
Tamanho e Participação do Mercado de Aditivos para Tintas e Revestimentos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
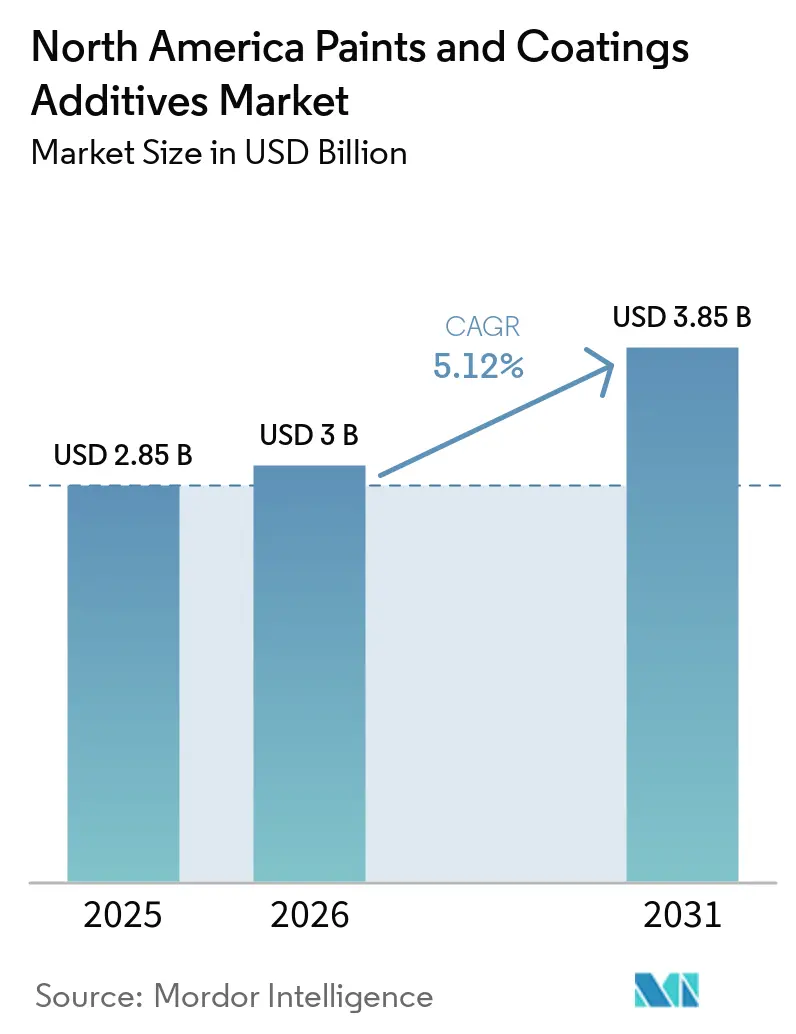
| Tamanho do mercado no ano base (2025) | 2.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
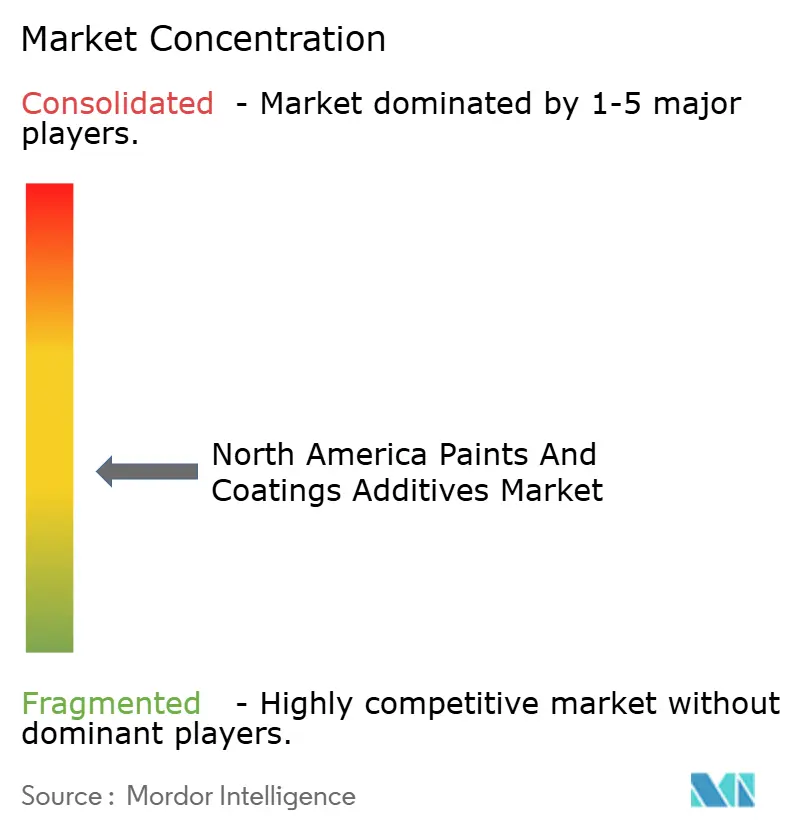
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aditivos para Tintas e Revestimentos da América do Norte por Mordor Intelligence
O tamanho do Mercado de Aditivos para Tintas e Revestimentos da América do Norte foi avaliado em 2,85 bilhões de USD em 2025 e estima-se que cresça de 3,00 bilhões de USD em 2026 para atingir 3,85 bilhões de USD até 2031, a um CAGR de 5,12% durante o período de previsão (2026-2031). O mercado de aditivos para tintas e revestimentos da América do Norte está sendo moldado por requisitos mais rigorosos de compostos orgânicos voláteis (COV) nos Estados Unidos e no Canadá, o que aumenta a necessidade de suporte à formulação em tintas decorativas e industriais. Os sistemas à base de água utilizam dispersantes, antiespumantes e modificadores de reologia para manter a estabilidade e o desempenho de aplicação, de modo que seu uso mais amplo eleva a demanda por aditivos mesmo quando os volumes de tinta são estáveis. A demanda da construção civil, automotiva e de manutenção industrial confere ao mercado de aditivos para tintas e revestimentos da América do Norte uma base de clientes ampla, em vez de dependência de um único uso final. Os fornecedores estão respondendo com materiais multifuncionais e de menor teor de carbono, enquanto seus clientes enfrentam mais trabalho de testes, documentação e qualificação. Investimentos em produção e lançamentos de novos produtos indicam que os fornecedores veem a região como uma base importante para o desenvolvimento de tecnologia e fabricação.
Principais Conclusões do Relatório
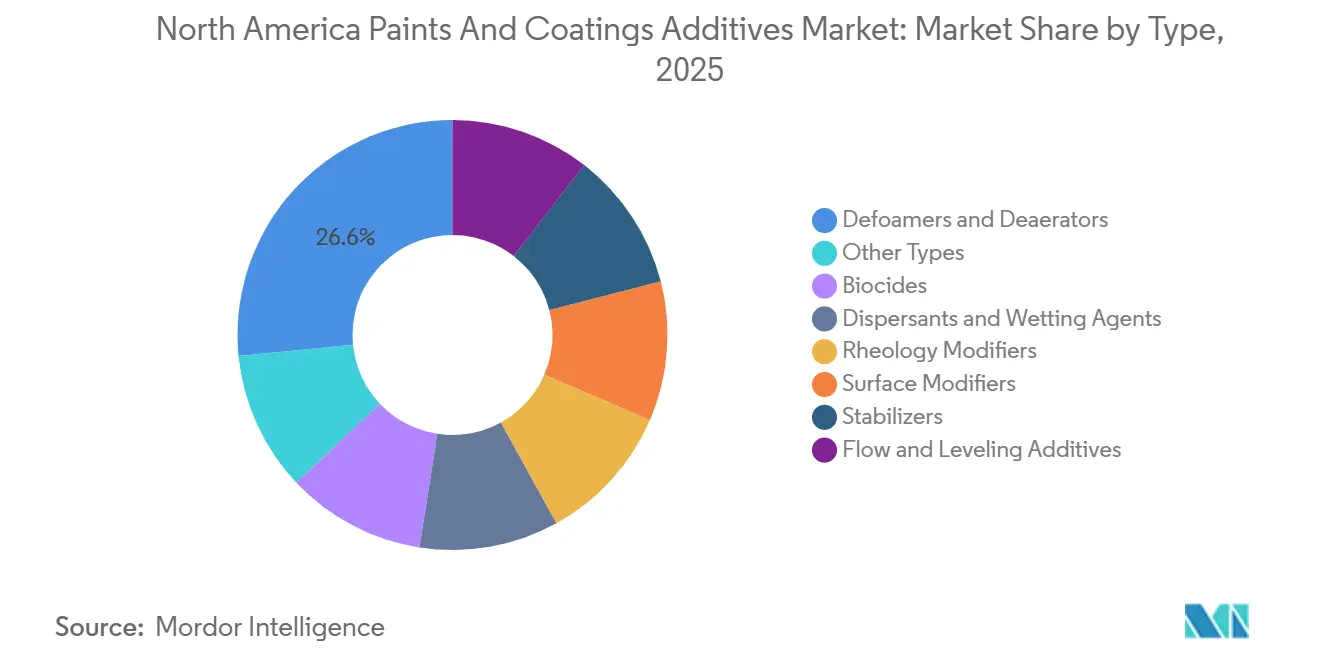
- Por tipo, antiespumantes e desaeradores detinham 26,56% do mercado de aditivos para tintas e revestimentos da América do Norte em 2025 e estão projetados para avançar a um CAGR de 5,84% até 2031.
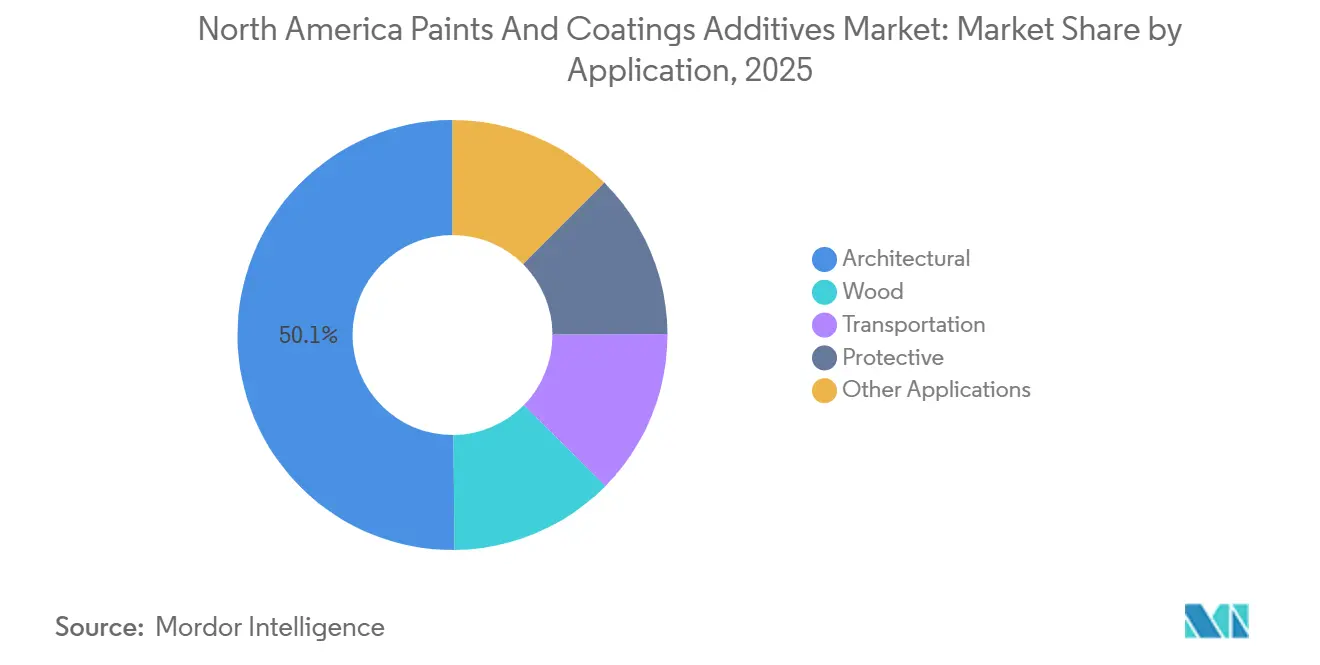
- Por aplicação, o segmento arquitetônico detinha 50,14% da participação do mercado de aditivos para tintas e revestimentos da América do Norte em 2025, enquanto o segmento de proteção está projetado para avançar a um CAGR de 6,26% até 2031.
- Por geografia, os Estados Unidos detinham 76,67% da participação do mercado de aditivos para tintas e revestimentos da América do Norte em 2025 e estão projetados para avançar a um CAGR de 6,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aditivos para Tintas e Revestimentos da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição para Revestimentos à Base de Água e com Baixo Teor de COV | +1.7% | Global, com aplicação concentrada nos EUA e no Canadá | Curto prazo (≤ 2 anos) |
| Renovação de Infraestrutura e Construção Não Residencial | +1.3% | América do Norte, com maior intensidade nos corredores do Sun Belt e do Meio-Oeste dos EUA | Médio prazo (2–4 anos) |
| Crescimento nos Revestimentos Automotivos e para Veículos Elétricos | +1.0% | EUA e Canadá; extensão à base de montadoras do México | Médio prazo (2–4 anos) |
| Demanda por Aditivos de Alto Desempenho e Multifuncionais | +0.8% | Global, com a América do Norte liderando a adoção comercial | Médio prazo (2–4 anos) |
| Qualificação de Aditivos de Base Biológica e Isentos de PFAS em Formulações | +0.5% | Global; adoção inicial concentrada nos EUA e no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Revestimentos à Base de Água e com Baixo Teor de COV
A atualização de janeiro de 2025 das Normas Nacionais de Emissão de Compostos Orgânicos Voláteis, previstas no Título 40 do Código de Regulamentações Federais (CFR), Parte 59, introduziu limites de reatividade ponderados por produto para produtos de consumo e comerciais relevantes[1]. A mudança deslocou a atenção para além do teor de COV por peso e aumentou o valor de coalescentes e antiespumantes capazes de suportar menor potencial de formação de ozônio. Os sistemas à base de água necessitam de dispersantes e estabilizadores porque a água não dissolve os sistemas de resina da mesma forma que os solventes. Esse requisito aumenta o uso de aditivos por unidade de tinta acabada à medida que os fabricantes migram para formulações à base de água. Contratantes profissionais também preferem produtos de baixo odor, isentos de etoxilatos de alquilfenol e com teor de COV próximo de zero, o que acrescenta requisitos de formulação. No Canadá, os Regulamentos sobre Limites de Concentração de COV para Determinados Produtos apontam na mesma direção e reforçam o foco regional em conformidade regulatória para o mercado de aditivos para tintas e revestimentos da América do Norte.
Renovação de Infraestrutura e Construção Não Residencial
Dados federais sobre pontes mostraram que muitas pontes dos EUA ainda necessitavam de atenção, sustentando a demanda por programas de manutenção e reaplicação de revestimentos[2]. Os sistemas de proteção utilizados em pontes, rodovias e ativos hídricos exigem especificações de desempenho e períodos de garantia de 10 a 15 anos. Esses requisitos aumentam o papel dos modificadores de reologia, agentes anti-sedimentação e inibidores de corrosão nos pacotes de revestimento. O mercado de aditivos para tintas e revestimentos da América do Norte, portanto, se beneficia de programas de capital público que seguem cronogramas de dotação orçamentária, e não padrões de gastos domésticos. Pacotes de aditivos premium são relevantes onde os revestimentos de proteção devem manter consistência de aplicação, resistência à corrosão e qualidade de filme ao longo do período de serviço exigido. Esse trabalho oferece aos fornecedores visibilidade de demanda ao longo de vários anos, à medida que os projetos de revestimento avançam pelos ciclos de planejamento, aquisição e manutenção.
Crescimento nos Revestimentos Automotivos e para Veículos Elétricos
Os veículos elétricos exigem cobertura de revestimento em invólucros de baterias, componentes estruturais do chassi e conjuntos de eixos elétricos. Isso cria demanda por e-coat e materiais de desempenho relacionados que não são capturados apenas pelos totais de produção de veículos. Novas instalações de pintura associadas à Ford BlueOval City, às fábricas da plataforma Ultium da General Motors e à expansão da Tesla estão adotando linhas à base de água com requisitos de desempenho mais rigorosos do que as instalações mais antigas. Os incentivos à fabricação doméstica previstos na Lei de Redução da Inflação apoiaram investimentos em nova capacidade de montagem no Sudeste e no Meio-Oeste. Esses locais exigem sistemas de revestimento que atendam aos requisitos de desempenho e ambientais durante o acabamento de veículos. O papel crescente do México como local de montagem de fabricantes de equipamentos originais (OEM) também apoia o mercado de aditivos para tintas e revestimentos da América do Norte por meio de cadeias de suprimentos integradas de Nível 1.
Demanda por Aditivos de Alto Desempenho e Multifuncionais
Os formuladores estão consolidando as listas de materiais de aditivos utilizando químicas que abordam umectação, controle de espuma e estabilidade reológica ao mesmo tempo. Isso reduz o número de componentes em uma formulação, ao mesmo tempo que aumenta a importância de cada material mantido. A Evonik Industries AG introduziu o Ancamine 2875 em abril de 2026, um agente de cura de poliamina modificada que combina cura rápida com uma barreira de vapor de umidade abaixo de 0,1 perms a uma espessura de filme de 12 mils e não contém aceleradores de alquilfenol. O Efka FL 3287 e o Efka FL 3782 da BASF, isentos de Substâncias Per e Polifluoroalquílicas (PFAS), abordam o nivelamento e a umectação sem adicionar deslizamento, reduzindo a necessidade de ingredientes separados de surfactante e nivelamento. O mercado de tintas, revestimentos e aditivos da América do Norte também está observando interesse em materiais multifuncionais de origem biológica, pois o conteúdo biológico verificado pode apoiar o acesso a programas de aquisição federal. A certificação BioPreferred do USDA pode apoiar essa rota para fornecedores capazes de demonstrar biofornecimento qualificado.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas | -0.9% | Global, com efeitos agudos nos clusters de produção de aditivos da Costa do Golfo dos EUA | Curto prazo (≤ 2 anos) |
| Custos de Testes Regulatórios e Registro de Produtos | -0.7% | América do Norte e UE; custos de adoção inicial concentrados nos EUA | Médio prazo (2–4 anos) |
| Longos Ciclos de Qualificação de Formulações | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas
A maioria dos aditivos sintéticos para revestimentos utiliza intermediários derivados de petroquímicos, expondo os produtores a mudanças na disponibilidade e no custo de matérias-primas. As alterações tarifárias dos EUA sobre algumas importações de produtos químicos especiais adicionam pressão à cadeia de suprimentos à inflação subjacente dos insumos. O dióxido de titânio continua sendo uma referência de custo importante para formulações relacionadas a pigmentos, e o fornecimento restrito de ilmenita e os maiores custos de ácido sulfúrico afetaram a cadeia de valor dos revestimentos. Os produtores podem enfrentar um atraso de 3 a 6 meses antes que os clientes aceitem aumentos de preços, de modo que o efeito sobre as margens ocorre antes da recuperação comercial. O processo de notificação de pré-fabricação da Lei de Controle de Substâncias Tóxicas (TSCA) pode adicionar tempo quando os produtores buscam substituir matérias-primas em um novo produto químico especial. O mercado de aditivos para tintas e revestimentos da América do Norte é o mais exposto, onde os fabricantes carecem de escala ou alternativas aprovadas necessárias para mudar o fornecimento rapidamente.
Custos de Testes Regulatórios e Registro de Produtos
O custo de qualificação de novos sistemas de aditivos aumentou à medida que as alegações isentas de PFAS e de base biológica exigem mais evidências analíticas do que os arquivos de registro padrão. As orientações da Agência de Alimentos e Medicamentos descrevem a triagem completa de PFAS para revestimentos em contato com alimentos, o que aumenta a documentação necessária dos fornecedores de aditivos e de seus fornecedores de matérias-primas. Os fornecedores devem fornecer informações de rastreabilidade antes que os produtores de revestimentos possam fazer alegações conformes para aplicações em contato com alimentos. Os requisitos propostos pela NOM-123 e NOM-003 do México para teor de COV e rotulagem de produtos permaneceram em aprovação por um período prolongado, permitindo que importações não certificadas concorram com produtos conformes. Documentação separada também é necessária para a Certificação Internacional de Sustentabilidade e Carbono PLUS (ISCC PLUS), alegações de biomassa equilibrada, conformidade com contato com alimentos da FDA e requisitos de COV da Califórnia. Os ciclos de qualificação resultantes atrasam a adoção e aumentam o custo de introdução de novos produtos de aditivos no mercado de aditivos para tintas e revestimentos da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Antiespumantes e Desaeradores Ancoram Tanto a Receita quanto o Crescimento
Antiespumantes e desaeradores detinham 26,56% da demanda em 2025. Seu papel é difícil de substituir em revestimentos à base de água arquitetônicos e industriais porque o controle de espuma afeta a mistura, a aplicação e a qualidade do filme. Os meios aquosos geram mais espuma durante o processamento e a aplicação de alto cisalhamento do que os sistemas à base de solvente. Cada unidade adicional de tinta à base de água, portanto, necessita de uma abordagem confiável de controle de espuma. O concentrado antiespumante à base de siloxano TEGO Foamex 8051 da Evonik Industries AG recebeu o Prêmio de Inovação da Indústria de Revestimentos Ringier em 2026 por seu uso em revestimentos sustentáveis à base de água.
Dispersantes e agentes umectantes continuam sendo importantes à medida que os revestimentos com baixo teor de COV utilizam maior carga de pigmento e necessitam de dispersão estável. A Lubrizol introduziu o Solsperse 82510 e o Solsperse 84510 em julho de 2026 para sistemas de dióxido de titânio e pigmentos inorgânicos. Os biocidas apoiam a preservação em lata e em filme seco em revestimentos arquitetônicos, particularmente em áreas úmidas. Modificadores de reologia, estabilizadores, modificadores de superfície e aditivos de fluxo e nivelamento abordam os requisitos de viscosidade, estabilidade e aparência à medida que as formulações mudam. As opções de fluxo e nivelamento isentas de PFAS estão recebendo atenção onde os formuladores substituem sistemas à base de fluorossurfactante.

Por Aplicação: O Segmento Arquitetônico Ancora a Receita Enquanto o Segmento de Proteção Ganha Terreno Estratégico
O segmento arquitetônico representou 50,14% da participação do mercado de aditivos para tintas e revestimentos da América do Norte em 2025. A atividade recorrente de repintura do parque habitacional dos EUA sustentou essa posição mesmo quando os novos inícios de construção moderaram. Os gastos dos EUA com melhorias e reparos residenciais deviam atingir 509 bilhões de USD em 2025. A Nouryon introduziu o Alcosperse OTA 100 em abril de 2026 para reduzir ou substituir o glicol em tintas arquitetônicas à base de água, reduzindo o teor de COV enquanto mantém a compatibilidade com as formulações existentes. O produto responde à demanda dos contratantes por tintas de interiores de baixo odor e menor emissão.
O segmento de proteção está projetado para avançar a um CAGR de 6,26% até 2031. Os programas de infraestrutura apoiam sistemas de proteção que requerem agentes anti-sedimentação, modificadores de reologia e inibidores de corrosão. Os revestimentos para madeira continuam a usar materiais de fluxo e nivelamento e modificadores de superfície para aplicações em pisos, móveis e armários. Os revestimentos para transporte se beneficiam da atividade de reformulação relacionada a veículos elétricos e de requisitos de desempenho mais elevados. A Elementis PLC introduziu seu portfólio de Estabilidade de Viscosidade de Cor em julho de 2026 para abordar a perda de viscosidade pós-tingimento em sistemas arquitetônicos à base de água.
Análise Geográfica
Os Estados Unidos detinham 76,67% da demanda de mercado em 2025 e estão projetados para avançar a um CAGR de 6,02% até 2031. Sua escala reflete a concentração da produção de revestimentos, atividade de construção, fabricação automotiva e demanda de manutenção industrial. O Sun Belt e o Meio-Oeste concentram atividade habitacional, plantas de veículos e corredores de infraestrutura, enquanto os clusters químicos da Costa do Golfo fornecem acesso a insumos. A BASF lançou acrilatos à base de eletricidade renovável em Freeport, Texas, em março de 2026, com a Avery Dennison. A Lubrizol também anunciou um investimento de 209 milhões de USD em sua sede em Ohio em janeiro de 2026, expandindo a capacidade de inovação para dispersantes e revestimentos de alto desempenho.
O Canadá tem uma alta participação de conformidade na demanda regional porque as regras provinciais de COV podem ser mais rigorosas do que os requisitos federais. O Regulamento 419/05 de Ontário é um exemplo de regras provinciais de poluição do ar que moldam a conformidade de produtos e instalações. A Colúmbia Britânica costeira e as províncias do cinturão de sal de Ontário e Quebec necessitam de revestimentos de proteção que resistam à corrosão, ciclos de congelamento e degelo e sal de estrada. Essas condições aumentam o valor atribuído à proteção confiável contra corrosão e à durabilidade do revestimento. A expansão da montagem de veículos em Ontário também requer sistemas de acabamento à base de água, adicionando demanda por aditivos associados em todo o mercado de aditivos para tintas e revestimentos da América do Norte.
O México permanece uma parte em desenvolvimento, mas estrategicamente importante, da cadeia de suprimentos regional. A ANAFAPYT relatou que sua rede de 191 membros gerou vendas anuais do setor de tintas de MXN 106,232 bilhões (aproximadamente 6,07 bilhões de USD) e que o setor representou 15% do produto interno bruto da indústria química do México. O papel do México como local de montagem competitivo em custo apoia a demanda por promotores de adesão, agentes de fluxo e pacotes anticorrosão. Os atrasos na NOM-123 e NOM-003 permitiram que importações não conformes concorressem sem os mesmos requisitos de qualidade, limitando a demanda por grades premium.
Cenário Competitivo
O mercado de aditivos para tintas e revestimentos da América do Norte é moderadamente concentrado, com os cinco principais participantes incluindo BASF, Dow, Evonik Industries AG, Arkema e Elementis PLC. Esses fornecedores combinam amplos portfólios de química, designs moleculares proprietários e serviço técnico próximo aos principais fabricantes de tintas e locais de OEM. Elementis PLC, Nouryon, Ashland e Eastman Chemical Company competem por meio de conhecimento de aplicação em revestimentos arquitetônicos e de madeira à base de água. Sua posição é mais forte onde as diferenças de desempenho têm valor comercial e a concorrência por preço é menos decisiva. A Momentive mantém uma posição em antiespumantes e agentes de fluxo à base de silicone, enquanto a Solvay atende categorias adjacentes a fluoropolímeros que enfrentam pressão de substituição à medida que a revisão de PFAS se expande.
A BYK, parte da ALTANA AG, introduziu o DISPERBYK-2180 em julho de 2026 para pigmentos inorgânicos em sistemas aquosos em uma ampla faixa de pH. O lançamento atendeu a uma necessidade de formulação em revestimentos arquitetônicos, de madeira, industriais e de OEM automotivo. A BASF expandiu seu portfólio de aditivos de biomassa equilibrada certificados pela REDcert² para revestimentos arquitetônicos em julho de 2026. O portfólio inclui dispersantes, modificadores de reologia e agentes umectantes, vinculando os requisitos de desempenho à documentação de sustentabilidade da cadeia de suprimentos. Esses movimentos mostram que o mercado de aditivos para tintas e revestimentos da América do Norte está competindo com base em desempenho de produto validado e materiais rastreáveis, não apenas em volume de produção.
A BASF também estreou o Efka PX 4720 na American Coatings Show 2026 para revestimentos ultramate e sem solvente de ultravioleta (UV). O agente dispersante utiliza tecnologia de Polimerização por Radicais Livres Controlada (CFRP) para suportar redução de viscosidade e eficiência de matificação em altas concentrações de sílica. A CLARIANT compete com aditivos de cera de base biológica Licocare RBW aprovados para contato com alimentos e um portfólio isento de PFAS. Esse padrão favorece empresas capazes de apoiar clientes com materiais, dados de teste, arquivos de conformidade e assistência de formulação.
Líderes do Setor de Aditivos para Tintas e Revestimentos da América do Norte
-
BASF
-
Dow
-
Evonik Industries AG
-
Arkema
-
Elementis PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A ALTANA AG, por meio da BYK, introduziu o DISPERBYK-2180, um aditivo umectante e dispersante de éter de policarboxilato para pigmentos inorgânicos em sistemas aquosos, projetado para alta estabilidade em pH elevado. O lançamento apoia o mercado de aditivos para tintas e revestimentos da América do Norte ao expandir as soluções de aditivos para formulações de revestimentos arquitetônicos, de madeira, industriais e de OEM automotivo.
- Maio de 2026: A Evonik Industries AG expandiu sua rede de distribuição norte-americana de aditivos para revestimentos, nomeando novos parceiros nos EUA e a Andicor Specialty Chemicals como seu distribuidor exclusivo no Canadá a partir de 1º de maio de 2026. A estrutura de distribuição expandida fortalece o acesso regional a aditivos para revestimentos e tintas e apoia a disponibilidade de fornecimento para formuladores de tintas e revestimentos nos Estados Unidos e no Canadá.
Escopo do Relatório do Mercado de Aditivos para Tintas e Revestimentos da América do Norte
Os aditivos para tintas e revestimentos são substâncias especializadas adicionadas às formulações de revestimento para melhorar as propriedades de aplicação, estabilidade, aparência e desempenho geral. Eles ajudam a otimizar características como fluxo, dispersão, qualidade de superfície e resistência às condições ambientais.
O Mercado de Aditivos para Tintas e Revestimentos da América do Norte é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em antiespumantes e desaeradores, biocidas, dispersantes e agentes umectantes, modificadores de reologia, modificadores de superfície, estabilizadores, aditivos de fluxo e nivelamento e outros tipos. Por aplicação, o mercado é segmentado em arquitetônica, madeira, transporte, proteção e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para aditivos para tintas e revestimentos em 3 países da região. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Antiespumantes e Desaeradores |
| Biocidas |
| Dispersantes e Agentes Umectantes |
| Modificadores de Reologia |
| Modificadores de Superfície |
| Estabilizadores |
| Aditivos de Fluxo e Nivelamento |
| Outros Tipos |
| Arquitetônica |
| Madeira |
| Transporte |
| Proteção |
| Outras Aplicações |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Antiespumantes e Desaeradores |
| Biocidas | |
| Dispersantes e Agentes Umectantes | |
| Modificadores de Reologia | |
| Modificadores de Superfície | |
| Estabilizadores | |
| Aditivos de Fluxo e Nivelamento | |
| Outros Tipos | |
| Por Aplicação | Arquitetônica |
| Madeira | |
| Transporte | |
| Proteção | |
| Outras Aplicações | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aditivos para tintas e revestimentos da América do Norte?
O mercado de aditivos para tintas e revestimentos da América do Norte está em 3,00 bilhões de USD em 2026 e está projetado para atingir 3,85 bilhões de USD até 2031.
O que está impulsionando a demanda por aditivos para tintas e revestimentos na América do Norte?
Revestimentos à base de água e com baixo teor de COV, manutenção de infraestrutura, acabamento automotivo e formulações multifuncionais sustentam a demanda.
Qual tipo deteve a maior participação em 2025?
Antiespumantes e desaeradores detinham 26,56% da participação de mercado em 2025 porque o controle de espuma é necessário em muitos sistemas de revestimento à base de água.
Qual aplicação está projetada para crescer mais rapidamente até 2031?
O segmento de proteção está projetado para avançar a um CAGR de 6,26% até 2031, apoiado pela manutenção de infraestrutura e sistemas de revestimento com longa garantia.