
Tamanho e Participação do Mercado de Gêmeo Digital dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
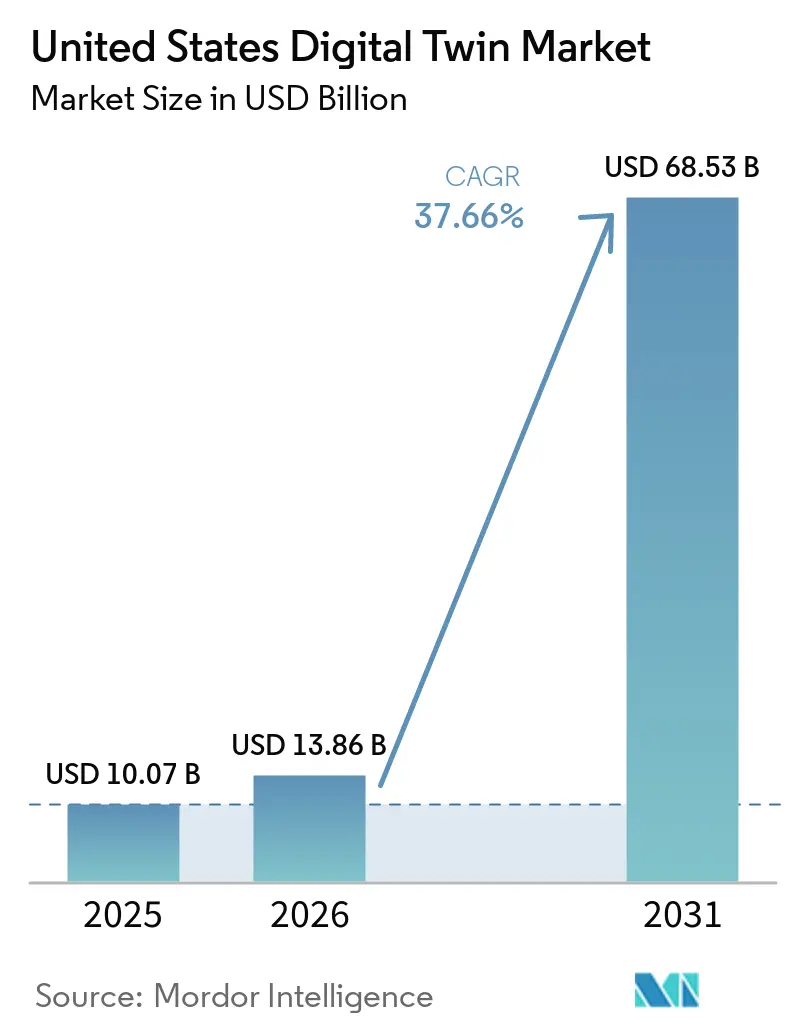
| Tamanho do mercado no ano base (2025) | 10.07 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 68.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 37.66 % |
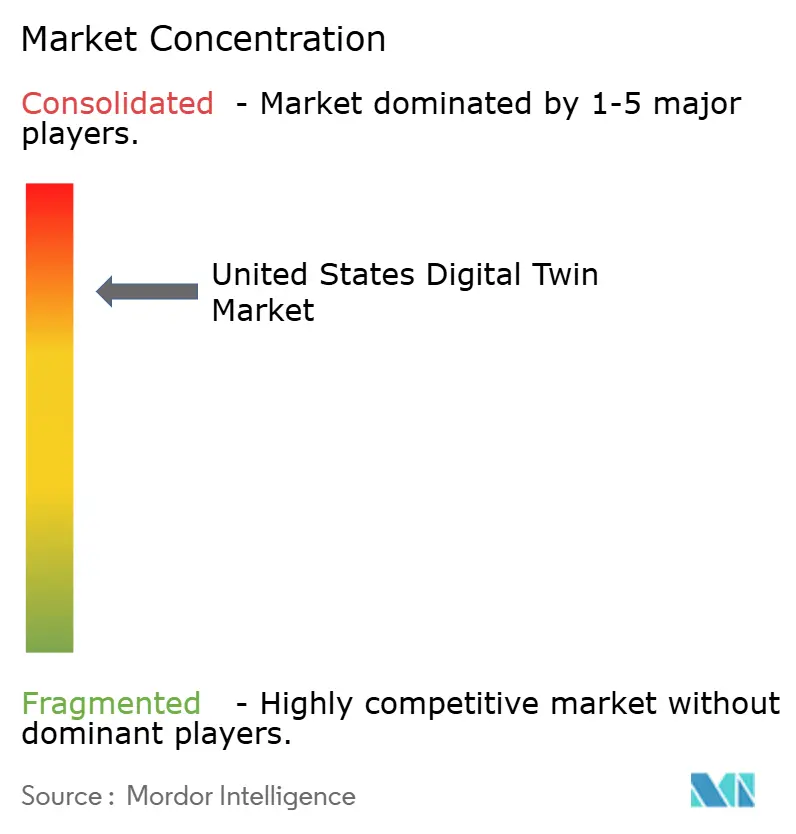
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gêmeo Digital dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Gêmeos Digitais dos Estados Unidos está projetado em 10,07 bilhões de USD em 2025, 13,86 bilhões de USD em 2026, e deverá atingir 68,53 bilhões de USD até 2031, crescendo a um CAGR de 37,66% de 2026 a 2031. O crescimento decorre de mandatos federais de infraestrutura, subsídios para fábricas de semicondutores e regulamentações médicas aceleradas que reposicionam os gêmeos digitais como infraestrutura estratégica, e não como ferramentas analíticas opcionais. A adoção no setor manufatureiro permanece robusta, mas a rápida expansão em projetos de cidades inteligentes, saúde e serviços públicos está ampliando a demanda. Os hiperescaladores de nuvem continuam a agrupar suítes de Internet das Coisas (IoT) prontas para gêmeos digitais, comprimindo os prazos de implantação e criando dependências de gravidade de dados. Ao mesmo tempo, as arquiteturas híbridas estão se expandindo rapidamente à medida que as empresas equilibram requisitos de latência, conformidade e cibersegurança. As tarifas sobre GPUs que elevam os custos de simulação, juntamente com a complexidade de integração em ambientes legados, moderam a trajetória de curto prazo do mercado, mas não anulam seu momentum estrutural.
Principais Conclusões do Relatório
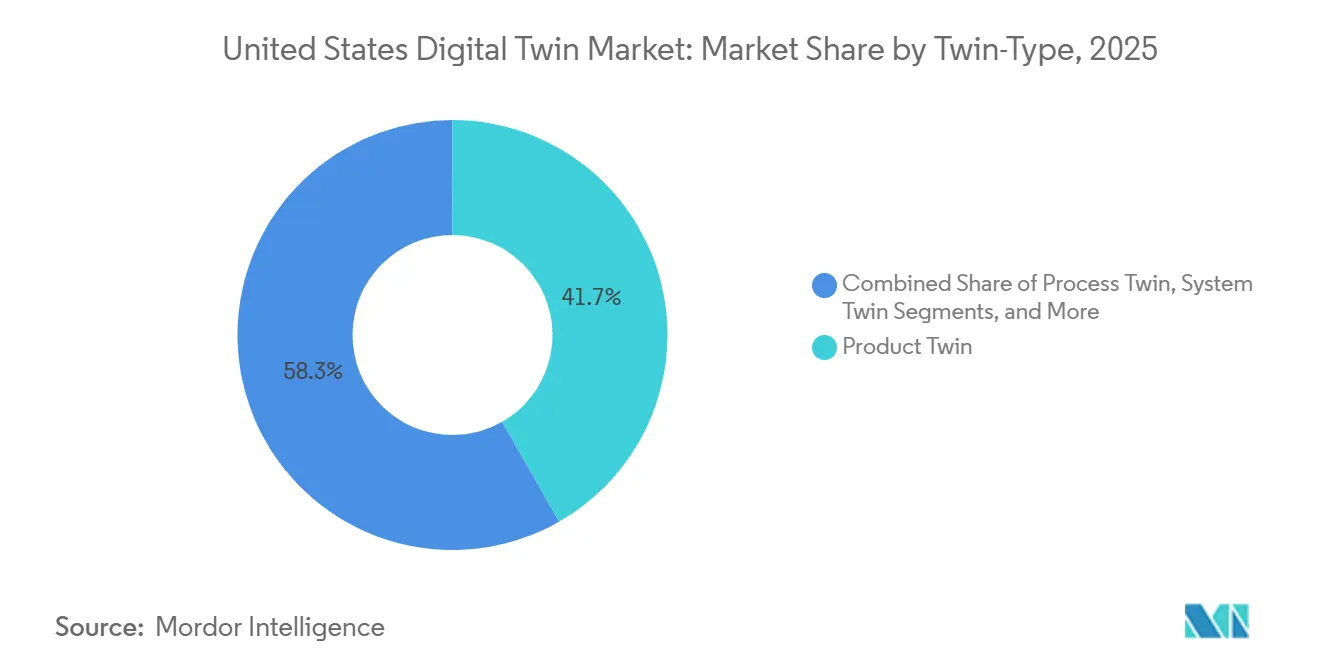
- Por tipo de gêmeo, os gêmeos de produto detinham 41,73% da participação no mercado de gêmeos digitais dos EUA em 2025; os gêmeos de sistema avançam a um CAGR de 38,44% até 2031.
- Por aplicação, a manutenção preditiva representou 38,85% do tamanho do mercado de gêmeos digitais dos EUA em 2025, enquanto a otimização do fluxo de trabalho empresarial tem previsão de crescimento a um CAGR de 38,11% até 2031.
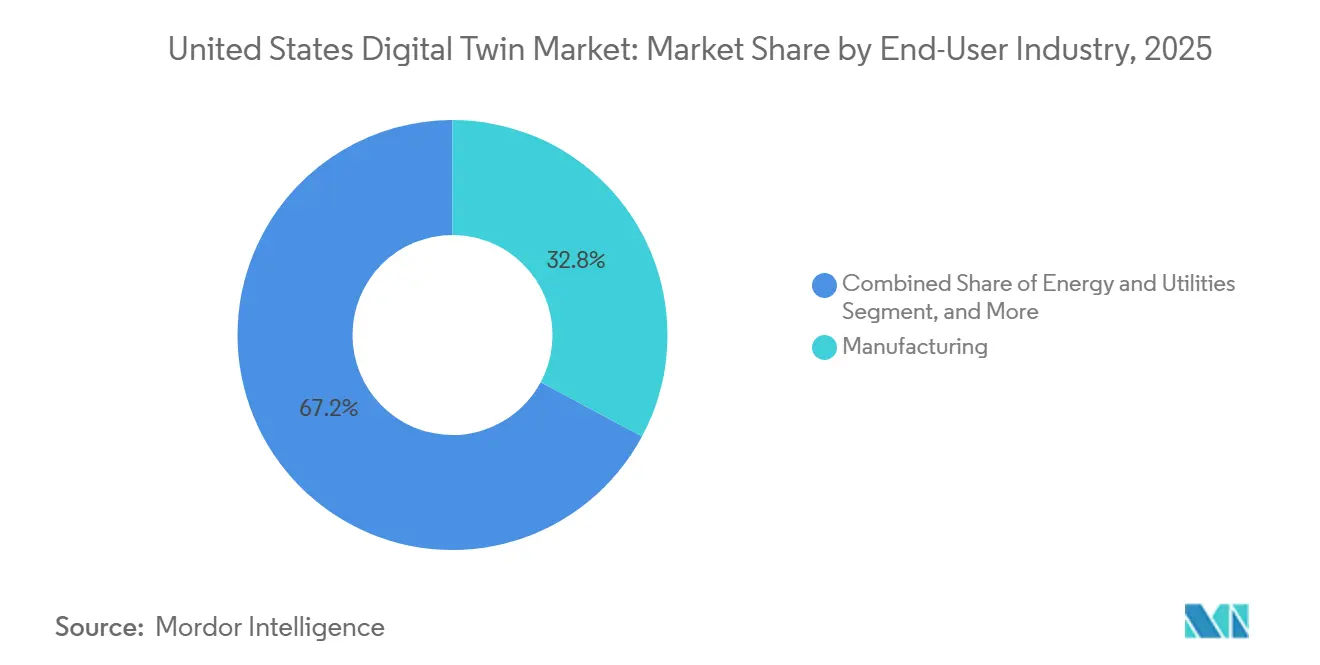
- Por setor de usuário final, a manufatura liderou com 32,83% do tamanho do mercado de gêmeos digitais dos EUA em 2025 e está se expandindo a um CAGR de 37,99% entre 2026-2031.
- Por modelo de implantação, a implantação em nuvem capturou 70,62% da participação na receita em 2025 no mercado de gêmeos digitais dos EUA; as arquiteturas híbridas registram o maior CAGR projetado, de 39,11%, até 2031.
Tendências e Perspectivas do Mercado de Gêmeo Digital dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de gêmeos de manutenção preditiva na manufatura dos EUA | +6.2% | Nacional, concentrado no cinturão industrial do Centro-Oeste | Médio prazo (2-4 anos) |
| Hiperescaladores de nuvem agrupando pacotes de IoT prontos para gêmeos digitais | +4.8% | Nacional, com ganhos iniciais em polos tecnológicos | Curto prazo (≤ 2 anos) |
| Mandatos federais de infraestrutura e financiamento de cidades inteligentes exigem entregas de gêmeos digitais | +3.1% | Nacional, priorizando comunidades carentes | Longo prazo (≥ 4 anos) |
| Vias de aprovação acelerada da FDA para gêmeos de planejamento cirúrgico específicos para pacientes | +2.9% | Nacional, concentrado em polos de dispositivos médicos | Médio prazo (2-4 anos) |
| Subsídios dos EUA para fábricas de semicondutores exigindo gêmeos digitais para otimização de rendimento | +2.7% | Localizações de fábricas no Sudoeste e Nordeste | Longo prazo (≥ 4 anos) |
| Descontos de seguradoras para instalações que utilizam gêmeos de eficiência energética | +1.8% | Nacional, com ênfase em zonas climáticas de alto risco | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Gêmeos de Manutenção Preditiva na Manufatura dos EUA
Os custos de paralisações não planejadas em instalações automotivas e aeroespaciais chegam a USD 50.000 por hora, motivando a transição da manutenção reativa para a prescritiva. Os gêmeos digitais simulam múltiplos modos de falha e sequenciam reparos durante as pausas de produção, reduzindo as despesas de manutenção em 30% quando integrados a sistemas de planejamento de recursos empresariais. A queda nos preços de sensores de IoT, de 40% ao ano, estende essas capacidades aos fabricantes de médio porte, ampliando a base endereçável do mercado de gêmeo digital dos EUA. Os primeiros adotantes refinam então algoritmos proprietários que sincronizam a saúde dos ativos com os cronogramas de entrega, criando vantagens competitivas duradouras. As implantações nacionais se concentram no Centro-Oeste, onde os fornecedores se agrupam em torno de fabricantes de equipamentos originais automotivos e de máquinas pesadas.
Hiperescaladores de Nuvem Agrupando Pacotes de IoT Prontos para Gêmeos Digitais
O Microsoft Azure Digital Twins e o Amazon IoT TwinMaker incorporam funções de modelagem, visualização e ingestão de dados nas assinaturas de nuvem existentes, reduzindo o trabalho de integração e elevando os custos de migração. Modelos setoriais pré-configurados encurtam os prazos de implantação para seis meses e atraem pequenas e médias empresas que não dispõem de equipes de TI dedicadas. À medida que as cargas de trabalho se acumulam, a gravidade dos dados incentiva uma migração mais ampla para a nuvem, aprofundando a fidelidade à plataforma e aumentando o valor vitalício do cliente. Os hiperescaladores também fazem parcerias com fornecedores de automação industrial para incorporar serviços de borda dentro do hardware de fábrica, integrando ainda mais o mercado de gêmeo digital dos EUA às pilhas de tecnologia operacional essenciais.
Mandatos Federais de Infraestrutura e Financiamento de Cidades Inteligentes Exigem Entregas de Gêmeos Digitais
A Lei de Investimento em Infraestrutura e Empregos vincula o financiamento de projetos acima de USD 50 milhões à entrega de gêmeos digitais interoperáveis.[1] A estipulação injeta demanda de longo prazo no mercado de gêmeo digital dos EUA, especialmente para projetos de água, transporte e energia em comunidades carentes. As cidades favorecem cada vez mais plataformas de ponta a ponta em detrimento de soluções pontuais, valorizando fornecedores com credenciais comprovadas em contratos governamentais. Estados como a Califórnia complementam as diretrizes federais com seus próprios mandatos para gêmeos de infraestrutura hídrica, criando uma cascata de projetos orientados por conformidade em todo o setor de serviços públicos. Empresas de software menores sem experiência no setor público enfrentam custos mais elevados de participação em licitações, impulsionando a consolidação do mercado.
Vias de Aprovação Acelerada da FDA para Gêmeos de Planejamento Cirúrgico Específicos para Pacientes
A orientação da FDA de 2024 encurta os ciclos de aprovação de 24 meses para oito meses, incentivando as empresas de dispositivos médicos a incorporar gêmeos digitais nos fluxos de trabalho cirúrgicos.[2] Estudos clínicos iniciais mostram uma queda de 25% nas complicações operatórias quando os cirurgiões planejam procedimentos com gêmeos anatômicos. Os fornecedores capazes de validar resultados por meio de evidências do mundo real obtêm uma vantagem regulatória, e as plataformas com grandes conjuntos de dados de resultados de pacientes alcançam avaliações premium. As especialidades cardiovascular e ortopédica são as beneficiárias imediatas, mas a oncologia e a neurologia estão previstas para inclusão à medida que os marcos de validação amadurecem. A política consolida a saúde como um nó de alto crescimento dentro do mercado de gêmeo digital dos EUA mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com cibersegurança e proteção de propriedade intelectual | -2.7% | Nacional, agudo nos setores de defesa e saúde | Curto prazo (≤ 2 anos) |
| Complexidade de integração com sistemas legados em instalações existentes | -1.8% | Nacional, concentrado em regiões industriais maduras | Médio prazo (2-4 anos) |
| Escassez de auditores de "governança de modelos" retardando implantações regulamentadas | -1.4% | Nacional, particularmente nos polos financeiros e de saúde do Nordeste | Médio prazo (2-4 anos) |
| Aumento das tarifas sobre GPUs inflacionando os custos computacionais para gêmeos de alta fidelidade | -1.2% | Nacional, com maior impacto em aplicações de computação intensiva | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Cibersegurança e Proteção de Propriedade Intelectual
Os gêmeos conectados ampliam as superfícies de ataque, e 67% das empresas industriais relataram incidentes relacionados em 2024.[3] Os contratantes de defesa devem isolar dados sensíveis sob o Regulamento Internacional de Tráfego de Armas, levando muitos a preferir implantações locais ou híbridas, apesar das vantagens de custo da nuvem. Os fornecedores menores frequentemente carecem de equipes de segurança dedicadas, adicionando sobrecarga de conformidade que estreita seu campo competitivo. Essas pressões moldam os critérios de compra, com certificações como o FedRAMP tornando-se fatores determinantes para oportunidades no setor público e para setores de alto risco dentro do crescente mercado de gêmeo digital dos EUA.
Complexidade de Integração com Sistemas Legados em Instalações Existentes
Plantas com média de 15 a 20 anos de operação dependem de protocolos diversos e formatos de dados proprietários. A integração de controladores lógicos programáveis (CLPs) legados com plataformas de gêmeos digitais em tempo real infla os custos do projeto em até 60% em relação a construções em campo verde.[4] Os fornecedores capazes de entregar hardware, middleware e serviços de ponta a ponta tornam-se parceiros preferenciais, pois os compradores buscam responsabilidade única. As empresas de médio porte com recursos de TI limitados gravitam em torno de kits de gateway pré-montados e interfaces de baixo código, mas a demanda sustentada ainda se inclina para provedores maduros com bases instaladas extensas. Essa dinâmica sustenta a fragmentação moderada do mercado de gêmeo digital dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gêmeo: Gêmeos de Sistema Aceleram a Otimização Holística
Os gêmeos de sistema respondem por um CAGR de 38,44% de 2026 a 2031, à medida que as empresas migram do monitoramento de componentes para a orquestração de ativos. Um importante operador de parques eólicos aumentou a produção total de energia em 10% após coordenar os controles das turbinas por meio de um gêmeo em nível de sistema — um retorno que justifica as tarifas premium de software. Enquanto isso, os gêmeos de produto mantêm a maior participação em 2025, de 41,73%, especialmente nos setores aeroespacial e automotivo, onde a precisão geométrica orienta a fabricação de alta tolerância. Os gêmeos em nível de processo ganham espaço em operações contínuas, como a mistura química, otimizando receitas diante de custos de insumos flutuantes. Os modelos em nível de ativo e de componente continuam valiosos para manutenção de nicho, mas correm o risco de comoditização à medida que os preços dos sensores caem e as bibliotecas de análise se padronizam.
Os gêmeos de sistema elevam o mercado de gêmeos digitais dos EUA ao criar efeitos de rede: cada nova máquina conectada multiplica as combinações operacionais potenciais, aumentando a utilidade marginal da plataforma. Os primeiros adotantes utilizam essa conectividade para simular simultaneamente cenários de programação, roteamento de produção e cargas de energia, impulsionando a eficiência em toda a empresa. Os fornecedores capazes de traduzir telemetria em tempo real em insights acionáveis em nível de sistema ganham, portanto, poder de precificação duradouro, ampliando a diferença de desempenho entre suítes integradas e ferramentas de visualização independentes.

Por Aplicação: Otimização Empresarial Redefine a Inteligência Operacional
A manutenção preditiva detinha 38,85% do tamanho do mercado de gêmeos digitais dos EUA em 2025, graças ao claro valor de prevenção de custos. No entanto, a otimização do fluxo de trabalho empresarial está crescendo a um CAGR de 38,11% até 2031, à medida que as empresas ampliam a simulação para além da saúde dos equipamentos, abrangendo a resiliência da cadeia de suprimentos e a alocação de estoques. Os gêmeos de monitoramento de desempenho frequentemente servem como etapa de entrada, proporcionando visibilidade antes de um suporte à decisão mais amplo. Os gêmeos de design de produto encurtam o tempo de lançamento no mercado ao virtualizar protótipos, permitindo que os engenheiros iterem digitalmente em vez de recorrer a testes físicos dispendiosos.
A transição para a otimização em escala empresarial ressalta a maturação dos gêmeos digitais, que passam de painéis descritivos a mecanismos prescritivos. Os parceiros de consultoria empacotam modelos de domínio — como sequenciamento discreto de fábricas ou balanceamento de redes de energia — em bibliotecas reutilizáveis. À medida que essas bibliotecas acumulam feedback do mundo real, os mecanismos de recomendação melhoram, integrando ciclos de melhoria contínua diretamente nas operações. Essa evolução incorpora a tecnologia de gêmeos digitais na camada estratégica das organizações, elevando sua centralidade no mercado de gêmeos digitais dos EUA.
Por Setor do Usuário Final: A Manufatura Sustenta a Liderança Dupla
O setor manufatureiro deteve 32,83% da participação na receita em 2025 e permanece o segmento vertical de expansão mais rápida, com um CAGR de 37,99%, ilustrando tanto escala quanto velocidade. O setor aeroespacial impulsiona a demanda por simulação de alta fidelidade, enquanto as montadoras automotivas implantam gêmeos digitais para sincronizar a logística just-in-time com a automação de plantas. A área da saúde acelera com base na clareza regulatória da FDA; hospitais modelam fluxos de pacientes, resultados cirúrgicos e utilização de equipamentos. As concessionárias de serviços públicos implantam gêmeos de rede elétrica para gerenciar a intermitência das energias renováveis e prever janelas de manutenção para ativos de transmissão envelhecidos.
A postura integrativa do setor manufatureiro — abrangendo ciclo de vida do produto, produção, qualidade e serviço pós-venda — cria ecossistemas robustos que favorecem fornecedores de suítes completas. Grandes empresas integram gêmeos digitais ao planejamento de recursos empresariais e aos sistemas de execução de manufatura, estabelecendo ciclos ciberfísicos que refinam automaticamente os parâmetros de produção. Esses ciclos de feedback incorporados integram as soluções de gêmeos digitais profundamente ao DNA corporativo, reforçando a dominância do segmento no mercado de gêmeos digitais dos EUA.
Por Modelo de Implantação: Arquiteturas Híbridas Combinam Desempenho com Controle
As plataformas em nuvem detêm 70,62% da participação em 2025, graças à economia dos hiperescaladores e aos serviços gerenciados que reduzem drasticamente o custo total de propriedade para empresas de menor porte. As soluções híbridas superam todas as demais, com um CAGR de 39,11%, em razão da necessidade de gerenciamento de latência local e conformidade com a soberania de dados. Linhas de produção de alto valor processam loops de controle de processos na borda, enquanto delegam o treinamento de modelos de inteligência artificial e as análises de longo prazo para a nuvem. Operadores de defesa e farmacêuticos mantêm clusters estritamente locais para atender às salvaguardas regulatórias, demonstrando que as escolhas de implantação estão intimamente ligadas à tolerância ao risco.
Os principais fornecedores agora oferecem soluções convergidas — Azure Stack para a Microsoft e Outposts para a Amazon — que estendem interfaces de programação de aplicações idênticas do núcleo da nuvem até a borda do cliente. Essa consistência reduz o atrito de integração e acelera a implantação de projetos. À medida que as redes privadas 5G se proliferam, os nós de borda adquirem maior densidade computacional, abrindo um caminho de migração para ainda mais cargas de trabalho de gêmeos digitais. A flexibilidade arquitetural resultante sustenta a adoção crescente em múltiplos setores, mantendo o momentum no mercado de gêmeos digitais dos EUA.
Análise Geográfica
O Sul domina as instalações atuais, impulsionado por polos aeroespaciais no Texas, Alabama e Flórida, além de atualizações de infraestrutura energética vinculadas a subsídios federais de modernização da rede elétrica. As fábricas de semicondutores no Arizona e no Texas, financiadas pela Lei CHIPS, incorporam gêmeos digitais de otimização de rendimento durante as fases de instalação de ferramentas, criando projetos âncora que se propagam pelos ecossistemas de fornecedores. Incentivos estaduais favoráveis e estatutos de direito ao trabalho aceleram a construção de novas plantas, concentrando a demanda inicial por gêmeos de nível de sistema que orquestram operações em campo verde.
O Nordeste retém peso em pesquisa e expertise de domínio. Massachusetts abriga inovadores de dispositivos médicos e laboratórios universitários que prototipam gêmeos algorítmicos para medicina personalizada [MIT.EDU]. As instituições financeiras de Nova York experimentam gêmeos de risco operacional que testam fluxos de transações contra choques cibernéticos ou de mercado. As bases industriais em campo marrom na Pensilvânia e em Nova Jersey requerem serviços de integração profunda, permitindo margens mais elevadas de serviços profissionais para os fornecedores. A sede da FDA em Maryland acelera os fluxos de trabalho de validação clínica, reforçando a proeminência regional da saúde.
O Centro-Oeste, enraizado na indústria automotiva e de máquinas pesadas, impulsiona casos de uso de manufatura discreta. Michigan, Ohio e Illinois reformam linhas de estampagem e montagem com gêmeos de nível de ativo, avançando constantemente em direção a modelos de sistema de toda a planta. O agrupamento de fornecedores de primeiro nível promove padrões de compartilhamento de dados que simplificam simulações multiempresariais. O Oeste concentra o desenvolvimento de plataformas: as startups do Vale do Silício projetam motores de gêmeos digitais, enquanto os gigantes aeroespaciais de Washington implementam gêmeos operacionais em grande escala. A colaboração inter-regional emerge à medida que os fornecedores com sede nas costas fazem parcerias com clientes de manufatura no interior, propagando as melhores práticas por todo o mercado de gêmeo digital dos EUA.
Cenário Competitivo
A concorrência se divide em três níveis. Os titulares de automação industrial, General Electric, Siemens, Rockwell Automation, aproveitam a profunda expertise de domínio e o hardware instalado para vender extensões de software habilitadas para gêmeos digitais. Os hiperescaladores de nuvem Microsoft e Amazon buscam economias de plataforma; seus serviços agrupados expandem o valor total do contrato enquanto reduzem os custos de computação por unidade, corroendo as vantagens de preço dos provedores independentes. Empresas especializadas como PTC, Ansys e Materialise defendem nichos verticais por meio de algoritmos proprietários e históricos regulatórios.
A convergência estratégica é visível: a aquisição pela GE dos ativos de gêmeos digitais de infraestrutura da Bentley Systems mescla dados operacionais com modelos de engenharia civil, enquanto a expansão de USD 3,2 bilhões do Azure Digital Twins da Microsoft incorpora inteligência artificial generativa que cria automaticamente modelos a partir de entradas mínimas de dados. O Omniverse Cloud da NVIDIA democratiza a simulação com GPU, desbloqueando gêmeos de alta fidelidade para pequenos fabricantes sem clusters locais de computação de alto desempenho. O espaço em branco restante inclui ofertas simplificadas para empresas de médio porte e integrações empacotadas para plantas em campo marrom, ambas as quais os fornecedores abordam cada vez mais por meio de interfaces de baixo código e kits de hardware pré-validados.
A fragmentação moderada persiste, mas a aderência à plataforma está aumentando. Uma vez que um gêmeo digital ancora fluxos de trabalho de decisão críticos, planejamento de produção, balanceamento de energia ou programação cirúrgica, as organizações hesitam em migrar, consolidando as posições dos titulares. A necessidade de certificações de cibersegurança e qualificações de fornecedores governamentais estreita ainda mais o conjunto de fornecedores viáveis para projetos financiados federalmente, elevando gradualmente as barreiras de entrada no mercado de gêmeo digital dos EUA.
Líderes do Setor de Gêmeo Digital dos Estados Unidos
-
General Electric Company
-
Siemens AG
-
Microsoft Corporation
-
IBM Corporation
-
Dassault Systèmes SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A Microsoft comprometeu USD 3,2 bilhões para estender o Azure Digital Twins com automação de modelos de inteligência artificial generativa e modelos setoriais.
- Dezembro de 2024: A General Electric adquiriu o portfólio de gêmeos digitais de infraestrutura da Bentley Systems por USD 1,8 bilhão, integrando capacidades de obras civis.
- Novembro de 2024: A Amazon Web Services lançou o IoT TwinMaker Edge para loops de controle industrial com latência inferior a 10 milissegundos.
- Outubro de 2024: A Siemens investiu USD 2,1 bilhões em novos centros de pesquisa e desenvolvimento de gêmeos digitais nos EUA, com foco em automotivo e aeroespacial.
Escopo do Relatório do Mercado de Gêmeo Digital dos Estados Unidos
| Gêmeo de Produto |
| Gêmeo de Processo |
| Gêmeo de Sistema |
| Gêmeo de Ativo/Componente |
| Manutenção Preditiva |
| Monitoramento de Desempenho |
| Design e Desenvolvimento de Produto |
| Otimização Empresarial / de Fluxo de Trabalho |
| Manufatura |
| Aeroespacial e Defesa |
| Saúde e Ciências da Vida |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| Nuvem |
| Local |
| Híbrido / Borda-Nuvem |
| Por Tipo de Gêmeo | Gêmeo de Produto |
| Gêmeo de Processo | |
| Gêmeo de Sistema | |
| Gêmeo de Ativo/Componente | |
| Por Aplicação | Manutenção Preditiva |
| Monitoramento de Desempenho | |
| Design e Desenvolvimento de Produto | |
| Otimização Empresarial / de Fluxo de Trabalho | |
| Por Setor do Usuário Final | Manufatura |
| Aeroespacial e Defesa | |
| Saúde e Ciências da Vida | |
| Energia e Serviços Públicos | |
| Outros Setores do Usuário Final | |
| Por Modelo de Implantação | Nuvem |
| Local | |
| Híbrido / Borda-Nuvem |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gêmeo digital dos EUA?
O tamanho do mercado de gêmeos digitais dos EUA é de 10,07 bilhões de USD em 2025 e está previsto para atingir 68,53 bilhões de USD até 2031.
Qual segmento detém a maior participação entre os tipos de gêmeos?
Os gêmeos de produto lideram com 41,73% de participação em 2025, refletindo sua dominância em aplicações aeroespaciais e automotivas de alta precisão.
Por que as implantações híbridas estão crescendo tão rapidamente?
As arquiteturas híbridas combinam o controle de latência local com a análise baseada em nuvem, impulsionando uma CAGR de 39,11% à medida que as empresas equilibram desempenho e necessidades de soberania de dados.
Como os mandatos federais estão influenciando a adoção?
Os requisitos da Lei de Infraestrutura e da Lei CHIPS tornam os gêmeos digitais obrigatórios para grandes projetos de cidades inteligentes e fábricas de semicondutores subsidiadas, acelerando fortemente a adoção.
Quais são as principais barreiras à implementação?
O risco de cibersegurança e a complexidade de integração de sistemas legados em instalações existentes permanecem as duas principais restrições à velocidade de implantação no curto prazo.