
Tamanho e Participação do Mercado de Avatar Digital dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.43 % |
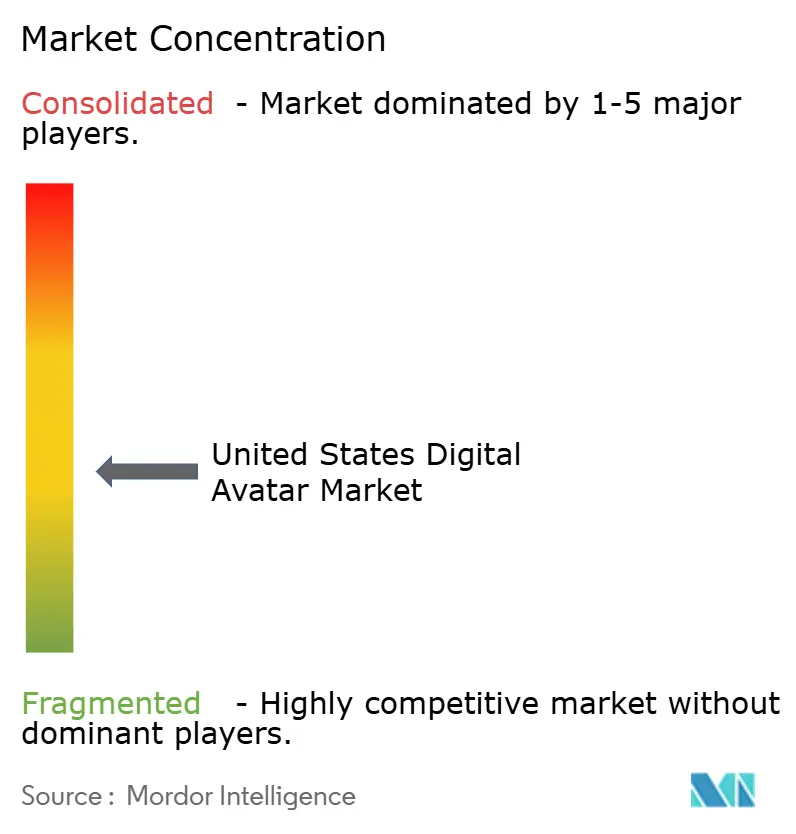
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Avatar Digital dos Estados Unidos por Mordor Intelligence
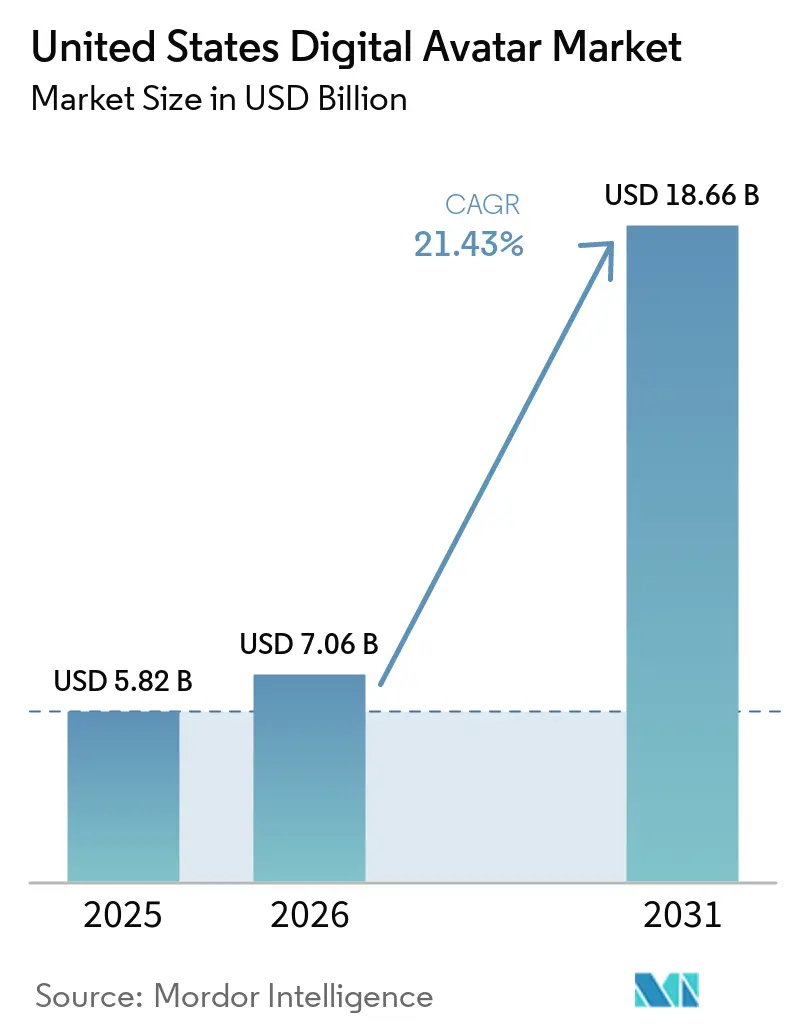
O tamanho do Mercado de Avatar Digital dos Estados Unidos deve crescer de 5,82 bilhões de USD em 2025 para 7,06 bilhões de USD em 2026 e está previsto para atingir 18,66 bilhões de USD até 2031 a um CAGR de 21,43% no período 2026-2031.
Os avanços contínuos em inteligência artificial generativa e processamento de linguagem natural (PLN) continuam a elevar o realismo e a versatilidade funcional dos avatares, incentivando as empresas a transferir interações rotineiras com clientes, treinamento de funcionários e experiências de marca virtual para canais baseados em avatares. Os códigos federais de reembolso de telessaúde, os mandatos de acessibilidade e os estatutos estaduais de privacidade moldam os roteiros de adoção, enquanto um ecossistema de metaverso e jogos em maturação sustenta a demanda dos consumidores. Os investimentos na produção doméstica de semicondutores e no escalonamento de GPU em nuvem ajudam a mitigar as restrições de infraestrutura, embora se espere que a escassez de oferta persista no curto prazo. A diferenciação competitiva centra-se na animação facial em tempo real, em modelos de linguagem treinados por domínio e em kits de ferramentas de conformidade que atendem às regulamentações de privacidade biométrica.
Principais Conclusões do Relatório
- Por tipo de produto, os avatares não interativos detinham 57,69% da participação de receita em 2025; os avatares interativos devem avançar a um CAGR de 22,14% até 2031.
- Por tecnologia, os avatares 3D comandavam 51,32% da participação do mercado de avatar digital dos Estados Unidos em 2025, enquanto os avatares realistas gerados por inteligência artificial devem se expandir a um CAGR de 21,91% até 2031.
- Por aplicação, jogos e entretenimento lideraram com uma participação de 42,31% do tamanho do mercado de avatar digital dos Estados Unidos em 2025; saúde e telessaúde devem registrar o CAGR mais rápido de 21,63% entre 2026 e 2031.
- Por setor de usuário final, o setor de mídia e entretenimento capturou uma participação de 38,63% do tamanho do mercado de avatar digital dos Estados Unidos em 2025, e os prestadores de saúde devem progredir a um CAGR de 21,69% até 2031.
- Por geografia, a região Sul respondeu por uma participação de 34,71% em 2025, enquanto a região Oeste deve crescer a um CAGR de 21,77% ao longo do período de previsão.
Tendências e Perspectivas do Mercado de Avatar Digital dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanços em Modelos de Inteligência Artificial Generativa e PLN | +8.2% | Nacional, concentração nos polos tecnológicos do Oeste e Nordeste | Médio prazo (2 a 4 anos) |
| Crescente Adoção de Avatares Digitais no Atendimento ao Cliente | +6.7% | Nacional, adoção inicial no Sul e Oeste | Curto prazo (≤ 2 anos) |
| Expansão do Ecossistema de Metaverso e Jogos | +5.9% | Nacional, polos de jogos no Oeste | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Conteúdo de Marketing Personalizado | +4.8% | Nacional, clusters de publicidade no Nordeste | Curto prazo (≤ 2 anos) |
| Subsídios Federais para Acessibilidade Virtual em Serviços Governamentais | +2.1% | Nacional, base de contratantes no Nordeste | Longo prazo (≥ 4 anos) |
| Integração de Avatares Digitais nos Códigos de Reembolso de Telessaúde | +3.4% | Nacional, sistemas de saúde no Nordeste e Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanços em Modelos de Inteligência Artificial Generativa e PLN
A plataforma de microsserviços ACE da NVIDIA, introduzida em 2024, gera expressões faciais, gestos e diálogos contextuais com latência inferior a 100 milissegundos, reduzindo o atraso percebido pelo usuário e o efeito do vale da estranheza.[1] O Índice de Inteligência Artificial de Stanford de 2025 relata uma melhoria de 34% nas pontuações de qualidade de avatar em comparação ao ano anterior. A combinação de modelos de visão com grandes modelos de linguagem permite que os avatares interpretem pistas visuais, mantenham o contexto emocional e personalizem respostas durante interações complexas, como triagem médica ou planejamento financeiro. Pilotos empresariais iniciais relatam ciclos de treinamento de equipe 20 a 30% mais curtos quando os fluxos de trabalho de atendimento ao cliente incorporam esses avatares multimodais. A otimização contínua de mecanismos de inferência para dispositivos de borda deve ampliar as opções de implantação além dos computadores de alto desempenho.
Crescente Adoção de Avatares Digitais no Atendimento ao Cliente
A crescente pressão salarial e as expectativas de serviço 24 horas por dia, 7 dias por semana estão levando as empresas a automatizar consultas de Nível 1 com avatares que falam, gesticulam e fornecem respostas da base de conhecimento. As implantações hospedadas no Azure reduzem os custos médios anuais de suporte em USD 2,3 milhões, de acordo com estudos de caso internos da Microsoft.[2] Os varejistas utilizam análises faciais baseadas em consentimento para personalizar recomendações, mas devem cumprir as diretrizes biométricas de 2024 da Comissão Federal de Comércio, que classifica os dados de geometria facial como informações sensíveis que exigem consentimento explícito do consumidor. As grandes empresas obtêm vantagem de conformidade por meio de equipes de governança dedicadas, acelerando as implantações em todo o país.
Expansão do Ecossistema de Metaverso e Jogos
A Roblox distribuiu USD 35 milhões em ganhos de criadores durante 2024, ilustrando como a personalização de avatares impulsiona as vendas de bens virtuais e receitas recorrentes. Os estúdios de entretenimento integram avatares em narrativas imersivas, incentivando identidades persistentes que se estendem por shows virtuais, e-sports e hubs sociais de marcas. A compatibilidade entre mecanismos, exemplificada pelas integrações da Unity com a Ready Player Me, permite que os desenvolvedores importem um único avatar em múltiplas plataformas, reduzindo assim o tempo de duplicação de ativos. Os pilotos de metaverso empresarial utilizam os mesmos conjuntos de ferramentas para colaboração de força de trabalho, treinamento de segurança e simulações de gêmeo digital, ampliando assim a parcela total endereçável do mercado de avatar digital dos Estados Unidos.
Demanda Crescente por Conteúdo de Marketing Personalizado
As equipes de marketing adotam geradores de vídeo com avatar para localizar campanhas de forma rápida e econômica. A plataforma da HeyGen reduz as despesas de produção em 75% em comparação com gravações em estúdio, permitindo que as marcas atualizem suas mensagens em tempo real.[3] À medida que os cookies de terceiros são eliminados, as interações com avatares criam conjuntos de dados primários ricos que refinam os modelos de segmentação. As leis estaduais de biometria, como a BIPA de Illinois e as emendas de 2024 do Colorado, adicionam custos de conformidade; no entanto, as taxas de conversão melhoram em 15 a 40% quando apresentações personalizadas com avatar substituem anúncios estáticos, sustentando o retorno sobre investimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de Conformidade com Regulamentações de Privacidade de Dados e Biometria | -4.3% | Nacional, aplicação mais rigorosa no Nordeste e Oeste | Curto prazo (≤ 2 anos) |
| Altos Custos de Desenvolvimento e Manutenção | -3.8% | Nacional, maior ônus para pequenas empresas | Médio prazo (2 a 4 anos) |
| Demandas de Sindicalização de Criadores que Impactam o Licenciamento de Avatares | -2.1% | Nacional, concentrado em centros de entretenimento | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Suprimentos de GPU Decorrente de Mudanças na Fabricação Doméstica de Semicondutores | -2.9% | Nacional, nós de fabricação | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Conformidade com Regulamentações de Privacidade de Dados e Biometria
A declaração de política de 2024 da Comissão Federal de Comércio exige consentimento explícito de adesão para dados de reconhecimento facial, exigindo que as plataformas mantenham fluxos de trabalho auditáveis de minimização de dados. A fragmentação estadual aumenta a complexidade, com o Colorado impondo agora danos estatutários pelo processamento não conforme de geometria facial. As empresas de médio porte gastam entre USD 150.000 e USD 500.000 anualmente em revisões jurídicas e reengenharia de ferramentas, o que pode atrasar o lançamento de produtos em até 12 meses. As implantações na área de saúde adicionam camadas de criptografia e auditoria da HIPAA, elevando a barreira de entrada para os recém-chegados ao mercado de avatar digital dos Estados Unidos.
Altos Custos de Desenvolvimento e Manutenção
As construções de avatares de nível empresarial normalmente exigem entre USD 500.000 e USD 2 milhões inicialmente para captura de dados, rigging e pipelines de renderização em tempo real. As atualizações contínuas consomem de 20 a 30% do orçamento inicial anualmente, pois as atualizações de modelos, expansões de pacotes de idiomas e escalonamento de GPU elevam as taxas de nuvem para USD 0,15 a USD 0,35 por minuto de interação. Embora ofertas de avatar como serviço baseadas em assinatura estejam surgindo, as compensações de desempenho e a personalização limitada ainda direcionam as organizações maiores para construções sob medida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Variantes Interativas Aceleram a Adoção
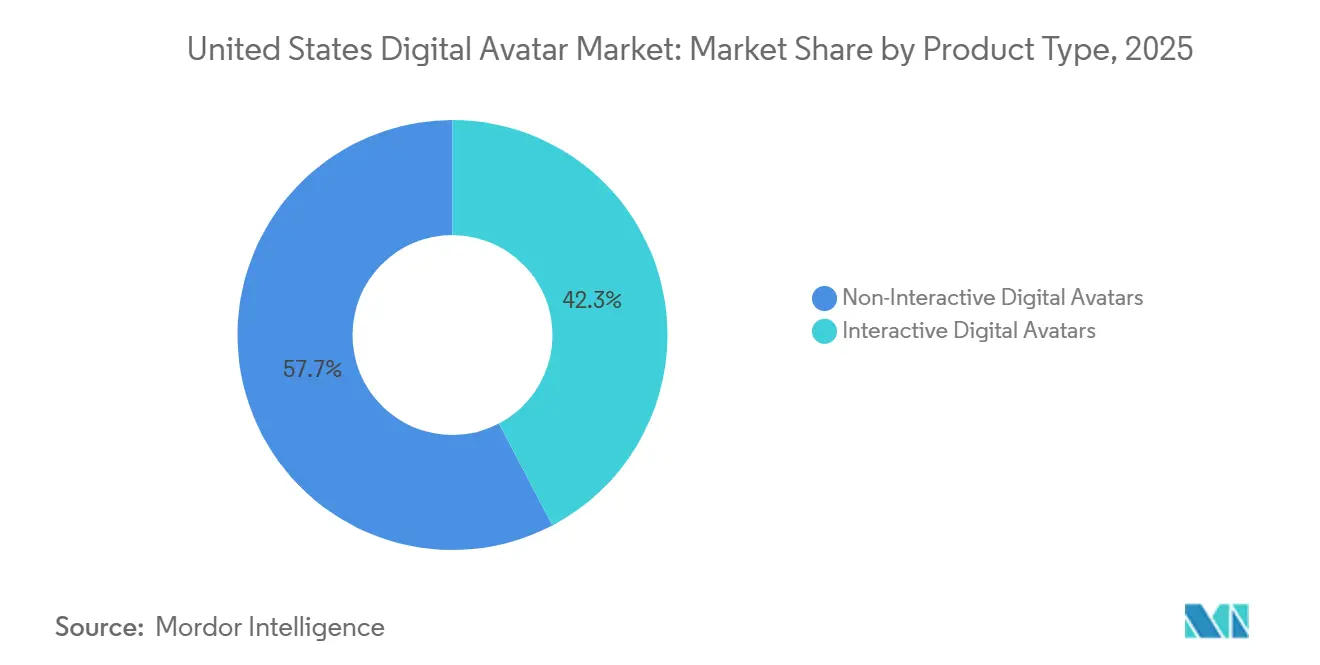
Os avatares interativos devem se expandir a um CAGR de 22,14%, impulsionados pela crescente demanda empresarial por interfaces conversacionais em atendimento ao cliente, recursos humanos e ambientes de treinamento. Os avatares não interativos retiveram uma participação de 57,69% do tamanho do mercado de avatar digital dos Estados Unidos em 2025, cumprindo funções de vídeo assíncrono, marketing e e-learning onde o conteúdo roteirizado supera o diálogo em tempo real. As soluções interativas comandam níveis de assinatura premium, capitalizando em modelos de linguagem complexos e renderização de baixa latência.
As elevadas expectativas de acessibilidade previstas na Seção 508 incentivam modalidades interativas que respondem a comandos de voz e prompts de texto, ampliando o alcance dos usuários entre públicos com deficiências visuais ou verbais. As arquiteturas híbridas agora permitem que as organizações alternem entre clipes estáticos e trocas em tempo real, otimizando o uso de largura de banda e GPU sem interromper a consistência da marca no mercado de avatar digital dos Estados Unidos.
Por Tecnologia: Realismo Gerado por Inteligência Artificial Redefine Padrões
Os avatares tridimensionais detinham uma participação de mercado de 51,32% em 2025, à medida que os mundos virtuais e as simulações de treinamento priorizavam a percepção de profundidade e a precisão espacial. O segmento de humanos realistas gerados por inteligência artificial deve entregar um CAGR de 21,91%, à medida que os modelos de difusão e a captura facial de alta fidelidade mitigam o vale da estranheza. Os avatares bidimensionais permanecem viáveis para contextos móveis com recursos de GPU limitados.
A DeepBrain AI relata que 45,2% de sua base de usuários mundial agora opera a partir dos Estados Unidos, destacando o apetite doméstico por equipes digitais fotorrealistas. O Quadro de Gestão de Riscos de Inteligência Artificial do Instituto Nacional de Padrões e Tecnologia incentiva os fornecedores a incorporar alternâncias de divulgação que rotulam imagens sintéticas, promovendo assim a confiança do usuário final. As contínuas reduções nos custos de nuvem estão impulsionando a adoção por empresas de médio porte que avaliam o custo total de propriedade no mercado de avatar digital dos Estados Unidos.
Por Aplicação: Saúde Lidera a Curva de Crescimento
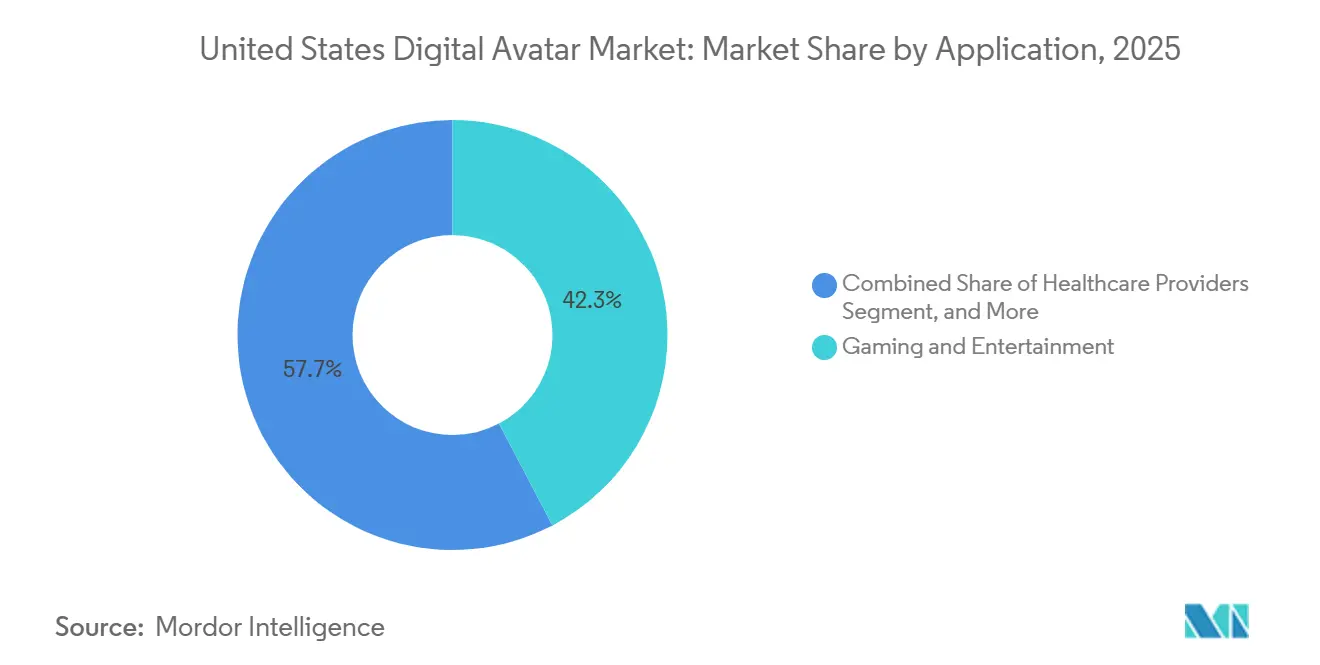
Jogos e entretenimento responderam por 42,31% da receita de 2025, impulsionados pela familiaridade consolidada dos consumidores com a personalização de avatares, passes de batalha e bens virtuais. Saúde e telessaúde exibem o CAGR mais acentuado de 21,63%, habilitado pelos códigos de telessaúde dos Centros de Serviços Medicare e Medicaid que reconhecem consultas mediadas por avatares. As implementações de atendimento ao cliente proporcionam eficiências de custo, enquanto as equipes de marketing exploram avatares para personalizar campanhas multicanal.
Pilotos clínicos mostram maior adesão à medicação quando os pacientes recebem instruções animadas, e as plataformas de saúde mental usam avatares de terapeutas para reduzir o estigma social. As implantações de e-learning estão ganhando força à medida que os instrutores avatares ajustam seu tom e ritmo de forma dinâmica, resultando em um aumento de 25 a 35% na retenção de conhecimento em comparação com apresentações de slides padrão. Esses benefícios multifacetados asseguram o papel da saúde como o principal motor de crescimento para aplicações de avatar digital nos Estados Unidos.

Por Setor do Usuário Final: Prestadores de Saúde Ganham Impulso
Mídia e entretenimento lideraram com uma participação de 38,63%, devido à adoção por emissoras, estúdios e influenciadores para criação de conteúdo escalável. Os prestadores de saúde estão no caminho para uma CAGR de 21,69%, impulsionados por mandatos de cuidados virtuais, escassez de médicos e demanda por educação multilíngue de pacientes. Entidades de varejo, educação, bancos e governo estão implementando avatares para assistência em lojas, supervisão remota, verificação antifraude e serviços públicos digitais.
O piloto da Clínica Mayo indica maior satisfação do paciente quando educadores avatar explicam procedimentos complexos. As instituições financeiras utilizam verificações biométricas baseadas em gestos faciais para agilizar o processo de integração enquanto reduzem fraudes. As agências governamentais incorporam avatares em portais digitais para atender às metas federais de acessibilidade, garantindo adoção sustentada entre setores no mercado de avatar digital dos Estados Unidos.
Análise Geográfica
O Sul capturou 34,71% da participação do mercado de avatar digital dos Estados Unidos em 2025, uma liderança sustentada por grandes redes hospitalares, centros financeiros regionais e incentivos favoráveis aos negócios que reduzem os custos de implantação. Os programas estaduais de Medicaid que reembolsam sessões de telessaúde mediadas por avatares incentivam os hospitais a integrar clínicos virtuais, enquanto grupos de varejo e hotelaria adotam avatares para expandir o suporte ao cliente multilíngue. O talento tecnológico que migra para o Texas e a Flórida fortalece os ecossistemas de desenvolvimento locais, permitindo que os prestadores de serviços escalem rapidamente as provas de conceito. Os investimentos contínuos em infraestrutura de banda larga ampliam ainda mais a base de usuários endereçável nos condados suburbanos e rurais.
O Oeste deve se expandir a um CAGR de 21,77% até 2031, e sua fatia do tamanho do mercado de avatar digital dos Estados Unidos deve crescer mais rapidamente do que qualquer outra região. A densidade de capital de risco na Califórnia e em Washington acelera a formação de startups, e os hiperescaladores de nuvem com sede ao longo da costa do Pacífico oferecem acesso antecipado a instâncias de GPU otimizadas. Os estúdios de entretenimento em Los Angeles impulsionam a demanda por avatares fotorrealistas que transitam para filmes, jogos e vínculos com mídias sociais, criando oportunidades de transbordamento para casos de uso de treinamento empresarial e marketing. As regras de privacidade da Califórnia moldam os kits de ferramentas de conformidade em todo o país, enquanto a proximidade das fábricas de semicondutores ajuda os fornecedores a mitigar interrupções no fornecimento.
O Nordeste ancora a adoção em setores altamente regulamentados, como finanças, saúde e serviços públicos, beneficiando-se do corredor de fintech de Nova York e do ecossistema de contratantes federais de Washington D.C. Os centros médicos acadêmicos implantam avatares para simulação de residentes e engajamento de pacientes, e as empresas de Wall Street integram avatares biométricos para agilizar o processo de integração de clientes. O Centro-Oeste registra crescimento constante, embora mais lento, à medida que os fabricantes aproveitam os avatares para treinamento de segurança e as universidades incorporam instrutores virtuais em programas de aprendizado remoto. Coletivamente, essas dinâmicas sustentam uma perspectiva regional equilibrada, mesmo quando os centros costeiros capturam fluxos de investimento desproporcionais.
Cenário Competitivo
A intensidade competitiva é moderada, com os cinco principais players detendo coletivamente uma participação inferior a 35%. Gigantes da tecnologia como Microsoft, NVIDIA e Meta aproveitam ecossistemas de nuvem e pilhas de inteligência artificial proprietárias para incorporar avatares em suítes de produtividade, mecanismos de jogos e ferramentas de colaboração. Fornecedores de nicho, incluindo Synthesia, UneeQ, Hour One e DeepBrain AI, concentram-se em vídeo empresarial, contratação digital e conteúdo localizado. Os depósitos de patentes para animação facial e fusão multimodal aumentaram 47% em 2024, indicando um compromisso sustentado com pesquisa e desenvolvimento.
As parcerias estratégicas moldam os modelos de entrada no mercado: a ServiceNow se associa à NVIDIA para integrar avatares na automação de fluxos de trabalho, enquanto a Ready Player Me se alinha com a Unity para ferramentas de desenvolvimento. Os fornecedores se diferenciam por meio de otimização de latência, transparência de modelos e módulos de conformidade que simplificam a captura de consentimento sob os estatutos biométricos federais e estaduais.
Oportunidades de espaço em branco persistem em depoimentos jurídicos, comunicação assistiva para pessoas com deficiência e padrões federados de identidade de avatar. À medida que as concentrações de receita se deslocam para saúde e governo, os fornecedores com certificações HIPAA e FedRAMP ganham vantagem em licitações. No geral, o ritmo de inovação e a complexidade da conformidade sustentam a dinâmica competitiva no mercado de avatar digital dos Estados Unidos.
Líderes do Setor de Avatar Digital dos Estados Unidos
-
Synthesia Inc.
-
Soul Machines Inc.
-
Hour One AI Corp.
-
UneeQ Inc.
-
DeepBrain AI Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2025: A Microsoft estreou o Teams Avatar Companion, incorporando avatares generativos em reuniões ao vivo para privacidade em câmera e presença adaptativa.
- Junho de 2025: A Synthesia lançou um mecanismo de tradução de avatar bilíngue em tempo real, permitindo que usuários corporativos alternem idiomas instantaneamente durante transmissões ao vivo.
- Março de 2025: A NVIDIA abriu uma nova megafazenda de GPU em Austin, Texas, dedicada à inferência de baixa latência para cargas de trabalho de avatar empresarial.
- Janeiro de 2025: A Meta lançou um criador de avatar fotorrealista para todos os usuários do Horizon Worlds, habilitando rastreamento de corpo inteiro e varreduras faciais personalizadas.
Escopo do Relatório do Mercado de Avatar Digital dos Estados Unidos
O Mercado de Avatar Digital dos Estados Unidos refere-se ao setor focado no desenvolvimento, implantação e comercialização de representações humanas virtuais geradas por computador e impulsionadas por inteligência artificial que permitem interação digital, comunicação, engajamento do cliente, criação de conteúdo, treinamento, entretenimento e promoção de marca em diversos setores nos Estados Unidos.
O Relatório do Mercado de Avatar Digital dos Estados Unidos é Segmentado por Tipo de Produto (Avatares Digitais Interativos e Avatares Digitais Não Interativos), Tecnologia (Avatares 2D, Avatares 3D e Avatares Humanos Realistas Gerados por Inteligência Artificial), Aplicação (Atendimento ao Cliente e Agentes Virtuais, Marketing e Publicidade, Jogos e Entretenimento, E-Learning e Treinamento, Saúde e Telessaúde e Criação de Conteúdo em Mídias Sociais) e Setor de Usuário Final (Varejo e Comércio Eletrônico, Mídia e Entretenimento, Prestadores de Saúde, Instituições de Ensino, Serviços Bancários e Financeiros e Governo e Serviços Públicos). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Avatares Digitais Interativos |
| Avatares Digitais Não Interativos |
| Avatares 2D |
| Avatares 3D |
| Avatares Humanos Realistas Gerados por Inteligência Artificial |
| Atendimento ao Cliente e Agentes Virtuais |
| Marketing e Publicidade |
| Jogos e Entretenimento |
| E-Learning e Treinamento |
| Saúde e Telessaúde |
| Mídias Sociais e Criação de Conteúdo |
| Varejo e Comércio Eletrônico |
| Mídia e Entretenimento |
| Prestadores de Saúde |
| Instituições de Ensino |
| Serviços Bancários e Financeiros |
| Governo e Serviços Públicos |
| Por Tipo de Produto | Avatares Digitais Interativos |
| Avatares Digitais Não Interativos | |
| Por Tecnologia | Avatares 2D |
| Avatares 3D | |
| Avatares Humanos Realistas Gerados por Inteligência Artificial | |
| Por Aplicação | Atendimento ao Cliente e Agentes Virtuais |
| Marketing e Publicidade | |
| Jogos e Entretenimento | |
| E-Learning e Treinamento | |
| Saúde e Telessaúde | |
| Mídias Sociais e Criação de Conteúdo | |
| Por Setor do Usuário Final | Varejo e Comércio Eletrônico |
| Mídia e Entretenimento | |
| Prestadores de Saúde | |
| Instituições de Ensino | |
| Serviços Bancários e Financeiros | |
| Governo e Serviços Públicos |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de avatar digital dos Estados Unidos em 2025?
O mercado é avaliado em 5,82 bilhões de USD em 2025, com um CAGR de 21,43% projetado até 2031.
Qual tipo de produto está crescendo mais rapidamente no segmento de avatares digitais dos Estados Unidos?
Os avatares interativos registram a maior CAGR de 22,14% graças às capacidades conversacionais em tempo real.
Qual região dos Estados Unidos apresenta o maior impulso de crescimento?
A região Oeste lidera com uma CAGR de 21,77%, impulsionada pela concentração do setor tecnológico e pelo financiamento de capital de risco.
Por que os prestadores de saúde estão adotando avatares digitais rapidamente?
Os códigos federais de reembolso agora cobrem visitas de telessaúde mediadas por avatar, aumentando o retorno sobre investimento para hospitais e clínicas.
Qual é a principal regulamentação que influencia o uso de dados biométricos em avatares?
A política biométrica de 2024 da Comissão Federal de Comércio exige consentimento explícito de adesão e minimização rigorosa de dados.
Qual tendência tecnológica mais melhora o realismo dos avatares?
Os avanços em modelos de inteligência artificial generativa que mesclam grandes estruturas de linguagem e animação facial em tempo real melhoram significativamente o realismo e o engajamento do usuário.