
Tamanho e Participação do Mercado de Equipamentos de Mineração do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.78 % |
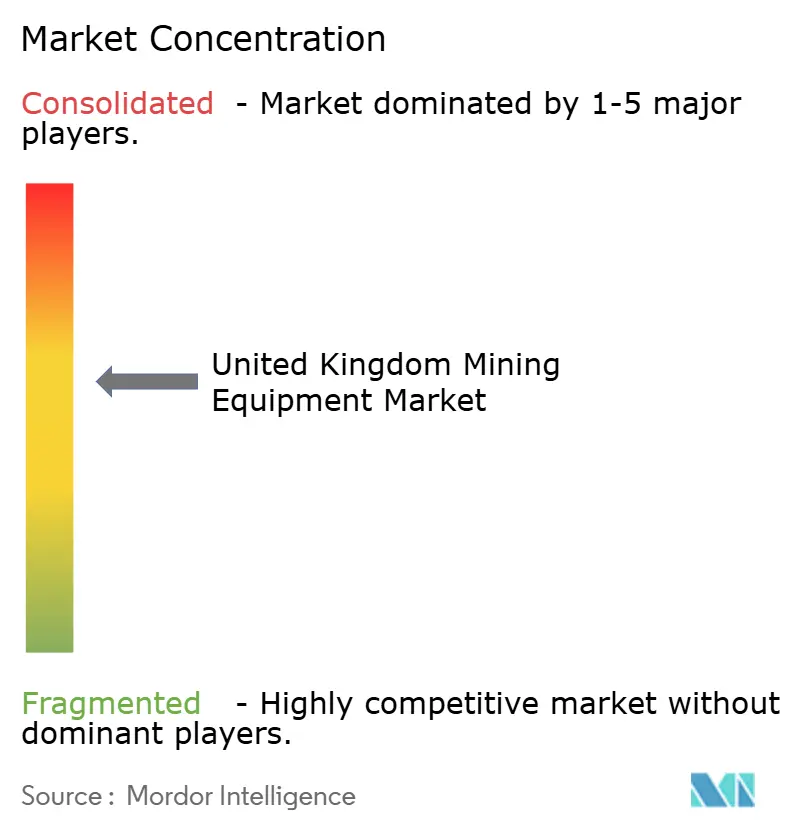
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Mineração do Reino Unido por Mordor Intelligence
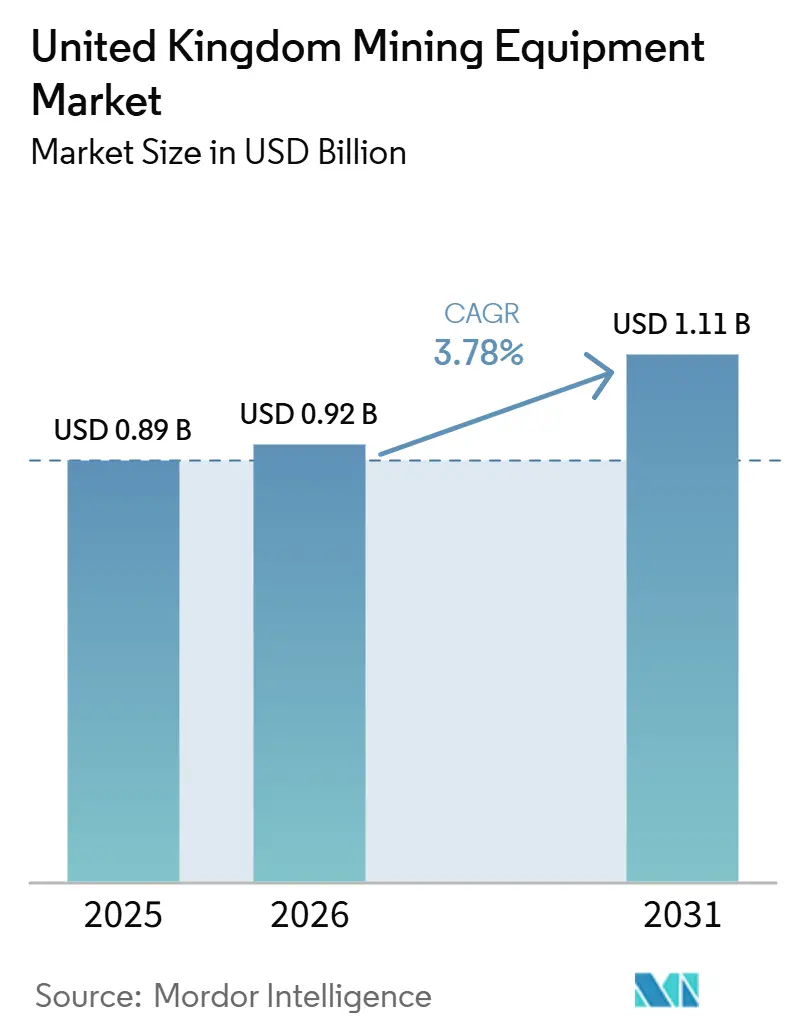
O tamanho do mercado de equipamentos de mineração do Reino Unido foi avaliado em 0,89 bilhões de USD em 2025 e estima-se que cresça de 0,92 bilhões de USD em 2026 para atingir 1,11 bilhões de USD até 2031, crescendo a um CAGR de 3,78% ao longo de 2026-2031. Com o encerramento de uma importante usina termelétrica e a aproximação de uma proibição de novas licenças de mineração de carvão, a demanda por equipamentos para carvão térmico diminuiu significativamente. Em contrapartida, setores como lítio, estanho, tungstênio e agregados para infraestrutura estão recebendo maior investimento de capital. Os incentivos governamentais no âmbito da Estratégia de Minerais Críticos do Reino Unido, juntamente com coinvestimentos do Fundo Nacional de Riqueza, estão impulsionando o crescimento nos pedidos de equipamentos subterrâneos em regiões como Cornwall e County Durham [1]"Estratégia de Minerais Críticos,", Governo do Reino Unido, gov.uk. Além disso, um grande projeto de infraestrutura movimentou volumes substanciais de agregados, apoiando a utilização de equipamentos de superfície em toda a Inglaterra. Os operadores estão modernizando suas frotas, substituindo modelos mais antigos para atender a padrões de emissão mais rigorosos e testando unidades elétricas a bateria e híbridas. Essa transição visa reduzir a exposição a potenciais impostos sobre carbono e direcionar as aquisições para carregadeiras, caminhões e britadores móveis de alta eficiência. Embora alguns poucos grandes produtores de agregados dominem a maior parte da produção nacional, o mercado de perfuratrizes, transporte e equipamentos de processamento permanece altamente competitivo. Fabricantes de equipamentos originais globais e revendedores locais continuam a competir, mantendo uma precificação disciplinada, mas resultando em margens apertadas.
Principais Conclusões do Relatório
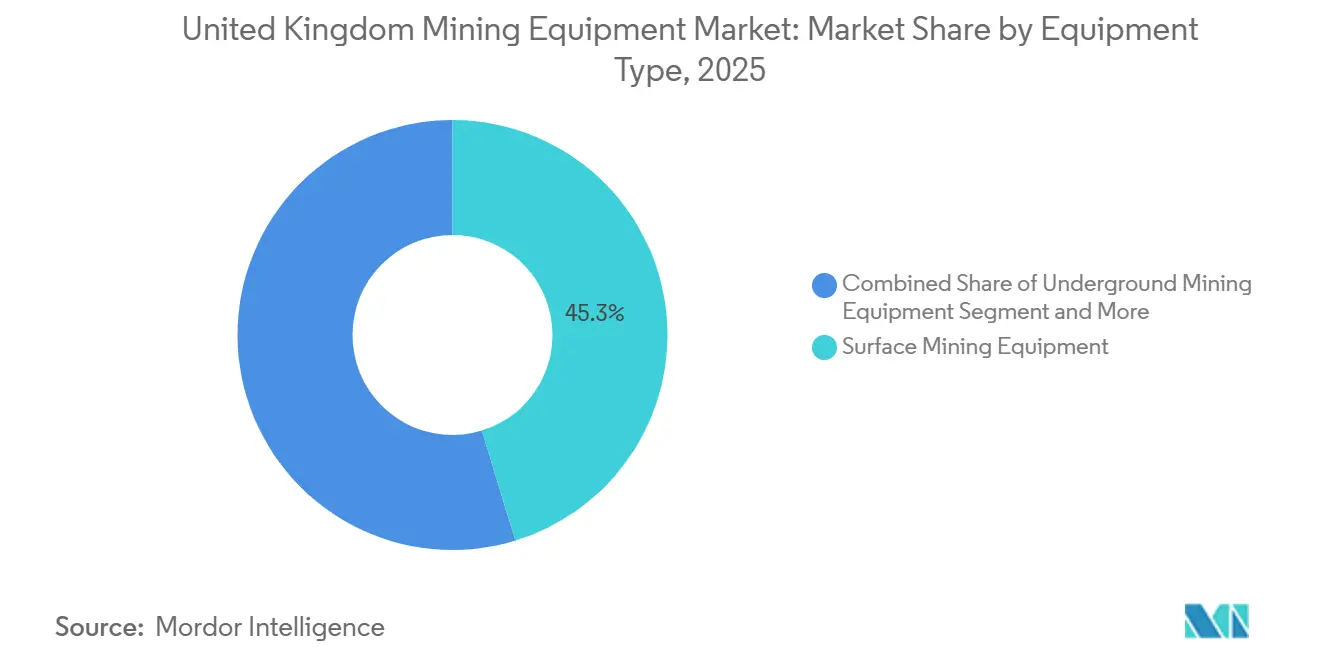
- Por tipo de equipamento, os equipamentos de mineração de superfície lideraram com 45,27% de participação na receita em 2025, enquanto as carregadeiras devem registrar o maior CAGR de 6,46% até 2031.
- Por nível de automação, as máquinas manuais responderam por 68,28% da participação no mercado de equipamentos de mineração do Reino Unido em 2025, enquanto os sistemas totalmente autônomos estão prontos para se expandir a um CAGR de 7,43% entre 2026 e 2031.
- Por trem de força, as unidades de combustão interna detinham 76,58% de participação na receita em 2025, e os veículos elétricos a bateria devem crescer a um CAGR de 7,78% ao longo do período de previsão.
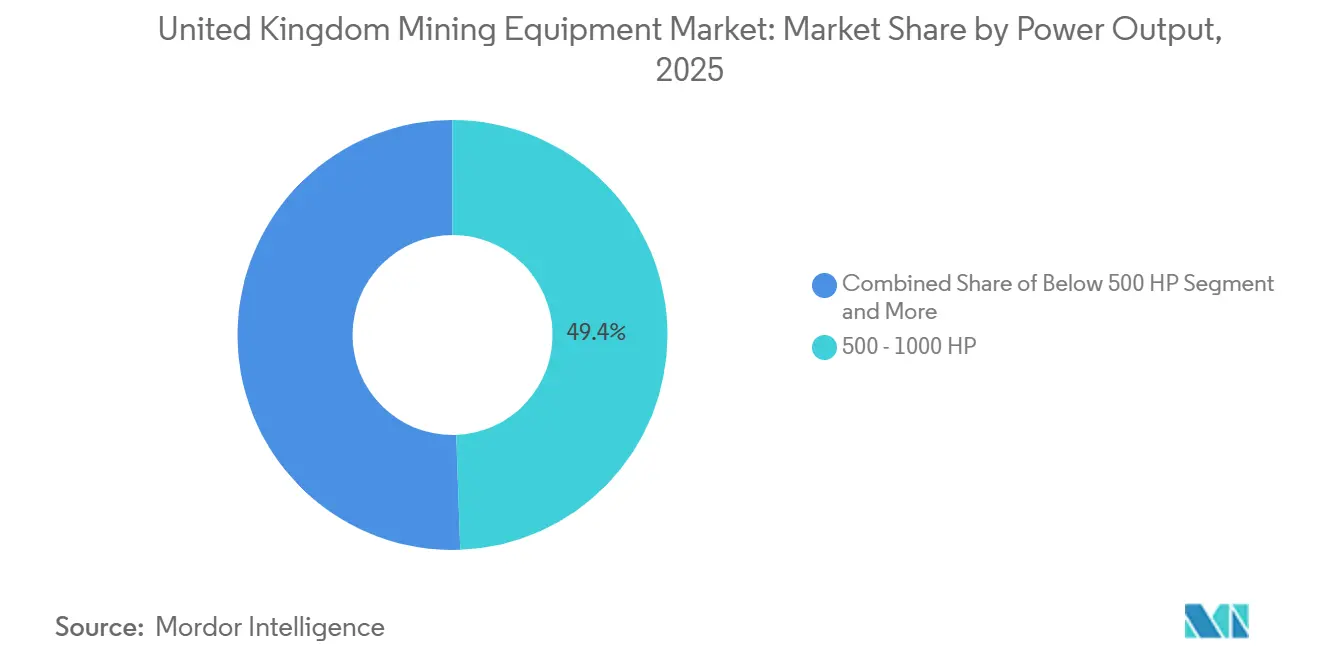
- Por potência, a classe de 500-1.000 HP capturou 49,42% da participação no mercado de equipamentos de mineração do Reino Unido em 2025, mas os equipamentos com potência acima de 1.000 HP devem registrar o CAGR mais rápido de 6,37% até 2031.
- Por aplicação, a mineração de metais respondeu por 46,75% do mercado de equipamentos de mineração do Reino Unido em 2025, enquanto a demanda por equipamentos de mineração de minerais deve crescer a um CAGR de 6,43% até 2031.
- Por geografia, a Inglaterra dominou o mercado de equipamentos de mineração do Reino Unido com uma participação de 68,74% em 2025, enquanto a Escócia registrou o maior CAGR de 6,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Metais Críticos para Baterias | +1.2% | Inglaterra, Escócia, País de Gales | Médio prazo (2 a 4 anos) |
| Incentivos do Reino Unido para Minerais Críticos | +0.8% | Nacional, com ganhos iniciais na Cornualha e Yorkshire | Longo prazo (≥ 4 anos) |
| Modernização de Frotas para o Estágio V | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção de Transporte Autônomo | +0.5% | Inglaterra, Escócia | Médio prazo (2 a 4 anos) |
| Reaproveitamento de Minas Legadas | +0.4% | Norte da Inglaterra, País de Gales, Escócia | Longo prazo (≥ 4 anos) |
| Aumento da Demanda por Agregados para HS2 e Energia Eólica Offshore | +0.3% | Inglaterra | Curto prazo (≤ 2 anos |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Metais Críticos para Baterias
O objetivo nacional de aumentar significativamente a produção de lítio revitalizou projetos de poços profundos e geotérmicos que antes eram considerados antieconômicos. O financiamento recente da Cornish Lithium e a alocação da South Crofty estão impulsionando investimentos em sondas de perfuração de alta especificação, bombas submersíveis e processadores de minerais. O planejado reinício do Hemerdon pela Tungsten West, apoiado por preços favoráveis de APT, exigirá carregadeiras de serviço pesado e caminhões de grande capacidade para lidar com volumes substanciais de recursos, aumentando a demanda por britadores com proteção contra desgaste. Os projetos de equipamentos estão evoluindo: os circuitos de salmoura de lítio agora exigem bombas resistentes à corrosão, enquanto a alta dureza do tungstênio exige sistemas de britagem mais intensivos em energia. Além disso, a falta de capacidade de refino doméstico, que levou a exportações significativas de sucata de cobre, apresenta oportunidades de crescimento em linhas de fundição e eletrodeposição se políticas de apoio forem introduzidas [2]"Áreas Prospectivas de Matérias-Primas Críticas,", Serviço Geológico Britânico, bgs.ac.uk.
Incentivos Governamentais sob a Estratégia de Minerais Críticos do Reino Unido
Com um significativo conjunto de subsídios e capital equivalente do Fundo Nacional de Riqueza, os prazos de exploração até o desenvolvimento estão diminuindo. A Tamar Minerals e a Northern Lithium intensificaram suas campanhas de perfuração, acelerando a aquisição de sondas de núcleo de diamante e sensores geofísicos. A Anglo American e a Mitsubishi estão comprometendo investimentos substanciais na mina de polialita Woodsmith, garantindo demanda constante por pás de construção e máquinas de aprofundamento de poços mesmo antes da extração do primeiro minério. Os Fabricantes de Equipamentos Originais (OEMs) estão instalando depósitos locais de peças; por exemplo, a Sandvik expandiu sua parceria com a Retec, reduzindo significativamente os prazos de entrega de componentes críticos. No entanto, apesar desse progresso, a aprovação de licenciamento continua sendo um gargalo. A Forest Wood Quarry obteve autorização somente após extensos estudos, destacando os desafios que ainda podem atrasar as entregas de equipamentos.
Substituição de Frota para Atender às Rigorosas Normas de Emissão da Fase V
Os operadores do Reino Unido estão sendo obrigados a aposentar ou modernizar equipamentos mais antigos devido aos limites de emissão do Estágio V, que estabelecem padrões rigorosos para material particulado e emissões de NOx. Um aumento nas compras é evidente, com a Lomond Plant realizando um pedido significativo de JCBs e o Fox Group adquirindo uma frota de britadores Sandvik em conformidade com o Estágio V. No entanto, a pressão financeira é palpável: os kits de modernização, que custam uma porcentagem substancial do valor residual de um equipamento, estão apertando as margens de lucro de pedreiras menores e empurrando o mercado em direção à consolidação. Em um movimento estratégico, muitos compradores estão ignorando as atualizações tradicionais e optando por modelos híbridos ou totalmente elétricos. Escolhas notáveis incluem o EC230 Electric da Volvo e o PC210LCE-11 da Komatsu, que não apenas contornam futuros desafios de conformidade, mas também prometem economias significativas de combustível[3]"Dados de Desempenho do EC230 Electric,", Volvo Construction Equipment, volvoce.com.
Adoção Crescente de Sistemas de Transporte Autônomo
A escassez de mão de obra e a busca por produção contínua estão acelerando a transição de caminhões autônomos de programas piloto para uso comercial inicial. Durante os testes em Devon, o Bell B40E da Sibelco, equipado com o software Xtonomy, alcançou uma redução significativa no custo por tonelada. O consórcio formado por Develon, Gravis e Holcim está planejando implementar escavação automatizada adaptada a pedreiras. Eles antecipam um retorno rápido sobre o investimento para poços de alto rendimento. Embora os investimentos de capital — incluindo redes 5G privadas, LiDAR e servidores de borda — possam ser substanciais, a introdução de pacotes de modernização modulares está tornando a adoção mais acessível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento e Escrutínio de ESG | -0.7% | Nacional, particularmente em áreas cênicas da Cornualha e do Distrito dos Lagos | Longo prazo (≥ 4 anos) |
| Volatilidade de Commodities | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Automação | -0.4% | Inglaterra, Escócia | Médio prazo (2 a 4 anos) |
| Lacuna de Confiança Pós-Brexit | -0.3% | Nacional, com maior impacto no Norte da Inglaterra e País de Gales | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Ambiental Rigoroso e Escrutínio ESG
As solicitações à Agência Ambiental agora exigem estudos ecológicos, de ruído e de tráfego abrangentes. Esses requisitos podem prolongar significativamente o processo de solicitação e gerar taxas substanciais de consultoria por local. Além disso, as cobranças da Autoridade de Remediação de Minas aumentam ainda mais os custos. Os credores institucionais exigem planos detalhados antes de liberar fundos que abordem emissões e biodiversidade. Além disso, o acúmulo de pessoal nos órgãos reguladores atrasa as aprovações, mesmo para propostas que atendem a todos os padrões de conformidade. Esse atraso comprime o prazo para os fornecedores transportarem maquinário, especialmente antes que as condições climáticas restrinjam as operações no local.
Volatilidade dos Preços de Commodities Restringindo os Ciclos de CAPEX
Os preços de APT flutuaram dentro de uma faixa específica, enquanto os preços do carbonato de lítio também sofreram variação significativa. Essa volatilidade de preços estende os períodos de retorno, levando os operadores a escalonar suas compras de equipamentos ou a negociar condições de pagamento vinculadas à produção com os OEMs. Isso, por sua vez, tem um efeito de resfriamento sobre as vendas anuais de unidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Mineração de Superfície Domina a Demanda de Infraestrutura
As unidades de superfície responderam por 45,27% da participação no mercado de equipamentos de mineração do Reino Unido em 2025. A produção nacional de agregados reflete níveis significativos de produção. Britadores e peneiras móveis estão substituindo cada vez mais as instalações estáticas. Essa tendência é particularmente notável em grandes canteiros de obras de infraestrutura, onde plantas relocáveis ajudam a reduzir as viagens de transporte. O maquinário subterrâneo permanece um segmento de nicho, mas valioso, especialmente em conexão com poços de lítio e estanho em Cornwall. Perfuratrizes e rompedores estão experimentando ciclos de substituição mais curtos, pois os proprietários priorizam melhorias de eficiência de combustível exigidas para conformidade com os padrões ambientais.
As carregadeiras devem crescer a um CAGR de 6,46%, acelerando o crescimento geral do mercado de equipamentos de mineração do Reino Unido. A recente renovação de frota da Lomond Plant, com múltiplas unidades JCB, ressalta a escala do setor. Em pedreiras, carregadeiras de alta potência são a norma, enquanto poços de metais, como o Hemerdon, estão agora recebendo carregadeiras ainda mais potentes. Recursos como monitoramento de carga útil, sistemas de pressão de pneus e kits de autonomia instalados de fábrica estão se tornando padrão, contribuindo para preços médios de venda mais elevados.


Por Nível de Automação: Operações Manuais Enfrentam Pressão de Transformação
As unidades manuais mantiveram 68,28% de participação de mercado em 2025, mas as máquinas totalmente autônomas registrarão o CAGR mais rápido de 7,43%, melhorando a trajetória geral do mercado de equipamentos de mineração do Reino Unido. Na Sibelco, a demonstração do Bell B40E reduziu significativamente os custos de transporte, estabelecendo um referencial para outras pedreiras em Devon e Yorkshire. Para pedreiras de médio porte sem orçamento para autonomia total, atualizações semiautônomas como o Grade with Assist da Caterpillar servem como uma alternativa prática.
Embora os custos iniciais de conectividade e LiDAR representem desafios, os locais com alto rendimento frequentemente apresentam retornos rápidos sobre o investimento, tornando a adoção vantajosa. No entanto, a ausência de regulamentações autônomas específicas para o Reino Unido faz com que os operadores recorram à ISO 17757, dificultando uma adoção mais ampla até que as preocupações com responsabilidade sejam resolvidas.
Por Tipo de Trem de Força: Transição Elétrica Acelera Apesar da Dominância dos Motores de Combustão Interna
Os motores de combustão interna forneceram 76,58% da receita de 2025, mas as frotas elétricas a bateria estão em uma trajetória de CAGR de 7,78% até 2031, auxiliadas pelo projeto de craqueamento de amônia da Komatsu com a AFC Energy. Em pedreiras urbanas, o EC230 Electric da Volvo demonstra custos de energia significativamente menores por hora de operação. Enquanto isso, híbridos como o Tesab 700ie utilizam energia de frenagem, evitando investimentos substanciais em infraestrutura de carregamento, tornando-os uma opção preferida em áreas onde as atualizações da rede elétrica são caras.
Com os requisitos de conformidade incentivando os proprietários a adotar soluções de energia mais limpa, a adição de filtros de partículas para modernização, que podem aumentar o valor residual, está influenciando a mudança para equipamentos mais novos do Estágio V ou elétricos. O Imposto sobre Agregados da Escócia está impulsionando ainda mais a demanda por maquinário eficiente em combustível. Mesmo uma modesta melhoria de eficiência em uma grande escavadeira pode resultar em economias anuais consideráveis.
Por Potência: 500-1.000 HP Domina Enquanto Acima de 1.000 HP Lidera o Crescimento
A faixa de 500-1.000 HP garantiu 49,42% da participação no mercado de equipamentos de mineração do Reino Unido em 2025. Carregadeiras e escavadeiras de médio porte com tempos de ciclo moderados e capacidades de caçamba equilibram produtividade e economia de combustível, tornando-as ideais para pedreiras de agregados. Essa demanda permanece robusta, pois essas máquinas podem lidar com remoção de estéril, extração seletiva e gerenciamento de pilhas de estoque, tudo com uma única frota. Essa versatilidade elimina o tempo ocioso que classes menores enfrentam quando combinadas a tarefas específicas. Além disso, os operadores apreciam a compatibilidade dessas máquinas com motores do Estágio V instalados de fábrica, evitando um custo elevado de modernização em escavadeiras.
Os equipamentos com potência acima de 1.000 HP devem se expandir a um CAGR de 6,37% até 2031, superando o tamanho geral do mercado de equipamentos de mineração do Reino Unido à medida que poços de metais como o Hemerdon reiniciam e implantam caminhões de 100 t e carregadeiras de 15 m³. Os ativos de alta potência simplificaram suas frotas substituindo unidades menores por uma única máquina maior. Essa mudança reduz o número de operadores e simplifica a manutenção, embora venha acompanhada de um aumento significativo de preço. Os OEMs estão aprimorando essas máquinas principais com recursos como monitoramento de carga útil, sistemas de pressão de pneus e kits de direção por fio prontos para autonomia. Embora essas atualizações elevem o preço médio de venda, também prometem uma redução notável no custo por tonelada. Os modelos menores continuam a desempenhar um papel crucial na reciclagem urbana e em extrações em espaços reduzidos. No entanto, suas vendas estão desacelerando devido à abundância de miniescavadeiras e carregadeiras compactas no mercado de aluguel. Além disso, as políticas tributárias estão incentivando os compradores a optar por motores de alta eficiência, pois mesmo uma modesta redução no consumo de combustível pode levar a economias anuais substanciais.
Por Aplicação: Minerais Críticos Impulsionam o Crescimento da Mineração de Metais
A mineração de metais respondeu por 46,75% do mercado de equipamentos de mineração do Reino Unido em 2025, ancorada por projetos de tungstênio, lítio e estanho avaliados em mais de 1 bilhão de GBP combinados. A especificação de carregadeiras de alta potência, bombas resistentes à corrosão e perfuratrizes de núcleo nesses projetos impulsiona um alto conteúdo de valor por máquina.
A demanda por equipamentos de mineração de minerais cresce a um CAGR de 6,43% impulsionada pelo HS2, energia eólica offshore e expansão de agregados reciclados. As vendas de britadores móveis devem aumentar significativamente, impulsionadas pelo estabelecimento de uma nova planta de reciclagem Forest Wood projetada para processar uma quantidade substancial de resíduos. Em todo o país, a reciclagem de agregados responde por uma parcela significativa do fornecimento total, exigindo equipamentos extensivos devido às complexidades do manuseio de contaminação.
Análise Geográfica
A Inglaterra continua a dominar o mercado de equipamentos de mineração do Reino Unido, com uma participação de 68,74% em 2025. A infraestrutura em grande escala sustenta uma alta demanda por equipamentos de superfície de grande volume, como o programa de agregados de 10 milhões de toneladas do HS2 e os lançamentos de fundações para energia eólica offshore no âmbito do plano Clean Power 2030. As Midlands, Yorkshire e Cornwall formam um triângulo de atividade onde os ciclos de substituição se sobrepõem à exploração de nicho de lítio, gerando pedidos paralelos para britadores pesados e mineradores de veios estreitos. A proximidade da cadeia de suprimentos ao Porto de Felixstowe e outros centros logísticos simplifica a importação, reforma e distribuição de peças sobressalentes de equipamentos, reduzindo o tempo de inatividade.
A Escócia detém o crescimento projetado mais rápido a um CAGR de 6,54%, à medida que a exploração de minerais críticos e os esquemas geotérmicos de água de mina avançam de projetos piloto para escala comercial. A Autoridade do Carvão calcula que um único sistema de calor de água de mina de 6 MW pode compensar CO₂, atraindo financiamento municipal e licitações de equipamentos para bombas submersíveis, trocadores de calor e instrumentação de monitoramento. O terreno acidentado, o clima mais severo e as localizações remotas impulsionam especificações mais elevadas de confiabilidade em partidas a frio e telemetria, favorecendo os OEMs com comprovada experiência de campo nórdica ou canadense.
O País de Gales aproveita seu patrimônio industrial de mineração para reaproveitar poços para projetos de terras raras e geotérmicos. As autoridades de licenciamento exigem cada vez mais equipamentos sem emissões no escapamento para uso subterrâneo, impulsionando a demanda por carregadeiras elétricas a bateria. Os agrupamentos de pedreiras da Irlanda do Norte abastecem a infraestrutura doméstica e irlandesa, sustentando um ritmo constante de substituição de caminhões basculantes articulados e peneiras móveis. Em conjunto, essas tendências ilustram a heterogeneidade geográfica que sustenta as futuras alocações do mercado de equipamentos de mineração do Reino Unido.
Cenário Competitivo
O cenário competitivo é moderadamente concentrado: cinco fabricantes globais de equipamentos originais comandam a maior parte, mas enfrentam rivalidade de nicho de desafiantes domésticos e asiáticos. Caterpillar, Komatsu e Sandvik mantêm portfólios amplos, revendedores estabelecidos e divisões de financiamento, garantindo acordos-quadro com mineradoras de primeiro nível. Sandvik e Epiroc capitalizam em ofertas elétricas a bateria para implantações subterrâneas, cada uma anunciando pedidos recordes de vários milhões de dólares até 2025, que ilustram a aceleração da renovação da frota em direção à eletrificação.
A JCB amplifica a relevância local por meio de seu programa de protótipo de motor de hidrogênio, que se alinha com os subsídios da estratégia de hidrogênio do governo e aumenta a boa vontade política. A robusta rede de aluguel e serviços da empresa encurta os prazos de entrega para equipamentos de potência média, embotando a concorrência de preços de entrantes asiáticos de baixo custo. A SANY e a XCMG, por sua vez, expandem sua presença europeia por meio de joint ventures com mineradoras globais, aproveitando termos de arrendamento atrativos para penetrar em frotas sensíveis ao preço.
Fornecedores de sensores e software como Luminar e Ouster surfam na onda da automação, incorporando pacotes de lidar nos ecossistemas dos fabricantes de equipamentos originais e obtendo receita recorrente de assinaturas de análise. Essas parcerias ressaltam uma mudança de ofertas exclusivamente de hardware para modelos de serviço de ciclo de vida que agrupam autonomia, eletrificação e manutenção preditiva. No horizonte, a vantagem competitiva dependerá de reduções demonstráveis de emissões, ganhos de produtividade orientados por dados e a capacidade de personalizar para os diversos ambientes operacionais que tipificam o mercado de equipamentos de mineração do Reino Unido.
Líderes do Setor de Equipamentos de Mineração do Reino Unido
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2025: A Retec Equipment e a Sandvik expandiram sua colaboração para incluir serviços de pós-venda, com o objetivo de aprimorar o suporte e as ofertas de serviços no Reino Unido e na Irlanda. Espera-se que essa extensão da parceria fortaleça sua presença no mercado e melhore a satisfação dos clientes nessas regiões.
- Julho de 2025: A Scot JCB entregou 130 máquinas em conformidade com o Estágio V para a Lomond Plant, marcando uma atualização significativa de frota em antecipação a regulamentações de emissão mais rigorosas. Esse pedido destaca a abordagem proativa da Lomond Plant para se alinhar com os próximos padrões ambientais, garantindo conformidade e eficiência operacional à medida que a aplicação das normas de emissão se torna mais rigorosa.


Escopo do Relatório do Mercado de Equipamentos de Mineração do Reino Unido
O relatório do mercado de equipamentos de mineração do Reino Unido é segmentado por tipo de equipamento (equipamentos de mineração de superfície, equipamentos de mineração subterrânea, equipamentos de processamento de minerais, perfuratrizes e rompedores, equipamentos de britagem, pulverização e peneiramento, carregadeiras e caminhões de mineração), nível de automação (equipamentos manuais, equipamentos semiautônomos e equipamentos totalmente autônomos), tipo de trem de força (veículos com motor de combustão interna, veículos elétricos a bateria e veículos híbridos), potência (abaixo de 500 hp, 500-1.000 hp e acima de 1.000 hp), aplicação (mineração de metais, mineração de minerais e mineração de carvão) e geografia (Inglaterra, Escócia, País de Gales e Irlanda do Norte). As previsões de mercado são fornecidas em termos de valor (USD).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento Mineral |
| Perfuratrizes e Rompedores |
| Equipamentos de Britagem, Pulverização e Peneiramento |
| Carregadeiras |
| Caminhões de Mineração |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Abaixo de 500 HP |
| 500 - 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Inglaterra |
| Escócia |
| País de Gales |
| Irlanda do Norte |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento Mineral | |
| Perfuratrizes e Rompedores | |
| Equipamentos de Britagem, Pulverização e Peneiramento | |
| Carregadeiras | |
| Caminhões de Mineração | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Abaixo de 500 HP |
| 500 - 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão | |
| Por Geografia | Inglaterra |
| Escócia | |
| País de Gales | |
| Irlanda do Norte |


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de equipamentos de mineração do Reino Unido até 2031?
1,11 bilhões de USD com base em um CAGR projetado de 3,78% entre 2026 e 2031.
Qual faixa de potência atualmente domina a demanda por equipamentos?
A classe de 500-1.000 HP lidera com 49,42% da participação no mercado de equipamentos de mineração do Reino Unido em 2025.
Com que rapidez se espera que as máquinas elétricas a bateria cresçam?
As variantes elétricas a bateria registram um CAGR de 7,78%, o mais rápido entre os trens de força.
Por que as regulamentações da Fase V são significativas para os compradores de equipamentos?
Elas exigem tecnologia de redução de partículas e NOx, desencadeando a substituição de frota no curto prazo e aumentando a demanda por máquinas em conformidade.
Como os fabricantes de equipamentos originais estão atendendo aos requisitos de zero emissão para aplicações de serviço pesado?
As abordagens incluem transporte elétrico a bateria, motores de combustão de hidrogênio e plataformas diesel compatíveis com HVO, apoiadas pelo alívio governamental nos custos de energia.
Página atualizada pela última vez em:



