
Tamanho e Participação do Mercado de Equipamentos de Mineração da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração da Alemanha por Mordor Intelligence
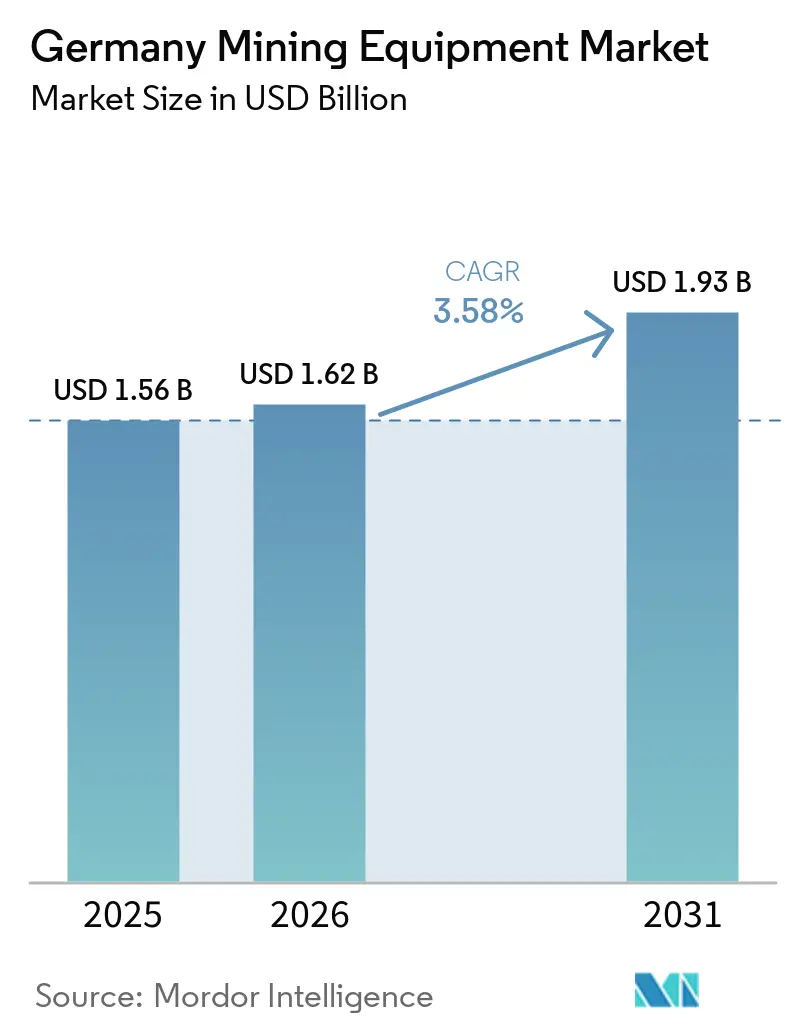
O tamanho do mercado de equipamentos de mineração da Alemanha foi avaliado em 1,56 bilhões de USD em 2025, e está projetado para crescer de 1,62 bilhões de USD em 2026 para 1,93 bilhões de USD até 2031, crescendo a um CAGR de 3,58% ao longo de 2026-2031. O avanço de projetos de minerais críticos, a contínua atividade de eliminação progressiva do carvão e os incentivos federais para maquinário de emissão zero impulsionam o crescimento, ao mesmo tempo que moderam a intensidade de capital global. A automação resolve uma crescente lacuna de mão de obra qualificada, e a eletrificação está alinhada com as normas EU Stage V que restringem as emissões de diesel. A implementação de gêmeos digitais encurta os ciclos de manutenção e permite o controle de frotas em múltiplos locais, reformulando as prioridades de aquisição em direção a ecossistemas centrados em software. Equipamentos de médio porte dominam em valor, mas equipamentos de alta potência estão ganhando relevância para armazenamento de hidrogênio em cavernas de sal e reutilização de poços geotérmicos, criando espaço para fornecedores alemães especializados complementarem os OEMs globais.
Principais Conclusões do Relatório
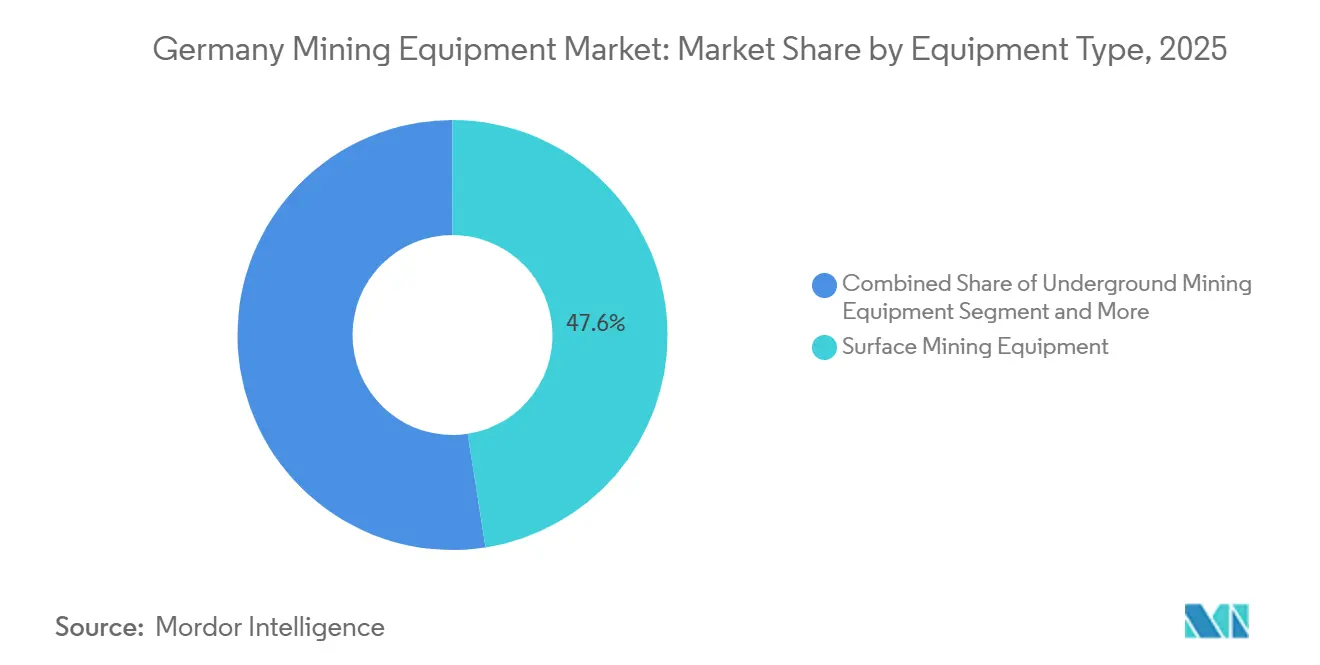
- Por tipo de equipamento, os equipamentos de mineração de superfície representaram 47,55% da participação do mercado de equipamentos de mineração da Alemanha em 2025, enquanto os equipamentos subterrâneos estão projetados para expandir a um CAGR de 5,35% até 2031.
- Por nível de automação, as máquinas manuais comandaram 65,33% da participação do mercado de equipamentos de mineração da Alemanha em 2025, mas as unidades totalmente autônomas estão previstas para crescer mais rapidamente, a um CAGR de 18,89% até 2031.
- Por tipo de trem de força, os trens de força de combustão interna representaram 86,24% do mercado de equipamentos de mineração da Alemanha em 2025. No entanto, os equipamentos elétricos a bateria estão projetados para registrar o maior crescimento, a um CAGR de 7,26% durante o mesmo período.
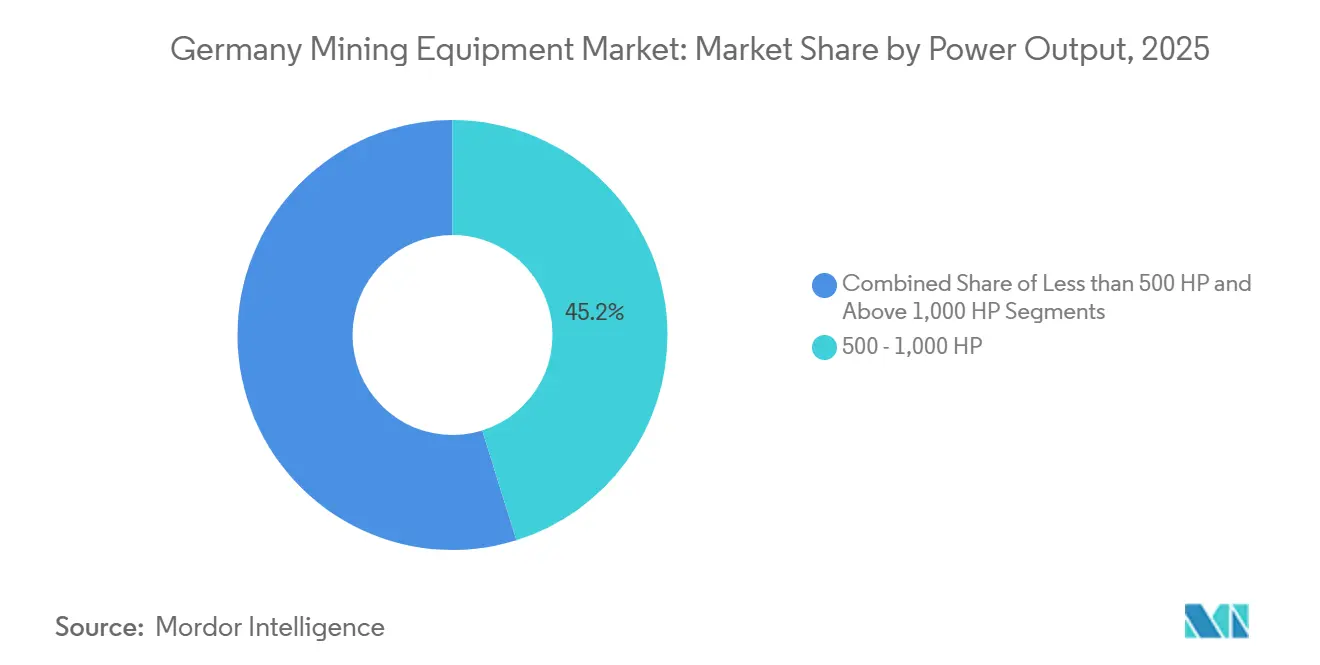
- Por potência, a classe de 500 a 1.000 HP deteve 45,18% do mercado de equipamentos de mineração da Alemanha em 2025, enquanto os equipamentos acima de 1.000 HP devem registrar a expansão mais rápida, a um CAGR de 4,43% até 2031.
- Por aplicação, a mineração de metais representou 54,35% do mercado de equipamentos de mineração da Alemanha em 2025, mas a mineração de minerais crescerá a um CAGR de 4,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração da Alemanha
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | ( ~ ) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Minerais Críticos | +1.2% | Saxônia, Baden-Württemberg, Saxônia-Anhalt | Médio prazo (2 a 4 anos) |
| Automação e Digitalização | +0.9% | Renânia do Norte-Vestfália, Saxônia, Brandemburgo | Curto prazo (≤ 2 anos) |
| Incentivos Federais de P&D | +0.7% | Baden-Württemberg, Baviera, Baixa Saxônia | Médio prazo (2 a 4 anos) |
| Projetos Subterrâneos de Sal e Potássio | +0.5% | Baixa Saxônia, Renânia do Norte-Vestfália, Brandemburgo | Longo prazo (≥ 4 anos) |
| Modernização de Minas de Linhito e Carvão | +0.4% | Brandemburgo, Saxônia-Anhalt, Renânia do Norte-Vestfália | Curto prazo (≤ 2 anos) |
| Reaproveitamento de Poços Geotérmicos | +0.3% | Renânia do Norte-Vestfália, Baviera, Baden-Württemberg | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Minerais Críticos para a Cadeia de Fornecimento de Baterias da UE
Dados geológicos federais colocam os recursos de lítio da Alemanha entre os dez maiores do mundo, sustentando as ambições domésticas de cumprir as metas de abastecimento da UE. O financiamento público assegurado em 2026 demonstra a confiança dos investidores em empreendimentos integrados de geotermia e lítio que priorizam processos de extração de zero carbono. Os fluxogramas favorecem britadores modulares, células de flotação e correias transportadoras que já estão em conformidade com os limites Stage V. Projetos transfronteiriços na Saxônia-Boêmia promovem infraestrutura compartilhada e estimulam a demanda por equipamentos de processamento móvel. Plantas-piloto que adotam bombas de extração direta de lítio e conjuntos de trocadores de calor também reformulam os requisitos dos fornecedores em direção a materiais resistentes à corrosão.
Automação e Digitalização para Mitigar a Escassez de Mão de Obra Qualificada
Operadores de pedreiras citam a escassez de mão de obra como o principal risco de produtividade, acelerando os testes de caminhões de transporte autônomos e carregadeiras adaptadas. As implantações iniciais dependem de software de orquestração de frotas em 3D que evita bloqueios de tráfego em galerias estreitas, importante para as cavernas de potássio e sal da Alemanha. Programas de gêmeos digitais liderados por universidades relatam ganhos de tempo de atividade de dois dígitos, validando alertas de manutenção baseados em nuvem. A telemetria dos OEMs agora inclui análises preditivas, permitindo que um único supervisor monitore múltiplos locais a partir de um hub central. À medida que as diretrizes de segurança se tornam mais rigorosas, a prontidão para operação remota torna-se um pré-requisito de aquisição.
Incentivos Federais de P&D para Equipamentos de Mineração Elétricos a Bateria
Programas nacionais subsidiam o desenvolvimento de pacotes de baterias, interfaces de assistência por trolley e trens de força compatíveis com hidrogênio. Apresentações recentes de caminhões de transporte com baterias modulares provam que trocas em menos de 20 minutos são viáveis em ciclos de operação a céu aberto. Pilotos subterrâneos combinam linhas fixas de trolley com diesel a bordo para flexibilidade na última milha, reduzindo os níveis de partículas em espaços confinados. O financiamento também tem como alvo sistemas híbridos que reduzem os picos de combustível sem eletrificação total, ampliando a adoção entre pedreiras de médio porte. A convergência de autonomia e eletrificação reduz os custos do ciclo de vida e melhora a conformidade regulatória.
Expansão de Projetos Subterrâneos de Sal e Potássio para Armazenamento de Hidrogênio
O equilíbrio sazonal de energia impulsiona a atividade de construção de cavernas na Baixa Saxônia e na Renânia do Norte-Vestfália [1]A Alemanha explora cavernas subterrâneas como locais de armazenamento sazonal de calor,
Clean Energy Wire, cleanenergywire.org. Bombas de alta pressão, conjuntos automatizados de gestão de salmoura e sensores geomecânicos em tempo real diferem marcadamente dos equipamentos convencionais de potássio. Especialistas alemães em tunelamento adaptam máquinas de perfuração de grande diâmetro para afundar poços com tolerâncias de circularidade rigorosas, essenciais para a integridade do hidrogênio. Tecnologias de monitoramento contínuo detectam microfraturas antes que as vedações de gás falhem, criando um novo nicho de serviços para fornecedores de equipamentos. Esses projetos atraem atenção global como modelos para armazenamento subsuperficial em grande escala.
Análise de Impacto das Restrições*
| Fator Restritivo | ( ~ ) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras Mais Rígidas de Emissões e Ruído da UE | -0.5% | Todos os locais de mineração da Alemanha | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Commodities | -0.4% | Global, refletido em projetos alemães | Médio prazo (2-4 anos) |
| Influxo de Equipamentos Recondicionados do Leste Europeu | -0.3% | Alemanha | Curto prazo (≤ 2 anos) |
| Licenciamento Rigoroso e Oposição Local | -0.2% | Saxônia, Baviera, Renânia do Norte-Vestfália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Mais Rígidos de Emissões e Ruído da UE Elevando os Custos dos Equipamentos
As normas de motores Stage V e as diretrizes atualizadas de ruído ao ar livre obrigam os OEMs a integrar hardware de pós-tratamento e invólucros acústicos, elevando os preços de tabela[2]Descarbonizando a combustão: Tier 4, Stage V e além,
Cummins Inc., cummins.com. Pequenos operadores enfrentam dificuldades com kits de retrofit que frequentemente custam mais do que o valor residual da máquina, empurrando-os em direção a opções elétricas ou híbridas. O financiamento compensa parcialmente os prêmios, mas os obstáculos de capital persistem para pedreiras de propriedade familiar. Fornecedores que agrupam conformidade, financiamento e manutenção em um único contrato ganham vantagem competitiva. Os benefícios a longo prazo incluem menores despesas de ventilação e maior valor de revenda para frotas em conformidade.
Volatilidade dos Preços de Commodities Atrasando o CAPEX
Oscilações acentuadas nos preços de lítio, cobre e níquel nos últimos dois anos levaram os desenvolvedores de minas a adiar decisões finais de investimento. Os longos ciclos de licenciamento europeus ampliam a exposição a quedas de preços, elevando o custo efetivo de capital e reduzindo os orçamentos de equipamentos. Os desenvolvedores preferem planos de construção em etapas que alinhem o fluxo de caixa com os sinais de mercado, reduzindo os tamanhos dos pedidos de novas plataformas e carregadeiras. Projetos de plantas modulares que escalam com a demanda encontram favor em ambientes de preços incertos. Os fornecedores devem, portanto, equilibrar os riscos de estoque com a necessidade de entrega rápida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Equipamentos Subterrâneos Ganham Terreno com Hidrogênio e Lítio
Os equipamentos de superfície detiveram a maior participação, de 47,55%, no mercado de equipamentos de mineração da Alemanha em 2025, mas as unidades subterrâneas estão projetadas para registrar o CAGR mais rápido, de 5,35%, até 2031. A demanda subterrânea se beneficia do armazenamento de hidrogênio em cavernas de sal e da atividade de lítio em veios estreitos, ambos os quais requerem carregadeiras compactas, jumbos de perfuração e pacotes de ventilação. Os operadores preferem veículos utilitários modulares que podem alternar cassetes entre funções de serviço, escalonamento e transporte de rocha dentro de um único turno. Essa flexibilidade maximiza a utilização das máquinas em galerias estreitas e reduz os requisitos de tamanho da frota. Os OEMs incorporam sensores prontos para autonomia para que os clientes possam habilitar recursos sem motorista por meio de atualizações de software, em vez de adquirir novos equipamentos. Dadas as rígidas limitações de ruído, as carregadeiras elétricas a bateria encontram adoção antecipada no subsolo, onde a redução da ventilação compensa os maiores custos de aquisição.
Enquanto isso, os operadores de minas de superfície investem seletivamente em atualizações de frota que combinam caminhões de transporte a diesel com linhas de assistência por trolley para reduzir o consumo de combustível em subidas. Pedreiras de médio porte adotam monitoramento digital de carga útil que conecta pás, britadores e correias transportadoras, reduzindo os tempos ociosos. Contratos de serviço de ciclo de vida substituem vendas únicas de máquinas, garantindo o envolvimento do OEM ao longo dos ciclos de reconstrução. Empresas de engenharia alemãs especializadas em rolos de moagem de alta pressão e sistemas de britagem e transporte dentro da mina ganham tração à medida que os clientes buscam menores emissões e menor pegada ambiental.


Por Nível de Automação: Equipamentos Totalmente Autônomos Avançam Apesar da Alta Participação Manual
As máquinas manuais retiveram 65,33% da participação do mercado de equipamentos de mineração da Alemanha em 2025, mas os sistemas totalmente autônomos estão previstos para expandir a um CAGR de 18,89% até 2031. A autonomia aborda a escassez de mão de obra da Alemanha e as rigorosas expectativas de segurança. Kits de retrofit permitem que caminhões de transporte e carregadeiras existentes naveguem por rotas predefinidas usando lidar e percepção aprimorada por inteligência artificial. Os primeiros adotantes relatam melhor consistência no tempo de ciclo e redução do tempo de inatividade na troca de turnos — regulamentações como a ISO 17757 exigem redundâncias de segurança funcional, direcionando os compradores para fornecedores com longos registros operacionais.
Recursos semi-autônomos, prevenção de colisões e ciclos de escavação com assistência ao operador atuam como uma ponte para frotas conservadoras, ao mesmo tempo que proporcionam ganhos imediatos de produtividade sem uma reforma completa da infraestrutura. Hubs de teleoperação localizados fora do local criam novos perfis de trabalho que atraem trabalhadores orientados para a tecnologia, compensando parcialmente as desvantagens associadas a locais rurais. Os dados coletados por frotas autônomas alimentam algoritmos de manutenção preditiva, reduzindo as paragens não planejadas. Em resposta, os fornecedores de equipamentos agrupam licenças de software, painéis de análise e atualizações de cibersegurança em pacotes de serviços plurianuais que suavizam a visibilidade da receita.
Por Tipo de Trem de Força: Equipamentos Elétricos a Bateria Ganham Tração em Meio à Dominância do Diesel
Os motores de combustão interna representaram 86,24% da participação do mercado de equipamentos de mineração da Alemanha em 2025, mas as unidades elétricas a bateria registrarão o CAGR mais rápido, de 7,26%, até 2031. O diesel permanece entrincheirado devido às redes de abastecimento existentes e à alta densidade de energia. No entanto, os limites de emissões da UE e o aumento dos preços de carbono inclinam as equações de custo total de propriedade em favor de alternativas elétricas, particularmente em galerias subterrâneas, onde as economias de custo de ventilação são imediatas. Os primeiros caminhões de transporte elétricos apresentam baterias modulares que permitem trocas rápidas, mitigando a ansiedade de autonomia.
Os híbridos atendem a operações onde a conexão à rede é limitada, capturando energia de frenagem regenerativa e reduzindo os picos de combustível. Os fornecedores colaboram em padrões de carregamento de interface aberta para evitar a dependência de um único fornecedor, uma preocupação expressa pelos gestores de frotas que avaliam a compatibilidade a longo prazo. Os modelos de financiamento evoluem: contratos de energia como serviço agrupam arrendamentos de baterias, fornecimento de energia e infraestrutura de carregamento sob taxas por tonelada ou por hora. À medida que as químicas de baterias se deslocam para opções de maior teor de manganês e íon de sódio que reduzem o custo inicial, as curvas de adoção se tornam mais acentuadas. Enquanto isso, a melhoria da eficiência do inversor reduz as lacunas de desempenho entre as curvas de torque do diesel e os trens de força elétricos, ampliando os escopos de aplicação.
Por Potência: Faixa Intermediária Domina, Segmento de Alta Potência Acelera
A classe de 500 a 1.000 HP comandou a maior participação do mercado de equipamentos de mineração da Alemanha, com 45,18% em 2025, mas os equipamentos com potência acima de 1.000 HP estão definidos para crescer mais rapidamente, com um CAGR de 4,43% até 2031. As máquinas de faixa intermediária oferecem um ponto ideal entre carga útil e manobrabilidade para pedreiras e pequenas operações subterrâneas. No entanto, as plataformas de alta potência são vitais para perfuração geotérmica profunda, afundamento de poços de grande diâmetro e escavação de cavernas associada a projetos de hidrogênio. Os OEMs integram sistemas de resfriamento ativo e hidráulica de alta temperatura para suportar operação contínua em geologia exigente.
As variantes elétricas de grandes carregadeiras fornecem torque instantâneo que supera o das contrapartes a diesel, apesar da menor potência nominal, reformulando os critérios de aquisição em direção a toneladas movidas por quilowatt-hora, em vez de apenas potência de pico. As unidades compactas abaixo de 500 HP agora apresentam kits de autonomia plug-and-play e opções de bateria, permitindo que contratantes menores experimentem tecnologias avançadas sem incorrer em risco de capital significativo. As importações recondicionadas da Europa Oriental exercem pressão de preços sobre as novas vendas, levando os OEMs a enfatizar garantias de tempo de atividade, disponibilidade de peças e certificados de conformidade que os equipamentos usados não podem igualar.
Por Aplicação: Mineração de Metais Lidera, Mineração de Minerais Acelera
A mineração de metais deteve 54,35% da participação do mercado de equipamentos de mineração da Alemanha em 2025, enquanto a mineração de minerais está programada para expandir mais rapidamente, a um CAGR de 4,92% até 2031. O lítio, o cobre e os metais especiais sustentam as cadeias de suprimentos de baterias e eletrônicos da Alemanha, impulsionando a demanda sustentada por moinhos de britagem, células de flotação e sistemas de espessamento de concentrado. No entanto, as operações de minerais — potássio, sal e agregados — se beneficiam diretamente da transição energética por meio de cavernas de armazenamento de hidrogênio e preenchimento de infraestrutura. Os equipamentos adequados para salmouras corrosivas e partículas finas de sal diferem dos equipamentos de minas de metais, abrindo oportunidades para fornecedores de nicho.
O declínio do carvão desloca o foco para escavadeiras de recuperação e estações de tratamento de água, diversificando o mix de equipamentos. Os fundos de remediação apoiados pelo governo canalizam trabalho para contratantes especializados em maquinário de restauração de terras. A reutilização de poços geotérmicos borra ainda mais as linhas entre mineração e infraestrutura de energia, exigindo sondas de perfuração que tolerem altas temperaturas e lidem com litologias variáveis. Os fornecedores capazes de vender de forma cruzada em projetos de metais, minerais e energia garantem carteiras de pedidos resilientes.
Análise Geográfica
A demanda por equipamentos de mineração da Alemanha se concentra em regiões em transição de combustíveis fósseis para minerais críticos e armazenamento de energia limpa. A Saxônia lidera a exploração de lítio, com projetos próximos a ligações rodoviárias e ferroviárias existentes que facilitam a logística de equipamentos pesados. As galerias subterrâneas no Erzgebirge exigem carregadeiras de veios estreitos e veículos utilitários leves que mantenham a pressão do solo baixa na rocha hospedeira frágil. A colaboração transfronteiriça com locais tchecos harmoniza os padrões de segurança dos equipamentos e agiliza o licenciamento cruzado de peças sobressalentes.
A Renânia do Norte-Vestfália ilustra como as regiões com legado de carvão se voltam para o armazenamento de hidrogênio e a energia geotérmica. Os contratantes de expansão de cavernas adquirem bombas de alta pressão, tubulações resistentes à corrosão e sistemas de mapeamento sonar 3D, sinalizando uma mudança de equipamentos de remoção de sobrecarga para ferramentas de subsuperfície de precisão. As universidades de Aachen e Bochum fazem parceria com OEMs para testar sondas de perfuração equipadas com sensores capazes de fornecer feedback em tempo real sobre as propriedades da rocha, reduzindo as custosas trocas de brocas.
A Baixa Saxônia abriga grandes projetos de cavernas de sal, reforçando a demanda por máquinas de perfuração de grande diâmetro adaptadas de aplicações de túneis civis. A proximidade do estado com os parques eólicos do Mar do Norte apoia soluções de energia híbrida que combinam energias renováveis no local com caminhões de transporte elétricos a bateria. Brandemburgo e Saxônia-Anhalt lidam com o fechamento de minas de linhito; os pedidos de equipamentos se inclinam para escavadeiras de recuperação, estabilizadores de solo e unidades de remediação de água, em vez de pás de produção. Os canais de financiamento combinam cada vez mais fundos públicos de transição justa com capital privado, direcionando os gastos para frotas modernas de baixas emissões.
Cenário Competitivo
O mercado alemão de equipamentos de mineração permanece moderadamente concentrado; os cinco principais OEMs têm escala suficiente, ao mesmo tempo que deixam espaço para players locais ágeis. Os fornecedores europeus aproveitam sua proximidade e familiaridade com as regulamentações da UE para ganhar contratos que exigem personalização rápida. O pedido plurianual da Liebherr por caminhões de transporte de emissão zero demonstra como os pacotes de baterias modulares e as linhas de assistência por trolley atendem tanto às metas de descarbonização quanto às de produtividade. O marco da Komatsu de 1.000 caminhões autônomos comerciais sublinha a crescente importância dos ecossistemas de software em detrimento das características puramente de hardware.
Empresas de engenharia alemãs como a TAKRAF se especializam em modernizar antigas escavadeiras de roda de caçambas com acionamentos de frequência variável e monitoramento baseado em nuvem, estendendo a vida útil dos ativos enquanto incorporam serviços digitais. Startups de sensores e inteligência artificial se integram a frotas estabelecidas para desbloquear a autonomia em pedreiras de médio mercado, reduzindo as barreiras para operadores de propriedade familiar. O influxo de maquinário recondicionado da Europa Oriental intensifica a concorrência de preços nas categorias abaixo de 500 HP, mas os OEMs contra-atacam com prazo de garantia, telemetria e conformidade garantida com o Stage V.
As alianças de P&D entre fabricantes de equipamentos, concessionárias de energia e institutos de pesquisa fomentam a prototipagem rápida de sistemas de acionamento elétrico. Bancadas de teste conjuntas em antigas minas de linhito convertidas testam plataformas movidas a bateria em ciclos de operação do mundo real, alimentando os aprendizados de volta aos modelos de produção. A localização da cadeia de suprimentos ganha tração à medida que as tensões geopolíticas destacam os riscos de matérias-primas: o fornecimento de componentes se desloca para fundições europeias, e as equipes de software reforçam as medidas de cibersegurança nacionais.
Líderes do Setor de Equipamentos de Mineração da Alemanha
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Epiroc AB
Sandvik AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Komatsu lançou globalmente a escavadeira hidráulica PC9000-12, sinalizando sua prontidão para fornecer máquinas de classe ultra para projetos europeus de minerais críticos.
- Abril de 2026: A Alemanha aprovou um pacote de 85 milhões de EUR para apoiar a transformação de antigas zonas de mineração em centros de energia limpa e industriais.
- Dezembro de 2025: A Hitachi Construction Machinery estabeleceu o LANDCROS Development Center Europe GmbH para acelerar a P&D em escavadeiras movidas a bateria na Alemanha.


Escopo do Relatório do Mercado de Equipamentos de Mineração da Alemanha
O mercado alemão de equipamentos de mineração é segmentado por tipo de equipamento, nível de automação, tipo de trem de força, potência e aplicação. Por Tipo de Equipamento, o mercado é segmentado em Equipamentos de Mineração de Superfície, Equipamentos de Mineração Subterrânea, Equipamentos de Processamento de Minerais, Perfuratrizes e Rompedores, Equipamentos de Britagem, Pulverização e Peneiramento, e Carregadeiras e Escavadeiras. Por Nível de Automação, o mercado é segmentado em Equipamentos Manuais, Semi-Autônomos e Totalmente Autônomos. Por Tipo de Trem de Força, o mercado é segmentado em Motor de Combustão Interna (MCI), Veículo Elétrico a Bateria (VEB) e Veículo Híbrido. Por Potência, o mercado é segmentado em Menos de 500 HP, 500 a 1.000 HP e acima de 1.000 HP. Por Aplicação, o mercado é segmentado em Mineração de Metais, Mineração de Minerais e Mineração de Carvão. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento Mineral |
| Sondas e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Carregadeiras e Caminhões de Transporte |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Abaixo de 500 HP |
| 500 – 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento Mineral | |
| Sondas e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Carregadeiras e Caminhões de Transporte | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Abaixo de 500 HP |
| 500 – 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de mineração da Alemanha?
Está avaliado em 1,62 bilhões de USD em 2026 e está previsto para atingir 1,93 bilhões de USD até 2031.
Qual categoria de equipamento domina atualmente os gastos?
As máquinas de mineração de superfície detiveram 47,55% da participação do mercado de equipamentos de mineração da Alemanha em 2025, lideradas por carregadeiras e caminhões de transporte para operações de pedreira.
Qual tecnologia crescerá mais rapidamente até 2031?
Os equipamentos totalmente autônomos estão projetados para expandir a um CAGR de 18,89% até 2031, impulsionados pela escassez de mão de obra e pelas regulamentações de segurança.
Como está progredindo a eletrificação nas minas alemãs?
As unidades elétricas a bateria ainda ocupam uma base pequena, mas estão definidas para crescer a um CAGR de 7,26% à medida que as normas Stage V e os fundos federais de P&D encurtam os períodos de retorno.
Página atualizada pela última vez em:



