
Tamanho e Participação do Mercado de Equipamentos de Mineração da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 8.35 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.52 % |
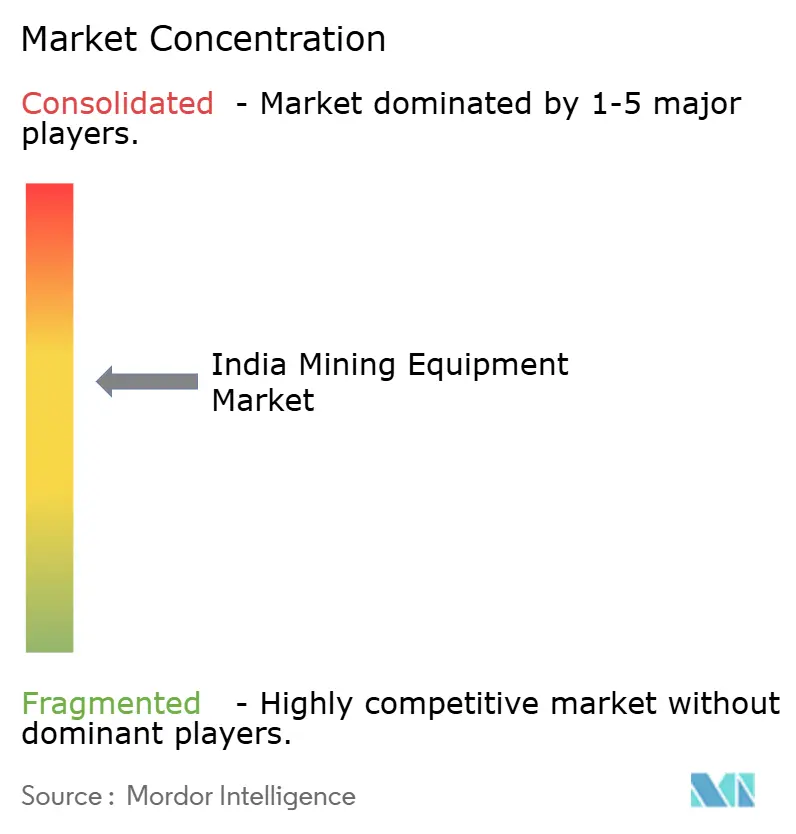
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração da Índia por Mordor Intelligence
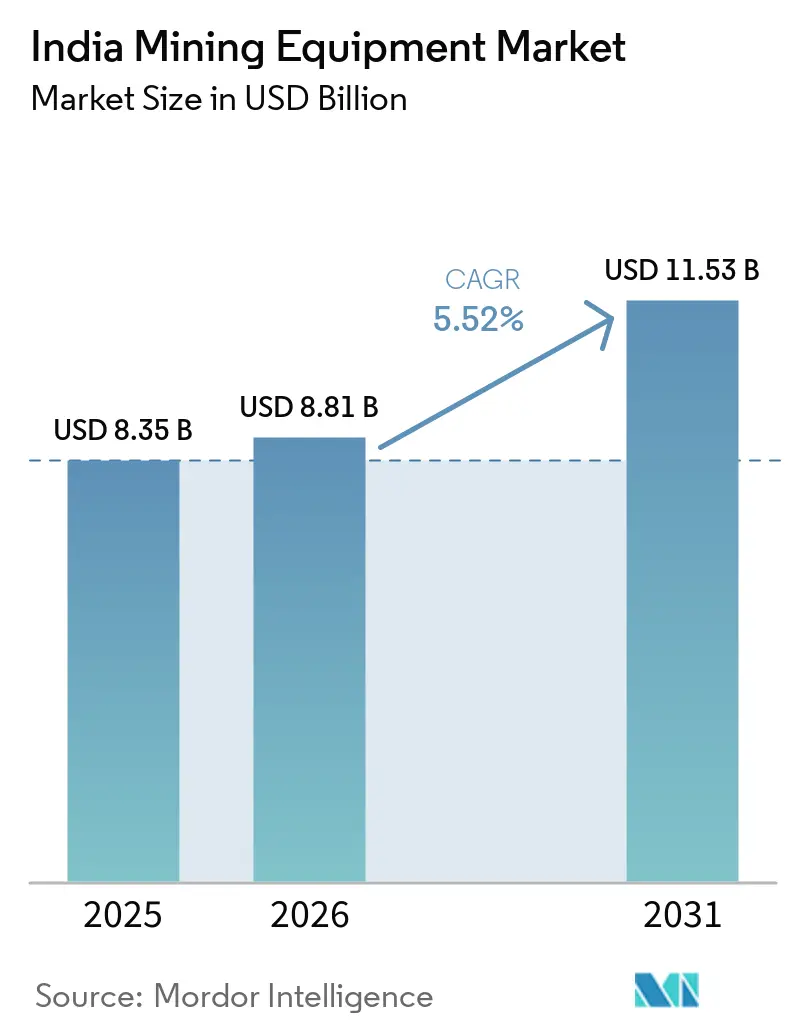
O tamanho do Mercado de Equipamentos de Mineração da Índia foi avaliado em 8,35 bilhões de USD em 2026, com expectativa de atingir 8,81 bilhões de USD em 2027 e 11,53 bilhões de USD até 2032, crescendo a um CAGR de 5,52% de 2027 a 2032. Programas de mecanização em grandes minas de carvão, leilões de minerais críticos conduzidos pelo ministério e políticas que favorecem frotas fabricadas domesticamente estão sustentando o crescimento constante do mercado. Regulamentações de segurança mais rígidas que exigem monitoramento em tempo real estão incentivando os compradores a adotar equipamentos prontos para automação com capacidades aprimoradas de monitoramento e controle operacional. Modelos de aluguel privado também estão melhorando o acesso a maquinário de mineração moderno, permitindo que mineradoras de médio porte utilizem equipamentos avançados sem despesas de capital inicial substanciais. Protótipos movidos a energia elétrica e hidrogênio indicam que o roteiro tecnológico do setor está gradualmente se deslocando em direção a soluções de mineração com menores emissões. No entanto, os equipamentos movidos a diesel continuam a representar a maioria dos pedidos, pois a infraestrutura de recarga e abastecimento de hidrogênio permanece limitada nas localidades de mineração. Incentivos vinculados à produção para equipamentos de mineração subterrânea, juntamente com o aumento dos gastos em infraestrutura, devem continuar a sustentar a demanda por equipamentos ao longo do período de previsão.
Principais Conclusões do Relatório
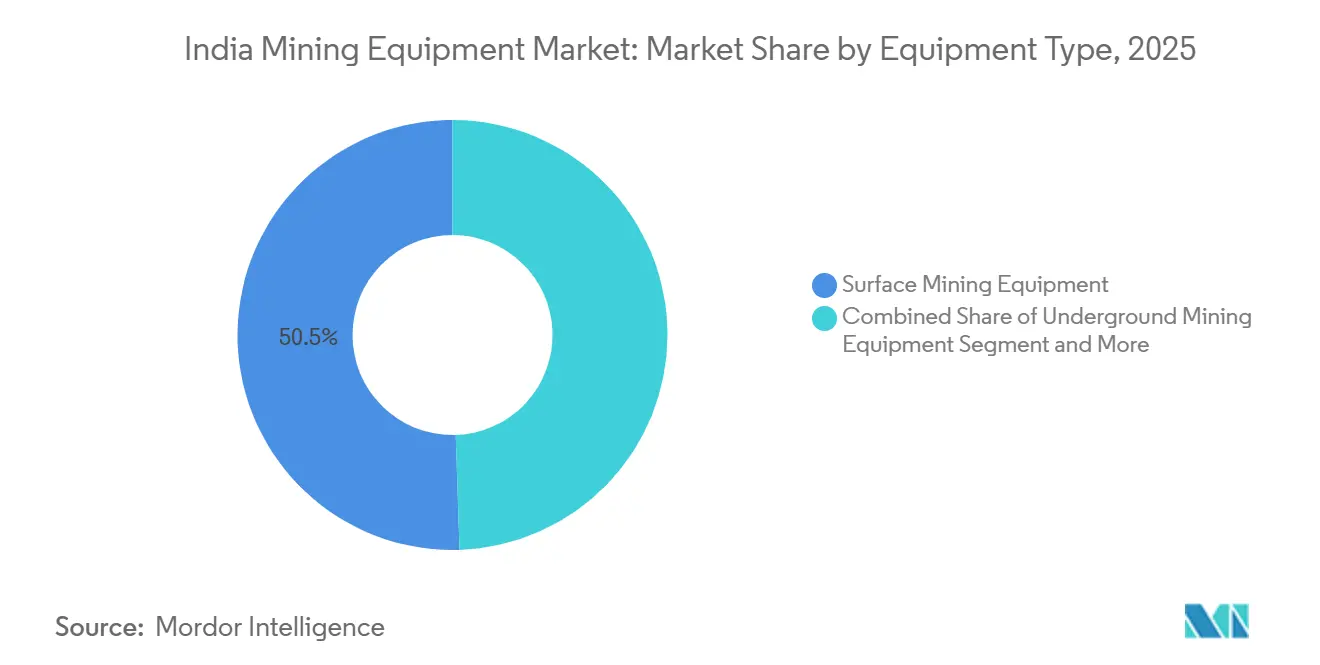
- Por tipo de equipamento, os equipamentos de mineração de superfície lideraram com 50,51% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, enquanto os equipamentos de mineração subterrânea devem crescer a um CAGR de 6,73% até 2032.
- Por nível de automação, os equipamentos manuais detinham uma participação de 73,66% do Mercado de Equipamentos de Mineração da Índia em 2026; os equipamentos totalmente autônomos devem se expandir a um CAGR de 7,99% até 2032.
- Por tipo de trem de força, os veículos com motor de combustão interna comandavam 94,79% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, enquanto os veículos elétricos a bateria devem crescer a um CAGR de 8,56% até 2032.
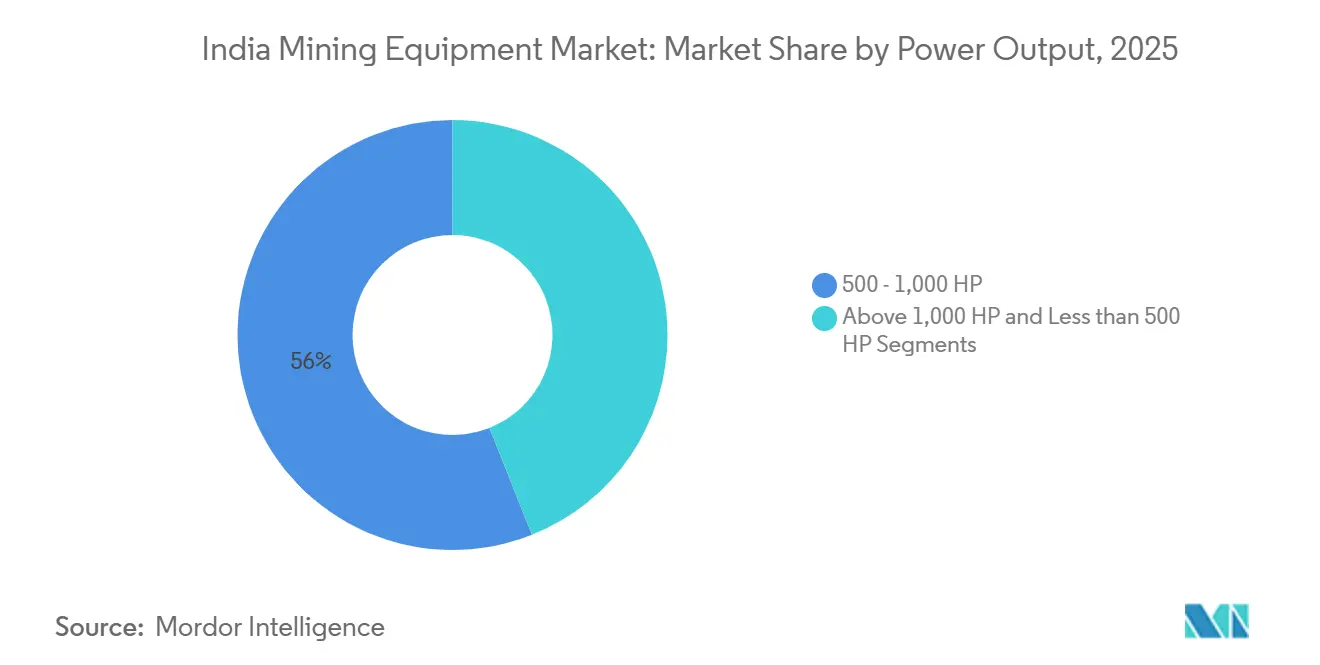
- Por potência, a faixa de 500 a 1.000 HP representou 56,02% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, enquanto as máquinas acima de 1.000 HP devem registrar um CAGR de 6,84% até 2032.
- Por aplicação, a mineração de metais capturou 47,13% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, e a mineração de minerais está pronta para crescer a um CAGR de 7,45% durante o período de previsão.
- Por região, o Leste da Índia representou 46,11% da participação do Mercado de Equipamentos de Mineração da Índia em 2026; o Sul da Índia está preparado para a recuperação regional mais rápida, a um CAGR de 7,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura Governamental | +1.2% | Nacional, Leste e Centro | Médio prazo (2-4 anos) |
| Mecanização e Expansão de Capacidade da Coal India | +0.9% | Núcleo Leste, transbordamento para o Centro | Curto prazo (≤ 2 anos) |
| Normas de Segurança Mais Rígidas | +0.7% | Nacional, adoção inicial no Leste e Oeste | Longo prazo (≥ 4 anos) |
| Boom de Exploração de Lítio e Cobre | +0.5% | Centro e Norte | Longo prazo (≥ 4 anos) |
| Impulso ao "Fabricado na Índia" | +0.4% | Nacional, polos Oeste e Sul | Médio prazo (2-4 anos) |
| Ascensão dos Modelos de Locação | +0.3% | Cidades de Nível 1 | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura Governamental Estimulando a Demanda por Minerais
A alocação recorde de infraestrutura da Índia (~134 bilhões de USD) para o exercício fiscal de 2026 eleva o consumo de aço e cimento, o que, por sua vez, aumenta a demanda por máquinas de movimentação de terra e processamento de alta capacidadeFinanciamento de Infraestrutura na Índia: Tendências, Instituições e Inovações, PIB, pib.gov.in">[1]. Projetos de rodovias, metrô e portos adicionam nova tonelagem para calcário e agregados, obrigando os mineradores a modernizar britadores e peneiras para acompanhar o ritmo. As metas nacionais de carvão coqueificável fomentam o interesse em equipamentos de parede longa que melhoram a recuperação em camadas mais profundas. Cada tonelada incremental de matéria-prima se traduz em horas adicionais de motor e ciclos de substituição mais curtos, criando um efeito multiplicador para o Mercado de Equipamentos de Mineração da Índia. As empresas de aluguel estão ampliando suas frotas em cinturões ricos em minerais para que operadores de médio porte possam implantar equipamentos modernos sem grandes desembolsos iniciais.
Roteiro de Mecanização e Expansão de Capacidade da Coal India
O pipeline de projetos de mineradores contínuos mecanizados da Coal India substitui os fluxos de trabalho de perfuração e detonação por corte integrado, transporte e carregamento em silos. O programa encurta o tempo de ciclo, melhora a segurança e ancora pedidos de longo prazo para carregadeiras, sistemas de correia e unidades de transporte automatizado. As subsidiárias que visam maiores índices de carregamento em silos estão padronizando os tamanhos dos caminhões e adotando softwares de despacho, uma mudança que está permeando os níveis da cadeia de fornecedores. Os fabricantes domésticos estão entrando em pacotes turnkey para capturar os crescentes incentivos de localização, enquanto as grandes empresas globais agrupam telemetria com hardware para garantir contratos de suporte por toda a vida útil. O roteiro, portanto, permanece um catalisador decisivo para o Mercado de Equipamentos de Mineração da Índia até o final da década de 2020.
Normas de Segurança Mais Rígidas Acelerando a Adoção da Automação
As regulamentações provisórias de Segurança Ocupacional, Saúde e Condições de Trabalho exigem monitoramento em tempo real de gás, poeira e proximidade em locais subterrâneos e a céu aberto Regulamentações Provisórias de Segurança Ocupacional, Saúde e Condições de Trabalho (Minas de Carvão), 2026, TaxGuru, taxguru. in">[2]. Máquinas sem sistemas de prevenção de colisões ou alertas de fadiga do operador correm o risco de paralisações, incentivando os compradores a especificar opções semi ou totalmente autônomas. Os prêmios de seguro já recompensam frotas equipadas com telemática que fornecem dados contínuos de segurança. Os primeiros adotantes relatam menos incidentes e ganhos mensuráveis de produtividade, validando o argumento de negócio para a automação. Com o tempo, a pressão de conformidade converte até mesmo as unidades operadas manualmente em plataformas ricas em sensores, estreitando o ciclo de retroalimentação entre regulamentação e design de equipamentos.
Boom de Exploração de Lítio e Cobre Exigindo Equipamentos Especializados
Os leilões de minerais críticos que cobrem lotes de lítio, cobre e terras raras estimulam pedidos de sondas rotativas de diamante, unidades portáteis de fluorescência de raios X e circuitos piloto de beneficiamento. Os pegmatitos de lítio necessitam de britagem seletiva, separação em meio denso e equipamentos especializados de flotação, não encontrados nas frotas legadas de minério de ferro. As perspectivas de cobre demandam perfuração mais profunda e ferramentas de perfilagem de furo, e selecionam fornecedores com experiência em rocha dura. As empresas de exploração frequentemente preferem arranjos de locação ou arrendamento, criando um fluxo de demanda paralelo para sondas de alta mobilidade. À medida que as descobertas avançam para plantas piloto e as linhas especializadas de britagem e separação ganham escala, o mercado de equipamentos de mineração da Índia está pronto para crescer no longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Obstáculos de Financiamento | -0.8% | Nacional, agudo para PMEs | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com ESG | -0.6% | Nacional, rigoroso no Oeste e Sul | Médio prazo (2-4 anos) |
| Déficit de Operadores Qualificados | -0.4% | Nacional, grave no Leste e Centro | Longo prazo (≥ 4 anos) |
| Conectividade Irregular nos Locais de Mineração | -0.3% | Cinturões remotos do Leste e Centro | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial e Obstáculos de Financiamento
Um único caminhão de transporte de classe ultra ou minerador contínuo tem um preço de vários milhões de dólares, e os credores agora oferecem índices de financiamento mais baixos em relação ao valor, o que eleva os requisitos de capital próprio. Os arrendatários menores frequentemente adiam a mecanização ou optam por máquinas usadas com maior tempo de inatividade, retardando os ganhos de eficiência. O aluguel de equipamentos compensa parte do ônus, mas fornecedores fragmentados e a logística interestadual dificultam a penetração. A lacuna de financiamento, portanto, desacelera a modernização da frota entre as empresas de médio porte, especialmente para unidades subterrâneas que têm preços mais elevados e períodos de retorno mais longos.
Custos de Conformidade com Emissões e ESG Mais Rígidos
As normas BS-IV da Índia para motores fora de estrada exigem hardware adicional de filtragem e catalítico, elevando assim os preços unitários e os custos operacionais PADRÕES DE EMISSÃO PARA VEÍCULOS FORA DE ESTRADA BHARAT STAGE IV E V DA ÍNDIA, CONSELHO INTERNACIONAL SOBRE TRANSPORTE LIMPO, theicct.org">[3]. A modernização de frotas mais antigas é frequentemente antieconômica, levando à aposentadoria antecipada ou a penalidades. As regras de controle de poeira exigem sistemas de aspersão e correias cobertas, o que pressiona ainda mais as margens reduzidas. Os mineradores consideram trens de força elétricos ou híbridos para satisfazer auditorias de ESG, mas a infraestrutura de recarga limitada e os prêmios de custo restringem a implantação. O peso combinado dos mandatos de emissões e divulgação, portanto, modera o ritmo de crescimento do Mercado de Equipamentos de Mineração da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Força na Superfície, Impulso no Subterrâneo
Os equipamentos de mineração de superfície representaram 50,51% da participação do Mercado de Equipamentos de Mineração da Índia em 2026. A forte produção a céu aberto em carvão, minério de ferro e calcário mantém as dragas, pás mecânicas e caminhões de estrutura rígida como elementos centrais nos planos de mina. A substituição do carregamento manual por escavadeiras hidráulicas ganha ritmo à medida que os operadores buscam tempos de ciclo mais rápidos. Os montadores locais expandem a capacidade para fabricação de carrocerias e embalagem de motores, melhorando os prazos de entrega e o alcance do pós-venda. As importações de segunda mão continuam, mas enfrentam crescente concorrência de modelos domésticos elegíveis a subsídios.
Os equipamentos de mineração subterrânea devem registrar a expansão mais rápida, a um CAGR de 6,73% até 2032. Mineradores contínuos, carros de transporte e sistemas de suporte de teto passam a ocupar posição central à medida que camadas mais profundas entram em produção. Recursos de automação, como perfuração por tele-controle remoto e monitoramento de estratos em tempo real, deslocam as aquisições em direção a plataformas prontas para o digital. Os incentivos governamentais para parafusadeiras e carregadeiras fabricadas no país direcionam os compradores para protótipos locais. As marcas globais ainda mantêm vantagens tecnológicas em variantes elétricas a bateria e autônomas, o que impulsiona parcerias com fabricantes indianos. A aplicação rigorosa das normas de segurança acelera ainda mais a renovação dos equipamentos subterrâneos.

Por Nível de Automação: Legado Manual, Ascensão Autônoma
Os equipamentos manuais comandavam 73,66% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, refletindo o domínio consolidado de caminhões e escavadeiras operados por operadores. As oficinas locais instalam telemática básica e sensores de segurança para estender a conformidade a baixo custo. Déficits de treinamento e conectividade irregular mantêm muitas frotas no modo manual, apesar do interesse em atualizações. Os programas de educação de mineradores estão começando a fechar a lacuna de habilidades, facilitando a transição para níveis mais elevados de automação.
Os equipamentos totalmente autônomos devem crescer a um CAGR de 7,99% e representam a via rápida para ganhos de produtividade. As implantações piloto demonstram operação sem colisões e menor consumo de combustível, incentivando uma adoção mais ampla. Os modelos de software como serviço permitem que as minas paguem uma taxa mensal de autonomia em vez de um grande investimento inicial. Os operadores de rede estão testando células privadas de 5G em poços remotos, prometendo o controle de latência necessário para frotas não tripuladas. Padrões de interoperabilidade surgem para permitir que caminhões e perfuratrizes de diferentes marcas compartilhem um único centro de comando.
Por Tipo de Trem de Força: Domínio do Diesel, Ascensão do Elétrico
Os veículos com motor de combustão interna detinham 94,79% da participação do Mercado de Equipamentos de Mineração da Índia em 2026. O fácil acesso ao diesel, as rotinas de manutenção familiares e os pontos de abastecimento flexíveis ancoram seu domínio. Os motores Tier-4 melhoram o controle de partículas e NOx, apoiando a conformidade sem mudanças radicais na infraestrutura. Os operadores concentram-se na redução dinâmica de marcha lenta e no software de gestão de combustível para reduzir o consumo.
Os veículos elétricos a bateria se expandirão a um CAGR de 8,56% até 2032. Os primeiros casos de uso se concentram em minas subterrâneas, onde os custos de ventilação de exaustão são elevados e as distâncias de transporte são curtas. Os fabricantes de equipamentos originais domésticos lançam protótipos de 35 a 70 toneladas, apoiados por subsídios governamentais que compensam os prêmios de bateria. Estudos mostram custos totais de energia mais baixos ao longo da vida útil da máquina, embora os altos custos iniciais desacelerem a adoção em massa. Microrredes renováveis com armazenamento estão surgindo em locais isolados, criando ilhas de recarga para frotas futuras.
Por Potência: Ponto Ideal na Faixa Intermediária, Vantagem na Classe Ultra
A faixa de 500 a 1.000 HP representou 56,02% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, tornando-a ideal para pares de pá mecânica e caminhão que dominam as exportações de minério de ferro e as minas de carvão térmico doméstico. Essas máquinas se beneficiam de componentes padronizados, o que melhora a disponibilidade de peças e torna o treinamento de operadores mais eficiente. Além disso, os fornecedores de pós-venda desempenham um papel crucial ao oferecer garantias estendidas e diagnósticos preditivos, ajudando os operadores a gerenciar os custos do ciclo de vida de forma mais eficaz e garantindo operações mais tranquilas ao longo do tempo.
As máquinas acima de 1.000 HP devem crescer a um CAGR de 6,84%. As mega-minas justificam o uso de grandes escavadeiras e caminhões de 240 toneladas, proporcionando economias de escala. Os kits de transporte autônomo estreiam primeiro nesta faixa de potência porque os sensores de carga útil e os controles drive-by-wire vêm instalados de fábrica. As restrições de largura de estrada, carga de ponte e inclinação de rampa limitam a implantação a um punhado de minas de altíssimo volume, mas os gestores de frota valorizam a vantagem de custo por tonelada quando os volumes excedem os limites de equilíbrio.
Por Aplicação: Metais Lideram, Minerais em Ascensão
A mineração de metais detinha 47,13% da participação do Mercado de Equipamentos de Mineração da Índia em 2026, ancorada pelas operações de minério de ferro, bauxita e zinco. Limites rigorosos de qualidade para exportação e teor de umidade aumentaram a demanda por britadores de alto rendimento e peneiras de desaguamento. Além disso, os gêmeos digitais em nível de planta estão sendo utilizados para programar a manutenção preventiva, reduzindo efetivamente o tempo de inatividade não planejado em minas de grande tonelagem.
A mineração de minerais deve crescer a um CAGR de 7,45%, o mais rápido entre as aplicações. Os pedidos de linhas de mineração seletiva e beneficiamento em múltiplos estágios estão em alta, impulsionados por pegmatitos de lítio e placeres de terras raras. Para contornar os longos prazos de importação, os pioneiros estão garantindo slots de equipamentos bem antes do comissionamento dos blocos. Além disso, as plantas piloto estão se mostrando fundamentais, oferecendo dados de tempo de operação que informam a ampliação dos circuitos comerciais completos previstos para o início da década de 2030.
Análise Geográfica
O Leste da Índia representou 46,11% do valor de 2026 e continua a ancorar o Mercado de Equipamentos de Mineração da Índia. Densos agrupamentos de minas de minério de ferro e carvão coqueificável impulsionam a utilização de 24 horas para escavadeiras, britadores e longas ligações de correia transportadora. As grandes empresas estatais alinham as aquisições com as metas de Conectividade de Primeira Milha, deslocando o carregamento de caminhões para silos que requerem automação precisa. As faculdades locais fornecem um fluxo constante de mecânicos e operadores, mantendo a inflação salarial moderada. Os ramais ferroviários e as vias navegáveis interiores encurtam os ciclos de transporte de matérias-primas e melhoram o tempo de atividade dos equipamentos.
O Sul da Índia deve crescer a um CAGR de 7,15%, a taxa de crescimento regional mais rápida. As rápidas aprovações de licenças de Karnataka transformam parcelas de exploração em minas operacionais em prazos comprimidos, impulsionando a demanda por módulos de processamento modulares e equipamentos de movimentação de terra para aluguel. O corredor emergente de terras raras de Andhra Pradesh importa separadores piloto que posteriormente serão ampliados para capacidade comercial. Os fabricantes de Tamil Nadu e Telangana estão expandindo seus galpões de fabricação para reduzir as distâncias de frete e acelerar os tempos de resposta do serviço. A clareza das políticas e os portais de licenciamento digital ajudam a reduzir o atraso nas aprovações, apoiando ainda mais a adoção de equipamentos.
As regiões Central, Norte e Oeste registram crescimento moderado, mas desigual. Madhya Pradesh e Rajasthan oferecem reservas consideráveis, mas enfrentam gargalos ferroviários que retardam a mobilização de equipamentos pesados. Os cinturões de bauxita e calcário de Gujarat compram carregadeiras de médio porte e unidades de peneiramento, refletindo a menor geometria das minas. Os mineradores de parede alta e de superfície estão ganhando terreno nas bordas de carvão onde as dragas são antieconômicas, e essa convergência tecnológica está migrando para o oeste. A capacidade limitada da rede elétrica em distritos remotos leva os compradores a optar por geradores diesel-híbridos que alimentam perfuratrizes e correias transportadoras sem eletrificação completa.
Cenário Competitivo
As grandes empresas globais, como Caterpillar, Komatsu, Sandvik e Epiroc, compartilham o nível de destaque e aproveitam a autonomia, a telemetria e a inovação subterrânea para proteger as margens. As empresas domésticas, incluindo BEML e Tata Hitachi, defendem sua participação por meio de vantagens de custo do ciclo de vida e redes de suporte localizadas, auxiliadas por barreiras tarifárias e incentivos do programa Fabricado na Índia. O pacote de incentivos vinculados à produção proposto para equipamentos subterrâneos inclina os pedidos futuros em direção à montagem nacional e encurta as cadeias de suprimentos.
Os modelos de parceria moldam o campo de batalha de meados da década. Os principais mineradores assinam acordos plurianuais de manutenção e tecnologia que agrupam peças, análises e retreinamento de operadores. Os concorrentes menores se diferenciam por meio de pools de aluguel e reforma rápida de ativos usados, explorando mercados onde o crédito permanece restrito. Os fornecedores de componentes constroem linhas domésticas de fundição e montagem de pacotes de bateria, com o objetivo de localizar 70% do conteúdo da lista de materiais e garantir elegibilidade para descontos de política.
As implantações de autonomia dividem os players. Os primeiros projetos combinam caminhões de alta potência com software de transporte gerenciado centralmente que promete ganhos de produtividade de dois dígitos. Os fornecedores que integram sensores de segurança na fábrica vencem licitações orientadas pela conformidade. Enquanto isso, os protótipos elétricos a bateria abrem uma nova frente nos nichos subterrâneos e de transporte de curta distância. A ampliação depende da fabricação local de células e da padronização da recarga, arenas onde as alianças entre fabricantes de equipamentos e empresas de energia se tornam decisivas.
Líderes do Setor de Equipamentos de Mineração da Índia
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
BEML Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A Eimco Elecon apresentou dois veículos subterrâneos movidos a bateria, ampliando a disponibilidade de veículos elétricos fabricados domesticamente para operações de mineração subterrânea.
- Abril de 2026: A South Eastern Coalfields comissionou um minerador de parede alta na Mina a Céu Aberto de Sharda para aumentar a produção de carvão e melhorar a extração de carvão das áreas de parede alta da mina.
- Dezembro de 2025: A Sany India lançou três máquinas elétricas na EXCON 2025, incluindo um caminhão de mineração de 70 toneladas e uma escavadeira de 65 toneladas, destacando seu foco em equipamentos pesados elétricos para aplicações de construção e mineração.
Escopo do Relatório do Mercado de Equipamentos de Mineração da Índia
O escopo do relatório inclui Tipo de Equipamento (Equipamentos de Mineração de Superfície, Equipamentos de Mineração Subterrânea e outros), Nível de Automação (Equipamentos Manuais, Equipamentos Semi-Autônomos e outros), Tipo de Trem de Força (Veículos com Motor de Combustão Interna, Veículos Elétricos a Bateria e outros), Potência, Aplicação e Região. As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento de Minerais |
| Perfuratrizes e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Carregadeiras e Caminhões de Transporte |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Menos de 500 HP |
| 500 – 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Norte da Índia |
| Leste da Índia |
| Oeste da Índia |
| Sul da Índia |
| Centro da Índia |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento de Minerais | |
| Perfuratrizes e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Carregadeiras e Caminhões de Transporte | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Menos de 500 HP |
| 500 – 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão | |
| Por Região | Norte da Índia |
| Leste da Índia | |
| Oeste da Índia | |
| Sul da Índia | |
| Centro da Índia |
Principais Perguntas Respondidas no Relatório
Qual poderia ser o tamanho do setor de equipamentos de mineração da Índia até 2032?
Espera-se que atinja cerca de 11,53 bilhões de USD até 2032, expandindo-se a um CAGR de 5,52% de 2027 a 2032.
Qual linha de equipamentos está registrando o crescimento mais rápido na Índia?
As máquinas de mineração subterrânea lideram o ritmo, com um CAGR previsto de 6,73% até 2032, à medida que camadas mais profundas e novas regras de segurança empurram os operadores para baixo do solo.
Qual taxa de adoção está projetada para as frotas elétricas a bateria utilizadas nas minas indianas?
As unidades elétricas a bateria estão no caminho certo para um CAGR de 8,56%, impulsionadas por conversões na Hindustan Zinc e novos lançamentos de caminhões basculantes elétricos.
Por que a Índia Oriental continua sendo o maior comprador de equipamentos pesados de mineração do país?
Os densos cinturões de minério de ferro e carvão coqueificável em Odisha, Jharkhand e Chhattisgarh suportam a utilização de equipamentos 24 horas por dia e representam 46,11% da demanda total de equipamentos em 2026.