
Tamanho e Participação do Mercado de Equipamentos de Mineração
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 111.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 141.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.71 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração por Mordor Intelligence
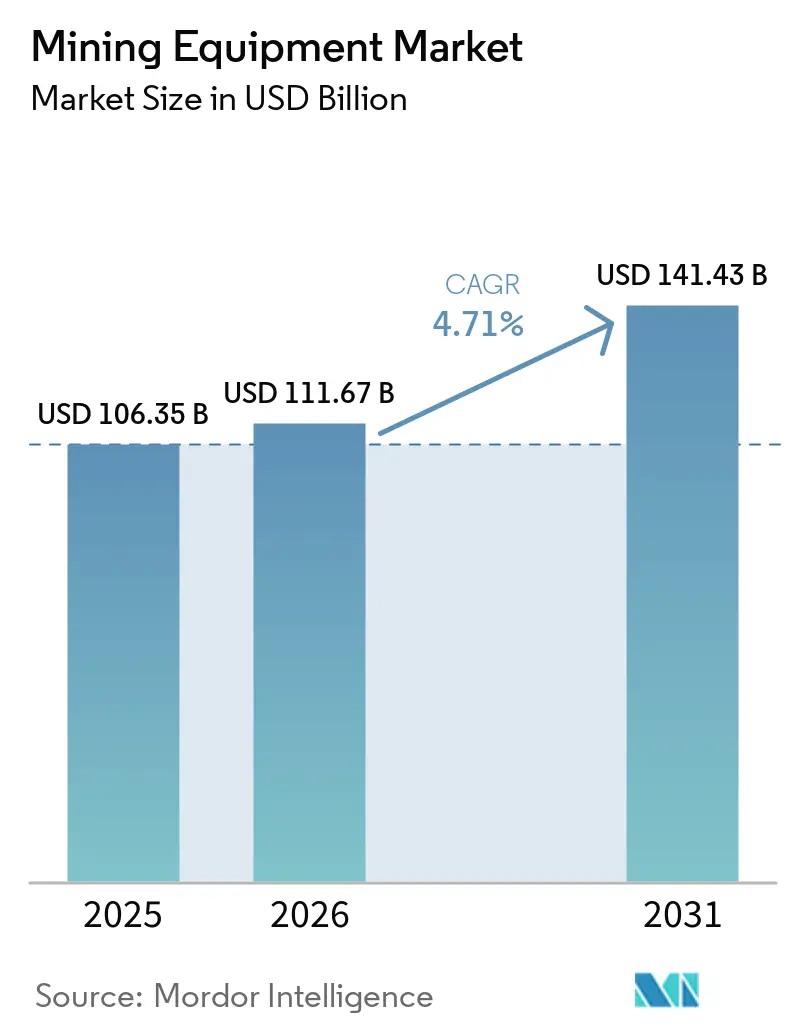
O tamanho do Mercado de Equipamentos de Mineração foi avaliado em 106,35 bilhões de USD em 2025, com expectativa de atingir 111,67 bilhões de USD em 2026 e projeção de alcançar 141,43 bilhões de USD até 2031, crescendo a um CAGR de 4,71% no período de 2026 a 2031. As aprovações de projetos greenfield, os requisitos de eletrificação e as políticas de segurança de abastecimento estão deslocando a aquisição de equipamentos para além de uma simples resposta aos volumes de commodities. Os proprietários de minas estão cada vez mais selecionando frotas com base no consumo de energia, na prontidão para automação e no suporte de serviços. Isso favorece fornecedores capazes de combinar equipamentos, sistemas digitais e cobertura de manutenção de longo prazo. A demanda é mais forte onde projetos de cobre, lítio, cobalto, níquel e minério de ferro estão passando do planejamento para a construção. O mercado de equipamentos de mineração está, portanto, sendo moldado tanto pelas especificações tecnológicas quanto pela produção das minas.
Principais Conclusões do Relatório
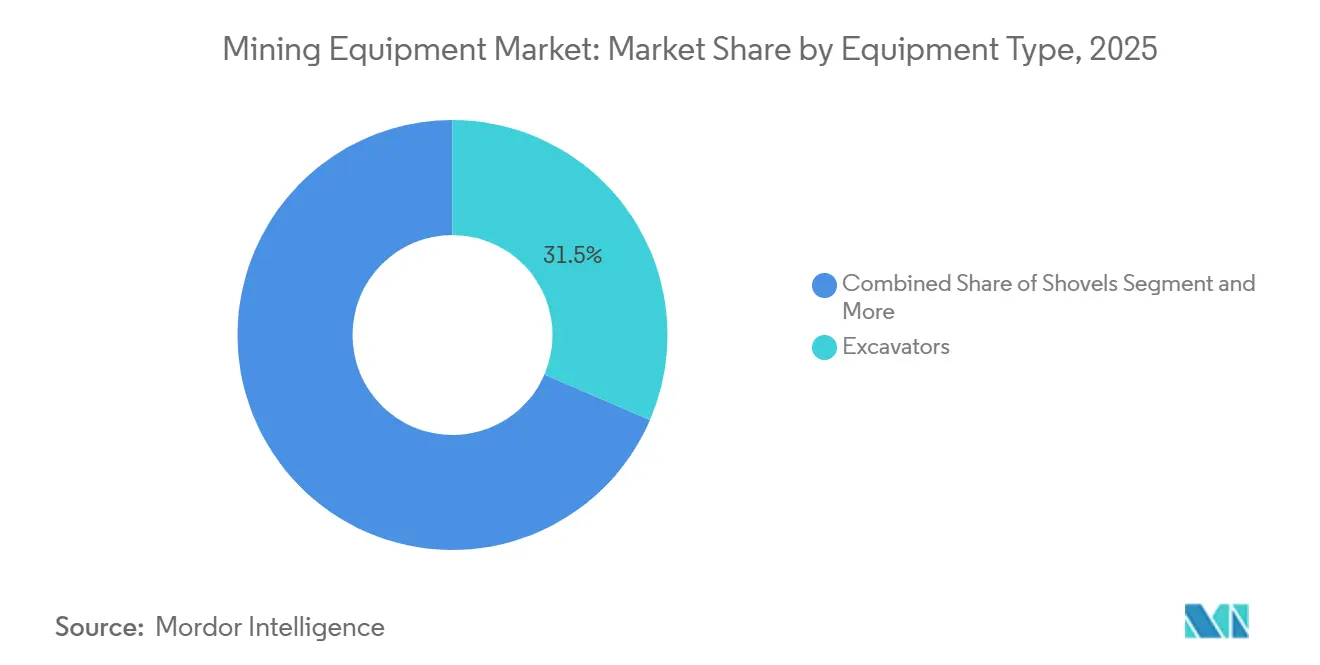
- Por tipo de equipamento, as escavadeiras detinham 31,46% da participação do mercado de equipamentos de mineração em 2025, enquanto as pás carregadeiras têm previsão de crescer a um CAGR de 5,62% até 2031.
- Por nível de automação, os equipamentos manuais detinham 69,11% da participação do mercado de equipamentos de mineração em 2025, enquanto os equipamentos totalmente autônomos têm previsão de crescer a um CAGR de 12,51% até 2031.
- Por tipo de powertrain, os veículos com motor de combustão interna detinham 89,68% da participação do mercado de equipamentos de mineração em 2025, enquanto os veículos elétricos a bateria têm previsão de crescer a um CAGR de 13,71% até 2031.
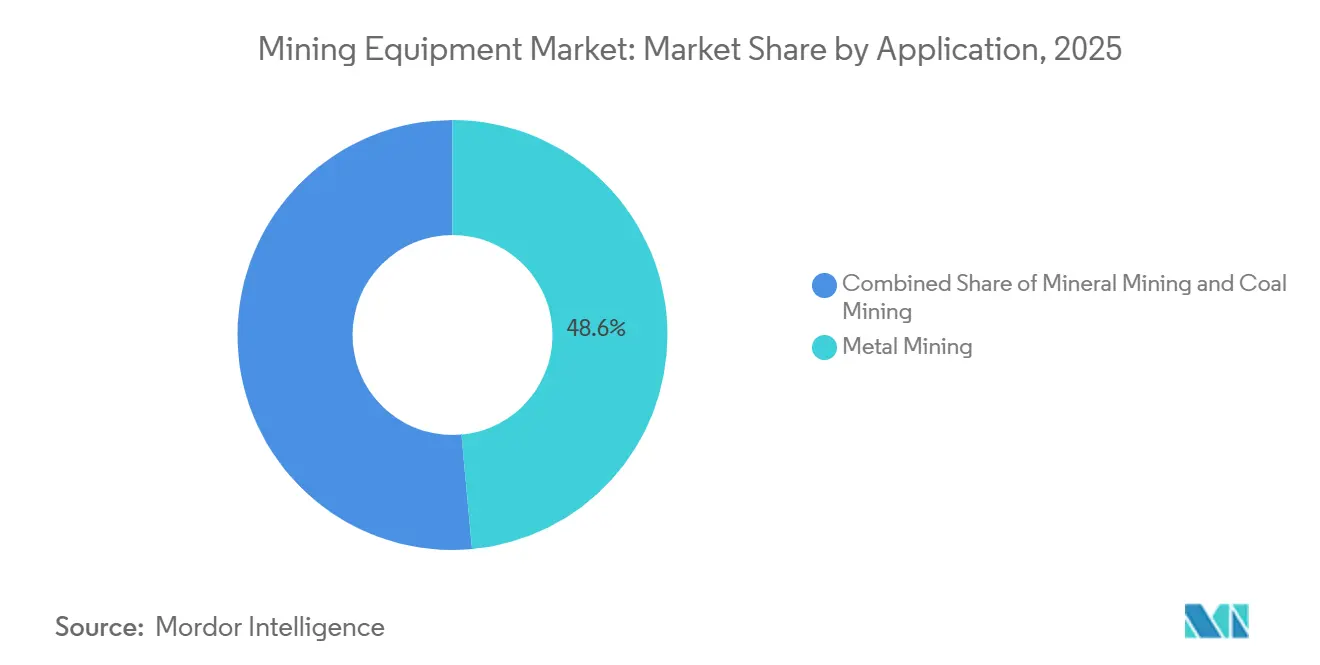
- Por aplicação, a mineração de metais representou 48,55% da participação do mercado de equipamentos de mineração em 2025 e registrou a maior taxa de crescimento de 5,29% até 2031.
- Por tipo de mineração, a mineração a céu aberto detinha 61,75% da participação do mercado de equipamentos de mineração em 2025, enquanto a mineração subterrânea tem previsão de crescer a um CAGR de 5,68% até 2031.
- Por geografia, a Ásia-Pacífico detinha 61,17% da participação do mercado de equipamentos de mineração em 2025, enquanto o Oriente Médio e a África têm previsão de crescer a um CAGR de 5,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por minerais críticos para cadeias de suprimento de baterias (Ásia e Estados Unidos) | +1.2% | Global, concentrado na Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Mandatos acelerados de eletrificação de minas no Canadá, Chile e Austrália | +0.8% | América do Norte, América do Sul, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Ciclo de alta sustentado de capex em projetos africanos de cobre, cobalto e lítio | +0.7% | Oriente Médio e África, com reflexos na América do Sul | Longo prazo (≥ 4 anos) |
| Recuperação de projetos greenfield de minério de ferro no oeste da Austrália e no Brasil | +0.5% | Ásia-Pacífico, América do Sul | Longo prazo (≥ 4 anos) |
| Financiamento vinculado a emissões reduzindo o custo de capital para frotas elétricas | +0.4% | América do Norte, Europa, Austrália | Médio prazo (2 a 4 anos) |
| Transição para manutenção preditiva impulsionando o consumo de peças de reposição no pós-venda | +0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Minerais Críticos para Cadeias de Suprimento de Baterias
As políticas de abastecimento de baterias estão apoiando o desenvolvimento de minas de formas que os preços de curto prazo das commodities não refletem plenamente. A Agência Internacional de Energia identificou riscos de futuros déficits de oferta de cobre e lítio, apesar do pipeline de projetos anunciados, ressaltando a necessidade de investimento contínuo em nova capacidade de mineração. [1] O Departamento de Energia dos Estados Unidos comprometeu 1 bilhão de USD em 2025 para tecnologias de mineração, processamento e reciclagem, e 500 milhões de USD para processamento de minerais para baterias em escala comercial. [2] Esses programas criam uma rota direta da política industrial para pedidos de equipamentos de carregamento, transporte, perfuração e processamento. Os esforços de diversificação do abastecimento também favorecem projetos em novas áreas de mineração com infraestrutura menos desenvolvida. Tais projetos geralmente requerem mais equipamentos e ativos de suporte por tonelada de capacidade, o que amplia as oportunidades para o mercado de equipamentos de mineração.
Mandatos Acelerados de Eletrificação de Minas no Canadá, Chile e Austrália
O financiamento governamental e os compromissos em nível de mina estão transformando a eletrificação de frotas em um ciclo de substituição, e não em um programa piloto voluntário. O Canadá apoiou a produção de minerais críticos e o investimento associado em minas de baixo carbono em 2025, enquanto o desenvolvimento Onaping Depth da Glencore foi projetado como uma mina subterrânea totalmente elétrica. A Codelco concluiu um piloto de 680 quilômetros com um caminhão totalmente elétrico da SANY em uma rota estratégica no norte do Chile em abril de 2026. [3] A Austrália também financiou o trabalho de carregamento dinâmico da BluVein para caminhões pesados de mineração em 2025. As frotas subterrâneas elétricas a bateria podem reduzir a demanda de ventilação e resfriamento, o que melhora o caso de propriedade onde a infraestrutura de energia é suficiente. Essas condições sustentam a rápida expansão projetada para os veículos elétricos a bateria dentro do mercado de equipamentos de mineração.
Ciclo de Alta Sustentado de Capex em Projetos Africanos de Cobre, Cobalto e Lítio
Os projetos africanos de cobre, cobalto e lítio estão gerando um conjunto mais amplo de pedidos de equipamentos do que no ciclo anterior de investimento em commodities. A Ivanhoe Mines projetou a produção de cobre de Kamoa-Kakula entre 290.000 e 330.000 toneladas para 2026, demonstrando a escala do desenvolvimento atual na República Democrática do Congo. A Sandvik anunciou um pedido de 19 caminhões e carregadeiras Toro para o complexo Kamoa-Kakula em 2026. A Epiroc reportou pedidos da África para equipamentos de perfuração autônomos e elétricos em 2026, indicando que os novos projetos também estão adotando especificações avançadas de frota. A parceria mineral entre os Estados Unidos e o Congo e o investimento no Corredor Lobito melhoram as perspectivas para projetos regionais adicionais. Novas fontes de financiamento também podem ampliar o acesso para fornecedores ocidentais e suas redes de serviços locais.
Recuperação de Projetos Greenfield de Minério de Ferro no Oeste da Austrália e no Brasil
Os grandes desenvolvimentos de minério de ferro na Austrália e no Brasil estão adicionando uma segunda fonte de demanda ao lado dos projetos de minerais críticos. A Rio Tinto e a Hancock Prospecting comprometeram 1,6 bilhão de USD para o Hope Downs 2 em junho de 2025, com o projeto visando 31 Mtpa e o primeiro minério em 2027. A ITOCHU anunciou o desenvolvimento completo do depósito de minério de ferro Ministers North em julho de 2026. Esses projetos requerem terraplanagem, estradas de transporte e entregas de frotas antes do início da produção comercial. A aquisição está, portanto, concentrada durante o período de construção, geralmente de 24 a 36 meses antes do primeiro minério. O programa de investimento mais amplo da Rio Tinto no Pilbara confirma que as minas de substituição e as extensões continuam sendo importantes para o mercado de equipamentos de mineração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Deterioração do teor do minério inflacionando o custo total de propriedade | -1.0% | Global; particularmente América do Sul, Indonésia, África Ocidental | Longo prazo (≥ 4 anos) |
| Restrições de rede elétrica em minas remotas atrasando a implantação de veículos elétricos a bateria | -0.7% | Austrália, Chile, África | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra para operações de caminhões de transporte autônomos | -0.5% | Global | Médio prazo (2 a 4 anos) |
| Cronogramas de licenciamento irregulares para novas minas a céu aberto (União Europeia e Estados Unidos) | -0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Deterioração do Teor do Minério Inflacionando o Custo Total de Propriedade
A queda nos teores de minério está aumentando o consumo de energia, água e equipamentos por unidade de metal produzido. As minas precisam movimentar e processar volumes maiores de material, aumentando o desgaste de pneus, as horas de operação das máquinas e os requisitos de manutenção. Essa pressão pode restringir a renovação de frotas em operações marginais, mesmo quando os preços das commodities permanecem favoráveis. Por outro lado, incentiva as operações de alto teor a adotar equipamentos maiores e mais produtivos e práticas de manutenção preditiva para proteger as margens operacionais.
Restrições de Rede em Minas Remotas Atrasando a Implantação de Veículos Elétricos a Bateria
A infraestrutura de energia remota continua sendo uma barreira importante para a implantação de frotas elétricas a bateria. Queensland redirecionou recursos para um fundo de microrrede híbrida de 200 milhões de USD após mudanças no custo e no cronograma do projeto de transmissão CopperString. Kalgoorlie enfrentou problemas de capacidade e confiabilidade em sua longa conexão de transmissão à medida que as necessidades de energia das minas locais aumentam. Os proprietários de minas podem precisar desenvolver sistemas de geração, armazenamento, transmissão e carregamento, além de adquirir veículos. Isso aumenta o investimento inicial e pode atrasar a eletrificação em áreas com fornecimento de energia limitado. O mercado de equipamentos de mineração verá, portanto, a adoção mais rápida de sistemas elétricos a bateria em locais com acesso seguro e de alta capacidade de eletricidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Escavadeiras Lideram, Pás Carregadeiras Apoiam Nova Capacidade de Grandes CavasAs escavadeiras detinham 31,46% da participação do mercado de equipamentos de mineração em 2025, refletindo seu papel central no decapeamento e no manuseio de materiais em minas a céu aberto. Elas são utilizadas em operações de carvão, minério de ferro e metais, o que proporciona uma ampla base instalada. Os grandes projetos de minas a céu aberto na Ásia-Pacífico e na África continuam a depender de combinações de escavadeiras e caminhões para a produção primária. As pás carregadeiras têm previsão de crescer a um CAGR de 5,62% até 2031, à medida que novas minas de cobre e minério de ferro buscam maior carga útil por ciclo. O tamanho do mercado de equipamentos de mineração para grandes equipamentos de carregamento se beneficia quando os operadores priorizam menor custo por tonelada em locais de alto volume.
Em maio de 2025, a Divisão de Mineração da Komatsu Alemanha (KGM) e a SMS Equipment entregaram oficialmente a primeira escavadeira hidráulica de mineração Komatsu PC9000 na mina Fort Hills da Suncor, no Canadá. Essa entrega destaca a mudança das grandes minas em direção a equipamentos de carregamento de alta capacidade. Perfuratrizes e rompedores também se beneficiam quando projetos greenfield iniciam a construção no Pilbara e na República Democrática do Congo. As britadeiras registram aumento de demanda quando o minério de menor teor requer maior capacidade de processamento para manter a produção de metal. As motoniveladoras e as raspadeiras permanecem mais estreitamente ligadas à manutenção de estradas de transporte do que às grandes expansões de minas.


Por Nível de Automação:
Frotas Manuais Permanecem Grandes Enquanto a Adoção Autônoma AceleraOs equipamentos manuais representaram 69,11% da participação do mercado de equipamentos de mineração em 2025, pois as frotas convencionais a diesel continuam amplamente difundidas nas operações de carvão e commodities a granel. Essa base instalada não descreve plenamente a direção das aquisições atuais. Os equipamentos totalmente autônomos têm previsão de expandir a um CAGR de 12,51% até 2031. Os proprietários de minas estão ampliando a implantação para além das primeiras grandes operações de minério de ferro e areias betuminosas. A automação é cada vez mais especificada em conjunto com propulsão elétrica, operações remotas e monitoramento da saúde dos equipamentos.
A Komatsu comissionou seu 1.000º caminhão de transporte ultrapesado autônomo em abril de 2026, o que ilustra a maturidade mais ampla do transporte autônomo. Os equipamentos semiautônomos continuam sendo uma ponte prática para minas que estão desenvolvendo capacidades de supervisão e gestão de dados. O treinamento da força de trabalho continua sendo uma restrição, pois as operações autônomas exigem habilidades diferentes de operação e manutenção. Esse requisito pode desacelerar a adoção em regiões onde a oferta de mão de obra técnica é limitada, mesmo quando a economia dos equipamentos é favorável.
Por Tipo de Powertrain:
Motor de Combustão Interna Mantém Escala Enquanto os Veículos Elétricos a Bateria AvançamOs veículos com motor de combustão interna detinham 89,68% da participação do mercado de equipamentos de mineração em 2025, sustentados por décadas de investimento em frotas e sistemas estabelecidos de abastecimento de combustível. Os equipamentos a diesel também permanecem confiáveis em locais remotos, de alta altitude e com temperaturas extremas. Os veículos elétricos a bateria têm previsão de crescer a um CAGR de 13,71% até 2031. A diferença nas taxas de crescimento reflete a substituição de frotas subterrâneas, os requisitos de emissões e as implantações em locais maiores. Essa parte do mercado de equipamentos de mineração é sustentada por sistemas de carregamento, contratos de energia renovável e capacidades de manutenção, além dos pedidos de veículos.
O piloto de caminhão elétrico da Codelco em 2026 no Chile forneceu informações práticas sobre autonomia e carga útil para futuras aquisições de minas. Os veículos híbridos continuam relevantes quando as limitações da rede elétrica ou os ciclos de trabalho tornam a eletrificação total difícil. Eles podem reduzir o consumo de combustível sem a necessidade imediata de uma grande infraestrutura de carregamento. Os equipamentos subterrâneos têm um caso particularmente forte para a propulsão elétrica a bateria, pois a redução dos requisitos de ventilação pode diminuir os custos operacionais do local. A necessidade contínua de conexões de energia confiáveis significa que a seleção do powertrain permanecerá específica para cada local, em vez de uniforme em todo o setor de equipamentos de mineração.
Por Aplicação:
Mineração de Metais Lidera a Demanda por EquipamentosA mineração de metais detinha 48,55% da participação do mercado de equipamentos de mineração em 2025 e também registrou a maior taxa de crescimento de 5,29% até 2031. Os projetos de cobre, ouro, minério de ferro, níquel, lítio e cobalto requerem grandes frotas e suporte sofisticado de processamento. A demanda por minerais críticos está sustentando os gastos de capital em vários grupos de metais ao mesmo tempo. A Agência Internacional de Energia destacou a importância estratégica de cadeias de suprimento seguras de minerais críticos. A mineração de minerais adiciona demanda de projetos de lítio, fosfato e terras raras na Austrália, América Latina e África.
A mineração de carvão continua importante em volume de equipamentos na China e na Indonésia, mas representa uma parcela menor do investimento incremental à medida que as condições de financiamento mudam. Os teores mais baixos estão aumentando o número de toneladas que precisam ser movimentadas e processadas em várias minas de metais. Isso pode criar efeitos concorrentes para os fornecedores de equipamentos. As minas marginais podem adiar compras, enquanto os ativos produtivos podem investir em frotas de alta carga útil, automação e programas de serviços. O tamanho do mercado de equipamentos de mineração para mineração de metais é, portanto, sustentado tanto pela construção de novos projetos quanto pelas melhorias de produtividade em minas existentes.
Por Tipo de Mineração:
Mineração a Céu Aberto Lidera Enquanto a Mineração Subterrânea Cresce Mais RapidamenteA mineração a céu aberto detinha 61,75% da participação do mercado de equipamentos de mineração em 2025, pois as operações de minas a céu aberto dominam a produção principal de minério de ferro, carvão, cobre e ouro. Essas minas requerem grandes escavadeiras, pás carregadeiras, caminhões e equipamentos de manutenção de estradas. Os projetos de substituição e extensão no oeste da Austrália continuam sendo uma importante fonte de demanda para essas frotas. A mineração subterrânea tem previsão de crescer a um CAGR de 5,68% até 2031, à medida que depósitos maduros de cobre, níquel e ouro se aprofundam. O mercado de equipamentos de mineração favorece equipamentos elétricos a bateria subterrâneos onde as economias de ventilação e resfriamento compensam o custo de capital adicional.
As frotas de superfície estão avançando em direção a cargas úteis maiores e janelas de operação autônoma mais longas. As frotas subterrâneas estão avançando mais diretamente em direção a carregadeiras, caminhões e perfuratrizes elétricas a bateria. A Sandvik afirma que operações subterrâneas brownfield adequadas podem reduzir o custo em dinheiro por tonelada usando equipamentos elétricos a bateria em vez de equipamentos comparáveis de combustão interna. Isso pode mudar a especificação padrão para novos pedidos subterrâneos. No entanto, o acesso à mina, o projeto de carregamento e o fornecimento de energia ainda determinam se o caso operacional é viável. Ambos os tipos de mineração continuarão sendo importantes para o mercado de equipamentos de mineração, mas suas necessidades tecnológicas estão divergindo.
Análise Geográfica
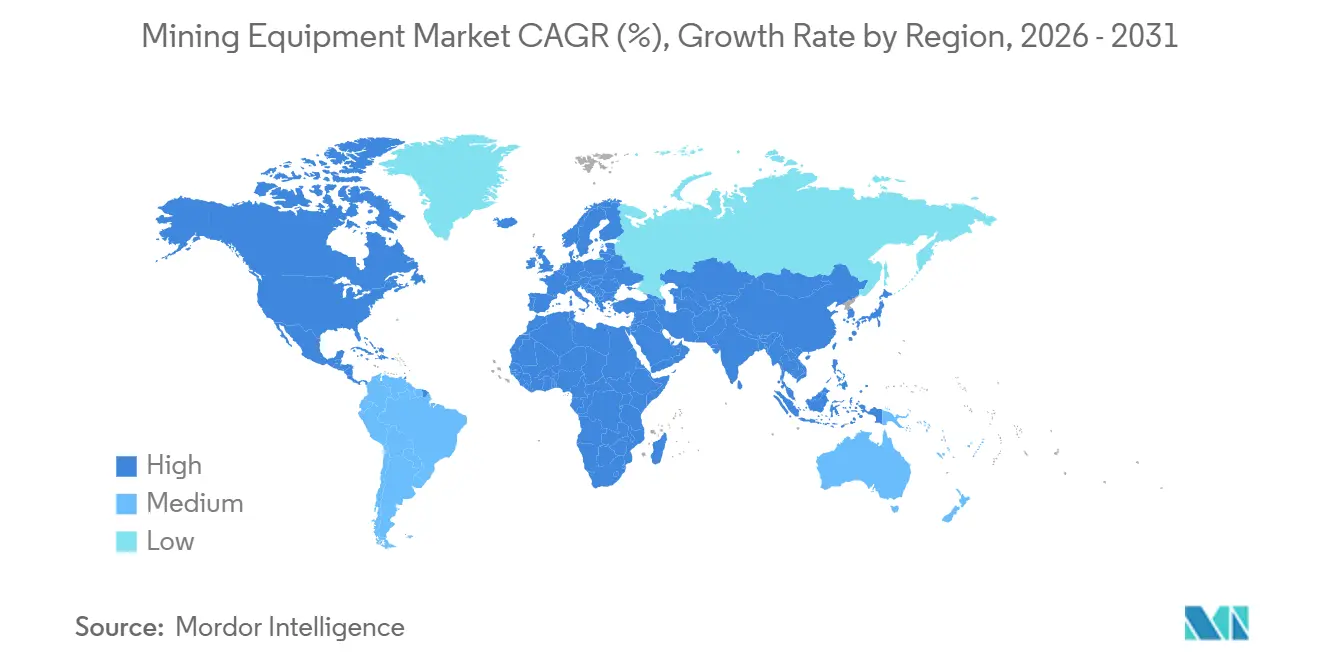
A Ásia-Pacífico detinha 61,17% da participação do mercado de equipamentos de mineração em 2025, sustentada pelas frotas de carvão e minério de ferro da China, pelas operações de níquel da Indonésia e pelos projetos de substituição da Austrália. A China possui uma grande base de caminhões de mineração autônomos, enquanto a Austrália contribui com altos valores de equipamentos em locais individuais de minério de ferro. O projeto Roy Hill da Epiroc demonstrou que o transporte autônomo pode ser implantado em toda uma frota de grande escala. A demanda da Índia está crescendo à medida que o investimento doméstico em mineração e construção se expande, enquanto a oferta local de equipamentos subterrâneos especializados permanece limitada. O tamanho do mercado de equipamentos de mineração na região é, portanto, sustentado tanto pela substituição de frotas quanto pela expansão de capacidade.
A América do Norte se beneficia do apoio público a minerais críticos, desenvolvimento tecnológico e produção de baixo carbono. O Canadá também possui uma base substancial de atividade de transporte autônomo e um pipeline crescente de frotas elétricas. A demanda sul-americana é liderada pelos projetos chilenos de cobre e lítio, onde a Codelco está testando equipamentos pesados elétricos e sistemas de transferência de energia. O Brasil adiciona demanda de minério de ferro por meio do projeto Amapá e do planejado desenvolvimento de ferro verde.
O Oriente Médio e a África têm previsão de crescer a um CAGR de 5,88% até 2031, a maior taxa entre as regiões listadas. Os projetos de cobre e cobalto na República Democrática do Congo, o cinturão de cobre de Botswana, a atividade de refino da Zâmbia e a mineração de metais do grupo da platina na África do Sul sustentam a demanda por equipamentos. O pedido de perfuração autônoma e elétrica da Epiroc na África, juntamente com o pedido de frota Kamoa-Kakula da Sandvik, mostram a mudança em direção a especificações de equipamentos de maior valor. A Europa enfrenta processos de licenciamento mais complexos e oposição pública a novas minas a céu aberto. No entanto, continua sendo importante para equipamentos elétricos subterrâneos, com operadores escandinavos estabelecendo padrões exigentes para transporte elétrico e autônomo. O mercado de equipamentos de mineração tem um perfil regional diferente na Europa, onde a renovação tecnológica pode importar mais do que a construção de novas minas.

Cenário Competitivo
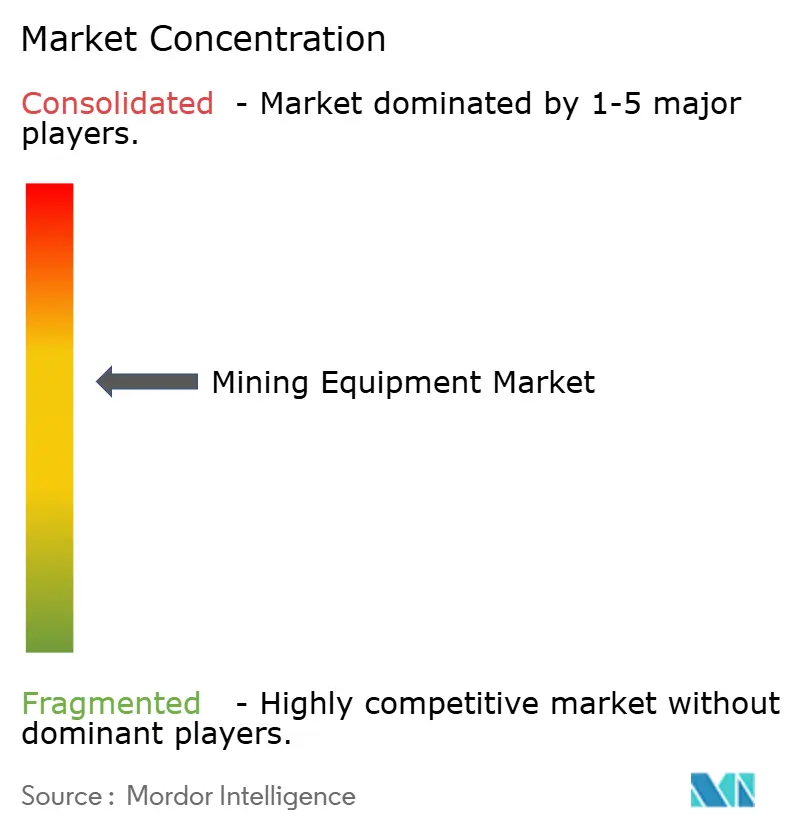
O mercado de equipamentos de mineração apresenta concentração moderada em maquinário premium de superfície e subterrâneo. Caterpillar, Komatsu, Sandvik, Epiroc e Liebherr têm posições fortes em frotas de alta carga útil e equipamentos subterrâneos especializados. Os fornecedores chineses XCMG e SANY estão expandindo sua presença nos mercados de escavadeiras e caminhões de médio porte. A concorrência não se baseia mais apenas nos preços de compra das máquinas. Os fornecedores buscam proteger as bases instaladas por meio de plataformas de automação, sistemas de dados de frota, disponibilidade de peças e contratos de serviço.
A Caterpillar adquiriu a Skycatch em julho de 2026 para expandir suas capacidades de tecnologia de mineração e dados espaciais. A aquisição aprimorou as capacidades digitais de sua oferta MineStar e fortaleceu sua capacidade de entregar fluxos de trabalho integrados de minas. A Sandvik concluiu a aquisição da Diemme Filtration em setembro de 2026, expandindo suas ofertas de desaguamento e filtração. Em 2025, a Epiroc assinou um contrato de cinco anos com a Fortescue cobrindo equipamentos de mineração autônomos e elétricos, destacando a crescente importância de programas de frota de grande escala e longa duração.
Essas estratégias aumentam os custos de mudança porque os operadores de minas precisam considerar equipamentos, software, treinamento, infraestrutura e serviço de ciclo de vida em conjunto. Os padrões de segurança de máquinas e os requisitos operacionais de veículos autônomos também elevam o limiar de qualificação para os fornecedores. Os novos entrantes podem competir de forma mais eficaz em classes de produtos específicas ou mercados regionais antes de construir uma ampla rede de suporte. O setor de equipamentos de mineraço permanece aberto à concorrência de preços, especialmente em equipamentos convencionais, mas os contratos premium favorecem cada vez mais a integração comprovada de frotas e o suporte operacional. Nenhuma participação de mercado combinada para os principais fornecedores foi fornecida, portanto, o material disponível não suporta um índice de concentração calculado neste estágio.
Líderes do Setor de Equipamentos de Mineração
-
Caterpillar Inc.
-
Liebherr-International AG
-
Epiroc AB
-
Komatsu Ltd.
-
Sandvik AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Mineração
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Liebherr-International AG
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Atlas Copco Group
- Volvo Construction Equipment (Volvo CE)
- Metso Corporation
- Astec Industries Inc.
- BEML Limited
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Terex Corporation
- CNH Industrial N.V.
- JCB Ltd.

Recent Industry Developments in Mercado de Equipamentos de Mineração
- Outubro de 2026: A BEML Ltd apresentou o primeiro caminhão basculante elétrico a bateria de classe 60 toneladas desenvolvido de forma independente na Índia, o BH60-EV, para os setores de mineração e infraestrutura. Ele apresenta um Motor Síncrono de Ímã Permanente (PMSM), uma caixa de câmbio robusta e um pacote de baterias de íons de lítio de alta tensão de 1.000 kWh para aplicações de serviço pesado.
- Setembro de 2026: A Volvo Construction Equipment India lançou o EC650, uma escavadeira de 65 toneladas, como sua entrada principal no segmento de escavadeiras pesadas de mineração da Índia. O EC650 apresenta um motor Volvo D13E de 435 cavalos de potência, uma lança e braço de serviço pesado, um chassi reforçado e hidráulica avançada projetada para escavação em massa e operações de mineração em condições exigentes.
- Janeiro de 2026: A Metso garantiu um pedido para fornecer uma linha completa de processamento de ouro para o projeto Ar Rjum da Ma'aden na Arábia Saudita. O escopo inclui britagem, moagem, lixiviação, gestão de rejeitos e sistemas de automação.
- Dezembro de 2025: A Develon apresentou uma nova linha de escavadeiras elétricas. A empresa introduziu a linha elétrica expandida em fases, começando com a escavadeira de rodas elétrica DX160WE-7, seguida pelas escavadeiras de esteira elétricas DX230LCE-7 e DX250LCE-7.


Mercado de Equipamentos de Mineração Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de equipamentos de mineração como o valor de maquinário e veículos novos, fabricados em fábrica, incluindo escavadeiras, caminhões de transporte, carregadeiras, perfuratrizes, britadeiras e sistemas de processamento de minerais, adquiridos para extração de superfície ou subterrânea e manuseio de materiais em operações de metais, minerais e carvão.
Exclusão de escopo: Máquinas recondicionadas, equipamentos alugados ou arrendados, peças de desgaste consumíveis e licenças de software independentes não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Equipamento
- Equipamentos de Mineração de Superfície
- Equipamentos de Mineração Subterrânea
- Equipamentos de Processamento Mineral
- Sondas e Rompedores
- Britagem, Pulverização e Peneiramento
- Carregadeiras e Caminhões de Transporte
- Por Nível de Automação
- Equipamentos Manuais
- Equipamentos Semiautônomos
- Equipamentos Totalmente Autônomos
- Por Tipo de Trem de Força
- Veículos com Motor de Combustão Interna
- Veículos Elétricos a Bateria
- Veículos Híbridos
- Por Potência
- Menos de 500 HP
- 500 a 1.000 HP
- Acima de 1.000 HP
- Por Aplicação
- Mineração de Metais
- Mineração de Minerais
- Mineração de Carvão
- Por Tipo de Mineração
- Mineração de Superfície
- Mineração Subterrânea
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Chile
- Peru
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Suécia
- Restante da Europa
- Ásia
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Restante da Ásia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- República Democrática do Congo
- Zâmbia
- Restante da África
- Oceania
- Austrália
- Nova Zelândia
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Discussões estruturadas com responsáveis por aquisições em produtores de minério de ferro, cobre e carvão na Ásia-Pacífico, nas Américas e na África, juntamente com gerentes sênior de produtos em redes de distribuidores, validaram ciclos de utilização, preços médios de venda e demanda emergente por carregadeiras elétricas a bateria abaixo de 500 HP.
Pesquisas de acompanhamento com especialistas em financiamento de equipamentos refinaram as premissas de taxa de substituição.
Pesquisa Documental
Os analistas compilaram dados de base a partir de fontes abertas, como códigos de remessa do UN Comtrade para maquinário de mineração HS-84, tabelas de produção do Conselho Internacional de Mineração e Metais, estatísticas minerais do USGS e registros de equipamentos de agências nacionais de segurança.
Contexto adicional veio de séries de preços de commodities do Banco Mundial, formação bruta de capital fixo da OCDE e arquivos de investidores de fabricantes de equipamentos originais.
Recursos de assinatura, notadamente D&B Hoovers para dados financeiros de empresas e Dow Jones Factiva para notícias sobre adições de capacidade, complementaram o registro público.
As fontes citadas aqui ilustram o alcance; muitas outras informaram a coleta de dados, verificações cruzadas e esclarecimentos.
Dimensionamento de Mercado e Previsão
Uma reconstrução top-down de produção e comércio estabeleceu os volumes de demanda de 2025; em seguida, consolidações bottom-up seletivas de remessas de unidades de fabricantes de equipamentos originais amostrados, multiplicadas por preços médios de venda verificados, cruzaram os totais.
Os principais insumos incluem a perspectiva de gastos de capital dos 40 maiores mineradores, preços médios de cobre e carvão térmico, metragem perfurada dividida entre locais de superfície e subterrâneos, mix de cavalos de potência e penetração de veículos elétricos a bateria.p>
As previsões até 2030 são geradas por meio de regressão multivariada combinada com análise de cenários, de modo que a elasticidade de preço e as oscilações do ciclo de commodities ajustem os caminhos de crescimento.
Onde lacunas bottom-up apareceram, dados de importação regional e curvas de utilização de capacidade preencheram as diferenças antes da reconciliação final.
Validação de Dados e Ciclo de Atualização
Cada modelo de rascunho passa por triagens de anomalias que comparam os resultados com curvas históricas de substituição e contagens de inspeções de segurança do ICMM.
Variações superiores a cinco por cento acionam a reverificação com as fontes ou novas chamadas aos respondentes.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos como grandes fechamentos de minas, mudanças regulatórias ou grandes pedidos de eletrificação de frotas alteram materialmente a demanda.
Por que a Base de Referência de Equipamentos de Mineração da Mordor Intelligence Inspira Confiança
As estimativas publicadas frequentemente diferem porque as empresas adotam escopos, bases de preços e cronogramas de atualização variados, e porque algumas incluem receitas de aluguel ou serviços enquanto outras não.
Os principais fatores de divergência incluem diferenças na inclusão de vendas de equipamentos usados, tratamento de contratos de manutenção como receita de equipamentos, práticas de conversão de moeda e a cesta de commodities escolhida para projetar investimentos futuros.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 123,04 bilhões de USD (2025) | Mordor Intelligence | |
| 148,74 bilhões de USD (2024) | Consultoria Global A | Contabiliza aluguel e serviços de pós-venda, baseia-se principalmente em divulgações de receita de fornecedores |
| 141,31 bilhões de USD (2023) | Publicação Especializada do Setor B | Combina vendas de equipamentos usados e aplica aumento uniforme de preço médio de venda sem ponderação geográfica |
A comparação mostra que a seleção disciplinada de escopo, a validação em nível variável e o ciclo de atualização anual da Mordor Intelligence fornecem uma base equilibrada e transparente que os tomadores de decisão podem rastrear até insumos claros e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de equipamentos de mineração até 2031?
O mercado de equipamentos de mineração tem projeção de crescer de 111,67 bilhões de USD em 2026 para 141,43 bilhões de USD até 2031, a um CAGR de 4,71%. O crescimento será impulsionado por projetos greenfield, substituições de frotas, requisitos de eletrificação e adições de capacidade para minerais críticos.
Qual categoria de equipamento detém a maior participação?
As escavadeiras representaram 31,46% da receita do mercado de equipamentos de mineração em 2025, impulsionadas pelo seu uso no decapeamento de superfície e no manuseio de materiais. O mercado de equipamentos de mineração continua a utilizar sistemas de escavadeiras e caminhões em operações de carvão, minério de ferro e metais.
Qual powertrain de equipamentos de mineração está crescendo mais rapidamente?
Os veículos elétricos a bateria têm previsão de crescer a um CAGR de 13,71% até 2031, sustentados por aplicações subterrâneas e programas de eletrificação. O mercado de equipamentos de mineração também é afetado pela capacidade de energia das minas, pelo projeto de carregamento e pelo fornecimento de energia renovável.
Por que os equipamentos de mineração subterrânea estão crescendo mais rapidamente do que os equipamentos de superfície?
A mineração subterrânea tem previsão de crescer a um CAGR de 5,68% até 2031, à medida que os depósitos maduros se aprofundam e as frotas elétricas a bateria podem reduzir as necessidades de ventilação e resfriamento. Essa parte do mercado de equipamentos de mineração depende das condições operacionais, do projeto da mina e do acesso confiável à eletricidade.
Qual região tem expectativa de crescer mais rapidamente para equipamentos de mineração?
O Oriente Médio e a África têm previsão de crescer a um CAGR de 5,88% até 2031, liderados por projetos de cobre, cobalto, lítio e metais do grupo da platina. O mercado de equipamentos de mineração na região é sustentado por pedidos de frotas para ativos avançados de perfuração, carregamento e transporte.
Como os sistemas autônomos estão mudando as aquisições de equipamentos de mineração?
Os proprietários de minas estão cada vez mais avaliando a automação em conjunto com software, habilidades da força de trabalho e suporte de serviços, e não como uma aquisição de veículo isolada. O mercado de equipamentos de mineração recompensa cada vez mais os fornecedores capazes de apoiar a integração de frotas ao longo do ciclo de vida dos equipamentos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
