
Tamanho e Participação do Mercado de Rack para Data Center na Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
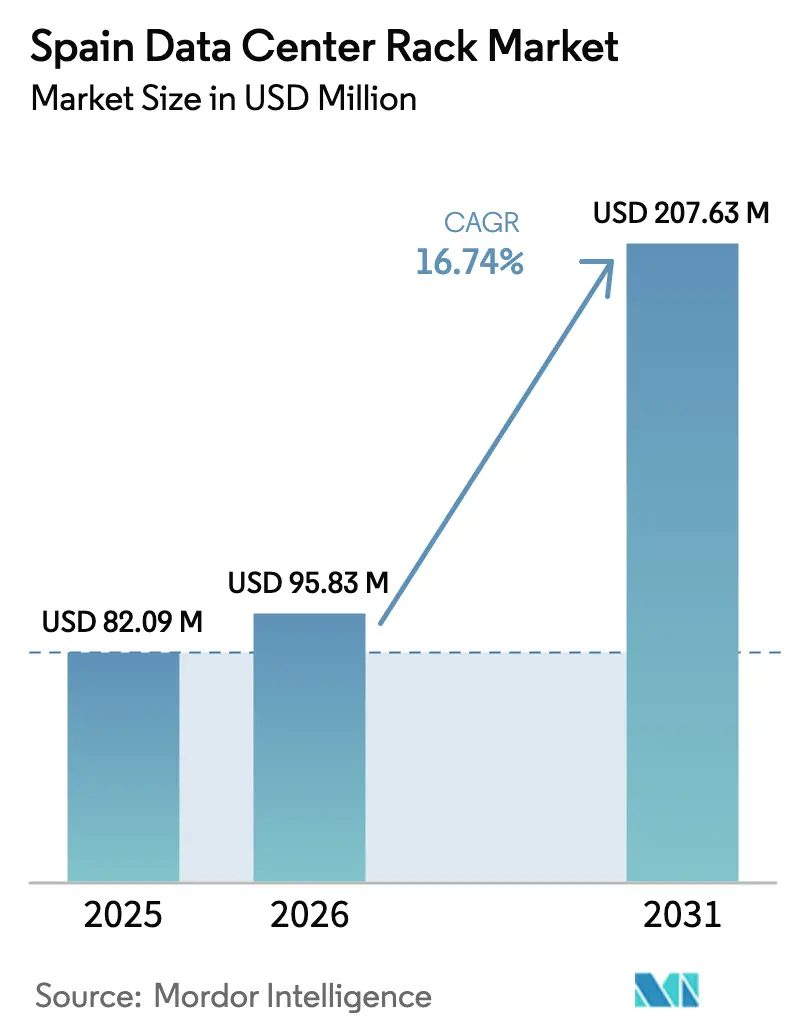
| Tamanho do mercado no ano base (2025) | 82.09 Milhões de dólares |
| Tamanho do Mercado (2026) | 95.83 Milhões de dólares |
| Tamanho do Mercado (2031) | 207.63 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.74 % |
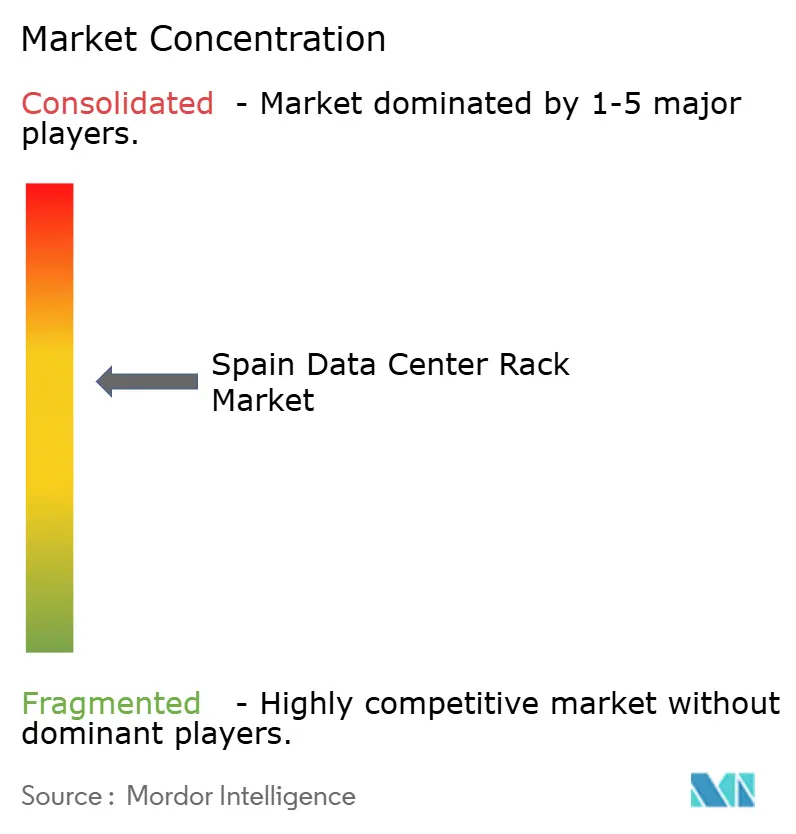
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rack para Data Center na Espanha pela Mordor Intelligence
O tamanho do mercado de rack para data center na Espanha deverá crescer de USD 82,09 milhões em 2025 para USD 95,83 milhões em 2026 e prevê-se que atinja USD 207,63 milhões até 2031 a um CAGR de 16,74% no período de 2026-2031. As despesas de capital em hiperscala ultrapassando EUR 8 bilhões estão posicionando a Espanha como o cruzamento digital do Sul da Europa, enquanto os desembarques de cabos submarinos em Bilbao e Valência sustentam a conectividade internacional contínua. O programa España Digital 2026, financiado pelo governo, subsidia redes de fibra óptica e backbones de 5G em todo o país, canalizando nova demanda para instalações de colocalização, mesmo enquanto AWS, Microsoft e Google investem USD 3 bilhões em campi hiperscala projetados para cargas de trabalho de IA que excedem 60 kW por rack. As densidades de rack estão subindo para 120 kW em Aragão, levando os operadores a privilegiar designs de 52U compatíveis com resfriamento líquido e distribuição de energia integrada. Apesar de o aço manter 78,3% da participação de material, a taxa de crescimento de 19,7% do alumínio ilustra uma mudança em direção a estruturas mais leves e resistentes a terremotos que facilitam a instalação próximo a desembarques de cabos costeiros.
Principais Conclusões do Relatório
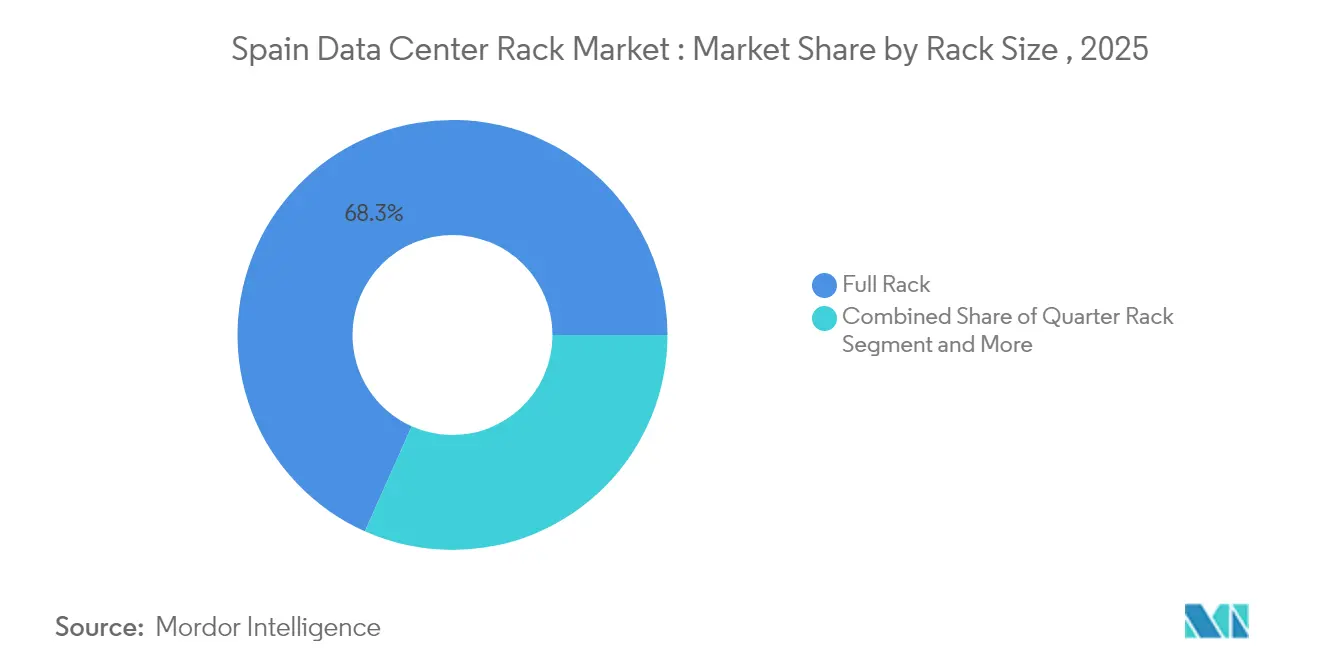
- Por tamanho de rack, os racks completos lideraram com 68,32% da participação do mercado de rack para data center na Espanha em 2025; o mesmo segmento deverá expandir-se a um CAGR de 18,96% até 2031.
- Por altura de rack, o formato padrão 42U deteve 54,61% de participação em 2025 no mercado de rack para data center na Espanha, enquanto o segmento 48U tem previsão de crescer mais rapidamente a um CAGR de 19,21% até 2031.
- Por tipo de rack, os racks de gabinete (fechado) comandaram 71,68% de participação de receita em 2025 no mercado de rack para data center na Espanha e estão avançando a um CAGR de 20,62% devido às maiores exigências de segurança e fluxo de ar.
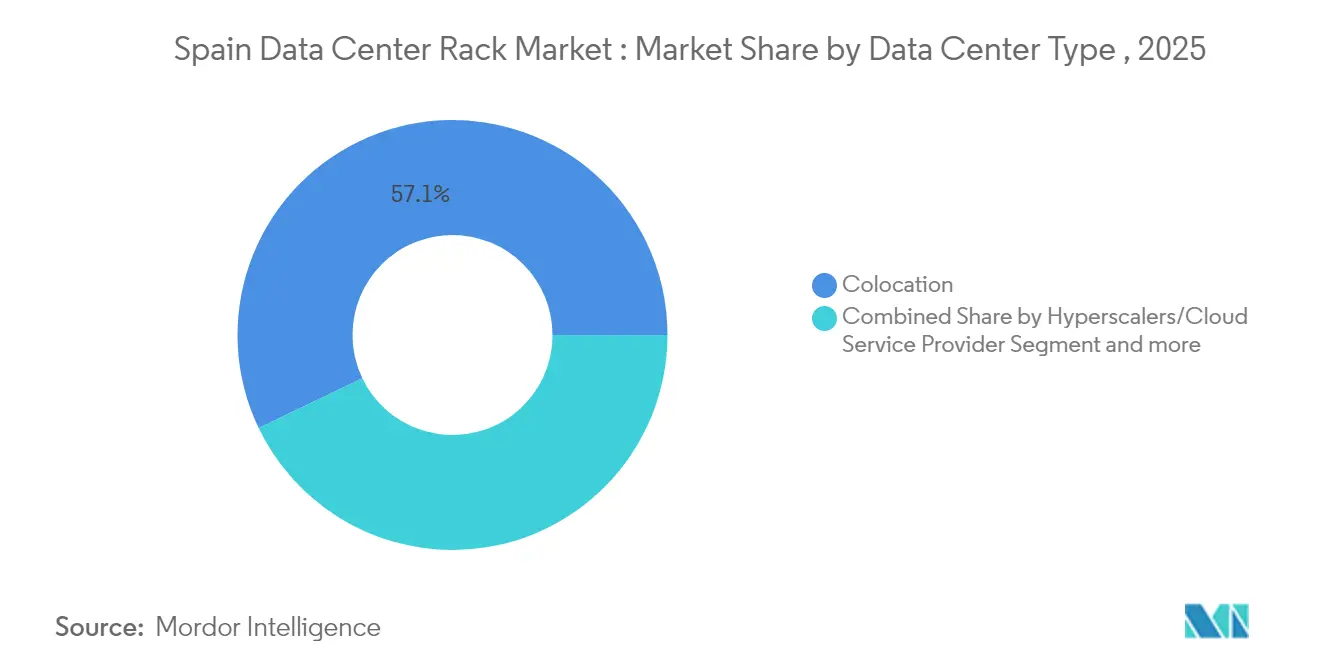
- Por tipo de data center, as instalações de colocalização detiveram 57,12% de participação de receita em 2025 no mercado de rack para data center na Espanha; espera-se que as construções hiperscala cresçam a um CAGR de 18,88% até 2031.
- Por material, o aço representou 77,62% de participação em 2025 no mercado de rack para data center na Espanha; o alumínio registra o crescimento mais rápido a um CAGR de 19,05% dado os imperativos de redução de peso.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Rack para Data Center na Espanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansões hiperscala pela AWS, Microsoft e Google acelerando a demanda de rack acima de 60 kW | + 4.2% | Madri, Aragão, Barcelona | Médio prazo (2-4 anos) |
| Implantações de computação em nuvem de borda pelos operadores de telecomunicações espanhóis (Telefónica, Cellnex) requerem micro-racks | + 2.8% | Nacional, com concentração em centros urbanos | Curto prazo (≤ 2 anos) |
| "España Digital 2026" financiado pela UE com fibra óptica e backbone de 5G estimula o crescimento da colocalização | + 3.1% | Nacional, prioridade em regiões carentes | Médio prazo (2-4 anos) |
| Migração corporativa para a nuvem no setor de BFSI e no setor público após conformidade com o Real Decreto-lei 14/2019 | + 2.3% | Madri, Barcelona, capitais regionais | Curto prazo (≤ 2 anos) |
| Centros de treinamento de modelos de IA em Aragão impulsionando racks de 52U prontos para resfriamento líquido | + 3.8% | Aragão, com expansão para Castilla-La Mancha | Longo prazo (≥ 4 anos) |
| Desembarque de cabo submarino em Bilbao (Grace Hopper, Medusa) aumentando a demanda por racks com classificação sísmica | + 1.5% | Bilbao, regiões costeiras do norte da Espanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansões hiperscala pela AWS, Microsoft e Google acelerando a demanda de rack acima de 60 kW
Os operadores hiperscala redefiniram as especificações no mercado de rack para data center na Espanha, padronizando designs de 60 kW ou mais para executar clusters de treinamento de IA generativa. A AWS inaugurou sua região em Aragão em 2024, a Microsoft destinou USD 2,1 bilhões para a região Spain Central na nuvem e o Google ampliou a capacidade em Madri com USD 650 milhões, coletivamente elevando os limites nacionais de provisionamento de energia Amazon, Microsoft, Google. Seus gastos deslocam a preferência para racks de 52U com coletores de líquido, calhas de cabos de bitola mais pesada e tolerâncias de estrutura superiores a 1.300 kg. Os operadores agora exigem réguas de energia de barramento integradas e painéis de vedação de fluxo de ar sem ferramentas para conter pontos de calor térmicos que limitam as GPUs. As equipes de compras também insistem na harmonização do estoque de fornecedores em vários campi para simplificar as peças sobressalentes, tornando os racks completos padronizados a escolha básica.
Implantações de computação em nuvem de borda pela Telefónica e Cellnex requerem micro-racks
A Telefónica e a Cellnex supervisionam coletivamente mais de 10.462 sites de torres e coberturas que estão sendo atualizados para hospedar pods de computação de borda que suportam fatiamento de 5G, telemetria de veículos conectados e transmissão de RA Cellnex. Abrigos com espaço limitado favorecem micro-racks de 6U a 12U com portas seladas, amortecedores de vibração e bandejas de energia CC compatíveis com strings de bateria de telecomunicações. Os fornecedores estão respondendo com gabinetes de montagem em parede com classificações de corrosão externa e sensores de porta monitorados remotamente. As implantações se concentram dentro do anel M-30 de Madri e na área metropolitana de Barcelona, onde o adensamento melhora a latência abaixo de 10 ms para transações de IoT. Essa arquitetura distribuída amplia a abrangência do mercado de rack para data center na Espanha além das instalações tradicionais, beneficiando fabricantes locais que podem entregar formatos sob medida em prazos de entrega mais curtos.
"España Digital 2026" financiado pela UE estimula o crescimento da colocalização
O España Digital 2026 dedica EUR 4 bilhões para ampliar o alcance da fibra óptica e os núcleos autônomos de 5G, atraindo provedores de colocalização que oferecem interconexões neutras para operadoras destinadas a empresas que buscam cargas de trabalho de SaaS sensíveis à latência [1] Ministério da Ciência e Inovação, "Roteiro España Digital 2026," ciencia.gob.es. Os anéis de fibra regionais reduzem os custos de backhaul para operadores em Valência, Málaga e Bilbao, inspirando novas instalações multitenant a pré-instalar fileiras de gabinetes de 42U com chaminés de teto modulares prontas para retrofit de resfriamento líquido. As subvenções governamentais cobrindo até 50% das despesas de instalação de dutos reduzem os custos de construção, permitindo que os operadores de colocalização concorram agressivamente nas taxas de rack mantendo a resiliência ISO 27001 e Nível III. O aspecto de soberania digital da iniciativa também incentiva a adoção doméstica da nuvem entre agências públicas, inflando ainda mais a demanda por racks de gabinete de alta segurança.
Centros de treinamento de IA em Aragão impulsionando racks de 52U prontos para resfriamento líquido
A mistura de energia eólica e solar de Aragão oferece 68% de penetração de energia renovável e tarifas industriais médias 18% abaixo de Madri, tornando a região um ímã para megafazendas de GPU. As três licenças de data center da Amazon incluem captações anuais de água de quase 755.720 m³, sinalizando grandes circuitos de resfriamento líquido que precisam de racks mais altos para abrigar coletores de bombeamento e trilhos de detecção de vazamentos. Os operadores especificam estruturas de 52U com passo vertical de 19 polegadas, mas com profundidade maior para acomodar conjuntos CDU duplex. Os fabricantes precisam reforçar a capacidade de carga dos rodízios e fornecer trilhos de alumínio anodizado resistentes à corrosão por refrigerante. O mercado de rack para data center na Espanha observa demanda paralela por conexões rápidas sem gotejamento e medidores de fluxo ultrassônicos embutidos nas portas dos racks para monitoramento em tempo real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da rede elétrica em Madri e Barcelona atrasando as implantações de rack | -2.1% | Áreas metropolitanas de Madri e Barcelona | Curto prazo (≤ 2 anos) |
| Escalada dos preços do aço impactando a estrutura de custos dos racks | -1.4% | Nacional, com efeitos de concentração na manufatura | Médio prazo (2–4 anos) |
| Restrições ao uso de água limitando a adoção de racks de alta densidade com água gelada | -1.8% | Nacional, severo na Catalunha e na Andaluzia | Médio prazo (2–4 anos) |
| Escassez de talentos para manutenção de resfriamento líquido elevando o OPEX e desacelerando a adoção | -0.9% | Madri, Barcelona, polos emergentes de data center | Médio prazo (2–4 anos) |
| Atrasos no licenciamento para retrofits de data center de borda em zonas históricas | -1.2% | Centros históricos urbanos na Espanha; notavelmente Sevilha, Valência, Granada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da rede elétrica em Madri e Barcelona atrasando as implantações de rack
O apagão de abril de 2025 que cortou energia para 55 a 60 milhões de residentes expôs lacunas de inércia do sistema em uma rede que depende de 59% de geração solar. Os pedidos de data centers por novos circuitos de 120 kW agora enfrentam filas de seis a nove meses na subestação Vicálvaro de Madri, obrigando os operadores a escalonar as instalações de rack em tranches de 2 MW. Alguns operadores hiperscala estão deslocando a expansão para Zaragoza, onde existem alimentações redundantes de 400 kV, mas as instalações de colocalização vinculadas a hubs de fibra urbana precisam absorver sobretaxas de geradores a diesel que adicionam de 6 a 8 EUR por rack mensalmente. A restrição diminui o ritmo do mercado de rack para data center na Espanha na capital, amplificando o interesse por estruturas de alumínio energeticamente eficientes que reduzem o consumo de energia melhorando o fluxo de ar.
Restrições ao uso de água limitando a adoção de racks com resfriamento por água gelada
A pior seca da Espanha em seis décadas deixa 78% do território em risco de desertificação, desencadeando limites municipais sobre retiradas industriais na Catalunha e na Andaluzia. Os circuitos tradicionais de CRAH com água gelada que consomem 1,5 litros por kWh estão sob escrutínio, pois as câmaras municipais vinculam as licenças de construção às taxas de reutilização de água. O campus planejado da Meta em Talavera que consome 665 milhões de litros anualmente gerou resistência pública, ilustrando os ventos contrários regulatórios. Os operadores migram para resfriamento direto para o chip ou por imersão, mas essas alternativas implicam trocadores de calor de porta mais espessos que só cabem em gabinetes de 48U ou mais personalizados, inflando os desembolsos de capital em 14 a 17%. A hesitação de compras resultante reduz os volumes previstos para SKUs de rack de alta densidade até que os ecossistemas de refrigerante reciclável amadureçam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tamanho de Rack: As estruturas de altura total dominam a expansão de capacidade da Espanha
Os racks completos controlaram 68,32% das entregas em 2025 e formam a espinha dorsal das instalações hiperscala ao redor de Madri e Huesca. O tamanho do mercado de rack para data center na Espanha para o segmento de rack completo deverá atingir USD 141,86 milhões até 2031, sustentando o caminho de CAGR de 16,74% do mercado mais amplo. A padronização em estruturas completas permite que os operadores maximizem os servidores por metro quadrado e simplifiquem os retrofits de contenção de corredor quente que mantêm o PUE abaixo de 1,3. Os racks quarto e metade ainda são encontrados em armários de telecomunicações e laboratórios empresariais de campo marrom, mas sua participação combinada está se deteriorando à medida que a migração para a nuvem eleva as taxas de consolidação de servidores.
A adoção acelera porque os operadores globais aplicam as mesmas especificações usadas em Dublin, Frankfurt e Paris para as construções espanholas, garantindo economias de escala em bandejas de cabos, PDUs e folgas de abertura de porta. Fornecedores como a Eaton pré-montam pacotes SmartRack, com buchas de escova, painéis de vedação e unidades de derivação de barramento, que vão diretamente para pisos elevados, reduzindo o trabalho no local em 12 horas por rack. Os fabricantes contratados em Astúrias e Navarra mantêm os prazos de entrega abaixo de quatro semanas para cores personalizadas, kits sísmicos e trilhos de sensores LoRaWAN, um diferencial nos pedidos do mercado de rack para data center na Espanha feitos por inquilinos de SaaS em rápido crescimento.


Por Altura de Rack: A adoção de 48U supera o titular de 42U
O formato 42U manteve 54,61% de participação em 2025, mas os operadores agora especificam gabinetes de 48U para acomodar trocadores de calor de porta traseira e disjuntores extras necessários para alimentações trifásicas de 415 V. O tamanho do mercado de rack para data center na Espanha para designs de 48U tem previsão de crescer a um CAGR de 19,21%, espelhando as curvas de densidade de GPU para IA. Estruturas mais altas elevam a carga estática total para 1.500 kg, exigindo cantos de aço soldados ou colunas de alumínio extrudado com nervuras de torção para estabilidade durante eventos sísmicos próximos aos hubs de cabos de Bilbao.
Os primeiros adotantes relatam que adicionar seis unidades de rack reduz o comprimento da fileira em quase 15%, liberando espaço para gabinetes de bateria. A atualização de firmware EcoStruxure da Schneider Electric em 2024 ampliou o suporte a sensores ambientais, encorajando as equipes de instalações a retrofitar fileiras de 48U com manômetros de coletor digital. Embora o transporte de gabinetes mais altos complique o empilhamento em paletes, as transportadoras domésticas se adaptam com reboques telescópicos, limitando os prêmios de frete a 3%. Essa contenção de custos fortalece a migração de estruturas legadas de 42U, mantendo a aceleração do mercado de rack para data center na Espanha no caminho certo mesmo diante da inflação do aço.
Por Tipo de Rack: Os designs de gabinete superam as estruturas abertas em segurança e fluxo de ar
Os racks de gabinete representaram 71,68% da receita em 2025 e exibem um CAGR de 20,62% até 2031, à medida que os inquilinos de bancos, saúde e setor público espanhóis adotam protocolos mais rígidos de soberania de dados. A participação do mercado de rack para data center na Espanha para variantes de gabinete deverá superar 77,00% até 2027, refletindo fechaduras biométricas obrigatórias e parafusos resistentes a adulteração exigidos pelo Real Decreto-lei 14/2019. As portas fechadas permitem zonas de pressão diferencial, permitindo que os resfriadores de porta traseira com ar gelado rejeitem 80% da carga térmica sem contenção de corredor.
Os racks de estrutura aberta permanecem comuns em zonas de laboratório de baixo risco ou laboratórios de HPC onde os técnicos precisam de acesso de 360 graus, mas sua participação cai à medida que as seguradoras cibernéticas vinculam os prêmios às salvaguardas de intrusão física. Os fabricantes de gabinetes integram revestimentos de malha EMP para implantações no setor de defesa próximo à base de Torrejón em Madri, um recurso agora solicitado por bancos multinacionais que migram mainframes. A segmentação granular de SKUs de rack prolonga os RFPs dos compradores, mas os pacotes integrados encurtam os ciclos de instalação, elevando a competitividade do mercado de rack para data center na Espanha para fornecedores completos com propriedade intelectual de resfriamento interna.
Por Tipo de Data Center: O crescimento hiperscala eclipsa a dominância da colocalização
A colocalização ainda representa 57,12% das entregas de 2025, sustentada pela densidade de interconexão no corredor Las Rozas de Madri. No entanto, os operadores hiperscala mostram o CAGR mais rápido de 18,88% à medida que Amazon, Microsoft e Google canalizam capital para campi de propósito específico em Aragão e Castilla-La Mancha. Correspondentemente, o tamanho do mercado de rack para data center na Espanha vinculado a instalações hiperscala deverá ultrapassar USD 101,6 milhões até 2031. A integração vertical permite que os operadores hiperscala ditem as especificações de rack, favorecendo alturas de gabinete de 52U, trilhos CDU integrados e chicotes de barramento prontos para IA.
Os operadores de colocalização respondem oferecendo suítes "construídas sob medida" com reservas de energia de 20 anos e footprints de gaiola agnósticos ao fornecedor. Nós empresariais e de borda menores implantados pela Telefónica ao longo das rotas de 5G adotam matrizes de micro-rack inseridas em abrigos no nível da rua, diversificando os fluxos de receita para os fabricantes espanhóis. No geral, o modelo de implantação de duas faixas — hiperscala para cargas de trabalho nativas da nuvem, colocalização para interconexões sensíveis à latência — amplia a base endereçável do mercado de rack para data center na Espanha e amoriza a ciclicidade.
Por Material: O alumínio ganha tração apesar da vantagem de preço do aço
O aço deteve 77,62% da demanda de 2025 graças ao seu baixo custo e limites de carga estática de 1.800 kg. No entanto, o CAGR de 19,05% do alumínio sublinha o apetite dos operadores por estruturas mais leves que reduzem as cargas de içamento e melhoram a dispersão térmica. As ligas estruturais agora apresentam magnésio para aumentar a resistência à tração, permitindo que os racks de alumínio correspondam a capacidades de 1.200 kg enquanto pesam 35% menos. Os especificadores do setor de rack para data center na Espanha combinam essas estruturas com almofadas de isolamento para piso elevado que reduzem a oscilação sísmica nas salas de desembarque de cabos de Bilbao.
As altas tarifas de eletricidade que afetam as fundições europeias geram volatilidade de custos, mas a reciclabilidade do alumínio se alinha com as métricas de ESG que concedem aos operadores hiperscala isenções de uso de energia. A rodada de subsídios de 2025 do Plano de Ação para o Aço e Metais da UE pode estreitar os diferenciais de preço, mas por enquanto o aço continua dominante onde as restrições orçamentárias superam o peso. As soluções híbridas — postes de aço com painéis laterais de alumínio — oferecem opções de compromisso, refletindo a inovação contínua de produtos que impulsiona a resiliência do mercado de rack para data center na Espanha.
Análise Geográfica
Madri manteve 60,84% da capacidade instalada em 2025 e ancora exchanges de peering internacional, mas os gargalos da rede elétrica e a escassez de terrenos prejudicam as novas implantações de rack. Aragão abriga a mistura de energia renovável mais barata da Espanha, permitindo que os operadores hiperscala garantam contratos de 500 MW e planejem densidades de rack de 120 kW sem penalidades de corte. Barcelona permanece o segundo maior cluster, embora as cotas de água desencadeadas pela seca na Catalunha desacelerem os circuitos de líquido de alta densidade, levando os operadores a implementar economizadores de ar em vez de serpentinas de água gelada.
O norte da Espanha, liderado por Bilbao, desperta interesse crescente devido aos cabos Grace Hopper e Medusa, oferecendo às operadoras RTT abaixo de 50 ms para Nova York e Tel Aviv. Os fabricantes de rack cortejam construções de colocalização locais com kits sísmicos classificados para níveis de aceleração da Zona 3, uma oportunidade de nicho, mas lucrativa, no mercado de rack para data center na Espanha. Valência e Málaga atraem implantações de borda direcionadas a picos de largura de banda turística mediterrânea, aproveitando incentivos fiscais municipais para certificações de construção verde. Os governos regionais competem em licenciamento acelerado e APPs de energia renovável; Castilla-La Mancha oferece isenções de imposto sobre a propriedade por 10 anos que alteram o cálculo do TCO para operadores hiperscala que avaliam Zaragoza contra Toledo. A robusta rede ferroviária da Espanha permite que os integradores montem racks em Madri e os despachem durante a noite para cidades satélite, mitigando os custos logísticos para construções dispersas. Consequentemente, o mercado de rack para data center na Espanha evolui de uma entidade centrada em Madri para um tecido policêntrico otimizado tanto para a proximidade de cabos submarinos quanto para a disponibilidade de energia renovável.
Panorama regulatório
A demanda por racks de data center na Espanha é cada vez mais moldada por regras de acesso à rede elétrica e de sustentabilidade, além das obrigações centrais de conformidade da UE e nacionais para instalações que lidam com cargas de trabalho regulamentadas. O Real Decreto-lei 14/2019 e os requisitos relacionados de cibersegurança do setor público e de infraestrutura crítica continuam a impulsionar compradores do setor de BFSI e governo em direção a racks com gabinetes trancáveis, recursos de detecção de violação e controles de acesso físico auditáveis.
Em março de 2026, o Real Decreto-lei 7/2026 introduziu novas condições de acesso à rede elétrica relevantes para data centers de alta carga, incluindo taxas de reserva de capacidade e licenciamento baseado em marcos, que podem afetar os cronogramas de construção e as implantações escalonadas de racks. Paralelamente, o Ministério da Transição Ecológica (MITECO) avançou uma minuta de Real Decreto focada na sustentabilidade de data centers, enfatizando a correlação com energia renovável, a eficiência energética, o uso sustentável de água e a reutilização de calor para instalações maiores (por exemplo, locais acima de 1 MW), tornando escolhas de design ambiental, como configurações de racks prontos para refrigeração líquida e compatíveis com recuperação de calor, mais proeminentes nas discussões de compras e licenciamento.
Análise da cadeia de valor
A cadeia de valor de racks de data center na Espanha vai do fornecimento global de aço e alumínio e da fabricação de componentes (estruturas, portas, trilhos, gerenciamento de cabos, PDUs e monitoramento) até a montagem e configuração, passando por distribuidores e integradores até chegar a operadores de data center e usuários finais corporativos/de telecomunicações. Conforme as densidades avançam além de 60 kW por rack em implantações hyperscale e de IA, as especificações atraem fornecedores adjacentes, como provedores de coletores de refrigeração líquida, fornecedores de busway e distribuição de energia, provedores de sensores e controle de acesso, e parceiros logísticos capazes de lidar com gabinetes de 48U a 52U mais altos e pesados.
A Espanha combina fornecimento multinacional com capacidade de atendimento local e regional que apoia prazos de entrega curtos para grandes projetos. A Schneider Electric opera uma unidade de fabricação e logística em Sant Boi de Llobregat (Barcelona) que oferece suporte a soluções de data center pré-fabricadas e modulares, enquanto a Rittal S.A. coordena sistemas de gabinetes e infraestrutura de TI a partir de sua base em Sabadell, garantindo disponibilidade local de racks e acessórios. A Vertiv participa por meio de ofertas integradas modulares e de gerenciamento térmico entregues via projetos e ecossistemas de parceiros, um modelo que se alinha com operadores hyperscale e de colocation que buscam blocos de rack e energia fabricados em série e repetíveis para implantações multissite.
Cenário Competitivo
O campo competitivo apresenta concentração moderada. Schneider Electric, Vertiv e Rittal enviaram coletivamente 46,5% dos volumes de 2024, agrupando racks com barramento de energia, monitoramento e resfriamento. Seus armazéns ibéricos permitem despacho em 72 horas nas vias do campus Alcobendas de Madri. Empresas locais como Esnova Racks e Espaciorack se diferenciam por meio de esquemas de pintura sob medida e ciclos de protótipo rápido, conquistando contratos financeiros e governamentais onde o suporte técnico em espanhol é obrigatório.
As 17 aquisições focadas em data center da Legrand desde 2010 ampliam seu catálogo de contenção e calha de energia, permitindo a venda cruzada em licitações hiperscala. Dell e HPE aprofundam sua presença por meio de sistemas de rack em escala integrados de fábrica agrupados com gavetas de GPU, buscando garantir as renovações de clusters de IA. Enquanto isso, fabricantes de design original (ODMs) de Taiwan se infiltram via parceiros de distribuição, oferecendo opções de estrutura básica com preços 12% abaixo dos equivalentes de marcas conhecidas; no entanto, preocupações com garantia limitam a adoção em setores regulamentados.
As prioridades de inovação giram em torno de estruturas prontas para imersão com revestimentos poliméricos, painéis laterais sem ferramentas e suporte nativo para chicotes de barramento de CC. A adoção de alumínio atua como um alavancador de diferenciação de produto, mas a disciplina da cadeia de suprimentos é crítica quando os prêmios da Bolsa de Metais de Londres flutuam. As parcerias estratégicas entre fornecedores de rack e especialistas em resfriamento — como a parceria da Vertiv com a GRC para tanques de imersão — ressaltam o valor convergente das cadeias dentro do mercado de rack para data center na Espanha.
Líderes do Setor de Rack para Data Center na Espanha
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
nVent Electric plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Grandes programas de construção de data centers, com duração de vários anos, e anúncios de campi estão criando um espaço claro para fornecedores de racks capazes de entregar plataformas de gabinetes padronizadas, de alta densidade e prontas para refrigeração líquida, além de programas de entrega rápida em várias regiões espanholas. Exemplos recentes incluem o plano de investimento da Amazon, totalizando 33,7 bilhões de euros até 2035, para expandir a infraestrutura de data centers e as capacidades de IA em Aragão, além de grandes propostas de campi, como o projeto de 240 MW da Apto em Fuenlabrada (Madri), o campus de 60 MW da Ferrovial em Madri e a proposta de campus de IA de 300 MW da EdgeMode em Toledo. Esses projetos favorecem especificações de racks repetíveis (por exemplo, formatos de 48U a 52U, tolerâncias de carga mais pesadas e trilhos integrados de energia e sensores) e aumentam o valor de serviços de armazenamento, kitting e configuração baseados na Península Ibérica que reduzem o trabalho no local e o tempo de comissionamento.
Uma segunda área de oportunidade é a engenharia orientada à conformidade em torno de restrições de energia e sustentabilidade que cada vez mais influenciam o licenciamento e a aceitação operacional. O quadro de acesso à rede elétrica do Real Decreto-lei 7/2026 de março de 2026 e a minuta de Real Decreto de sustentabilidade do MITECO elevam os requisitos em torno de eficiência energética, alinhamento com energias renováveis, gestão responsável da água e reutilização de calor, impulsionando a demanda por racks que suportem maior controle de fluxo de ar, interfaces de refrigeração líquida e instrumentação de monitoramento. Fornecedores que combinam racks com controle de acesso, sensoriamento ambiental e montagem pronta para integração de CDUs e trocadores de calor de porta traseira estão em melhor posição para implantações de colocation e do setor público, onde recursos de auditabilidade e eficiência da instalação são adquiridos em conjunto, e não como componentes independentes.
Desenvolvimentos recentes do setor
- Julho de 2026: a Apto (projeto de campus de data center em Madri) anunciou um investimento de 2 bilhões de euros para um campus de data center de 240 MW em Fuenlabrada, Madri. O lançamento expande a capacidade orientada para IA da Espanha, sinalizando um grande avanço na infraestrutura hyperscale. Impulsiona a demanda por mão de obra, racks e energia; fortalece Madri como um polo hyperscale; acelera a adoção de densidade de racks e soluções modulares.
- Julho de 2026: o Submer Group anunciou um investimento de 1 bilhão de euros para um data center de IA sustentável no antigo local da Ercros em Flix, Catalunha. O investimento reforça a Catalunha como um ponto focal para o desenvolvimento de data centers orientados por IA. A reutilização do local na Catalunha impulsiona a implantação regional de racks e soluções de refrigeração; sinaliza foco em racks modulares prontos para imersão para cargas de trabalho de IA.
- Março de 2026: a Amazon anunciou um investimento adicional de 18 bilhões de euros na Espanha, totalizando 33,7 bilhões de euros, para expandir a infraestrutura de data centers e as capacidades de IA na região de Aragão. A expansão reforça a Espanha como um importante polo hyperscale e amplia a capacidade para cargas de trabalho de IA. Fortalece a presença hyperscale da Espanha; aumenta as necessidades de capacidade de racks, cabeamento e refrigeração; reforça Aragão como um corredor-chave de data centers de IA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange a receita gerada por racks de data center fornecidos e instalados na Espanha, em instalações corporativas e de colocation. Inclui estruturas de rack padrão e configurações estruturais relacionadas que alojam equipamentos de TI, medidas em USD no ponto de venda.
Exclusões do escopo: o escopo exclui servidores de TI, armazenamento, switches de rede e infraestrutura autônoma de sala, como unidades de refrigeração e sistemas UPS.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack Quarto
- Rack Metade
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocalização
- Data Centers de Hiperscaladores e Provedores de Serviços em Nuvem
- Empresariais e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura inicial do modelo e ancorar os sinais de demanda a nível de país da Espanha que influenciam os embarques e os preços de racks. Consultamos fontes públicas e oficiais, como o INE (Espanha), o Eurostat, publicações da Red.es sob os planos digitais nacionais, indicadores de telecomunicações da CNMC e dados de energia da Agência Internacional de Energia, para compreender os ciclos de investimento e a atividade das instalações.
Também revisamos registros de empresas, apresentações a investidores, comunicados de imprensa e notícias setoriais confiáveis para mapear adições de capacidade, lançamentos de novos data halls e faixas típicas de densidade de racks observadas na Espanha. Além disso, assinaturas pagas de dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de embarque foram usados seletivamente para validar a exposição de fornecedores e os padrões de fluxo de hardware. As fontes listadas acima são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas com fabricantes e distribuidores de racks, operadores de colocation, equipes de engenharia e compradores responsáveis pela adequação de data halls. As respostas dos entrevistados foram usadas para confirmar as combinações típicas de unidades de rack, movimentos de preços, prazos de entrega e cronograma de demanda pelas principais áreas metropolitanas espanholas, e então para alinhar as premissas em toda a cadeia de valor, de modo que o dimensionamento final seja prático e repetível.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 16% |
| Nível médio: 49% | Líderes funcionais/de unidade: 39% |
| Players menores: 20% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma reconstrução top-down do conjunto de demanda por racks na Espanha, vinculando a atividade de construção de data centers à área compatível com racks e às faixas de densidade de rack esperadas, que são então convertidas em necessidades anuais de unidades e receita usando preços médios de venda validados localmente. Essa visão é então verificada com aproximações seletivas bottom-up, incluindo consolidações de fornecedores e canais, cotações de preços amostradas e verificações pontuais em pipelines de projetos, de modo que os totais permaneçam dentro do que pode ser realisticamente embarcado e instalado.
Os principais insumos incluem novas adições de capacidade de data halls anunciadas, sinais de absorção e pré-locação de colocation, alturas típicas de rack (por exemplo, 42U a 52U) e preferências de gabinete, movimentos médios de densidade de energia que influenciam as especificações de rack, e padrões de importação e distribuição que afetam a disponibilidade e os preços. Onde a visibilidade direta sobre projetos menores é limitada, as lacunas são tratadas aplicando premissas conservadoras de taxa de instalação, com base no feedback de instaladores e em ciclos de compra observados. Para as previsões, é usada análise de cenários em torno do cronograma de construção hyperscale e de colocation, e a trajetória anual é suavizada com uma tendência exponencial alinhada às expectativas dos especialistas sobre o cronograma de demanda e a normalização de preços.
Validação de dados e ciclo de atualização
Antes da finalização, os resultados do modelo são triangulados com sinais independentes, como anúncios de instalações, indicadores de energia e conectividade, e prazos de compra observados que frequentemente surgem antes da receita. Verificações de variância são realizadas em cada etapa para identificar valores discrepantes, após o que as premissas são revisadas internamente e ajustadas apenas quando as evidências de suporte são consistentes entre as fontes.
Se surgir uma discrepância significativa, ou se novos anúncios de capacidade alterarem materialmente as perspectivas de demanda, os respondentes são recontatados e o modelo é executado novamente para os anos afetados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final do analista é concluída pouco antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado espanhol de racks de data center segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para racks de data center na Espanha costumam diferir, mesmo quando parecem próximos à primeira vista, porque o escopo subjacente e a lógica de contagem nem sempre são os mesmos. As diferenças geralmente decorrem do que é tratado como venda de rack, do ano usado como base e de como o momento de precificação e de embarque é convertido em USD.
Racks de estrutura aberta e gabinetes com invólucros integrados frequentemente são misturados em números externos, e microssites de borda às vezes são contados como instalações completas de data center, o que pode movimentar os totais rapidamente para cima ou para baixo em um país com tamanhos de projeto desiguais. Na Mordor Intelligence, servidores e outros equipamentos de TI ficam fora do escopo, e o modelo permanece vinculado a sinais de demanda específicos de racks, como construções, mudanças de densidade e verificações de embarque a nível de país, que são atualizados com as informações mais recentes disponíveis sobre projetos.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 82,09 milhões de USD (2025) | |
| Consultoria Regional A | 74,90 milhões de USD (2023) | Utiliza um ano-base mais antigo e aplica uma visão de produto mais restrita, que conta apenas parcialmente os racks de estrutura aberta, o que pode subestimar a demanda durante um ciclo de construção. |
| Consultoria Global B | 95,00 milhões de USD (2024) | Combina a receita de racks com uma definição mais ampla de gabinete e aplica o momento cambial médio anual, o que pode elevar o valor em USD em comparação com a precificação cronometrada por projeto. |
A dispersão entre as estimativas reflete principalmente o momento do ano-base e o que é contado como receita de racks, e não uma divergência quanto ao ritmo de construção de data centers na Espanha. Ao manter os insumos rastreáveis à atividade de instalação e a faixas de preços realistas, o dimensionamento permanece fácil de acompanhar e pode ser reverificado à medida que novos projetos avançam do anúncio para a implantação.


Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de rack para data center na Espanha?
O mercado é avaliado em USD 95,83 milhões em 2026 e tem projeção de atingir USD 207,63 milhões até 2031.
Qual tipo de rack lidera a demanda na Espanha?
Os racks de gabinete (fechado) dominam com 71,68% de participação de receita em 2025 e registram um CAGR de 20,62% até 2031 devido às maiores necessidades de segurança e controle de fluxo de ar.
Por que os gabinetes de 48U estão ganhando tração em relação aos modelos de 42U?
As cargas de trabalho de IA requerem espaço vertical extra para coletores de resfriamento líquido e PDUs redundantes, impulsionando os designs de 48U para um CAGR de 19,21%.
Como as restrições da rede elétrica estão afetando as construções de data center?
Madri e Barcelona enfrentam filas de até nove meses para novos circuitos, atrasando as implantações de rack de alta densidade e deslocando alguns projetos para Aragão.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Armazenamento de Data Centers da Espanha Demanda por armazenamento em toda a Espanha, abrangendo tamanho de instalação e tier.
- Mercado de Refrigeração de Data Centers da França Resfriamento na França, dividido por tecnologia de resfriamento, tipo e setor de usuário final.
- Mercado de Armazenamento de Data Center da Europa Armazenamento da Europa, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Armazenamento de Data Centers do Reino Unido O armazenamento no Reino Unido, dividido por tamanho de instalação e nível.
- Mercado de Construção para Data Center da Itália Demanda por construção na Itália, abrangendo tier, tipo de instalação e infraestrutura.
- Mercado de Armazenamento de Data Center da França Armazenamento na França, dividido por tamanho de instalação e nível (tier).
- Mercado de Servidores para Data Centers dos Estados Unidos Servidores nos EUA, divididos por tier de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Armazenamento para Data Centers dos Estados Unidos O armazenamento dos EUA, dividido por tecnologia de armazenamento, tipo de armazenamento e utilizador final.



