
Tamanho e Participação do Mercado de Racks para Data Centers do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
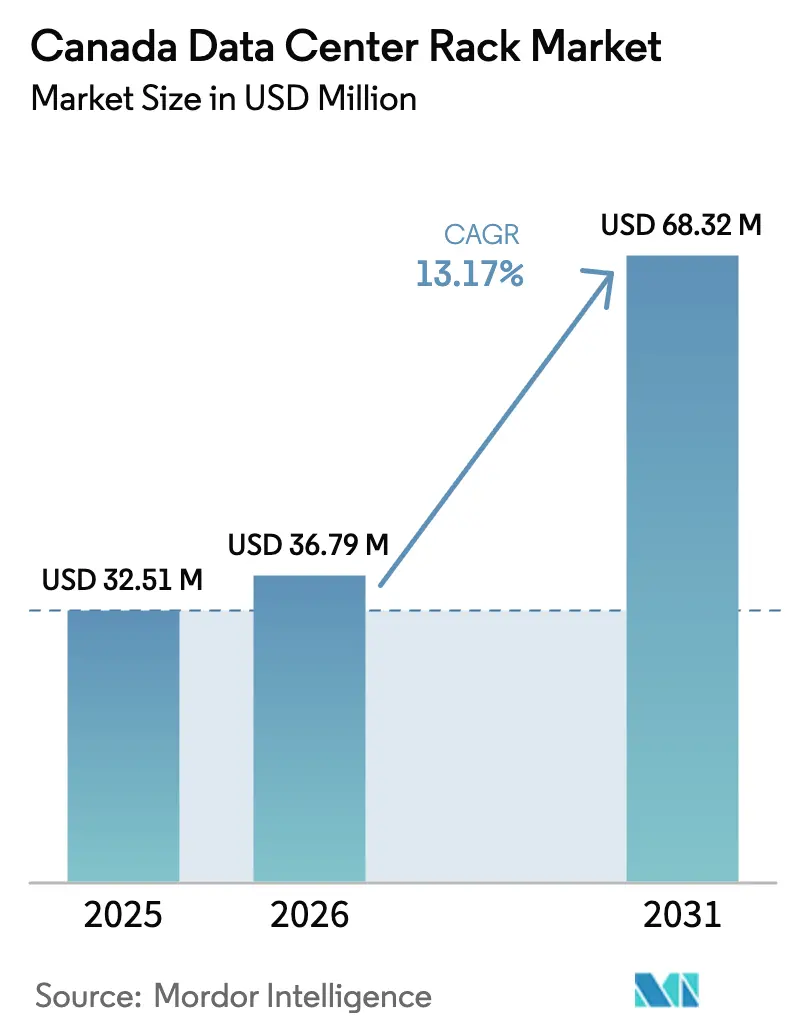
| Tamanho do mercado no ano base (2025) | 32.51 Milhões de dólares |
| Tamanho do Mercado (2026) | 36.79 Milhões de dólares |
| Tamanho do Mercado (2031) | 68.32 Milhões de dólares |
| Growth Rate (2026 - 2031) | 13.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers do Canadá por Mordor Intelligence
O tamanho do mercado de racks para data centers do Canadá em 2026 é estimado em USD 36,79 milhões, crescendo a partir do valor de 2025 de USD 32,51 milhões, com projeções para 2031 mostrando USD 68,32 milhões, crescendo a um CAGR de 13,17% no período de 2026 a 2031. Implantações de alta densidade de energia acima de 60 kW por rack, mandatos regulatórios de soberania de dados e a expansão hiperscale estão convergindo para sustentar um crescimento de dois dígitos. Os provedores de colocation do Canadá estão capitalizando os incentivos provinciais para energia renovável e nas rigorosas leis de privacidade que mantêm as cargas de trabalho dentro das fronteiras nacionais, enquanto os clusters de treinamento de IA criam nova demanda por racks com resfriamento líquido integrado. O aumento das tarifas sobre o aço e o alumínio chineses está impulsionando os compradores em direção às cadeias de fornecimento da América do Norte, e a escassez de mão de obra para o comissionamento de alta densidade está incentivando soluções de racks turnkey que minimizam o trabalho no local. Essas dinâmicas favorecem coletivamente os fornecedores capazes de entregar gabinetes integrados de fábrica e prontos para IA para sites hiperscale e de colocation em Toronto, Montréal, Calgary e Vancouver.
Principais Conclusões do Relatório
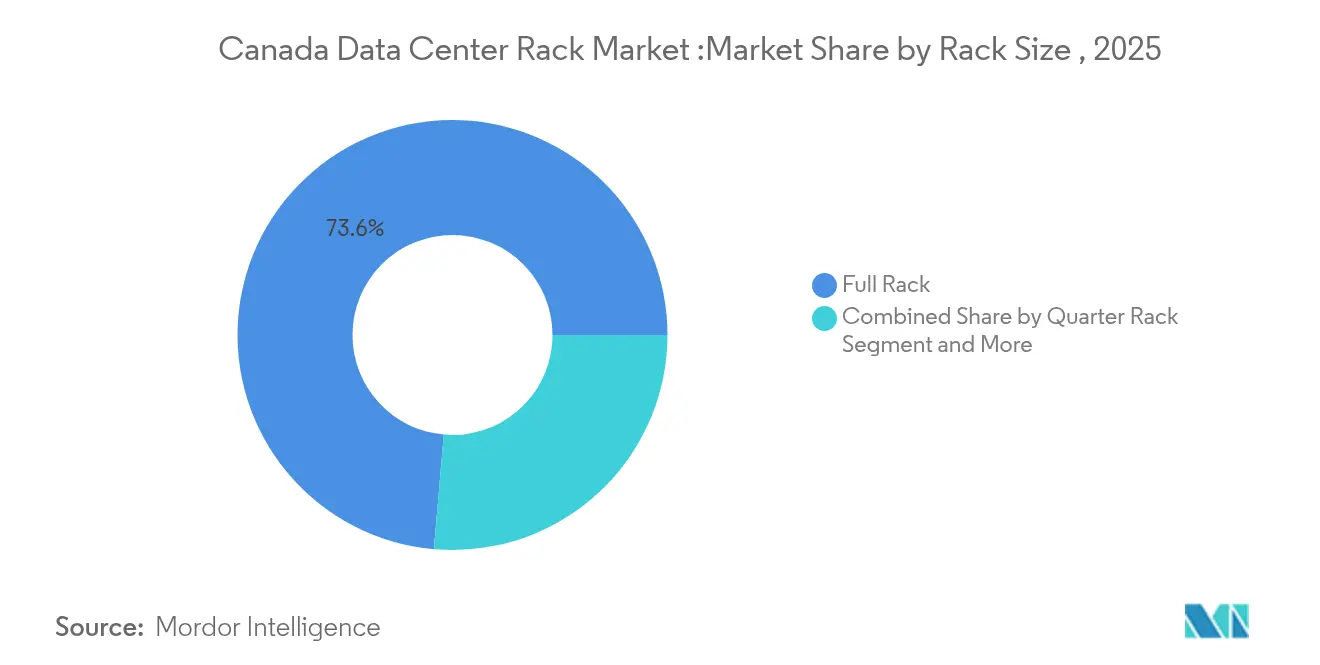
- Por configuração de rack, os designs de Rack Completo detinham 73,62% da participação do mercado de racks para data centers do Canadá em 2025, e o segmento está crescendo a um CAGR de 14,02% até 2031.
- Por altura de rack, a categoria 48U é a que avança mais rapidamente, expandindo-se a um CAGR de 14,92%, enquanto as unidades 42U retêm 55,98% do tamanho do mercado de racks para data centers do Canadá em 2025.
- Por tipo de rack, os modelos de Gabinete (Fechado) responderam por 71,05% da receita em 2025 e estão preparados para crescer a um CAGR de 15,88% até 2031.
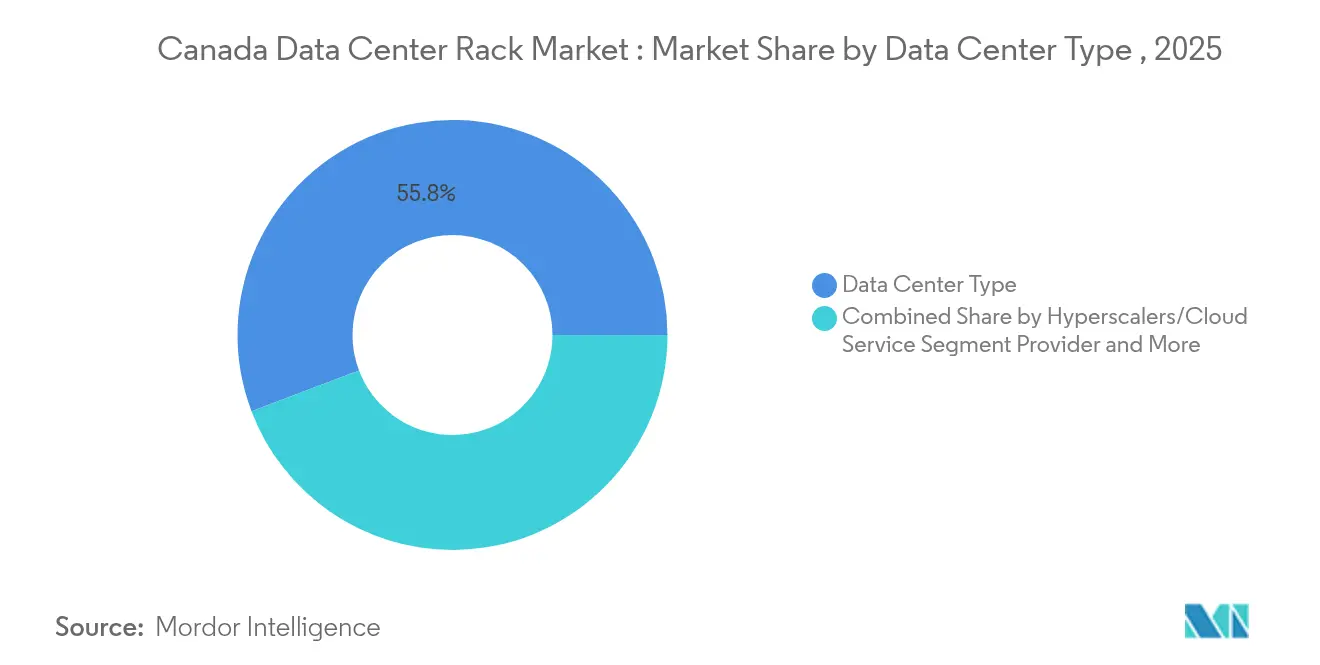
- Por tipo de data center, as implantações de Provedores de Serviços Hiperscale/Cloud estão avançando a um CAGR de 16,84%, mesmo que as Instalações de Colocation tenham capturado 55,77% do tamanho do mercado de racks para data centers do Canadá em 2025.
- Por material, os racks de Aço dominaram com 73,62% de participação em 2025, mas as soluções de Alumínio estão expandindo a um CAGR de 13,98% impulsionadas pelas retrofits de resfriamento líquido.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estratégias de TI cloud-first para empresas e PMEs | +2.8% | Nacional (Toronto, Montréal, Vancouver) | Médio prazo (2 a 4 anos) |
| Salto de densidade de racks hiperscale e de IA (≥60 kW/rack) | +3.2% | Alberta, Ontário, Quebec | Curto prazo (≤ 2 anos) |
| Mandatos provinciais de soberania de dados (PIPEDA, Projeto de Lei C-27) | +2.1% | Nacional (foco em Quebec, Ontário) | Longo prazo (≥ 4 anos) |
| Aumento nos compromissos de capacidade de colocation até 2027 | +2.4% | Toronto, Montréal, Calgary, Vancouver | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Estratégias de TI Cloud-First para Empresas e PMEs
As empresas canadenses estão incorporando arquiteturas de nuvem híbrida que combinam racks on-premises com links diretos para nós hiperscale, impulsionando gabinetes uniformes de 42U a 48U que se adequam tanto a ambientes de borda quanto ao núcleo. O Desafio de Computação em IA do governo federal no valor de CAD 700 milhões está acelerando a adoção de clusters de alta densidade de GPU que precisam residir perto dos usuários por razões de latência, especialmente em metrópoles secundárias como Calgary e Edmonton. As PMEs estão migrando despesas de capital para despesas operacionais ao alugar racks de colocation, pressionando os operadores a padronizar alturas e distribuição de energia para escalonamento rápido. Os programas de borda metropolitana dos principais provedores de nuvem agora especificam racks pré-certificados que podem ser inseridos em instalações regionais com mínimo trabalho elétrico. Essa convergência está sustentando uma demanda estável por invólucros flexíveis com conexão à nuvem em todo o mercado de racks para data centers do Canadá.
Salto de Densidade de Racks Hiperscale e de IA (≥60 kW/rack)
As cargas de trabalho de inteligência artificial estão forçando os operadores hiperscale a exceder 100 kW — e, em programas piloto, 250 kW — por rack, uma mudança significativa em relação às normas legadas de 10 a 15 kW. O pavilhão CCIT da Universidade de Calgary já opera 20 gabinetes totalizando 600 kW com trocadores de calor integrados na parte traseira. Os operadores hiperscale estão encomendando estruturas personalizadas que combinam unidades de distribuição de líquido, barramentos de energia e reforço estrutural em um único conjunto de materiais, reduzindo drasticamente o espaço de piso por petaflop. Os fornecedores capazes de instalar em fábrica os coletores e linhas de desconexão rápida estão ganhando contratos porque reduzem o comissionamento no local. À medida que a densidade de IA aumenta, a resistência dos gabinetes e os sistemas de supressão de incêndio também precisam evoluir, gerando oportunidades de retrofit para estruturas de alta carga e resistentes a sismos em halls canadenses existentes.
Mandatos Provinciais de Soberania de Dados (PIPEDA, Projeto de Lei C-27)
O Projeto de Lei C-27 e a proposta da Lei de Inteligência Artificial e Dados impõem regras rígidas de residência para dados pessoais, incentivando bancos e hospitais a preferir hospedagem doméstica.[2]Governo do Canadá, "Projeto de Lei C-27: Lei de Implementação da Carta Digital," canada.ca A Lei 25 do Quebec adiciona camadas provinciais que restringem transferências transfronteiriças em setores como fintech e ciências da vida. Esses requisitos canalizam cargas de trabalho para instalações compatíveis, criando um mercado cativo para racks dentro das fronteiras canadenses. As agências públicas estão incorporando cláusulas de residência nas aquisições, garantindo demanda de longo prazo por suítes de colocation regionais equipadas com gabinetes à prova de adulteração e monitoramento pronto para auditoria. À medida que os reguladores finalizam os marcos de aplicação, os operadores esperam uma valorização plurianual nos pedidos de racks com certificação de conformidade e prontos para IA em todo o mercado de racks para data centers do Canadá.
Aumento nos Compromissos de Capacidade de Colocation Até 2027
A vacância abaixo de 4% em Toronto e Montréal desencadeou um boom de construção: a compra do Aptum de oito sites pela eStruxture eleva sua presença para além de 100 MW, enquanto seu campus de IA em Calgary está orçado em CAD 750 milhões para formatos de 130 kW por rack. A expansão da Grain Management em Brampton de 2,5 MW para 20 MW ilustra como os sites da grande Toronto estão escalando em uma ordem de magnitude. Os desenvolvedores querem gabinetes padronizados, unidades de distribuição de energia (PDUs) e contenção que possam ser enviados em módulos para implantações em múltiplos sites. Os fornecedores que oferecem kits combinados de rack, energia e resfriamento estão garantindo acordos de estrutura plurianuais que ancoram receita recorrente no mercado de racks para data centers do Canadá.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de parcelas de energia de 10 a 20 MW no núcleo de Toronto | -1.9% | Grande Toronto | Curto prazo (≤ 2 anos) |
| Longa tramitação de licenças provinciais para circuitos de resfriamento baseados em água | -1.2% | Ontário, Quebec, Alberta | Médio prazo (2 a 4 anos) |
| Déficit de mão de obra qualificada para o comissionamento de racks de alta densidade | -0.8% | Nacional (Calgary, Vancouver) | Longo prazo (≥ 4 anos) |
| Tarifas de importação de aço/alumínio gerando volatilidade no CAPEX de racks | -1.1% | Nacional (fabricação em Ontário) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Parcelas de Energia de 10 a 20 MW no Núcleo de Toronto
O Operador Independente do Sistema Elétrico alerta que garantir acesso a subestações no centro de Toronto agora implica posições em filas de espera de vários anos. Os operadores hiperscale estão dividindo cargas em clusters por Mississauga e Hamilton, aumentando o número de halls menores em vez de uma grande fazenda de servidores. Cada site precisa de racks idênticos para simplificar a logística, beneficiando os fornecedores de gabinetes pré-engenheirados que podem ser implantados em qualquer lugar em curto prazo. A escassez de energia também impulsiona os micro-data-centers de borda que cabem nos espaços físicos de varejo e escritórios existentes, aumentando novamente os pedidos de racks fechados compactos no mercado de racks para data centers do Canadá.
Tarifas de Importação de Aço/Alumínio Gerando Volatilidade no CAPEX de Racks
A sobretaxa de 25% do Canadá sobre metais chineses adiciona oscilações de custo imprevisíveis às listas de materiais dos racks.[3]Departamento de Finanças do Canadá, "Contramedidas sobre Importações de Produtos de Aço e Alumínio," canada.ca Os fabricantes originais de equipamentos (OEMs) estão buscando fornecimento duplo de painéis em usinas do USMCA, mas as linhas de conversão precisam ser reajustadas para ligas alternativas, estendendo os prazos de entrega. Os gabinetes de alumínio — mais leves e com maior condutividade térmica — compensam os custos de transporte e resfriamento, neutralizando parcialmente os obstáculos tarifários, mas a indexação de preços nos contratos de colocation está aumentando. Os fornecedores com fabricações domésticas de chapas metálicas estão fixando volumes, enquanto os compradores se protegem com estoques comprados com antecedência, afetando o capital de giro em todo o mercado de racks para data centers do Canadá.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Domínio do Rack Completo Impulsionado pelas Cargas de Trabalho de IA
As unidades de Rack Completo comandaram 73,62% da receita em 2025 e crescerão 14,02% ao ano à medida que os clusters de IA exigem estruturas de altura total com coletores integrados. Esse domínio coloca os formatos de Rack Completo no centro da discussão sobre o tamanho do mercado de racks para data centers do Canadá, especialmente quando os operadores hiperscale padronizam em gabinetes completos de 48U que oferecem fluxo de ar consistente e ancoragem de energia. As ofertas de Rack de Um Quarto e Rack Meio continuam relevantes para armários de borda, mas contribuem com receita marginal em comparação com os núcleos de alta densidade de IA.
A maioria das solicitações de proposta hiperscale agora agrupa racks, trocadores de calor de porta traseira e distribuição de barramentos como um único SKU. Os operadores de colocation espelham esse design para acomodar inquilinos futuros desconhecidos. Os fornecedores que alcançam economias de escala em torno de estruturas de tamanho completo estão melhorando as margens mesmo enquanto os preços de matérias-primas flutuam, reforçando a vantagem competitiva no mercado de racks para data centers do Canadá.


Por Altura de Rack: 48U Emergindo como Padrão Otimizado para IA
Embora os gabinetes 42U detenham 55,98% da receita de 2025, as unidades 48U estão acelerando a um CAGR de 14,92% e têm previsão de capturar uma parcela significativa do tamanho do mercado de racks para data centers do Canadá até 2031. As seis unidades de rack extras acomodam skids de bomba em fileira e barramentos aéreos sem sacrificar a contagem de servidores.
Os operadores que implantam aceleradores NVIDIA H100 e os futuros B100 frequentemente escolhem 48U para abrigar tanto os nós de computação quanto a distribuição de fluido refrigerante em um único invólucro. Com os circuitos de resfriamento líquido aumentando, as alocações 48U garantem o aproveitamento futuro do espaço de piso, evitando extensões de altura personalizadas que complicam o design de contenção. Os modelos especiais compactos de 38U e 52U continuam a suportar zonas de telecomunicações ou sísmicas, mas a demanda em volume está se concentrando em torno das duas alturas predominantes, ajudando os integradores a otimizar números de peças e logística.
Por Tipo de Rack: Soluções de Gabinete Lideram a Integração de Resfriamento
Os quadros de Gabinete (Fechado) capturaram 71,05% dos gastos de 2025 e superarão o mercado de racks para data centers do Canadá mais amplo a um CAGR de 15,88%. Os lados fechados permitem que os circuitos direto ao chip e os trocadores de calor de porta traseira funcionem com segurança, evitando condensação nos corredores.
Os grandes provedores de colocation estão incorporando portas biométricas e monitoramento de circuitos derivados em gabinetes selados, vendendo-os como "suítes de IA" premium. Os racks de estrutura aberta ainda servem aos corredores de rede onde o fluxo de ar é fundamental e a segurança é menos rigorosa, mas sua participação está se reduzindo à medida que mais cargas de trabalho se tornam intensivas em energia. Os invólucros de montagem em parede atendem a abrigos de borda 5G e nós de IoT industrial, mas continuam sendo um caso de uso de nicho em relação aos gabinetes selados.
Por Tipo de Data Center: Crescimento Hiperscale Supera os Segmentos Tradicionais
Os halls de colocation lideraram a receita com 55,77% do tamanho do mercado de racks para data centers do Canadá em 2025, mas as implantações Hiperscale/Cloud estão avançando rapidamente a um CAGR de 16,84%. Os operadores hiperscale exigem estruturas integradas e prontas para resfriamento líquido que sejam inseridas em baías de carregamento assistidas por robôs.
Os colos estão respondendo com halls dedicados de IA, exigindo os mesmos gabinetes especializados. A TI empresarial on-premises ainda importa em setores regulamentados como a saúde, mas os gastos se inclinam para racks híbridos que hospedam tanto GPUs privadas quanto roteadores de link de nuvem. Os micro-sites de borda em instalações de varejo ou torres de celular priorizam racks leves e pré-cabeados dimensionados para transporte em elevador.
Por Material: Alumínio Ganha Espaço em Aplicações de Alta Densidade
O aço ainda domina com 77,66% de participação, mas o Alumínio está crescendo a um CAGR de 13,98% à medida que os operadores valorizam o menor peso quando os pisos precisam suportar gabinetes de 130 kW. A mudança na participação do mercado de racks para data centers do Canadá em direção ao Alumínio corresponde à transição para o resfriamento líquido, onde a condutividade térmica melhora a eficiência dos trocadores.
Os fornecedores que investem em linhas de soldagem de alumínio estão encurtando os prazos de entrega porque o metal é usinado mais rapidamente do que o aço laminado a frio. Os racks compostos que servem a laboratórios sensíveis eletromagneticamente permanecem pequenos, mas rentáveis, sinalizando possibilidades futuras de diversificação se a inferência de IA se expandir para suítes de imagens médicas e bancadas de teste de veículos autônomos.
Análise Geográfica
Ontário permanece o maior comprador provincial graças à demanda de finanças e tecnologia de Toronto, mas o congestionamento da rede elétrica prolongou as filas de interconexão e elevou os custos de energia, empurrando a capacidade para Hamilton e Kitchener. O excedente hídrico do Quebec e seu portfólio renovável atraem os operadores hiperscale que buscam credenciais de ESG; o desbloqueio de taxas industriais adicionais pela Hydro-Québec está impulsionando campus de várias centenas de megawatts perto de Montréal.
Alberta é o nó de crescimento mais rápido no mercado de racks para data centers do Canadá, aproveitando o mercado de energia desregulamentado e o gás natural abundante para atrair capital planejado de CAD 75 a 100 bilhões em data centers até 2030. O campus da eStruxture em Calgary representa os racks de 130 kW resfriados por trocadores de porta traseira, mostrando como a expertise em energia local se traduz em engenharia de data centers. O corredor emergente de pesquisa em saúde com IA de Edmonton também está impulsionando os pedidos regionais de racks.
A Colúmbia Britânica aproveita seus ativos hídricos e rotas de fibra do Pacífico para se posicionar como um hub de CDN de baixa latência; os racks aqui frequentemente integram suportes sísmicos e circuitos de resfriamento líquido adequados para climas temperados. As províncias marítimas atraem cargas de trabalho de borda vinculadas a projetos de energia eólica offshore, exigindo invólucros compactos que resistam ao ar salgado. Em âmbito nacional, o mercado de racks para data centers do Canadá observa diferenças de políticas sobre licenças para circuitos de água e créditos de energia limpa, obrigando os fornecedores a personalizar os acessórios dos gabinetes por província.
Panorama regulatório
As implantações de racks de data center no Canadá são moldadas por obrigações de privacidade e residência de dados sob a PIPEDA, com requisitos provinciais adicionais, como a Lei 25 de Quebec, influenciando onde cargas de trabalho regulamentadas podem ser hospedadas e, por consequência, onde a capacidade de racks é adquirida. No que diz respeito ao investimento estrangeiro, a Investment Canada Act tem sido aplicada de forma mais ativa a áreas tecnológicas sensíveis (incluindo IA e infraestrutura digital), adicionando considerações de revisão e registro para expansões de data center de grande escala com apoio estrangeiro e os respectivos pacotes de racks, energia e refrigeração.
O acesso à energia e o licenciamento ambiental influenciam cada vez mais as decisões de design de racks, pois restringem quais sites podem eletrificar e comissionar salas de alta densidade. No início de 2026, a Colúmbia Britânica introduziu o Data Centre Facility and Hydrogen Production Facility Power Supply Regulation (B.C. Reg. 8/2026), que limita a nova capacidade elétrica disponível para data centers convencionais a um total agregado de 100 MW ao longo de dois anos. Esse limite direciona os proponentes para construções com maior eficiência e alocação de energia mais restrita por gabinete. Abordagens provinciais paralelas em torno de tarifas industriais, aprovações de circuitos de refrigeração a água e consulta indígena, especialmente na Colúmbia Britânica, reforçam a necessidade de sistemas de racks compatíveis e auditáveis (medição, segurança, monitoramento) alinhados com as condições de aprovação do site.
Análise da cadeia de valor
A cadeia de valor de racks de data center no Canadá começa com matérias-primas e fabricação (chapas de aço e alumínio, membros estruturais, fixadores, revestimentos), seguida pela engenharia OEM de gabinetes para estruturas de alta carga, portas, contenção e ecossistemas de acessórios (trilhos, gerenciamento de cabos, vedação e segurança). Conforme as densidades de rack ultrapassam 60 kW por rack para IA, fornecedores de componentes adjacentes tornam-se parte integrante da lista de materiais do rack, incluindo distribuição de energia por busway ou barramento, PDUs inteligentes, unidades de distribuição de líquido, trocadores de calor de porta traseira, detecção de vazamento e sensoriamento interno ao gabinete. Integradores de sistemas então empacotam esses insumos em kits de implantação repetíveis para clientes de hyperscale e colocation.
Rio abaixo, empresas de engenharia, contratados e especialistas em comissionamento traduzem as especificações dos racks em layouts de piso, ancoragem estrutural e conexões de energia e refrigeração, antes de entregá-los a operadores de colocation e usuários corporativos para operações contínuas e relatórios de conformidade. Normas e diretrizes moldam a aquisição e os testes de aceitação, incluindo as bases de infraestrutura de data center do CSA Group (por exemplo, CSA C510:21) e as diretrizes de melhores práticas da Natural Resources Canada para data centers canadenses. Juntos, esses referenciais estabelecem requisitos em torno de desempenho energético, medição e manutenibilidade. O risco de fornecimento também se concentra em insumos especializados necessários para salas de IA, como semicondutores e componentes ópticos que determinam as configurações de servidores e redes, o que incentiva os compradores a favorecer fornecedores capazes de garantir sourcing multifornecedor e pré-integrar conjuntos de rack-energia-refrigeração para reduzir gargalos de mão de obra no local.
Cenário Competitivo
Os fabricantes originais de equipamentos (OEMs) globais controlam o nível superior, mas o campo permanece moderadamente fragmentado à medida que as oficinas locais de fabricação de metal protegem as contas regionais. O faturamento de EUR 38 bilhões da Schneider Electric em 2024 incluiu 24% proveniente de compradores de data centers, e sua aquisição da Motivair consolida a profundidade no resfriamento líquido..[1]Schneider Electric, "Receitas do 1º Trimestre de 2025," se.com A Vertiv registrou USD 8,0 bilhões em vendas em 2024 e entrou em 2025 com um backlog de USD 7,9 bilhões após firmar alianças de plataforma de IA. A compra de USD 1,4 bilhão da Fibrebond pela Eaton amplia desde equipamentos de energia até invólucros, dando-lhe fornecimento do berço ao túmulo para licitações hiperscale.
A diferenciação competitiva agora depende de entrega turnkey — racks cabeados em fábrica, circuitos de fluido refrigerante, PDUs inteligentes e sensores de DCIM enviados como uma única embalagem. Os players com usinas domésticas de chapas metálicas evitam a exposição tarifária e encurtam os prazos de entrega, ganhando as implantações de colocation que exigem entregas de 300 gabinetes em três semanas. Os fabricantes regionais sem conhecimento em resfriamento correm o risco de serem relegados a pedidos de fabricação conforme especificação.
Os roteiros dos fornecedores convergem em estruturas compatíveis com o Open Compute Project para atrair gigantes hiperscale, juntamente com gabinetes prontos para IA que integram detecção de vazamentos, placas de microcanais e cabeamento estruturado. Os módulos de conformidade para registro do Projeto de Lei C-27 e pontuação de ESG oferecem maior fidelização. A atividade de fusões e aquisições continua provável entre os players de médio porte que buscam escala, especialmente aqueles com ferramental de alumínio limitado.
Líderes do Setor de Racks para Data Centers do Canadá
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As construções e retrofits de IA de alta densidade estão criando espaço para plataformas de racks integradas em fábrica e prontas para refrigeração líquida, que reduzem a mão de obra no local e comprimem os cronogramas de comissionamento, particularmente onde a escassez de mão de obra qualificada retarda a implantação de alta densidade. Sinais específicos do Canadá incluem a sala CCIT da University of Calgary, operando 20 gabinetes totalizando 600 kW com trocadores de calor de porta traseira integrados, além de projetos de expansão de colocation visando formatos de 130 kW por rack. Fornecedores capazes de agrupar gabinetes com distribuição de energia validada (busway ou barramento, PDUs inteligentes) e recursos prontos para líquido de refrigeração (manifolds, desconexões rápidas, detecção de vazamento) estão em melhor posição para conquistar acordos-quadro multi-site à medida que os operadores padronizam suítes de IA repetíveis.
As restrições de alocação de energia e políticas também favorecem oportunidades para designs de racks que maximizam a capacidade computacional por megawatt limitado e permitem monitoramento de nível de conformidade. O B.C. Reg. 8/2026 da Colúmbia Britânica limita a nova capacidade elétrica para data centers convencionais a 100 MW ao longo de dois anos a partir do início de 2026, o que favorece construções orientadas à eficiência e medição e controle mais granulares dentro dos gabinetes. No lado da demanda, programas federais destinados a expandir a capacidade doméstica de computação de IA, incluindo o AI Compute Challenge de 700 milhões de CAD referenciado nos fatores de mercado, aumentam a prioridade de infraestrutura de alta densidade hospedada no Canadá e alinhada aos requisitos de residência de dados. No geral, esses fatores apontam para oportunidades para cadeias de suprimento norte-americanas gerenciarem a volatilidade dos custos de metais impulsionada por tarifas, e para fornecedores de racks capazes de certificar-se de acordo com as normas canadenses e entregar implantações modulares e auditáveis em Ontário, Quebec, Alberta e Colúmbia Britânica.
Desenvolvimentos recentes do setor
- Maio de 2026: A Schneider Electric reporta a entrega faseada de mais de USD 290 milhões em soluções de infraestrutura de IA, incluindo racks NetShelter e refrigeração líquida Motivair, para o campus Lake Mariner da Terawulf. A iniciativa destaca a demanda direta por infraestrutura de racks de data center para IA e reforça a liderança em racks de alta densidade e refrigeração integrada para implantações de IA.
- Março de 2026: A Siemens e a Rittal formam uma parceria estratégica para desenvolver sistemas padronizados de distribuição de energia para data centers com densidades de rack superiores a 100 kW. A colaboração acelera a padronização de arquiteturas prontas para IA de alta densidade e pode alterar a dinâmica de fornecedores no mercado canadense.
- Março de 2025: A eStruxture inicia uma expansão de 55H em Brampton, de 2,5 MW para 20 MW, projetando racks para cargas de IA de 130 kW. Isso amplia a capacidade específica de data centers no Canadá e sinaliza a demanda por racks integrados em fábrica e prontos para IA no Canadá.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange a receita gerada pela venda de racks de data center usados dentro de data centers canadenses, incluindo gabinetes de rack e designs de estrutura aberta utilizados para abrigar equipamentos de TI e apoiar a instalação segura.
Exclusões de escopo: excluímos servidores, equipamentos de rede, equipamentos de energia e refrigeração, e gastos com construção de instalações, mesmo que esses itens sejam adquiridos no mesmo ciclo de construção.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (≥52U e Personalizado)
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers Hiperscale e de Provedores de Serviços Cloud
- Empresarial e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Nossa pesquisa documental começou mapeando a atividade de construção de data centers no Canadá e a área operacional, traduzindo isso posteriormente em sinais de demanda de racks. Consultamos conjuntos de dados públicos e publicações oficiais, como Statistics Canada, estatísticas de comércio da Canada Border Services Agency, o National Research Council of Canada, e estudos revisados por pares sobre eficiência energética e refrigeração que discutem tendências de eficiência e densidade em data centers.
Para fundamentar o lado da oferta, analisamos registros de empresas, apresentações a investidores, catálogos de produtos e coberturas de imprensa confiáveis relacionadas a expansões e projetos de retrofit canadenses. Em alguns pontos, assinaturas pagas que rastreiam finanças de empresas, patentes e dados de importação em nível de embarque foram usadas para verificar faixas de preços e fluxos comerciais. Esses exemplos são apenas ilustrativos, e nos baseamos em outros tipos de fontes para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para confirmar quais tipos de rack estão sendo efetivamente adquiridos no Canadá, como as densidades estão mudando e como os compradores tratam acessórios e serviços de integração em seus orçamentos. Conversamos com uma combinação de fabricantes, distribuidores, integradores de sistemas, operadores de colocation e equipes de instalações corporativas nos principais corredores de data center do Canadá para testar hipóteses e fechar lacunas de dados antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 15% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma combinação de verificações top-down e bottom-up, e as etapas foram mantidas repetíveis mesmo quando os dados públicos são limitados. No lado top-down, os sinais de expansão de data centers no Canadá foram traduzidos em demanda por racks usando contagens típicas de racks por carga de TI, adições de novas salas e ciclos de renovação e substituição. Essa demanda foi então valorizada usando faixas de preços observadas em racks padrão e personalizados.
Os principais insumos que moldam o modelo incluem alturas de unidade de rack (como 42U, 45U, 48U e personalizadas), a mudança de participação em direção a gabinetes fechados versus estruturas abertas, a movimentação de preços do aço que afeta a lista de materiais dos racks, a maior adoção de densidade de energia que impulsiona a demanda por estruturas mais robustas e recursos de fluxo de ar, e o ritmo das adições de capacidade de colocation. Para uma verificação de razoabilidade, usamos aproximações bottom-up seletivas, incluindo verificações amostrais de ASP x volume por canais, feedback de distribuidores sobre mudanças de mix e contexto de receita de fornecedores quando a divulgação permitiu. Quando o detalhe de volume granular não estava disponível, as lacunas foram tratadas usando faixas delimitadas que foram ajustadas após a validação por entrevistas.
A previsão baseou-se em análise de cenários apoiada por relações multivariadas simples, em que variáveis como o cronograma do pipeline de data centers, a direção da tendência de densidade e a inflação de preços foram testadas sob estresse. Os caminhos finais de crescimento foram ajustados somente após os respondentes primários confirmarem que os fatores de demanda correspondiam ao que estavam observando nos ciclos de compra.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais independentes e, em seguida, verificados quanto a saltos incomuns por ano ou categoria de rack que possam indicar um problema de modelagem. Se forem encontradas variações, as premissas são retestadas, e chamadas de acompanhamento são acionadas com o grupo de respondentes relevante para confirmar o que mudou.
Antes da aprovação final, o modelo e as conclusões passam por revisões de analistas em múltiplas etapas. Isso inclui uma revisão separada que verifica unidades, datas de câmbio e se as exclusões foram aplicadas de forma consistente em todas as tabelas. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, como anúncios de grandes instalações, movimentos acentuados de preços de metais ou mudanças súbitas nas expectativas de densidade de racks. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de racks de data center do Canadá segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para racks de data center no Canadá podem divergir porque as fontes nem sempre contabilizam os mesmos itens, escolhem diferentes anos-base e aplicam diferentes premissas de preços e substituição. Algumas estimativas partem de gastos mais amplos com infraestrutura de data center e depois alocam uma parcela para racks, o que pode incluir valor não vinculado à receita de produtos de rack.
Um segundo fator é como os preços e o mix de produtos são tratados, já que algumas fontes agrupam acessórios, mão de obra de integração ou elementos de acabamento de white-space no valor do rack, e depois aplicam uma escalada que não é verificada em relação a indicadores de embarque ou canal. Outras fontes fazem o contrário e dependem de uma divisão global-para-país que não reflete o cronograma específico do Canadá para construção de colocation ou a participação de gabinetes. Algumas estimativas incorporam custos de instalação e acabamento adjacente ao rack. A Mordor Intelligence contabiliza apenas as vendas de hardware de rack no Canadá, usando o mix de tipos de rack e mudanças de configuração vinculadas à densidade como principais âncoras de dimensionamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 32,51 milhões de USD (2025) | |
| Consultoria Regional A | 178,41 milhões de USD (2025) | Utiliza um conceito mais amplo de gastos com racks que parece agrupar um conjunto mais amplo de sistemas relacionados a racks e adicionais de projeto, o que aumenta o valor capturado por implantação. |
| Jornal Comercial B | 98,45 milhões de USD (2025) | Aplica uma alocação padronizada por país a partir de totais globais de racks e um mix de gabinetes assumido mais baixo, o que pode não captar o cronograma específico do Canadá para construção de colocation e diferenças de preços. |
Entre os três números, a principal lacuna vem do que é incluído na linha de valor de racks e de quanto é assumido por implantação, e não de uma divergência quanto ao crescimento dos racks no Canadá. Quando o escopo é limitado a produtos de rack e os insumos são vinculados às alturas de rack, ao mix de gabinetes versus estrutura aberta e ao cronograma realista de substituição, o resultado pode ser acompanhado e reverificado de forma repetível.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de racks para data centers do Canadá?
O mercado é avaliado em USD 36,79 milhões em 2026 e está a caminho de atingir USD 68,32 milhões até 2031.
Qual configuração de rack lidera a demanda canadense?
As unidades de Rack Completo dominam com 73,62% de participação de mercado em 2025, graças às cargas de trabalho de IA que exigem gabinetes de altura total e alta densidade
Por que os racks 48U estão ganhando popularidade?
Eles oferecem espaço vertical extra para coletores de resfriamento líquido e equipamentos de energia, suportando densidades acima de 60 kW por rack e garantindo o aproveitamento futuro de novas construções.
Como as leis de soberania de dados influenciam as compras de racks?
O Projeto de Lei C-27 e as leis provinciais de privacidade forçam os conjuntos de dados sensíveis a permanecerem no Canadá, impulsionando os gastos domésticos com colocation e aumentando a demanda por racks em conformidade.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Centers do Canadá Refrigeração no Canadá, dividida por tipo de instalação, nível (tier) e tecnologia de refrigeração.
- Mercado de Construção de Data Centers do Canadá Construção no Canadá, dividida por nível.
- Mercado de Segurança Física de Data Centers do Canadá Segurança física no Canadá, dividida por tipo de solução e tipo de serviço.
- Mercado de Consumo de Água em Data Centers na França Uso de água na França, dividido por tecnologia de refrigeração, tipo de instalação e fonte de água.
- Mercado de GPUs para Data Center no Canadá Demanda de GPUs no Canadá, abrangendo tipo de implantação, tipo de GPU e interconexão.
- Mercado de Servidores de Data Centers na África do Sul Servidores da África do Sul, divididos por nível (tier) do centro de dados, fator de forma e aplicação/carga de trabalho.
- Mercado de Armazenamento em Data Centers no Canadá Demanda de armazenamento no Canadá, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Switches para Data Center Switches em todas as regiões, divididos por tipo de switch, classe de largura de banda e tecnologia de comutação.



