
Tamanho e Participação do Mercado de Racks para Data Centers da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
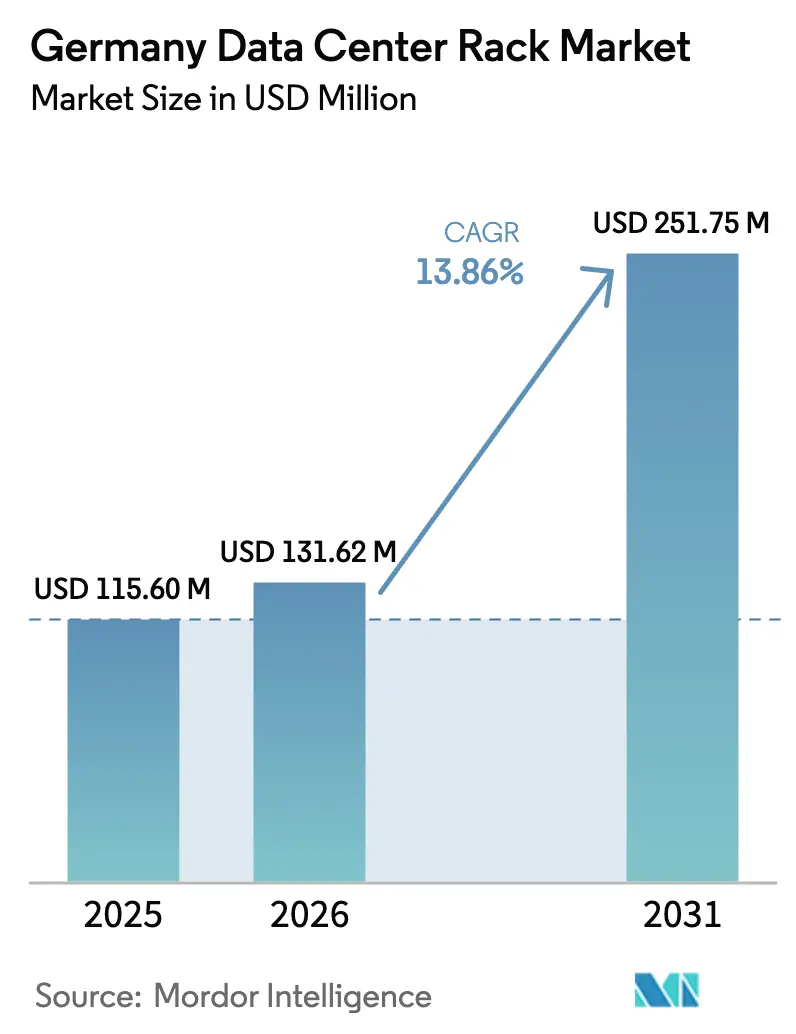
| Tamanho do mercado no ano base (2025) | 115.6 Milhões de dólares |
| Tamanho do Mercado (2026) | 131.62 Milhões de dólares |
| Tamanho do Mercado (2031) | 251.75 Milhões de dólares |
| Growth Rate (2026 - 2031) | 13.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers da Alemanha por Mordor Intelligence
O tamanho do mercado de racks para data centers da Alemanha em 2026 é estimado em USD 131,62 milhões, crescendo a partir do valor de 2025 de USD 115,6 milhões, com projeções para 2031 de USD 251,75 milhões, crescendo a um CAGR de 13,86% ao longo de 2026-2031. Os gastos de capital sustentados por operadores de nuvem em escala hiper em Frankfurt, a implantação nacional de nós de borda 5G por empresas de telecomunicações e a agenda federal de soberania de dados GAIA-X sustentam essa trajetória vigorosa. Os gabinetes prontos para resfriamento líquido estão passando de prova de conceito para o mercado convencional à medida que os servidores de inteligência artificial (IA) dobram as densidades médias de energia por rack, enquanto a Lei de Eficiência Energética (EnEfG) direciona os compradores para soluções integradas de resfriamento e monitoramento que podem ajudar os futuros locais a atingir uma meta de PUE de 1,2. Os gabinetes do tipo armário possuem uma vantagem estrutural porque seguradoras alemãs, reguladores financeiros e auditores da GDPR exigem altos níveis de segurança física, impulsionando ciclos contínuos de renovação. Por fim, as conversões de brownfield de edifícios industriais ociosos em micro instalações estão espalhando a demanda para locais secundários e abrindo novos fluxos de receita para fornecedores alemães de racks que podem oferecer soluções modulares e pré-certificadas.
Principais Conclusões do Relatório
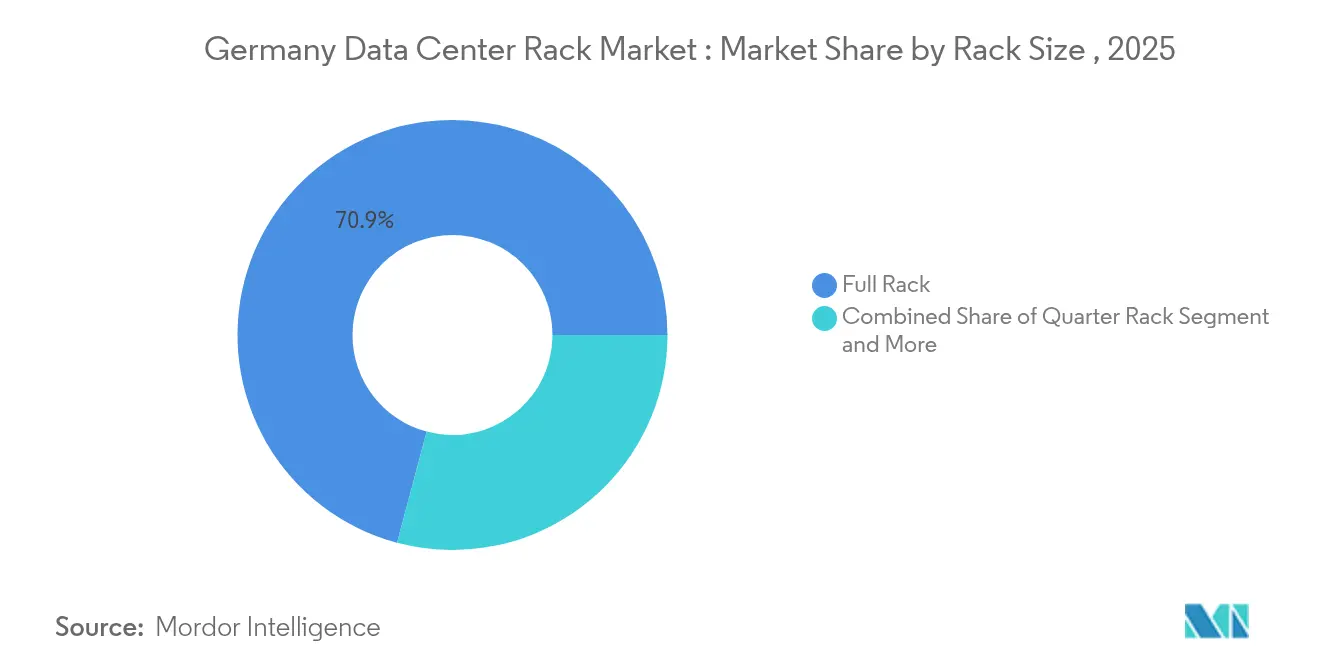
- Por tamanho de rack: Os racks completos lideraram com 70,85% da participação de mercado de racks para data centers da Alemanha em 2025, enquanto a mesma categoria se expande a um CAGR de 15,91% até 2031.
- Por altura de rack: Os racks 42U detinham 55,12% da participação no tamanho do mercado de racks para data centers da Alemanha em 2025; os racks 48U registram o CAGR mais rápido de 17,08% até 2031.
- Por tipo de rack: As soluções de gabinete (fechado) capturaram 74,68% da participação de receita em 2025 e progridem a um CAGR de 15,64% até 2031.
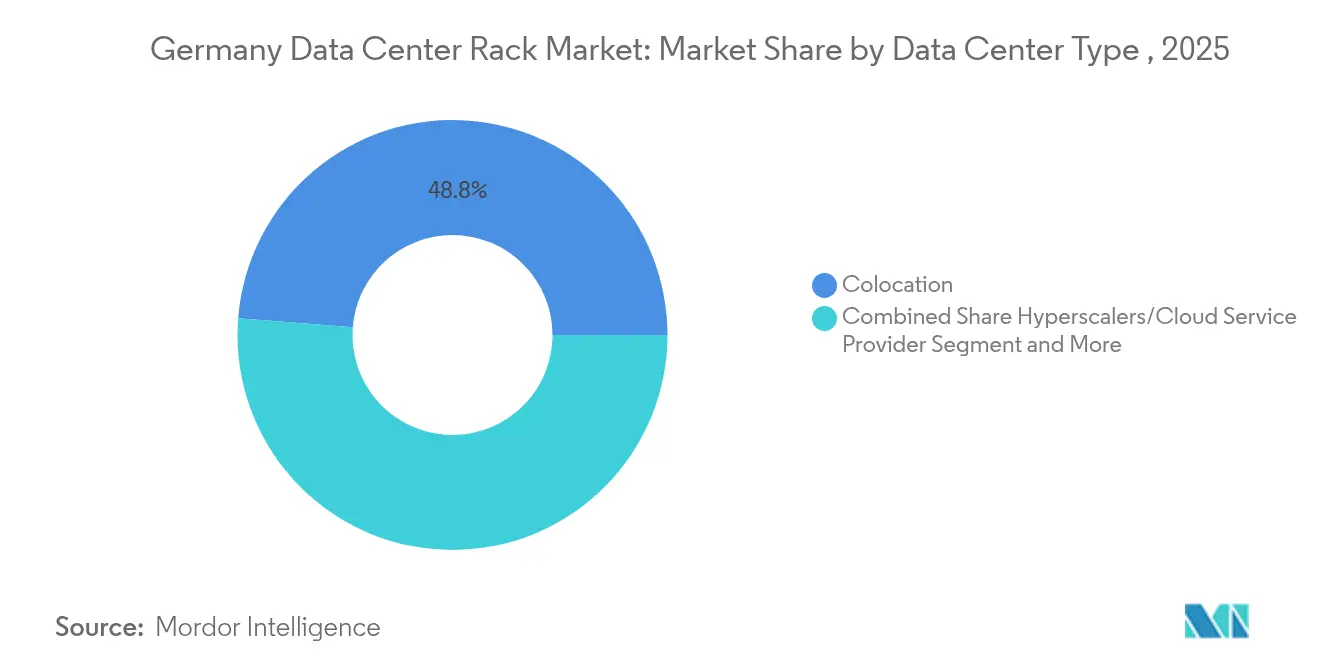
- Por tipo de data center: As instalações de colocation representaram 48,75% do tamanho do mercado de racks para data centers da Alemanha em 2025, enquanto os locais em escala hiper e na nuvem registram o CAGR mais alto de 18,12% até 2031.
- Por material: As estruturas de aço retiveram 81,47% da participação em 2025; os racks de alumínio avançam a um CAGR de 16,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos investimentos de nuvem em escala hiper na região de Frankfurt | +3.2% | Área metropolitana de Frankfurt, transbordamento para o Reno-Meno | Médio prazo (2-4 anos) |
| Crescimento rápido nas implantações de computação de borda por operadoras de telecomunicações | +2.8% | Nacional, ganhos iniciais em Berlim, Munique, Hamburgo | Curto prazo (≤2 anos) |
| Apoio governamental à digitalização (iniciativa GAIA-X) | +2.1% | Nacional, concentrado nos principais centros urbanos | Longo prazo (≥4 anos) |
| A adoção de servidores de alta densidade e resfriamento líquido impulsiona ciclos de renovação de racks | +3.5% | Frankfurt, Berlim, mercados secundários | Médio prazo (2-4 anos) |
| Demanda por racks com classificação sísmica para atender aos padrões de seguros alemães | +1.2% | Nacional, zonas industriais | Longo prazo (≥4 anos) |
| Retrofit de locais industriais brownfield em micro data centers | +1.0% | Regional, antigas áreas industriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Investimentos de Nuvem em Escala Hiper na Região de Frankfurt
O papel de Frankfurt como principal hub de interconexão da Europa alimenta uma expansão agressiva que compromete mais de EUR 24 bilhões em capacidade entre 2024 e 2029. [1]Associação Alemã de Data Centers, "Estudo de Mercado 2024," germandatacenterassociation.orgA Microsoft comprometeu EUR 3,2 bilhões e a Amazon Web Services EUR 16,6 bilhões para ampliar as pegadas regionais, direcionando o mercado de racks para data centers da Alemanha para gabinetes 48U mais altos que podem hospedar placas de GPU de IA. O local FRA18 da Digital Realty, instalado dentro de um edifício tombado, demonstra como a escassez de terrenos impulsiona layouts inovadores que ainda exigem racks de profundidade total e prontos para resfriamento líquido datacenterknowledge.com. As estruturas com classificação sísmica também veem maior adoção porque as seguradoras alemãs vinculam prêmios mais baixos a uma construção robusta de gabinetes. Em geral, o capex em escala hiper concentra a demanda, encurta os ciclos de substituição e firma contratos de volume que favorecem fornecedores com plantas de montagem locais e prazos de entrega rápidos.
Crescimento Rápido nas Implantações de Computação de Borda por Operadoras de Telecomunicações
As operadoras de telecomunicações introduzem mini-hubs distribuídos para suportar o fatiamento de redes 5G e IoT industrial de baixa latência, o que amplia a disseminação geográfica do mercado de racks para data centers da Alemanha. O envolvimento da Deutsche Telekom na AI Gigafactory financiada pela UE posiciona dezenas de micro instalações ao longo dos corredores industriais, criando pedidos contínuos de racks de um quarto e meio que podem ser instalados por uma equipe de duas pessoas. O projeto de referência da Cisco para nós de borda de telecomunicações exige gabinetes unificados, gerenciados remotamente e baseados em padrões que simplificam as operações de locais não tripulados. Os nós de borda estimulam a demanda incremental porque cada região 5G precisa de sua própria micro instalação, mas os operadores insistem em estruturas certificadas pelo TÜV que atendam aos códigos de segurança alemães, permitindo que fornecedores locais como a Rittal capitalizem sobre proximidade e resposta rápida de serviço.
Apoio Governamental à Digitalização (Iniciativa GAIA-X)
O GAIA-X fortalece o requisito nacional para processamento soberano de dados e acelera a migração de cargas de trabalho de nuvens não europeias para infraestrutura doméstica. Mais de 300 empresas partes interessadas, entre elas a Deutsche Telekom, moldam uma arquitetura de referência que padroniza conformidade, segurança e interoperabilidade. Como o GAIA-X prescreve onde os dados podem residir, os clientes preferem suítes de colocation no país e solicitam racks com registros de acesso integrados e sensores ambientais que satisfaçam as auditorias da GDPR. A perspectiva política garante uma demanda consistente por gabinetes em conformidade e confere aos fabricantes alemães uma vantagem sobre concorrentes estrangeiros que carecem de credenciais de certificação local.
Adoção de Servidores de Alta Densidade e Resfriamento Líquido Impulsiona Ciclos de Renovação de Racks
Os clusters de treinamento de IA agora excedem 30 kW por rack nos halls mais recentes de Frankfurt, o dobro da média de 2017, forçando uma transição para trocadores de calor de porta traseira, placas de resfriamento direto ao chip e opções de imersão. O protótipo de 400 kW da Rittal, apresentado na Cúpula Global OCP de 2024, demonstra como a cadeia de fornecimento redesenha as estruturas para hospedar coletores, bombas e conexões de desconexão rápida. Os produtos prontos para resfriamento líquido comandam preços premium, mas também encurtam a implantação porque as linhas de resfriamento chegam pré-integradas. Os operadores apreciam a resiliência operacional e a capacidade de cumprir o mandato de PUE 1,2 da EnEfG a partir de julho de 2026, garantindo assim uma oportunidade de renovação sustentada para o mercado de racks para data centers da Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos custos de terreno e energia nos principais clusters de colocation | -2.8% | Frankfurt, Berlim | Curto prazo (≤2 anos) |
| Violações de segurança de dados e escalada dos custos de conformidade | -1.5% | Nacional, centros financeiros | Médio prazo (2-4 anos) |
| Licenciamento demorado sob a Lei Federal de Controle de Emissões Imissivas | -2.1% | Nacional, áreas urbanas | Médio prazo (2-4 anos) |
| Escassez de instaladores certificados pelo TÜV para contenção avançada | -1.3% | Nacional, mercados secundários | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Demorado sob a Lei Federal de Controle de Emissões Imissivas
Os projetos que instalam mais de 2 MW de backup a diesel devem obter uma licença da Lei Federal de Controle de Emissões Imissivas, prolongando os prazos em 12 a 18 meses devido a consultas públicas e avaliações ambientais. Cada novo requisito — planos de captura de calor residual, auditorias de gestão de energia, relatórios de biodiversidade — acrescenta escopo de engenharia, o que atrasa a fase de aquisição de racks. Os participantes internacionais sem parceiros locais estabelecidos têm dificuldade em navegar pelas camadas separadas de aprovação municipal e estadual, ocasionalmente abandonando intenções de compra ou transferindo capacidade para os Países Baixos. Para o mercado de racks para data centers da Alemanha, o maior impacto é um padrão de pedidos intermitente que complica o planejamento de fábrica e a gestão de estoques para os fornecedores domésticos.
Escalada dos Custos de Terreno e Energia nos Principais Clusters de Colocation
Os preços de construção tiveram uma média de USD 9,1 milhões por megawatt em Frankfurt durante 2024, um aumento de 6,5% em relação ao ano anterior, corroendo a margem para orçamentos de equipamentos e desacelerando os pedidos de compra de novos gabinetes.
[2]Savills, "Rastreador de Custo de Construção de Data Center de Frankfurt 2024," savills.de Os gargalos da rede significam que certos projetos aguardam até dois anos por vagas de transformadores, levando os operadores a firmar acordos de troca de capacidade e locais secundários. O aumento das tarifas de eletricidade, juntamente com o requisito de 100% de energia renovável até 2027, obriga os operadores a coinvestir em ativos solares e de baterias, deixando menos fundos para atualizações discricionárias de racks. As empresas menores de colocation que competem por preço adiaram programas de renovação não críticos, traduzindo-se em um obstáculo de curto prazo para a expansão do mercado de racks para data centers da Alemanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Racks Completos Dominam as Implantações Empresariais
Os racks completos detinham 70,85% da participação de mercado de racks para data centers da Alemanha em 2025, progredindo a um CAGR de 15,91% até 2031, à medida que os halls em escala hiper padronizam em footprints de 42U e mais altos para clusters de GPU. Essa dominância reflete economias de escala, layouts uniformes de gerenciamento de cabos e integração mais fácil de contenção de corredor quente. Os racks de um quarto e os racks meio atendem a locais de borda de nicho ou porões de escritórios reformados onde prevalecem limites de profundidade ou teto, mas sua receita combinada permanece abaixo de um terço do tamanho do mercado de racks para data centers da Alemanha. A preferência por racks completos também se alinha com a cláusula de calor residual da EnEfG, porque fileiras contíguas melhoram a modelagem do fluxo de ar e permitem retrofits de trocadores de porta traseira que capturam a saída térmica para loops de aquecimento urbano. À medida que mais nós de inferência de IA migram para fábricas e armazéns de logística, variantes compactas crescerão, mas os racks completos padronizados devem reter a posição de topo dado os consideráveis contratos de compra antecipada dos hiper escaladores.
Os grupos de engenharia alemães responderam desenvolvendo módulos pré-fabricados onde os racks completos saem da fábrica pré-cabeados, reduzindo o trabalho no local de semanas para dias. A Siemens e a Cadolto promovem um design de contêiner ISO que inclui doze gabinetes 42U, resfriamento em linha e um pod de bateria dedicado, reduzindo o custo total instalado para frotas de borda multirregionais. Os fabricantes locais também asseguram uma vantagem logística; a proximidade de Frankfurt permite a entrega no dia seguinte de peças sobressalentes, o que continua sendo um fator crítico para os inquilinos de colocation vinculados a acordos de nível de serviço rigorosos. À medida que a demanda do mercado de racks para data centers da Alemanha se expande para cidades secundárias, a cobertura de serviço flexível e as opções de substituição rápida fortalecerão ainda mais a adoção de racks completos.


Por Altura de Rack: Configurações 48U Lideram a Inovação
As estruturas 42U, o benchmark global, retiveram 55,12% da participação no tamanho do mercado de racks para data centers da Alemanha em 2025. Os operadores, no entanto, atualizam para unidades 48U mais altas para compactar servidores adicionais em footprints inalterados, alcançando até 14% de economia de espaço por rack. Essa tendência produz o CAGR mais alto do segmento de 17,08% até 2031. Os layouts mais altos oferecem espaço para montar coletores de distribuição de líquido acima da área do servidor, o que mantém a manutenção longe dos trilhos de energia ativos. Eles também permitem que os operadores instalem duas bandejas de cabos — uma para fibra, uma para energia — melhorando o isolamento de falhas.
Uma parcela menor, mas visível, de compradores seleciona alturas personalizadas de 45U ou 52U para laboratórios de pesquisa e células de teste automotivo que hospedam clusters de computação experimental. O espécime de 400 kW da Rittal, efetivamente um chassi 52U personalizado com montantes reforçados, demonstra como os limites de design estão sendo expandidos para acomodar aceleradores de IA que consomem mais de 130 kW por gabinete. A folga de teto no centro de Frankfurt permanece o regulador prático; a maioria das novas construções mantém uma altura de piso elevado de 3,6 m, o que impõe um limite físico à altura do rack. Consequentemente, o mercado de racks para data centers da Alemanha continuará registrando uma migração de 42U para 48U sem deslocar completamente o fator de forma legado.
Por Tipo de Rack: Soluções de Gabinete Garantem Conformidade de Segurança
Os gabinetes asseguraram 74,68% da participação em 2025 e mantêm uma perspectiva de CAGR de 15,64%, impulsionados pelas diretrizes de soberania de dados, requisitos das seguradoras e pela necessidade prática de segregar inquilinos de colocation. Os modelos de gabinete chegam com portas frontais e traseiras com fechadura, painéis laterais ajustáveis e registros de acesso integrados que se conectam aos sistemas de gerenciamento predial, tudo isso simplificando as auditorias ISO 27001. Os racks de estrutura aberta atendem principalmente aos interiores em escala hiper, onde cada hall já é uma zona restrita, mas seus lados abertos complicam os retrofits de contenção de corredor quente, atrasando a mudança para o resfriamento líquido.
As variantes de montagem em parede e micro atendem a pequenas cabines de telecomunicações e instalações de campus onde o espaço de piso é escasso. Os operadores alemães valorizam a certificação TÜV, portanto os fornecedores devem fornecer documentação sobre classificações de carga, resistência à corrosão e pontuações sísmicas. As soluções de gabinete, portanto, permanecem como padrão nos serviços financeiros, hospedagem do setor público e regiões de nuvem que exigem cercas de segurança por inquilino. À medida que a adoção do resfriamento líquido acelera, as portas de gabinete com 70% de perfuração ou trocadores de calor de porta traseira reforçarão a primazia contínua do modelo de gabinete no mercado de racks para data centers da Alemanha.
Por Tipo de Data Center: Hiper Escaladores Impulsionam a Transformação da Infraestrutura
Os provedores de colocation representaram 48,75% da participação de mercado de racks para data centers da Alemanha em 2025, pois os proprietários distribuem os custos de infraestrutura fixos entre múltiplos inquilinos. No entanto, os locais em escala hiper e na nuvem registram o CAGR mais alto de 18,12% porque os investimentos em IA requerem densidades de energia enormes que os data centers internos não conseguem acomodar. Os construtores de nuvem negociam acordos de volume plurianuais que agrupam racks, trilhos de energia e contenção de corredor quente em uma única fatura, exercendo assim pressão de preços, mas oferecendo fluxo de receita previsível aos fornecedores.
As empresas estão redimensionando os footprints locais e movendo cargas não essenciais para nuvens hospedadas, o que libera capital, mas também desloca o timing de aquisição. As implantações de borda aumentam nos setores de manufatura e automotivo, onde as metas de latência ficam abaixo de 10 milissegundos. Cada fábrica automatizada ou hub de logística inteligente, portanto, encomenda entre dois e oito gabinetes, proporcionando um ritmo de vendas diferente — pequenos lotes com entrega rápida. Em geral, o tamanho do mercado de racks para data centers da Alemanha inclina-se para os compradores em escala hiper, mas o potencial de crescimento permanece diversificado ao longo do continuum de implantação.
Por Material: Dominância do Aço Enfrenta Desafio do Alumínio
As estruturas de aço capturaram 81,47% da receita em 2025 porque oferecem capacidade de carga robusta, resistência à vibração e vantagens de custo. O mercado de racks para data centers da Alemanha adota gradualmente o alumínio a um CAGR de 16,98% até 2031, à medida que os operadores levam em conta as restrições de peso em halls de vários andares e os requisitos sísmicos exigidos pelas seguradoras. O alumínio dissipa o calor mais rapidamente do que o aço, tornando-o uma escolha adequada para os backbones de resfriamento líquido, e facilita o manuseio manual durante a montagem no local. Os fornecedores combatem a desvantagem de peso do aço oferecendo chapas pré-galvanizadas com bitolas mais finas, mantendo a classificação de carga de 1.500 kg típica para salas em escala hiper de Frankfurt.
As ligas compostas e híbridas permanecem em nicho e frequentemente aparecem em institutos de pesquisa ou locais militares que exigem blindagem eletromagnética. Os esforços de certificação acrescentam custo, limitando assim uma adoção mais ampla. A regra de calor residual da EnEfG, no entanto, introduz temperaturas operacionais permissíveis mais altas, de modo que os materiais que mantêm a integridade estrutural a 45 °C ganharão relevância. As empresas locais já integram alumínio reciclado em novos modelos, alinhando-se às metas de economia circular da União Europeia e adicionando um rótulo ecológico que ressoa com os inquilinos de colocation orientados à sustentabilidade.
Análise Geográfica
A Alemanha abriga 522 data centers operacionais, tornando-a o segundo maior mercado global, atrás dos Estados Unidos, e a maior rede nacional da Europa. Frankfurt lidera com 745 MW de capacidade de TI em operação e a troca de internet DE-CIX, concentrando mais de um terço do tamanho do mercado de racks para data centers da Alemanha em um raio de 25 km. A escassez de terrenos e o congestionamento da rede, no entanto, estão redirecionando a expansão para as cidades adjacentes do Reno-Meno, que atraem demanda incremental de racks à medida que os hiper escaladores adotam um modelo de campus que abrange dez ou mais edifícios.
Berlim passou de um nó emergente para um hub alternativo forte. Google e NTT cada um assegurou parcelas de vários hectares, e novos halls suportarão mais de 200 MW de carga adicional até 2030 cushmanwakefield.com. Os valores mais baixos de terreno da capital e o acesso a energia renovável atraem inquilinos de IA e computação de alto desempenho que preferem o pool de talentos tecnológicos da região. Munique segue com nova atividade, incluindo projetos da Portus e PGIM Real Estate que ancoram fases de 5,5 MW e 30 MVA respectivamente, ampliando o mercado de racks para data centers da Alemanha para a Baviera meridional. Consistente com a política EnEfG, as concessionárias de Munique promovem a captura de calor residual, estimulando redesenhos de racks que integram trocadores de porta traseira compatíveis com circuitos de aquecimento urbano.
Cidades secundárias como Hamburgo, Düsseldorf e Stuttgart aumentam seu apelo porque os governos locais oferecem licenças simplificadas e créditos de energia renovável. As implantações de borda difundiram ainda mais a demanda para cidades industriais onde fábricas automotivas e plantas químicas exigem links de latência inferior a 10 ms para cargas de trabalho na nuvem. As conversões de brownfield de siderúrgicas e plantas de papel desativadas no Vale do Ruhr demonstram que os fornecedores de racks capazes de fornecer gabinetes modulares e resistentes à corrosão podem garantir projetos de alta margem. Consequentemente, embora Frankfurt permaneça o ponto focal, uma narrativa de construção distribuída agora molda a geografia do mercado de racks para data centers da Alemanha e reforça a necessidade de uma presença de serviço nacional.
Panorama regulatório
Os requisitos operacionais da Alemanha para infraestrutura de data center vinculam cada vez mais a seleção de racks ao desempenho energético e de sustentabilidade medido, à proteção de dados e à conformidade de segurança. Uma âncora importante no curto prazo é a Lei de Eficiência Energética (EnEfG), que estabelece uma meta de PUE de 1,2 para novos sites a partir de julho de 2026, levando os compradores a racks capazes de suportar monitoramento integrado, contenção e layouts prontos para arrefecimento líquido. Em março de 2026, o Governo Federal alemão adotou uma Estratégia Nacional de Data Centers por meio do Ministério Federal de Assuntos Digitais e Modernização do Estado (BMDS), enquadrando explicitamente a energia, a localização e a soberania tecnológica como prioridades para novas capacidades. Isso reforça a demanda por plataformas de racks padronizadas e auditáveis em implantações de colocation e adjacentes ao setor público.
No nível da UE, a Comissão Europeia avançou, em março de 2026, um projeto de Regulamento Delegado para um esquema comum de classificação da UE para data centers, utilizando os indicadores PUE e WUE, aumentando o valor da instrumentação e medição em nível de rack que pode alimentar os relatórios das instalações. Para as interfaces de rede e de rede elétrica, os processos nacionais e locais, incluindo os trâmites de licenciamento e os procedimentos de conexão à rede supervisionados pelos operadores de transmissão e distribuição, afetam os cronogramas de construção, o que, por sua vez, molda o ritmo de aquisição de racks e distribuição de energia. Juntos, esses arcabouços elevam o papel de sistemas de gabinetes certificados e documentados, alinhados às práticas de auditoria do RGPD e às expectativas de relatórios de energia, particularmente nos setores regulados da Alemanha e em ambientes de colocation.
Análise da cadeia de valor
A cadeia de valor de racks para data center na Alemanha vai da fabricação de metais e produção de estruturas (aço e alumínio), passando pela engenharia de gabinetes (portas, painéis laterais, montantes com classificação sísmica) e acessórios (gerenciamento de cabos, trilhos, painéis cegos). Uma camada cada vez mais importante é a integração térmica e de energia para implantações de IA de alta densidade. Grandes fabricantes de equipamentos originais e fornecedores de sistemas, como Rittal, Schneider Electric, Eaton, Vertiv, Legrand e nVent (Schroff), fornecem famílias de racks padronizados e opções de contenção e arrefecimento por porta traseira. Eles então dependem de distribuidores locais, integradores de sistemas e parceiros EPC para empacotar racks com PDUs, barramentos elétricos e monitoramento em fileiras e suítes prontas para implantação. No downstream, operadores hyperscale e de colocation em Frankfurt, além de campi emergentes em Berlim e outras metrópoles, impulsionam compras em volume, enquanto operadoras de telecomunicações e sites de edge industrial demandam fatores de forma menores, com ênfase em instalação rápida e gerenciamento remoto.
A integração está migrando para etapas anteriores, na direção de blocos de construção modulares preparados em fábrica, que reduzem as restrições de mão de obra local e o tempo de comissionamento. Um exemplo de março de 2026 é a parceria entre a Siemens Smart Infrastructure e a Rittal, centrada em infraestrutura modular e padronizada e em conceitos de racks de energia dedicados para densidades de potência de nível de IA. Isso alinha a demanda por racks com distribuição de baixa tensão, eletrônica de potência e monitoramento como uma especificação combinada, em vez de uma compra isolada de gabinete. A coordenação orientada por políticas públicas, destacada pela Estratégia Nacional de Data Centers do BMDS adotada em março de 2026, conecta ainda mais as partes interessadas do setor em torno de objetivos de infraestrutura soberana, fortalecendo a demanda por produtos certificados localmente e cadeias de suprimentos documentadas, capazes de atender aos requisitos de energia, segurança e proteção.
Panorama Competitivo
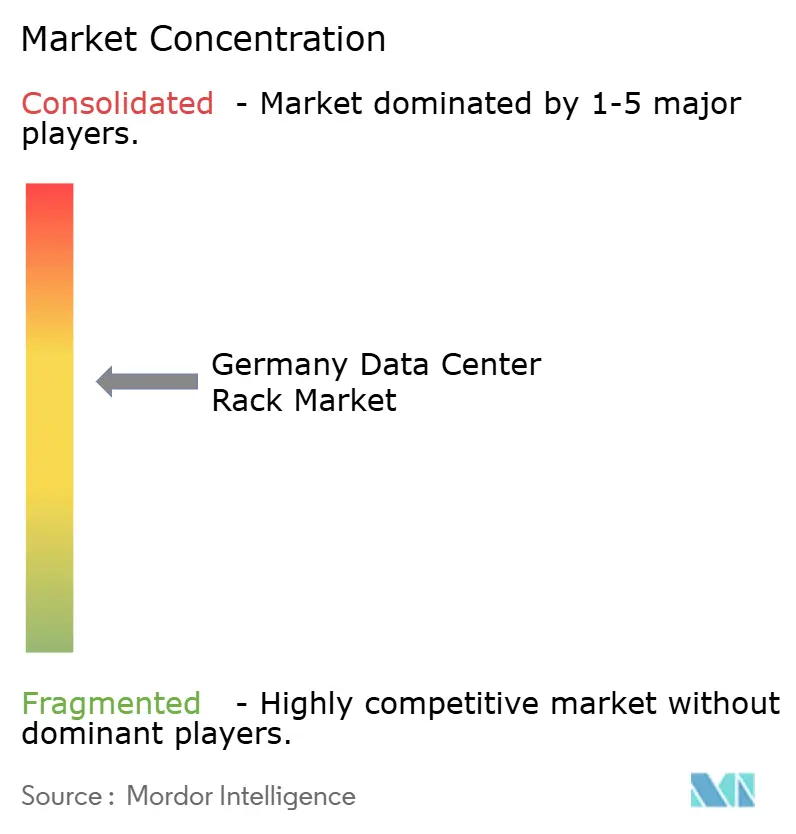
O mercado de racks para data centers da Alemanha apresenta concentração moderada. Rittal, Schneider Electric e Eaton combinam forte produção doméstica com redes de serviço globais, enquanto a Vertiv usa sua liderança em gestão térmica para vender de forma cruzada racks integrados mais refrigeradores de porta traseira. Os campeões locais se diferenciam por meio de documentação de conformidade, selos TÜV e proximidade, o que reduz os prazos de entrega para menos de uma semana para SKUs padrão. Os participantes globais, incluindo Legrand e Huawei Digital Power, buscam posições por meio de parcerias com contratantes alemães de engenharia, aquisição e construção que conseguem navegar pelo zoneamento municipal e pelas leis federais de emissões.
A diferenciação tecnológica inclina-se para pacotes de plataforma. A atualização do EcoStruxure IT Gateway da Schneider Electric em 2025 adicionou mapeamento de dispositivos de múltiplos fornecedores, atendendo a uma solicitação de mercado por monitoramento unificado em frotas de ativos mistos. A Siemens avançou um conceito turnkey com a Cadolto e a Legrand que combina salas pré-fabricadas com racks 42U instalados de fábrica, reduzindo assim o acabamento no local em 40% e respondendo a cronogramas rigorosos de implantação de borda. O Northern Data Group sinaliza um novo perfil de comprador: operadores de infraestrutura focados em IA que exigem estruturas 48U prontas para resfriamento líquido, altas classificações de carga de peso de cobre e extensas matrizes de sensores para otimização de energia por aprendizado de máquina.
Fusões e acordos de fornecimento de longo prazo intensificam a concorrência. A Rittal assinou uma estrutura de cinco anos com dois proprietários em escala hiper que fixa uma linha de base de 100.000 gabinetes em locais europeus. A Vertiv respondeu alinhando-se com um provedor alemão de colocation para integrar seus trocadores de calor de porta traseira CoolLoop como uma opção padrão. Os novos participantes buscam diferenciação em sustentabilidade ao comercializar estruturas de alumínio com 70% de conteúdo reciclado, visando clientes que divulgam avaliações de carbono do berço ao túmulo para investidores. O tabuleiro competitivo em evolução, portanto, combina capacidade de engenharia, fluência regulatória e credenciais verdes como os principais vetores vencedores no mercado de racks para data centers da Alemanha.
Líderes do Setor de Racks para Data Centers da Alemanha
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Holdings Co
nVent Electric plc (incl. Schroff)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A política nacional e a expansão de campi ao estilo hyperscale estão criando espaço em branco para fornecedores de racks capazes de entregar plataformas de gabinetes padronizadas, com relatórios de energia e prontas para IA. A Estratégia Nacional de Data Centers do BMDS, adotada em março de 2026, estabelece metas de dobrar a capacidade total nacional de data centers e quadruplicar a capacidade de IA e computação de alto desempenho até 2030. Ela organiza medidas em torno de energia e sustentabilidade, localização e espaço, e tecnologia e soberania. Essa agenda amplia a necessidade endereçável de configurações de racks de maior densidade, incluindo estruturas de 48U e prontas para arrefecimento líquido, além de sensores e medição em nível de rack que suportem relatórios de PUE e WUE, particularmente à medida que a Comissão Europeia avança um esquema comum de classificação da UE usando essas métricas.
Uma segunda área de oportunidade é a expansão de novos grandes campi e a realocação de capacidade para corredores secundários, onde o licenciamento e o acesso à rede elétrica moldam os projetos de implantação. Por exemplo, a Virtus anunciou um campus de 204 MW em Wustermark (nos arredores de Berlim), com construção em fases plurianuais, o que indica demanda sustentada por SKUs de racks repetíveis, programas de entrega em etapas e cobertura de serviços além de Frankfurt. O foco estratégico no uso do calor residual em regiões próximas a Berlim, incluindo Havelland e Potsdam, também favorece arquiteturas de racks compatíveis com trocadores de calor de porta traseira e distribuição integrada de líquido de arrefecimento em salas de alta densidade. Ao mesmo tempo, os movimentos do setor em direção a uma infraestrutura de IA padronizada, como a colaboração de março de 2026 entre Siemens e Rittal em conceitos modulares de energia e racks, ampliam o espaço comercial para ofertas combinadas de racks, energia e sistemas térmicos, que reduzem os prazos de entrega tanto para novas construções quanto para conversões em instalações existentes.
Desenvolvimentos recentes do setor
- Junho de 2026: A Vertiv co-organizou o evento Next Level Data Center na House of Logistics and Mobility (HOLM), em Frankfurt am Main, para promover infraestrutura de IA escalável. O encontro destacou a demanda por racks modulares de edge e prontos para IA na Alemanha. Ele fortalece o papel da Vertiv na viabilização de implantações de IA escaláveis em data centers regionais.
- Maio de 2026: A Vertiv anunciou a disponibilidade europeia do CDU 2300 CoolChip da Vertiv e dos coletores de rede de fluido em fileira para arrefecimento de racks de IA de alta densidade. O lançamento visa atender aos requisitos crescentes de densidade em racks e instalações de edge na Alemanha. Ele amplia a presença da Vertiv nos mercados europeus e suporta cargas de trabalho de IA com arrefecimento avançado.
- Abril de 2026: A Vertiv implantou rPDUs comutados PowerIT em data centers e sites de rede principal na Alemanha para monitoramento em tempo real em nível de rack. A implantação melhora a visibilidade de energia, capacidade e temperatura em racks de data centers alemães. Ela aumenta a inteligência operacional e a confiabilidade para implantações de IA e edge na região.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada pela venda e instalação de racks físicos de data center na Alemanha, incluindo estruturas de gabinete e de armação aberta usadas para montar servidores, armazenamento e equipamentos de rede em salas de dados e salas de edge.
Exclusões de escopo: serviços, equipamentos de energia e arrefecimento, PDUs de rack, KVMs e hardware de TI estão excluídos desta mensuração de mercado.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (52U e Personalizado)
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers de Hiper Escaladores e Provedores de Serviços em Nuvem
- Empresariais e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, mensuração de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e construir uma visão de demanda mais clara antes da modelagem. Revisamos dados públicos e materiais de referência, como publicações sobre energia e infraestrutura digital da Alemanha (incluindo a Agência Federal de Redes), séries macroeconômicas do Destatis e indicadores comerciais e industriais do Eurostat, além de notas de política da Comissão Europeia que moldam a atividade de construção de data centers e a conformidade com a eficiência energética.
Para traduzir sinais macroeconômicos em demanda de racks, também verificamos publicações e conjuntos de dados do ecossistema de data centers e internet, incluindo materiais da German Datacenter Association, atualizações de tráfego da DE-CIX e comentários públicos sobre construção e licenciamento em veículos de imprensa reconhecidos. Registros de empresas, catálogos de produtos e apresentações a investidores foram utilizados para validar formatos típicos de racks, características de gabinetes e faixas de preço. Quando necessário, uma assinatura paga para dados financeiros de empresas e uma base de dados de patentes foram utilizadas seletivamente para verificar a atividade dos fornecedores e os ciclos de mudança de produtos. As fontes listadas aqui são ilustrativas e não exaustivas, e materiais públicos adicionais também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em alinhar o modelo com o que está realmente sendo instalado em sites de colocation, hyperscale e corporativos na Alemanha, e como a compra difere entre novas salas e atualizações de retrofit. Conversamos com fornecedores de racks e parceiros de canal, operadores de data centers, integradores de sistemas e equipes de instalações. Essas discussões foram então utilizadas para confirmar o mix de racks, as especificações típicas de gabinetes para cargas de maior densidade, os prazos de entrega e o cronograma dos projetos nos principais polos (especialmente Frankfurt) e em cidades secundárias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível principal: 36% | CXOs: 17% |
| Nível médio: 46% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 18% | Gerentes: 45% |
Mensuração e previsão de mercado
A mensuração começa com um conjunto de demanda top-down reconstruído a partir da atividade de construção de data centers na Alemanha, expansões de sites e criação de espaço para racks. Esse conjunto é então traduzido em adições anuais de unidades de racks e ciclos de substituição. Para manter os totais realistas, corroboramos os resultados com verificações seletivas bottom-up, incluindo preços amostrados usados para estimar volumes de gabinetes por tipo de rack, além de feedback dos canais sobre o ritmo de envio e a carteira pendente, ajustando o modelo quando surgiam lacunas.
Os principais insumos incluem o ritmo de comissionamento de novas salas de dados, a intensidade de retrofit impulsionada por densidades de energia de rack mais altas, a preferência por gabinete versus armação aberta em ambientes auditados, as alturas típicas de rack e o espaço útil em U, a movimentação do preço médio de venda vinculada ao aço e ao conteúdo de recursos, e a participação de implantações de edge versus instalações de grandes campi. A previsão utiliza análise de cenários apoiada por visões de especialistas sobre implantações hyperscale, o ímpeto de pré-locação em colocation e os cronogramas de conformidade com a eficiência energética. Uma verificação curta de série temporal no estilo ARIMA é aplicada para suavizar as oscilações de instalação ano a ano. Quando os dados de volume dos fornecedores estão incompletos, as partes faltantes são preenchidas usando taxas de adoção conservadoras e, em seguida, testadas novamente com os padrões de compra do lado dos operadores, para que os números finais permaneçam rastreáveis.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como adições de capacidade de data centers, pipelines de projetos públicos e a direção dos prazos de aquisição, e as variações são então sinalizadas para revisão. Verificações de anomalias são realizadas por ano e por categoria de rack, de modo que aumentos súbitos possam ser atribuídos a um fator específico, como a entrada em operação de uma fase de um grande campus ou uma onda de retrofit.
Antes da aprovação final, o trabalho é revisado em etapas, começando pela triagem de premissas, depois verificações cruzadas com as notas das entrevistas e terminando com uma verificação de consistência interna entre mercados de infraestrutura relacionados. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes anúncios de capacidade ou mudanças de política que afetam o cronograma de implantação. Imediatamente antes da entrega, é realizada uma nova varredura das publicações públicas recentes, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado alemão de racks para data center segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados podem variar porque as equipes não definem sempre o que conta como uma venda de rack da mesma forma, e o ano e a base de precificação também podem diferir. Aqui, a lógica de mensuração permanece vinculada às receitas de racks físicos na Alemanha, e a atividade de instalação e os ciclos de substituição são então utilizados para que picos de projetos pontuais não inflacionem o total.
PDUs de rack e complementos de monitoramento em nível de rack estão fora do escopo da Mordor Intelligence, o que é uma razão prática pela qual algumas estimativas mais amplas apresentam valores mais altos, quando combinam acessórios de gabinete adjacentes no mesmo número. Outro fator comum é a rapidez com que se presume que os preços médios de venda aumentarão para gabinetes prontos para arrefecimento líquido, já que algumas estimativas aplicam um aumento mais rápido sem verificar qual parcela dos sites está realmente comprando essas configurações no curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 115,60 milhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 271,52 milhões de USD (2025) | Pode incluir uma cesta mais ampla que combina gabinetes de rack com sistemas de rack relacionados e complementos, e também pode aplicar preços combinados mais altos entre tipos de gabinete, sem separar a atualização de retrofit das instalações em novas salas. |
| Instituto de Pesquisa do Setor B | 153,65 milhões de USD (2020) | Utiliza um ano de comparação diferente e pode se apoiar mais em extrapolações suaves de longo prazo, o que pode subestimar mudanças abruptas provenientes de fases de grandes campi e simplificar demais anos em que o comissionamento é irregular. |
A tabela mostra que as diferenças geralmente estão relacionadas aos itens de escopo incluídos com o rack, ao ano de comparação escolhido e à forma como a progressão de preços é tratada quando gabinetes de alta densidade crescem mais rápido do que os racks padrão. Ao manter a estimativa rastreável a sinais de demanda por unidades de rack, verificações realistas de preços e etapas de revisão repetíveis, o resultado permanece mais fácil de reconciliar com os padrões reais de aquisição na Alemanha.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de racks para data centers da Alemanha?
O mercado gerou USD 131,62 milhões em 2026 e deve atingir USD 251,75 milhões até 2031.
Qual tipo de rack lidera na Alemanha
Os racks de gabinete (fechado) comandam 74,68% da participação de receita, impulsionados pelos requisitos de segurança da GDPR e eficiência de resfriamento.
Por que os racks 48U estão ganhando popularidade?
As estruturas 48U permitem que os operadores hospedem mais servidores no mesmo footprint e fornecem espaço para coletores de resfriamento líquido, suportando um CAGR de 17,08% até 2031.
Como os regulamentos de energia influenciam o design do rack?
A Lei de Eficiência Energética determina um PUE de 1,2 para novos locais a partir de julho de 2026, levando os compradores a adotar racks com resfriamento integrado e monitoramento.
Página atualizada pela última vez em:
- Mercado de Racks para Centros de Dados no Reino Unido
- Mercado de Racks para Data Centers na Espanha
- Mercado de Racks para Data Center na Europa
- Mercado de Racks para Data Centers do Oriente Médio
- Mercado de Racks para Data Center
- Mercado de Racks de Data Center de Singapura
- Mercado de Racks para Data Centers na Índia
- Mercado de Racks para Data Center no Vietnã
- Mercado de Racks para Data Centers dos EUA
- Mercado de Racks de Data Center da Polónia
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers na Espanha Demanda de sistemas de energia na Espanha, abrangendo componente, tipo de instalação e tamanho de instalação.



