
Tamanho e Participação do Mercado Global de Clipes Cirúrgicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 636.23 Milhões de dólares |
| Tamanho do Mercado (2031) | 820.69 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Clipes Cirúrgicos por Mordor Intelligence
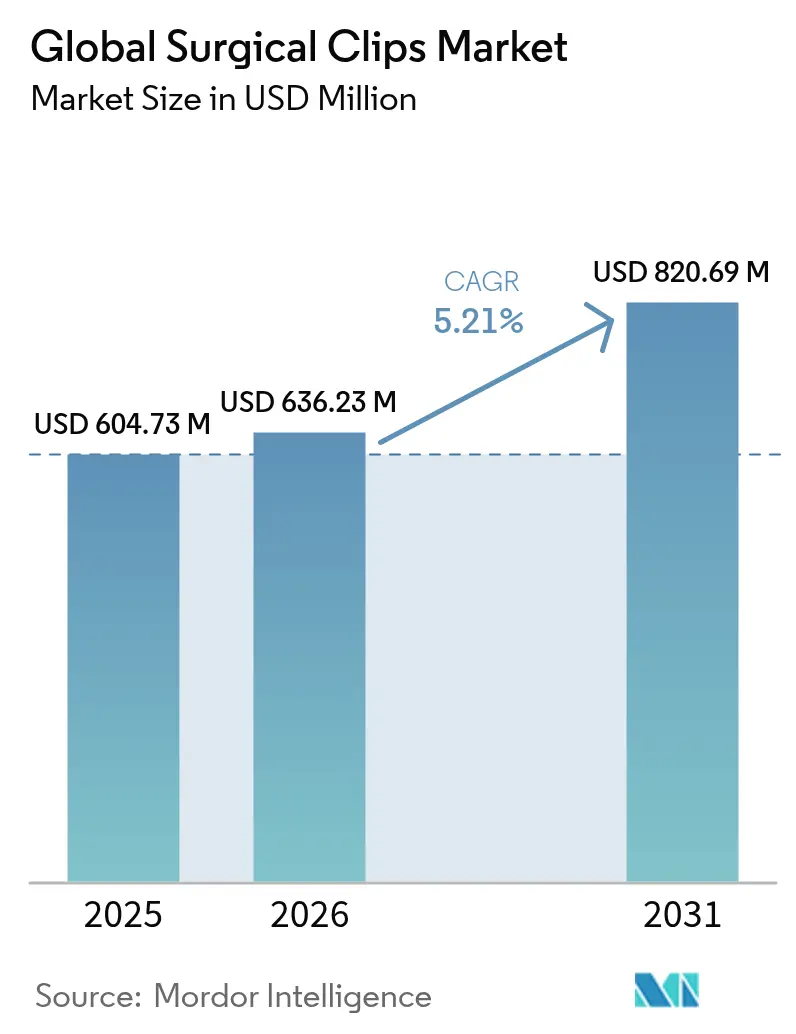
O tamanho do mercado de clipes cirúrgicos globais deverá crescer de USD 604,73 milhões em 2025 para USD 636,23 milhões em 2026 e está previsto para atingir USD 820,69 milhões até 2031, a uma CAGR de 5,21% no período de 2026 a 2031. O crescimento sustentado é impulsionado pelo aumento global de procedimentos minimamente invasivos, pela transição contínua para ambientes ambulatoriais e pela inovação constante em materiais e aplicadores de clipes. O envelhecimento demográfico amplia o grupo de pacientes elegíveis, enquanto perfis mais elevados de índice de massa corporal e o uso mais amplo de antitrombóticos aumentam a necessidade de soluções de hemostasia confiáveis. Os hospitais em economias desenvolvidas estão migrando para opções de polímero compatíveis com ressonância magnética, ao passo que os mercados emergentes priorizam conjuntos de titânio com boa relação custo-benefício. Os fabricantes que combinam entrega automatizada com compatibilidade avançada de imagem possuem vantagens competitivas, à medida que os sistemas de saúde vinculam a escolha do dispositivo a métricas de qualidade e de reinternação.
Principais Conclusões do Relatório
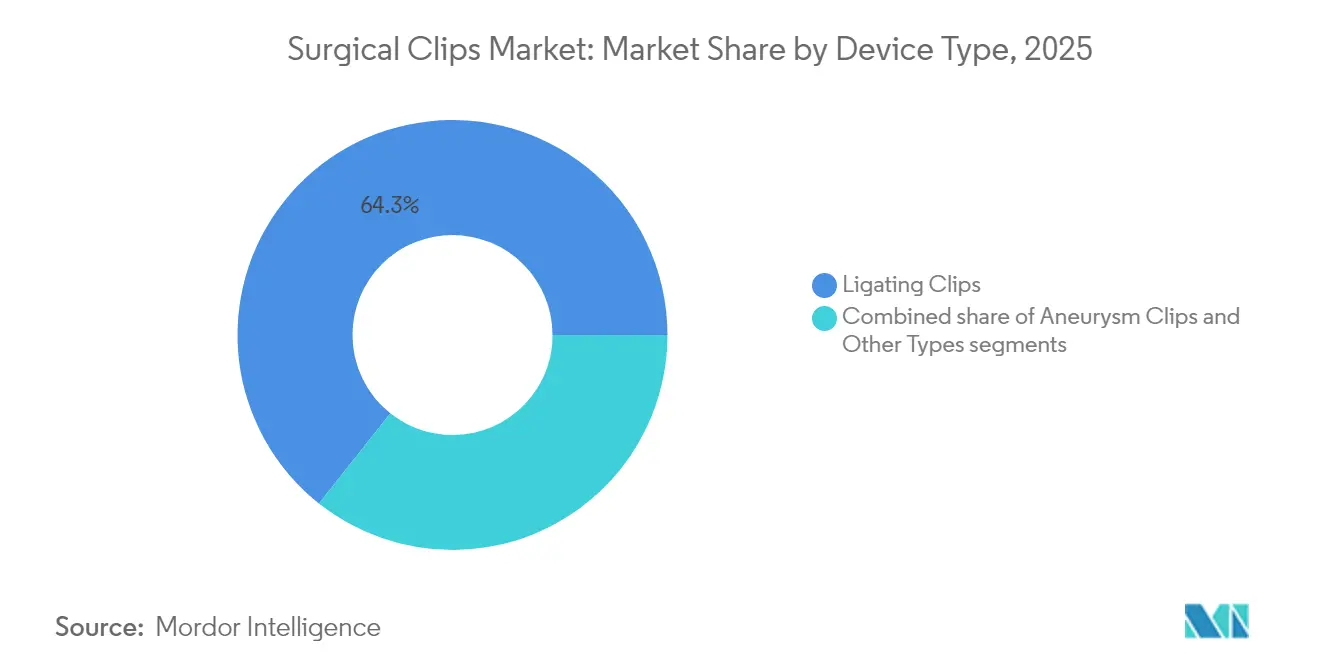
- Por tipo de dispositivo, os clipes de ligadura lideraram com 64,33% da participação do mercado de clipes cirúrgicos globais em 2025, enquanto os clipes para aneurisma estão projetados para crescer a uma CAGR de 5,88% até 2031.
- Por material, o titânio detinha 67,55% do tamanho do mercado de clipes cirúrgicos globais em 2025; as variantes de polímero estão se expandindo a uma CAGR de 5,54% até 2031.
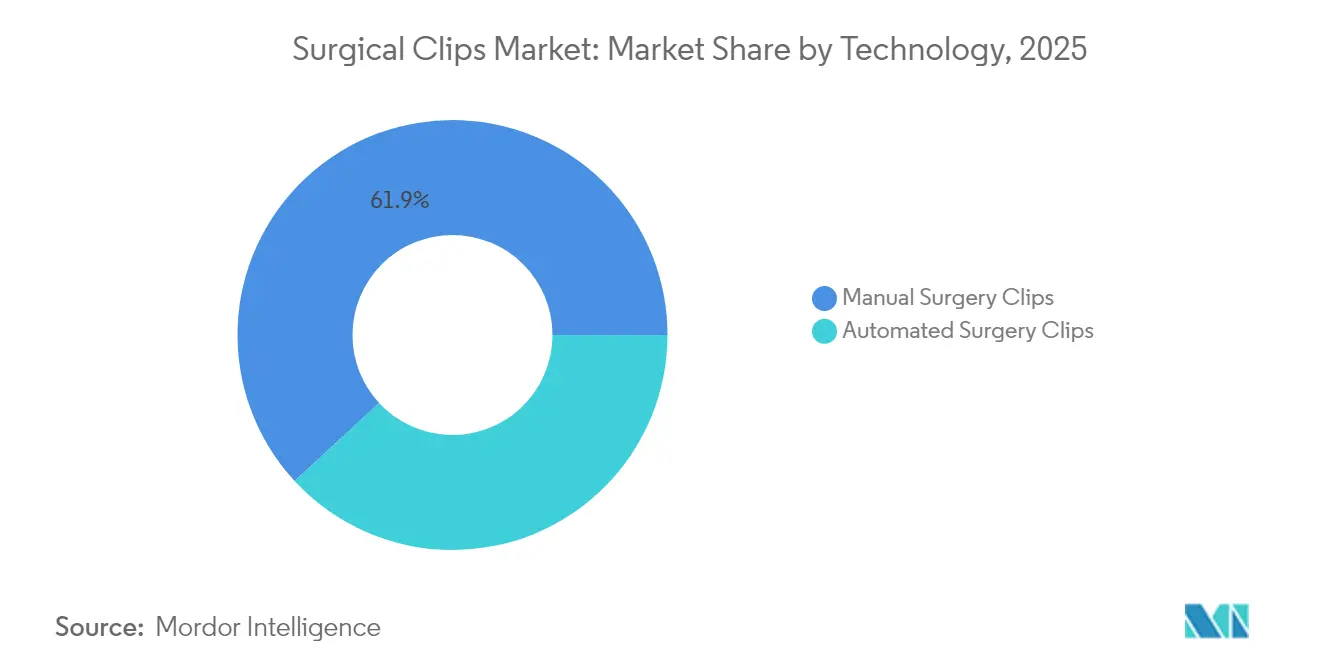
- Por tecnologia, os produtos manuais detinham 61,88% da participação de receita em 2025; os sistemas automatizados registrarão o ritmo mais acelerado, com CAGR de 6,15% até 2031.
- Por usuário final, os hospitais controlavam 55,96% da participação do mercado de clipes cirúrgicos globais em 2025, enquanto os centros de cirurgia ambulatorial estão se expandindo a uma CAGR de 5,82% até 2031.
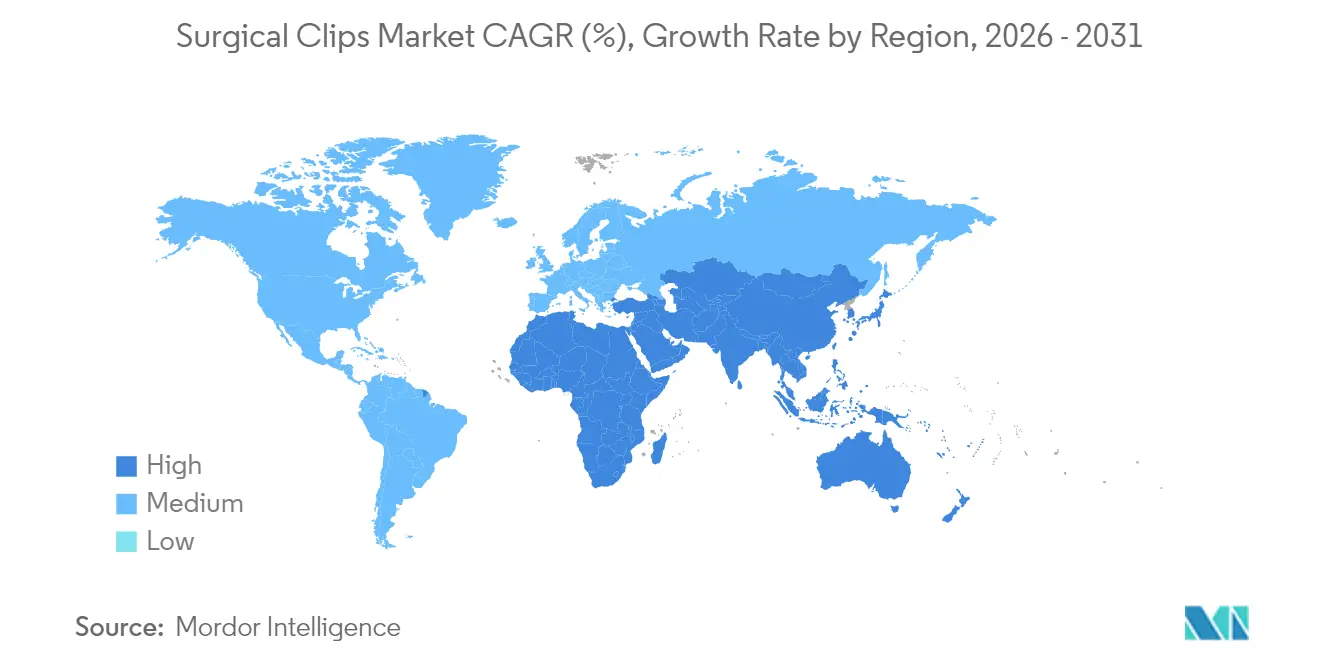
- Por geografia, a América do Norte capturou 41,21% do tamanho do mercado de clipes cirúrgicos globais em 2025; a Ásia-Pacífico está avançando a uma CAGR de 5,98% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Global de Clipes Cirúrgicos*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de procedimentos cirúrgicos em todo o mundo | +1.2% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento da população geriátrica global | +0.9% | Global, concentrado nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Aumento dos gastos com saúde e acesso a procedimentos minimamente invasivos | +0.8% | América do Norte e UE como mercados primários, Ásia-Pacífico em emergência | Médio prazo (2 a 4 anos) |
| Transição para clipes de polímero ou absorvíveis compatíveis com ressonância magnética | +0.6% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Impulso regulatório para dispositivos estéreis de ligadura de uso único | +0.4% | América do Norte e UE, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proliferação de salas de operações híbridas | +0.3% | América do Norte e UE como núcleo, adoção seletiva na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de procedimentos cirúrgicos em todo o mundo
O crescimento constante em intervenções de hérnia, ortopédicas e bariátricas eleva o volume de procedimentos e impulsiona diretamente o mercado de clipes cirúrgicos globais. Somente as reparações de hérnia deverão aumentar 19,7% até 2050, chegando a 1,72 milhão de novos casos[1]Dai, F. "Tendências espaço-temporais no ônus da doença herniária e correlações com a força de trabalho em saúde em populações envelhecidas: uma análise global com projeções até 2050," BMC Gastroenterol, bmcgastroenterol.biomedcentral.com por ano. Os ambientes ambulatoriais registram ganhos de dois dígitos em procedimentos de quadril e joelho que dependem de ligadura vascular rápida e confiável. A adoção de robótica reforça a demanda, pois a plataforma da Vinci 5 aplica 43% menos força ao tecido, permitindo um posicionamento mais preciso do clipe em estruturas frágeis. Perfis de IMC crescentes e uma terapia antitrombótica mais ampla ampliam a necessidade de dispositivos resistentes, porém atraumáticos, em diversas especialidades. O efeito combinado canaliza vendas unitárias recorrentes e incentiva portfólios de clipes mais amplos.
Crescimento da população geriátrica global
A idade mediana cirúrgica passou de 55,5 anos em 2008 para 58,5 anos em 2020 e está a caminho de atingir 61,5 anos até 2030. Os candidatos mais velhos apresentam diabetes como comorbidade e fragilidade vascular que elevam o risco de sangramento, tornando a clipagem segura essencial. O titânio permanece como um produto básico, mas as linhas de polímero ganham aceitação por evitarem alergias a metais e reduzirem artefatos em exames de imagem pós-operatórios. Os profissionais de saúde também adotam aplicadores com garras de perfil baixo que se adequam a tecidos calcificados ou delicados, comuns em pacientes mais idosos. À medida que os pagadores vinculam o reembolso às taxas de complicações, o desempenho confiável dos clipes em coortes geriátricas torna-se uma prioridade de aquisição e sustenta o impulso do mercado de clipes cirúrgicos globais.
Aumento dos gastos com saúde e acesso a procedimentos minimamente invasivos
Os Estados Unidos esperam que os gastos cirúrgicos aumentem de 4,6% para 7,3% do PIB até 2025. Tendências similares na Europa Ocidental e em economias asiáticas ricas criam espaço orçamentário para dispositivos premium, incluindo clipes automatizados ou compatíveis com ressonância magnética. Simultaneamente, os investimentos em tecnologia médica na Ásia-Pacífico poderão atingir USD 140 bilhões até 2025, aprofundando a base instalada de torres laparoscópicas e aumentando o uso de clipes. A aquisição baseada em valor incentiva produtos que reduzem o tempo de sala cirúrgica ou minimizam reinternações, consolidando ainda mais o papel do mercado de clipes cirúrgicos globais nos ecossistemas modernos de procedimentos minimamente invasivos.
Transição para clipes de polímero ou absorvíveis compatíveis com ressonância magnética
Os dispositivos convencionais de titânio podem deixar artefatos de 5,7 × 8,5 mm² a 17,7 × 20,7 mm² em exames de ressonância magnética[2]Kremser, C., "Quantificação do artefato de marcador de clipe de biópsia de mama em sequências de ressonância magnética mamária de rotina: um estudo fantasma," Eur Radiol Exp, link.springer.com, limitando a avaliação pós-operatória. As ligas de polímero e biodegradáveis resolvem esse problema e podem até reduzir o custo por caso em USD 75 sem comprometer os resultados clínicos. As recentes alterações ao sistema de qualidade da FDA, com entrada em vigor em fevereiro de 2026, destacam a gestão do ciclo de vida dos dispositivos, conferindo vantagem regulatória aos pioneiros em ligas de polímero ou magnésio. À medida que os protocolos de imagem se padronizam em torno do acompanhamento por ressonância magnética, os hospitais substituem o estoque de metais convencionais por linhas de polímero, ampliando assim o mercado de clipes cirúrgicos globais.
Análise de Impacto das Restrições do Mercado Global de Clipes Cirúrgicos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Migração de clipes e complicações biliares ou vasculares | -0.8% | Global, com maior impacto em regiões com alta adoção de cirurgia laparoscópica | Curto prazo (≤ 2 anos) |
| Adoção de grampeadores robóticos e dispositivos de selagem por energia | -0.6% | América do Norte e UE como mercados primários, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de grampeadores robóticos e dispositivos de selagem por energia | -0.6% | América do Norte e UE como mercados primários, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Alertas de segurança sobre alergia a titânio e deslizamento de clipes (ECRI) | -0.5% | Global, concentrado em mercados desenvolvidos com sistemas avançados de notificação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Migração de clipes e complicações biliares ou vasculares
Mais de 100 casos documentados associam a migração de clipes de colecistectomia tardia a eventos biliários graves que, por vezes, se manifestam décadas após a cirurgia. Variantes de polímero Hem-o-lok e metais convencionais aparecem igualmente nos relatos, sinalizando um risco independente do design. A migração média ocorre 26 meses após o procedimento, levando a recuperações dispendiosas por colangiopancreatografia retrógrada endoscópica e alimentando tanto a cautela dos cirurgiões quanto a vigilância regulatória. A conscientização obriga os clínicos a limitar a contagem de clipes, explorar selantes alternativos e exigir maior precisão dos aplicadores, freando temporariamente o crescimento do mercado de clipes cirúrgicos globais.
Adoção de grampeadores robóticos e dispositivos de selagem por energia
Seladores vasculares avançados, como o ENSEAL X1 e o LigaSure Maryland XP, combinam corte e hemostasia, reduzindo a necessidade de clipes separados em procedimentos complexos. As plataformas robóticas fornecem energia direcionada que minimiza vazamentos e padroniza os resultados, deslocando a preferência dos procedimentos de clipes independentes. Os custos de capital e as barreiras de treinamento mantêm a adoção desigual, mas a tendência é clara nos centros de alto volume. À medida que os sistemas integrados amadurecem, podem erodir os volumes de clipes manuais, limitando o crescimento em segmentos do mercado de clipes cirúrgicos globais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Global de Clipes Cirúrgicos
Por Tipo de Dispositivo:
Clipes para Aneurisma Impulsionam a Inovação Apesar do Domínio dos Clipes de LigaduraOs dispositivos de ligadura geraram a maior contribuição para o mercado de clipes cirúrgicos globais em 2025, refletindo sua participação de 64,33% em procedimentos laparoscópicos e abertos de rotina. A demanda unitária permanece elevada para procedimentos de colecistectomia, colorretais e abdominais gerais que dependem do fechamento vascular rápido. A adoção persiste em ambientes com menos recursos, garantindo volumes de base estáveis e reforçando a resiliência do mercado.
Os clipes para aneurisma, embora com menor receita atualmente, crescem mais rapidamente, a uma CAGR de 5,88%, à medida que as cargas de casos neurovasculares aumentam com o envelhecimento da população. Cerâmicas de nitreto de silício e zircônia demonstram força de fechamento superior sem cruzamento das garras, oferecendo aos neurocirurgiões opções seguras para ressonância magnética em localizações complexas. Os fabricantes combinam esses clipes com micraaplicadores que se encaixam em janelas cirúrgicas estreitas, criando nichos premium dentro do mercado de clipes cirúrgicos globais mais amplo. A contínua pesquisa e desenvolvimento em geometria de garras e metalurgia de molas melhora a patência a longo prazo e apoia uma adoção mais ampla.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Material:
Clipes de Polímero Ganham Terreno sobre o Domínio do TitânioO titânio detinha 67,55% da receita do segmento em 2025, graças a décadas de comprovação clínica e familiaridade dos cirurgiões. Sua relação resistência-peso e superfície inerte limitam a reação tecidual, proporcionando desempenho confiável em procedimentos diversos. Os hospitais continuam fazendo compras em grande escala devido à esterilização simplificada e aos acordos de preços em volume.
As linhas de polímero registram uma CAGR de 5,54% até 2031, à medida que os clínicos buscam clareza em ressonância magnética e evitam alergias a metais. Estudos registram uma economia de USD 75 por caso ao mudar de clipes metálicos para clipes de polímero, mantendo perfis de complicações comparáveis. Híbridos biodegradáveis de magnésio-titânio surgem nos pipelines de pesquisa e poderiam eliminar completamente os corpos estranhos após a cicatrização. À medida que os protocolos de imagem se tornam mais rigorosos e os testes de alergia em pacientes aumentam, as participações de polímero e híbrido provavelmente avançarão, diversificando o mercado de clipes cirúrgicos globais.
Por Tecnologia:
A Automação Avança e Desafia o Domínio dos Clipes ManuaisOs aplicadores manuais reuniram 61,88% da receita de 2025, pois sua mecânica simples e baixo custo favorecem os ambientes de rotina. Os cirurgiões valorizam o feedback tátil e a configuração mínima, mantendo a demanda manual robusta em hospitais comunitários e mercados emergentes.
As plataformas automatizadas, no entanto, expandem-se a uma CAGR de 6,15%. Sistemas como o Resolution 360 oferecem rotação 1 para 1 e reduzem o tempo de fechamento em quase cinco minutos no controle endoscópico de sangramento, resultando em uma rotatividade mais rápida das salas. Quando combinada com braços robóticos, a automação garante pressão e posicionamento uniformes dos clipes, mesmo para usuários iniciantes. Os custos e as curvas de aprendizado retardam a adoção, mas os centros que priorizam a reprodutibilidade adotam clipes automatizados, elevando os segmentos de alto valor do mercado de clipes cirúrgicos globais.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
Os Centros de Cirurgia Ambulatorial Desafiam o Domínio Hospitalar por Meio da EficiênciaOs hospitais capturaram 55,96% das vendas globais em 2025 ao tratar traumas, transplantes de múltiplos órgãos e outros casos complexos que requerem um amplo inventário de clipes. Suas decisões de compra consideram a confiabilidade da cadeia de suprimentos e kits multifuncionais para padronizar as vias de atendimento.
Os centros de cirurgia ambulatorial crescem a um ritmo de 5,82%, à medida que os pagadores direcionam procedimentos eletivos para ambientes ambulatoriais mais rentáveis. Os centros de cirurgia ambulatorial favorecem sortimentos compactos de clipes que se alinham a protocolos padronizados de procedimentos minimamente invasivos, impulsionando contratos de volume para conjuntos básicos de titânio ou polímero. O fluxo de trabalho eficiente e a menor permanência dos pacientes ampliam a capacidade de cirurgia de dia, adicionando novos pontos no mercado de clipes cirúrgicos globais.
Análise Geográfica
Mercado de Clipes Cirúrgicos da América do Norte
A América do Norte respondeu por 41,21% da participação no mercado de clipes cirúrgicos em 2025, sustentada por elevados volumes de procedimentos, ampla cobertura de seguros e rápida adoção de linhas compatíveis com ressonância magnética. Os gastos cirúrgicos devem atingir 7,3% do PIB até 2025, apoiando a aquisição de produtos premium e mantendo o mercado de clipes cirúrgicos dinâmico na região. As reformas do sistema de qualidade da FDA, em vigor a partir de 2026, incentivam ainda mais os fabricantes a investir em materiais avançados.
Mercado de Clipes Cirúrgicos da Ásia-Pacífico
A Ásia-Pacífico é a região de expansão mais rápida para o mercado de clipes cirúrgicos, com uma CAGR de 5,98%. O aumento da renda e a penetração de seguros de saúde na China, na Índia e no Sudeste Asiático impulsionam um maior número de cirurgias eletivas. Os fabricantes domésticos fornecem opções de titânio com vantagem de custo, enquanto os grandes centros urbanos importam sistemas de polímero e automatizados. Os investimentos governamentais em robótica cirúrgica e infraestrutura hospitalar fortalecem a demanda regional ao longo do período de previsão.
Mercado de Clipes Cirúrgicos da EMEA e América do Sul
A Europa registra uma CAGR de 4,91% impulsionada pelo envelhecimento demográfico e pela rigorosa supervisão de dispositivos. Os hospitais na Alemanha, na França e nos países nórdicos valorizam a rastreabilidade e a segurança em exames de imagem, ajudando as linhas de polímero e biodegradáveis a ganhar espaço. As compras coletivas nos sistemas nacionais orientam uma adoção consistente, enquanto inovadores locais aprimoram clipes de aneurisma cerâmicos que atendem às rigorosas diretrizes de ressonância magnética. O Oriente Médio e a África crescem 5,73% à medida que os estados do Golfo canalizam receitas do petróleo para salas cirúrgicas de última geração que preferem conjuntos de polímero premium. Os mercados emergentes da África Subsaariana concentram-se em soluções manuais de titânio acessíveis, mas ainda assim registram volumes crescentes graças à expansão dos hospitais urbanos. A América do Sul avança 5,37% com as parcerias público-privadas do Brasil e da Argentina que ampliam o acesso à cirurgia minimamente invasiva.

Panorama regulatório
Os clipes cirúrgicos e aplicadores de clipes se enquadram em estruturas regulatórias estabelecidas para dispositivos médicos, com o acesso ao mercado moldado principalmente pela supervisão do FDA dos EUA e pelo Regulamento de Dispositivos Médicos da UE (EU MDR). Os requisitos de conformidade enfatizam biocompatibilidade, validação de desempenho, controles de esterilização e rotulagem e rastreabilidade, o que reforça o rigor do sistema de qualidade e aumenta a carga de documentação para fornecedores que atendem hospitais e centros cirúrgicos ambulatoriais.
Atividades recentes de normalização também acrescentam pontos de referência práticos para os fabricantes. A ISO 9713:2024 estabelece especificações para clipes de fechamento automático para aneurismas intracranianos, tornando mais rigorosas as expectativas em relação ao desempenho de projeto e material para uso neurovascular. Em fevereiro de 2026, foi publicada a ISO 6335-2:2026 (instrumentos cirúrgicos, grampeadores, Parte 2), reforçando requisitos gerais que afetam o design de instrumentos adjacentes e as informações fornecidas pelos fabricantes. Referências da UE a normas harmonizadas no início de 2026 dão suporte adicional a avaliações de lacunas para carteiras legadas de implantes e instrumentos. A incerteza da política comercial entrou nas discussões de planejamento depois que o USTR propôs tarifas adicionais da Seção 301 em 2 de junho de 2026, levando a MedTech Europe a pedir exceções para tecnologias médicas essenciais.
Análise da cadeia de valor
A cadeia de valor dos clipes cirúrgicos começa com insumos upstream, notadamente titânio de grau médico e resinas polimétricas, seguidos por P&D e engenharia de design para geometria do clipe, mecanismos de bloqueio e ergonomia do aplicador. A manufatura de precisão então converte matéria-prima em dimensões de clipe consistentes e características de mola, usando conformação e acabamento de metal para titânio e ligas especiais, e moldagem para polímeros. Sistemas de qualidade e testes orientados por normas ocorrem paralelamente à produção para apoiar desempenho repetível.
Esterilização e embalagem (incluindo validação de resíduos de óxido de etileno quando aplicável) são etapas midstream críticas porque esses dispositivos são usados em ambientes cirúrgicos estéreis e são cada vez mais adquiridos como produtos estéreis de uso único. No downstream, a distribuição usa equipes de vendas diretas de OEM e distribuidores de dispositivos médicos para hospitais e centros cirúrgicos ambulatoriais, onde a aquisição depende de padronização, rastreabilidade e disponibilidade de aplicadores compatíveis e clipes de reposição. O risco de fornecimento se concentra na disponibilidade de materiais e em interrupções logísticas, enquanto as obrigações de conformidade e vigilância pós-mercado atuam como barreiras estruturais à entrada. Fabricantes que mantêm capacidade de esterilização validada, fornecimento estável de materiais para clipes e estoques serializados ou bem documentados obtêm vantagens à medida que os provedores avançam para requisitos mais rígidos de documentação e gestão do ciclo de vida do dispositivo.
Cenário Competitivo
O mercado de clipes cirúrgicos globais apresenta fragmentação moderada. As grandes multinacionais, como a linha Ethicon da Johnson & Johnson, a Medtronic e a Boston Scientific, competem com inovadores de nicho focados em dispositivos seguros para ressonância magnética ou biodegradáveis. Os cortadores lineares PROXIMATE da Ethicon demonstram uma pressão de vazamento médio 34% superior à dos grampeadores rivais, promovendo indiretamente seu portfólio de clipes para tarefas de fechamento complementar. A família Resolution da Boston Scientific reduz o tempo de fechamento em 4 minutos e 45 segundos, atraindo consultórios de endoscopia que buscam ganhos de produtividade.
A Medtronic aproveita seu selador vascular LigaSure Maryland XP para combinar funções de clipe com fornecimento de energia, criando oportunidades de venda cruzada. Em março de 2025, a Olympus entrou no campo da hemostasia gastrointestinal com o Retentia HemoClip, ampliando sua presença além da visualização para os consumíveis de clipagem. Os players regionais na China e na Índia produzem linhas de titânio a preços atraentes, fornecendo aos hospitais domésticos e desafiando os importadores nos segmentos de orçamento limitado.
O foco estratégico centra-se em pesquisa e desenvolvimento de materiais, automação e soluções integradas. As empresas buscam patentes que cobrem mecanismos de mola, geometria de garras e ligas biorreabsorvíveis. As parcerias com empresas de robótica garantem a compatibilidade dos clipes com consoles de próxima geração, enquanto os recursos de rastreabilidade digital se alinham com as regras de vigilância pós-comercialização. Esses movimentos mantêm a competição dinâmica e impulsionam o progresso tecnológico no mercado de clipes cirúrgicos globais.
Líderes do Setor Global de Clipes Cirúrgicos
B. Braun Melsungen AG
Boston Scientific Corporation
Grena Limited
Johnson & Johnson Services, Inc.
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado Global de Clipes Cirúrgicos Abrangidas neste Relatório
- Ackermann Instrumente
- Applied Medical Resources
- B. Braun
- Boston Scientific
- Conmed
- Cook Group
- Edward Lifesciences
- Grena Limited
- Hangzhou Boer Medical
- Johnson & Johnson
- Kangji Medical
- LeMaitre Vascular
- Medtronic
- Meril Life Sciences
- Olympus
- Scanlan International
- Stapleline Medizintechnik
- Stryker
- Teleflex
- XNY Medical Technology

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em torno de materiais compatíveis com RM e plataformas de hemostasia específicas para GI, apoiadas por um ritmo constante de aprovações regulatórias e lançamentos de produtos. As aprovações 510(k) do FDA em 2025-2026 para produtos de clipes, incluindo Baxter Synovis GEM ZIPCLIP (K242541, janeiro de 2025), Hem-o-lok PurplePlus Large Polymer Ligating Clips (K251054, julho de 2025), o Padlock Clip EFTR Kit (K250842, abril de 2025) e o Taurus Clip para hemostasia GI (K253734, março de 2026), mostram um caminho ativo de comercialização para designs de clipes diferenciados e indicações expandidas. Isso está alinhado com percursos de cuidado que priorizam hemostasia rápida e redução de artefatos de imagem, o que amplia o conjunto endereçável para clipes poliméricos e endoscópicos especializados dentro dos dispositivos de ligadura interna e hemostasia.
A eficiência do fluxo de trabalho é outro espaço em branco, particularmente para ambientes laparoscópicos e endoscópicos de alto volume que precisam de implantação repetível e redução de desperdício. Os temas de inovação no mercado incluem rotação de 360 graus e implantação em uma etapa para ferramentas de hemostasia GI, junto com o avanço em direção a aplicadores de múltiplos clipes. A atividade dos fornecedores reforça essa direção, incluindo o lançamento pela Olympus do Retentia HemoClip para gestão avançada de sangramento GI (anunciado em março de 2026, lançado nos EUA em 2025). A diferenciação de horizonte mais longo continua em torno de conceitos de clipes biodegradáveis e bioabsorvíveis, com pesquisas acadêmicas e de materiais explorando copolímeros degradáveis que visam resistência mecânica comparável aos clipes poliméricos existentes, ao mesmo tempo controlando a degradação.
Desenvolvimentos Recentes do Setor no Mercado Global de Clipes Cirúrgicos
- Junho de 2026: A Taiwan Surgical Corporation atualizou entradas de status da versão pública no banco de dados GUDID do FDA para múltiplos dispositivos InnoClip Disposable Clip Applier. A atualização aponta para a manutenção contínua dos dados de identificação e listagem de dispositivos nos EUA para ferramentas de aplicação de clipes descartáveis, apoiando a prontidão de comercialização e a continuidade de fornecimento para fluxos de trabalho estéreis e de uso único.
- Março de 2026: A Taurus Endoscopy recebeu a aprovação 510(k) do FDA (K253734) para o Taurus Clip, um clipe metálico hemostático para o trato GI. A aprovação amplia o conjunto de clipes hemostáticos GI regulados e disponíveis comercialmente e aumenta a pressão competitiva sobre as carteiras estabelecidas de clipes endoscópicos nas compras de hospitais e salas de endoscopia.
- Julho de 2025: A Boston Scientific atualizou a documentação de seu Resolution Clip, destacando uma mudança de design que elimina uma bainha externa para reduzir o uso de componentes e as emissões associadas. A atualização reflete uma direção de engenharia de produto que vincula o design de descartáveis a metas de sustentabilidade, cada vez mais referenciada em análises de valor hospitalar e discussões de compras.


Mercado Global de Clipes Cirúrgicos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por clipes cirúrgicos usados dentro do corpo para ligar ou fixar vasos, ductos ou tecidos durante procedimentos abertos, laparoscópicos e assistidos por robô, junto com os aplicadores relacionados usados para implantá-los.
Exclusões de escopo: Clipes externos de fechamento de pele, grampeadores endoscópicos e dispositivos de vedação baseados em energia não são contabilizados nesta dimensionamento.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Clipes de Ligadura
- Clipes para Aneurisma
- Outros Tipos
- Por Material
- Titânio
- Polímero
- Outros Materiais
- Por Tecnologia
- Clipes de Cirurgia Automatizada
- Clipes de Cirurgia Manual
- Por Usuário Final
- Hospitais
- Centros de Cirurgia Ambulatorial
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou alinhando as definições de clipe e aplicador e verificando o que é consistentemente relatado em fontes públicas antes que qualquer modelo fosse construído. Baseamo-nos em referências sem paywall, como os bancos de dados de dispositivos do FDA dos EUA, as estatísticas comerciais da Comissão de Comércio Internacional dos EUA, os indicadores de gastos com saúde do Banco Mundial e as estatísticas de saúde da OCDE para entender os volumes de procedimentos e o contexto mais amplo de gastos. Sinais de adoção clínica também foram revisados usando periódicos cirúrgicos revisados por pares e orientações de sociedades profissionais de cirurgia.
Depois que o panorama de base foi definido, revisamos relatórios anuais de empresas públicas e apresentações a investidores para mapear carteiras de produtos e exposição geográfica, seguido por cobertura de imprensa reputada para lançamentos de produtos e atualizações regulatórias. Quando necessário, assinaturas pagas foram usadas para dados financeiros de empresas e um banco de dados de patentes foi usado para validar a atividade de inovação em torno de materiais de clipes e mecanismos de aplicadores. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que as fontes documentais não conseguem explicar totalmente, especificamente como os clipes são escolhidos e como os preços variam entre hospitais e ambientes ambulatoriais. Conversamos com uma combinação de especialistas do lado dos dispositivos, clínicos e profissionais voltados para aquisições em regiões-chave, de modo que as premissas sobre uso por procedimento, conversão para clipes poliméricos e taxas de fixação de aplicadores pudessem ser confirmadas e ajustadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 50% |
| Nível médio: 45% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Players menores: 19% | Gerentes: 46% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a demanda por procedimentos e a combinação de ambientes de cuidado foram usadas para reconstruir o pool endereçável de consumo de clipes e, então, traduzidas em receita usando preços específicos por região. Os totais foram corroborados por meio de aproximações bottom-up seletivas, como preço médio de venda amostrado multiplicado por volumes estimados de clipes por grandes grupos de procedimentos, além de verificações de canal sobre o pull-through de aplicadores, o que ajudou a reduzir o risco de contagens excessivas ou insuficientes.
As entradas mais relevantes incluíram volumes de procedimentos cirúrgicos por especialidade, penetração de procedimentos minimamente invasivos, média de clipes usados por caso em cirurgias-chave, a mudança no mix de materiais entre clipes de titânio e polímero, e padrões de preços por local de atendimento (hospital versus centros cirúrgicos ambulatoriais). Quando surgia uma lacuna de dados, uma faixa conservadora era aplicada e depois estreitada somente após ser testada em entrevistas e verificada em relação a sinais de embarque ou receita publicamente visíveis.
Para a previsão, usamos análise de cenários apoiada por linhas de tendência para crescimento de procedimentos, mudança esperada de cuidado em direção a ambientes ambulatoriais e visões de especialistas sobre a rapidez com que os clipes poliméricos se expandem para indicações adicionais. A previsão final foi produzida após alinhar as premissas a cronogramas de adoção realistas e comportamentos regionais de reembolso e aquisição.
Validação de dados e ciclo de atualização
As estimativas foram validadas por meio de múltiplas verificações para que nenhuma série de dados isolada determinasse o resultado por si só. Comparamos os resultados do modelo com sinais independentes, como crescimento de procedimentos, direção dos gastos com dispositivos médicos e atividade visível do ciclo de produtos, e depois revisamos quaisquer grandes variações em níveis de país e região antes da aprovação final.
Uma segunda revisão por analista foi concluída para reverificar a lógica das unidades, as conversões de moeda e se as inclusões e exclusões foram aplicadas de forma consistente ao longo da série temporal. O relatório é atualizado anualmente, com atualizações intermediárias acionadas quando ocorre um evento material, como uma grande mudança regulatória, uma grande aquisição ou um choque claro de demanda. Antes da entrega, uma passagem adicional é feita para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de clipes cirúrgicos da Mordor Intelligence com outras estimativas publicadas
Os números publicados para clipes cirúrgicos podem parecer muito distantes porque as equipes não contam sempre os mesmos produtos, e o pool de demanda não é reconstruído a partir dos mesmos sinais clínicos. As diferenças também aparecem quando se assume que os preços sobem rapidamente, quando o momento da conversão de moeda é tratado de forma diferente, ou quando valores de ano-base mais antigos são mantidos sem uma nova validação.
A tabela mostra uma dispersão que se explica principalmente pelo que está incluído na cesta de dispositivos e pela forma como as taxas de uso vinculadas a procedimentos são aplicadas, e no escopo da Mordor Intelligence os clipes cirúrgicos internos mais seus aplicadores são contabilizados, enquanto clipes externos de fechamento de pele, grampeadores e dispositivos de vedação de vasos baseados em energia são excluídos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 604,73 milhões de USD (2025) | |
| Consultoria Global A | 865,90 milhões de USD (2024) | Usa um ano-base diferente e parece aplicar um aumento mais rápido de preço e adoção no curto prazo, o que pode elevar o valor do ano atual em comparação com uma construção de demanda vinculada a procedimentos. |
| Editora do Setor B | 655,90 milhões de USD (2023) | Fixa o mercado em um ano-base mais antigo e pode depender mais de consolidações de receita histórica sem retestar totalmente as mudanças no mix de procedimentos e a migração ambulatorial entre regiões. |
Em conjunto, a comparação sugere que os limites de escopo e a forma como a demanda de procedimentos é traduzida em uso de clipes são as principais razões para a diferença. Nossa abordagem permanece rastreável porque cada etapa está vinculada a indicadores de procedimentos visíveis, taxas de uso realistas e verificações de preços que podem ser revalidadas quando o mercado se altera.


Principais Perguntas Respondidas no Relatório
Por que os hospitais estão migrando do titânio para os clipes cirúrgicos de polímero?
Os hospitais buscam eliminar artefatos de imagem em ressonância magnética e reduzir o pequeno risco de alergias a metais, impulsionando uma transição para opções de polímero que proporcionam exames pós-operatórios mais nítidos e maior tolerância pelos pacientes.
Como os centros de cirurgia ambulatorial estão influenciando as estratégias de aquisição de clipes cirúrgicos?
Os centros de cirurgia ambulatorial favorecem conjuntos padronizados de clipes que agilizam o fluxo de trabalho e reduzem os custos por procedimento, pressionando os fornecedores a oferecer sistemas integrados e de fácil carregamento em vez de grandes inventários diversificados.
Qual é o papel da cirurgia robótica na adoção de aplicadores automáticos de clipes?
As plataformas robóticas exigem precisão e consistência, por isso os cirurgiões cada vez mais os associam a aplicadores automatizados que garantem compressão uniforme e posicionamento preciso em espaços anatômicos confinados.
Qual preocupação de segurança é citada com mais frequência pelos cirurgiões ao selecionar a tecnologia de clipes?
A migração de clipes — particularmente em procedimentos biliares e vasculares — continua sendo a principal preocupação, impulsionando o interesse em designs de garras aprimorados e métodos alternativos de selagem que minimizem o risco de deslocamento.
Como o envelhecimento da população está reformulando as prioridades de design dos clipes cirúrgicos?
Os tecidos frágeis dos pacientes mais idosos requerem clipes com forças de fechamento mais suaves e maior biocompatibilidade, incentivando os fabricantes a desenvolver materiais mais leves e aplicadores ajustados para um manuseio delicado.
Qual é o impacto das normas regulatórias em evolução na inovação de materiais para clipes cirúrgicos?
As normas emergentes enfatizam a gestão do ciclo de vida dos dispositivos e a rastreabilidade, acelerando a pesquisa em ligas biodegradáveis e formulações de polímero que possam simplificar o monitoramento de longo prazo do paciente e os relatórios de segurança.
Página atualizada pela última vez em:



