
Tamanho e Participação do Mercado de Embalagens para Açúcar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.84 % |
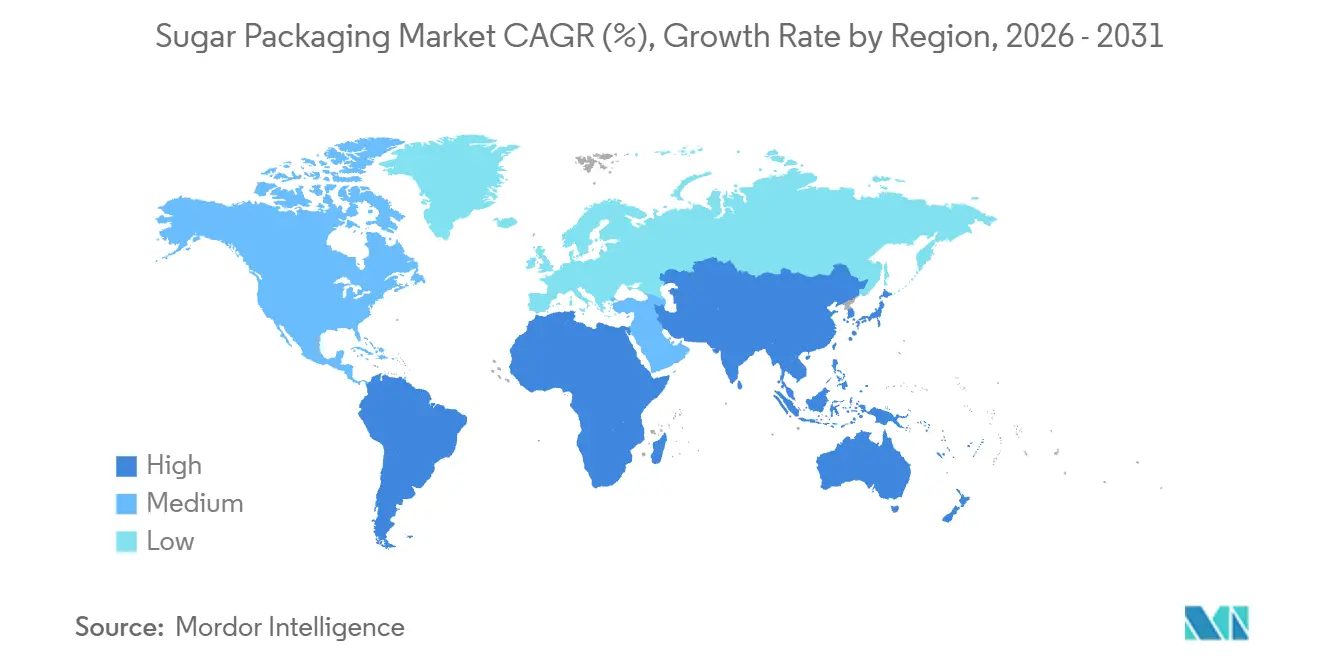
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
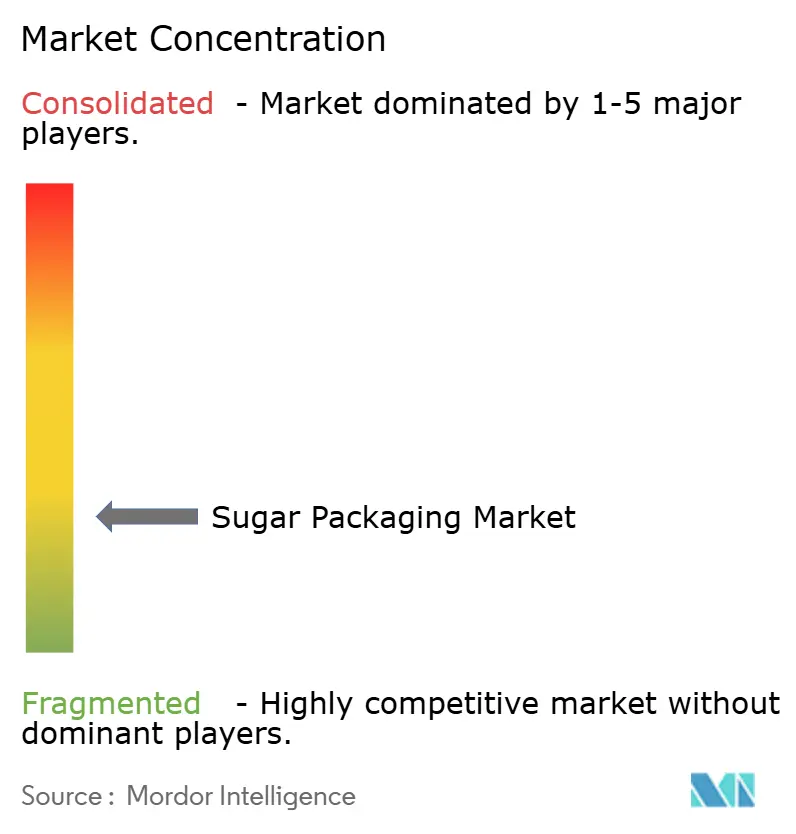
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Açúcar por Mordor Intelligence
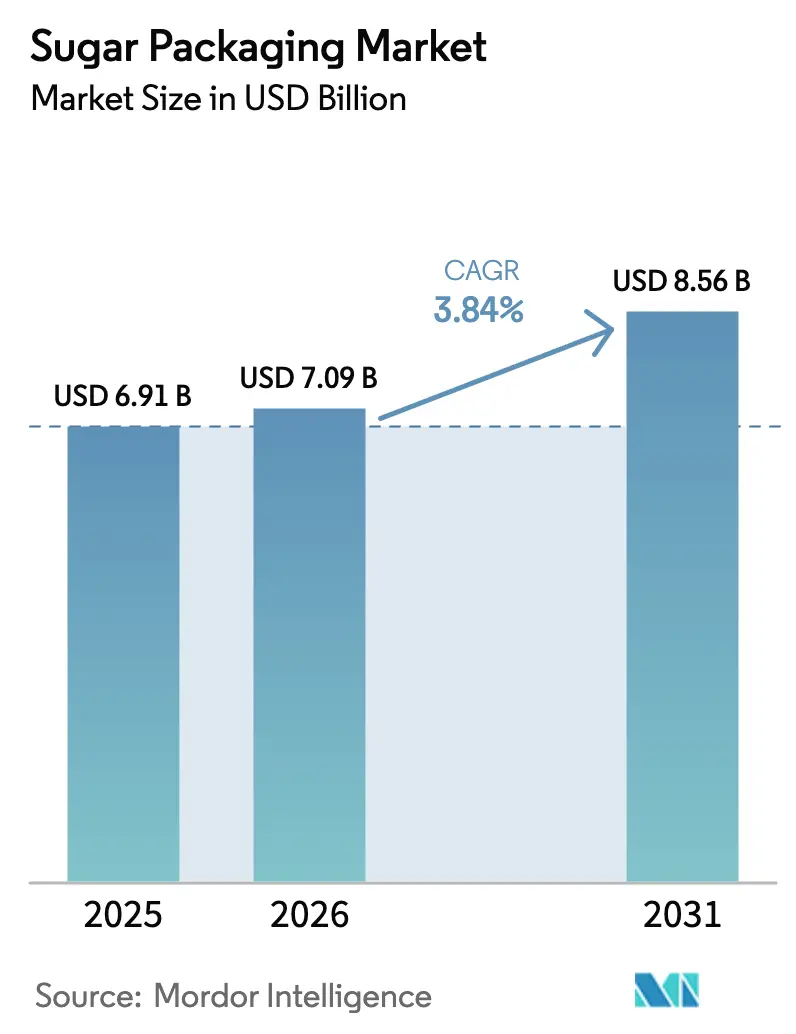
O tamanho do mercado de embalagens para açúcar foi avaliado em USD 6,91 bilhões em 2025 e estima-se que cresça de USD 7,09 bilhões em 2026 para atingir USD 8,56 bilhões até 2031, a um CAGR de 3,84% durante o período de previsão (2026-2031). Os conversores estão migrando de sacos de polipropileno de commodities para formatos de alta barreira à base biológica que protegem cristais de fluxo livre em climas úmidos e simplificam a conformidade com as regras de Responsabilidade Estendida do Produtor, especialmente na Europa e em grande parte da Ásia-Pacífico. Os formatos flexíveis dominam porque os sachês verticais e os sachês individuais suportam a economia de peso dimensional do comércio eletrônico e melhoram a apresentação nas prateleiras em pontos de venda físicos. Ao mesmo tempo, os códigos QR vinculados a blockchain e os filmes multicamadas estáveis em nutrientes estão transformando as embalagens de um centro de custo passivo em um diferenciador visível de qualidade e segurança para açúcares premium.
Principais Conclusões do Relatório
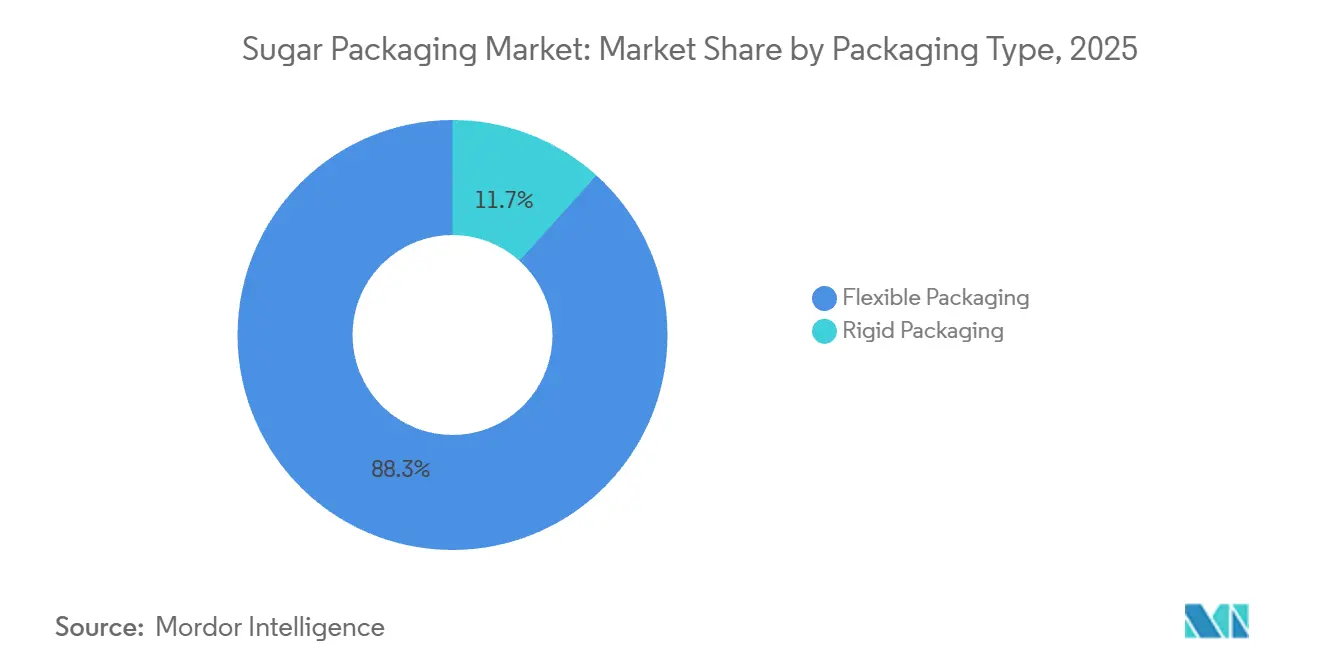
- Por tipo de embalagem, os formatos flexíveis lideraram com 88,32% de participação no mercado de embalagens para açúcar em 2025, e prevê-se que cresçam a um CAGR mais lento de 4,62% até 2031.
- Por tipo de material, o plástico reteve 68,97% do tamanho do mercado de embalagens para açúcar em 2025, enquanto os substratos de base biológica e compostáveis devem se expandir a um CAGR de 5,22% até 2031.
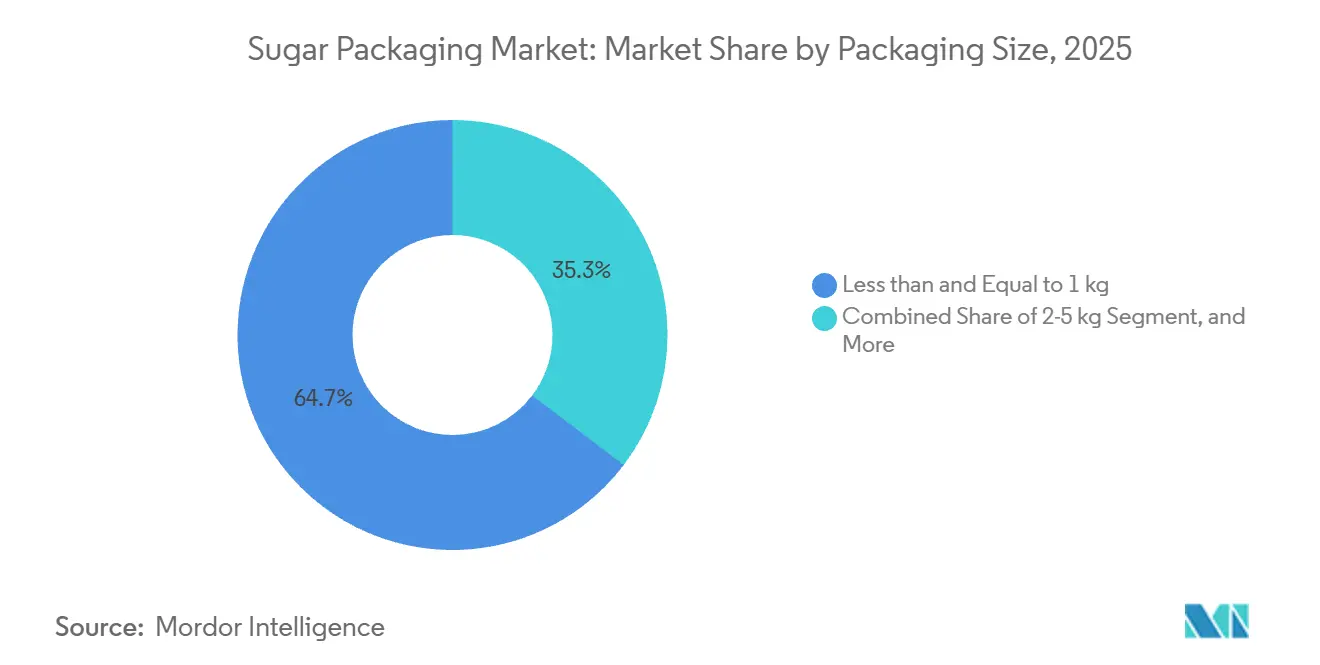
- Por tamanho de embalagem, as embalagens de ≤1 quilograma representaram 64,67% do mercado de embalagens para açúcar em 2025, enquanto os formatos de 2-5 quilogramas tiveram a perspectiva de crescimento mais rápida, a um CAGR de 4,76%.
- Por usuário final, os Fabricantes de Grande Porte responderam por 58,65% da participação de mercado em 2025, e os fabricantes de pequeno porte avançaram a um CAGR de 4,98% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 40,21% da participação de mercado em 2025; a região do Oriente Médio e África apresenta o maior potencial de crescimento, avançando a um CAGR de 5,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Constante no Consumo de Açúcar em Economias Emergentes | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda Crescente por Formatos de Embalagem Personalizados e Sustentáveis | +1.0% | Global, com ganhos iniciais na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico Impulsionando Embalagens de Açúcar em Dose Individual | +0.8% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Rastreabilidade da Cadeia de Suprimentos Habilitada por Blockchain para Açúcares Premium | +0.4% | América do Norte, Europa, segmentos premium na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas Obrigatórios de Fortificação do Açúcar Exigindo Embalagens Especializadas | +0.6% | Índia, África Subsaariana, mercados selecionados do Oriente Médio | Longo prazo (≥ 4 anos) |
| Adoção de Filmes de Alta Barreira Biodegradáveis em Regiões Úmidas | +0.7% | Sudeste Asiático, Brasil, África costeira | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Constante no Consumo de Açúcar em Economias Emergentes
O consumo per capita na Índia subiu para 20,1 quilogramas em 2025, e ganhos semelhantes foram observados na Indonésia e no Vietnã, elevando a demanda de base tanto por sacos a granel quanto por sachês de varejo.[1]Organização Internacional do Açúcar, "Perspectiva Trimestral de Mercado," ISOSUGAR.ORG O segmento de 2 a 5 quilogramas é o mais beneficiado, pois as compras domésticas nesses mercados equilibram a sensibilidade ao preço com as restrições de armazenamento. Na China, os açúcares orgânicos e especiais representaram 8% do consumo em 2025, exigindo embalagens invioláveis e reseláveis que justifiquem os preços premium. As importações líquidas do Sudeste Asiático cresceram 4,2% em relação ao ano anterior, expandindo ainda mais os volumes por meio de formatos flexíveis que resistem à umidade tropical. Em conjunto, o aumento do consumo regional é um motor de crescimento direto para o mercado de embalagens para açúcar.
Demanda Crescente por Formatos de Embalagem Personalizados e Sustentáveis
O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens, totalmente aplicado em 2025, exige 65% de reciclabilidade ou compostabilidade até 2030, direcionando os conversores para substratos de polietileno monomaterial e ácido polilático. A Mondi relatou que as resinas de base biológica atingiram 42% de sua composição de embalagens flexíveis para alimentos em 2025, um aumento acentuado em relação aos 28% de dois anos antes.[2]Mondi plc, "Relatório de Sustentabilidade 2025," MONDIGROUP.COM As marcas também estão adotando sachês individuais com entalhes de abertura, fechos reseláveis e marcação a laser para controle de porções, o que aumenta o apelo nas prateleiras. A família AmLite da Amcor, lançada em meados de 2025, reduziu a espessura do filme em 15%, mas preservou o desempenho de barreira por meio de revestimentos de nanoargila, diminuindo a intensidade de carbono e o peso de transporte.[3]Amcor plc, "Lançamento do Produto AmLite e Iniciativas de Sustentabilidade," AMCOR.COM Essas mudanças de design mantêm o mercado de embalagens para açúcar em um caminho de premiumização, mesmo com a flutuação dos preços das matérias-primas.
Crescimento do Comércio Eletrônico Impulsionando Embalagens de Açúcar em Dose Individual
A penetração do comércio eletrônico de alimentos nos Estados Unidos atingiu 14,3% das vendas de alimentos e bebidas em 2025, com açúcar e adoçantes entre as vinte principais categorias por frequência de compra. As plataformas de comércio eletrônico favorecem sachês de ≤ 1 quilograma porque se encaixam nos algoritmos de peso dimensional e resistem à triagem automatizada. A linha de açúcar de marca própria da Amazon migrou inteiramente para sachês verticais com cantos reforçados, reduzindo as reclamações por danos e otimizando a apresentação nas prateleiras. Na Europa, as diretrizes de 2025 da Ocado exigiram um limite de teste de queda de 1,2 metros, levando os fornecedores a adotar laminados mais espessos que resistem à perfuração. O impulsionador do comércio eletrônico, portanto, dita tanto a escolha do formato quanto a engenharia do substrato no mercado de embalagens para açúcar.
Rastreabilidade da Cadeia de Suprimentos Habilitada por Blockchain para Açúcares Premium
A Tate and Lyle incorporou registros de blockchain vinculados a QR em sachês de 1 quilograma no final de 2025, permitindo que os consumidores verifiquem a origem da fazenda, os registros de tempo de moagem e a certificação orgânica em segundos. Os dados do IBM Food Trust mostram que os tempos de resposta a recalls caem 60% quando a rastreabilidade em nível de lote é digitalizada, economizando custos e limitando danos à marca. As autoridades de importação do Conselho de Cooperação do Golfo estão pilotando a documentação obrigatória em blockchain para combater remessas falsificadas, elevando a rastreabilidade de um valor agregado opcional a um pré-requisito regulatório. A tecnologia, portanto, está remodelando o mercado de embalagens para açúcar ao vincular embalagens físicas a ecossistemas de dados imutáveis valorizados por reguladores e consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Operacionais e de Conformidade Regulatória para Conversores | -0.9% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços Globais do Açúcar Impactando a Demanda por Embalagens | -0.6% | Global, com efeitos agudos em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Migração para Adoçantes Alternativos Reduzindo o Consumo Per Capita de Açúcar | -0.7% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Responsabilidade Estendida do Produtor (REP) Aumentando os Custos de Embalagem | -0.5% | União Europeia, Reino Unido, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Operacionais e de Conformidade Regulatória para Conversores
As taxas de Responsabilidade Estendida do Produtor tiveram uma média de EUR 0,12 por quilograma (USD 0,13) de embalagem plástica na França, Alemanha e Países Baixos durante 2025, comprimindo as margens dos conversores e elevando os preços nas prateleiras em 3 a 5%. Conversores menores, incapazes de absorver esses encargos, saíram de contratos de commodities, provocando alguma consolidação na cadeia de suprimentos. As novas regras de teste de reciclabilidade acrescentam EUR 8.000 a EUR 15.000 (USD 8.500 a USD 16.000) por SKU, um ônus inicial que prolonga os períodos de retorno para novas construções de filmes. A variação de padrões no Canadá e nos mercados asiáticos complica a gestão de estoques e duplica os testes. O resultado é um freio nos planos de expansão, especialmente para empresas de médio porte, dentro do mercado de embalagens para açúcar.
Migração para Adoçantes Alternativos Reduzindo o Consumo Per Capita de Açúcar
O consumo de açúcar refinado nos Estados Unidos caiu para 22,1 quilogramas per capita em 2025, à medida que as misturas de estévia e fruto-do-monge capturaram 11% do volume de adoçantes domésticos. A Alemanha registrou uma queda de 6,8% nas compras de açúcar no varejo entre 2023 e 2025, com as opções de zero caloria ganhando espaço nas prateleiras. Menor volume de produção em mercados maduros reduz a demanda absoluta por embalagens padrão de 1 quilograma e sacos industriais. O volume remanescente está se deslocando para açúcares especiais de alta margem que exigem filmes de barreira sofisticados, compensando parcialmente o declínio, mas adicionando complexidade e custo para os conversores. Essa tendência de substituição suaviza o crescimento da receita total para o mercado de embalagens para açúcar em economias avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem:
Formatos Flexíveis Sustentam a Dominância por meio da ReselabilidadeAs soluções flexíveis responderam por 88,32% do mercado de embalagens para açúcar em 2025 e estão se expandindo a um CAGR de 4,62% até 2031. Sacos e sachês impulsionam o volume, mas os sachês individuais estão ganhando participação de forma constante em restaurantes de serviço rápido e canais de hospitalidade. Os recipientes rígidos permanecem um nicho, atendendo a açúcares orgânicos premium e dispensadores para serviços de alimentação, onde a transparência e a reutilização compensam os custos de envio mais elevados. O sachê de polietileno reciclável da Sealed Air com válvula de desgaseificação integrada evita o inchamento em climas úmidos, reduzindo as devoluções dos varejistas e validando o posicionamento premium do formato. Em contraste, os sacos estão cedendo espaço para contêineres intermediários a granel, onde o manuseio automatizado favorece os formatos rígidos, ressaltando como a inovação no manuseio de materiais influencia a trajetória do mercado de embalagens para açúcar.
O CAGR mais baixo de 3,1% das embalagens rígidas decorre da concentração em mercados maduros e da sensibilidade ao preço dos consumidores, mas os potes de vidro estão desfrutando de um revival limitado nos canais orgânicos europeus, associando a transparência à pureza. Os formatos flexíveis, no entanto, devem manter a liderança porque o aliviamento de peso, os recursos reseláveis e a durabilidade omnicanal continuam sendo altamente valorizados por varejistas e consumidores. Consequentemente, espera-se que o mercado de embalagens para açúcar continue recebendo investimentos em ciência de filmes e inovação em fechamentos.


Por Tipo de Material:
Substratos de Base Biológica Ganham Espaço Apesar da Diferença de CustoO plástico reteve 68,97% da participação no mercado de embalagens para açúcar em 2025, dividido entre polipropileno tecido para granel e laminados multicamadas para varejo. No entanto, os substratos de base biológica e compostáveis estão crescendo mais rapidamente, a um CAGR de 5,22%, impulsionados pelos critérios de avaliação dos varejistas e pelas preferências de sustentabilidade dos consumidores. As embalagens de papel também avançam à medida que os sachês de kraft com revestimentos biodegradáveis satisfazem tanto as expectativas visuais quanto as ambientais, especialmente nos segmentos premium europeus. O laminado resistente a gordura da Billerud passou no Regulamento da UE 10/2011, demonstrando que o papel pode atender aos padrões de segurança sem plásticos, embora os preços premium mantenham a adoção seletiva.
A joint venture da Smurfit WestRock com a GranBio visa comercializar polietileno derivado de bagaço em escala, com meta de paridade de custo com a resina de base fóssil até 2029. Até lá, os filmes de polietileno e polipropileno dominarão porque oferecem barreiras de umidade comprovadas com pesos menores, minimizando os custos logísticos. No entanto, os mandatos dos varejistas sugerem que os filmes de base biológica capturarão participação incremental, sustentando a demanda por inovação no setor de embalagens para açúcar.
Por Tamanho de Embalagem:
Embalagens Unitárias Lideram, Faixa Intermediária AceleraAs embalagens de 1 quilograma ou menos responderam por 64,67% da participação de mercado em 2025, refletindo as restrições de armazenamento urbano e a crescente demanda do comércio eletrônico. O segmento de 2 a 5 quilogramas cresce mais rapidamente, a um CAGR de 4,76% até 2031, à medida que os clubes de armazém proliferam na América do Norte e os tamanhos das famílias permanecem grandes na Índia, Indonésia e Nigéria. O comércio eletrônico continua a reforçar as embalagens unitárias; a Glenroy registrou uma queda de 40% nos danos em trânsito quando uma marca líder dos Estados Unidos migrou de sacos travesseiro para sachês de quatro vedações com cantos reforçados.
Enquanto isso, o segmento de 5 a 25 quilogramas mantém relevância em padarias e pequenas plantas de alimentos, e os formatos acima de 25 quilogramas permanecem consolidados nos canais industriais. Os varejistas em economias emergentes alocam mais espaço nas prateleiras para sachês de 2 a 5 quilogramas, incentivando a diferenciação gráfica e complementos funcionais como alças de transporte. Esse portfólio equilibrado de tamanhos sustenta o crescimento amplo em todo o mercado de embalagens para açúcar.

Por Usuário Final:
Fabricantes de Pequeno Porte Superam os IncumbentesOs fabricantes de grande porte responderam por 58,65% da participação de mercado em 2025, mas cresceram mais lentamente do que os concorrentes ágeis de pequeno porte, que cresceram a um CAGR de 4,98%. Os canais diretos ao consumidor, o abastecimento localizado e a narrativa por meio de códigos QR estão impulsionando as marcas menores. A impressão digital da TedPack reduz os pedidos mínimos para 5.000 unidades, diminuindo as barreiras para produtores artesanais. Os grandes players respondem com controle de qualidade habilitado por inteligência artificial e aliviamento de materiais, reduzindo os defeitos em 18% e protegendo as margens em altos volumes.
A bifurcação reflete como o mercado de embalagens para açúcar combina um segmento de commodities impulsionado pela escala e um segmento premium impulsionado pela personalização e rastreabilidade. A inovação em embalagens fornece a ponte que permite aos novos entrantes conquistar presença nas prateleiras mesmo contra incumbentes consolidados. Essa dinâmica levou ao aumento da concorrência e ao foco na diferenciação dentro do mercado.
Análise Geográfica
Mercado de Embalagens para Açúcar na APAC
A Ásia-Pacífico detinha 40,21% da participação de mercado em 2025 e deve crescer a um CAGR estimado de 4,1% até 2031. O programa obrigatório de açúcar enriquecido com ferro da Índia impulsiona a demanda por filmes de alta barreira, enquanto a adoção de blockchain na China em segmentos premium diferencia os produtos com base em credenciais de segurança. O Sudeste Asiático está transitando rapidamente do granel solto para embalagens de varejo à medida que a urbanização se acelera. A demografia envelhecida do Japão está levando as marcas a desenvolver fechamentos de fácil abertura e formatos menores, evidenciando as diversas necessidades regionais que estão expandindo o mercado de embalagens para açúcar.
Mercado de Embalagens para Açúcar no MEA
A região do Oriente Médio e África registra a maior previsão de crescimento, com um CAGR de 5,32%. A Arábia Saudita exige embalagens invioláveis nas importações, estimulando rótulos holográficos e selos quebráveis que os conversores locais frequentemente não conseguem fornecer, abrindo assim oportunidades de exportação para fornecedores europeus e asiáticos. O consumo de açúcar da Nigéria atingiu 1,8 milhão de toneladas métricas em 2025, mas a capacidade de embalagem doméstica fica aquém da demanda, promovendo o investimento estrangeiro. A volatilidade cambial, como a desvalorização do Egito em 2025, altera as escolhas de substrato, favorecendo sacos de papel de menor custo nos canais industriais e remodelando o mercado de embalagens para açúcar em toda a região.
Mercado de Embalagens para Açúcar na Europa
Na Europa, o crescimento é moderado pela queda no consumo de açúcar, mas sustentado por mandatos de sustentabilidade. A Alemanha elevou as taxas de Responsabilidade Estendida do Produtor sobre embalagens não recicláveis, acelerando a transição para o polietileno monomaterial. A proibição francesa de sachês plásticos de uso único gera incerteza, levando as marcas a adotar alternativas em papel como medida de precaução. Projetos-piloto de reciclagem em circuito fechado na Espanha e na Itália demonstram o potencial da economia circular, mas dependem da coordenação entre múltiplos stakeholders. A complexidade regulatória, portanto, define as perspectivas europeias para o setor de embalagens para açúcar.
Mercado de Embalagens para Açúcar na América do Norte
Na América do Norte, os Estados Unidos dependem do comércio eletrônico para estimular a demanda por embalagens unitárias, enquanto a proposta preliminar de Responsabilidade Estendida do Produtor do Canadá diverge das normas americanas, complicando a conformidade transfronteiriça. Os exportadores mexicanos utilizam laminados de maior barreira para atender aos requisitos de prazo de validade dos varejistas americanos. No geral, a inovação voltada para a resselabilidade e o design gráfico agrega valor incremental nesta parte madura do mercado de embalagens para açúcar.
Mercado de Embalagens para Açúcar na América do Sul
Espera-se que a América do Sul seja uma das regiões em crescimento, impulsionada pelo fornecimento de polietileno derivado da cana-de-açúcar do Brasil e pela estabilização dos custos de insumos na Argentina. Os cortes tarifários do Mercosul sobre materiais de embalagem reduzem os custos de produção e incentivam a integração transfronteiriça. Os consumidores urbanos de São Paulo e Buenos Aires preferem cada vez mais embalagens com fecho reutilizável, enquanto o varejo rural ainda se apoia em sacos de baixo custo. À medida que a capacidade de biopolímeros cresce, a América do Sul poderá tornar-se um polo exportador de insumos sustentáveis utilizados mundialmente no mercado de embalagens para açúcar.

Panorama regulatório
A regulamentação para embalagens de açúcar está se tornando mais rigorosa em relação à reciclabilidade, segurança de contato com alimentos e rastreabilidade, com a União Europeia servindo como o mercado de referência mais prescritivo para os convertedores globais. O Regulamento de Embalagens e Resíduos de Embalagens da UE (PPWR) (UE) 2025/40 entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, trazendo obrigações de design para reciclagem e rotulagem para embalagens colocadas no mercado da UE e aumentando a pressão de conformidade sobre os laminados multimaterial usados em bolsas e sachês de açúcar de varejo.
Os requisitos de contato com alimentos adicionam restrições adicionais de material para pacotes destinados à UE. As restrições vinculadas ao PPWR incluem limites que aceleram a documentação e os testes livres de PFAS para embalagens de contato com alimentos até 12 de agosto de 2026, enquanto o Regulamento da Comissão (UE) 2026/250 (fevereiro de 2026) ajusta os cronogramas de transição dentro da estrutura de restrição do BPA da UE para certos artigos finais de contato com alimentos, incluindo um prazo de transição de 20 de julho de 2026 para aplicações específicas de uso único e derrogações mais longas para certos revestimentos até 20 de janeiro de 2028. Nos Estados Unidos, a supervisão da FDA sobre substâncias de contato com alimentos (via Food Contact Notifications) rege as químicas permitidas para filmes e revestimentos plásticos, e a FDA estabeleceu 1 de janeiro de 2028 como a data uniforme de conformidade para regulamentações de rotulagem de alimentos publicadas entre 1 de janeiro de 2025 e 31 de dezembro de 2026, afetando como as marcas de açúcar sincronizam os ciclos de atualização de rótulos entre SKUs.
Análise da cadeia de valor
A cadeia de valor de embalagens de açúcar começa a montante com matérias-primas e aditivos, incluindo resinas de polietileno e polipropileno, papel e revestimentos de barreira especiais, tintas, adesivos e insumos emergentes de base biológica. A conversão então avança para filmes, laminados, sacos e bolsas por meio de extrusão, revestimento, impressão e fabricação de sacos, antes de a embalagem ser integrada às operações de produtores e refinadores de açúcar, onde secagem, enchimento, vedação, codificação e paletização são realizadas para atender às especificações de varejo e industriais. A proteção contra umidade para cristais de fluxo livre em climas úmidos e a evidência de violação para mercados de importação regulamentados continuam sendo requisitos funcionais recorrentes.
A jusante, a cadeia depende da logística a granel e da infraestrutura portuária, onde redes multimodais conectam usinas e refinarias à distribuição doméstica e às exportações. No Brasil, parcerias em torno dos corredores logísticos da VLI e do porto de Santos (terminal Tiplam) ilustram como a confiabilidade nas movimentações a granel influencia os cronogramas de embalagem, o estoque e as escolhas de formato entre sacos, contêineres intermediários a granel e embalagens de varejo de alta barreira. Iniciativas de circularidade também estão se tornando incorporadas à cadeia: a Mitr Phol e a SCGC assinaram um memorando de entendimento em outubro de 2025 para uma colaboração de circularidade de embalagens que usa resinas SCGC GREEN POLYMER para converter plásticos reciclados de operações de açúcar em aplicações de filme, alinhando o fornecimento de materiais com os requisitos de reciclabilidade e os scorecards de sustentabilidade das marcas.
Cenário Competitivo
O mercado de embalagens para açúcar é fragmentado, com players globais incluindo Mondi, Amcor, Smurfit Westrock, Sealed Air, International Paper e outros. Esses líderes expandem verticalmente para a produção de biopolímeros, buscam aquisições regionais e investem em patentes de revestimento de barreira que permitem estruturas totalmente recicláveis. A barreira de oxigênio à base de água da Mondi, patenteada em 2025, apresenta taxas de transmissão de oxigênio abaixo de 1 cc/m²/dia sem camadas de alumínio ou EVOH, prometendo maior reciclabilidade uma vez escalonada. A aquisição de USD 180 milhões de um conversor brasileiro pela Amcor garante matéria-prima de polietileno à base de cana-de-açúcar, ilustrando como as fusões combinam capacidade e insumos sustentáveis.
As colaborações tecnológicas também impulsionam a diferenciação. A Sealed Air adaptou sua válvula de desgaseificação para café a embalagens de açúcar em mercados úmidos, reduzindo as falhas de embalagem em um terço. Os sistemas de visão por inteligência artificial da International Paper reduziram os defeitos em papelão ondulado destinado a aplicações industriais de açúcar. Especialistas em impressão digital menores atendem a marcas artesanais ao reduzir drasticamente os tamanhos mínimos de pedido, ganhando rápida tração entre produtores focados no comércio eletrônico. A abrangência de certificações, cobrindo padrões da UE, FDA e BIS, separa cada vez mais os fornecedores preferenciais dos concorrentes no setor de embalagens para açúcar.
Os conversores de médio porte na Índia, Tailândia e Brasil preenchem lacunas regionais críticas ao oferecer serviços de arte multilíngue, aprovações regulatórias mais rápidas e ciclos de pedido a entrega inferiores a dez dias, uma velocidade inatingível para os grandes players globais que dependem de plantas centralizadas. Várias dessas empresas estão licenciando módulos de holografia digital para incorporar evidências de inviolabilidade de baixo custo diretamente nas laterais dos sachês, competindo assim por funcionalidade e não por escala. Fundos de private equity começaram a consolidar esses ativos regionais — cinco negócios foram fechados apenas em 2025 — para criar campeões subcontinentais capazes de negociar contratos de resina coletivamente e se qualificar para licitações multinacionais que exigem certificação ISO 22000 e BRC. Enquanto isso, startups de revestimentos especiais nos Estados Unidos estão fazendo parcerias com grandes fornecedores de resina para comercializar camadas de nanobarreira sem solvente que podem ser extrudadas em uma única passagem, reduzindo o consumo de energia em 22% em comparação com os sistemas legados de deposição de vapor de óxido de alumínio. Essa convergência de velocidade, tecnologia de nicho e suporte financeiro sugere que a próxima onda competitiva será definida menos pela capacidade absoluta e mais pela capacidade de integrar materiais avançados, segurança digital e produção ágil em uma oferta de serviço coesa, diversificando ainda mais o cenário global de embalagens para açúcar.
Líderes do Setor de Embalagens para Açúcar
Mondi Group
Smurfit WestRock
Amcor plc
Sealed Air Corporation
International Paper Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Açúcar
- Mondi plc
- Klabin S.A.
- Coveris Holdings S.A.
- United Bags Inc.
- Smurfit WestRock
- Amcor plc
- Sealed Air Corporation
- International Paper Company
- TedPack Company Limited
- Packman Industries
- Swiss Pack Private Limited
- Grupo Bio Pappel S.A.B. de C.V.
- Stora Enso Oyj
- Crown Holdings Inc.
- Huhtamaki Oyj
- Billerud AB
- Glenroy Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo reside no redesenho de bolsas e sachês de açúcar para conformidade com a UE, onde o PPWR (UE) 2025/40 se aplica a partir de 12 de agosto de 2026. O escopo inclui a mudança de estruturas para soluções recicláveis de material único e a atualização da rotulagem e identificação de lote para atender aos requisitos mais rigorosos da UE, o que impulsiona a demanda por filmes de polietileno de alta barreira, prontos para reciclagem, e revestimentos compatíveis que ajudam a manter o açúcar fluindo livremente em climas úmidos. Isso também apoia conceitos de barreira à base de papel, onde o desempenho e a vedação podem ser validados em equipamentos existentes.
O espaço em branco de materiais e formatos também está surgindo por meio de insumos à base de fibra e de origem biológica que ligam a sustentabilidade das embalagens aos subprodutos da indústria de açúcar e aos scorecards dos varejistas. Exemplos incluem papel derivado de pulpa de beterraba sacarina usado para sacos de açúcar granulado (Cosun Beet Company) e formatos rígidos de dispensação à base de fibra, como o recipiente aspersor de fibra reciclada adotado pela Cristalco para uma marca de açúcar, reduzindo o plástico virgem e preservando a usabilidade para o consumidor. No lado tecnológico, o desenvolvimento liderado por colaboração está se acelerando, com atividades em maio de 2026 envolvendo a UPM Specialty Materials, a Michelman e a BOBST na introdução de conceitos validados de embalagens de papel de base biológica com revestimentos de barreira termosselantes alinhados às regras de embalagem da UE, o que indica um caminho prático para que os sistemas de barreira de papel compitam com laminados convencionais em aplicações de açúcar de varejo.
Recent Industry Developments in Mercado de Embalagens para Açúcar
- Maio de 2026: a Smurfit WestRock apresentou a ActiBlu, uma solução de embalagem prototípica que usa vedações ativadas por água para eliminar as linhas de cola hot-melt tradicionais na produção de embalagens. Reduzir o uso de adesivos pode simplificar certos caminhos de reciclagem e reduzir a complexidade do processo para linhas de conversão de alto volume usadas em aplicações de alimentos e produtos secos, incluindo pacotes de açúcar. O protótipo também reflete um esforço para eliminar gargalos de fabricação associados à aplicação de cola e aos tempos de cura.
- Abril de 2026: a Mondi anunciou uma joint venture com a PT Indocement Tunggal Prakarsa Tbk para estabelecer uma plataforma de produção de sacos de papel na Indonésia, adicionando mais de 200 milhões de sacos de capacidade anual. A expansão da produção regional de sacos de papel apoia a resiliência do fornecimento local e prazos de entrega mais curtos para usuários de sacos industriais e de grau alimentício no Sudeste Asiático. O esforço está alinhado com mudanças mais amplas para longe dos sacos plásticos commodities em partes da cadeia de fornecimento de açúcar, onde formatos à base de papel podem atender às necessidades de manuseio e conformidade.
- Dezembro de 2025: a Mondi confirmou uma expansão de 120 milhões de euros na capacidade de filmes de barreira de base biológica na Alemanha, visando uma produção anual adicional de 25.000 toneladas métricas. A capacidade incremental de alta barreira apoia convertedores e marcas que migram para estruturas de filme melhoradas em proteção contra umidade e voltadas para a sustentabilidade para o açúcar em canais úmidos e com forte presença de e-commerce. O investimento também fortalece as opções de fornecimento europeu à medida que os custos relacionados à RPE e os requisitos de reciclabilidade remodelam a seleção de materiais.


Mercado de Embalagens para Açúcar Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange produtos de embalagem usados para embalar açúcar para manuseio de varejo e a granel, onde o valor é contado como receita de embalagem gerada para aplicações de açúcar nas principais regiões.
Exclusões de escopo: excluímos a produção de açúcar bruto, o comércio de açúcar e produtos alimentícios a jusante em que o açúcar é apenas um ingrediente, e não o principal produto embalado.
Visão geral da segmentação
- Por Tipo de Embalagem
- Embalagem Flexível
- Sacos e Sachês
- Sachês Individuais
- Sacos a Granel
- Embalagem Rígida
- Potes e Recipientes
- Embalagem Flexível
- Por Tipo de Material
- Plástico
- Polipropileno Tecido
- Filmes Plásticos
- Papel
- Materiais de Base Biológica e Compostáveis
- Plástico
- Por Tamanho de Embalagem
- Menor ou igual a 1 kg
- 2 - 5 kg
- 5 - 25 kg
- Mais de 25 kg
- Por Usuário Final
- Fabricantes de Grande Porte
- Fabricantes de Médio Porte
- Fabricantes de Pequeno Porte
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o pool de demanda de embalagens em relação ao movimento real de açúcar, depois vinculando-o aos formatos de embalagem usados em pacotes de varejo e sacos a granel. Estatísticas públicas e fontes de padrões, como a FAOSTAT para produção e comércio de açúcar, a UN Comtrade para fluxos de importação-exportação, e órgãos alfandegários ou estatísticos nacionais, são usados para verificar a coerência de grandes tendências por país.
Para manter as premissas de embalagem realistas, também revisamos normas ISO relacionadas a embalagens e contato com alimentos, além de páginas de políticas ambientais governamentais que abrangem regras de RPE e resíduos de embalagens. Para premissas de desempenho de materiais, analisamos artigos revisados por pares sobre filmes de barreira, desempenho de papel e materiais compostáveis. Relatórios anuais de empresas, apresentações a investidores e imprensa comercial confiável são usados para confirmar movimentos de capacidade, substituição de materiais e direção de preços. Em alguns casos em que a divulgação pública é escassa, contamos com assinaturas pagas para dados financeiros de empresas e visões de comércio ao nível de embarque para reduzir lacunas. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos foram verificados para validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para traduzir a demanda de açúcar em volume e valor de embalagem, uma vez que o mix de pacotes e os preços podem variar por canal e região, mesmo quando o consumo de açúcar é estável. Conversamos com convertedores de embalagens, fornecedores de materiais, empacotadores de açúcar e grandes compradores para confirmar as divisões de tamanho de pacote, as escolhas típicas de materiais (papel versus plástico versus compostável) e como os preços mudam com as condições de resina, papel e frete em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 13% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Pequenos participantes: 16% | Gerentes: 57% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção e os fluxos comerciais de açúcar são convertidos em necessidades de embalagem, aplicando participações realistas de tamanho de pacote e formato. Os volumes são então traduzidos em valor usando preços médios de venda específicos por região. Também verificamos os totais de forma cruzada com aproximações seletivas bottom-up, como consolidações de receita de fornecedores, verificações de canal com empacotadores e cálculos amostrados de ASP multiplicado pelo volume para os tipos de pacote mais comuns, para corrigir quaisquer superestimativas ou subestimativas.
Os principais insumos usados no modelo incluem a produção de açúcar e a direção de importação-exportação, a divisão entre pacotes de varejo e sacos industriais, a participação de formatos flexíveis versus rígidos, o mix de materiais típico (papel, plástico e opções compostáveis) e a variação de preços de embalagem ligada aos custos de papel, resina e frete. Onde as visões bottom-up estão incompletas para convertedores menores, as lacunas são tratadas por meio de taxas de cobertura por região e formato, seguidas por uma verificação de razoabilidade em relação a sinais conhecidos de capacidade e utilização discutidos em entrevistas.
Para a previsão, é usada uma análise de cenários para que o modelo possa refletir diferentes caminhos para a regulamentação de sustentabilidade, a substituição de materiais e as mudanças na demanda por pacotes de varejo, mantendo-se ainda ancorado às tendências de consumo de açúcar. As premissas são refinadas com o consenso das entrevistas sobre a rapidez com que os formatos compostáveis e de alta barreira estão sendo adotados e onde os prêmios de preço provavelmente se manterão.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens para que os números não dependam de um único fluxo de dados. Comparamos os resultados com sinais independentes, como a direção da produção de açúcar, as tendências de preços de materiais de embalagem e os comentários relatados sobre a demanda de embalagens, e então investigamos qualquer grande variação antes da aprovação final.
Se surgir uma anomalia, revisamos premissas como o mix de tamanho de pacote, as participações flexível-rígido e o momento das mudanças de preço. Em seguida, entramos em contato novamente com especialistas selecionados para confirmar se se trata de uma mudança real no mercado ou de um artefato do modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, incluindo grandes mudanças regulatórias, adições significativas de capacidade ou oscilações súbitas nos preços de matérias-primas. Antes da entrega, um analista realiza uma nova rodada de revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de embalagens de açúcar da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens de açúcar podem variar mesmo quando as empresas analisam o mesmo uso final, porque o escopo de embalagem, os tipos de pacote e o ano usado para as premissas de preço nem sempre estão alinhados. As diferenças também surgem de como os sacos a granel são tratados em relação aos pacotes de varejo, e se os formatos compostáveis são contados como uma categoria adjacente separada.
Um fator comum de discrepância é a definição do que conta como receita de embalagem de açúcar, uma vez que algumas estimativas misturam embalagens de alimentos secos mais amplas ou incluem embalagens de transporte secundário, o que infla os totais. Outro fator é a lógica de precificação, em que algumas fontes aplicam uma única curva de ASP global e outras usam preços específicos por região e material. A discrepância se torna maior em anos com volatilidade de resina e papel. Quando o volume a granel e o varejo são mantidos distintos e as participações de tamanho de pacote são verificadas com o feedback do setor, a dispersão resultante se torna mais fácil de explicar, e é assim que o modelo se mantém consistente na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,09 bilhões de dólares (2026) | |
| Editora Comercial A | 6,00 bilhões de dólares (2026) | Usa uma visão mais restrita centrada em formatos de sacos e sacas de açúcar, e tende a subcontar formatos de embalagem de varejo pequenos, como bolsas e sachês, o que reduz o valor total. |
| Blog do Setor B | 12,70 bilhões de dólares (2030) | Reporta um ponto de ano posterior sem esclarecer o mix de pacote e o caminho de precificação subjacentes, e o número provavelmente é influenciado por um escopo de embalagem mais amplo além dos pacotes primários de açúcar, o que eleva o valor. |
A tabela mostra que a principal dispersão é explicada pela disciplina de escopo e pela forma como o alinhamento de preços e ano é tratado, e não por uma única premissa de crescimento. Ao manter os tipos de pacote vinculados a sinais de demanda específicos do açúcar e, em seguida, testar sob pressão o caminho do ASP com verificações de entrevistas, a estimativa permanece rastreável a variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de embalagens para açúcar até 2031?
Espera-se que atinja USD 8,56 bilhões à medida que os conversores migram para formatos de alta barreira de base biológica.
Qual região tem previsão de crescimento mais rápido?
A região do Oriente Médio e África apresenta as melhores perspectivas, a um CAGR de 5,32% até 2031, devido aos mandatos de embalagens invioláveis e ao aumento do consumo.
Por que os sachês flexíveis são preferidos nos canais de comércio eletrônico?
Os sachês verticais minimizam o peso dimensional, resistem a danos na triagem automatizada e atendem às expectativas dos consumidores por reselabilidade.
Como as regulamentações de sustentabilidade estão influenciando os materiais de embalagem?
Os marcos de Responsabilidade Estendida do Produtor da UE e do Canadá exigem maior reciclabilidade, levando os conversores a adotar polietileno monomaterial, filmes de base biológica e laminados de papel recicláveis.
Qual é o papel do blockchain nas embalagens para açúcar?
Os registros de blockchain vinculados a QR melhoram a rastreabilidade, reduzem os tempos de recall em 60% e fortalecem a confiança dos consumidores em açúcares orgânicos premium.
Qual segmento de tamanho de embalagem está se expandindo mais rapidamente?
O segmento de 2 a 5 quilogramas está crescendo a um CAGR de 4,76% porque equilibra a economia de compra a granel com a conveniência doméstica em mercados emergentes.
Página atualizada pela última vez em:



