
Tamanho e Participação do Mercado de Armazenamento em Data Centers da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.43 % |
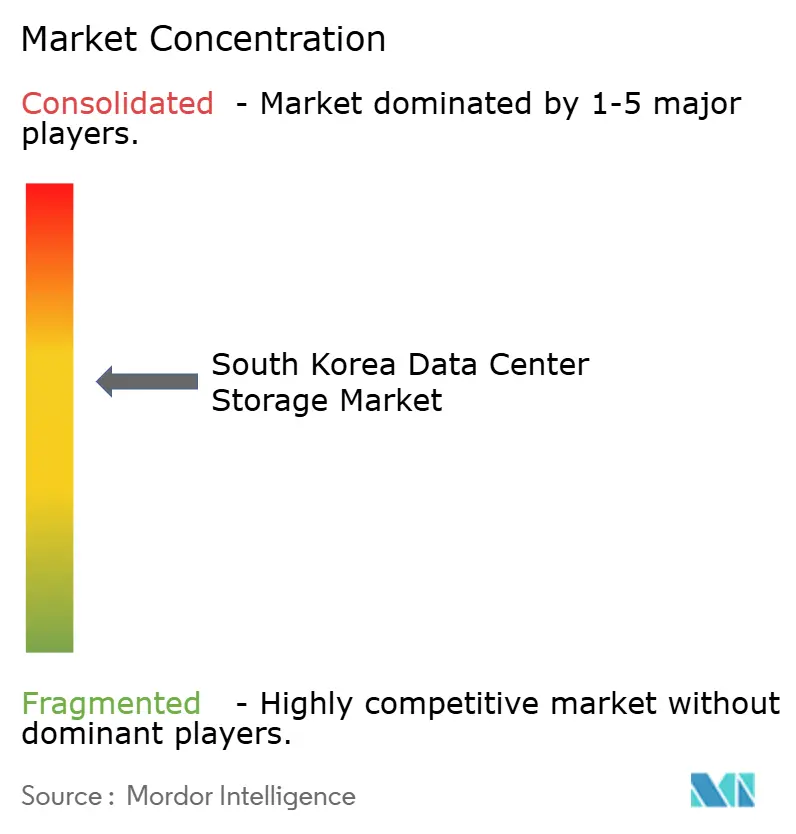
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers da Coreia do Sul pela Mordor Intelligence
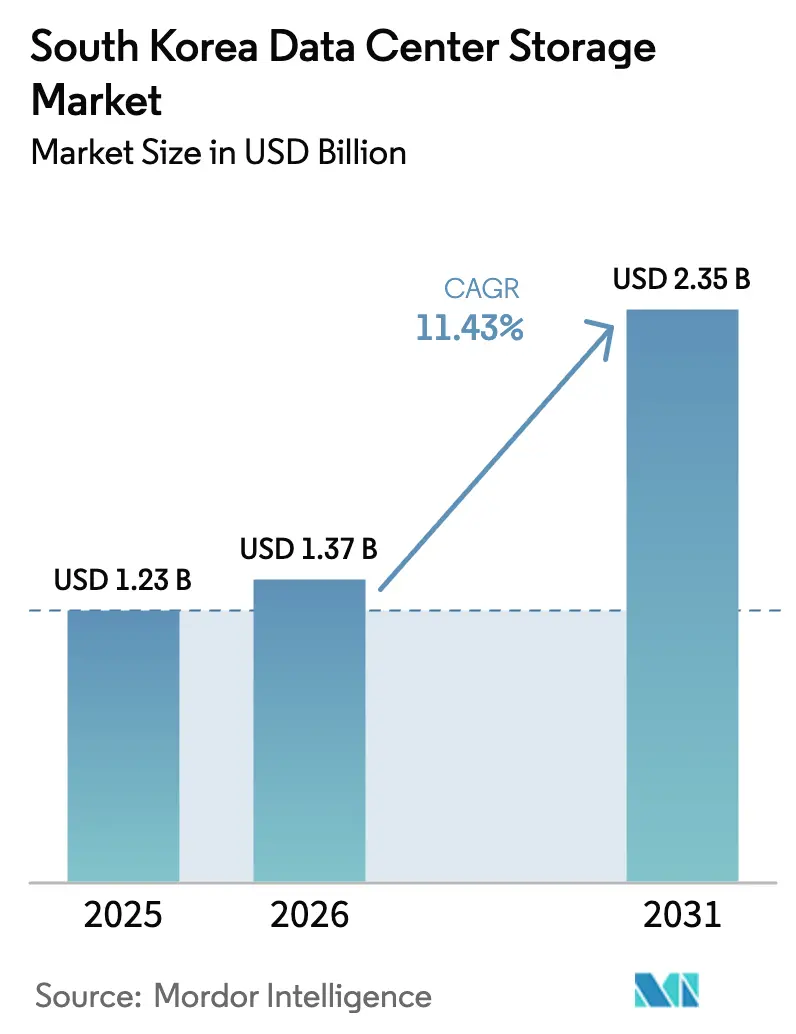
O mercado de armazenamento em data centers da Coreia do Sul foi avaliado em USD 1,23 bilhão em 2025 e estima-se que cresça de USD 1,37 bilhão em 2026 para atingir USD 2,35 bilhões até 2031, a uma CAGR de 11,43% durante o período de previsão (2026-2031). A escalada das cargas de trabalho de IA e hiperscale, um abrangente programa de investimentos em semicondutores e a Política de Prioridade para a Nuvem do governo estão juntos redefinindo as escolhas de arquitetura de armazenamento para empresas e provedores de nuvem bloomberg.com. A força na fabricação doméstica de NAND permite que fornecedores coreanos lancem flash de maior densidade mais cedo do que concorrentes estrangeiros, comprimindo o custo por terabyte e impulsionando os compradores em direção a configurações totalmente flash e NVMe. Ao mesmo tempo, gargalos na rede elétrica ao redor de Seul e regras mais rígidas da Lei de Proteção de Informações Pessoais (PIPA) adicionam tanto urgência quanto complexidade à seleção de sites de data centers. A volatilidade da cadeia de suprimentos - as cotações de SSD empresarial subiram 20-25% em 2024 - obriga os CIOs a equilibrar os ganhos de desempenho com a disciplina de CAPEX, mesmo com o crescimento do tamanho dos modelos de IA.
Principais Conclusões do Relatório
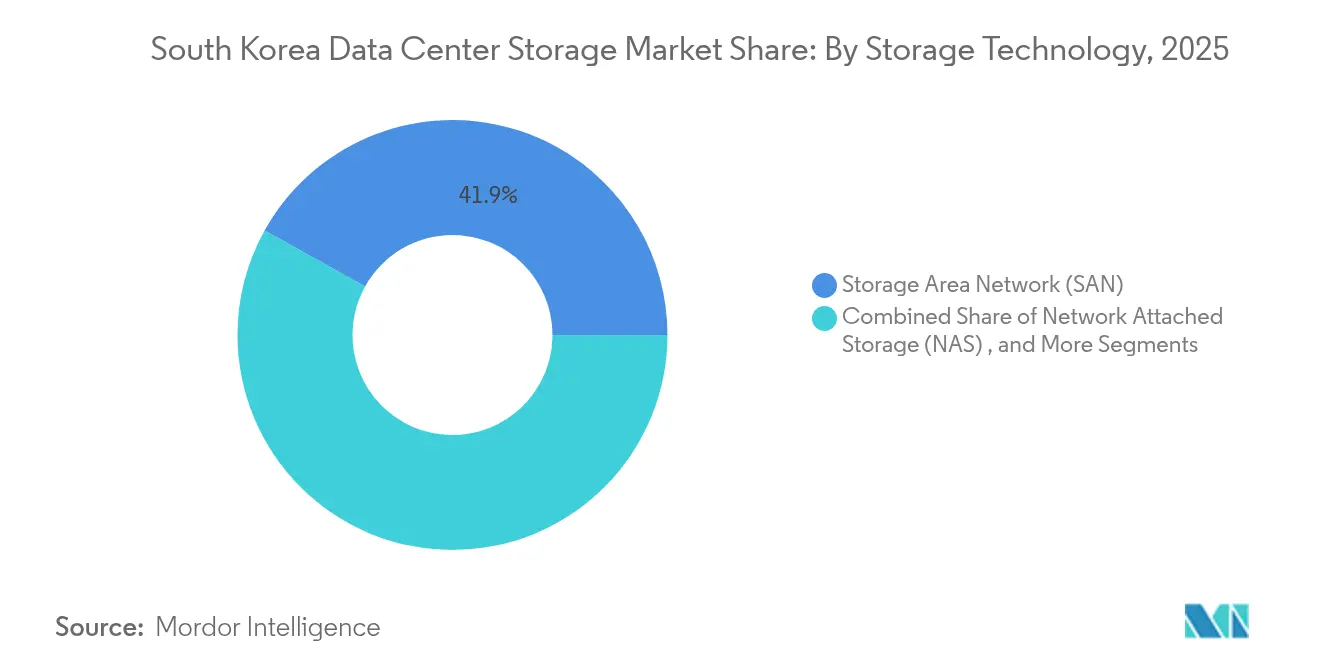
- Por tecnologia de armazenamento, a Rede de Área de Armazenamento (SAN) detinha 41,92% da participação de mercado de armazenamento em data centers da Coreia do Sul em 2025, enquanto o armazenamento em objeto e em fita deve se expandir a uma CAGR de 12,88% até 2031.
- Por tipo de armazenamento, os arrays HDD legados representaram 46,32% do tamanho do mercado de armazenamento em data centers da Coreia do Sul em 2025; os arrays totalmente flash avançam a uma CAGR de 13,85% até 2031.
- Por tipo de data center, as instalações de colocation lideraram com 56,12% de participação na receita em 2025; as implantações de hiperscalers e provedores de serviços em nuvem registram a CAGR mais rápida de 16,74% até 2031.
- Por usuário final, TI e telecomunicações capturaram 36,78% da participação de mercado de armazenamento em data centers da Coreia do Sul em 2025, enquanto saúde e ciências da vida mostram uma CAGR de 14,12% até 2031.
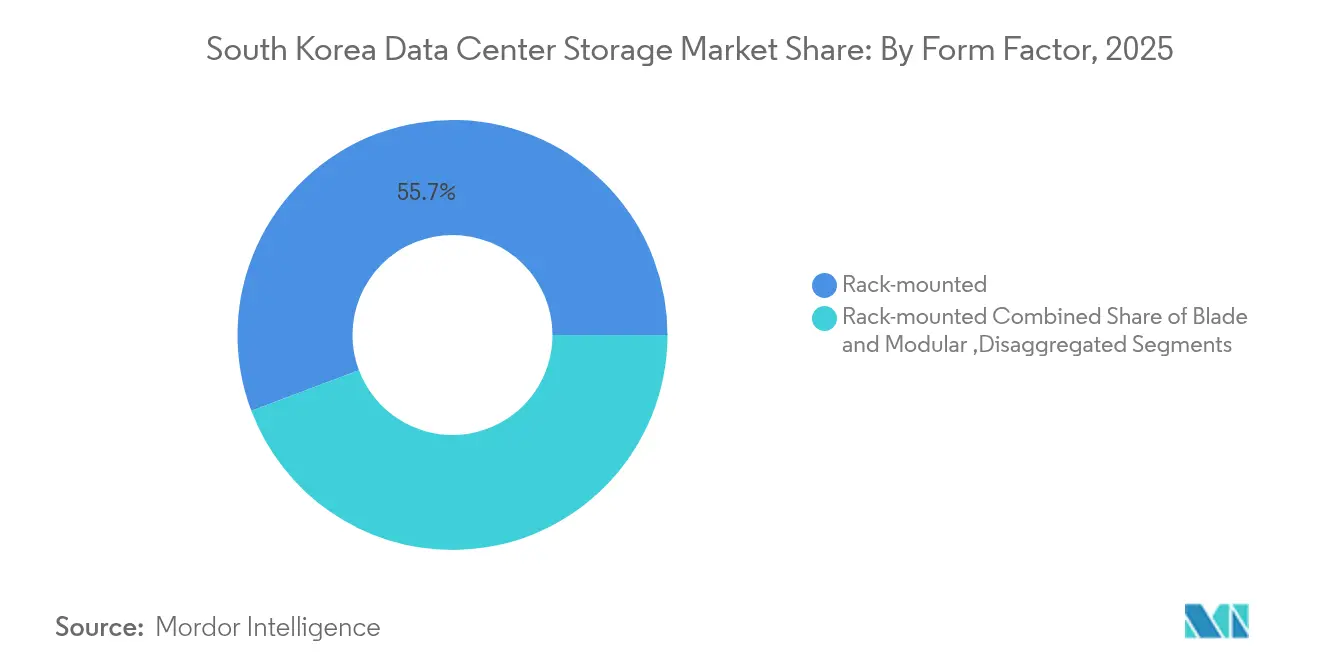
- Por fator de forma, os sistemas montados em rack dominaram com 55,74% de participação em 2025; o armazenamento desagregado e configurável tem previsão de subir com uma CAGR de 15,52% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da infraestrutura de TI | 2.8% | Nacional, concentrada no corredor Seul-Incheon | Médio prazo (2-4 anos) |
| Aumento do investimento em data centers hiperscale | 3.2% | Global, com foco nas províncias de Jeollanam-do e Gyeonggi | Longo prazo (≥ 4 anos) |
| Mudança rápida para arrays totalmente flash | 2.1% | Nacional, liderada pelos setores financeiro e de telecomunicações | Curto prazo (≤ 2 anos) |
| Boom de cargas de trabalho de IA/ML e big data | 2.9% | Nacional, com repercussão para data centers regionais | Médio prazo (2-4 anos) |
| Mix nuclear-renovável assegurando capacidade | 1.4% | Modernização da rede nacional | Longo prazo (≥ 4 anos) |
| Ascensão de micro data centers de borda em implantações de cidades inteligentes | 1.1% | Centros urbanos, começando por Songdo e em expansão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de TI
A alocação governamental de KRW 938,6 bilhões (USD 678 milhões) para o programa Governo de Plataforma Digital está migrando 10.000 sistemas públicos para pilhas nativas de nuvem, impulsionando licitações de armazenamento em múltiplos petabytes nos ministérios.[1]Samsung SDS, "Digital Platform Government 2025 Budget Briefing", samsungsds.com Noventa e cinco por cento dos principais fabricantes agora planejam gastos com IA em cinco anos, o que ancora uma demanda sustentada por sistemas montados em rack à medida que as fábricas modernizam suas pilhas de OT e TI. As unidades em rack ainda atraem 56,2% de participação porque oferecem implantação previsível e fácil manutenção em data centers de brownfield. Essa expansão também sustenta uma maior demanda por armazenamento definido por software, à medida que as agências insistem em ferramentas de orquestração de padrão aberto que garantam o futuro de estratégias multinuvem.
Aumento do Investimento em Data Centers Hiperscale
O projeto Stock Farm Road, no valor de USD 35 bilhões em Jeollanam-do, dimensionado para 3 GW, exemplifica a tentativa da Coreia de ancorar o maior cluster de computação de IA da Ásia e absorverá sozinho armazenamento de objeto em escala de exabyte desde o primeiro dia. No âmbito doméstico, o campus GAK Sejong da Naver, com 294.000 m², e as construções de gigawatt da SK Telecom estreitam o pipeline para camadas de fita e arquivamento profundo, explicando a CAGR de 13,2% agora prevista para objeto/fita. Os hiperscalers ditam projetos de armazenamento desagregado para que os farms de GPU possam passar do treinamento para a inferência sem atualizações forçadas, acelerando os roteiros de fornecedores para equipamentos NVMe-over-Fabrics configuráveis.
Mudança Rápida para Arrays Totalmente Flash
Depois que a Samsung elevou as cotações de SSD empresarial em 20-25% em 2024, os CIOs calcularam que as penalidades de desempenho das pilhas híbridas superavam o prêmio de nova construção, inclinando a adoção para o totalmente flash apesar dos custos inflacionários de silício.[2]The Register, "Samsung SSD Prices Jump 25% for Enterprises", theregister.com A implantação ICN10 do KakaoBank reduziu a latência de análise de fraudes para menos de 1 ms ao padronizar o flash, um caso que agora circula amplamente entre os pares coreanos do setor de serviços bancários, financeiros e de seguros (BFSI) cdotrends.com. O V-NAND de 400 camadas da Samsung oferece saltos de densidade em degraus que mantêm o custo total de propriedade (TCO) sob controle mesmo para clusters de inferência críticos em termos de latência. Em conjunto, esses fatores impulsionam a perspectiva de CAGR de 14,4% para flash, apesar dos obstáculos de CAPEX.
Boom de Cargas de Trabalho de IA/ML e Big Data
O modelo de linguagem médico coreano do Hospital Universitário Nacional de Seul absorveu 38 milhões de registros clínicos, pressionando os fornecedores de armazenamento a garantir throughput em taxa de linha para pipelines de dados tanto estruturados quanto não estruturados.[3]MobiHealthNews, "Seoul National University Hospital Trains Medical LLM on 38 Million Records", mobihealthnews.com A Naver fez benchmark do JuiceFS em relação ao Alluxio e selecionou o primeiro pela conformidade com POSIX para otimizar clusters de treinamento de GPU com 1.000 nós, ilustrando como as camadas de software direcionam as escolhas de hardware. As remessas de interface NVMe agora crescem com uma CAGR de 14,6% à medida que os profissionais de IA saturam as faixas PCIe 5.0 em busca de uma cadência de atualização de modelos mais elevada storage-newsletter.com. A Pure Storage e a SK Hynix demonstram que o flash QLC pode reduzir o consumo de energia em 40% enquanto sustenta a largura de banda de inferência de IA, um argumento convincente para os CFOs de data centers que encurta os prazos de retorno.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX inicial para arrays empresariais | -1.8% | Nacional, afetando particularmente a adoção por PMEs | Curto prazo (≤ 2 anos) |
| Restrições de fornecimento de energia na rede elétrica | -2.1% | Área metropolitana de Seul e zonas industriais | Médio prazo (2-4 anos) |
| Endurecimento das leis de soberania de dados da Coreia | -1.2% | Nacional, com restrições ao fluxo transfronteiriço de dados | Longo prazo (≥ 4 anos) |
| Ciclos voláteis de preços de NAND/DRAM | -1.6% | Impactos da cadeia de suprimentos global na aquisição local | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial para Arrays Empresariais
As altas nos preços de memória elevaram o DDR4 em 50% em 2025 e agravaram os acréscimos sobre SSDs, ampliando os períodos de retorno para projetos-piloto de fábricas inteligentes de PMEs, apesar das subvenções governamentais. O Grupo LS ilustra a pressão: os orçamentos de implementação de IoT aumentaram para KRW 1,13 bilhão (USD 817.000) por site, deixando de lado fornecedores subcapitalizados mesmo enquanto as empresas de primeira linha aceleram as implantações de flash. Sem alternativas de arrendamento intermediário ou de OPEX, as lacunas de adoção podem persistir, reduzindo 1,8 ponto percentual do CAGR em 2026-2027.
Restrições de Fornecimento de Energia na Rede Elétrica
A demanda de eletricidade proveniente de data centers dobrará até 2030, mas a dívida da KEPCO de KRW 202,5 trilhões (USD 146 bilhões) em 2023 deixa margem limitada para atualização de subestações. Os sites ao redor de Seul já enfrentam moratórias sobre novos centros acima de 30 MW, forçando os operadores a explorar regiões mais caras ou a construir conjuntamente fontes renováveis cativas. O projeto-piloto de hidrogênio da Samsung com a Korea Southeast Power é promissor, mas intensivo em capital, de modo que as adições de capacidade no curto prazo correm risco de atraso, cortando mais 2,1 pontos percentuais do crescimento global.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Dominância de SAN Enfrenta Disrupção do Armazenamento em Objeto
A SAN reteve uma fatia de 41,92% do mercado de armazenamento em data centers da Coreia do Sul em 2025, porque as cargas de trabalho financeiras e de telecomunicações de missão crítica ainda favorecem a latência determinística fornecida por malhas de Fibre Channel. A chegada do V-NAND de 400 camadas permite que os fabricantes de arrays enviem prateleiras de petabytes que se encaixam nos planos de rack existentes sem impactos excessivos de energia, uma característica que mantém a SAN em consideração para contêineres com estado e farms de máquinas virtuais. Em contraste, os hiperscalers fazem pedidos em massa de repositórios de objeto com codificação de apagamento para alimentar modelos de transformers, impulsionando uma CAGR de 12,88% para essa classe até 2031. Como os checkpoints de modelos e os corpora de treinamento têm a vida mais longa, os operadores gravitam em direção a camadas frias de baixo custo - frequentemente HDD ou fita com caches de SSD na frente - para ampliar as janelas de TCO.
O armazenamento em objeto também ganha terreno dentro de empresas regulamentadas que agora executam análises em clickstream e dados de IoT diferidos das camadas de desempenho. O campus GAK Sejong da Naver exemplifica a combinação: SAN com backup flash para índices de busca de alto tráfego, buckets de objeto para treinamento de IA e origem de CDN. A Samsung SDS implementa a mesma arquitetura dentro de sua nuvem pública, prometendo conjuntos de dados quase online a metade do custo por terabyte em relação à SAN. Considerando que as cadeias de suprimentos estão a apenas alguns quilômetros das plantas de montagem em Gyeonggi, os integradores locais podem prototipar controladores personalizados mais rapidamente do que os concorrentes offshore. Ao longo do horizonte de previsão, as implantações híbridas - front-ends de SAN fundidos com back-ends de objeto - sustentarão políticas de ciclo de vida de dados que moderam os picos de custo enquanto mantêm os pipelines de inferência ativos.


Por Tipo de Armazenamento: Arrays Totalmente Flash Aceleram Apesar das Pressões de Custo
Os arrays HDD legados ainda detinham 46,32% do tamanho do mercado de armazenamento em data centers da Coreia do Sul em 2025, pois os lagos de dados frios e os arquivos de conformidade se apegam à economia das mídias giratórias. No entanto, os padrões de adoção de IA mostram que cada GPU adicionada aumenta a necessidade de IOPS sustentados; portanto, as remessas de totalmente flash apresentam uma CAGR de 13,85% até 2031. O próprio serviço de nuvem elástica da Samsung reduziu os tempos de época de treinamento de modelos em 35% após trocar bandejas híbridas por módulos DirectFlash baseados em QLC da Pure Storage, validando a matemática do TCO de energia mesmo com preços premium de SSD.
O impulso do flash se beneficia dos compromissos de carbono do governo: os novos data halls devem mostrar uma redução de ≥40% no uso de energia em relação às linhas de base de 2022, e a vantagem de watts por TB do flash ajuda a atender a essas auditorias. A diferença de custo diminui à medida que as células QLC de 4 bits e o empilhamento 3D ultrapassam 400 camadas, reduzindo o custo por gigabyte nas fábricas domésticas. Os arrays híbridos permanecem como soluções intermediárias populares, combinando HDD SATA e cache NVMe onde as cargas de trabalho apresentam picos sazonais de E/S. Com o tempo, os mecanismos de organização em camadas internas aos arrays eliminarão silenciosamente as bandejas HDD, inclinando gradualmente a proporção em direção a footprints com predominância de flash até o final da década.
Por Tipo de Data Center: Hiperscalers Impulsionam a Transformação da Infraestrutura
As instalações de colocation contribuíram com 54,12% da receita faturada em 2025, porque as empresas domésticas ainda tratam a locação com pouco CAPEX como padrão, e os esquemas fiscais recompensam o arrendamento atacadista. No entanto, os hiperscalers apresentam a CAGR mais íngreme de 16,74%; Alphabet, Microsoft e Amazon correm para criar enclaves soberanos que atendam às restrições da PIPA coreana enquanto mantêm o round-trip de rede abaixo de 30 ms para Tóquio. O tamanho do mercado de armazenamento em data centers da Coreia do Sul vinculado aos hiperscalers poderá ultrapassar USD 1,19 bilhão até 2031 se a construção de 3 GW em Jeollanam-do permanecer dentro do cronograma.
Os operadores nessa escala abandonam os frames monolíticos em favor de rack aberto e armazenamento desagregado configurável agrupado em corredores de GPU com resfriamento líquido. Samsung SDS, LG CNS e Megazone Cloud aproveitam os contratos de fornecimento local para atender às solicitações de personalização - malhas NVMe-oF, pods HDD com vedação de ar ou silos de fita com mídia de ferrita de bário. Micro-sites de borda surgem ao longo dos hubs 5G onde os orçamentos de latência caem abaixo de 5 ms para a telemetria de veículos autônomos; essas implantações ainda favorecem os gabinetes de flash de conexão direta dado o custo e as restrições de espaço.
Por Usuário Final: Saúde Emerge como Líder de Crescimento Impulsionada pela IA
Os clientes de TI e telecomunicações continuaram a capturar 36,78% da participação de mercado de armazenamento em data centers da Coreia do Sul em 2025, ancorando cargas de trabalho de vídeo OTT com grande demanda de largura de banda e de núcleo 5G. No entanto, hospitais e laboratórios de genômica apresentam a CAGR de destaque de 14,12%, turbinada por imagens multimodais e diagnósticos de modelos de linguagem de grande porte. O Hospital Universitário Nacional de Seul sozinho adicionou 12 PB de capacidade em camada flash em 2025 para armazenar exames de radiologia anonimizados para projetos-piloto de aprendizado federado.
Os reguladores abrem caminhos na nuvem para dados de saúde desidentificados, impulsionando os provedores em direção a ambientes híbridos onde os identificadores sensíveis de pacientes permanecem no local enquanto os artefatos de modelos vivem em regiões públicas conformes. As empresas do setor de serviços bancários, financeiros e de seguros (BFSI) seguem o mesmo caminho, espelhando a microssegmentação de confiança zero que isola informações de identificação pessoal (PII) em SAN de camada flash enquanto move os arquivos de risco de Monte Carlo para camadas frias de objeto offshore. Coletivamente, a diversificação vertical isola os fornecedores dos ciclos de investimento em telecomunicações, garantindo fluxos de receita ampliados.
Por Fator de Forma: Arquitetura Desagregada Ganha Impulso
As SKUs de montagem em rack retiveram 55,74% das reservas em 2025 - as retrofits em brownfield ainda favorecem os trilhos de encaixe - mas os sleds desagregados saltam com uma CAGR de 15,52% puxados pelo hiperscale. O Compute Express Link (CXL) e o NVMe-oF permitem que os operadores agrupem o flash como um recurso de malha fungível, traduzindo-se em 30-40% melhor utilização de drives durante as inicializações de modelos. A Samsung demonstrou a composabilidade CXL 2.0 na MemCon 2024, conectando 32 nós de computação a uma prateleira de flash compartilhada de 2 PB por meio de 256 faixas PCIe 5.0, uma topologia agora entrando em testes de volume.
Os sistemas blade continuam com função de nicho em chassis governamentais onde as listas de fornecedores travam as especificações; no entanto, os blocos de resfriamento líquido e os trocadores de calor de porta traseira tornam os sleds de alta densidade seguros mesmo a 60 kW/rack, um requisito para os racks de IA no ICN10. Ao longo do horizonte de previsão, as pilhas de orquestração definidas por software abstrairão os fatores de forma físicos, mas a escala com pouco CAPEX da composabilidade impulsiona sua participação em novos centros.
Por Interface: Adoção de NVMe Acelera para Cargas de Trabalho de IA
SAS/SATA reteve 47,05% do mix de interface em 2025 graças ao tratamento de erros comprovado e ao conforto de troca a quente entre as equipes de operações. Mas cada geração de PCIe dobra a largura de banda das faixas, e os projetos exclusivos de NVMe crescem com uma CAGR de 14,28% até 2031. O SSD NVMe 2.0 PCIe 5.0 Samsung 9100 PRO atinge 14 GB/s de leituras sequenciais, tornando-se o padrão de facto para o armazenamento local de GPU durante o treinamento de transformers.
O Fibre Channel sustenta os clusters de mainframe e de correspondência de negociações que precisam de links determinísticos sem perdas, mas seu roteiro incremental estagna em comparação com o PCIe. O iSCSI permanece para NAS departamental sobresubscrito em topologias de 25 GbE. Olhando adiante, as sobreposições NVMe-TCP e NVMe-RoCE vão desfocar a semântica de bloco versus arquivo, fornecendo aos desenvolvedores uma API uniforme entre camadas e sites.
Análise Geográfica
O mercado de armazenamento em data centers da Coreia do Sul está fortemente concentrado no corredor Seul-Incheon, onde se agrupam bolsas financeiras, núcleos de telecomunicações e hubs de IX. Os proprietários de instalações de colocation ali relatam 92% de ocupação, deixando prêmios de terreno e megawatt que impulsionam novas construções para Sejong ou Pyeongtaek. O campus GAK Sejong da Naver abrange 294.000 m² e ancora 65 EB de capacidade, sinalizando como as cidades secundárias escalam uma vez que os hooks de rede elétrica e as rotas de fibra escura se consolidam.
O campus de IA de USD 35 bilhões e 3 GW de Jeollanam-do irá deslocar o centro de gravidade para o sul até 2028 e poderia por si só elevar o tamanho do mercado local de armazenamento em data centers da Coreia do Sul em USD 420 milhões sob ciclos de substituição em estado estacionário. Os planejadores regionais oferecem incentivos de concessão de terras e garantias de carga base nuclear para compensar as penalidades de latência metropolitana, enquanto a KEPCO integra espinhas dorsais de 765 kV nas zonas costeiras. Ao longo do Mar Amarelo, a rede de cidade inteligente de Songdo incorpora micro data centers Rittal nas interseções, cada um hospedando 120 TB para retenção de lidar de tráfego e CCTV.
A fricção no fluxo transfronteiriço de dados influencia a localização: as novas emendas à PIPA exigem que as exceções de residência passem por auditorias trimestrais de privacidade, de modo que as empresas de SaaS do exterior dependem de zonas de disponibilidade soberanas locais com gerenciamento de chaves transparente. Os backhauls de cabos submarinos para Los Angeles e Singapura permanecem robustos, mas os arquitetos de empresas agora adotam padrões ativos-ativos multirregionais que mantêm os dados pessoais dos usuários fixados à Coreia mesmo enquanto os microsserviços sem estado circulam, uma nuance que beneficia os operadores de nuvem domésticos.
Panorama regulatório
As implantações de armazenamento em data centers na Coreia do Sul são moldadas por diretrizes de privacidade e adoção de nuvem, além de regras cada vez mais específicas para cargas de trabalho de IA. A Lei de Proteção de Informações Pessoais (PIPA) e requisitos relacionados de soberania de dados incentivam empresas e provedores globais de nuvem a projetar soluções com residência local de dados, gerenciamento de chaves mais robusto e controles de acesso auditáveis. Isso, por sua vez, afeta como as camadas de armazenamento (flash, objeto e arquivo) são distribuídas entre regiões domésticas e zonas de disponibilidade soberanas.
Um marco regulatório central para 2026 é a Lei Especial para a Promoção da Indústria de Data Centers de Inteligência Artificial (Lei Especial AIDC), aprovada pela Assembleia Nacional em 7 de maio de 2026, com data de vigência em fevereiro de 2027, após um período de carência. A Lei introduz uma abordagem de licenciamento único que agrupa análises de impacto na rede elétrica, consultas sobre uso de energia e licenças de construção. Também inclui medidas como isenções de certas avaliações de impacto na rede para projetos AIDC fora da região metropolitana de Seul, o que influencia diretamente as decisões de localização e a pegada de armazenamento de novas instalações focadas em IA.
Análise da cadeia de valor
A cadeia de valor de armazenamento em data centers da Coreia do Sul vai desde o fornecimento upstream de memória e componentes (NAND, DRAM, controladores) até o design e fabricação de sistemas (SSDs e módulos de unidade, arrays de armazenamento e fabrics NVMe compostáveis). No downstream, OEMs, integradores de sistemas e operadores de nuvem integram esses sistemas em ambientes de colocation, hyperscale e corporativos. A força do setor de semicondutores doméstico, liderado por Samsung e SK hynix, apoia iterações mais rápidas em flash de maior densidade e melhora o acesso local a mídias de nível empresarial, enquanto OEMs globais como Dell Technologies, HPE, NetApp, Huawei e Hitachi Vantara competem por meio de plataformas, software e modelos de implantação orientados por canais.
No lado downstream, programas governamentais de migração para a nuvem e infraestrutura de IA influenciam os padrões de aquisição e os ecossistemas de parceiros. O Projeto K-Cloud (2023-2030) e iniciativas relacionadas enfatizam a localização de hardware de data center de IA e software de nuvem, com participação de grandes grupos (por exemplo, SK Group, GS Group e Naver) e esforços de validação de NPU envolvendo startups como FuriosaAI e Rebellions Inc. Uma meta política de elevar a taxa de localização de equipamentos e soluções de data center de IA para 20% até 2030 aumenta o papel de fornecedores e integradores locais na qualificação de armazenamento, testes de interoperabilidade e serviços de ciclo de vida.
Cenário Competitivo
A rivalidade no mercado se intensifica à medida que os fabricantes de equipamentos originais globais enfrentam os gigantes coreanos de memória com integração vertical. Samsung e SK Hynix não apenas fabricam NAND e DRAM, mas cada vez mais agrupam controladores e firmware, permitindo-lhes ajustar perfis de qualidade de serviço (QoS) para inferência de IA muito mais rápido do que Dell Technologies ou HPE conseguem iterar. Os cinco principais fornecedores representaram conjuntamente cerca de 62% da receita de 2024, uma posição que ainda deixa espaço para disruptores em malhas configuráveis e arrays de borda.
Os integradores domésticos desfrutam do status de fornecedor preferencial nos lotes de migração para a nuvem governamental: a Samsung SDS aumentou a receita do segmento de nuvem em 35,3% em relação ao ano anterior no terceiro trimestre de 2024 com base nos contratos do Governo de Plataforma Digital. A Megazone Cloud mira um IPO de USD 7 bilhões para financiar mais zonas de disponibilidade soberanas, pressionando os provedores globais de serviços em nuvem a localizar serviços e licitar com parceiros integradores de sistemas locais. Enquanto isso, a Pure Storage abriu um pod de P&D em Seul e licenciou dies QLC da SK Hynix, estreitando os laços simbióticos entre a propriedade intelectual de sistemas estrangeiros e os roteiros de silício coreanos.
As oportunidades de espaço em branco centram-se em appliances de armazenamento específicos para IA que ingerem conjuntos de dados em escala de PB em superpods de GPU sem sobresubscrição de rede. A Penguin Solutions usou o capital de participação de USD 200 milhões da SK Telecom para co-projetar esses appliances em torno de malhas de 800 GbE, conquistando um nicho contra os fabricantes de equipamentos originais convencionais. Entrantes de armazenamento definido por software como VAST Data e Weka firmam acordos de canal com a LG CNS para complementar os incumbentes de hardware, garantindo um campo fragmentado, mas repleto de inovação.
Líderes do Setor de Armazenamento em Data Centers da Coreia do Sul
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Hitachi Vantara LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A construção de data centers de IA e a diversificação regional criam espaço para arquiteturas de armazenamento voltadas a treinamento e inferência intensivos em GPU. Isso inclui armazenamento de objetos para corpora de treinamento e checkpoints, camadas de desempenho baseadas em NVMe e implantações soberanas orientadas por políticas. Um sinal concreto de mercado é o plano nacional de expansão de data centers de IA com meta de 18,4 GW até 2035, com a Fase 1 em 8,4 GW até 2029 e grandes envelopes de investimento anunciados (incluindo 550 trilhões de KRW citados em reportagens públicas). O plano também prevê uma expansão de Fase 2 de 10 GW entre 2030 e 2035 e nomeia polos regionais como Ulsan, Donghae e Sejong para aliviar o congestionamento da rede na região de Seul.
A Lei Especial AIDC, aprovada em maio de 2026, adiciona um impulso adicional para a execução mais rápida de projetos e novos pipelines de sites fora da região metropolitana de Seul, apoiada por um licenciamento único e simplificado e alívio seletivo nas avaliações de rede. Para fornecedores e integradores de armazenamento, isso desloca a oportunidade para implantações multicamadas que podem ser replicadas em novos campi regionais, incluindo designs compostáveis NVMe-over-Fabrics, pilhas de armazenamento definido por software e arquivos de longa retenção para verticais regulamentadas que precisam de controles alinhados à PIPA enquanto escalam conjuntos de dados de IA.
Desenvolvimentos recentes do setor
- Junho de 2026: a ST Telemedia Global Data Centres (STT GDC) inaugurou o data center STT Seoul 1 em Gasan-dong, Seul (carga de TI de 30MW), desenvolvido em joint venture com a Hyosung Heavy Industries. A inauguração expande a capacidade de data center da SK para cargas de trabalho de nuvem e IA. Isso sinaliza o crescimento da capacidade regional de infraestrutura de nuvem e IA e as ambições de escala local da SKT GDC.
- Janeiro de 2026: a FADU (com sede em Taiwan) garantiu um pedido de 47 bilhões de won (35 milhões de USD) para produtos SSD acabados da Macnica Galaxy. O contrato fornece componentes materiais de armazenamento para pilhas de data center de IA. Isso demonstra impulsos de demanda para SSDs de origem coreana e integração da cadeia de suprimentos local com hyperscalers.
- Julho de 2025: a Hammerspace lançou formalmente operações na Coreia do Sul para implantar sua Global Data Platform para infraestrutura de IA e HPC. A entrada de um fornecedor internacional de plataforma de dados no mercado sul-coreano amplia as opções competitivas de armazenamento para IA e HPC na Coreia do Sul. Isso reforça a dinâmica competitiva local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange os gastos na Coreia do Sul com sistemas de armazenamento e mídias de armazenamento relacionadas utilizadas dentro de data centers para armazenar, proteger e servir cargas de trabalho digitais, incluindo implantações em ambientes corporativos, de colocation e de nuvem.
Exclusões de escopo: excluímos o armazenamento de dispositivos de usuário final e o armazenamento de escritório on-premise que não esteja instalado em um ambiente de data center.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado em Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento em Objeto e em Fita
- Por Tipo de Armazenamento
- Arrays HDD Tradicionais
- Arrays Totalmente Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocation
- Hiperscalers/Provedores de Serviços em Nuvem
- Empresas e Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em Rack
- Lâmina e Modular
- Desagregado / Configurável
- Por Interface
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção de uma base factual sobre os fatores de crescimento de dados na Coreia do Sul, a atividade de construção de data centers e os sinais de demanda de armazenamento. As fontes públicas usadas para verificações direcionais incluíram Statistics Korea (KOSIS), publicações do Ministério de Ciência e TIC, séries macroeconômicas do Banco da Coreia, estatísticas de comércio do Serviço de Alfândegas da Coreia e indicadores de TIC da OCDE.
Também revisamos registros de fornecedores, apresentações a investidores e coberturas de imprensa confiáveis para acompanhar mudanças no mix de produtos, como HDD versus SSD, e transições para NVMe em racks de maior desempenho. Para refinar as premissas, consultamos assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, e bases de dados de patentes, o que ajudou a confirmar ciclos de investimento e o momento das mudanças tecnológicas. Essas fontes documentais são apenas ilustrativas, e muitas outras fontes também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que está sendo efetivamente comprado e implantado em instalações sul-coreanas, e como os orçamentos são divididos entre camadas de flash, híbridas e predominantemente HDD. Conversamos com uma combinação de operadores, integradores, parceiros de canal e grandes usuários finais em importantes centros de demanda, e então usamos seus retornos para refinar premissas de preços, ciclos de renovação e premissas de utilização que não estavam claras em conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 19% | Gerentes: 59% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up. A visão top-down reconstruiu o pool de demanda a partir da expansão de data centers na Coreia do Sul, adições de carga de TI e intensidade de armazenamento por carga de trabalho implantada. Em seguida, apoiamos isso com aproximações bottom-up, incluindo amostragem de preço por TB por classe de armazenamento e verificações de canal sobre o mix de envios, para ajustar totais quando uma única fonte de dados parecia superestimada.
As principais entradas do modelo incluíram adições de capacidade de data center e padrões de ramp-up de ocupação, a divisão entre flash e HDD por camada, ciclos típicos de renovação para ambientes corporativos e de nuvem, e movimento de preços por interface e fator de forma (por exemplo, NVMe versus SAS, e tendências de HDD de alta capacidade). Para as previsões, usamos análise de cenários vinculada aos planos de construção de IA e nuvem, e depois verificamos a direção de cada cenário com opiniões de especialistas sobre prazos de aquisição, mudanças orçamentárias e normalização de preços esperada. Onde implantações menores eram mais difíceis de observar em números públicos, usamos premissas conservadoras de penetração e verificamos novamente por meio de entrevistas até que os gastos implícitos correspondessem ao comportamento de aquisição.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram validados por meio de verificações de consistência contra sinais independentes, como o ritmo de construção de data centers, padrões de importação para classes de hardware relacionadas a armazenamento, e mudanças observadas na adoção de flash. Grandes variações desencadearam uma segunda revisão das premissas, seguida de revisão por pares e recontato seletivo com entrevistados quando as explicações não estavam claras.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda ou os preços, como grandes anúncios de capacidade, mudanças de política ou oscilações cambiais acentuadas. Antes da entrega, um analista realiza uma varredura final de atualização para que os clientes recebam o conjunto mais recente e alinhado de dados e resultados.
Comparação do Dimensionamento do Mercado de Armazenamento em Data Centers da Coreia do Sul da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem variar mesmo quando o tema parece idêntico, porque as equipes frequentemente traçam o limite do que conta como armazenamento em data center de maneiras diferentes. As diferenças também surgem de como os preços são tratados, qual ano é usado como base, e se a estimativa está vinculada a comportamentos observáveis de implantação e renovação.
Ao acompanhar ciclos de renovação, mudanças no mix de interfaces e verificações de preço realizado por TB, a Mordor Intelligence mantém o modelo ancorado nos gastos com armazenamento instalado em data centers na Coreia do Sul, em vez de misturar armazenamento corporativo adjacente que pode estar fora dos ambientes de data center verdadeiros.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,23 bilhão de USD (2025) | |
| Associação do Setor A | 1,09 bilhão de USD (2024) | Usa um ano-base anterior e tende a subestimar os gastos mais recentes com all-flash e NVMe, especialmente onde os projetos são aprovados tarde no ano e aparecem após o corte. |
| Consultoria Regional B | 1,35 bilhão de USD (2025) | Amplia o escopo ao contabilizar um conjunto mais amplo de compras de armazenamento corporativo que não são consistentemente implantadas em instalações de data center, e aplica uma curva de ASP mais suavizada sem verificações de preço em nível de canal. |
A diferença na tabela é explicada principalmente por escolhas de escopo e pela rapidez com que os preços e o mix de produtos são atualizados no modelo. Quando o escopo é mantido restrito ao armazenamento instalado em data centers, e os preços são atualizados usando verificações repetíveis, o tamanho de mercado resultante permanece mais fácil de rastrear até os fatores de demanda e aquisição.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento em data centers da Coreia do Sul em 2026?
O mercado está avaliado em USD 1,37 bilhão em 2026.
Qual taxa de crescimento anual composta (CAGR) é prevista para 2026-2031?
O mercado deve se expandir a uma CAGR de 11,43% até 2031.
Quem são os principais players do Mercado de Armazenamento em Data Centers da Coreia do Sul?
Dell Inc., Hewlett Packard Enterprise, NetApp Inc., Huawei Technologies Co. Ltd. e Hitachi Vantara LLC são as principais empresas que operam no Mercado de Armazenamento em Data Centers da Coreia do Sul.
Qual tipo de armazenamento está crescendo mais rapidamente?
Os arrays totalmente flash lideram com uma CAGR de 13,85%, à medida que as empresas priorizam cargas de trabalho de IA de baixa latência até 2031.
Por que os operadores hiperscale estão investindo fortemente na Coreia do Sul?
Os requisitos de IA soberana, um campus de 3 GW no valor de USD 35 bilhões em Jeollanam-do e os incentivos do governo de Prioridade para a Nuvem tornam o país um hub estratégico para implantações na Ásia-Pacífico.
Qual segmento vertical de usuário final mostra o maior impulso de crescimento?
Saúde e ciências da vida, impulsionadas por projetos de imagens de IA e de modelos de linguagem de grande porte médicos, apresentam uma CAGR de 14,12% até 2031.
Quais principais restrições poderiam desacelerar a expansão do mercado?
O alto CAPEX inicial para arrays flash e as restrições de energia na rede elétrica ao redor de Seul reduzem a velocidade de implantação no curto prazo.
Página atualizada pela última vez em:
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por nível do data center, formato e aplicação/carga de trabalho.
- Mercado de Data Centers Hyperscale da Coreia do Sul Demanda por instalações hyperscale na Coreia do Sul, abrangendo tipo de instalação, componente e nível.
- Mercado de Data Centers de IA da Coreia do Sul Instalações de AI na Coreia do Sul, divididas por tipo de instalação, componente e camada.
- Mercado de Segurança Física de Data Centers da Coreia do Sul Segurança física da Coreia do Sul, dividida por componente, nível do data center e tipo de instalação.
- Mercado de SSDs para Data Centers na China Demanda por SSDs em toda a China, cobrindo fator de forma, interface e tecnologia nand.
- Mercado de Data Centers Hyperscale do México Demanda por instalações hyperscale no México, abrangendo tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers dos Estados Unidos Demanda por servidores nos EUA, cobrindo camada do data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Data Centers Hyperscale da América do Sul Demanda por sites hyperscale em toda a América do Sul, abrangendo tipo de instalação, componente e tier.



