
Taille et part du marché du stockage dans les centres de données en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
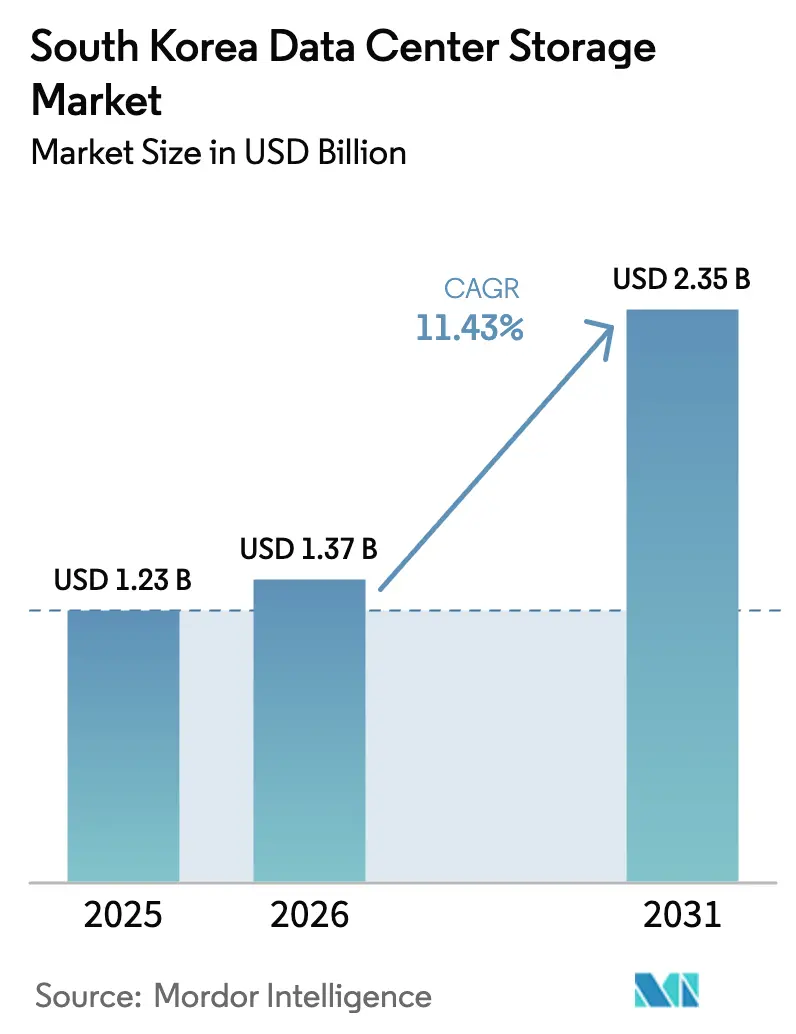
| Taille du marché de l'année de base (2025) | 1.23 Milliards de dollars |
| Taille du Marché (2026) | 1.37 Milliards de dollars |
| Taille du Marché (2031) | 2.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.43 % |
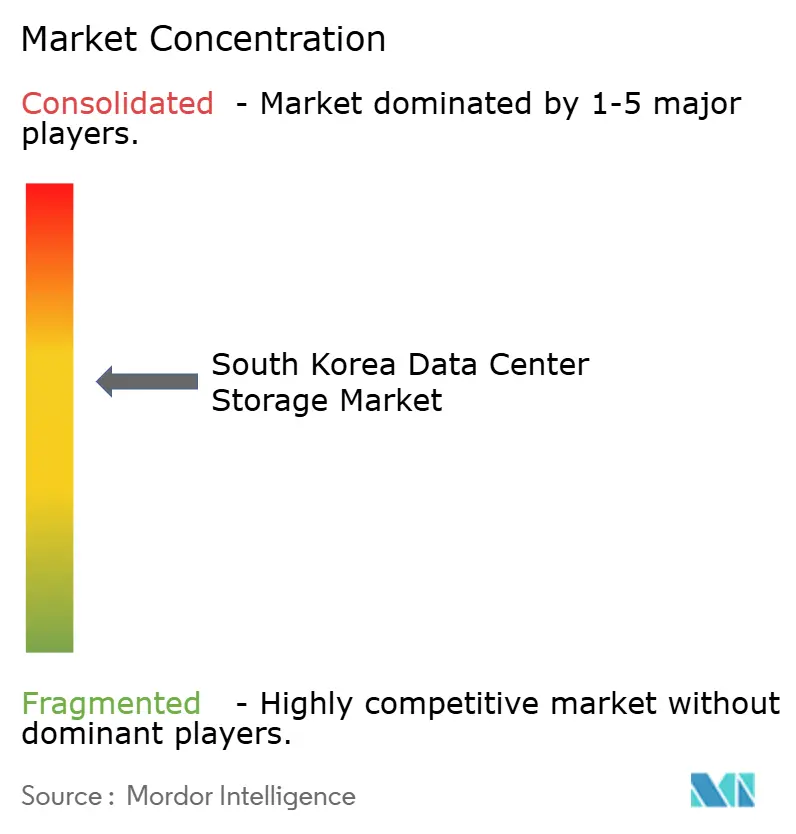
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage dans les centres de données en Corée du Sud par Mordor Intelligence
Le marché du stockage dans les centres de données en Corée du Sud était évalué à 1,23 milliard USD en 2025 et devrait progresser de 1,37 milliard USD en 2026 pour atteindre 2,35 milliards USD d'ici 2031, à un TCAC de 11,43 % durant la période de prévision (2026-2031). L'essor des charges de travail liées à l'intelligence artificielle et aux infrastructures hyperscale, un vaste programme d'investissement dans les semi-conducteurs, ainsi que la politique gouvernementale ' Cloud en premier ' redéfinissent ensemble les choix d'architecture de stockage pour les entreprises et les fournisseurs de services cloud bloomberg.com. La solidité de la production nationale de NAND permet aux fournisseurs coréens de commercialiser des solutions flash à haute densité plus tôt que leurs concurrents étrangers, comprimant le coût par téraoctet et orientant les acheteurs vers des configurations entièrement flash et NVMe. Dans le même temps, les goulets d'étranglement du réseau électrique autour de Séoul et le durcissement des règles de la loi sur la protection des informations personnelles (PIPA) ajoutent à la fois urgence et complexité au choix de sites pour les centres de données. La volatilité de la chaîne d'approvisionnement - les prix des SSD d'entreprise ont augmenté de 20 à 25 % en 2024 - contraint les directeurs des systèmes d'information à équilibrer les gains de performance avec la discipline en matière de dépenses d'investissement (CAPEX), même alors que la taille des modèles d'IA continue de s'accroître.
Principaux enseignements du rapport
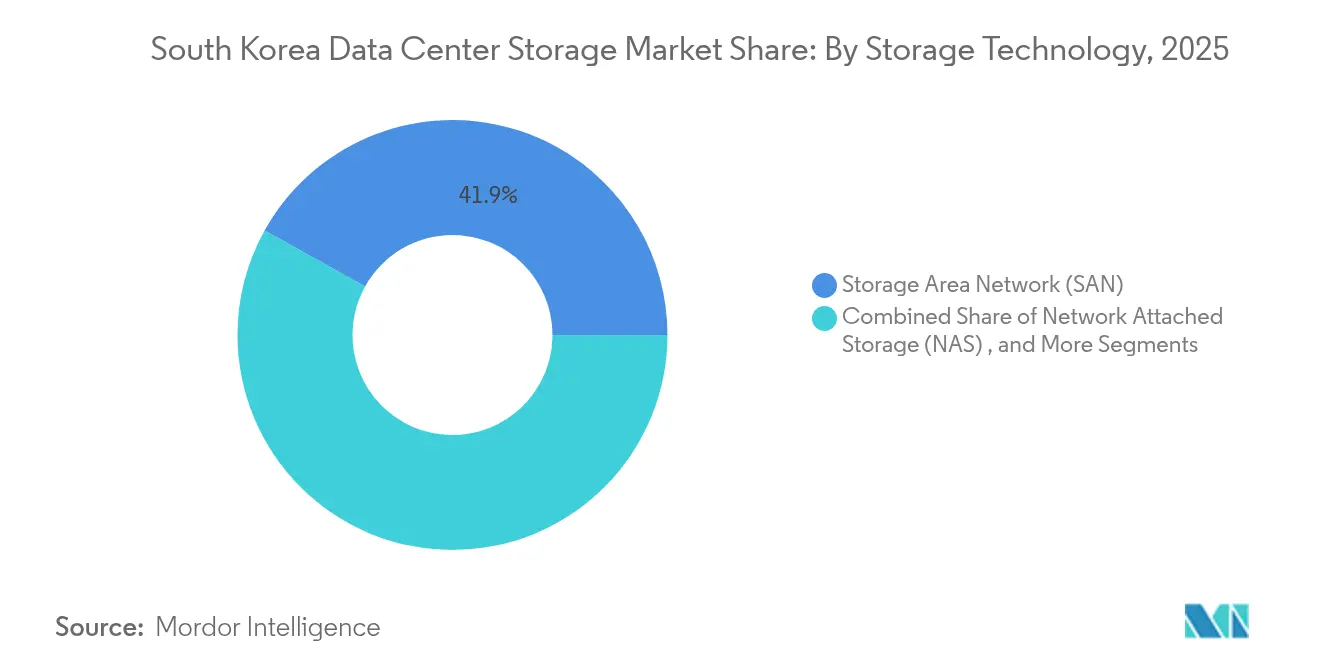
- Par technologie de stockage, le Réseau de Stockage (SAN) détenait 41,92 % de la part de marché du stockage dans les centres de données en Corée du Sud en 2025, tandis que le stockage objet et sur bande devrait progresser à un TCAC de 12,88 % jusqu'en 2031.
- Par type de stockage, les baies HDD traditionnelles représentaient 46,32 % de la taille du marché du stockage dans les centres de données en Corée du Sud en 2025 ; les baies entièrement flash progressent à un TCAC de 13,85 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation menaient avec une part de revenus de 54,12 % en 2025 ; les déploiements chez les hyperscalers et les fournisseurs de services cloud enregistrent le TCAC le plus rapide à 16,74 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications ont capté 36,78 % de la part de marché du stockage dans les centres de données en Corée du Sud en 2025, tandis que les soins de santé et les sciences de la vie affichent un TCAC de 14,12 % jusqu'en 2031.
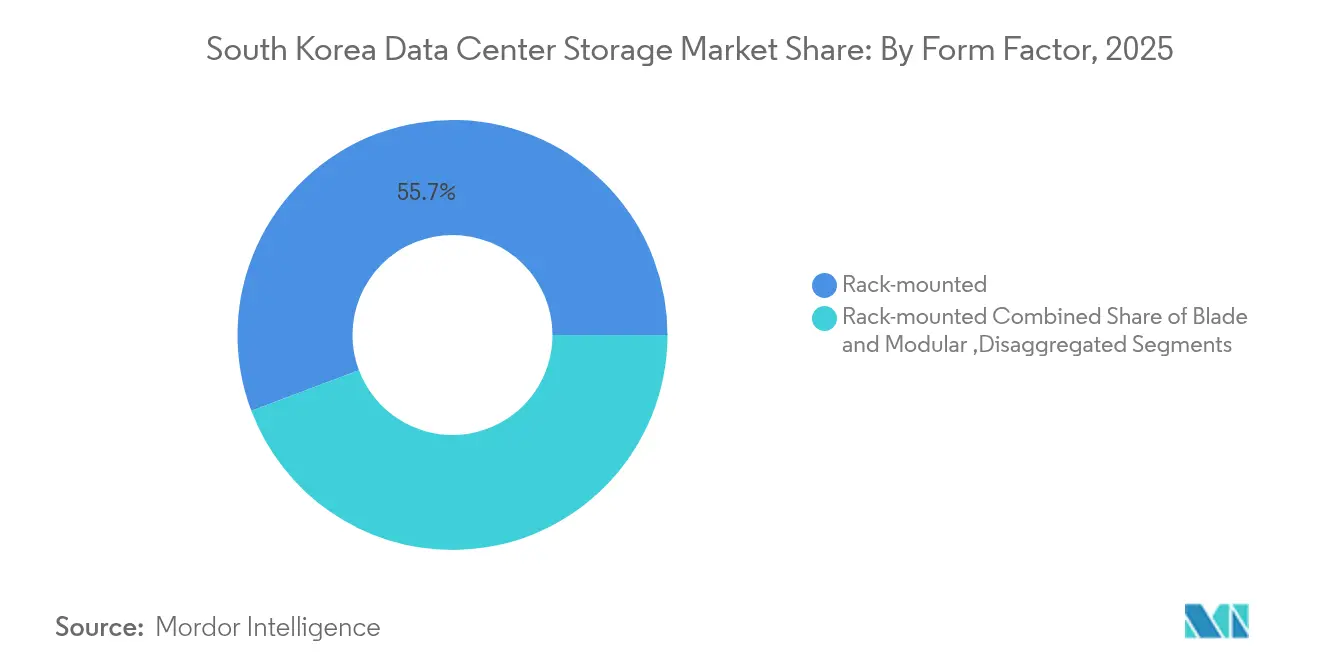
- Par facteur de forme, les systèmes montés en rack dominaient avec une part de 55,74 % en 2025 ; le stockage désagrégé et composable devrait progresser à un TCAC de 15,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du stockage dans les centres de données en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'infrastructure informatique | 2.8% | National, concentré dans le couloir Séoul-Incheon | Moyen terme (2-4 ans) |
| Augmentation des investissements dans les centres de données hyperscale | 3.2% | Mondial, avec un accent sur les provinces de Jeollanam-do et de Gyeonggi | Long terme (≥ 4 ans) |
| Transition rapide vers les baies entièrement flash | 2.1% | National, porté par les secteurs financier et des télécommunications | Court terme (≤ 2 ans) |
| Essor des charges de travail IA/ML et big data | 2.9% | National, avec répercussions sur les centres de données régionaux | Moyen terme (2-4 ans) |
| Mix nucléaire-renouvelable sécurisant la capacité | 1.4% | Modernisation du réseau national | Long terme (≥ 4 ans) |
| Émergence des micro-centres de données en périphérie dans les déploiements de villes intelligentes | 1.1% | Centres urbains, à partir de Songdo et en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure informatique
L'allocation gouvernementale de 938,6 milliards KRW (678 millions USD) pour son programme de Gouvernement à Plateforme Numérique migre 10 000 systèmes publics vers des architectures cloud-native, alimentant des appels d'offres de stockage multi-pétaoctets dans l'ensemble des ministères.[1]Samsung SDS, "Digital Platform Government 2025 Budget Briefing", samsungsds.com Quatre-vingt-quinze pour cent des principaux fabricants prévoient désormais des dépenses en intelligence artificielle dans un délai de cinq ans, ce qui ancre une demande soutenue pour les systèmes montés en rack à mesure que les usines modernisent leurs infrastructures technologiques opérationnelles (OT) et informatiques (IT). Les unités en rack captent encore 56,2 % des parts car elles offrent un déploiement prévisible et une facilité de maintenance dans les centres de données existants. Cette expansion soutient également une demande accrue pour le stockage défini par logiciel, les organismes publics insistant sur des outils d'orchestration à standards ouverts qui pérennisent les stratégies multi-cloud.
Augmentation des investissements dans les centres de données hyperscale
Le projet Stock Farm Road d'une valeur de 35 milliards USD à Jeollanam-do, dimensionné pour 3 GW, illustre la volonté de la Corée d'ancrer le plus grand cluster de calcul IA d'Asie et absorbera à lui seul un stockage objet à l'échelle de l'exaoctet dès le premier jour. Sur le plan national, le campus GAK Sejong de Naver (294 000 m²) et les constructions gigawatt de SK Telecom resserrent le pipeline pour les niveaux de stockage sur bande et d'archivage profond, ce qui explique le TCAC de 13,2 % désormais prévu pour le stockage objet et sur bande. Les hyperscalers dictent des schémas de stockage désagrégé afin que les fermes de GPU puissent passer de l'entraînement à l'inférence sans mises à niveau lourdes, accélérant les feuilles de route des fournisseurs pour les équipements NVMe-over-Fabrics composables.
Transition rapide vers les baies entièrement flash
Après que Samsung ait relevé les prix des SSD d'entreprise de 20 à 25 % en 2024, les directeurs des systèmes d'information ont calculé que les pénalités de performance des infrastructures hybrides surpassaient la prime de construction neuve, faisant pencher l'adoption vers le stockage entièrement flash malgré les coûts inflationnistes du silicium.[2]The Register, "Samsung SSD Prices Jump 25% for Enterprises", theregister.com Le déploiement ICN10 de KakaoBank a réduit la latence des analyses de fraude à moins de 1 ms en standardisant sur le flash, un cas qui circule désormais largement parmi les homologues coréens du secteur bancaire, financier et des assurances (BFSI) cdotrends.com. Le V-NAND 400 couches de Samsung offre des bonds de densité en paliers qui maintiennent le coût total de possession (TCO) sous contrôle, même pour les clusters d'inférence à latence critique. Ces facteurs conjugués alimentent une prévision de TCAC flash de 14,4 % malgré les contraintes pesant sur les dépenses d'investissement.
Essor des charges de travail IA/ML et big data
Le modèle de langage de grande taille (LLM) médical coréen de l'Hôpital universitaire national de Séoul a ingéré 38 millions de notes cliniques, poussant les fournisseurs de stockage à garantir un débit en ligne pour les pipelines de données structurées et non structurées.[3]MobiHealthNews, "Seoul National University Hospital Trains Medical LLM on 38 Million Records", mobihealthnews.com Naver a comparé JuiceFS à Alluxio et a sélectionné le premier pour sa conformité POSIX afin de rationaliser les clusters d'entraînement GPU de 1 000 nœuds, illustrant comment les couches logicielles orientent les choix matériels. Les livraisons d'interfaces NVMe progressent désormais à un TCAC de 14,6 % alors que les praticiens de l'IA saturent les voies PCIe 5.0 en quête d'une cadence de mise à jour des modèles plus élevée storage-newsletter.com. Pure Storage et SK Hynix démontrent que le flash QLC peut réduire la consommation d'énergie de 40 % tout en maintenant la bande passante d'inférence IA, un argument clé pour les directeurs financiers des centres de données qui raccourcit les fenêtres de retour sur investissement.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX initial élevé pour les baies d'entreprise | -1.8% | National, affectant particulièrement l'adoption par les PME | Court terme (≤ 2 ans) |
| Contraintes d'alimentation électrique au niveau du réseau | -2.1% | Zone métropolitaine de Séoul et zones industrielles | Moyen terme (2-4 ans) |
| Durcissement des lois coréennes sur la souveraineté des données | -1.2% | National, avec restrictions sur les flux de données transfrontaliers | Long terme (≥ 4 ans) |
| Cycles de prix volatils du NAND/DRAM | -1.6% | Impact de la chaîne d'approvisionnement mondiale sur les achats locaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé pour les baies d'entreprise
La hausse des prix des composants mémoire a fait bondir la DDR4 de 50 % en 2025 et a amplifié les majorations de prix des SSD, allongeant les délais de retour sur investissement pour les projets pilotes de smart factory destinés aux PME, malgré les subventions gouvernementales. Le Groupe LS illustre bien cette contrainte : les budgets de déploiement IoT ont grimpé à 1,13 milliard KRW (817 000 USD) par site, mettant à l'écart les fournisseurs sous-capitalisés, même si les grandes entreprises accélèrent leurs déploiements flash. Sans solutions de crédit-bail intermédiaire ou d'alternatives en mode OPEX, les écarts d'adoption pourraient persister, réduisant le TCAC de 1,8 point de pourcentage en 2026-2027.
Contraintes d'alimentation électrique au niveau du réseau
La demande d'électricité des centres de données doublera d'ici 2030, mais la dette de KEPCO de 202,5 billions KRW (146 milliards USD) en 2023 laisse une marge de manœuvre limitée pour la modernisation des sous-stations. Les sites autour de Séoul font déjà face à des moratoires sur les nouvelles salles de plus de 30 MW, obligeant les opérateurs à prospecter des régions plus coûteuses ou à co-construire des capacités en énergies renouvelables captives. Le projet pilote hydrogène de Samsung avec Korea Southeast Power est prometteur mais intensif en capital, de sorte que les ajouts de capacité à court terme risquent d'être retardés, amputant encore 2,1 points de pourcentage de la croissance globale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : La domination du SAN face à la disruption du stockage objet
Le SAN a conservé une part de 41,92 % du marché du stockage dans les centres de données en Corée du Sud en 2025, car les charges de travail financières et télécom critiques privilégient toujours la latence déterministe fournie par les infrastructures Fibre Channel. L'arrivée du V-NAND 400 couches permet aux fabricants de baies de livrer des étagères pétaoctets qui s'intègrent dans les plans de rack existants sans consommation électrique excessive, une caractéristique qui maintient le SAN dans la course pour les conteneurs à état persistant et les parcs de machines virtuelles. En revanche, les hyperscalers commandent en masse des dépôts objets à code d'effacement pour alimenter les modèles de transformeurs, ce qui tire un TCAC de 12,88 % pour cette catégorie jusqu'en 2031. Comme les points de contrôle de modèles et les corpus d'entraînement ont la plus longue durée de vie, les opérateurs se tournent vers des niveaux froids à faible coût - souvent des HDD ou des bandes frontées par des caches SSD - pour étendre les fenêtres de TCO.
Le stockage objet gagne également du terrain dans les entreprises réglementées qui exécutent désormais des analyses sur les flux de clics et les données IoT différés des niveaux de performance. Le campus GAK Sejong de Naver illustre ce mélange : SAN adossé au flash pour les index de recherche à fort trafic, buckets objet pour l'entraînement IA et l'origine CDN. Samsung SDS déploie la même architecture dans son cloud public, proposant des jeux de données quasi-ligne à la moitié du coût par téraoctet par rapport au SAN. Étant donné que les chaînes d'approvisionnement se situent à quelques kilomètres seulement des usines d'assemblage de Gyeonggi, les intégrateurs locaux peuvent prototyper des contrôleurs personnalisés plus rapidement que leurs concurrents étrangers. Sur l'horizon de prévision, les déploiements hybrides - fronts SAN fusionnés avec des backends objet - sous-tendront des politiques de cycle de vie des données qui tempèrent les pics de coûts tout en maintenant les pipelines d'inférence actifs.


Par type de stockage : Les baies entièrement flash s'accélèrent malgré les pressions sur les coûts
Les baies HDD traditionnelles détenaient encore 46,32 % de la taille du marché du stockage dans les centres de données en Corée du Sud en 2025, les lacs de données froides et les archives de conformité restant attachés à l'économie des supports rotatifs. Pourtant, les schémas d'adoption de l'IA montrent que chaque GPU ajouté multiplie le besoin d'IOPS soutenues ; ainsi, les livraisons de stockage entièrement flash progressent à un TCAC de 13,85 % jusqu'en 2031. Le propre service cloud élastique de Samsung a réduit les temps d'époque d'entraînement de modèles de 35 % après avoir remplacé les plateaux hybrides par des modules Pure Storage DirectFlash basés sur QLC, validant le calcul du TCO énergétique même avec un prix premium des SSD.
L'élan du flash bénéficie des engagements carbone du gouvernement : les nouvelles salles de centres de données doivent démontrer une réduction d'au moins 40 % de la consommation d'énergie par rapport aux niveaux de référence de 2022, et l'avantage en watts par téraoctet du flash aide à satisfaire ces audits. L'écart de coût se réduit à mesure que les cellules QLC à 4 bits et l'empilement 3D dépassent les 400 couches, réduisant considérablement le coût par gigaoctet dans les usines nationales. Les baies hybrides restent des solutions intermédiaires populaires, combinant HDD SATA et cache NVMe là où les charges de travail présentent des pics d'entrées/sorties saisonniers. À terme, les moteurs de hiérarchisation intra-baie retireront discrètement les plateaux HDD, faisant progressivement évoluer le ratio vers des empreintes à dominante flash d'ici la fin de la décennie.
Par type de centre de données : Les hyperscalers conduisent la transformation de l'infrastructure
Les installations de colocation ont contribué à hauteur de 54,12 % des revenus facturés en 2025, car les entreprises nationales considèrent toujours la location à faibles dépenses d'investissement comme la norme, et les régimes fiscaux récompensent la location en gros. Néanmoins, les hyperscalers affichent le TCAC le plus élevé à 16,74 % ; Alphabet, Microsoft et Amazon s'empressent de créer des enclaves souveraines conformes aux contraintes de la PIPA coréenne tout en maintenant le temps aller-retour réseau sous 30 ms vers Tokyo. La taille du marché du stockage dans les centres de données en Corée du Sud liée aux hyperscalers pourrait dépasser 1,19 milliard USD d'ici 2031 si le projet de 3 GW à Jeollanam-do reste dans les délais.
Les opérateurs à cette échelle abandonnent les châssis monolithiques au profit de racks ouverts et de stockage désagrégé composable regroupé dans des allées GPU refroidies par liquide. Samsung SDS, LG CNS et Megazone Cloud tirent parti des contrats d'approvisionnement locaux pour répondre aux demandes de personnalisation - infrastructures NVMe-oF, pods HDD hermétiques, ou silos de bandes avec supports baryum-ferrite. Des micro-sites en périphérie émergent le long des hubs 5G où les budgets de latence descendent en dessous de 5 ms pour la télémétrie des véhicules autonomes ; ces déploiements privilégient encore les boîtiers flash en attachement direct compte tenu des contraintes de coût et d'espace.
Par utilisateur final : Le secteur de la santé s'impose comme leader de croissance tiré par l'IA
Les clients des technologies de l'information et des télécommunications ont continué de capter 36,78 % de la part de marché du stockage dans les centres de données en Corée du Sud en 2025, ancrant les charges de travail vidéo OTT gourmandes en bande passante et les cœurs 5G. Pourtant, les hôpitaux et les laboratoires de génomique affichent le TCAC le plus remarquable à 14,12 %, dopé par l'imagerie multimodale et les diagnostics par modèles de langage de grande taille (LLM). L'Hôpital universitaire national de Séoul a à lui seul ajouté 12 Po de capacité en niveau flash en 2025 pour héberger des clichés radiologiques anonymisés destinés à des projets pilotes d'apprentissage fédéré.
Les régulateurs ouvrent des voies cloud pour les données de santé dé-identifiées, incitant les prestataires à adopter des environnements hybrides où les identifiants sensibles des patients restent sur site tandis que les artefacts de modèles résident dans des régions publiques conformes. Les entreprises du secteur BFSI emboîtent le pas, en adoptant une micro-segmentation à confiance zéro qui cloisonne les données à caractère personnel (PII) sur le SAN en niveau flash tout en transférant les archives de risque Monte Carlo vers des niveaux froids objet hors site. Collectivement, la diversification verticale protège les fournisseurs des cycles d'investissement des télécommunications, assurant des flux de revenus élargis.
Par facteur de forme : L'architecture désagrégée prend de l'élan
Les unités de stockage montées en rack ont conservé 55,74 % des réservations en 2025 - les modernisations de l'existant favorisent encore les rails à emboîtement - mais les lames désagrégées bondissent à un TCAC de 15,52 % sous la pression des hyperscalers. Compute Express Link (CXL) et NVMe-oF permettent aux opérateurs de regrouper le flash comme ressource de tissu fongible, se traduisant par une utilisation des disques améliorée de 30 à 40 % lors des lancements de modèles. Samsung a fait la démonstration de la composabilité CXL 2.0 à MemCon 2024, reliant 32 nœuds de calcul à une étagère flash partagée de 2 Po via 256 voies PCIe 5.0, une topologie qui entre désormais en phase d'essais en volume.
Les systèmes lames continuent d'assurer un rôle de niche dans les châssis gouvernementaux où les listes de fournisseurs verrouillent les spécifications ; cependant, les blocs de refroidissement liquide et les échangeurs thermiques en porte arrière rendent les lames haute densité sûres même à 60 kW/rack, une nécessité pour les racks IA à ICN10. Sur l'horizon de prévision, les piles d'orchestration définies par logiciel feront abstraction des facteurs de forme physiques, mais la scalabilité à faibles dépenses d'investissement de la composabilité propulse sa part dans les nouvelles salles.
Par interface : L'adoption du NVMe s'accélère pour les charges de travail IA
Le SAS/SATA conservait 47,05 % du mix d'interfaces en 2025 grâce à sa gestion des erreurs éprouvée et à l'aisance des équipes opérationnelles avec le remplacement à chaud. Mais chaque génération de PCIe double la bande passante des voies, et les conceptions NVMe exclusives progressent à un TCAC de 14,28 % jusqu'en 2031. Le SSD NVMe 2.0 PCIe 5.0 Samsung 9100 PRO atteint 14 Go/s en lectures séquentielles, en faisant le standard de facto pour le stockage temporaire local des GPU pendant l'entraînement des modèles de transformeurs.
Le Fibre Channel soutient les clusters de mainframes et de correspondance de transactions nécessitant des liaisons déterministes sans perte, mais sa feuille de route incrémentale stagne par rapport au PCIe. L'iSCSI persiste pour les réseaux de stockage NAS départementaux sur abonnement sur des topologies 25 GbE. À l'avenir, les superpositions NVMe-TCP et NVMe-RoCE brouillleront les frontières entre la sémantique des blocs et des fichiers, offrant aux développeurs une API uniforme entre les niveaux et les sites.
Analyse géographique
Le marché du stockage dans les centres de données en Corée du Sud est fortement concentré dans le couloir Séoul-Incheon, où se regroupent les bourses financières, les cœurs de réseaux de télécommunications et les points d'échange Internet. Les propriétaires d'installations de colocation y rapportent un taux d'occupation de 92 %, laissant des primes foncières et sur les mégawatts qui orientent les nouvelles constructions vers Sejong ou Pyeongtaek. Le campus GAK Sejong de Naver s'étend sur 294 000 m² et ancre 65 exaoctets de capacité, signalant la manière dont les villes secondaires évoluent une fois que les raccordements au réseau électrique et les routes de fibre noire se concrétisent.
Le campus IA de 35 milliards USD et 3 GW de Jeollanam-do déplacera le centre de gravité vers le sud d'ici 2028 et pourrait à lui seul augmenter la taille du marché local du stockage dans les centres de données en Corée du Sud de 420 millions USD dans les cycles de remplacement en régime permanent. Les planificateurs régionaux facilitent les concessions foncières et les garanties de charge nucléaire de base pour compenser les pénalités de latence métropolitaine, tandis que KEPCO intègre des liaisons haute tension 765 kV dans les zones côtières. Le long de la mer Jaune, le réseau de ville intelligente de Songdo intègre des micro-centres de données Rittal aux intersections, chacun hébergeant 120 To pour la rétention de données lidar de trafic et de vidéosurveillance.
Les frictions liées aux flux de données transfrontaliers influencent le choix d'implantation : les nouveaux amendements à la PIPA exigent que les exceptions de résidence fassent l'objet d'audits de confidentialité trimestriels, ce qui amène les éditeurs de logiciels en tant que service (SaaS) étrangers à s'appuyer sur des zones de disponibilité souveraines locales avec une gestion transparente des clés. Les liaisons de câbles sous-marins vers Los Angeles et Singapour restent robustes, mais les architectes d'entreprise adoptent désormais des schémas actif-actif multirégionaux qui maintiennent les données à caractère personnel des utilisateurs (PII) ancrées en Corée, même lorsque les micro-services sans état itinèrent, une nuance qui profite aux opérateurs cloud nationaux.
Paysage réglementaire
Les déploiements de stockage dans les centres de données en Corée du Sud sont façonnés par des directives sur la confidentialité et l'adoption du cloud, ainsi que par des règles de plus en plus spécifiques aux charges de travail d'IA. La loi sur la protection des informations personnelles (PIPA) et les exigences connexes en matière de souveraineté des données incitent les entreprises et les fournisseurs de cloud mondiaux à concevoir leurs systèmes pour la résidence locale des données, une gestion renforcée des clés et des contrôles d'accès auditables. Cela influe à son tour sur la manière dont les niveaux de stockage (flash, objet et archive) sont répartis entre les régions nationales et les zones de disponibilité souveraines.
Un pilier politique clé pour 2026 est la loi spéciale sur la promotion de l'industrie des centres de données pour l'intelligence artificielle (AIDC Special Act), adoptée par l'Assemblée nationale le 7 mai 2026, avec une entrée en vigueur en février 2027 après une période de grâce. La loi introduit une approche de permis à guichet unique qui regroupe les examens d'impact sur le réseau électrique, les consultations sur l'utilisation de l'énergie et les permis de construire. Elle inclut également des mesures telles que des exemptions de certaines évaluations d'impact sur le réseau pour les projets AIDC situés hors de la région métropolitaine de Séoul, ce qui influe directement sur les décisions d'implantation et l'empreinte de stockage des nouvelles installations axées sur l'IA.
Analyse de la chaîne de valeur
La chaîne de valeur du stockage des centres de données en Corée du Sud s'étend de l'approvisionnement amont en mémoire et composants (NAND, DRAM, contrôleurs) jusqu'à la conception et la fabrication des systèmes (SSD et modules de disques, baies de stockage et fabrics NVMe composables). En aval, les OEM, intégrateurs de systèmes et opérateurs de cloud intègrent ces systèmes dans des environnements de colocation, hyperscale et d'entreprise. La solidité du secteur des semi-conducteurs national, portée par Samsung et SK hynix, soutient une itération plus rapide sur le flash à plus haute densité et améliore l'accès local à des supports de qualité entreprise, tandis que des OEM mondiaux tels que Dell Technologies, HPE, NetApp, Huawei et Hitachi Vantara rivalisent à travers des plateformes, des logiciels et des modèles de déploiement pilotés par les canaux de distribution.
En aval, les programmes gouvernementaux de migration vers le cloud et d'infrastructure IA influencent les schémas d'approvisionnement et les écosystèmes de partenaires. Le projet K-Cloud (2023-2030) et les initiatives connexes mettent l'accent sur la localisation du matériel des centres de données IA et des logiciels cloud, avec la participation de grands groupes (par exemple, SK Group, GS Group et Naver) et des efforts de validation NPU impliquant des startups telles que FuriosaAI et Rebellions Inc. Un objectif politique visant à porter le taux de localisation des équipements et solutions de centres de données IA à 20 % d'ici 2030 accroît le rôle des fournisseurs et intégrateurs locaux dans la qualification du stockage, les tests d'interopérabilité et les services de cycle de vie.
Paysage concurrentiel
La rivalité sur le marché s'intensifie alors que les équipementiers mondiaux s'affrontent contre les géants coréens de la mémoire intégrés verticalement. Samsung et SK Hynix fabriquent non seulement du NAND et de la DRAM, mais regroupent de plus en plus les contrôleurs et les micrologiciels, leur permettant d'ajuster les profils de qualité de service (QoS) pour l'inférence IA bien plus rapidement que Dell Technologies ou HPE ne peuvent itérer. Les cinq premiers fournisseurs représentaient conjointement environ 62 % des revenus de 2024, une position qui laisse encore de la place pour des perturbateurs dans les domaines des infrastructures composables et des baies en périphérie.
Les intégrateurs nationaux bénéficient du statut de fournisseur privilégié sur les lots de migration vers le cloud gouvernemental : Samsung SDS a enregistré une croissance de 35,3 % en glissement annuel du chiffre d'affaires de son segment cloud au troisième trimestre 2024, portée par les contrats du programme de Gouvernement à Plateforme Numérique. Megazone Cloud vise une introduction en bourse de 7 milliards USD pour financer davantage de zones de disponibilité souveraines, mettant sous pression les fournisseurs de services cloud mondiaux pour qu'ils localisent leurs services et soumissionnent avec des partenaires intégrateurs de systèmes locaux. Dans le même temps, Pure Storage a ouvert un pôle de recherche et développement à Séoul et a concédé sous licence des puces QLC de SK Hynix, renforçant les liens symbiotiques entre la propriété intellectuelle de systèmes étrangers et les feuilles de route de silicium coréennes.
Les opportunités d'espace blanc se concentrent sur des appliances de stockage spécifiques à l'IA qui ingèrent des jeux de données à l'échelle des pétaoctets dans des superpods GPU sans sursouscription réseau. Penguin Solutions a utilisé l'investissement en capital de 200 millions USD de SK Telecom pour co-concevoir de telles appliances autour d'infrastructures 800 GbE, se taillant une niche face aux équipementiers grand public. Les entrants en mode stockage défini par logiciel comme VAST Data et Weka établissent des accords de canal avec LG CNS pour compléter les acteurs historiques matériels, garantissant un secteur fragmenté mais riche en innovation.
Leaders du secteur du stockage dans les centres de données en Corée du Sud
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Hitachi Vantara LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La construction de centres de données IA et la diversification régionale créent des espaces vierges pour des architectures de stockage conçues autour de l'entraînement et de l'inférence intensifs en GPU. Cela inclut le stockage objet pour les corpus d'entraînement et les points de contrôle, les niveaux de performance basés sur NVMe, et les déploiements souverains guidés par la politique. Un signal de marché concret est le plan national de déploiement de centres de données IA visant 18,4 GW d'ici 2035, avec une phase 1 à 8,4 GW d'ici 2029 et de larges enveloppes d'investissement annoncées (dont 550 000 milliards de KRW cités dans les rapports publics). Le plan prévoit également une phase 2 d'expansion de 10 GW entre 2030 et 2035 et désigne des pôles régionaux tels qu'Ulsan, Donghae et Sejong pour atténuer la congestion du réseau dans la région de Séoul.
La loi spéciale AIDC, adoptée en mai 2026, ajoute un vent porteur supplémentaire pour une exécution plus rapide des projets et de nouvelles filières de sites hors de la région métropolitaine de Séoul, soutenue par un permis rationalisé à guichet unique et un allégement sélectif des évaluations de réseau. Pour les fournisseurs et intégrateurs de stockage, cela oriente les opportunités vers des déploiements multi-niveaux reproductibles sur de nouveaux campus régionaux, incluant des conceptions NVMe-over-Fabrics composables, des piles de stockage défini par logiciel, et des archives à longue conservation pour les secteurs réglementés nécessitant des contrôles alignés sur la PIPA tout en faisant évoluer les ensembles de données IA.
Développements récents du secteur
- Juin 2026 : ST Telemedia Global Data Centres (STT GDC) a ouvert le centre de données STT Seoul 1 à Gasan-dong, Séoul (charge informatique de 30 MW), développé en coentreprise avec Hyosung Heavy Industries. Cette ouverture étend la capacité des centres de données SK pour les charges de travail cloud et IA. Elle signale une capacité régionale croissante d'infrastructure cloud et IA ainsi que les ambitions d'échelle locale de SKT GDC.
- Janvier 2026 : FADU (basée à Taïwan) a obtenu une commande de 47 milliards de won (35 millions USD) pour des produits SSD finis auprès de Macnica Galaxy. Le contrat fournit des composants de stockage matériels pour les piles de centres de données IA. Il démontre les vents porteurs de la demande pour les SSD d'origine coréenne et l'intégration locale de la chaîne d'approvisionnement avec les hyperscalers.
- Juillet 2025 : Hammerspace a officiellement lancé ses opérations en Corée du Sud pour déployer sa Global Data Platform destinée aux infrastructures IA et HPC. L'entrée d'un fournisseur international de plateforme de données sur le marché sud-coréen élargit les options concurrentielles pour le stockage IA et HPC en Corée du Sud. Elle renforce la dynamique concurrentielle locale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre les dépenses en Corée du Sud pour les systèmes de stockage et les supports de stockage associés utilisés dans les centres de données pour stocker, protéger et servir les charges de travail numériques, y compris les déploiements en environnements d'entreprise, de colocation et de cloud.
Exclusions du périmètre : Nous excluons le stockage sur les dispositifs des utilisateurs finaux et le stockage de bureau sur site qui n'est pas installé dans un environnement de centre de données.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en Réseau (NAS)
- Réseau de Stockage (SAN)
- Stockage en Attachement Direct (DAS)
- Stockage Objet et sur Bande
- Par type de stockage
- Baies HDD Traditionnelles
- Baies Entièrement Flash (AFA)
- Stockage Hybride
- Par type de centre de données
- Installations de Colocation
- Hyperscalers/Fournisseurs de Services Cloud
- Entreprise et Périphérie
- Par utilisateur final
- Technologies de l'Information et Télécommunications
- BFSI
- Gouvernement et Secteur Public
- Médias et Divertissement
- Soins de Santé et Sciences de la Vie
- Industrie Manufacturière
- Par facteur de forme
- Monté en Rack
- Lame et Modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Fibre Channel et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la construction d'une base factuelle sur les moteurs de croissance des données en Corée du Sud, l'activité de construction de centres de données et les signaux de demande de stockage. Les sources publiques utilisées pour les vérifications directionnelles incluaient Statistics Korea (KOSIS), les publications du ministère des Sciences et des TIC, les séries macroéconomiques de la Banque de Corée, les statistiques commerciales du Service des douanes de Corée, et les indicateurs TIC de l'OCDE.
Nous avons également examiné les dépôts des fournisseurs, les présentations aux investisseurs et une couverture presse réputée pour suivre les évolutions du mix produit comme HDD contre SSD, et les transitions vers le NVMe dans les racks à plus haute performance. Pour affiner les hypothèses, nous avons référencé des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, et les bases de données de brevets, ce qui a permis de confirmer les cycles d'investissement et le calendrier des changements technologiques. Ces sources documentaires sont uniquement illustratives, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et déployé dans les installations sud-coréennes, ainsi que sur la répartition des budgets entre les niveaux flash, hybride et à forte proportion de HDD. Nous avons échangé avec un ensemble d'opérateurs, d'intégrateurs, de partenaires de distribution et de grands utilisateurs finaux répartis dans les principaux centres de demande, puis nous avons utilisé leurs retours pour affiner les hypothèses de prix, les cycles de renouvellement et les hypothèses d'utilisation qui n'étaient pas claires dans les ensembles de données publics.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 28 % | Cadres dirigeants : 13 % |
| Segment intermédiaire : 53 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 19 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une approche descendante et ascendante. La vue descendante a reconstitué le bassin de demande à partir de l'expansion des centres de données en Corée du Sud, des ajouts de charge informatique et de l'intensité de stockage par charge de travail déployée. Nous avons ensuite étayé cela avec des approximations ascendantes, incluant des échantillons de prix par To selon la classe de stockage et des vérifications de canaux sur le mix d'expéditions, afin d'ajuster les totaux lorsqu'une seule source de données semblait surestimée.
Les principales entrées du modèle incluaient les ajouts de capacité des centres de données et les schémas de montée en occupation, la répartition flash contre HDD par niveau, les cycles de renouvellement typiques pour les environnements d'entreprise et de cloud, et l'évolution des prix par interface et facteur de forme (par exemple, NVMe contre SAS, et les tendances des HDD à haute capacité). Pour les prévisions, nous avons utilisé une analyse de scénarios liée aux plans de construction IA et cloud, puis vérifié l'orientation de chaque scénario avec des avis d'experts sur les délais d'approvisionnement, les évolutions budgétaires et la normalisation attendue des prix. Lorsque les déploiements plus petits étaient plus difficiles à observer dans les chiffres publics, nous avons utilisé des hypothèses de pénétration prudentes et revérifié via des entretiens jusqu'à ce que la dépense implicite corresponde au comportement d'approvisionnement.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par des vérifications de cohérence par rapport à des signaux indépendants tels que l'élan de construction des centres de données, les schémas d'importation pour les classes de matériel liées au stockage, et les évolutions observées de l'adoption du flash. Les écarts importants ont déclenché une seconde passe sur les hypothèses, suivie d'une revue par les pairs, et un recontact sélectif avec les personnes interrogées lorsque les explications n'étaient pas claires.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la demande ou les prix, tels que des annonces majeures de capacité, des évolutions politiques ou de fortes variations de change. Avant la livraison, un analyste effectue un dernier passage de mise à jour afin que les clients reçoivent le dernier ensemble aligné d'intrants et de résultats.
Comparaison du dimensionnement du marché du stockage des centres de données en Corée du Sud de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées peuvent varier même lorsque le sujet semble identique, car les équipes délimitent souvent différemment ce qui compte comme stockage de centre de données. Les différences proviennent également de la manière dont les prix sont traités, de l'année de base utilisée, et si l'estimation se rattache à un comportement observable de déploiement et de renouvellement.
En suivant les cycles de renouvellement, les évolutions du mix d'interfaces, et les vérifications de prix réalisés par To, Mordor Intelligence maintient le modèle ancré sur les dépenses de stockage installé dans les centres de données en Corée du Sud, plutôt que d'y mélanger un stockage d'entreprise adjacent qui pourrait se situer hors des environnements de centre de données véritables.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,23 milliard USD (2025) | |
| Association sectorielle A | 1,09 milliard USD (2024) | Utilise une année de base antérieure et tend à sous-estimer les dépenses plus récentes en tout-flash et NVMe, en particulier lorsque les projets sont approuvés tard dans l'année et n'apparaissent qu'après la date limite. |
| Cabinet de conseil régional B | 1,35 milliard USD (2025) | Élargit le périmètre en comptant un ensemble plus large d'achats de stockage d'entreprise qui ne sont pas systématiquement déployés dans des installations de centres de données, et applique une courbe de prix de vente moyen plus lissée sans vérifications de prix au niveau des canaux. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et la rapidité avec laquelle les prix et le mix produit sont mis à jour dans le modèle. Lorsque le périmètre est maintenu strictement au stockage installé dans les centres de données, et que les prix sont mis à jour à l'aide de vérifications reproductibles, la taille de marché obtenue reste plus facile à relier aux moteurs de la demande et de l'approvisionnement.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du stockage dans les centres de données en Corée du Sud en 2026 ?
Le marché est évalué à 1,37 milliard USD en 2026.
Quel taux de croissance annuel composé (TCAC) est prévu pour 2026-2031 ?
Le marché devrait progresser à un TCAC de 11,43 % jusqu'en 2031.
Qui sont les acteurs clés du marché du stockage dans les centres de données en Corée du Sud ?
Dell Inc., Hewlett Packard Enterprise, NetApp Inc., Huawei Technologies Co. Ltd. et Hitachi Vantara LLC sont les principales entreprises opérant sur le marché du stockage dans les centres de données en Corée du Sud.
Quel type de stockage connaît la croissance la plus rapide ?
Les baies entièrement flash sont en tête avec un TCAC de 13,85 %, les entreprises priorisant les charges de travail IA à faible latence jusqu'en 2031.
Pourquoi les opérateurs hyperscale investissent-ils massivement en Corée du Sud ?
Les exigences en matière d'IA souveraine, un campus de 35 milliards USD et 3 GW à Jeollanam-do, et les incitations gouvernementales ' Cloud en premier ' font du pays un hub stratégique pour les déploiements en Asie-Pacifique.
Quel secteur d'utilisateur final affiche le plus fort élan de croissance ?
Les soins de santé et les sciences de la vie, portés par l'imagerie IA et les projets de modèles de langage de grande taille médicaux, affichent un TCAC de 14,12 % jusqu'en 2031.
Quelles contraintes clés pourraient ralentir l'expansion du marché ?
Le CAPEX initial élevé pour les baies flash et les contraintes d'alimentation électrique au niveau du réseau autour de Séoul réduisent la vitesse de déploiement à court terme.
Dernière mise à jour de la page le:
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour data centers en Corée du Sud Serveurs en Corée du Sud, répartis par niveau de centre de données, format et application / charge de travail.
- Marché des centres de données hyperscale en Corée du Sud Demande de sites hyperscale en Corée du Sud, couvrant le type d'installation, le composant et le niveau.
- Marché sud-coréen des centres de données IA Installations IA en Corée du Sud, réparties par type d'installation, composant et niveau.
- Marché de la sécurité physique des centres de données en Corée du Sud La sécurité physique en Corée du Sud, répartie par composant, niveau du centre de données et type d'installation.
- Marché des SSD pour centres de données en Chine Demande de SSD en Chine, couvrant le facteur de forme, l'interface et la technologie nand.
- Marché des Centres de Données Hyperscale au Mexique Demande de sites hyperscale au Mexique, couvrant le type d'installation, le composant et le niveau.
- Marché des serveurs de centres de données aux États-Unis La demande de serveurs aux États-Unis, couvrant le niveau (tier) du data center, le facteur de forme et l'application / charge de travail.
- Marché des centres de données hyperscale en Amérique du Sud Demande de sites hyperscale à travers l'Amérique du Sud, couvrant le type d'installation, les composants et le niveau (tier).



