
Tamanho e Participação do Mercado de MVNO da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 505 Milhões de dólares |
| Tamanho do Mercado (2026) | 543.48 Milhões de dólares |
| Tamanho do Mercado (2031) | 784.56 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.62 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
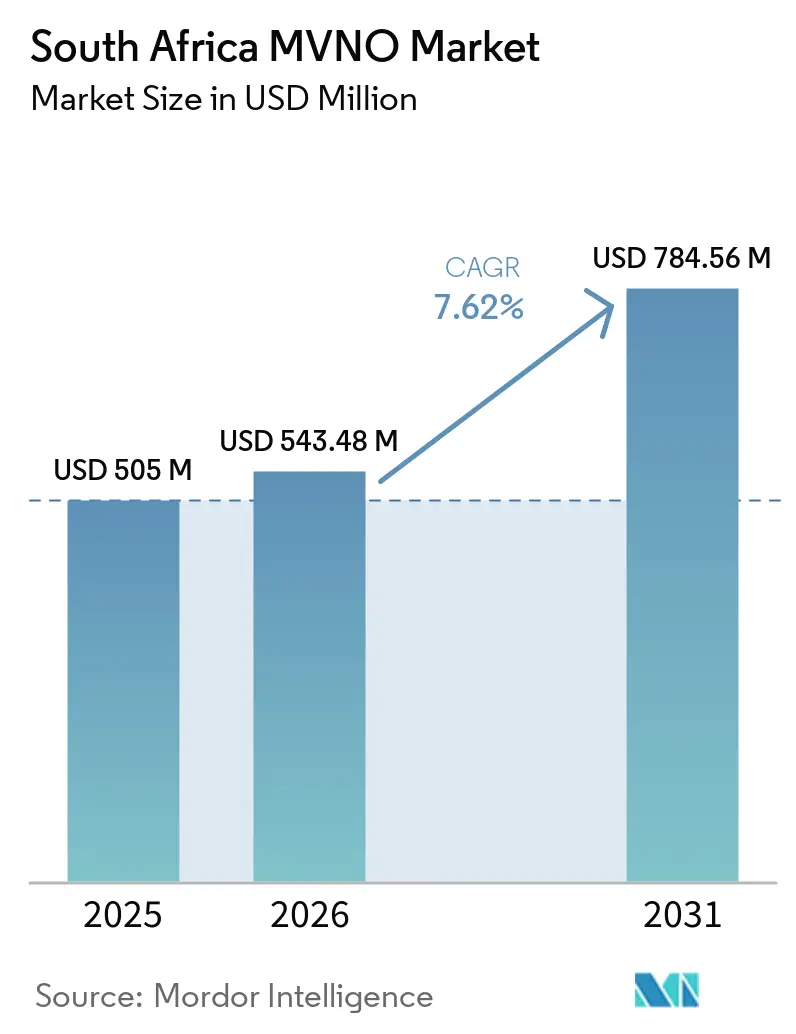
Análise do Mercado de MVNO da África do Sul por Mordor Intelligence
O tamanho do Mercado de MVNO da África do Sul está projetado em 505 milhões de USD em 2025, 543,48 milhões de USD em 2026, e deverá atingir 784,56 milhões de USD até 2031, crescendo a um CAGR de 7,62% de 2026 a 2031. Em termos de volume de assinantes, o mercado foi avaliado em 5,91 milhões de assinantes em 2025 e espera-se que cresça de 6,35 milhões de assinantes em 2026 para 9,07 milhões de assinantes até 2031, a um CAGR de 7,40% durante o período de previsão (2026-2031).
A trajetória reflete uma migração constante de propostas genéricas de voz e texto para ofertas altamente segmentadas que enfatizam integração bancária, pilhas operacionais nativas em nuvem e distribuição prioritariamente digital. A contínua liberalização do espectro pela Autoridade Independente de Comunicações da África do Sul (ICASA), juntamente com o arranjo de RAN Virtual de atacado da Cell C, reduziu as barreiras de entrada e intensificou a concorrência. Marcas lideradas por bancos estão explorando amplas bases de clientes e programas de fidelidade para realizar venda cruzada de conectividade móvel, enquanto a adoção de eSIM está acelerando o onboarding remoto e reduzindo os custos de aquisição de assinantes. Os obstáculos do corte de energia elétrica e a persistente desproporção entre preço de dados e renda continuam sendo entraves estruturais; no entanto, os operadores estão compensando essas pressões por meio de modelos de receita diversificados, serviços de valor agregado diferenciados e expansão das coberturas 4G/5G.
Principais Conclusões do Relatório
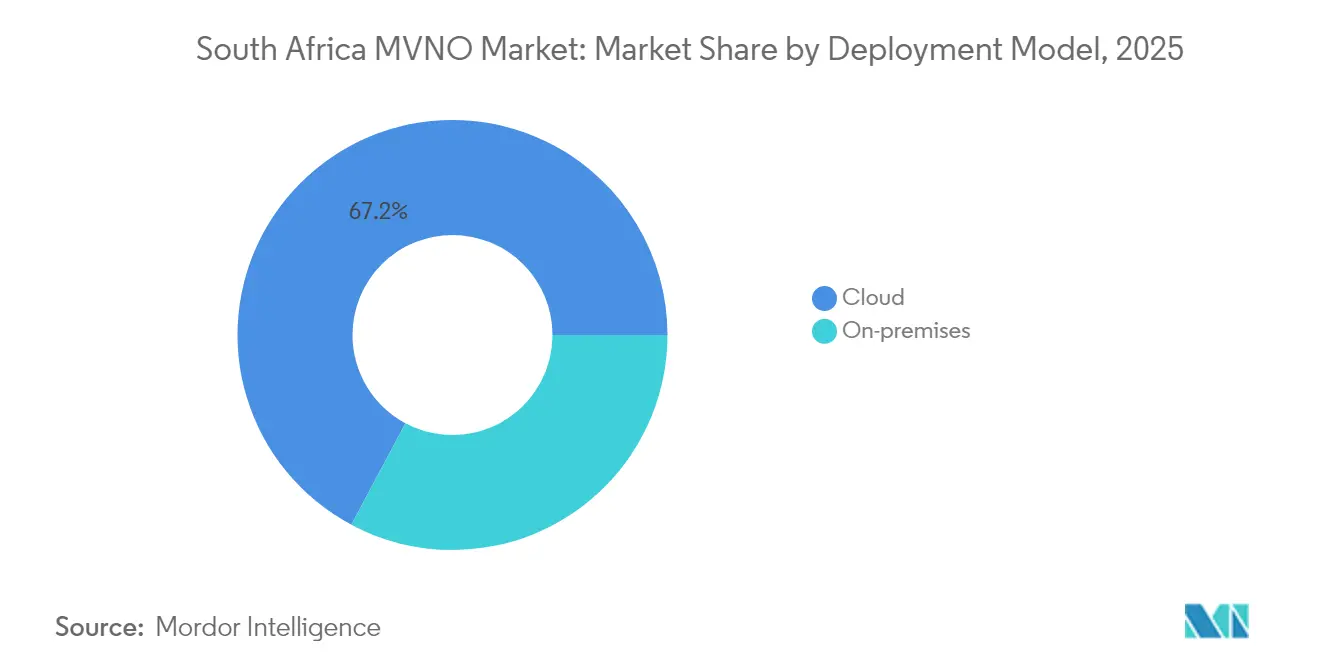
- Por modelo de implantação, a infraestrutura em nuvem liderou com 67,20% de participação de receita em 2025, enquanto os serviços baseados em nuvem crescem a uma CAGR de 11,10% até 2031.
- Por modo operacional, as configurações de Operador de Serviço representaram 44,60% da participação do mercado de MVNO da África do Sul em 2025, enquanto os modelos de MVNO Completo devem crescer mais rapidamente, com uma CAGR de 15,80% até 2031.
- Por tipo de assinante, os planos de consumidor capturaram 77,10% do tamanho do mercado de MVNO da África do Sul em 2025; as conexões específicas de IoT estão expandindo-se a uma CAGR de 33,60% até 2031.
- Por aplicação, os pacotes de desconto detinham 47,30% do tamanho do mercado de MVNO da África do Sul em 2025, enquanto os links celulares M2M têm previsão de acelerar a uma CAGR de 23,40%.
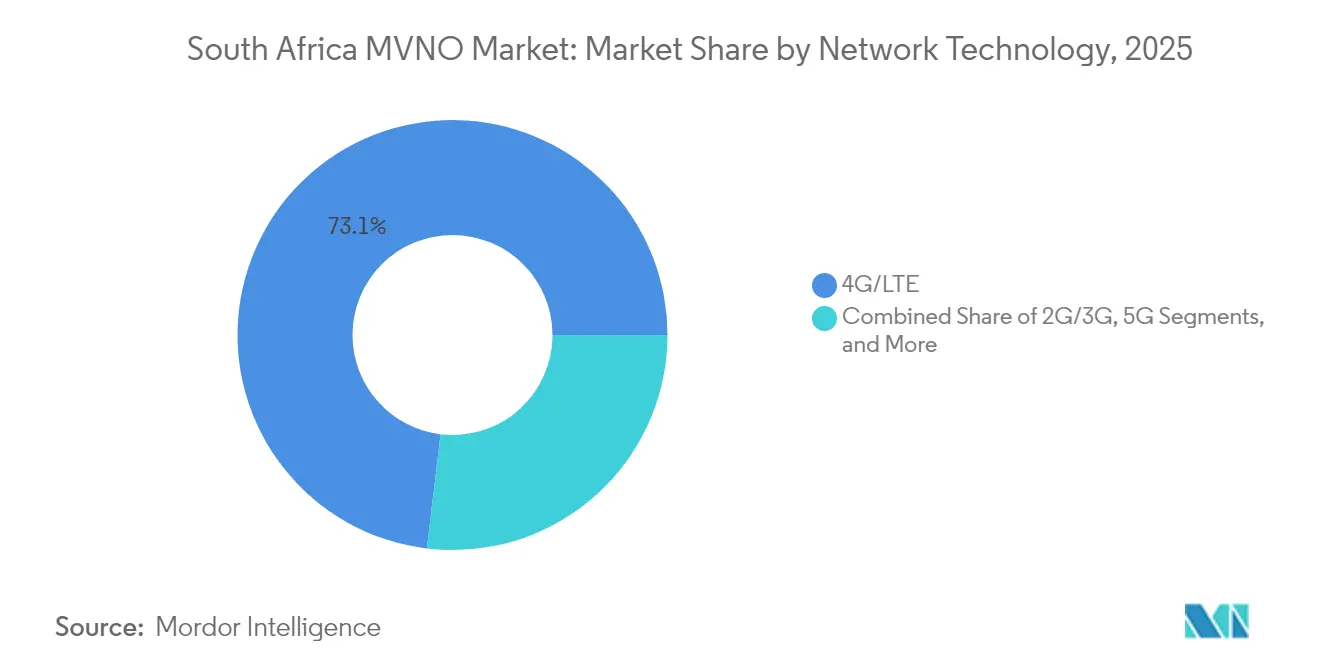
- Por tecnologia de rede, o 4G/LTE ainda dominava com 73,10% de participação em 2025; os serviços 5G avançam a uma CAGR de 36,10% em direção a 2031.
- Por canal de distribuição, os pontos de venda de varejo tradicionais mantiveram 41,70% de participação em 2025, mas os canais exclusivamente online estão escalando mais rapidamente, com uma CAGR de 17,20%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MVNO da África do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Agrupamento de MVNO liderado por bancos | +2.1% | Gauteng, Cabo Ocidental | Médio prazo (2 a 4 anos) |
| Reformas de licenciamento da ICASA e leilões de espectro | +1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Demanda por dados de baixo custo | +1.5% | Províncias rurais | Curto prazo (≤ 2 anos) |
| Acesso atacadista à RAN Virtual da Cell C | +1.3% | Nacional | Médio prazo (2 a 4 anos) |
| Desligamento do 2G/3G impulsiona lançamentos de IoT | +0.9% | Centros urbanos | Longo prazo (≥ 4 anos) |
| Onboarding digital habilitado por eSIM | +0.7% | Áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Agrupamento de MVNO Liderado por Bancos Impulsiona a Adesão de Assinantes
As instituições financeiras utilizam bases de clientes estabelecidas e ecossistemas de recompensas para promover serviços móveis, criando economias atraentes de venda cruzada. A Capitec Connect registrou 1,3 milhão de linhas em dois anos, movimentando créditos de tempo de antena no valor de ZAR 2 bilhões (USD 118 milhões) mensalmente por meio de canais bancários. A FNB Connect ampliou a cobertura ao integrar a MTN junto à Cell C, aumentando a confiabilidade e o alcance de rede. Generosos programas de cashback, como o eBucks, oferecendo até 40% sobre gastos com celular, aprofundam a retenção e incentivam a adesão a pacotes. Os sucessos estão atraindo novos entrantes, com a Old Mutual anunciando um MVNO antes do lançamento de seu banco de serviço completo previsto para 2025. Esses movimentos validam a estratégia bancária como um motor de crescimento dominante para o mercado de MVNO da África do Sul.
Reformas de Licenciamento da ICASA e Leilão de Espectro
O leilão da ICASA de março de 2022 distribuiu as faixas prioritárias de 700 MHz e 3,5 GHz a seis licitantes, incorporando cláusulas obrigatórias de acesso atacadista que obrigam as MNOs hospedeiras a abrir suas redes a operadores virtuais. [1]As alterações nas regras de expiração de dados permitem que os MVNOs criem pacotes sem prazo de validade e específicos por aplicativo, desafiando diretamente as propostas de valor dos operadores incumbentes. Uma consulta paralela sobre redes de satélite e não terrestres sinaliza previsão regulatória, garantindo resiliência futura. Os princípios de acesso aberto combinados com as diretrizes de compartilhamento de infraestrutura deslocaram as estratégias dos operadores em direção à monetização atacadista, sustentando a expansão mais ampla do mercado de MVNO da África do Sul.
Demanda por Dados de Baixo Custo Entre Consumidores Sensíveis ao Preço
Os preços de dados móveis caíram 88% de 2005 a 2023, mas as lacunas de acessibilidade persistem, especialmente nas províncias rurais, onde a renda domiciliar é mais baixa. [2] Os MVNOs exploram essa lacuna com pacotes de desconto direcionados; o lançamento da Spot Mobile ofereceu ZAR 50 de crédito de tempo de antena gratuito por três meses para atrair usuários da Geração Z. A orientação para pré-pago alinha-se às realidades de fluxo de caixa dos consumidores, enquanto os micro-pacotes flexíveis atendem a padrões de renda esporádica. A dinâmica de preços competitivos amplia as bases endereçáveis e reforça as perspectivas de crescimento do mercado de MVNO da África do Sul.
O Modelo Atacadista de RAN Virtual da Cell C Reduz o CAPEX para Novos Entrantes
A Cell C migrou para uma estrutura de RAN Virtual que utiliza as torres da MTN e da Vodacom, proporcionando aos parceiros MVNO acesso a aproximadamente 28.000 sites sem necessidade de investimento de capital. FNB Connect, Capitec Connect, Shoprite K'nect e Mr Price Mobile se beneficiam de cobertura nacional e prontidão para o 5G. A rota de entrada com baixo custo acelera o tempo de chegada ao mercado e sustenta o impulso de crescimento contínuo do mercado de MVNO da África do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de QoS e precificação das MNOs hospedeiras | -1.4% | Nacional | Médio prazo (2 a 4 anos) |
| Relação persistentemente alta entre preço de dados e renda | -1.1% | Províncias rurais | Curto prazo (≤ 2 anos) |
| Interrupções de rede por corte de energia elétrica | -0.9% | Províncias industriais | Curto prazo (≤ 2 anos) |
| Custos de conformidade bancária e com a POPIA | -0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções por Corte de Energia Elétrica no Tempo de Funcionamento da Rede
As interrupções rotativas degradam o tempo de funcionamento das torres, pois as baterias precisam de 12 a 18 horas para se recarregar, mas os apagões muitas vezes se repetem antes disso. [3]A Vodacom e a Cell C desviaram bilhões para geradores a diesel e substituições de baterias de íons de lítio, restringindo os gastos com inovação. Os MVNOs herdam essas vulnerabilidades, mas não têm controle direto sobre o capex de resiliência, o que adiciona risco de cancelamento e modera a velocidade de expansão no mercado de MVNO da África do Sul.
Preço de Dados Persistentemente Alto Versus Renda Domiciliar
A banda larga fixa tem uma média de ZAR 899 (USD 48) por mês, ocupando a 127ª posição mundial, enquanto as tarifas móveis ameaçam subir sob pressões de energia e inflação. As tarifas atacadistas nem sempre caem em conjunto, comprimindo as margens dos MVNOs. Os operadores dependem cada vez mais de benefícios de fidelidade e serviços digitais agrupados em vez de apenas reduções de preços; no entanto, os tetos de acessibilidade limitam os segmentos endereçáveis fora das metrópoles de alta renda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação: A Dominância da Nuvem Acelera a Transformação Digital
As configurações baseadas em nuvem geraram 67,20% da receita de 2025 e estão se expandindo a uma taxa composta de 11,10% até 2031, sublinhando a primazia das arquiteturas flexíveis e escaláveis no tamanho do mercado de MVNO da África do Sul. Os MVNOs bancários derivam vantagem particular da integração perfeita entre os núcleos móveis e os back-ends de fintech, agilizando a ativação de SIM vinculada a contas. A FNB Connect registrou um aumento de 169% em dispositivos habilitados para eSIM em três anos, um marco viabilizado pelo seu plano de controle em nuvem.
A baixa sobrecarga de infraestrutura melhora as margens, permitindo uma precificação mais competitiva e implementações regionais mais rápidas. Os esquemas de nuvem também facilitam a conformidade regulatória, pois as políticas de soberania de dados podem ser tratadas por meio de particionamento geográfico virtual. Enquanto isso, as implantações locais persistem em casos de uso de nível empresarial, onde a residência de dados sensoriais orienta a aquisição. No entanto, o consenso de longo prazo posiciona a nuvem como a base padrão para a maioria dos novos lançamentos de MVNO no mercado de MVNO da África do Sul.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Modo Operacional: Operador de Serviço Lidera, MVNO Completo Ganha Velocidade
Os modelos de Operador de Serviço retiveram 44,60% de participação em 2025, equilibrando o controle dos recursos de numeração com a dependência de infraestrutura enxuta. No entanto, o status de MVNO Completo — crescendo a uma CAGR de 15,80% — oferece controle sobre as pilhas de BSS/OSS e precificação, um imperativo estratégico para marcas que buscam maior diferenciação. A transição da Melon Mobile em direção à capacidade de MVNE via Amdocs ilustra as tendências de maturação.
O mercado de MVNO da África do Sul está, portanto, se bifurcando: os entrantes de varejo e bancos estabelecidos gravitam em direção ao status Completo para aprimorar a experiência do cliente, enquanto os operadores de desconto de nicho permanecem com os arranjos de Operador de Serviço para contenção de custos. A ICASA preserva a pluralidade de modelos, sustentando uma concorrência vibrante em diferentes apetites de risco de capital.
Por Tipo de Assinante: Base de Consumidores Ainda Dominante, mas IoT Avança Rapidamente
As linhas de consumidor representaram 77,10% dos SIMs ativos em 2025, impulsionadas por incentivos bancários e amplos portfólios de varejo. No entanto, os endpoints de IoT estão se multiplicando a uma CAGR de 33,60%, tornando-os a fatia de crescimento mais rápido do mercado de MVNO da África do Sul. A sobreposição NB-IoT da Vodacom agora abrange 8.000 sites e 80% de cobertura populacional, criando terreno fértil para leitura de medidores, rastreamento de ativos e sensores agrícolas.
O crescimento do segmento de consumidores continua, embora dependendo de pacotes digitais mais ricos — streaming, microsseguros e crédito instantâneo — além da conectividade básica. As aplicações empresariais se beneficiam das garantias de segurança local, mas a IoT está preparada para transformar o mix de receitas à medida que o encerramento do 2G/3G obriga a migração de dispositivos para módulos 4G e 5G, uma inflexão que eleva as propostas especializadas de MVNO centradas em IoT.
Por Aplicação: Modelos de Desconto em Escala, M2M Libera Inovação
As propostas baseadas em preço comandaram 47,30% da receita em 2025. Marcas como a Spot Mobile capturaram jovens urbanos com recargas de dados sem prazo de validade, enquanto a Capitec Connect atraiu assinantes do mercado principal por meio de tarifas pré-pagas competitivas. Os grandes volumes de clientes produzem economias de escala, reforçando a relevância do modelo de desconto no mercado de MVNO da África do Sul.
O M2M celular, avançando a uma CAGR de 23,40%, impulsiona a digitalização industrial. As implementações de redes inteligentes, a telemática de frotas e o monitoramento de cadeia de frio requerem cobertura de baixa potência e ampla área, condições atendidas pelo NB-IoT e pelos futuros padrões RedCap. Os MVNOs que agrupam conectividade com plataformas de gestão de dispositivos e painéis de análise estão bem posicionados para monetizar esse crescimento.
Por Tecnologia de Rede: 4G no Presente, 5G no Futuro
O 4G/LTE representou 73,10% dos SIMs em 2025, oferecendo capacidade suficiente para as aplicações convencionais de vídeo e fintech. No entanto, o 5G registra o crescimento mais acentuado, com uma CAGR de 36,10%, impulsionado pelas alocações de espectro de banda média e implementações agressivas que atingiram 50% de cobertura populacional no final de 2024. Os testes de 5.5G da Rain sinalizam um roteiro em direção a maior taxa de transferência e latência reduzida, que beneficiará os serviços imersivos e as redes privadas corporativas.
As redes legadas 2G/3G enfrentam um encerramento definitivo até dezembro de 2027, provocando substituições massivas de dispositivos — um aspecto positivo para os MVNOs de IoT que podem orquestrar migrações fluidas. As redes de satélite e não terrestres continuam sendo de nicho, mas são críticas para os segmentos de áreas rurais remotas e marítimas, expandindo a diversidade do mercado de MVNO da África do Sul.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: O Varejo Físico Persiste, o Digital Avança Rapidamente
O varejo tradicional manteve 41,70% de participação em 2025, refletindo o desejo dos consumidores por assistência presencial com trocas de SIM e seleção de aparelhos. Os quiosques K'nect da Shoprite exemplificam esse alcance, aproveitando o fluxo de clientes para impulsionar as ativações. No entanto, as vendas exclusivamente online registraram uma CAGR de 17,20%, aproveitando o provisionamento instantâneo de eSIM e o KYC baseado em aplicativo para simplificar o onboarding no mercado de MVNO da África do Sul.
As estratégias híbridas dominam: os bancos integram a venda de SIM em aplicativos de banco digital enquanto oferecem suporte nas agências; redes de moda como Mr Price dependem de displays nas lojas complementados por ativações via código QR. Os atacadistas terceirizados complementam a cobertura em localidades periurbanas, garantindo disponibilidade nacional em diferentes estratos socioeconômicos.
Análise Geográfica
Gauteng é a âncora do mercado de MVNO da África do Sul, apoiado pela concentração de sedes corporativas, instituições financeiras e uma taxa de penetração de smartphones de 80% na província. As marcas geridas por bancos usam ecossistemas de aplicativos integrados para capturar trabalhadores urbanos assalariados, gerando receita média por usuário superior. O Cabo Ocidental ocupa o segundo lugar, impulsionado pela demanda gerada pelo turismo e por uma forte infraestrutura de backhaul de fibra que sustenta o tráfego de alta capacidade 4G/5G. KwaZulu-Natal vem em seguida, onde os MVNOs de varejo como Mr Price e Shoprite aproveitam as densas redes de lojas para converter o fluxo de clientes em ativações de SIM.
As províncias rurais, como Limpopo e Cabo Oriental, apresentam potencial inexplorado, mas são prejudicadas por renda disponível mais baixa e confiabilidade de rede esporádica. O encerramento do 2G/3G previsto para 2027 poderá inicialmente prejudicar essas áreas; no entanto, a reconfiguração do espectro acabará por melhorar a cobertura 4G, aprimorando a qualidade do serviço e abrindo caminho para implantações de IoT na agricultura e na mineração. A presença de RAN Virtual da Cell C, utilizando as torres da MTN e da Vodacom, agora abrange todos os distritos, mitigando a disparidade geográfica histórica e concedendo acesso de rede quase uniforme aos parceiros MVNO.
Os governos provinciais estão incorporando a banda larga móvel aos seus planos de desenvolvimento econômico, especialmente no Estado Livre e no Cabo do Norte, onde os projetos-piloto de agricultura digital dependem de SIMs de IoT de baixa potência. A ICASA aplica as obrigações de compartilhamento de espectro de forma consistente em todas as províncias, embora os tempos de aprovação municipal para atualizações de torres variem, causando diferenças nos cronogramas de implementação. No geral, as diferenças baseadas em localização geográfica estão diminuindo, mas as divisões de acessibilidade persistem, influenciando as estratégias de segmentação no mercado de MVNO da África do Sul.
Panorama regulatório
O quadro regulatório das MVNO na África do Sul é moldado pelas intervenções da ICASA em matéria de concorrência e proteção do consumidor, nomeadamente os Regulamentos de Serviços de Banda Larga Móvel (2021), que estabeleceram definições de mercado focadas no acesso e requisitos destinados a viabilizar a concorrência baseada em serviços na banda larga móvel. Em 2024, alterações a esses regulamentos deslocaram a supervisão para um regime mais confidencial, eliminando os requisitos de divulgação pública em torno dos preços de atacado das MVNO e flexibilizando certas obrigações de monitorização de compressão de margens, alterando a forma como a economia das MVNO é supervisionada em comparação com abordagens anteriores orientadas para a transparência.
Em abril de 2026, foi apresentado o Projeto de Lei de Alteração das Comunicações Eletrónicas (B12-2026). Propõe um regime mais prescritivo para o acesso de MVNO e itinerância nacional mediante solicitação, incluindo requisitos de negociação e conclusão com prazos definidos (60 dias, com uma possível prorrogação de 60 dias), e posiciona a ICASA para prescrever regras de preços de atacado e normas para os serviços de MVNO dentro de 18 meses a partir da entrada em vigor da Lei, com poderes de resolução de litígios caso as partes não cheguem a acordo.
Análise da cadeia de valor
A cadeia de valor das MVNO na África do Sul começa com a capacidade de rádio e transporte da MNO anfitriã, passando depois pelas camadas de acesso e capacitação por atacado antes de chegar à distribuição para consumidores e empresas. A hospedagem permanece concentrada entre Cell C, MTN e Vodacom, enquanto as MVNO normalmente dependem de capacidades de MVNE/MVNA para o ciclo de vida do SIM, BSS/OSS, provisionamento, cobrança e integração digital. Ocorreu uma mudança de plataforma em setembro de 2024, quando a Vodacom lançou a sua própria plataforma MVNE e assinou o seu primeiro cliente MVNO (Mr Price Mobile), adicionando capacidade de capacitação interna a par dos acordos de atacado já estabelecidos.
A jusante, bancos e retalhistas impulsionam a aquisição e o atendimento de clientes através de agências, aplicações e redes de lojas, enquanto o KYC digital suportado por eSIM reduz a dependência da logística física de SIM e do retalho de terceiros. A regulação também molda os termos a montante: as condições de hospedagem dos leilões de espectro exigem que os operadores que adquiriram espectro na atribuição de 2022 hospedem um mínimo de três MVNO, aumentando a disponibilidade de acesso por atacado. Ao mesmo tempo, as regras de transição de dados de janeiro de 2026 acrescentam pressão operacional e de margem que se reflete, através dos termos de atacado da MNO anfitriã, nos preços e no desenho de pacotes das MVNO.
Panorama Competitivo
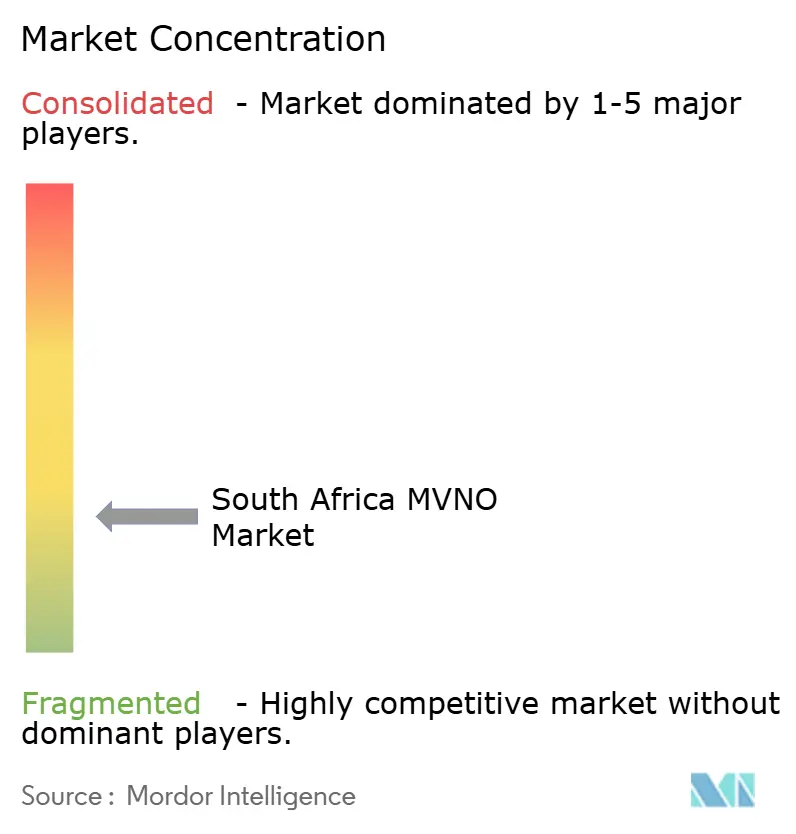
O mercado de MVNO da África do Sul apresenta concentração moderada, ancorada pela dominância no atacado da Cell C, que hospeda a maioria das marcas de alto perfil. FNB Connect, Capitec Connect e Standard Bank Mobile exemplificam as sinergias bancárias, combinando moedas de fidelidade e pontuação de crédito granular para reter usuários. Os gigantes do varejo Shoprite e Mr Price trazem alcance de mercado de massa, aliando vendas de crédito de tempo de antena a promoções de bens de consumo.
As alavancas competitivas enfatizam a experiência do cliente em detrimento do preço bruto: os pacotes de dados sem prazo de validade da Capitec combatem o choque de fatura; a FNB explora o roaming em múltiplas redes para resiliência; a Shoprite vincula o uso do SIM a cupons de compras. As parcerias tecnológicas são fundamentais: o alinhamento da Melon Mobile com a Amdocs fornece serviços de MVNE a entrantes menores, enquanto as plataformas de orquestração de eSIM encurtam os ciclos de chegada ao mercado para novas marcas virtuais.
O iminente ciclo de investimentos em 5G está moldando alianças estratégicas. Os bancos negociam tarifas atacadistas de 5G com as MNOs hospedeiras para salvaguardar as margens, enquanto os especialistas emergentes em IoT buscam fatias de espectro abaixo de 1 GHz para garantir cobertura profunda em ambientes fechados. A oportunidade de espaço em branco permanece na telemetria agrícola e nos segmentos de jovens urbanos de baixa renda; no entanto, a rentabilidade exige estruturas de custo enxutas e análises avançadas de clientes.
Líderes do Setor de MVNO da África do Sul
-
FNB Connect
-
Standard Bank Mobile
-
Capitec Connect
-
meandyou Mobile
-
Afrihost AirMobile
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O acesso regulado por atacado e as obrigações padronizadas de serviço das MVNO criam um espaço claro tanto para novos lançamentos como para marcas existentes renegociarem os modelos de atacado. O Projeto de Lei de Alteração das Comunicações Eletrónicas (B12-2026) visa explicitamente os serviços de MVNO e itinerância, incluindo a conclusão de acordos com prazo definido e a resolução de litígios liderada pela ICASA, o que melhora a viabilidade de entrada com propostas diferenciadas em vez de depender de negociações bilaterais prolongadas.
As MVNO lideradas por bancos e a integração digital oferecem vias de curto prazo para escalar sem uma distribuição de retalho densa. A tração divulgada pela Capitec Connect (1,5 milhões de utilizadores ativos em 90 dias até 28 de fevereiro de 2026) mostra como os bancos convertem relações existentes com clientes e percursos em aplicações em ativações de SIM e utilização. Existe uma oportunidade paralela na aquisição e atendimento liderados por eSIM, que reduz a dependência da entrega física e apoia marcas de afinidade e nicho, bem como em propostas focadas em IoT alinhadas com a desativação de 2G/3G prevista para dezembro de 2027, que impulsiona a migração de dispositivos para módulos 4G/5G. Estas aberturas favorecem as MVNO que combinam conectividade por atacado com gestão de dispositivos, segurança e pacotes específicos por setor, em vez de competirem apenas com base em descontos pré-pagos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Capitec Connect reportou 1,5 milhões de utilizadores ativos em 90 dias a 28 de fevereiro de 2026, reforçando as MVNO lideradas por bancos como uma aposta de escala na África do Sul. O marco sinaliza um maior poder de negociação com as redes anfitriãs e fornecedores à medida que os volumes aumentam, ao mesmo tempo que pressiona os concorrentes a igualar a integração liderada por aplicações e os pacotes baseados em valor.
- Abril de 2026: foi apresentado o Projeto de Lei de Alteração das Comunicações Eletrónicas B12-2026, propondo a conclusão de acordos com prazo definido e a resolução de litígios liderada pela ICASA para serviços de MVNO e itinerância. O Projeto de Lei também delineia regras de preços de atacado a serem prescritas dentro de 18 meses a partir da entrada em vigor da Lei.
- Dezembro de 2024: a eGroupX lançou uma MVNO integrada com fintech, focada em consumidores mal servidos. O movimento ampliou o conjunto de novos entrantes não tradicionais que utilizam serviços financeiros incorporados e distribuição alternativa para competir além das propostas padrão baseadas em tempo de antena pré-pago.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor gerado pelos serviços de MVNO na África do Sul, onde um provedor com marca própria vende conectividade móvel a usuários finais utilizando acesso de rede por atacado de operadoras de rede móvel locais.
Exclusões de escopo: Excluímos vendas de dispositivos, receitas de construção de torres e serviços de banda larga fixa, e também não contabilizamos aplicativos OTT que não incluem conectividade móvel.
Visão Geral da Segmentação
- Por Modelo de Implantação
- Nuvem
- Local
- Por Modo Operacional
- Revendedor
- Operador de Serviço
- MVNO Completo
- MVNO Leve / de Marca
- Por Tipo de Assinante
- Consumidor
- Empresa
- Específico de IoT
- Por Aplicação
- Desconto
- Negócios
- M2M Celular
- Outros
- Por Tecnologia de Rede
- 2G/3G
- 4G/LTE
- 5G
- Satélite/Rede Não Terrestre
- Por Canal de Distribuição
- Online / Somente Digital
- Lojas de Varejo Tradicionais
- Lojas de Sub-marcas de Operadoras
- Terceiros / Atacado
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental define os limites e fornece os pontos de referência concretos que um modelo de precificação necessita. Baseamo-nos principalmente em documentos públicos de telecomunicações e espectro de fontes como a ICASA, publicações de estatísticas nacionais do Statistics South Africa e relatórios setoriais do Departamento de Comunicações e Tecnologias Digitais.
Para manter os insumos de mercado fundamentados, também analisamos divulgações de operadoras e marcas por meio de relatórios anuais, apresentações para investidores e comunicados à imprensa, que são então comparados com fontes como publicações da GSMA, indicadores da UIT e relatórios de cobertura e desempenho de rede de acesso público. Quando útil para verificações cruzadas, utilizamos uma assinatura paga para dados financeiros e inteligência empresarial, além de uma base de dados de patentes para rastrear atividades de plataformas habilitadoras e parcerias. As fontes aqui listadas são ilustrativas, e muitos outros documentos e atualizações públicas também foram utilizados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar como a precificação por atacado de MVNO, o mix típico de clientes e os pacotes de produtos (voz, dados e planos apenas com SIM) se traduzem em receita realizável na África do Sul. Conversamos com uma combinação de executivos de MVNO, parceiros de canal, consultores de telecomunicações, compradores de mobilidade corporativa e líderes operacionais, de modo que o modelo reflita como os contratos são efetivamente estruturados e renovados em todo o país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 16% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 17% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento, utilizamos uma abordagem de cima para baixo, na qual indicadores de assinantes e de uso são traduzidos em pools de receita de serviços para a África do Sul, seguidos de divisões que isolam o valor do MVNO do mercado mais amplo de serviços móveis. O resultado é então submetido a testes de estresse com aproximações seletivas de baixo para cima, como ARPU amostrado por tipo de marca multiplicado pelas bases de assinantes ativos estimadas, além de verificações de canal sobre a participação de pré-pago versus contrato.
Os principais insumos que orientam o modelo incluem adições de assinantes de MVNO, comportamento de recarga pré-paga, ARPU efetivo após promoções, tarifas de acesso por atacado e tendências de consumo de dados que deslocam o mix de receita em direção a pacotes. Onde dados diretos estão ausentes, as lacunas são tratadas com intervalos conservadores validados em entrevistas, e o ponto médio é utilizado apenas quando sinais de suporte (como crescimento reportado de clientes ou expansão de distribuição) apontam na mesma direção.
Para a previsão, utilizamos análise de cenários vinculada a um pequeno conjunto de direcionadores que podem ser atualizados a cada ano, incluindo penetração de smartphones, expansão de cobertura 4G e 5G, adoção de mobilidade corporativa e pressão de preços nos planos de entrada. As premissas são revisadas com os respondentes para que a perspectiva final corresponda ao que compradores e vendedores esperam em termos de churn, precificação de pacotes e lançamentos de marcas de MVNO.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais independentes, de modo que os resultados de receita são verificados em relação às tendências de assinantes, à direção do ARPU e aos preços observados no mercado. Quando um valor parece fora do padrão, os direcionadores são rastreados, as premissas são reavaliadas e ligações de acompanhamento são realizadas com especialistas relevantes para explicar a variação.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, incluindo verificações de razoabilidade em relação a indicadores de telecomunicações adjacentes e movimentos do ano anterior. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas em acordos de atacado ou ações regulatórias que afetam os termos operacionais dos MVNOs. Imediatamente antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais atual, fundamentada nas divulgações mais recentes e no feedback das entrevistas.
Tamanho do Mercado de MNO e MVNO da África do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para os serviços de MVNO na África do Sul podem diferir mesmo quando o rótulo do tema parece o mesmo, pois o limite do estudo, a linha de receita contabilizada e o momento das atualizações de câmbio e precificação não são consistentes entre as fontes. As diferenças também surgem quando algumas estimativas são construídas a partir dos totais de receita das operadoras, enquanto outras partem de pools de assinantes e aplicam premissas de ARPU e atacado.
Os principais fatores de divergência neste mercado geralmente decorrem de se as estimativas incluem apenas a receita de serviços de varejo do MVNO ou também adicionam o varejo da MNO, receita de aparelhos ou serviços de telecomunicações não essenciais. Outro fator comum de dispersão é o tratamento do ARPU, em que um modelo pode manter os preços estáveis enquanto outro incorpora mudanças mais rápidas no mix de pacotes de dados, e o momento da conversão cambial pode ampliar a diferença quando o ZAR oscila acentuadamente durante o ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 543,48 milhões de USD (2026) | |
| Associação Setorial A | 610,00 milhões de USD (2026) | Frequentemente apresentado como um indicador mais amplo de valor de serviços móveis que pode combinar a receita de varejo do MVNO com linhas de serviços móveis adjacentes, e o ARPU às vezes é extraído de médias publicadas sem ajuste para descontos promovidos. |
| Publicação Setorial B | 470,00 milhões de USD (2025) | Frequentemente ancorado em instantâneos de assinantes de anos anteriores e precificação simplificada, o que pode subestimar lançamentos mais recentes de MVNOs e o incremento proveniente do maior uso de pacotes de dados, podendo também não normalizar o momento da taxa de câmbio. |
A tabela mostra uma dispersão notável por ano e pelo que é contabilizado, e no modelo da Mordor Intelligence o valor é limitado à receita de serviços de MVNO na África do Sul e é reconciliado com a atividade de assinantes e intervalos realistas de ARPU antes de ser projetado para o futuro. Uma vez que o escopo é alinhado e o ARPU e o momento cambial são tratados de forma consistente, as diferenças remanescentes tornam-se menores e mais fáceis de explicar com um conjunto repetível de insumos.


Principais Perguntas Respondidas no Relatório
Como o desligamento do 2G/3G em 2027 impactará os operadores virtuais?
O encerramento impulsionará as migrações de dispositivos de IoT para 4G/5G, criando novas oportunidades para MVNOs centrados em IoT, mas exigindo planos proativos de transição de clientes.
Qual província atualmente gera o maior volume de assinantes de MVNO?
Gauteng lidera, beneficiando-se de seu status econômico, alta adoção de smartphones e múltiplos MVNOs liderados por bancos.
Qual a participação das implantações que dependem de infraestrutura em nuvem?
Os modelos em nuvem representam 67,20% das implantações, sendo preferidos por sua escalabilidade, eficiência de custos e capacidades de integração rápida.
Como os apagões de energia estão influenciando os custos operacionais dos MVNOs?
O corte de energia elétrica obriga as redes hospedeiras a investir pesadamente em energia de reserva, custos que se transferem para os MVNOs por meio de estruturas de tarifas atacadistas e variabilidade nos acordos de nível de serviço.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
