
Tamanho e Participação do Mercado de IoT da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
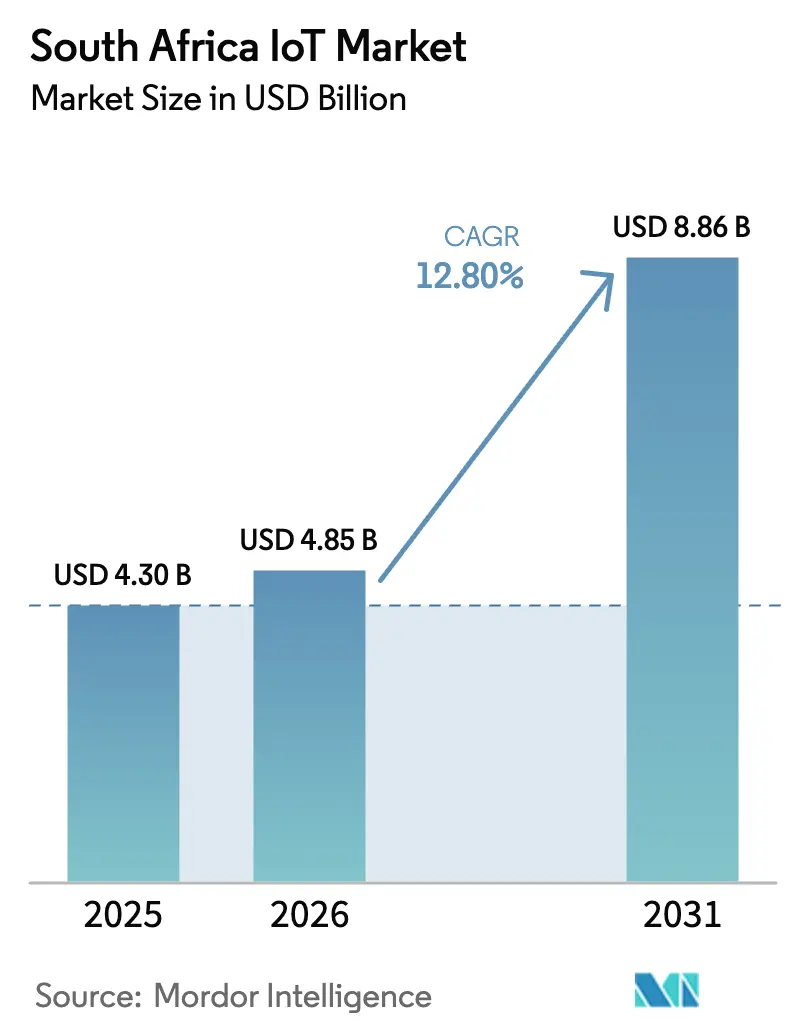
| Tamanho do mercado no ano base (2025) | 4.3 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.80 % |
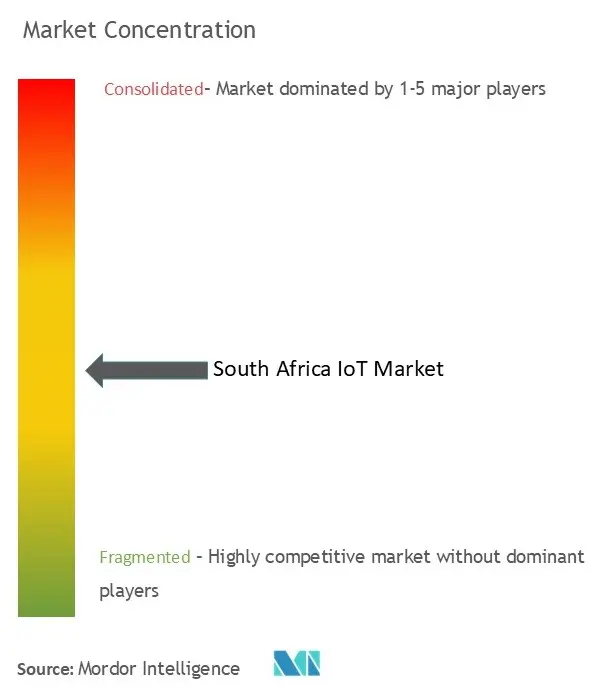
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IoT da África do Sul por Mordor Intelligence
Espera-se que o tamanho do mercado de IoT da África do Sul cresça de USD 4,3 bilhões em 2025 para USD 4,85 bilhões em 2026 e está previsto para atingir USD 8,86 bilhões até 2031 a um CAGR de 12,8% entre 2026-2031. A intensificação da adoção de nuvem, a melhoria da disponibilidade de espectro e o lançamento comercial de serviços 5G em escala nacional oferecem às empresas a largura de banda e o ambiente de baixa latência necessários para análises industriais de alto valor e automação. A demanda por hardware permanece sólida; no entanto, a crescente adoção de serviços gerenciados demonstra que as empresas locais agora valorizam mais os insights em tempo real do que a propriedade de dispositivos. Os híbridos satélite-terrestres, introduzidos para mitigar interrupções causadas por cortes de energia e lacunas de cobertura rural, ampliam a base endereçável de aplicações nos setores de mineração, agricultura e logística. O financiamento governamental para cidades inteligentes, aliado à queda nos preços dos sensores, sinaliza que o mercado de IoT da África do Sul continuará avançando mesmo em um contexto de volatilidade macroeconômica que pressiona os gastos privados.
Principais Destaques do Relatório
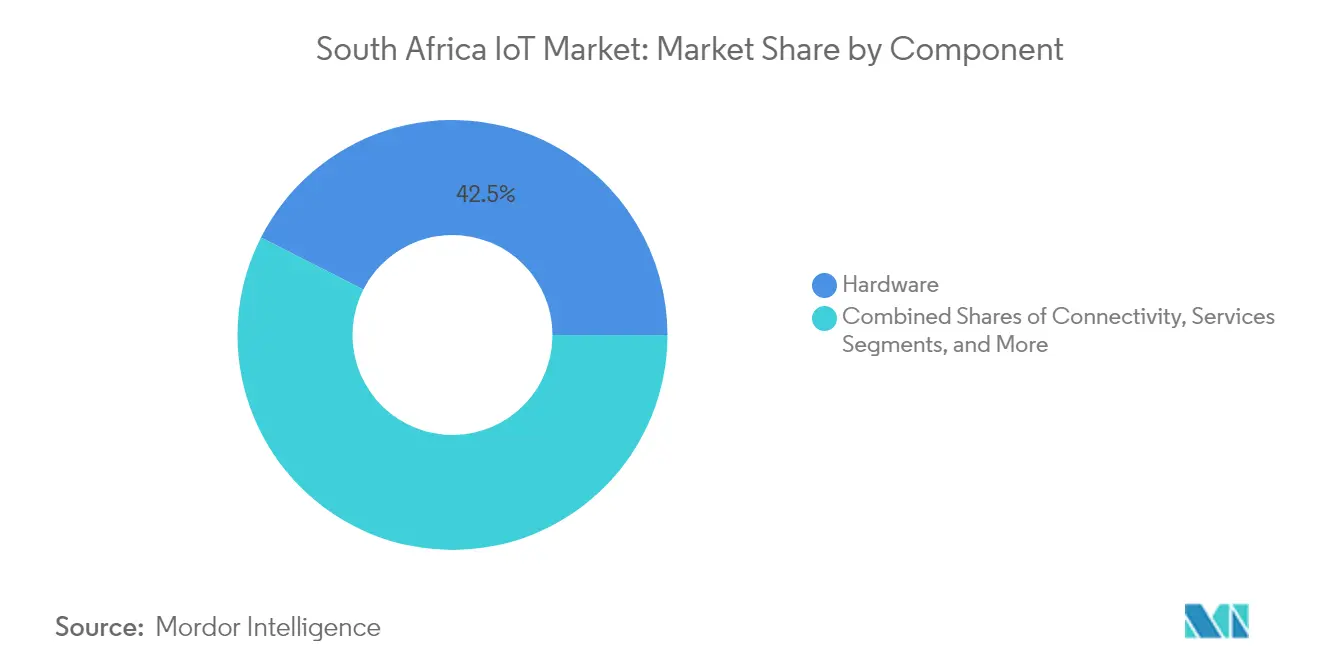
- Por componente, o hardware capturou 42,50% da participação de receita em 2025 no mercado de IoT da África do Sul, enquanto os serviços estão projetados para crescer a um CAGR de 16,78% até 2031.
- Por tecnologia de conectividade, o IoT celular 4G/5G liderou com 45,40% da participação do mercado de IoT da África do Sul em 2025; as opções de satélite e híbrido estão previstas para expandir a um CAGR de 20,74% até 2031.
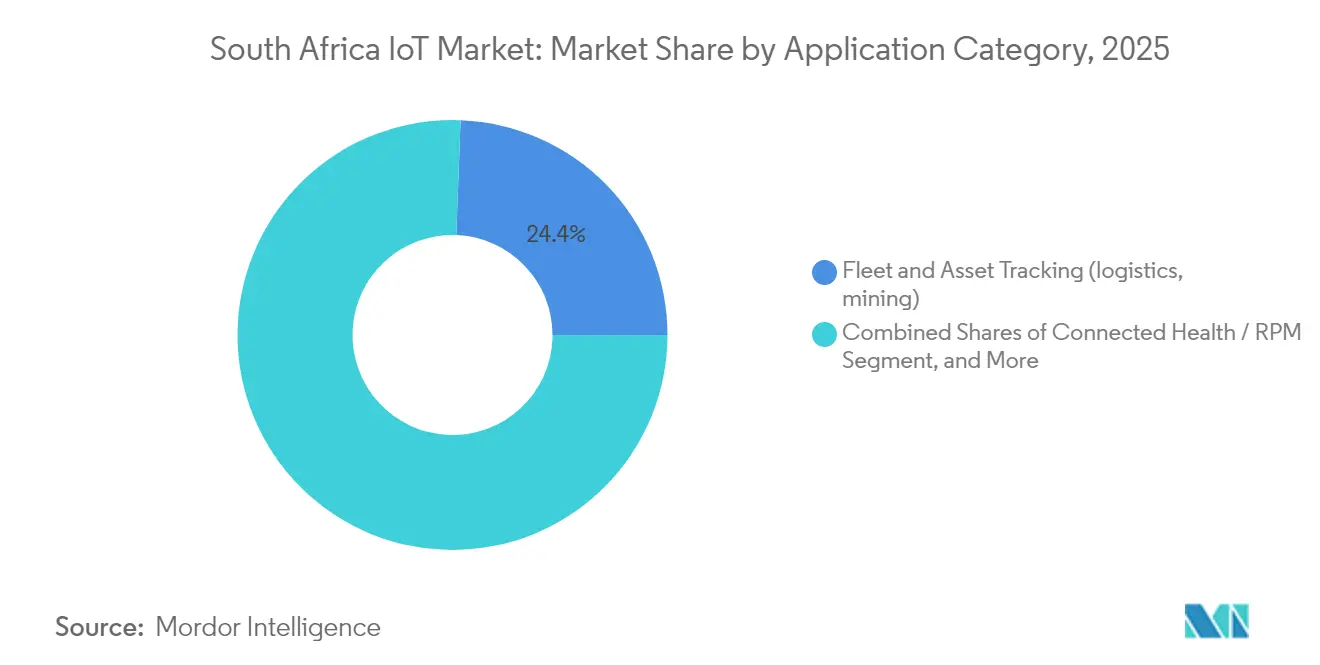
- Por aplicação, o rastreamento de frotas e ativos representou 24,40% da participação do tamanho do mercado de IoT da África do Sul em 2025; a agricultura inteligente e o monitoramento climático estão no caminho certo para um CAGR de 21,58% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de IoT da África do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da banda larga móvel e implementação de 5G | +2.8% | Nacional; ganhos iniciais em Gauteng, Cabo Ocidental, KwaZulu-Natal | Médio prazo (2–4 anos) |
| Compromissos de gastos governamentais em cidades inteligentes | +2.1% | Cidade do Cabo, Joanesburgo, eThekwini, Tshwane | Longo prazo (≥ 4 anos) |
| Queda nos preços médios de venda de módulos e sensores | +1.9% | Nacional; oportunidades de montagem local | Curto prazo (≤ 2 anos) |
| Dinâmica de migração de empresas para a nuvem | +1.7% | Nacional; setores financeiro e de mineração | Médio prazo (2–4 anos) |
| Alocação de espectro NB-IoT / LTE-M (2024) | +1.4% | Nacional; foco em conectividade rural | Médio prazo (2–4 anos) |
| Rápida adoção de telemática de seguros | +1.2% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da banda larga móvel e implementação de 5G
Mais de metade da população usufruía de cobertura 5G em dezembro de 2024, à medida que MTN e Vodacom ativaram um total combinado de 829 novos sites, adicionando USD 1,5 bilhão em receita sem fio.[1]Connecting Africa, "Os Assinantes de 5G na África do Sul Ultrapassam 10,8 Milhões," connectingafrica.comO aumento de throughput permite que os fabricantes de dispositivos integrem vídeo de alta definição e ciclos de controle de baixa latência em vigilância, automação de mineração e cuidados de saúde remotos. Novos pacotes de internet fixa sem fio ampliam a conectividade IoT empresarial a pequenas e médias empresas que carecem de fibra acessível. Os ensaios contínuos de 5.5G e satélite direto para dispositivo apontam para arquiteturas combinadas que mantêm sensores críticos online durante interrupções na rede elétrica, eliminando um obstáculo de infraestrutura de longa data. Com o alívio das restrições de largura de banda, o número de dispositivos aumenta e a média de dados por nó cresce, ampliando a oportunidade de análise endereçável para os prestadores de serviços.
Compromissos de gastos governamentais em cidades inteligentes
O plano nacional de infraestrutura de R940 bilhões reserva R375 bilhões para empresas estatais, muitas das quais vinculam as parcelas de financiamento a metas mensuráveis de eficiência digital.[2]IOL Business Report, "Plano de Infraestrutura Reserva R375 Bilhões para Modernização Digital das Empresas Estatais," iol.co.za Os municípios já implementam medidores de água inteligentes habilitados por Sigfox, redes de câmeras e sensores ambientais que alimentam salas de controlo unificadas na Cidade do Cabo e em Joanesburgo. Os quadros de aquisição pública já incluem cláusulas de interoperabilidade, acelerando a acreditação de fornecedores e encurtando os ciclos de vendas. Os contratos públicos frequentemente incluem cláusulas de manutenção plurianuais, criando uma procura previsível de serviços gerenciados. Ao exigir padrões abertos, as autoridades locais reduzem indiretamente as barreiras de integração para os adotantes do setor privado, ampliando o apelo do mercado de IoT da África do Sul para fornecedores globais de plataformas.
Queda nos preços médios de venda de módulos e sensores
A expansão global das fábricas de chips reduziu os preços dos módulos celulares em 15–20% durante 2024, colocando unidades LTE Cat-M1 abaixo de USD 4 ao alcance de integradores de médio porte.[3]African Business, "A Cadeia de Semicondutores Emergente em África," african.business As empresas sul-africanas podem agora construir casos de equilíbrio financeiro para medição inteligente ou etiquetas de cadeia de frio em escala, em vez de limitar os projetos piloto a ativos de alto valor. Os programas de montagem local no Centro de Microeletrónica e Nanotecnologia reduzem os prazos de importação e fomentam designs especializados para ambientes mineiros adversos. Como o custo do hardware já não é a principal barreira, o escrutínio dos compradores desloca-se para a qualidade das análises e a disponibilidade do serviço, impulsionando o conjunto de valor em direção ao software.
Dinâmica de migração de empresas para a nuvem
Microsoft e AWS lançaram zonas dentro do país que permitem que as indústrias regulamentadas transfiram telemetria ao nível de petabytes para lagos de dados locais sem violar regras de soberania. O investimento em despesas de capital de USD 690 milhões no primeiro semestre de 2024 da MTN reforçou os nós de borda que combinam 5G privado com Azure Stack, proporcionando a minas e fábricas uma latência de ida e volta inferior a 30 milissegundos para algoritmos de manutenção preditiva.[4]MTN Group, "Resultados Intercalares 2024," mtn.com Os novos Caminhos de Saúde Pessoal da Discovery Health processam 33 terabytes de dados de pacientes diariamente, comprovando a viabilidade económica dos fluxos de trabalho de IoT nativos da nuvem em escala nacional. À medida que a adoção de análises se alarga, a procura de competências em engenharia de dados e operações de aprendizagem automática cresce, impulsionando ainda mais o segmento de serviços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interrupções de rede induzidas por cortes de energia | -3.2% | Nacional, com impacto severo em áreas industriais | Curto prazo (≤ 2 anos) |
| Custos de adaptação ao encerramento de redes 2G/3G (ponto crítico para pequenas e médias empresas) | -2.1% | Nacional, concentrado em áreas rurais e periurbanas | Médio prazo (2-4 anos) |
| Escassez de competências em cibersegurança | -1.8% | Nacional, concentrado em centros tecnológicos urbanos | Longo prazo (≥ 4 anos) |
| Ciclos lentos de aquisição pública | -1.4% | Nacional, afetando projetos de IoT municipais e governamentais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções de rede induzidas por cortes de energia
A Eskom gerou 25.000 MW face a uma procura de 31.000 MW no início de 2024, forçando cortes rotativos que afetaram a disponibilidade das telecomunicações e desviaram milhares de milhões para reservas de gasóleo e baterias de lítio. Mesmo após uma trégua temporária em abril de 2024, os operadores mantiveram a instalação de micro-sites solares com bateria para proteger os gateways de IoT. A retalhista Shoprite implementou o SmartSense para desligar a refrigeração não crítica durante os apagões, provando que as arquiteturas de borda resilientes podem reduzir o consumo de energia enquanto preservam os dados. No entanto, o custo da redundância ainda eleva o custo total de propriedade e atrasa o retorno sobre o investimento para os adotantes de primeira vez, especialmente as pequenas e médias empresas com margens reduzidas.
Escassez de competências em cibersegurança
A África do Sul ficou em terceiro lugar em vítimas de cibercrime em 2024, perdendo R2,2 bilhões em ataques que exploraram endpoints insuficientemente protegidos. Apenas uma fração dos engenheiros de rede possui credenciais modernas em segurança de IoT, deixando lacunas na modelação de ameaças e no design de confiança zero. O índice da Check Point de julho de 2024 colocou o risco nacional em 42%, bem acima dos níveis medianos globais. Como a mineração e as utilities operam sistemas críticos para a vida, os conselhos de administração exigem comprovada especialização antes de autorizar grandes projetos de telemetria. Em resposta, a Cisco financiou academias regionais e cursos de formação independentes de fornecedores, mas os canais de talento levam anos a amadurecer, limitando a velocidade de implantação a curto prazo fora dos integradores de primeiro nível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Impulsionam a Integração de Plataformas
O hardware representou 42,50% da receita de 2025, confirmando que os sensores e gateways continuam sendo fundamentais para cada instalação. O mercado de IoT da África do Sul continua a adquirir unidades reforçadas para mineração subterrânea e agricultura remota, mas o crescimento está a desacelerar à medida que os inventários duram mais e os chips multiprotocolo chegam já certificados. Os serviços, por sua vez, registam um CAGR de 16,78% até 2031, porque as empresas procuram governança de ponta a ponta, análises de causa raiz e correções de segurança ao longo do ciclo de vida que as equipas internas não conseguem escalar. A orquestração de dispositivos multi-inquilino reduz o custo de gestão por nó, enquanto os contratos baseados em resultados transferem o risco para os fornecedores.
As empresas agrupam cada vez mais software, armazenamento em nuvem e suporte 24×7 em tarifas mensais previsíveis, transformando despesas de capital em orçamentos operacionais. O conjunto de gestão de dispositivos com cartão SIM duplo da Trinity ilustra esta mudança: os clientes pagam pela disponibilidade garantida em vez de módems. À medida que os modelos verticais se multiplicam nos setores da saúde, seguros e retalho, a vantagem competitiva desloca-se para painéis de controlo específicos de cada domínio. Este movimento centrado nos serviços desbloqueia receitas recorrentes consistentes que estabilizam o perfil de resultados dos fornecedores que operam no contexto macroeconómico volátil do mercado de IoT da África do Sul.


Por Tecnologia de Conectividade: As Soluções de Satélite Colmatam Lacunas de Infraestrutura
As redes 4G/5G forneceram 45,40% dos nós conectados em 2025, elevando o tamanho do mercado de IoT da África do Sul para ligações celulares para aproximadamente USD 1,95 bilhão. As redes urbanas densas e os leilões de espectro de banda média tornam a banda larga móvel a linha de base padrão para vídeo, automação industrial e terminais de PDV. Não obstante, as ligações habilitadas por satélite e híbridas estão a acelerar a um CAGR de 20,74% até 2031. Este aumento ocorre na sequência dos testes direto para dispositivo da MTN com a Lynk e do lançamento previsto do Projeto Stardust compatível com 5G da Iridium em 2026, projetos que prometem transição contínua quando as torres terrestres ficam inoperacionais.
A fiabilidade da cobertura baseada no espaço é relevante para as frotas logísticas que atravessam as rotas esparsamente povoadas do Karoo ou do Kalahari, onde o sinal celular se degrada. A autorização regulatória para constelações não geoestacionárias leva os fabricantes de dispositivos a projetar chipsets multi-portador, impulsionando os volumes unitários. Para clusters de sensores de baixa potência, o LoRa e o Sigfox continuam viáveis graças a uma vida útil de bateria de 10 anos; no entanto, os integradores combinam-nos cada vez mais com backhaul por satélite para redundância. Com efeito, a pilha de conectividade está a consolidar-se num modelo em camadas que escolhe o portador de menor custo por pacote, garantindo ao mesmo tempo a disponibilidade de cinco noves exigida pela indústria pesada.
Por Categoria de Aplicação: A Inovação Agrícola Acelera
O rastreamento de frotas e ativos gerou 24,40% do total de vendas de 2025, com camiões de mineração, guindastes portuários e reboques de cadeia de frio a transmitir telemática para conformidade e descontos de seguros. As plataformas de visibilidade de viagens rastreiam o minério desde a mina até ao porto, enquanto a instalação de processamento por meio denso de alta especificidade UHDMS de USD 600 milhões da Kumba Iron Ore depende de sensores de vibração em tempo real para paragens preditivas. O tamanho do mercado de IoT da África do Sul para aplicações de rastreamento está projetado para crescer de forma constante, embora a sua participação venha a diluir-se à medida que os sistemas agrícolas e climáticos escalem.
A agricultura inteligente e o monitoramento climático superam todos os outros usos com um CAGR de 21,58% entre 2026-2031. As vinhas do Cabo Ocidental implementam sondas de solo e drones aéreos que alimentam o MyFarmWeb da Vodacom com alertas de stress hídrico, reduzindo os custos de irrigação em 20% nos campos piloto. Os exportadores de citrinos adicionam medidores de gás etileno em contentores frigoríficos para proteger o prazo de validade durante as longas viagens. As estações meteorológicas subsidiadas em Limpopo fornecem índices de aviso precoce para pagamentos paramétricos de seguros que reduzem o risco dos pequenos agricultores. Como a tecnologia agrícola toca a segurança alimentar, os credores e as agências de desenvolvimento co-financiam as implantações, acelerando a densidade de sensores rurais e diversificando os fluxos de receita no mercado de IoT da África do Sul.
Análise Geográfica
Gauteng ancora a procura empresarial com 69% de cobertura 5G, serviços financeiros desenvolvidos e sedes das grandes empresas mineiras, tornando-se um ponto de lançamento natural para plataformas de análise industrial. O Cabo Ocidental combina uma florescente cena de startups com horticultura orientada para a exportação, transformando os campos de teste de Stellenbosch em contratos comerciais de agricultura inteligente. Os corredores portuários e os clusters automóveis de KwaZulu-Natal utilizam IoT para reduzir os riscos de estrangulamentos na cadeia de abastecimento; as frotas de camiões ricas em telemática partilham agora dados de congestionamento com os despachantes aduaneiros para otimizar a alocação de berços.
As províncias rurais adotam ligações por satélite e LPWAN para ultrapassar a necessidade de construção de torres, ligando estações meteorológicas, controlos de bombas e colares anticontrabando. O financiamento do Tesouro Nacional para 15 milhões de medidores de água Sigfox empurra as densidades de dispositivos para além dos limites urbanos, aumentando o total de nós endereçáveis mesmo onde o rendimento per capita é mais baixo. Os municípios integram iluminação conectada, videovigilância e estacionamento em centros de comando integrados, incentivando os cidadãos a utilizarem pedidos de serviço baseados em aplicações que criam novos conjuntos de dados para o planeamento preditivo.
O comércio transfronteiriço com a Namíbia e o Botswana leva os operadores logísticos a equipar SIMs multi-IMSI, garantindo o rastreamento contínuo pelo corredor Trans-Kalahari. Como a ICASA aplica licenciamento de espectro tecnologicamente neutro, os operadores de satélite enfrentam burocracia mínima ao integrar novas estações terrestres, uma posição que reforça a interoperabilidade regional. No geral, o mercado de IoT da África do Sul alarga a sua influência como polo continental, exportando conhecimentos especializados para os estados vizinhos e atraindo fornecedores multinacionais de plataformas a estabelecer as suas sedes africanas em Joanesburgo ou na Cidade do Cabo.
Panorama regulatório
As implantações de IoT na África do Sul estão sujeitas aos regimes de autorização de equipamentos de comunicação e gestão do espectro da ICASA, além das leis nacionais de dados e cibersegurança, como a POPIA e a Cybercrimes Act, que moldam como a telemetria é tratada e como os endpoints são protegidos. Um ponto de inflexão importante na aplicação regulatória foi o desligamento do 2G/3G liderado pelo governo, incluindo a proibição da homologação de dispositivos exclusivamente 2G/3G a partir de 30 de setembro de 2024, o que impulsionou fabricantes de dispositivos (OEMs) e integradores a adotar LTE-M/NB-IoT e projetos multiportadora.
Em 2026, a regulamentação avançou ainda mais no sentido de viabilizar novos modelos de acesso e uma implantação de infraestrutura mais rápida. A ICASA publicou os regulamentos de Acesso Dinâmico ao Espectro e Gestão Oportunista do Espectro para as faixas de 3800-4200 MHz e 5925-6425 MHz (maio de 2026), além de implementar um cronograma atualizado de homologação com vigência a partir de 1º de abril de 2026. Paralelamente, o Departamento de Comunicações e Tecnologia Digital (DCDT) posicionou IoT, IA e computação em nuvem como áreas estratégicas prioritárias em seu planejamento para 2026-2027, além de avançar diretrizes de política voltadas à implantação rápida de instalações de comunicações eletrônicas. Isso tem implicações diretas no custo e nos prazos de densificação de redes de IoT e na construção de redes privadas.
Análise da cadeia de valor
A cadeia de valor de IoT na África do Sul começa com o fornecimento de dispositivos e módulos (em grande parte importados, com montagem local limitada para projetos robustos ou especializados) e passa pelo provisionamento de conectividade (celular, LPWAN e arquiteturas emergentes híbridas por satélite), gestão de dispositivos, hospedagem em nuvem/edge, plataformas de aplicação e integração de sistemas em fluxos de trabalho verticais. As operadoras de redes móveis e suas unidades empresariais (notadamente MTN, Vodacom e Telkom) desempenham papéis desproporcionalmente importantes ao empacotar conectividade SIM/eSIM, serviços gerenciados e plataformas. Exemplos recentes incluem o lançamento pela MTN Connected Things de uma Plataforma de Gestão de Conectividade (CMP) com a Eseye no segundo trimestre de 2025, e a introdução pela Vodacom Business do Local Breakout em setembro de 2025 para rotear localmente o tráfego global de SIM, reduzindo a latência e ao mesmo tempo apoiando as necessidades de residência de dados e conformidade.
No elo posterior da cadeia, as concessionárias municipais e os compradores de cidades inteligentes moldam a estrutura do canal por meio de contratação estruturada, com o contrato transversal RT-29 do Tesouro Nacional atuando como mecanismo de escala para medição inteligente e serviços relacionados. Os pontos de estrangulamento na execução concentram-se na migração de sistemas legados para modernos e na resiliência operacional: o cronograma de desligamento do 2G/3G impulsiona ciclos de retrofit para bases instaladas, e o rodízio de energia (load-shedding) eleva a lista de materiais e as demandas de serviço de campo para backup de energia em gateways, estações base e sites de borda. Como resultado, mais valor se desloca para gestão de ciclo de vida, monitoramento e contratos de serviço baseados em resultados.
Panorama Competitivo
Vodacom, MTN e Telkom ancoram a conectividade através de redes celulares e LPWAN de cobertura nacional, permitindo-lhes combinar planos de dados com gateways de nuvem e painéis gerenciados. A profundidade combinada das suas infraestruturas gera economias de escala, mas a diferenciação estratégica reside agora em níveis superiores da pilha. A MTN canaliza USD 690 milhões por ano para aceleradores de computação de borda e inteligência artificial, enquanto o alinhamento da Vodacom com a Microsoft e o Google reforça a sua adesão na camada de aplicações. A Telkom aproveita as rotas de backbone estatais para oferecer preços competitivos de backhaul em projetos municipais, garantindo contratos públicos de longo prazo.
Na camada de aplicações, a Tracker SA e a Cartrack competem por assinaturas de telemática de frotas, aproveitando os incentivos de seguros para aumentar as taxas de adesão. A Red Ant Agri especializa-se em implementos de sementeira inteligente e telemetria em campo, refletindo uma tendência de foco vertical entre os intervenientes emergentes. A Plentify aposta na gestão de energia residencial, integrando controlos de esquentadores que reduzem a procura de pico durante os cortes de energia. Os gigantes tecnológicos globais IBM, Cisco e Huawei integram módulos de middleware e segurança nessas ofertas locais, partilhando receitas através de acordos conjuntos de comercialização.
A procura de soluções seguras e resilientes à falta de energia cria oportunidades para especialistas em reforço de baterias, computação de borda e orquestração de confiança zero. Os integradores de sistemas que dominam os protocolos de tecnologia operacional juntamente com a governança de tecnologia da informação ganham vantagem nas minas e fábricas existentes. Como os compradores querem resultados completos, as parcerias que combinam alcance de rede com especialização de domínio provavelmente moldarão os futuros ganhos de participação de mercado no mercado de IoT da África do Sul.
Líderes do Setor de IoT da África do Sul
MTN Group
Microsoft Corporation
IBM Corporation
Huawei Technologies
Vodacom Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização de concessionárias ancorada em contratações públicas continua sendo uma clara lacuna a ser explorada, com o RT-29 oferecendo uma via estruturada para escalar a medição inteligente, a detecção de vazamentos e a garantia de receita municipal além de projetos-piloto. A mudança já é visível em contratações e nomeações, incluindo a seleção da Sigfox South Africa para fornecer conectividade para mais de 15 milhões de medidores inteligentes de água no âmbito do RT-29 (junho de 2024), a nomeação da Vodacom como fornecedora de serviços de medição inteligente no âmbito do RT-29 (maio de 2024), e o início da implantação, pela MTN Business, de soluções avançadas de medição inteligente para municípios sob o mesmo contrato (fevereiro de 2025). À medida que essas implantações se expandem, cresce a demanda adjacente por análise de dados, segurança do ciclo de vida dos dispositivos e integração com fluxos de trabalho de faturamento, serviço de campo e detecção de fraudes.
Arquiteturas de residência de dados e baixa latência também favorecem a hospedagem doméstica, a computação de borda e a segurança de IoT gerenciada, alinhadas aos requisitos de setores regulados. O lançamento do Local Breakout pela Vodacom Business em setembro de 2025 reflete o redesenho da conectividade em torno da manutenção do tráfego de SIM de IoT em território nacional, enquanto o compromisso da Microsoft, em abril de 2026, de investir 329 milhões de dólares na expansão da infraestrutura em nuvem na África do Sul apoia capacidade doméstica adicional para lagos de dados de IoT e cargas de trabalho de IA, nos quais a prontidão de energia e água são fatores limitantes. No âmbito da conectividade, as ações da ICASA em 2026 sobre acesso dinâmico ao espectro e planejamento relacionado do espectro criam um caminho para modelos de espectro compartilhado e implantações do tipo rede privada, adequados à automação industrial e à densificação de cidades inteligentes. Isso, por sua vez, eleva o valor de padronizar a conformidade, a certificação de dispositivos e as operações multirredes entre links celulares, LPWAN e híbridos por satélite para integradores de sistemas.
Desenvolvimentos recentes do setor
- Abril de 2026: a Microsoft comprometeu 329 milhões de dólares para expandir a infraestrutura em nuvem na África do Sul, abrangendo aquisição de terrenos para data centers e melhorias na prontidão de energia e água, além de iniciativas de capacitação. Isso reforça a capacidade de hospedagem local para telemetria e análise de IoT de alto volume, e apoia arquiteturas orientadas por residência de dados para setores regulados.
- Setembro de 2025: a Vodacom Business lançou o Local Breakout (LBO) na África do Sul para rotear localmente o tráfego global de SIM de IoT, em vez de utilizar gateways no exterior. A mudança reduz a latência e apoia casos de uso que exigem processamento e conformidade em território nacional, fortalecendo o posicionamento da Vodacom para licitações de IoT do governo e do setor de serviços financeiros.
- Junho de 2024: a Sigfox South Africa foi selecionada para fornecer conectividade para mais de 15 milhões de medidores inteligentes de água no âmbito do processo de licitação RT-29 do Tesouro Nacional. A escala desse programa amplia os volumes de dispositivos LPWAN e cria um conjunto de serviços subsequentes para instalação, monitoramento e integração com sistemas municipais de receita e gestão de perdas de água.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de IoT da África do Sul é definido como a receita gerada por dispositivos conectados e pela infraestrutura habilitadora que os faz funcionar, incluindo conectividade, plataformas/software e serviços relacionados usados em diversos setores dentro da África do Sul.
Exclusões de escopo: dispositivos de consumo que não fazem parte de uma implantação de IoT (como wearables autônomos) e planos puros de voz e dados de telecomunicações que não estejam vinculados à conectividade de IoT são excluídos.
Visão geral da segmentação
- Por Componente
- Hardware
- Software e Plataformas
- Conectividade
- Serviços
- Por Tecnologia de Conectividade
- IoT Celular 4G / 5G (incl. NB-IoT, LTE-M)
- IoT Celular Legado 2G / 3G
- LPWAN Não Celular (LoRa, Sigfox)
- Curto Alcance (Wi-Fi, BLE, Zigbee, RFID)
- IoT Satélite e Híbrido
- Por Categoria de Aplicação
- Rastreamento de Frotas e Ativos (logística, mineração)
- Medição Inteligente (água, eletricidade, gás)
- Automação Industrial / Manutenção Preditiva
- Agricultura Inteligente e Monitoramento Climático
- Saúde Conectada / Monitoramento Remoto de Pacientes
- Retalho Inteligente e PDV
- Casa Inteligente ao Consumidor
- Segurança e Proteção (videovigilância, alarmes)
- Micro / Prossumidor
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabeleceu a estrutura básica do modelo e nos ajudou a definir o que deveria ser contabilizado como receita de IoT na África do Sul. Baseamo-nos em fontes públicas como a Statistics South Africa para indicadores setoriais, publicações da ICASA para contexto de telecomunicações e espectro, e o Departamento de Comunicações e Tecnologia Digital para prioridades digitais nacionais que moldam os cronogramas de adoção.
Para manter as premissas realistas, também consultamos fontes como publicações da ITU e da GSMA para tendências de conectividade, e utilizamos séries macroeconômicas do Banco Mundial para contexto de inflação e câmbio, de modo a manter o dimensionamento em dólares consistente ano a ano. Relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis foram então usados para validar a direção dos gastos por vertical e o momento de novas implantações. Quando necessário, assinaturas de bancos de dados pagos foram usadas apenas para acelerar a triagem financeira de empresas, o rastreamento de patentes e o acompanhamento de contratos e licitações para implantações de IoT no setor público e em grandes empresas. Esses exemplos não são exaustivos, e muitas outras fontes foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com provedores de conectividade, integradores de soluções de IoT, especialistas em plataformas e software, distribuidores de dispositivos e módulos, e usuários finais que adquirem IoT em setores como utilidades, transporte, varejo, mineração e manufatura. Usamos essas discussões para testar a robustez da divisão de receita entre os componentes, confirmar os tamanhos típicos de preços e implantações, e validar se o crescimento reportado foi impulsionado por novas conexões, serviços de maior valor ou renovações. A cobertura foi equilibrada entre os principais polos econômicos do país para refletir diferenças no momento de implantação corporativa.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 16% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 19% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual os sinais de demanda setorial foram convertidos em um conjunto de gastos com IoT e, em seguida, alocados entre hardware, software/plataforma, conectividade e serviços, com base em padrões de adoção validados. Paralelamente, verificações bottom-up seletivas foram realizadas usando faixas de receita amostradas de fornecedores e integradores, tamanhos típicos de implantação e preços observados, o que ajudou a ajustar os totais quando qualquer entrada isolada parecia excessivamente otimista.
As principais entradas que moldaram o modelo incluíram o ritmo de novas conexões de IoT, mudanças de mix em direção a serviços gerenciados, preços médios recorrentes de conectividade, ciclos de substituição de dispositivos em ambientes operacionais adversos (por exemplo, mineração e logística) e o cronograma de implantação da cobertura 4G e 5G, que afeta o que pode ser implantado de forma economicamente viável. Também acompanhamos a direção dos gastos com digitalização corporativa e programas públicos de infraestrutura inteligente, já que esses fatores frequentemente movem o mercado em saltos, e não em linhas suaves.
Para as previsões, usamos análise de cenários ancorada em um caso-base, já que o crescimento de IoT pode variar com atualizações de rede, restrições de confiabilidade energética e ciclos de investimento de capital em setores-chave. As premissas foram ajustadas usando feedback primário sobre a força do pipeline, o movimento esperado do preço médio de venda (ASP) e a parcela de projetos que migram de pilotos para implantações em escala. Quando os dados bottom-up estavam incompletos, as lacunas foram tratadas aplicando taxas de penetração conservadoras à base setorial relevante e, em seguida, reconciliando os gastos implícitos com verificações de realidade baseadas em entrevistas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações cruzadas escalonadas, de modo que o número final permanecesse alinhado com sinais de mercado observáveis. Os resultados foram comparados a indicadores independentes, como crescimento da conectividade, direção dos investimentos setoriais e atividade de implantação pública, e então as variações foram analisadas para identificar valores atípicos que exigissem revisão.
Antes da aprovação final, as premissas e os cálculos foram revisados por outro analista, e quaisquer mudanças significativas desencadearam novo contato com entrevistados selecionados para confirmar o que realmente havia mudado. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, movimentos cambiais repentinos ou anúncios de grandes projetos. Imediatamente antes da entrega, realizamos uma revisão final para garantir que as atualizações públicas mais recentes e os aprendizados das entrevistas estejam refletidos de forma consistente em tabelas e no texto narrativo.
Comparação do dimensionamento do mercado de IoT da África do Sul da Mordor Intelligence com outras estimativas publicadas
Os valores publicados para o mercado de IoT da África do Sul frequentemente variam porque o termo IoT é contabilizado de forma diferente entre as fontes, e porque o mercado pode ser expresso em conexões, receita de soluções ou uma categoria mais amplas de gastos digitais. Diferenças no ano-base, no momento de conversão cambial e na premissa de adoção constante ou em saltos também tendem a ampliar a dispersão.
A principal lacuna decorre de se a conectividade e os serviços contínuos são contabilizados junto com dispositivos e plataformas. A Mordor Intelligence contabiliza IoT considerando hardware, software, conectividade e serviços dentro da África do Sul, e depois vincula a divisão à adoção validada por setores de usuários finais, atualizando as premissas de preços antes de finalizar o valor do ano vigente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,85 bilhões de dólares (2026) | |
| Relatório de Órgão do Setor A | 7,80 bilhões de dólares (2025) | Esse valor é apresentado como uma ampla faixa de receita de IoT e pode refletir uma interpretação mais abrangente de soluções e gastos digitais, com clareza limitada sobre como hardware, conectividade e serviços são separados e como o momento cambial é tratado. |
| Editora Especializada B | 4,98 bilhões de dólares (2022) | Essa estimativa usa um ano-base mais antigo e parece incorporar uma curva de crescimento mais agressiva, o que pode inflacionar o número futuro se a adoção em estágio inicial for extrapolada sem revalidar preços e taxas de conversão de implantação em escala. |
A comparação mostra que a maior parte da variação é explicada por escopo e momento, e não por uma verdadeira discordância quanto à direção da demanda. Ao manter o modelo vinculado aos gastos por componente e cruzá-lo com dados de adoção e preços que podem ser retestados a cada ano, chegamos a um tamanho de mercado mais fácil de reproduzir e acompanhar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de IoT da África do Sul?
O mercado está avaliado em USD 4,85 bilhões em 2026 e está projetado para atingir USD 8,86 bilhões até 2031.
Qual segmento de componentes está crescendo mais rapidamente?
Os serviços estão a expandir-se a um CAGR de 16,78% até 2031, à medida que as empresas procuram análises gerenciadas e suporte de integração.
Por que as conexões por satélite estão a ganhar força na África do Sul?
As ligações de satélite e híbridas crescem a um CAGR de 20,74% porque contornam as interrupções causadas por cortes de energia e cobrem áreas rurais onde a cobertura celular é fraca.
Qual é a dimensão da oportunidade de rastreamento de frotas e ativos?
O rastreamento de frotas e ativos representa 24,40% da participação do mercado de IoT da África do Sul em 2025, sublinhando a procura estável nos setores de mineração e logística.
Qual é a maior restrição ao crescimento do mercado?
As interrupções de rede induzidas por cortes de energia subtraem 3,2 pontos percentuais do CAGR previsto, tornando a resiliência energética um pré-requisito para novas implantações.
Qual província lidera a adoção de IoT?
Gauteng detém a liderança com 69% de cobertura 5G e uma densa concentração de sedes empresariais, impulsionando a procura inicial de plataformas de análise industrial.
Página atualizada pela última vez em:



