
Tamanho e Participação do Mercado de IoT para Consumidores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
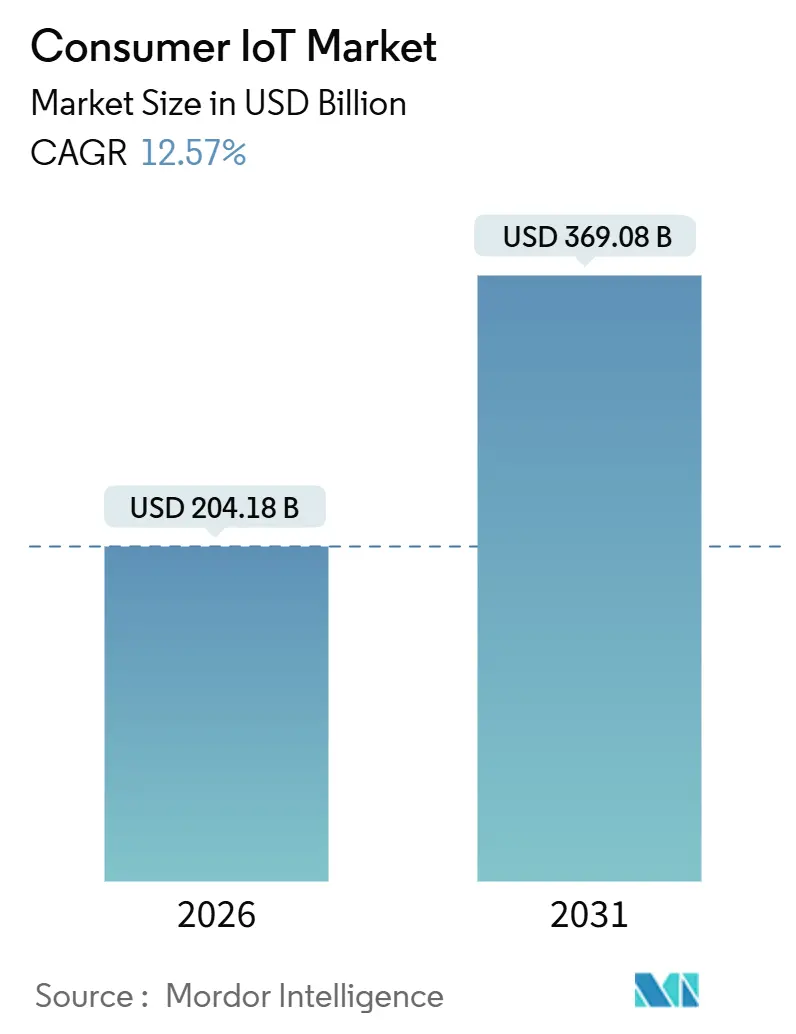
| Tamanho do Mercado (2026) | 204.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 369.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
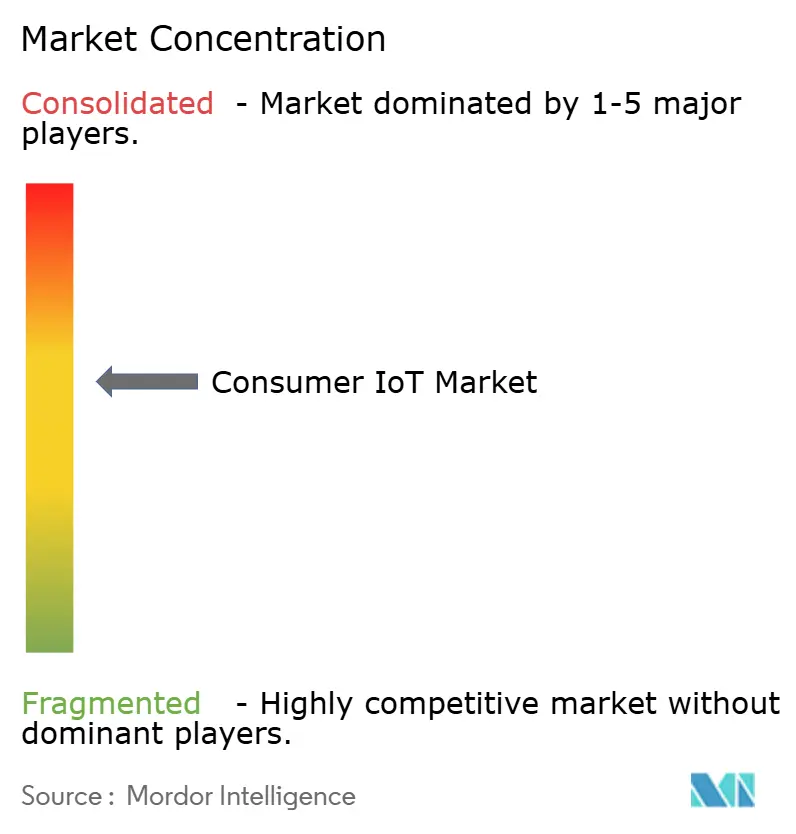
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IoT para Consumidores por Mordor Intelligence
O mercado de IoT para Consumidores atingiu USD 204,18 bilhões em 2026 e está projetado para alcançar USD 369,08 bilhões até 2031, refletindo um CAGR de 12,57% ao longo do período e confirmando uma forte trajetória ascendente tanto no tamanho atual do mercado quanto no valor futuro. O crescimento é impulsionado por integrações de conectividade via satélite que ampliam a cobertura de dispositivos além das redes terrestres, pela pressão regulatória em favor da eficiência energética que incorpora dispositivos inteligentes aos códigos de construção, e pela chegada do Matter 1.5, que finalmente introduz a interoperabilidade de câmeras entre marcas distintas. O posicionamento competitivo deslocou-se em direção ao controle de plataformas, com Amazon, Google, Apple e Samsung incorporando inferência de modelos de linguagem de grande escala diretamente nos dispositivos, o que fideliza os usuários a ecossistemas de marca. A comoditização do hardware, a queda dos preços de sensores para abaixo de USD 0,50, e as arquiteturas de referência baseadas em normas ISO deslocaram a captura de valor para software e serviços, enquanto as expansões de fábricas de chips no Arizona e no Texas melhoram a resiliência da cadeia de suprimentos. Descontos vinculados a seguros, implantação de redes 5G e LPWAN, e a volatilidade dos preços de energia são catalisadores adicionais que ampliam a adoção em residências, wearables e veículos conectados.
Principais Conclusões do Relatório
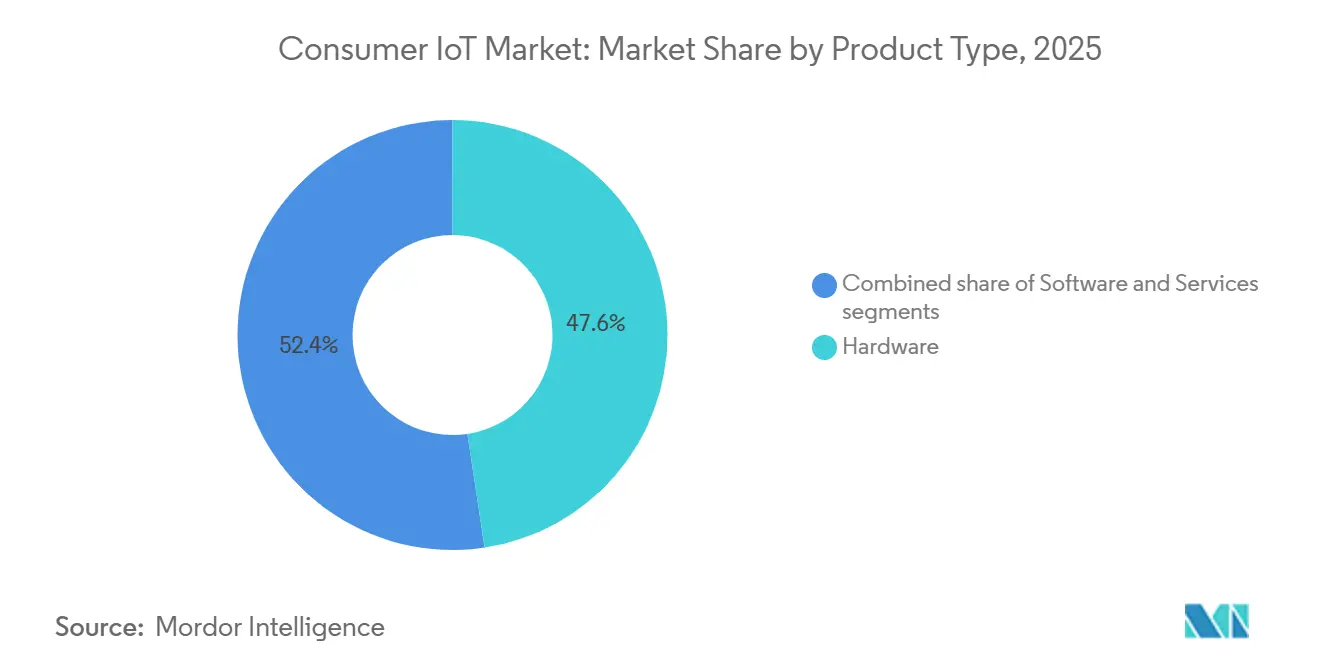
- Por tipo de produto, o Hardware liderou com 47,62% de participação na receita em 2025, enquanto os Serviços avançam a um CAGR de 13,21% até 2031.
- Por tecnologia de conectividade, o Wi-Fi comandou 43,44% das implantações em 2025, enquanto a Banda Ultralarga está prevista para registrar um CAGR de 13,62% até 2031.
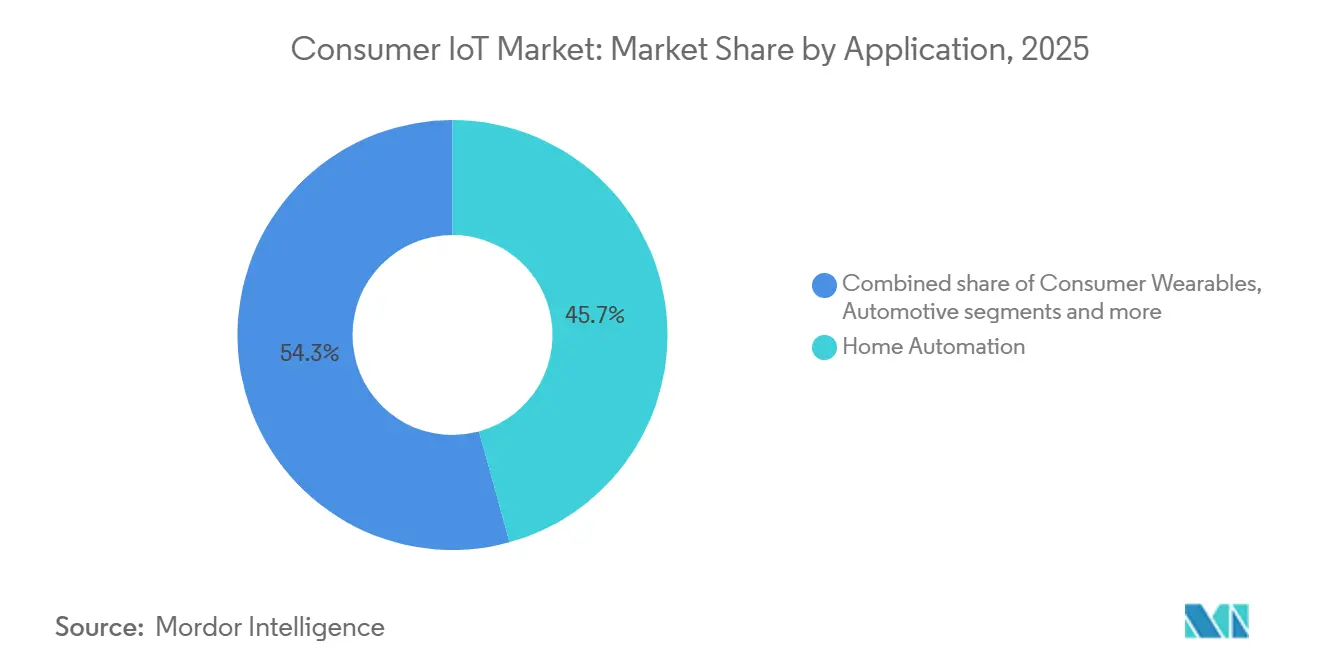
- Por aplicação, a Automação Residencial respondeu por 45,73% da receita em 2025, enquanto os Dispositivos de Saúde estão projetados para crescer a um CAGR de 13,93% até 2031.
- Por canal de distribuição, as vendas Online capturaram 56,91% de participação em 2025 e estão posicionadas para crescer a um CAGR de 13,08% até 2031.
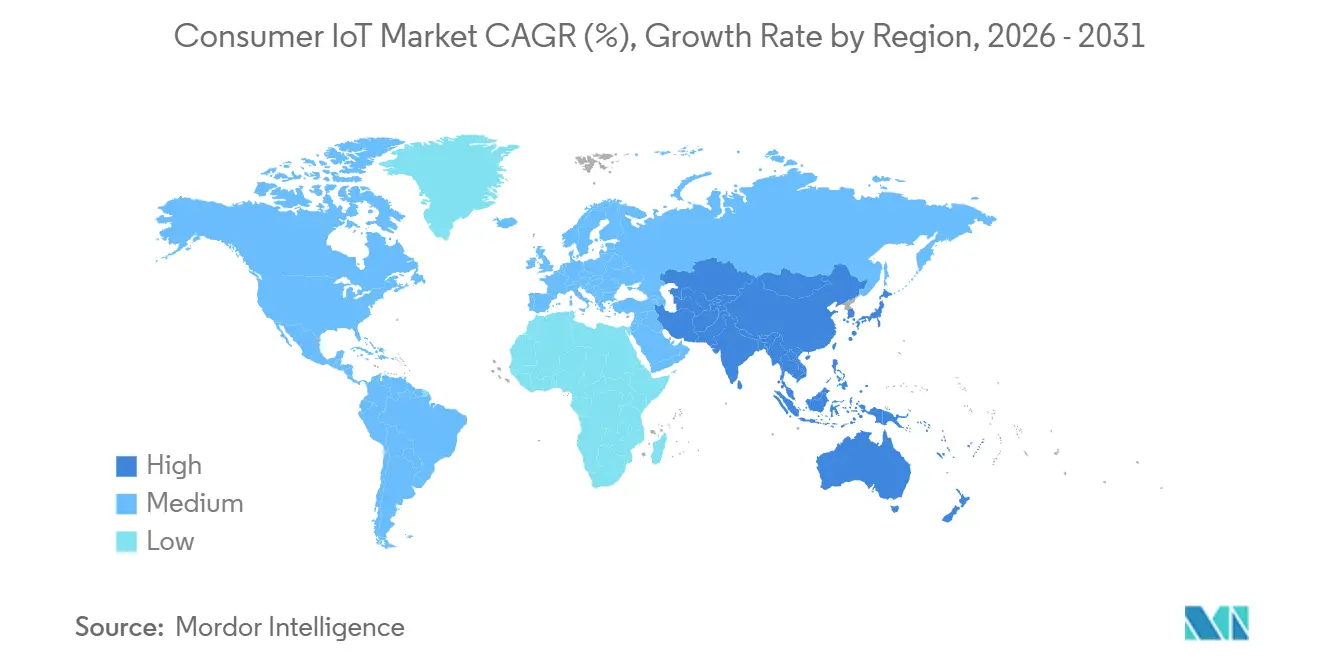
- Por geografia, a América do Norte deteve 37,89% da receita global em 2025, enquanto a Ásia-Pacífico está definida para expandir a um CAGR de 14,11% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Dispositivos Conectados para Consumidores e Queda nos Preços de Sensores | +2.1% | Global, com polos de fabricação centrais na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Implantação de Conectividade 5G e LPWAN | +2.4% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Ecossistemas de Casa Inteligente | +2.3% | América do Norte e UE lideram, Ásia-Pacífico em recuperação | Médio prazo (2-4 anos) |
| Integração de Assistentes de Voz Baseados em IA | +1.8% | Global, concentrado nos mercados de língua inglesa e mandarim | Curto prazo (≤ 2 anos) |
| Incentivos Vinculados a Seguros para Dispositivos IoT de Mitigação de Riscos | +1.2% | América do Norte, emergindo na UE | Longo prazo (≥ 4 anos) |
| Demanda por Gestão de Energia Residencial Inteligente Impulsionada pelos Preços de Energia | +1.9% | Pressão regulatória da UE, incentivos na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Dispositivos Conectados e Queda nos Preços de Sensores
O número de produtos certificados pelo Thread superou 1.100 no final de 2025, reduzindo os custos unitários de sensores de movimento, temperatura e umidade para abaixo de USD 0,50, o que sustenta preços de varejo abaixo de USD 20 para tomadas inteligentes básicas e sensores de porta. As expansões de fábricas pela TSMC, Intel e Samsung no Arizona e no Texas adicionaram coletivamente mais de 1 milhão de inícios de wafer por ano, estabilizando os prazos de entrega de microcontroladores e ampliando o acesso à cadeia de suprimentos. O BHI360 e o BHI380 da Bosch Sensortec integram aprendizado de máquina no chip, reduzindo a carga do processador externo e prolongando a vida útil da bateria em wearables e nós de rede. Essas eficiências de custo, aliadas às arquiteturas de referência ISO/IEC 30141, reduzem os custos de engenharia e reposicionam a diferenciação em direção a serviços baseados em software.
Implantação de Conectividade 5G e LPWAN
A GSMA contabilizou 1,6 bilhão de conexões 5G globalmente no início de 2024, enquanto a Ericsson projetou 60% de cobertura populacional até o final de 2025, entregando latência inferior a 10 milissegundos necessária para monitoramento de saúde em tempo real e aplicações imersivas.[1]GSMA, "Conexões e Estatísticas 5G," gsma.comAs parcerias da Skylo com Qualcomm, Samsung, Google e Garmin incorporam mensagens via satélite em smartphones e wearables premium, eliminando lacunas terrestres e suportando comunicação de emergência. A Orange Europa adicionou serviços de SMS via satélite em novembro de 2025 para regiões marítimas e alpinas.[2]Orange, "Lançamento de Serviços de SMS via Satélite," orange.com O módulo HL78 LoRa Edge da Semtech combina LPWAN com posicionamento GNSS para estender a vida útil da bateria além de cinco anos em rastreadores de ativos.[3]Semtech, "Lançamento do Módulo HL78 LoRa Edge," semtech.com O Thread 1.4 introduziu dispositivos finais em modo de baixo consumo que reduzem o consumo de energia em até 40% em comparação com o Wi-Fi sempre ativo, beneficiando implantações rurais e de baixa potência.
Adoção Acelerada de Ecossistemas de Casa Inteligente
Dados do Eurostat mostraram que 71% dos usuários europeus de internet operavam dispositivos conectados em 2024, e 63% utilizavam pelo menos um produto de casa inteligente, superando os 59% de uma década antes. A Samsung tornou-se a primeira a suportar câmeras Matter 1.5 em dezembro de 2025, permitindo vídeo criptografado entre os ecossistemas da Apple, Google e Amazon. Apesar disso, uma pesquisa japonesa revelou taxas de propriedade de apenas 4,7% para aspiradores robóticos e 1,2% para fechaduras inteligentes, com 41% dos entrevistados citando ausência de necessidade percebida, evidenciando fatores culturais e regulatórios que moldam a adoção. A Berg Insight estimou 4,5 milhões de sistemas de gestão de energia residencial instalados até o final de 2024 e previu um CAGR de 22,3% para 12,3 milhões até 2029, impulsionado pela Diretiva de Desempenho Energético de Edifícios da UE. O GDPR e as regras locais de residência de dados continuam a influenciar os roteiros dos fornecedores e a confiança dos consumidores.
Integração de Assistentes de Voz Baseados em IA
A Amazon apresentou o Alexa+ em setembro de 2025, integrando respostas de IA generativa e sugestões proativas, enquanto o Google introduziu o Gemini para Casa em outubro de 2025, incorporando inferência de modelos de linguagem de grande escala diretamente nos dispositivos Nest. A Samsung fez parceria com o Google para equipar o robô companheiro Ballie com capacidades de IA semelhantes, eliminando a fricção de palavras de ativação e impulsionando o controle por linguagem natural. Uma pesquisa da Verizon constatou que 68% dos proprietários de casas inteligentes nos EUA emitiam comandos de voz diariamente em outubro de 2025, superando o uso de aplicativos móveis como controle primário. A próxima Lei de IA da UE classifica certas funções de assistentes de voz como de alto risco, exigindo transparência e conformidade que favorecem grandes incumbentes com recursos jurídicos estabelecidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Privacidade de Dados e Segurança Cibernética | -1.6% | Liderança de aplicação na UE, repercussão global | Curto prazo (≤ 2 anos) |
| Fragmentação de Interoperabilidade Apesar da Implantação do Matter | -1.3% | Global, aguda na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Volatilidade no Fornecimento de Chips e Pressão sobre Preços | -0.9% | Global, com dependências de fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Impacto da Regulamentação de Resíduos Eletrônicos, Direito ao Reparo e Ecodesign | -0.7% | Núcleo regulatório na UE, expandindo-se para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados e Segurança Cibernética
O Comitê Europeu de Proteção de Dados impôs EUR 4,5 bilhões (USD 5,1 bilhões) em multas do GDPR desde 2018, incluindo a penalidade de EUR 1,2 bilhão (USD 1,36 bilhão) aplicada à Meta em maio de 2023, levando os fornecedores de IoT a localizar o armazenamento de dados e aprimorar as estruturas de permissão. O Eurostat registrou que 7% dos cidadãos da UE citaram preocupações com segurança como barreira à adoção em 2024, subindo para 12% em domicílios de menor renda. O programa piloto TEMPO da FDA, lançado em dezembro de 2025, obriga os solicitantes de dispositivos médicos a apresentar modelos de ameaças de segurança cibernética e listas de materiais de software. Fornecedores menores enfrentam custos de conformidade desproporcionais, acelerando a consolidação em torno de operadores de plataformas capazes de absorver os custos jurídicos.
Fragmentação de Interoperabilidade Apesar da Implantação do Matter
Embora a Aliança de Padrões de Conectividade tenha certificado mais de 1.100 produtos Matter até o final de 2025, a afirmação da Samsung de ser a primeira a suportar câmeras Matter 1.5 expôs lacunas de vários anos no padrão. As implementações proprietárias de Banda Ultralarga da Apple e da Samsung permanecem parcialmente isoladas, limitando o uso de chaves digitais entre marcas. As instalações legadas de Zigbee e Z-Wave exigem dispositivos de ponte dispendiosos, adicionando latência e pontos de falha. A fragmentação desencoraja compradores sensíveis ao custo na Ásia-Pacífico e em mercados emergentes, onde marcas locais como Xiaomi e Huawei mantêm seus próprios ecossistemas. Os incentivos de políticas que subsidiam instaladores ou certificam a interoperabilidade de dispositivos ainda são incipientes, prolongando a hesitação dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Serviços Monetizam a Base de Hardware InstaladaOs Serviços estão expandindo a um CAGR de 13,21% de 2026 a 2031, à medida que os fornecedores migram de vendas únicas de hardware para pacotes de assinatura que incluem atualizações de firmware, manutenção preditiva e análise de uso. O tamanho do mercado de IoT para Consumidores para Serviços cresce mais rapidamente do que o hardware, mesmo que o Hardware tenha mantido 47,62% de participação no mercado de IoT para Consumidores em 2025, indicando que a receita recorrente está superando a compressão de margem inicial. O nível premium Alexa+ da Amazon e o armazenamento em nuvem baseado no Gemini do Google para câmeras Nest ilustram como as plataformas convertem proprietários de hardware em assinantes de longo prazo. Os mandatos de eficiência energética da UE impulsionam softwares de painel que agregam dados de consumo e acionam o desligamento automático de cargas, como visto na plataforma Wiser Energy da Schneider Electric.
Os volumes de remessa de hardware permanecem críticos porque a proliferação de dispositivos ancora qualquer taxa de adesão para serviços. As reduções de custo provenientes dos hubs de sensores integrados da Bosch Sensortec e das adições de capacidade de wafer pelas fábricas dos EUA mantiveram os preços de entrada baixos, mas a comoditização comprime as margens. A norma ISO/IEC 30141 acelera o alinhamento de arquiteturas de referência, reduzindo os custos de integração e canalizando os pools de lucro para análises, hospedagem em nuvem e recursos de IA fornecidos por provedores de software e serviços.


Por Tecnologia de Conectividade:
A Banda Ultralarga Desafia a Dominância do Wi-FiO Wi-Fi respondeu por 43,44% das implantações em 2025 devido às bases de roteadores legados e às atualizações para Wi-Fi 7 com múltiplos gigabits. No entanto, a Banda Ultralarga está projetada para registrar um CAGR de 13,62% até 2031, escalando de chaveiros automotivos para smartphones que oferecem posicionamento em nível centimétrico. O tamanho do mercado de IoT para Consumidores para dispositivos habilitados com Banda Ultralarga está acelerando especialmente em cenários de chave digital, rastreamento de ativos e áudio espacial, e os ganhos estão corroendo a presença outrora incontestável do Wi-Fi na navegação interna. Os requisitos de conformidade com a Parte 15 da FCC e com a ETSI estabelecem limites de emissão que os fornecedores devem abordar no início do design do produto, mas os membros globais do Consórcio FiRa estão reunindo designs de referência que reduzem os obstáculos de certificação.
O Bluetooth e o BLE sustentam enormes volumes unitários em wearables e fones de ouvido, embora o consumo de energia em modo sempre ativo restrinja os terminais sensíveis à bateria. Padrões de malha de baixo consumo, como o Thread, beneficiam sensores e contatos de porta, especialmente desde que o Thread 1.4 introduziu dispositivos finais em modo de baixo consumo que prolongam significativamente a vida útil da bateria. O NB-IoT celular e o LTE-M atendem a casos de uso de mobilidade, enquanto a sobreposição via satélite da Skylo amplia as mensagens além da cobertura terrestre, expandindo a adoção em dispositivos de segurança remotos e wearables para aventura.
Por Aplicação:
Dispositivos de Saúde Superam os Eletrônicos de ConsumoA Automação Residencial deteve 45,73% da receita em 2025, destacando termostatos, iluminação e câmeras de segurança como categorias maduras. Os Dispositivos de Saúde estão previstos para atingir um CAGR de 13,93% até 2031, e esse crescimento eleva sua contribuição para o tamanho geral do mercado de IoT para Consumidores à medida que as autorizações da FDA se acumulam. Monitores contínuos de glicose da Dexcom, sensores de pressão arterial sem manguito da Aktiia e recursos de ECG da Whoop demonstram um pipeline em evolução em wearables regulamentados. A participação no mercado de IoT para Consumidores para Dispositivos de Saúde, portanto, se amplia à medida que os pagadores reembolsam dispositivos clinicamente validados, reforçando a adoção além dos entusiastas de fitness.
Os Wearables para Consumidores acompanham o arco da saúde ao adicionar mensagens via satélite para segurança em ambientes selvagens, enquanto os Eletrônicos de Consumo evoluem por meio de eletrodomésticos com IA generativa incorporada, como a linha Bespoke AI da Samsung. A conectividade automotiva também cresce, com Mercedes-Benz, BMW e Stellantis desenvolvendo sistemas operacionais internos que suportam atualizações over-the-air e aplicativos de terceiros. Categorias de nicho, como rastreadores de animais de estimação, adotam a Banda Ultralarga para geofencing preciso, mostrando que mesmo segmentos pequenos seguem a tendência mais ampla em direção ao posicionamento de alta precisão.
Por Canal de Distribuição:
Modelos Diretos ao Consumidor Dominam o Canal OnlineOs canais Online capturaram 56,91% da receita em 2025 e estão registrando um CAGR de 13,08% até 2031, à medida que os consumidores valorizam pacotes diretos ao consumidor que incluem provisionamento de firmware e complementos de assinatura. A penetração do comércio eletrônico, medida em 16,4% das vendas no varejo dos EUA no terceiro trimestre de 2025, sustenta essa mudança, com eletrônicos e eletrodomésticos liderando os rankings de crescimento. Avaliações detalhadas de produtos, vídeos de instalação e agrupamento de ecossistemas com um clique reduzem a complexidade percebida do mercado de IoT para Consumidores, facilitando um alcance mais amplo.
As lojas físicas ainda servem para demonstrações e atendimento imediato, mas a compressão de margens leva os varejistas a combinar pedidos online com retirada na loja. A estratégia dual da Samsung para os eletrodomésticos Bespoke AI exemplifica o equilíbrio omnicanal. Obrigações regulatórias como a Lei de Serviços Digitais da UE elevam os custos de conformidade para marketplaces online menores, consolidando o volume nas plataformas capazes de manter políticas de devolução transparentes e divulgações de privacidade de dados.
Análise Geográfica
Mercado de IoT para Consumidores na América do Norte
A América do Norte contribuiu com 37,89% da receita global em 2025, apoiada por descontos de seguros que chegam a 15% para instalações de casas inteligentes e por créditos fiscais federais para termostatos inteligentes no âmbito da Lei de Redução da Inflação dos EUA. Mandatos estaduais como o Título 24 da Califórnia exigem controles de gerenciamento de carga em novas residências, incorporando ainda mais dispositivos inteligentes. As concessionárias canadenses espelham esses incentivos por meio de reembolsos e tarifas de uso por horário, enquanto o boom de nearshoring do México e o comércio eletrônico transfronteiriço atraem domicílios de renda média para o mercado de IoT para Consumidores.
Mercado de IoT para Consumidores na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 14,11% até 2031, o ritmo regional mais acelerado. A Xiaomi Corp. enviou mais de 100 milhões de dispositivos para casas inteligentes em 2024, utilizando preços agressivos para reduzir as barreiras de entrada na China. O programa Digital India subsidia a banda larga e fomenta linhas de montagem locais, ampliando o acesso a dispositivos conectados. A cobertura 5G da Coreia do Sul supera 95%, impulsionando a rápida adoção de eletrodomésticos aprimorados por inteligência artificial das marcas domésticas Samsung Electronics Co. Ltd. e LG Electronics Inc. O Japão apresenta alta conscientização, mas baixa taxa de adoção, com a interoperabilidade e o valor percebido dificultando os lançamentos, apesar da disseminação da certificação Matter.
Mercado de IoT para Consumidores na Europa
A trajetória da Europa está diretamente vinculada à Diretiva de Eficiência Energética 2023/1791, que exige uma redução de consumo de 11,7% até 2030 e efetivamente requer medidores inteligentes em todos os novos edifícios. A legislação de Direito ao Reparo, adotada em 2024, prolonga a vida útil dos dispositivos, incentivando a receita proveniente de atualizações de software em detrimento das vendas de hardware de substituição. Os países nórdicos se beneficiam de banda larga quase universal e consumidores conscientes do meio ambiente, enquanto Itália e Espanha aceleram a implantação de medidores por meio de planos energéticos nacionais. O GDPR e a futura regulamentação de inteligência artificial sustentam demandas de conformidade que favorecem os incumbentes.
Mercado de IoT para Consumidores no Oriente Médio e África e na América do Sul
A América do Sul permanece incipiente, mas se beneficia da expansão das classes médias urbanas no Brasil e na Argentina. O Oriente Médio e a África dependem de megaprojetos soberanos de cidades inteligentes; os Emirados Árabes Unidos alocaram AED 11 bilhões (USD 3 bilhões) para 1.000 instalações tecnológicas até 2031, incluindo 600.000 medidores inteligentes já ativos em Abu Dhabi e Dubai. A Visão 2030 da Arábia Saudita e as iniciativas de modernização da rede elétrica da África do Sul também estimulam a demanda localizada. Dados do Banco Mundial mostram que os membros do Conselho de Cooperação do Golfo desfrutam de mais de 90% de cobertura 5G e velocidades de banda larga móvel acima de 100 Mbps, sustentando a adoção futura.

Panorama regulatório
A regulamentação da IoT de consumo está se tornando mais rigorosa em torno da cibersegurança, privacidade e segurança de produtos, com a UE e os principais mercados anglófonos definindo o ritmo de conformidade. A Lei de Resiliência Cibernética da UE (Regulamento (UE) 2024/2847) entrou em vigor em 10 de dezembro de 2024, introduzindo obrigações obrigatórias de segurança desde a concepção para produtos com elementos digitais, exigindo que os Estados-Membros designem autoridades notificadoras para organismos de avaliação de conformidade até 11 de junho de 2026. As obrigações de notificação para vulnerabilidades ativamente exploradas e incidentes graves aplicam-se a partir de 11 de setembro de 2026, criando requisitos de curto prazo para processos de recebimento, triagem e divulgação de vulnerabilidades antes da data de aplicação plena da CRA, em 11 de dezembro de 2027.
Nos Estados Unidos, a FCC adotou um programa voluntário de rotulagem de cibersegurança (Cyber Trust Mark) para produtos de IoT de consumo sem fio, enquanto o trabalho do NIST sobre cibersegurança de IoT de consumo orienta as expectativas básicas em torno das capacidades dos dispositivos e da divulgação. Em abril de 2026, a FCC nomeou a ioXt Alliance como Administradora Principal do programa Cyber Trust Mark em 13 de abril de 2026, o que coloca mais ênfase na preparação de certificação dos fornecedores e nos pacotes de evidências relacionados à segurança dos dispositivos e às práticas de atualização de software. Paralelamente, regimes como o PSTI do Reino Unido (em vigor desde abril de 2024) e requisitos de privacidade relacionados aumentam as necessidades de documentação e garantia para produtos conectáveis vendidos em múltiplas jurisdições.
Análise da cadeia de valor
A cadeia de valor da IoT de consumo começa com fornecedores de silício e sensores (microcontroladores, chipsets de conectividade, sensores e módulos MEMS), passando depois pelos OEMs e ODMs de dispositivos e pelos fabricantes de eletrodomésticos que integram firmware, arquiteturas de referência (por exemplo, projetos alinhados à ISO/IEC 30141) e pilhas de conectividade (Wi-Fi, Bluetooth/BLE, Thread, celular e camadas de satélite). À medida que os preços de hardware se comprimem, as camadas de plataforma e ecossistema (assistentes de voz, hubs de casa inteligente, serviços de gerenciamento de dispositivos, armazenamento em nuvem e sistemas de identidade e conta) capturam cada vez mais valor, com proprietários de ecossistemas como Amazon, Google, Apple e Samsung monetizando suas bases instaladas através de assistentes e assinaturas.
A jusante, a distribuição migrou para canais online diretos ao consumidor e de marketplace, enquanto instaladores e programas ligados a serviços públicos ou seguradoras influenciam a adoção na gestão de energia e segurança residencial. A conformidade e a garantia agora permeiam toda a cadeia, não apenas o ponto final: o Information Commissioner's Office do Reino Unido publicou orientações finais em junho de 2026 para produtos e serviços de IoT de consumo, esclarecendo como o UK GDPR e o PECR se aplicam ao dispositivo, ao aplicativo e aos serviços online associados. Na Europa, requisitos multicamadas (incluindo obrigações de cibersegurança da CRA e estruturas mais amplas de segurança e responsabilidade) aumentam o ônus de coordenação entre fornecedores de hardware, contratados de firmware, desenvolvedores de aplicativos e provedores de nuvem, tornando a propriedade da integração de ponta a ponta e a documentação da cadeia de suprimentos um determinante maior do tempo de lançamento no mercado.
Cenário Competitivo
O poder de mercado se concentra em torno dos proprietários de ecossistemas Apple, Amazon, Google, Samsung e Microsoft, cujos assistentes proprietários, lojas de aplicativos e serviços em nuvem geram altos custos de troca. O Alexa+ da Amazon e o Gemini para Casa do Google incorporam recursos de IA generativa que coletam dados de uso enquanto impulsionam a receita de assinaturas. O robô Ballie da Samsung vincula hardware à inteligência em nuvem para sustentar o engajamento dos usuários. A certificação Matter superou 1.100 produtos até o final de 2025, mas as lacunas em torno de câmeras e dispositivos de energia permitem que os pioneiros extraiam prêmios de interoperabilidade.
A conectividade via satélite é um espaço em branco emergente. As parcerias da Skylo com Qualcomm, Samsung, Google e Garmin trazem mensagens não terrestres para dispositivos convencionais, expandindo o mercado de IoT para Consumidores para zonas remotas, marítimas e de preparação para desastres. Os wearables de saúde carregam obstáculos regulatórios, mas prometem margens elevadas; as autorizações da FDA em 2025 validam caminhos para novos entrantes menores. Xiaomi e Huawei buscam integração vertical na Ásia, agrupando roteadores, smartphones e eletrodomésticos em ecossistemas fechados que contornam as dependências de nuvem ocidentais.
A diferenciação tecnológica está migrando para IA no dispositivo e eficiência energética. Os hubs de sensores da Bosch Sensortec descarregam a computação de processadores de maior consumo, enquanto a plataforma Wiser da Schneider Electric otimiza o autoconsumo solar no nível do circuito. A próxima Lei de IA da UE aumentará os orçamentos de conformidade e provavelmente consolidará a participação entre os incumbentes. Os depósitos de patentes em posicionamento por Banda Ultralarga e protocolos via satélite evidenciam apostas de longo prazo em chaves digitais seguras e navegação interna de ultra-alta precisão.
Líderes do Setor de IoT para Consumidores
Apple Inc.
Amazon.com Inc.
Samsung Electronics Co. Ltd.
Alphabet Inc. (Google)
Huawei Technologies Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IoT para Consumidores
- Apple Inc.
- Amazon.com Inc.
- Alphabet Inc. (Google)
- Samsung Electronics Co. Ltd.
- Microsoft Corp.
- Sony Group Corp.
- LG Electronics Inc.
- Huawei Technologies Co. Ltd.
- Xiaomi Corp.
- Bosch Sensortec GmbH
- Cisco Systems Inc.
- Intel Corp.
- IBM Corp.
- Honeywell International Inc.
- Schneider Electric SE
- Hewlett Packard Enterprise
- AT&T Inc.
- Comcast Corp.
- ADT Inc.
- Ring LLC
- Arlo Technologies Inc.
- Garmin Ltd.
- Fitbit LLC
- Qorvo Inc.
- Signify N.V.
- Ecobee Inc.

Oportunidades de mercado e perspectivas futuras
As atualizações de interoperabilidade criam um espaço claro em casas inteligentes multiecossistema, onde os consumidores desejam acesso compartilhado a dispositivos entre plataformas sem substituir o hardware existente. A Connectivity Standards Alliance lançou o Matter 1.6 em junho de 2026, adicionando o Joint Fabric para compartilhamento multiecossistema e comissionamento baseado em NFC, visando reduzir o atrito de configuração e a gestão doméstica entre plataformas nos ambientes Apple, Amazon, Google e Samsung. Isso apoia oportunidades para fabricantes de dispositivos e prestadores de serviços empacotarem integração entre ecossistemas, compartilhamento doméstico e pacotes de suporte gerenciado, especialmente para câmeras, termostatos e dispositivos de energia, onde as lacunas de interoperabilidade têm sido mais visíveis.
Os serviços de segurança e conformidade estão se tornando uma camada endereçável à medida que as regulamentações e os programas de rotulagem maturam e passam de princípios para requisitos operacionais. A Lei de Resiliência Cibernética da UE torna as obrigações de notificação de vulnerabilidades dos fabricantes ativas a partir de 11 de setembro de 2026, enquanto o programa Cyber Trust Mark da FCC avançou sua administração ao nomear a ioXt Alliance como Administradora Principal em abril de 2026, e a CSA introduziu o Product Security 1.1 em junho de 2026 para ampliar a avaliação de dispositivos para sistemas de IoT completos (incluindo aplicativos, gateways e processos remotos). Esses desenvolvimentos apoiam oportunidades para fornecedores que possam fornecer evidências de segurança em nível de sistema (SBOMs, políticas de atualização, tratamento de vulnerabilidades) e para plataformas que possam padronizar fluxos de trabalho de conformidade entre dispositivos de consumo, aplicativos complementares e serviços em nuvem.
Recent Industry Developments in Mercado de IoT para Consumidores
- Julho de 2026: A Google abriu pré-encomendas para um novo Google Home Speaker, posicionado como seu primeiro dispositivo de áudio projetado para o Gemini for Home, com disponibilidade a partir de 25 de junho de 2026. O impulso das pré-encomendas conecta as interações de IA generativa a hardware doméstico dedicado, fortalecendo a camada de controle liderada por assistentes que impulsiona serviços contínuos e a adesão de dispositivos em casas inteligentes.
- Dezembro de 2025: A Samsung SmartThings adicionou suporte para câmeras Matter 1.5, permitindo interoperabilidade de vídeo criptografada entre marcas nos principais ecossistemas. A interoperabilidade de câmeras reduziu um dos pontos de fragmentação mais visíveis nas configurações de casa inteligente, aumentando o valor dos dispositivos compatíveis com padrões e elevando a pressão competitiva sobre plataformas de câmeras proprietárias.
- Maio de 2024: O Conselho Europeu de Proteção de Dados continuou a intensificar a fiscalização sob o GDPR, com multas cumulativas atingindo 4,5 bilhões de euros desde 2018 e uma penalidade importante aplicada à Meta em maio de 2023, servindo como precedente proeminente. Esse cenário de fiscalização levou os fornecedores de IoT a priorizar a privacidade desde a concepção, a minimização de dados e escolhas regionais de tratamento de dados que influenciam os recursos dos dispositivos e as arquiteturas de serviços em nuvem.


Mercado de IoT para Consumidores Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de IoT de consumo é definido como a receita anual gerada por dispositivos conectados de propriedade do consumidor e os serviços relacionados voltados ao consumidor que permitem monitoramento, controle, automação ou conveniência no uso diário.
Exclusões de escopo: excluímos plataformas de IoT industrial e empresarial, módulos M2M puramente B2B e receitas de monetização de dados independentes que não estão vinculadas aos gastos com dispositivos ou serviços de consumo.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware
- Software
- Serviços
- Por Tecnologia de Conectividade
- Wi-Fi
- Bluetooth / BLE
- Zigbee / Z-Wave / Thread
- Celular
- Banda Ultralarga (UWB)
- Por Aplicação
- Automação Residencial
- Wearables para Consumidores
- Eletrônicos de Consumo
- Dispositivos de Saúde
- Automotivo
- Outras Aplicações
- Por Canal de Distribuição
- Online
- Offline
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do que se qualifica como gasto de IoT de consumo, e para coletar pontos de referência comuns sobre adoção, conectividade e padrões de envio de dispositivos. Utilizamos fontes públicas e oficiais, como indicadores de conectividade da ITU, estatísticas de economia digital da OCDE, séries macroeconômicas do Banco Mundial, materiais da FCC dos EUA sobre disponibilidade de banda larga e conjuntos de dados de uso de TIC do Eurostat, juntamente com periódicos revisados por pares relevantes sobre o comportamento de adoção de dispositivos conectados.
Para manter os insumos práticos, também revisamos registros de empresas, apresentações a investidores e publicações de associações que descrevem o crescimento das categorias, movimentos médios de preços e taxas de adesão a serviços para dispositivos de consumo. Onde foi necessária estrutura adicional, assinaturas pagas foram usadas apenas para dados financeiros e inteligência corporativa, rastreamento de notícias e finanças, e bancos de dados de patentes para verificação cruzada dos ciclos de produtos. As fontes documentais listadas aqui são ilustrativas, e usamos referências públicas adicionais durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que efetivamente é pago, já que os mercados de dispositivos conectados podem ser superestimados quando as receitas são definidas de forma diferente. Conversamos com uma combinação de participantes de ecossistemas de dispositivos, partes interessadas de canais e especialistas do setor na Ásia-Pacífico, EMEA e Américas para confirmar os limites das categorias, faixas realistas de ASP, adesão a serviços e o momento dos principais ciclos de renovação. Em seguida, usamos essas verificações para finalizar premissas que não estavam claras nas fontes públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos C-level: 20% | Ásia-Pacífico: 41% |
| Nível médio: 50% | Líderes funcionais/de unidade: 38% | EMEA: 37% |
| Participantes menores: 21% | Gerentes: 42% | Américas: 22% |
Dimensionamento e previsão de mercado
O modelo principal utiliza uma abordagem top-down, na qual a demanda por dispositivos conectados de consumo é reconstruída a partir de sinais de adoção domiciliar e individual, tendências de envio de dispositivos e prontidão de conectividade. Esses conjuntos de demanda são convertidos em receita usando premissas de precificação por categoria e adesão a serviços. Também verificamos os resultados cruzando-os com aproximações bottom-up seletivas, incluindo ASP amostrado multiplicado por volumes unitários para os principais grupos de dispositivos, além de verificações de canal sobre a penetração de assinaturas, o que ajuda a corrigir os totais quando uma única série de dados parece ruidosa.
Os principais insumos do modelo incluem a direção de envio de dispositivos de casa inteligente e vestíveis, a penetração de banda larga e smartphones como filtro de prontidão, a progressão do preço médio de venda por tipo de dispositivo, as taxas de adesão a serviços de consumo (monitoramento de segurança, recursos em nuvem e suporte estendido) e o momento dos ciclos de substituição, que se altera com novos padrões e lançamentos de produtos. Para as previsões, a análise de cenários é usada para refletir como a adoção e os preços podem se mover sob diferentes condições macroeconômicas e implantações de conectividade, sendo então refinada usando as faixas de consenso ouvidas nas conversas primárias. Quando os dados bottom-up estão incompletos, as lacunas são tratadas usando categorias substitutas com curvas de precificação e adoção semelhantes, ajustadas para se alinhar com indicadores de demanda validados.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, de modo que a estimativa não seja impulsionada por um único fluxo de dados. Comparamos as discrepâncias entre volumes de dispositivos, precificação e penetração domiciliar implícita. Quando uma variação é encontrada, a premissa subjacente é revisada, e então uma segunda análise por outro analista verifica se a correção é consistente entre regiões e anos.
O trabalho é atualizado anualmente, com ajustes intermediários quando um evento relevante altera a precificação de dispositivos, a economia da conectividade ou o comportamento de compra do consumidor. Se uma anomalia persistir após as verificações documentais, os respondentes são recontatados para revalidar a variável específica que causa a oscilação. Antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais recente, adequada ao escopo do relatório e aos prazos de corte temporal.
Dimensionamento do mercado de IoT de consumo da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para IoT de consumo frequentemente diferem porque o momento e a mecânica por trás dos números não são os mesmos entre as editoras. As diferenças geralmente decorrem do que cada definição considera como gasto do consumidor, de como os preços dos dispositivos são projetados ao longo do tempo e se a estimativa reflete os ciclos recentes de produtos e as movimentações cambiais.
A dispersão também aparece quando alguns estudos usam a lógica de valor de saída de fábrica, enquanto outros usam o gasto do usuário final, e quando as receitas de serviços são adicionadas usando taxas de adesão amplas sem verificações no local. Em nosso trabalho, o ritmo de atualização e o momento cambial usado para converter receitas regionais são tratados como insumos ativos. A lógica de ASP é então testada novamente em relação aos sinais de canal, razão pela qual o valor de 2026 está posicionado da forma como aparece na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 204,18 bilhões de USD (2026) | |
| Editora de Relatórios Globais A | 249,82 bilhões de USD (2026) | Utiliza uma construção de valor mais ampla que pode tender para a avaliação na saída de fábrica, além de uma pilha mais abrangente de receitas de serviços, o que pode elevar os totais quando os limites de gasto do consumidor não são separados das receitas upstream. |
| Editora de Pesquisas do Setor B | 301,24 bilhões de USD (2025) | Utiliza um ano-base diferente e tende a aplicar uma progressão mais rápida de ASP e adoção ao período-base, e o escopo pode ser mais flexível quanto ao que se considera IoT de consumo entre eletrônicos conectados adjacentes. |
Em conjunto, a comparação aponta para três razões práticas de variação, que são a seleção do ano-base, o ponto de receita na cadeia de valor e como os preços e a adesão a serviços são atualizados conforme o mercado evolui. Nossa abordagem permanece rastreável, pois cada total pode ser reconstruído a partir de premissas de adoção, volume e precificação que são revisadas novamente quando novos sinais surgem.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de IoT para Consumidores em 2031?
Espera-se que atinja USD 369,08 bilhões, representando um CAGR de 12,57% durante 2026-2031.
Qual região está prevista para crescer mais rapidamente até 2031?
A Ásia-Pacífico, apoiada pelo ecossistema Xiaomi da China e pelo programa Digital India da Índia, está projetada para expandir a um CAGR de 14,11%.
Qual tecnologia de conectividade está ganhando terreno sobre o Wi-Fi?
A Banda Ultralarga está prevista para um CAGR de 13,62%, impulsionada por integrações em smartphones que permitem posicionamento em nível centimétrico.
Por que os Serviços estão se tornando mais importantes do que o Hardware?
A queda nos custos de sensores comoditiza os dispositivos, levando os fornecedores a migrar para modelos de assinatura que monetizam atualizações de firmware e análises, impulsionando os Serviços a um CAGR de 13,21%.
Como as regulamentações de privacidade de dados impactam o crescimento do mercado de IoT para Consumidores?
O GDPR e estruturas similares adicionam custos de conformidade que desaceleram fornecedores menores e concentram a participação de mercado entre grandes plataformas com robustos recursos jurídicos.
Página atualizada pela última vez em:



