
Tamanho e Participação do Mercado de Produtos Lácteos
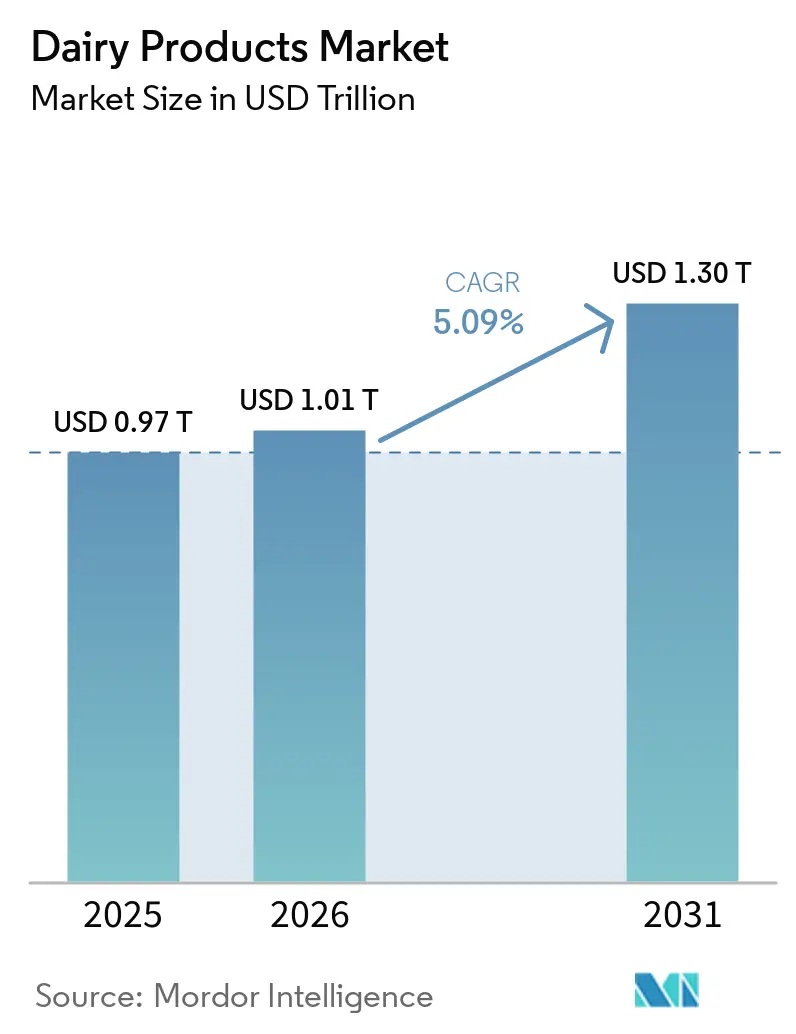
Análise do Mercado de Produtos Lácteos por Mordor Intelligence
O tamanho do mercado de produtos lácteos é estimado em 1,01 trilhão de USD em 2026 e é projetado em 1,06 trilhão de USD em 2027, atingindo 1,34 trilhão de USD até 2032, crescendo a um CAGR de 4,85% de 2027 a 2032.
O crescimento depende de produtos lácteos que combinem posicionamento nutricional com a satisfação das necessidades digestivas. Nos Estados Unidos, o leite sem lactose oferece uma via de expansão nas vendas no varejo físico. A demanda por alimentos fermentados e ingredientes lácteos em alimentos embalados cria canais adicionais além do leite fluido convencional para consumo. Os processadores podem responder por meio de produção especializada, expertise em serviços de alimentação e aquisições de marcas, embora a volatilidade do leite cru complique a economia do fornecimento adicional. Os processadores que levam formatos com lactose ajustada ao varejo podem buscar crescimento nas vendas físicas, mesmo quando a rejeição ao lácteo limita a demanda endereçável pelo leite fluido convencional.
Principais Conclusões do Relatório
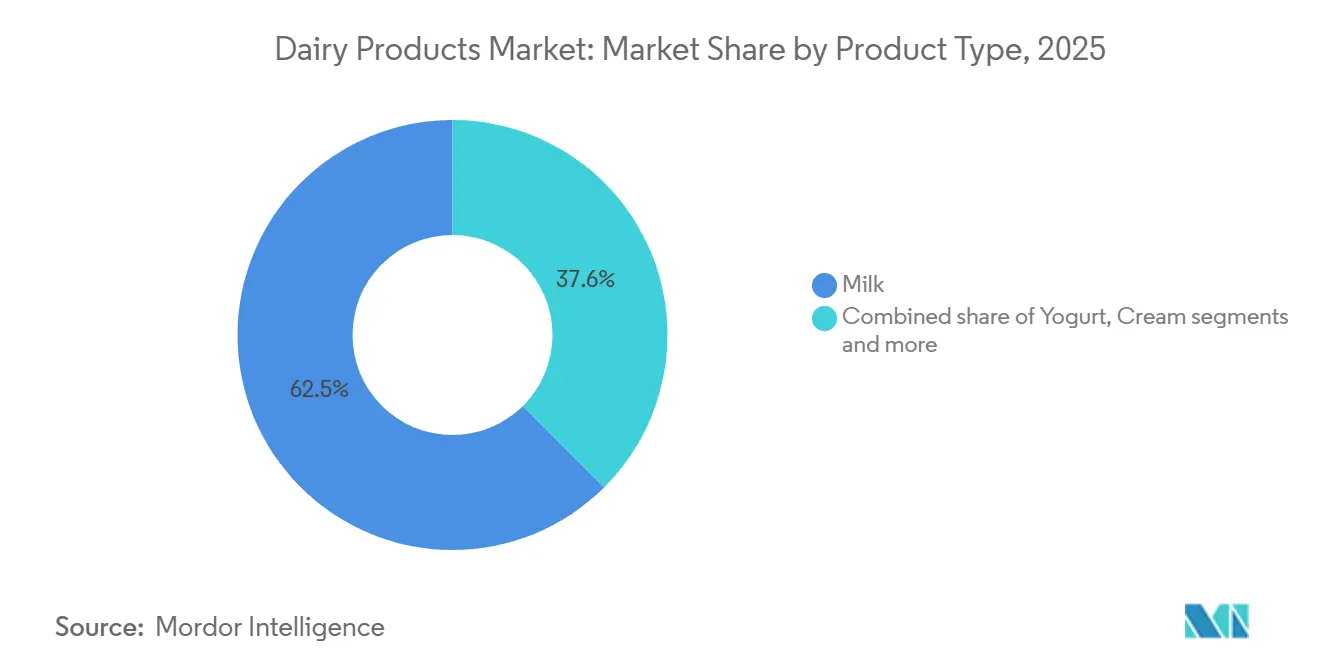
- Por tipo de produto, o leite liderou com uma participação de 62,39% no mercado de produtos lácteos em 2026, enquanto o iogurte é previsto como o segmento de crescimento mais rápido, com um CAGR de 5,6% de 2027 a 2032.
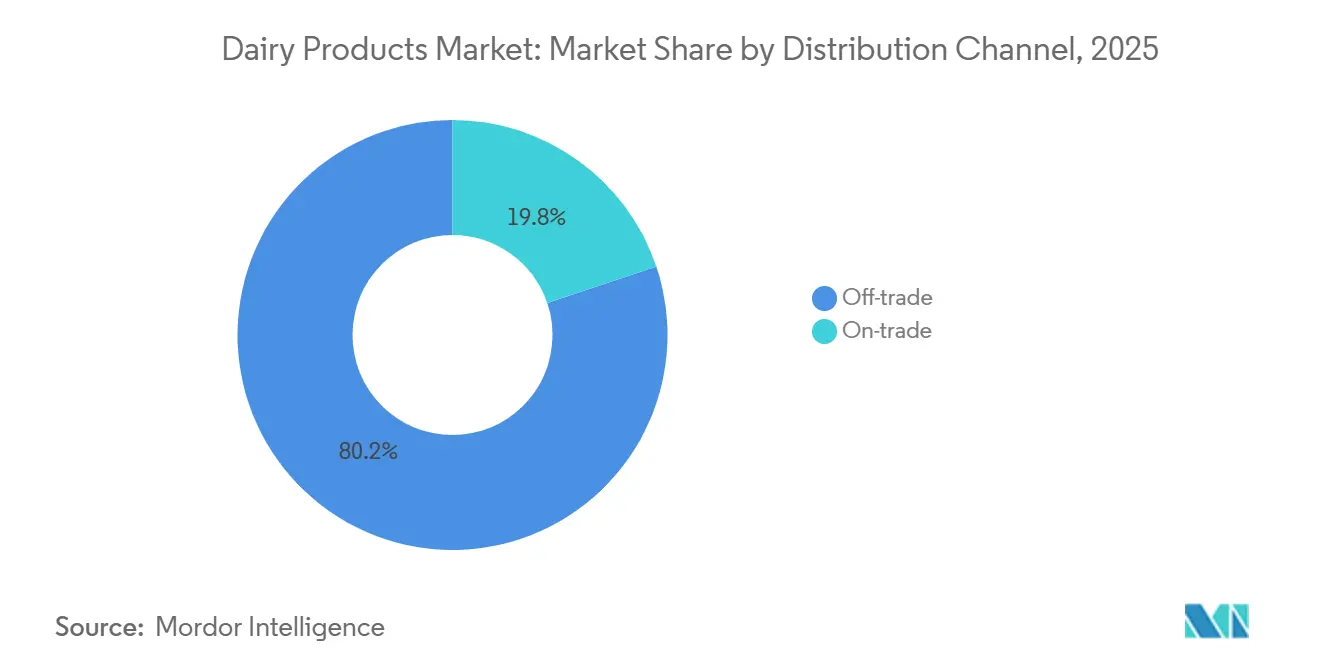
- Entre os canais de distribuição, o canal fora do estabelecimento representou uma participação de 80,02% no tamanho do mercado de produtos lácteos em 2026, e o canal dentro do estabelecimento é projetado como o segmento de crescimento mais rápido, com um CAGR de 5,65% de 2027 a 2032.
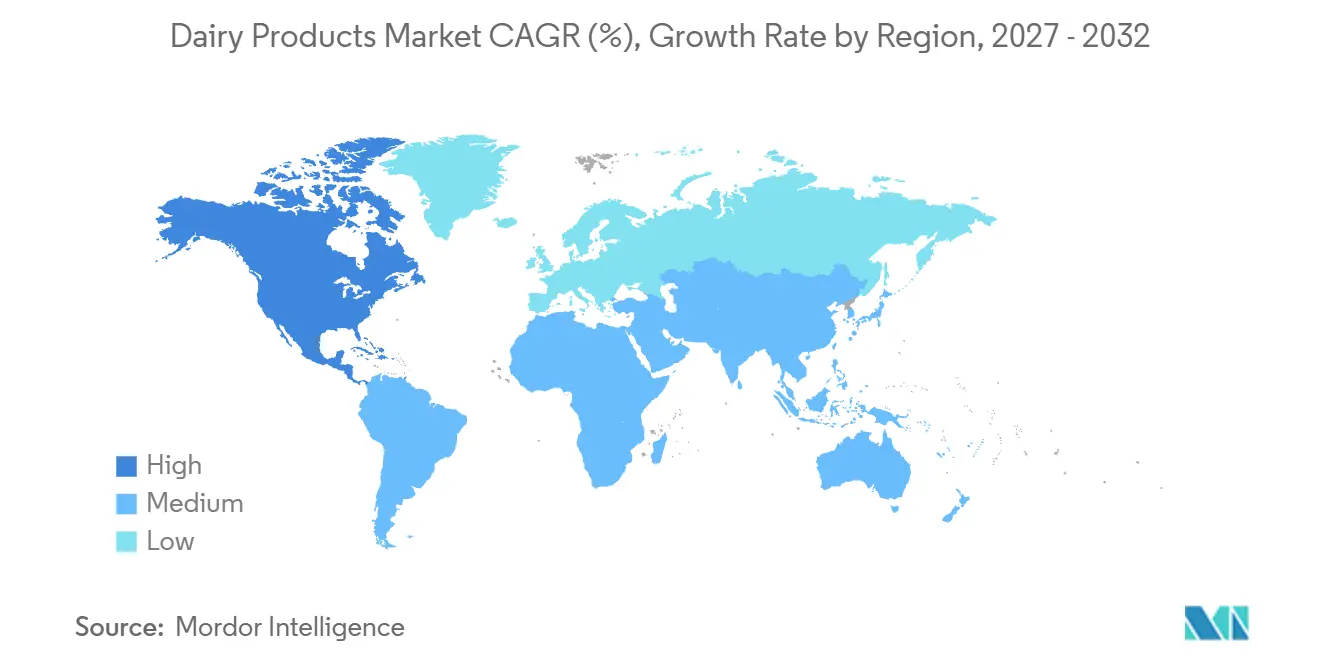
- Geograficamente, a Ásia-Pacífico deteve a maior participação de mercado, com 36,77% em 2026, enquanto a América do Norte é prevista como a região de crescimento mais rápido, com um CAGR de 5,85% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por produtos lácteos probióticos e funcionais | +2% | Mercados nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente disponibilidade de variantes lácteas para necessidades dietéticas | +1.6% | Mercados de varejo nos Estados Unidos | Médio prazo (2-4 anos) |
| Uso crescente de ingredientes lácteos em alimentos embalados | +1.5% | Regiões produtoras de alimentos dos Estados Unidos | Médio prazo (2-4 anos) |
| Apoio governamental ao desenvolvimento lácteo e à estabilidade do fornecimento | +1.2% | Regiões produtoras de leite da Índia | Longo prazo (≥ 4 anos) |
| Adoção crescente de opções lácteas sustentáveis e éticas | +0.6% | Estados Unidos e Grã-Bretanha | Médio prazo (2-4 anos) |
| Expansão de auxílios digestivos para lactose que apoiam o consumo de lácteos | +0.3% | Mercados em todo o México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por laticínios probióticos e funcionais
Os alimentos fermentados probióticos podem sustentar escala especializada quando as vendas físicas acompanham o crescimento da receita. A Lifeway Foods, fornecedora norte-americana de kefir e alimentos fermentados probióticos, registrou crescimento de 24,1% nas vendas líquidas em toda a empresa no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025. A empresa descreveu esse desempenho como impulsionado pelo volume e reportou seu 27º trimestre consecutivo de crescimento ano a ano. O crescimento repetido impulsionado pelo volume oferece ao processador um histórico operacional com base no qual dimensionar uma expansão, pois os requisitos de produção seguem as unidades vendidas e não apenas os preços de venda. O resultado consolidado da Lifeway demonstra o impulso comercial de um fornecedor especializado em kefir e alimentos fermentados probióticos.
Crescente disponibilidade de variantes lácteas para necessidades dietéticas
As variantes dietéticas podem ampliar as vendas de lácteos e, ao mesmo tempo, permitir que os fornecedores se diferenciem dentro do mesmo requisito dietético. O volume de leite sem lactose no varejo dos Estados Unidos aumentou de 208,2 milhões de galões em 2021 para 282,4 milhões nas 52 semanas encerradas em dezembro de 2025. Dentro dessa população, a variante com alto teor de proteína cresceu de 60,1 milhões de galões para 98,1 milhões no mesmo período. Esses volumes sustentam uma distinção comercial entre simplesmente remover a lactose e combinar esse ajuste com uma formulação focada em proteínas. Dados da Circana reportados pela FoodNavigator em julho de 2026 mostraram que as vendas de leite sem lactose nos Estados Unidos cresceram 7,3% em valor e 4,1% em volume em relação ao ano anterior, enquanto o volume do leite convencional caiu 0,4%.
Uso crescente de ingredientes lácteos em alimentos embalados
A reformulação com maior teor de proteína oferece aos processadores de lácteos uma via de entrada em alimentos embalados além dos produtos vendidos principalmente como lácteos. Um relatório de junho de 2026 descreveu empresas alimentícias introduzindo alimentos com maior teor de proteína, com a proteína de soro de leite tornando-se um ingrediente de destaque nessa tendência. Separadamente, o uso doméstico nos Estados Unidos de concentrado de proteína de soro de leite cresceu 30,1% no primeiro semestre de 2025 em comparação com o primeiro semestre de 2024 em todas as aplicações. Esses desenvolvimentos apoiam o investimento no fornecimento de ingredientes lácteos concentrados para fabricantes de alimentos. Para os processadores, as capacidades de separação e concentração podem capturar valor de processamento ao transformar componentes do leite em ingredientes adequados às formulações de alimentos embalados dos fabricantes.
Apoio governamental ao desenvolvimento lácteo e à estabilidade do fornecimento
O apoio público pode expandir a base de fornecimento ao reduzir o ônus de capital da coleta organizada de leite. Em agosto de 2026, o Programa Nacional para o Desenvolvimento Lácteo (NPDD) da Índia fornecia 50% de assistência em forma de subsídio para o fortalecimento da infraestrutura de aquisição, resfriamento e garantia de qualidade do leite.[1] O programa havia organizado 36.611 novas cooperativas lácteas até junho de 2026, estendendo sua intervenção às estruturas de coleta em nível de aldeia. Também havia criado cerca de 16,8 milhões de litros por dia de capacidade de resfriamento de leite até essa data. Em conjunto, essas medidas podem tornar o investimento em redes de coleta mais viável para as cooperativas participantes. Ao visar o aumento da aquisição organizada, o subsídio pode ampliar a base de leite a partir da qual os processadores indianos constroem volumes de produtos lácteos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da intolerância à lactose e sensibilidades a lácteos | -0.9% | Cidades selecionadas no Peru | Longo prazo (≥ 4 anos) |
| Alta volatilidade nos preços do leite cru | -0.8% | União Europeia e China | Curto prazo (≤ 2 anos) |
| Aumento da concorrência de alternativas à base de plantas | -0.4% | Mercados de varejo nos Estados Unidos | Médio prazo (2-4 anos) |
| Problemas frequentes de qualidade e adulteração | -0.3% | Mercados em toda a Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da intolerância à lactose e sensibilidades a lácteos
A intolerância digestiva percebida pode afastar compradores da categoria de lácteos antes mesmo que os fornecedores concorram pelos atributos de produtos individuais. Em uma pesquisa com adultos em cidades selecionadas do Peru, de abril a junho de 2026, 203 dos 1.619 participantes relataram não consumir lácteos. Entre esses não consumidores, 46,8% citaram a intolerância à lactose percebida como razão para a rejeição. Para os produtores, a rejeição de toda a categoria elimina simultaneamente múltiplas vendas potenciais de produtos, tornando a preocupação uma restrição à aquisição de clientes em todos os formatos lácteos. Ampliar o sortimento isoladamente pode, portanto, dividir os gastos existentes com lácteos sem trazer esses não consumidores de volta à base de clientes.
Alta volatilidade nos preços do leite cru
As reversões nos preços do leite cru podem tornar o fornecimento mais barato comercialmente difícil para os processadores que mantêm estoques. Na União Europeia, excluindo o Reino Unido, os preços mensais pagos aos produtores de leite cru de vaca variaram -5,9% em janeiro de 2026, +2,3% em agosto e uma estimativa de +0,9% em setembro.[2] Essa mudança de direção complica a relação entre o momento da aquisição e a precificação dos produtos. Em seu relatório anual de 2025, o Grupo Macqueer da China alertou que a volatilidade do leite cru poderia prejudicar o estoque de leite caso a recuperação da demanda ficasse aquém das expectativas ou os preços permanecessem baixos. Para um produtor integrado, preços de insumos mais baixos podem, portanto, coexistir com a exposição ao valor do estoque existente. Esse risco pode restringir compromissos com fornecimento adicional, mesmo quando o preço mais recente do leite parece favorável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Leite e Expansão dos Lácteos FermentadosO leite representou uma participação de 62,39% no tamanho do mercado de produtos lácteos em 2026, tornando-se o maior segmento. A Almarai reportou a primeira posição e uma participação de valor de 67,5% no negócio de leite fresco da Arábia Saudita em 2025, ilustrando uma posição consolidada de fornecedor nacional. A empresa também afirmou que as expansões de sua linha de lácteos de longa vida em 2024 permitiram trazer 22% dos volumes de produção de volta de fornecedores externos em 2025. Internalizar a produção muda quem realiza a fabricação, sem estabelecer compras adicionais por parte dos consumidores. A posição da Almarai no leite fresco e a internalização da produção láctea juntas mostram como um fornecedor nacional de leite pode combinar alcance ao consumidor com controle sobre o valor da fabricação.
O iogurte é previsto como o segmento de crescimento mais rápido, com um CAGR de 5,6% de 2027 a 2032. A produção norte-americana de iogurte natural e com sabor totalizou 5,29 bilhões de libras em 2025, 8,5% acima de 2024. As bebidas de leite fermentado apresentaram um desenvolvimento distinto no varejo da Noruega, onde o volume de vendas de kefir no varejo de supermercados e serviços cresceu 40,8% de 2023 a 2025, em comparação com 7,2% para o leite fermentado em geral. Esse contraste oferece aos fornecedores noruegueses uma razão para priorizar o kefir dentro de suas ofertas de bebidas de leite fermentado. Para os processadores de iogurte, o aumento da produção nos Estados Unidos eleva o volume que precisa encontrar compradores nos canais de varejo e de serviços de alimentação.

Por Canal de Distribuição:
Alcance no Varejo e Aplicações em Serviços de AlimentaçãoO canal fora do estabelecimento representou uma participação de 80,02% no mercado de produtos lácteos em 2026, tornando-se o maior segmento por canal de distribuição. As compras domésticas no Reino Unido tiveram uma média de 1.462 mililitros de leite, incluindo produtos lácteos, e 129 gramas de queijo por pessoa por semana no ano financeiro encerrado em 2025. Em novembro de 2025, a Lifeway Foods reportou que seu Queijo Fazendeiro estava disponível em 2.000 lojas Walmart em todo o território dos Estados Unidos. As compras domésticas no Reino Unido mostram as compras semanais de supermercado que sustentam o volume de lácteos fora do estabelecimento naquele país. Nos Estados Unidos, a relação da Lifeway com o Walmart oferece a um especialista acesso a compradores no varejo por meio de uma rede nacional.
O canal dentro do estabelecimento é previsto como o segmento de crescimento mais rápido, com um CAGR de 5,65% de 2027 a 2032. O canal de Serviços de Alimentação da Fonterra reportou volume de vendas externas de 240 milhões de quilogramas de sólidos de leite no ano encerrado em 31 de julho de 2026, alta de 2,1% em relação ao ano fiscal anterior. A Fonterra descreveu a combinação de expertise láctea com capacidade de aplicação liderada por chefs e parcerias com clientes na Grande China e no Sudeste Asiático. Para os fornecedores de serviços de alimentação, os relacionamentos com clientes baseados em aplicações oferecem uma via para expandir o volume de lácteos, vinculando o suporte culinário ao crescimento de volume físico ilustrado pelos resultados da Fonterra.
Análise Geográfica
Mercado de Produtos Lácteos da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 36,77% no tamanho do mercado de produtos lácteos em 2026, tornando-se o maior mercado regional. O Departamento de Agricultura dos Estados Unidos previu o consumo doméstico de leite fluido da Índia em 221,4 milhões de toneladas métricas no ano civil de 2026. A produção de leite no nível das fazendas da China atingiu 40,91 milhões de toneladas métricas em 2025, fornecendo uma base de insumos substancial para o processamento de lácteos. A previsão da Índia é mais de 2% acima de seu nível de 2025, de 216,5 milhões de toneladas métricas, enquanto a produção de leite nas fazendas da China cresceu 0,3% em 2025. Para os processadores que buscam vendas adicionais de leite fluido, o aumento previsto no consumo da Índia fornece um sinal comercial mais direto do que a escala da produção de leite nas fazendas da China.
Mercado de Produtos Lácteos da América do Norte
A América do Norte é prevista como o mercado regional de crescimento mais rápido, com um CAGR de 5,85% de 2027 a 2032. O desaparecimento doméstico dos Estados Unidos, um indicador aproximado do consumo, aumentou de 2014 a 2025 tanto nas bases de equivalente de leite em gordura quanto em sólidos desnatados. Em maio de 2026, a Hiland Dairy iniciou a produção em sua instalação expandida em Tyler, Texas, adicionando capacidades de processamento e envase de lácteos com rodadas iniciais, verificações finais e aumento gradual em andamento. Para os fornecedores regionais, o uso doméstico e a capacidade adicional de envase e armazenamento em Tyler oferecem uma via para atender clientes em todo o Texas e nos mercados vizinhos.
A base de processamento da Europa inclui a União Europeia, que produziu 10,8 milhões de toneladas métricas de queijo e 2,7 milhões de toneladas métricas de leite em pó em 2025. Esses canais podem oferecer aos fornecedores de leite mais de uma via para produtos lácteos acabados. Na América do Sul, as cadeias de fornecimento de leite UHT (ultra-high-temperature), leite em pó, iogurte e queijo do Brasil são estreitamente interconectadas. No Oriente Médio e na África, as quantidades e os preços no varejo sul-africano aumentaram em todos os 9 produtos lácteos avaliados de abril de 2025 a março de 2026.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de processadores de lácteos estabelecidos que operam sob inspeção formal. As obrigações diferem entre licenciamento de entrada, aprovação de estabelecimento, verificação de credenciais de fornecedores upstream ou de leite e padrões específicos de produtos. Essas diferenças afetam se a expansão requer uma autorização adicional, uma base de fornecimento em conformidade ou a adaptação de um produto acabado.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | Índia | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência Canadense de Inspeção de Alimentos para requisitos federais | Autoridades estaduais de inspeção de alimentos e veterinárias | Autoridade de Segurança e Padrões Alimentares da Índia e autoridades de fiscalização centrais/estaduais | Departamento de Inspeção de Produtos de Origem Animal (DIPOA), vinculado à Secretaria de Defesa Agropecuária do Ministério da Agricultura e Pecuária | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou diretrizes | Regulamentos de Alimentos Seguros para Canadenses para atividades interprovinciais de lácteos | Regulamento (CE) n.º 853/2004, Artigo 4 | Orientação de março de 2026 sobre verificação de credenciais de produtores e fornecedores de leite | Decreto 9.013/2017, Instruções Normativas 76 e 77/2018 e Portaria 783/2025 sobre leite UHT | Padrões para leite UHT e leite de camela pasteurizado, além de Requisitos de Higiene Alimentar |
| Efeito comercial | O processamento interprovincial requer licença, controles e planos preventivos e rastreabilidade | Registro do estabelecimento, com aprovação quando exigida | Verificações de registro/licença para fornecedores e produtores de leite, exceto membros de cooperativas lácteas registradas que vendem todo o leite à sua cooperativa | Análise mensal mínima do leite cru para produtores que abastecem estabelecimentos oficialmente inspecionados, além de conformidade com a identidade do leite UHT | Conformidade com padrões de produtos e manuseio regulamentado do leite cru |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os controles interprovinciais estabelecidos do Canadá e a estrutura operacional de aprovação de estabelecimentos da Alemanha sustentam classificações Médias e continuidade nas obrigações centrais de entrada no mercado. A classificação Média da Índia e a continuidade refletem a verificação de março de 2026 de uma obrigação de registro existente, preservando a isenção para membros de cooperativas lácteas registradas que vendem todo o leite à sua cooperativa e recomendando inspeções periódicas de câmaras frigoríficas. A classificação Média do Brasil e a continuidade refletem testes mensais mínimos de leite cru em sua cadeia de fornecimento inspecionada, juntamente com uma regra de identidade para leite UHT já em vigor desde abril de 2025. A classificação Média da Arábia Saudita e a continuidade refletem as obrigações de manuseio do leite cru e as alterações nos padrões de produtos em vigor a partir da adoção, mantendo o ônus comercial dentro dos controles operacionais de coleta e produtos.
Etapas da Cadeia de Valor
Esta comparação acompanha a coleta, o processamento e a distribuição do leite para mostrar onde os fornecedores obtêm receita e onde a continuidade pode falhar. Os produtores rurais associados à Fonterra fornecem leite e recebem pagamentos medidos em quilogramas de sólidos de leite coletados, além de dividendos anuais. Esse modelo de propriedade vincula os retornos da fazenda tanto ao leite fornecido quanto ao desempenho da cooperativa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Aquisição e coleta de leite | Cooperativas de coleta de leite, como a Fonterra Co-operative Group | Vendas de leite cru para processadores | O número de estabelecimentos rurais que vendem leite cru para a indústria ou o processam em agroindústrias licenciadas no Rio Grande do Sul caiu 12,3% de 2023 a 2025 | Ampliar os relacionamentos de coleta e garantir acesso ao leite a longo prazo |
| Processamento e vendas de produtos | Produtores de lácteos como a Almarai Company e proprietários de negócios de consumo como a Groupe Lactalis | Vendas de produtos lácteos processados | Incompatibilidade entre o acesso ao leite e a capacidade de envase de produtos | Coordenar a expansão do envase com o fornecimento de leite garantido |
| Distribuição | Distribuidores integrados de lácteos, como a Almarai Company | Vendas de produtos lácteos entregues | Alcance limitado de depósitos e transporte com controle de temperatura | Adicionar depósitos e rotas, com refrigeração adequada ao produto |
| Fonte: Mordor Intelligence | ||||
Em março de 2026, os acordos da Fonterra para fornecer à Lactalis especificavam prazos mínimos de 10 anos para leite cru e 6 anos para ingredientes e outros produtos, ambos com renovação automática até rescisão. Esses acordos podem preservar as vendas upstream ao longo de uma mudança na propriedade do negócio de consumo. A linha de envase asséptico da Almarai para garrafas de proteína e lácteos de longa vida atingiu a capacidade máxima de produção de 40 milhões de litros em 2025, após investimento em 2024. A Fonterra pode capturar valor de fornecimento upstream sem possuir o negócio de consumo, enquanto o envase e a distribuição integrados da Almarai colocam as oportunidades de margem de processamento e entrega dentro de uma única empresa.
Cenário Competitivo
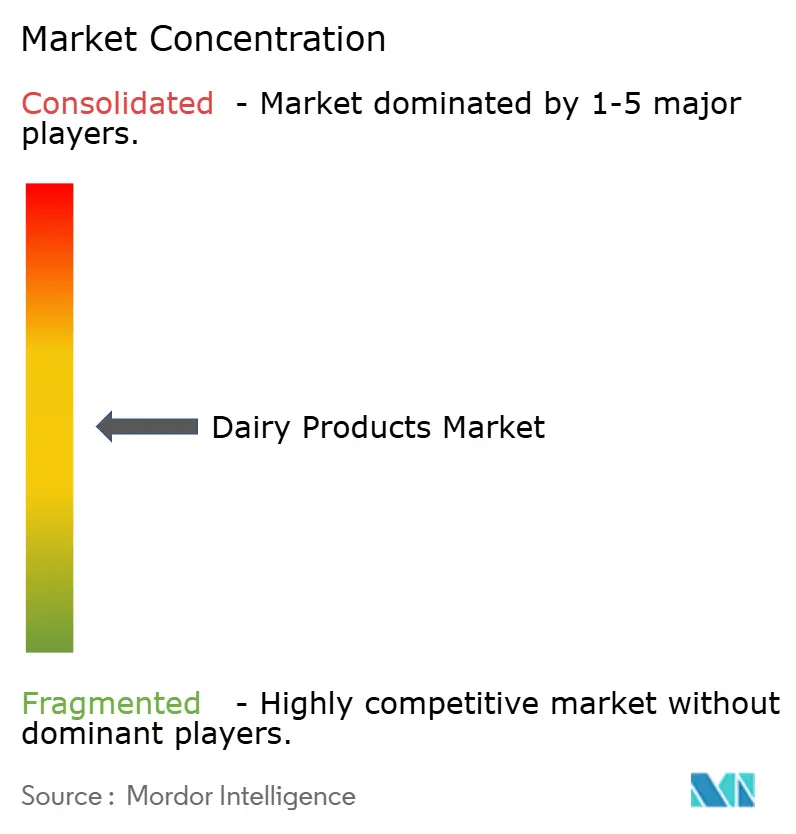
O setor combina grupos de marcas diversificadas, processadores de propriedade de produtores rurais e operadores lácteos de múltiplas categorias em um amplo campo de fornecedores. A Danone SA reportou crescimento de 4,5% nas vendas em termos comparáveis em toda a empresa em 2025, com um portfólio que inclui lácteos, produtos à base de plantas, águas e nutrição especializada. A Nestlé SA vende produtos lácteos e sorvetes, enquanto a Dairy Farmers of America comercializa o leite de seus associados e fabrica produtos lácteos. A Fonterra Co-operative Group é uma cooperativa de propriedade de produtores rurais da Nova Zelândia, enquanto a Groupe Lactalis opera em categorias lácteas incluindo leite, queijo e iogurte. Esses diferentes modelos de propriedade e portfólio criam concorrência por meio de marcas de consumo, capacidade de processamento e relacionamentos especializados de fornecimento para empresas.
Em 31 de março de 2026, a Fonterra vendeu o Mainland Group para a Groupe Lactalis, transferindo seus negócios globais de consumo fora da Grande China, além de operações especificadas de Serviços de Alimentação e Ingredientes associadas. A Fonterra manteve a marca Anchor na Grande China e continuou como fornecedora de lácteos business-to-business de propriedade de produtores rurais da Nova Zelândia. A Groupe Lactalis também integrou as atividades de iogurte da General Mills nos Estados Unidos à sua divisão Midwest Yogurt em 2025, adicionando 2 unidades de produção e um negócio com 1,2 bilhão de USD em receita. Os adquirentes podem obter marcas estabelecidas e ativos de produção em conjunto, enquanto um vendedor pode concentrar as atividades lácteas retidas em torno de clientes empresariais.
Em março de 2026, a autoridade de concorrência da Nova Caledônia autorizou a compra desse negócio Mainland pela B.S.A., controladora da Lactalis, sujeita a compromissos de 3 anos renováveis uma vez. Para importações de creme e leite de consumo do Mainland, a B.S.A. deve evitar o importador ou distribuidor que importa principalmente produtos lácteos da Lactalis. Também deve evitar concentrar a maior parte das vendas desses produtos com um único importador ou distribuidor e não pode condicionar compras ou descontos à aquisição de outros produtos da Lactalis ou do Mainland. Em outubro de 2025, a Dairy Farmers of America reportou que sua planta Jasper Products em Joplin atingiu 1 bilhão de bebidas em caixas e garrafas em um ano, abrangendo bebidas à base de lácteos e não lácteas. A expansão liderada por aquisições da Lactalis contrasta com o foco em fornecimento empresarial da Fonterra, mas os compromissos na Nova Caledônia restringem os canais de importação e o agrupamento do negócio adquirido.
Líderes do Setor de Produtos Lácteos
-
Danone SA
-
Nestlé SA
-
Dairy Farmers of America
-
Fonterra Co-operative Group
-
Groupe Lactalis
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Lácteos Empresas cobertas neste relatório
- Almarai Company
- Arla Foods Amba
- China Mengniu Dairy Co.
- Dairy Farmers of America
- Danone SA
- Fonterra Co-operative Group
- Groupe Lactalis
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Tillamook County Creamery Association
- Nestlé SA
- Saputo Inc.
- The Magnum Ice Cream Company N.V.
- Royal FrieslandCampina N.V.
- Vinamilk
- Agropur Cooperative
- Meiji Co., Ltd.
- Bel SA
- Unternehmensgruppe Theo Müller
- DMK Group
- Grupo Lala, S.A.B. de C.V.
Desenvolvimentos industriais recentes em Mercado de Produtos Lácteos
- Set 2026: A Schreiber Foods anunciou um investimento de mais de 267 milhões de USD em uma nova instalação de queijo processado em Carthage, Missouri, com previsão de abertura em 2028 e expansão de sua capacidade de produção nos Estados Unidos.
- Ago 2026: A Gay Lea Foods anunciou a expansão de sua instalação láctea em Toronto para adicionar capacidade de queijo cottage e outros lácteos com alto teor de proteína, com conclusão prevista para 2028.
- Jun 2026: A Arla Foods Amba e a DMK Group concluíram sua fusão, unindo as cooperativas lácteas sob o nome Arla com um pool de leite reportado de aproximadamente 20 bilhões de quilogramas.
Escopo e Metodologia
Visão geral da segmentação
| Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | ||
| Queijo | Queijo Natural | Cheddar |
| Cottage | ||
| Feta | ||
| Parmesão | ||
| Outros | ||
| Queijo Processado | ||
| Creme | Creme Fresco | |
| Creme de Cozinha | ||
| Creme de Chantilly | ||
| Outros | ||
| Sobremesas Lácteas | Sorvete | |
| Cheesecakes | ||
| Sobremesas Congeladas | ||
| Outros | ||
| Leite | Leite Condensado | |
| Leite Aromatizado | ||
| Leite Fresco | ||
| Leite UHT (Leite de Temperatura Ultra-Alta) | ||
| Leite em Pó | ||
| Outros | ||
| Iogurte | Para Beber | |
| De Colher | ||
| Bebidas de Leite Azedo | ||
| Outros | ||
| Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados/Hipermercados | |
| Varejo Online | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Manteiga | Manteiga com Sal | |
| Manteiga sem Sal | |||
| Queijo | Queijo Natural | Cheddar | |
| Cottage | |||
| Feta | |||
| Parmesão | |||
| Outros | |||
| Queijo Processado | |||
| Creme | Creme Fresco | ||
| Creme de Cozinha | |||
| Creme de Chantilly | |||
| Outros | |||
| Sobremesas Lácteas | Sorvete | ||
| Cheesecakes | |||
| Sobremesas Congeladas | |||
| Outros | |||
| Leite | Leite Condensado | ||
| Leite Aromatizado | |||
| Leite Fresco | |||
| Leite UHT (Leite de Temperatura Ultra-Alta) | |||
| Leite em Pó | |||
| Outros | |||
| Iogurte | Para Beber | ||
| De Colher | |||
| Bebidas de Leite Azedo | |||
| Outros | |||
| Canal de Distribuição | Consumo no Local | ||
| Consumo Fora do Local | Lojas de Conveniência | ||
| Varejistas Especializados | |||
| Supermercados/Hipermercados | |||
| Varejo Online | |||
| Outros | |||
| Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Restante da América do Norte | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| Itália | |||
| França | |||
| Espanha | |||
| Países Baixos | |||
| Polônia | |||
| Bélgica | |||
| Suécia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Austrália | |||
| Indonésia | |||
| Coreia do Sul | |||
| Tailândia | |||
| Singapura | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Colômbia | |||
| Chile | |||
| Peru | |||
| Restante da América do Sul | |||
| Oriente Médio e África | África do Sul | ||
| Arábia Saudita | |||
| Emirados Árabes Unidos | |||
| Nigéria | |||
| Egito | |||
| Marrocos | |||
| Turquia | |||
| Restante do Oriente Médio e África | |||
Definição de mercado
- Manteiga - A manteiga é uma emulsão sólida de cor amarela a branca, composta de glóbulos de gordura, água e sais inorgânicos, produzida pelo batimento do creme do leite de vaca
- Laticínios - Os produtos lácteos incluem o leite e todos os alimentos derivados do leite, incluindo manteiga, queijo, sorvete, iogurte e leite condensado e em pó.
- Sobremesas Congeladas - Sobremesa láctea congelada significa e inclui produtos contendo leite ou creme e outros ingredientes que são congelados ou semi-congelados antes do consumo, como leite gelado ou sherbet, incluindo sobremesas lácteas congeladas para fins dietéticos especiais, e sorbet
- Bebidas de Leite Azedo - O leite azedo é um leite espesso e coalhado, com sabor ácido, obtido pela fermentação do leite. Bebidas de leite azedo como kefir, laban e leitelho foram consideradas no estudo
| Palavra-chave | Definição |
|---|---|
| Manteiga Fermentada | A manteiga fermentada é preparada submetendo a manteiga crua a um processamento químico, ao qual foram adicionados determinados emulsificantes e ingredientes externos. |
| Manteiga Não Fermentada | Este tipo de manteiga é aquela que não foi processada de nenhuma forma |
| Queijo Natural | O tipo de queijo em sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos que o queijo natural; no entanto, requer mais etapas e muitas formas diferentes de ingredientes. A fabricação do queijo processado envolve o derretimento do queijo natural, sua emulsificação e a adição de conservantes e outros ingredientes ou corantes artificiais. |
| Creme Simples | O creme simples contém cerca de 18% de gordura. É uma camada única de creme que aparece sobre o leite fervido. |
| Creme Duplo | O creme duplo contém 48% de gordura, mais do que o dobro da quantidade de gordura do creme simples. É mais pesado e espesso do que o creme simples |
| Creme de Chantilly | Este tem um percentual de gordura muito mais elevado do que o creme simples (36%). Utilizado para cobrir bolos, tortas e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Congeladas | Sobremesas destinadas a serem consumidas congeladas. Ex.: sherbets, sorbets, iogurtes congelados |
| Leite UHT (Leite de Temperatura Ultra-Alta) | Leite aquecido a uma temperatura muito elevada. O processamento de leite em temperatura ultra-alta envolve o aquecimento por 1 a 8 segundos a 135–154°C, o que elimina o microrganismo patogênico formador de esporos, resultando em um produto com vida útil de vários meses. |
| Manteiga não láctea/Manteiga de origem vegetal | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte não lácteo | Iogurte tipicamente feito a partir de nozes, como amêndoas, castanhas de caju, cocos, e também de outros alimentos como soja, banana-da-terra, aveia e ervilhas |
| Consumo no Local | Refere-se a restaurantes, redes de serviço rápido e bares. |
| Consumo Fora do Local | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos da França. É um queijo macio, levemente quebradiço, maturado por mofo, com casca florida, produzido na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semi-vegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar presente no leite. Ela causa sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Cream Cheese | O cream cheese é um queijo fresco macio e cremoso com sabor levemente ácido, feito de leite e creme. |
| Sorbets | O sorbet é uma sobremesa congelada feita com gelo combinado com suco de frutas, purê de frutas ou outros ingredientes, como vinho, licor ou mel. |
| Sherbet | O sherbet é uma sobremesa congelada adoçada feita com frutas e algum tipo de produto lácteo, como leite ou creme. |
| Estável em prateleira | Alimentos que podem ser armazenados com segurança em temperatura ambiente, ou "na prateleira", por pelo menos um ano e não precisam ser cozidos ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta na Loja é o processo na gestão da cadeia de abastecimento pelo qual o produto é entregue diretamente da planta de fabricação ao varejista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher sediada na cidade de Nova York. |
| Gelato | O gelato é uma sobremesa cremosa congelada feita com leite, creme de leite e açúcar. |
| Vacas Alimentadas com Pasto | As vacas alimentadas com pasto têm permissão para pastar em campos, onde se alimentam de uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




