
Tamanho e Participação do Mercado de Mobilidade Compartilhada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
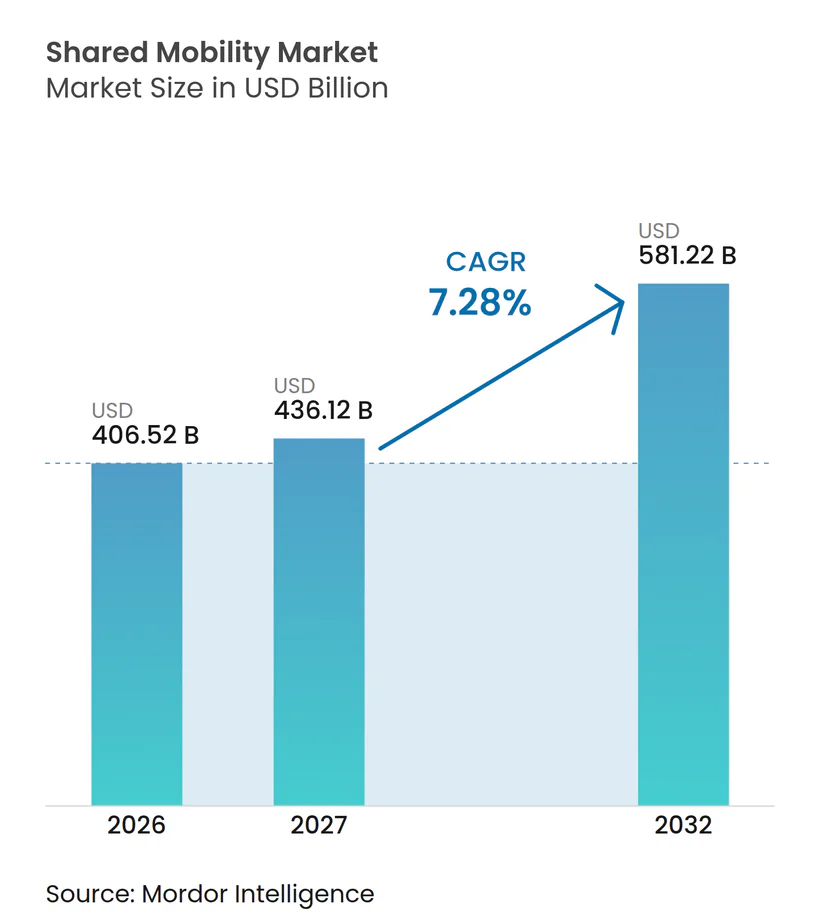
| Tamanho do Mercado (2027) | 436.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 581.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.28 % |
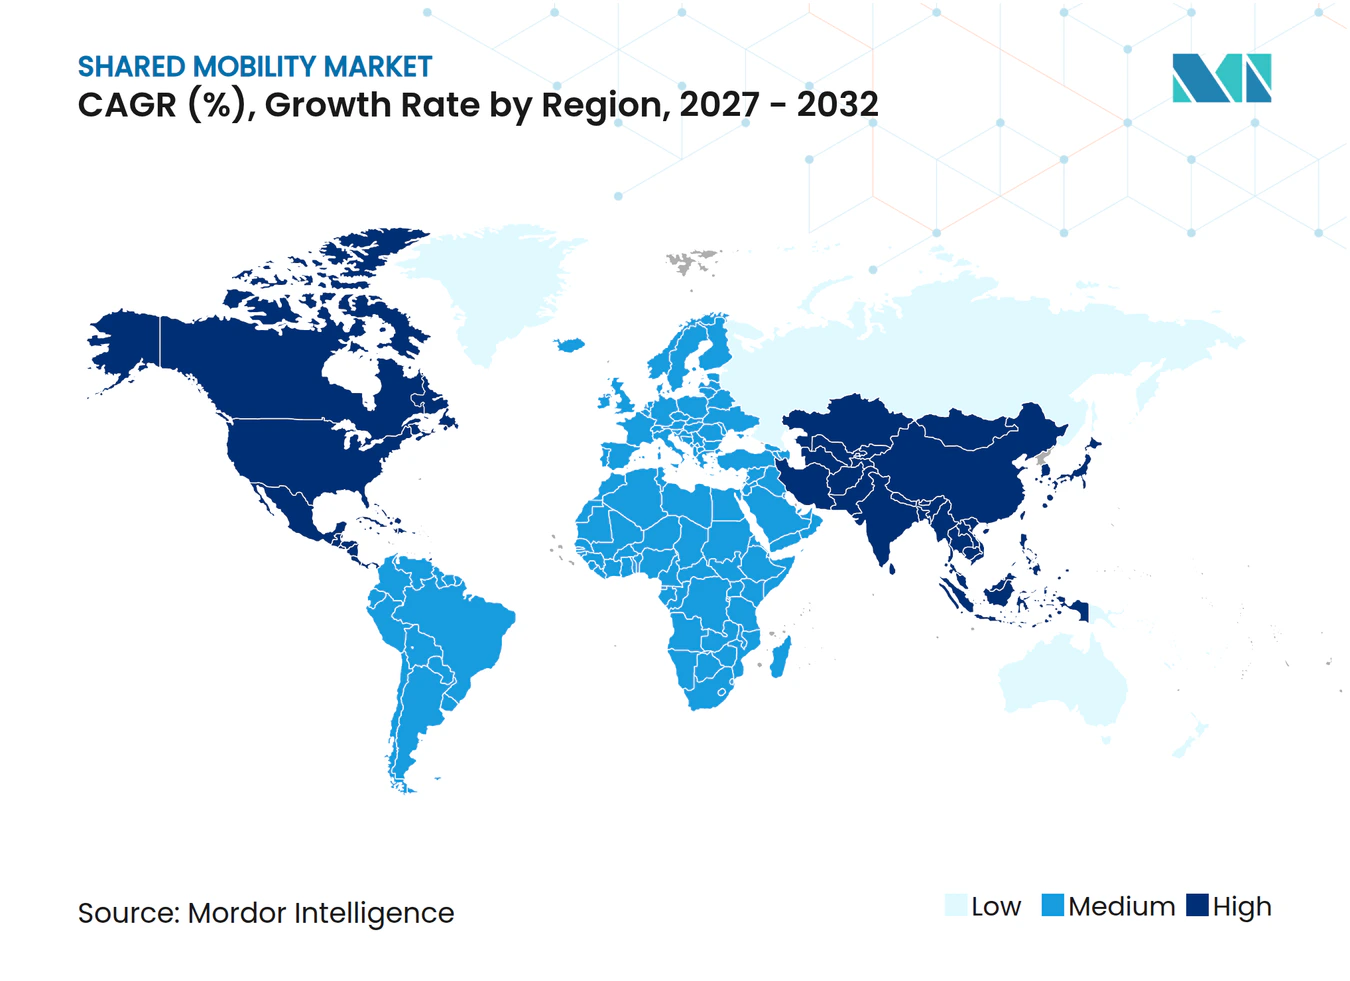
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
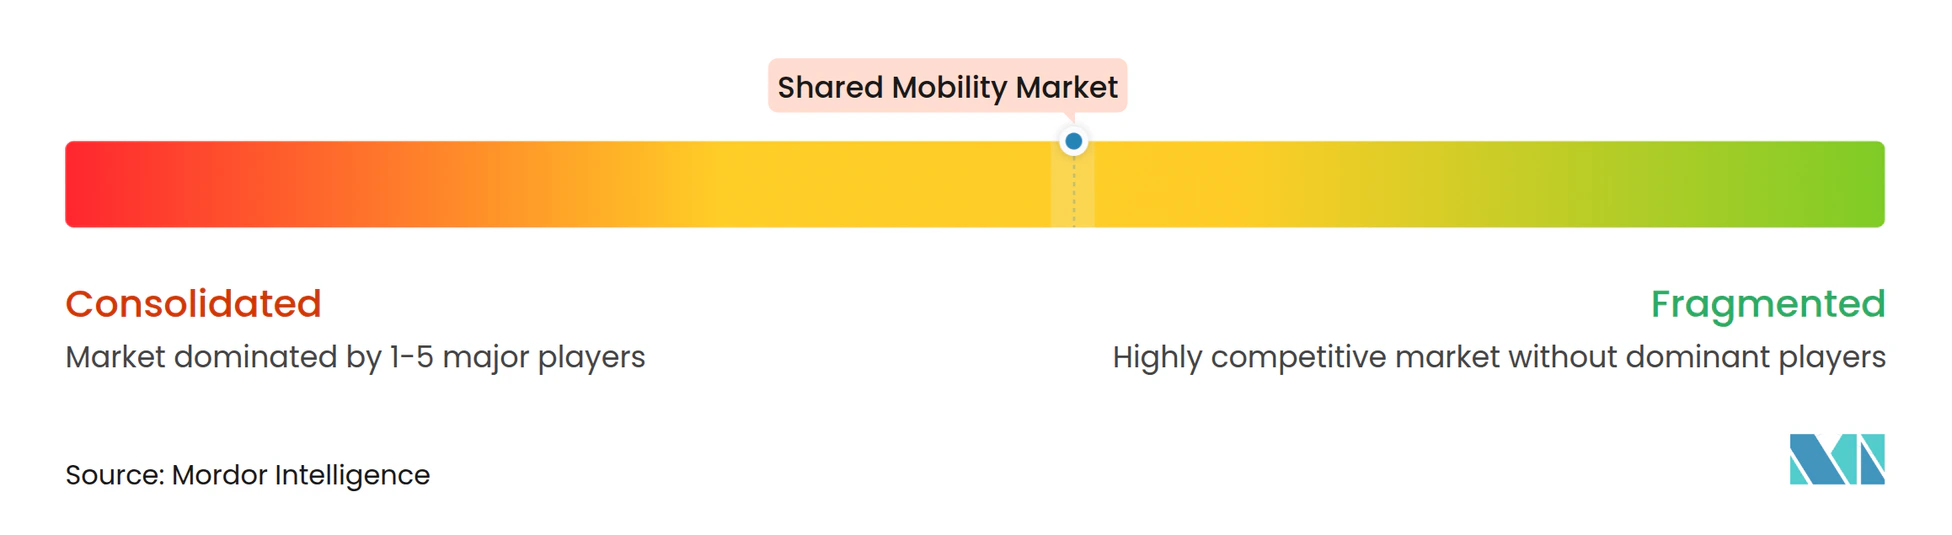
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mobilidade Compartilhada por Mordor Intelligence
O mercado de mobilidade compartilhada foi avaliado em 406,52 bilhões de USD em 2026, estimado em 436,12 bilhões de USD em 2027 e deve atingir 581,22 bilhões de USD em 2032, crescendo a um CAGR de 7,28% no período 2027-2032. Essa trajetória acentuada reflete a mudança global da posse de veículos particulares para serviços sob demanda e multimodais que combinam transporte por aplicativo, micromobilidade, compartilhamento de carros e assinaturas de mobilidade corporativa. Hubs de troca de baterias e redes de recarga mais amplas mantêm as frotas elétricas compartilhadas em operação 24 horas por dia. Ao mesmo tempo, a penetração de smartphones acima de 80% na maioria dos mercados urbanos elimina praticamente todas as fricções de descoberta e pagamento. As plataformas digitais também escalam mais rapidamente porque os motoristas de transporte por aplicativo estão adotando carros elétricos a uma taxa cinco vezes maior do que os proprietários particulares, comprimindo o custo total de propriedade e atendendo às metas de emissão líquida zero em nível municipal. A energia competitiva permanece intensa à medida que os líderes de mercado formam alianças de veículos autônomos, consolidam-se regionalmente e incorporam assistentes de inteligência artificial que personalizam a seleção de viagens. Ainda assim, limites de licenciamento, gargalos em minerais críticos e restrições de rede elétrica continuam a moderar a expansão de curto prazo em determinadas cidades.
Principais Conclusões do Relatório
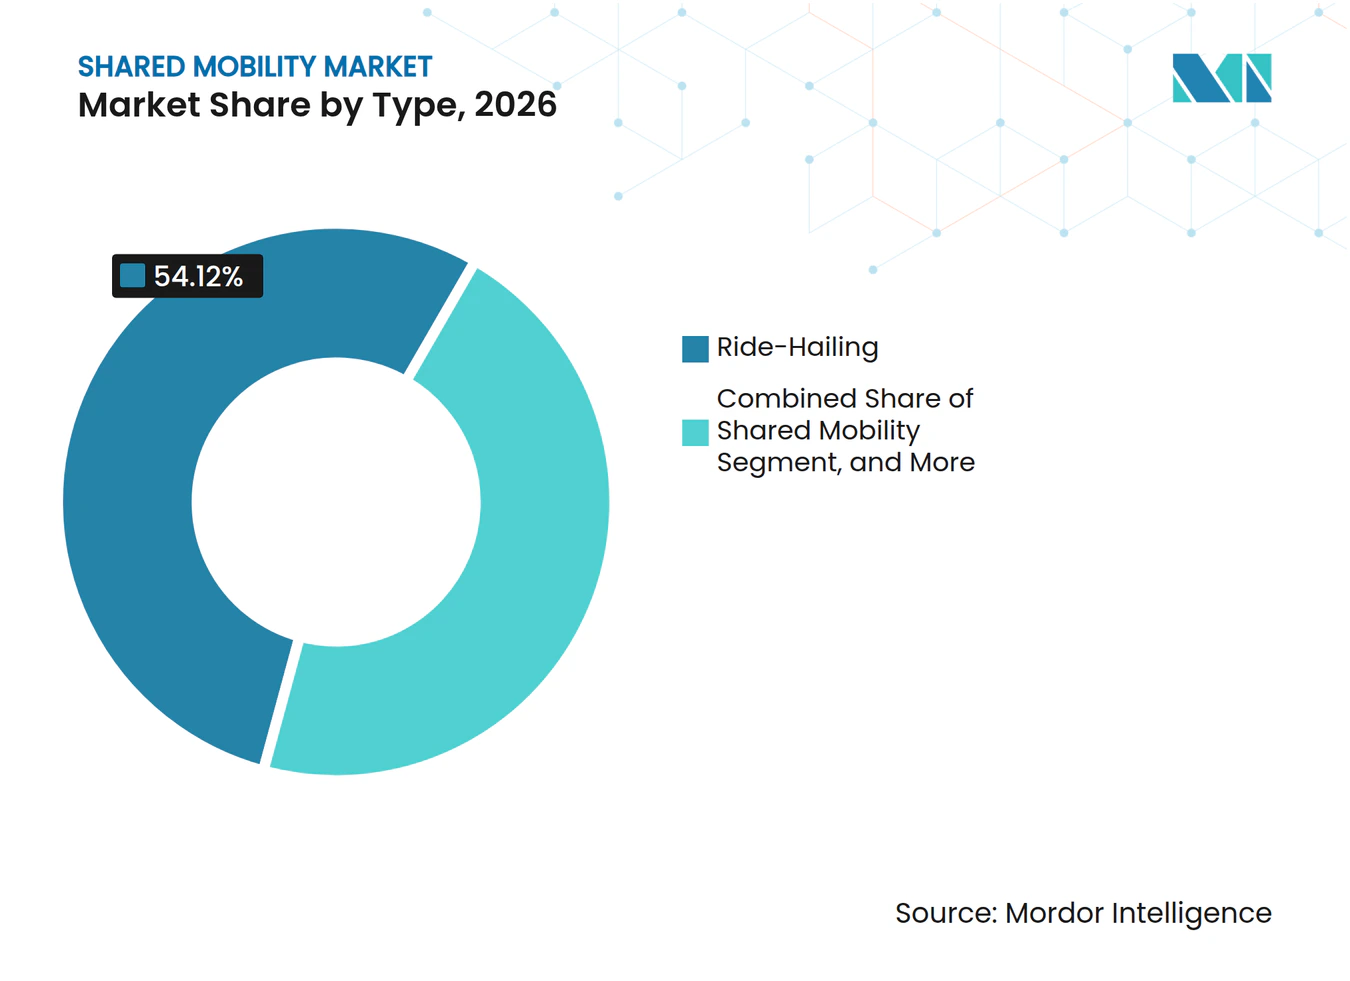
- Por tipo, o transporte por aplicativo deteve 54,12% da participação do mercado de mobilidade compartilhada em 2026, enquanto a micromobilidade compartilhada deve crescer mais rapidamente, a um CAGR de 13,21% até 2032.
- Por categoria de veículo, os automóveis de passeio capturaram 64,78% da participação do mercado de mobilidade compartilhada em 2026, enquanto as motocicletas e bicicletas devem se expandir a um CAGR de 9,52% até 2032.
- Por modelo de negócio, o segmento B2C respondeu por 67,62% do mercado de mobilidade compartilhada em 2026; as plataformas peer-to-peer avançam a um CAGR de 8,31% no mesmo horizonte.
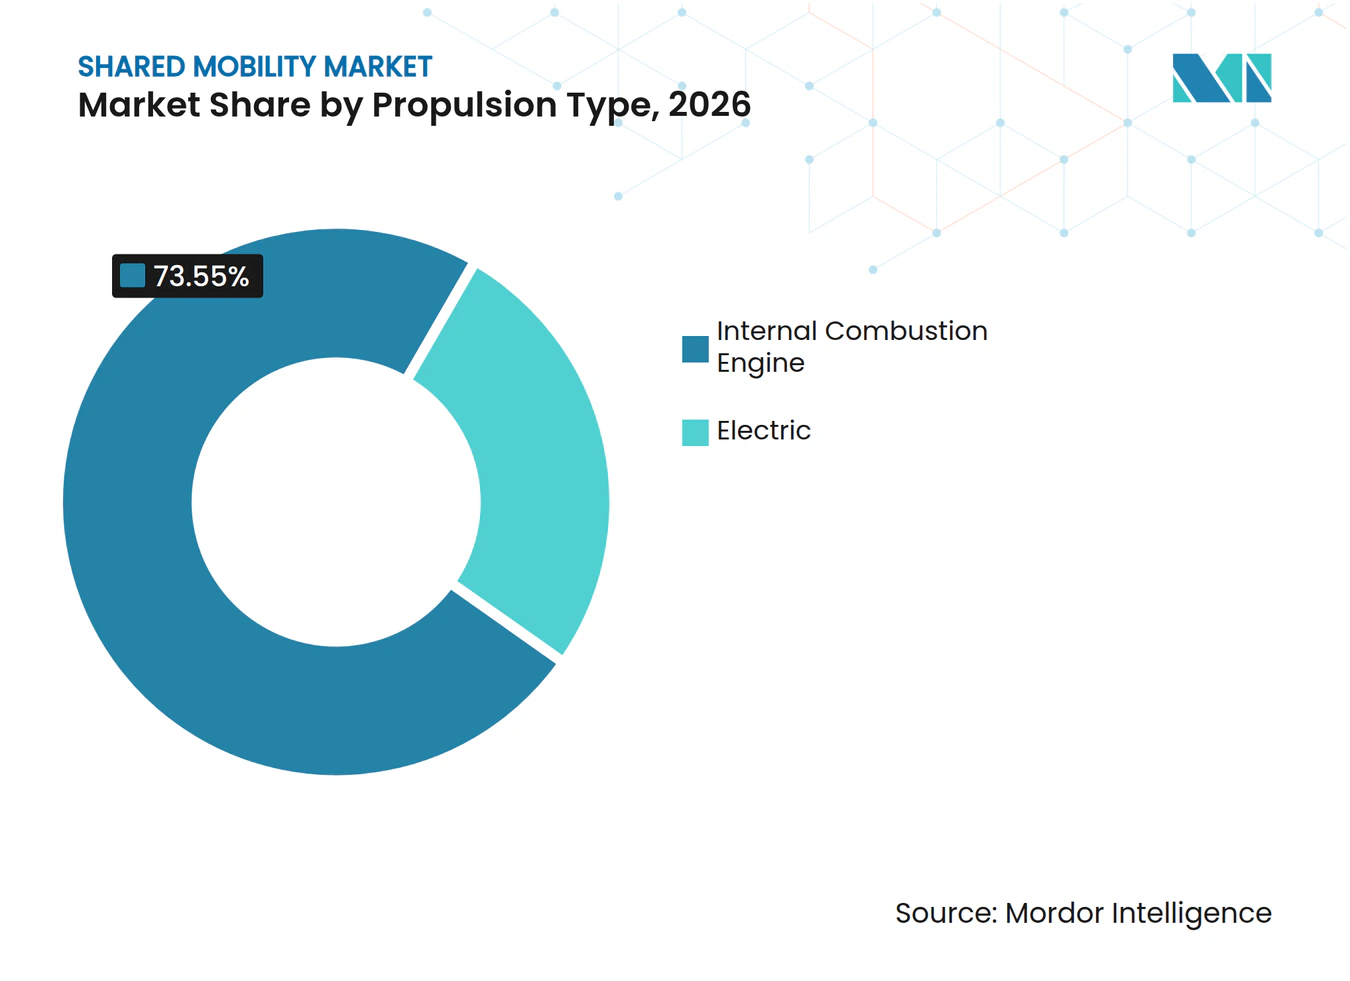
- As frotas de combustão interna retiveram 73,55% do mercado de mobilidade compartilhada por propulsão em 2026, enquanto os veículos elétricos devem registrar o maior CAGR, de 15,26%, até 2032.
- Por nível de autonomia, as operações com condução humana dominaram o mercado de mobilidade compartilhada, com 92,21% de participação de mercado em 2026, enquanto os serviços de robôtaxi devem crescer a um CAGR de 17,28%.
- Por geografia, a Ásia-Pacífico capturou 36,32% de participação de mercado em 2026, enquanto a América do Norte exibe o CAGR mais rápido, de 13,49%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Preferência dos Consumidores por Serviços de Transporte por Aplicativo | +4.2% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Aumento do Custo de Posse de Veículos Particulares e Congestionamento Urbano | +4.1% | América do Norte e União Europeia, com extensão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Crescente Penetração de Smartphones e Carteiras Digitais | +2.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤2 anos) |
| Hubs de Troca de Baterias Viabilizando Frotas de E-Micromobilidade Compartilhada 24 Horas por Dia | +1.9% | Liderança da China, projetos-piloto na União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Compromissos Corporativos de Emissão Líquida Zero Impulsionando Assinaturas de Mobilidade para Funcionários | +1.3% | América do Norte e União Europeia, adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| "Super-Aplicativos" de Transporte Integrando APIs de Mobilidade Pública e Compartilhada | +1.1% | Liderança da União Europeia, seguida pela América do Norte e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Crescente dos Consumidores por Serviços de Transporte por Aplicativo
Os serviços de transporte por aplicativo estão cada vez mais apoiando o deslocamento diário ao oferecer transporte flexível e sob demanda em áreas urbanas onde o transporte público de rota fixa pode não atender plenamente às necessidades dos passageiros. O Uber Route Share oferece uma opção de corrida compartilhada de menor custo, proporcionando economias de até 50% em comparação com uma viagem equivalente de UberX em rotas selecionadas e durante os horários de deslocamento em dias úteis. O aumento dos custos de propriedade de veículos e a praticidade da reserva por aplicativo estão incentivando alguns consumidores, especialmente os moradores urbanos mais jovens, a considerar a mobilidade compartilhada como alternativa à posse de um veículo particular. As empresas também estão integrando o transporte por aplicativo nos arranjos de viagens e deslocamentos de seus funcionários, enquanto assistentes digitais de viagem, como o Delta Concierge, estão aprimorando a coordenação dos serviços relacionados a viagens. Em corredores urbanos densos, onde estacionamento, seguro, combustível e manutenção podem tornar o uso de veículo particular oneroso, o transporte por aplicativo e as corridas compartilhadas oferecem uma alternativa para trajetos regulares. Esses desenvolvimentos estão expandindo o papel do mercado de mobilidade compartilhada para além de viagens ocasionais, passando a incluir deslocamentos diários, traslados para aeroportos e outras necessidades de transporte rotineiras.
Aumento do Custo de Posse de Veículos Particulares e Congestionamento Urbano
Seguro, estacionamento e manutenção agora sobem mais rapidamente do que a inflação geral, especialmente na América do Norte e na Europa Ocidental, compelindo a adoção de viagens com menos ativos. O programa Commute with Enterprise da Enterprise Mobility eliminou 49.000 carros das estradas dos Estados Unidos e reduziu mensuravelmente os quilômetros percorridos pelos passageiros, aliviando os gargalos[1]. Além disso, os esquemas de tarifação de congestionamento e as zonas de baixa emissão aumentam o custo de conduzir veículos particulares nos centros das cidades, incentivando os passageiros a migrar para caronas compartilhadas, veículos compartilhados e outras alternativas. Essas medidas regulatórias, combinadas com os crescentes programas de deslocamento patrocinados por empregadores, devem sustentar a demanda por soluções de mobilidade compartilhada que melhorem a utilização dos veículos e reduzam o número de carros necessários para o deslocamento diário.
Crescimento da Penetração de Smartphones e Carteiras Digitais
Os pagamentos digitais sem fricção sustentam o agendamento sem complicações, especialmente no Sudeste Asiático, onde o uso de dinheiro em espécie já foi predominante. O braço de serviços financeiros da Grab registrou crescimento de receita de 38% em 2024 ao realizar vendas cruzadas de funções de carteira digital para quase 44 milhões de usuários mensais de mobilidade[2]. A penetração de smartphones nos principais centros urbanos amplia ainda mais a base potencial de clientes, permitindo que os usuários acessem serviços de transporte por aplicativo, compartilhamento de carros e micromobilidade compartilhada por meio de uma única interface. Além disso, a inteligência artificial está criando oportunidades para melhorar a eficiência das plataformas por meio de planejamento de rotas mais inteligente, previsão de demanda e alocação de motoristas. Em mercados como Índia e Indonésia, a adoção contínua de carteiras digitais e transações por aplicativo reduz a fricção de pagamento para clientes e operadores. Esses desenvolvimentos estão apoiando a expansão do mercado de mobilidade compartilhada ao melhorar a conveniência do agendamento, fortalecer o engajamento dos clientes e permitir que os provedores atendam a uma população urbana mais ampla.
"Super-Aplicativos" de Transporte Integrando APIs de Mobilidade Pública e Compartilhada
O mercado de mobilidade compartilhada da Europa se beneficia do desenvolvimento de plataformas de Mobilidade como Serviço (MaaS) que integram transporte público, transporte por aplicativo, compartilhamento de carros e micromobilidade compartilhada em uma única interface digital. A plataforma Whim de Helsinque e o Jelbi de Berlim demonstram como aplicativos de mobilidade integrada podem simplificar o planejamento de viagens, a emissão de bilhetes e os pagamentos entre múltiplos provedores de transporte. Ao reduzir a necessidade de alternar entre aplicativos separados, essas plataformas melhoram a conveniência e apoiam o uso do transporte compartilhado para o deslocamento diário. A colaboração entre autoridades municipais, operadores de transporte público e provedores privados de mobilidade também permite uma melhor coordenação de rotas, horários e disponibilidade de serviços. A adoção de interfaces de programação de aplicativos (APIs) padronizadas apoia ainda mais a integração entre serviços de transporte e aplicativos de terceiros. À medida que as plataformas de MaaS expandem suas ofertas para incluir pacotes de assinatura, recomendações personalizadas de viagens e informações sobre emissões, elas podem incentivar o uso recorrente e fortalecer o engajamento dos clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Licenciamento Local Rigoroso e Esquemas de Limitação de Veículos de Transporte por Aplicativo | -2.7% | União Europeia e algumas metrópoles da América do Norte, com expansão na Ásia-Pacífico | Curto prazo (≤2 anos) |
| Preocupações com Segurança de Passageiros e Privacidade de Dados | -1.8% | Global, com maior intensidade na União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Gargalos no Fornecimento de Minerais Críticos para Frotas de Veículos Elétricos Compartilhados | -1.6% | Mundial, mais agudo na América do Norte e União Europeia | Longo prazo (≥4 anos) |
| Redes Elétricas Urbanas Subdimensionadas Atrasando Hubs de Recarga de Alta Capacidade para Veículos Elétricos | -1.4% | Cidades emergentes da Ásia-Pacífico e do Oriente Médio e África, partes da América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Local Rigoroso e Esquemas de Limitação de Veículos de Transporte por Aplicativo
As restrições regulatórias sobre serviços de transporte por aplicativo e mobilidade autônoma podem aumentar os custos de conformidade e limitar a expansão das frotas em mercados urbanos consolidados. Na Califórnia, os desenvolvimentos regulatórios de 2025-2026 fortaleceram o arcabouço para testes e implantação de veículos autônomos, incluindo licenciamento em fases, supervisão de segurança e requisitos de relatórios. A Comissão de Serviços Públicos da Califórnia também abriu um novo processo regulatório em agosto de 2025Novas Regulamentações de Veículos Autônomos Fortalecem a Supervisão e a Fiscalização, Autorizam Caminhões e Transporte Público, Departamento de Veículos Motorizados da Califórnia (DMV), dmv.ca.gov">[3] para tratar de questões não resolvidas no transporte autônomo de passageiros, incluindo operações compartilhadas e aeroportuárias e parcerias entre operadores de veículos autônomos e transportadoras de passageiros regulamentadas. Esses requisitos significam que os provedores de mobilidade compartilhada devem obter as autorizações pertinentes e cumprir os padrões aplicáveis de segurança, operação e relatórios antes de expandir os serviços autônomos. Em diferentes jurisdições, procedimentos de licenciamento distintos, obrigações de acessibilidade e regras operacionais locais podem aumentar as despesas administrativas, prolongar os prazos de implantação e criar barreiras para operadores menores.
Preocupações com Segurança de Passageiros e Privacidade de Dados
Os requisitos de privacidade de dados e as regulamentações de segurança estão aumentando as exigências de conformidade para os operadores de mobilidade compartilhada, especialmente aqueles que utilizam dados de passageiros, históricos de localização e sistemas de despacho algorítmico. Na Europa, o Regulamento Geral sobre a Proteção de Dados (RGPD) rege a coleta, o armazenamento e o processamento de dados pessoais, exigindo que os operadores estabeleçam bases legais para o processamento e salvaguardas adequadas. Esses requisitos podem restringir como as empresas utilizam dados individuais para precificação personalizada, correspondência de motoristas e otimização de serviços, embora o RGPD não proíba essas atividades de forma absoluta. Nos Estados Unidos, os operadores de transporte por aplicativo também devem navegar por regras em evolução que abrangem triagem de motoristas, verificações de antecedentes e segurança de passageiros, com requisitos que variam por jurisdição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do Transporte por Aplicativo Enfrenta a Disrupção da MicromobilidadeOs serviços de transporte por aplicativo responderam por 54,12% do tamanho do mercado de mobilidade compartilhada em 2026, evidenciando sua consolidada densidade de rede e amplas coortes de usuários. O crescimento, no entanto, inclina-se para bicicletas elétricas e patinetes elétricos compartilhados, que entregam um CAGR de 13,21% até 2032, à medida que os consumidores combinam viagens mais longas de transporte por aplicativo com micromobilidade de primeira milha. Em paralelo, os programas de compartilhamento de carros se recuperam junto com a retomada do turismo, enquanto os serviços de aluguel ganham com a demanda corporativa de viagens represada.
Os consumidores agora tratam a mobilidade como um plano de telefone, combinando viagens pagas por uso com passes mensais. Os algoritmos das plataformas apresentam a permutação multimodal mais barata, aumentando as vendas cruzadas e o valor ao longo da vida do cliente. Os operadores estabelecidos de transporte por aplicativo respondem adicionando bicicletas sem estação e ônibus de rota fixa para defender a participação na carteira dos clientes. A política urbana também estimula a adoção: as cidades limitam as licenças de transporte por aplicativo, mas subsidiam as estações de micromobilidade, equilibrando o uso das vias. Essas forças contrárias ajudam a estabilizar o mercado de mobilidade compartilhada mais amplo, mesmo quando os modos individuais flutuam.

Por Tipo de Veículo:
Carros de Passeio Lideram Enquanto Motocicletas e Bicicletas AceleramOs automóveis de passeio responderam por 64,78% da receita do mercado de mobilidade compartilhada em 2026, refletindo sua versatilidade em serviços de transporte por aplicativo, compartilhamento de carros e mobilidade corporativa. No entanto, as motocicletas e bicicletas devem registrar o crescimento mais rápido, a um CAGR de 9,52% até 2032, especialmente nas megacidades asiáticas, onde ruas estreitas, congestionamento de tráfego e custos operacionais relativamente baixos favorecem formatos de mobilidade ágeis. Globalmente, a expansão do transporte por aplicativo, bicicletas elétricas compartilhadas e patinetes elétricos está ampliando o acesso ao transporte de curta distância, com as motocicletas e bicicletas desempenhando um papel importante na conectividade de primeira e última milha.
A vantagem de custo das patinetes e outras motocicletas e bicicletas compactas pode atrair usuários sensíveis ao preço, especialmente em mercados urbanos densamente povoados, onde as restrições de estacionamento e o congestionamento tornam os automóveis de passeio menos práticos para viagens curtas. As plataformas de entrega e logística também utilizam motocicletas e bicicletas para o cumprimento da última milha, sustentando a demanda além do deslocamento pessoal. Enquanto isso, as frotas de automóveis de passeio estão gradualmente incorporando sedãs e crossovers elétricos para atender às metas de emissões urbanas e aos compromissos de descarbonização corporativa. Essa combinação de demanda por automóveis de passeio e crescente adoção de motocicletas e bicicletas em aplicações de consumo e comerciais apoia a diversificação dentro do mercado de mobilidade compartilhada.
Por Modelo de Negócio:
A Dominância do B2C Migra para a Inovação P2POs operadores Business-to-Consumer capturaram 67,62% da participação do mercado de mobilidade compartilhada em 2026, mas as plataformas peer-to-peer os superam com um CAGR de 8,31%. A parceria da Turo com o Uber Rent dá aos anfitriões particulares acesso à distribuição desta última, revigorando o crescimento após a desaceleração ano a ano. As corporações entram na disputa, lançando assinaturas B2B que agrupam leasing de frota, seguro e rastreamento de carbono.
O depósito digital em garantia, a telemática e a detecção instantânea de danos reduzem a fricção histórica dos aluguéis P2P, permitindo janelas de retirada mais curtas e precificação em tempo quase real. Surgem modelos híbridos em que gestores profissionais de frota supervisionam veículos P2P durante períodos ociosos, aumentando a produtividade dos ativos. Essa convergência enriquece a escolha do consumidor e ressalta a adaptabilidade do mercado de mobilidade compartilhada.
Por Propulsão:
A Transição Elétrica Acelera a Adoção pela FrotaOs motores de combustão interna ainda detêm 73,55% da participação de mercado em 2026, enquanto os sistemas de tração elétrica escalam a um CAGR de 15,26%, impulsionados pela paridade no custo total de propriedade e pela amortização mais rápida em altas taxas de utilização. Uber e BYD estão comprometidos com 100.000 novas unidades de veículos elétricos na Europa e na América Latina, complementados por financiamento personalizado que reduz as barreiras de integração de motoristas. O Padrão de Milhas Limpas da Califórnia obriga que 90% das frotas de transporte por aplicativo sejam elétricas até 2030, adicionando certeza regulatória.
Os ecossistemas de troca de baterias reduzem o tempo de inatividade, elevando a utilização diária de veículos elétricos em direção aos benchmarks tradicionais de motores de combustão interna. Estudos acadêmicos mostram que a eletrificação de veículos de empresas de rede de transporte reduz as emissões três vezes mais do que a adoção de veículos elétricos particulares na mesma penetração, devido à intensidade de quilometragem das frotas. A vantagem de credibilidade resultante consolida a adoção elétrica no centro do mercado de mobilidade compartilhada.
Por Nível de Autonomia:
Operações Conduzidas por Humanos se Preparam para a Integração de RobôtáxisAs viagens com condução humana detiveram 92,21% de participação de mercado em 2026, mas os serviços de robôtaxi registrarão um CAGR de 17,28% até 2032, à medida que os projetos-piloto se convertem em rotas comerciais plenas. O aporte de 5,6 bilhões de USD da Waymo encerrou a maior rodada de financiamento para condução autônoma até o momento, viabilizando a expansão para Washington, D.C. em 2026. A Uber mantém uma postura agnóstica em relação à tecnologia, firmando acordos com WeRide, Pony.ai e Volkswagen para se proteger contra contratempos regulatórios ou de hardware.
A economia de mão de obra, a disponibilidade 24 horas por dia e os perfis de condução mais seguros motivam os operadores de plataformas a acelerar as implantações autônomas, mas a aceitação pública permanece tímida fora dos primeiros adotantes. Modelos de despacho híbridos — em que veículos autônomos lidam com rotas de baixa complexidade e motoristas humanos se concentram em viagens premium — devem persistir pela próxima década. Essa integração gradual apoia o escalonamento constante da autonomia dentro do mercado de mobilidade compartilhada sem deslocamento abrupto de mão de obra.
Análise Geográfica
A Ásia-Pacífico deteve 36,32% da participação de mercado em 2026, ancorada pela normalização da China e pelos ecossistemas de super-aplicativos do Sudeste Asiático. A DiDi registrou crescimento de receita de 8,50% ano a ano no 1º trimestre de 2025, atingindo RMB 53,3 bilhões (aproximadamente 7,33 bilhões de USD), sustentado pelo maior valor de transação da plataforma principal e um aumento de 10,30% nas transações na China. A Grab reportou 773 milhões de USD em receita no 1º trimestre de 2025, alta de 18% ano a ano, enquanto os usuários mensais em transação aumentaram 16%, para 44,5 milhões, destacando o crescimento contínuo da demanda em todo o Sudeste Asiático. Na Índia, as motocicletas elétricas continuaram a se expandir como segmento de mercado. Em toda a Ásia-Pacífico, o crescente acesso à internet móvel e a adoção de carteiras digitais estão tornando os serviços de mobilidade por aplicativo mais acessíveis, apoiando o papel da região no mercado global de mobilidade compartilhada.
O mercado de mobilidade compartilhada da Europa é sustentado pela crescente conscientização ambiental, pela expansão das zonas de baixa emissão e pela integração do transporte compartilhado com as redes de transporte público. As empresas estão cada vez mais oferecendo serviços de compartilhamento de carros, transporte por aplicativo e micromobilidade baseados em assinatura para enfrentar o congestionamento urbano e reduzir a dependência de veículos particulares. No entanto, regulamentações fragmentadas entre países e cidades criam complexidade operacional para os provedores. A expansão de aplicativos de mobilidade multimodal e programas de mobilidade corporativa deve fortalecer a demanda, especialmente nos principais centros urbanos, onde os custos de estacionamento e de posse de veículos permanecem elevados.
A América do Norte se beneficia de plataformas de transporte por aplicativo consolidadas, alta penetração de smartphones e demanda contínua por transporte conveniente sob demanda. Os operadores estão focados em melhorar a lucratividade das plataformas por meio de otimização de preços, programas de associação e maior utilização de motoristas. As crescentes parcerias com agências de transporte público e empregadores também estão criando oportunidades para integrar o transporte por aplicativo ao deslocamento diário. No entanto, os custos operacionais dos motoristas, os prêmios de seguro e o escrutínio regulatório continuam sendo desafios importantes. A expansão de veículos elétricos compartilhados e serviços multimodais por aplicativo deve apoiar o desenvolvimento do mercado à medida que os provedores equilibram acessibilidade, disponibilidade de serviços e eficiência operacional.
Cenário Competitivo
O mercado de mobilidade compartilhada permanece competitivo, com plataformas globais como Uber e Lyft competindo ao lado de líderes regionais como DiDi e Grab, enquanto operadores europeus se especializam em compartilhamento de carros, micromobilidade e serviços de transporte integrado. As estratégias competitivas enfatizam cada vez mais a tecnologia de plataforma, a utilização de motoristas e frotas, a cobertura de serviços e as parcerias. A eletrificação e a otimização de despacho baseada em inteligência artificial são prioridades relevantes do setor, embora a adoção varie por mercado. As parcerias de mobilidade autônoma também estão se desenvolvendo, mas sua implantação comercial e contribuição para a mobilidade compartilhada permanecem desiguais entre as regiões.
Parcerias estratégicas e aquisições estão remodelando o cenário competitivo. Em abril de 2025, a Lyft concordou em adquirir a FREENOW por aproximadamente 175 milhões de EUR (196 milhões de USD), expandindo sua presença para nove países europeus e fortalecendo sua oferta focada em táxis. A EasyPark concluiu a aquisição da Flowbird em janeiro de 2025, combinando pagamentos digitais de estacionamento com soluções de gestão de estacionamento e transporte público. Essas transações demonstram o crescente interesse em serviços de mobilidade complementares e expansão geográfica, em vez de depender exclusivamente do crescimento orgânico do transporte por aplicativo.
A mobilidade autônoma é outra alavanca competitiva emergente, com a Uber buscando parcerias em vez de depender de um único fornecedor de veículos ou tecnologia. Em 2025, a Uber expandiu suas colaborações com WeRide e Pony.ai e anunciou uma parceria com a Volkswagen para implantar veículos autônomos ID. Buzz em sua plataforma. Os operadores regionais também estão demonstrando progresso financeiro: a DiDi reportou EBITDA ajustado positivo no primeiro trimestre de 2025, enquanto a Grab registrou 106 milhões de USD em EBITDA ajustado no mesmo período. Esses resultados destacam a importância da eficiência operacional e da escala da plataforma, embora a lucratividade varie por empresa e medida de reporte.
Líderes do Setor de Mobilidade Compartilhada
-
Uber Technologies, Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Hertz
-
DiDi Global Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mobilidade Compartilhada Empresas cobertas neste relatório
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- ANI Technologies Pvt. Ltd. (Ola)
- Avis Budget Group Inc.
- Hertz
- Europcar Mobility Group
- BlaBlaCar
- Turo Inc.
- Lime (Neutron Holdings Inc.)
- Bolt Technology OU
- Waymo LLC
Desenvolvimentos industriais recentes em Mercado de Mobilidade Compartilhada
- Setembro de 2026: Uber e Wayve introduziram o transporte por aplicativo autônomo no aplicativo da Uber utilizando veículos elétricos Ford Mustang Mach-E equipados com a tecnologia de condução por inteligência artificial da Wayve. A implantação inicial inclui um motorista de segurança treinado e habilitado, marcando um passo em direção à integração de veículos autônomos nas redes convencionais de transporte por aplicativo.
- Junho de 2026: Bolt e Pony.ai anunciaram uma parceria para avançar no transporte por aplicativo autônomo na Europa, com a Stellantis contribuindo com expertise em engenharia e fabricação de veículos. A colaboração apoia o desenvolvimento de serviços de mobilidade compartilhada utilizando veículos autônomos de Nível 4 e uma ambição de longo prazo de escalar as implantações.
Escopo do Relatório Global do Mercado de Mobilidade Compartilhada
A mobilidade compartilhada refere-se a uma variedade de serviços de transporte, incluindo transporte por aplicativo, compartilhamento de bicicletas, compartilhamento de carros, aluguel e leasing, serviços de van fretada e serviços de ônibus. Esses tipos de serviços podem ser utilizados individualmente ou em grupo para compartilhar o custo da viagem.
O mercado de mobilidade compartilhada é segmentado por tipo, tipo de veículo, modelo de negócio, tipo de propulsão, nível de autonomia e geografia. Por tipo, o mercado é segmentado em transporte por aplicativo, compartilhamento de carros, micromobilidade compartilhada (bicicletas elétricas, patinetes elétricos, etc.), aluguel e leasing, e serviços de van fretada e ônibus. Por tipo de veículo, o mercado é segmentado em automóveis de passeio, veículos comerciais leves, ônibus e micro-ônibus, e motocicletas e bicicletas. Por modelo de negócio, o mercado é segmentado em peer-to-peer (P2P), business-to-business (B2B) e business-to-consumer (B2C). Por tipo de propulsão, o mercado é segmentado em motor de combustão interna (MCI) e elétrico. Por nível de autonomia, o mercado é segmentado em condução humana e robôtaxis de Nível 4/5. Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório oferece tamanho de mercado e previsões para mobilidade compartilhada em valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Transporte por Aplicativo |
| Compartilhamento de Carros |
| Micromobilidade Compartilhada (bicicletas elétricas, patinetes elétricos, etc.) |
| Aluguel e Arrendamento |
| Serviços de Ônibus Fretado e Ônibus |
| Carros de Passeio |
| Veículos Comerciais Leves |
| Ônibus e Coaches |
| Motocicletas e Bicicletas de Duas Rodas |
| Ponto a Ponto (P2P) |
| Negócio para Negócio (B2B) |
| Negócio para Consumidor (B2C) |
| Motor de Combustão Interna (MCI) |
| Elétrico |
| Condução Humana |
| Robôtáxi Nível 4/5 |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Transporte por Aplicativo | |
| Compartilhamento de Carros | ||
| Micromobilidade Compartilhada (bicicletas elétricas, patinetes elétricos, etc.) | ||
| Aluguel e Arrendamento | ||
| Serviços de Ônibus Fretado e Ônibus | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais Leves | ||
| Ônibus e Coaches | ||
| Motocicletas e Bicicletas de Duas Rodas | ||
| Por Modelo de Negócio | Ponto a Ponto (P2P) | |
| Negócio para Negócio (B2B) | ||
| Negócio para Consumidor (B2C) | ||
| Por Tipo de Propulsão | Motor de Combustão Interna (MCI) | |
| Elétrico | ||
| Por Nível de Autonomia | Condução Humana | |
| Robôtáxi Nível 4/5 | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de mobilidade compartilhada?
O mercado de mobilidade compartilhada está em 406,52 bilhões de USD em 2026 e deve atingir 581,22 bilhões de USD até 2032.
Qual segmento detém a maior participação no mercado de mobilidade compartilhada?
O transporte por aplicativo responde por 54,12% da receita de 2026, tornando-o o maior segmento.
Qual região está crescendo mais rapidamente na mobilidade compartilhada?
A América do Norte lidera o crescimento com um CAGR previsto de 13,49% até 2032, impulsionado pela implantação de veículos autônomos e programas de mobilidade corporativa.
Qual é o papel das metas corporativas de emissão líquida zero no crescimento do mercado?
As empresas estão substituindo carros corporativos por assinaturas de mobilidade, gerando demanda estável e de alto volume que sustenta a expansão do mercado em dois dígitos.
Qual região tem a maior participação no Mercado de Mobilidade Compartilhada?
Em 2026, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Mobilidade Compartilhada.
Qual região está crescendo mais rapidamente na mobilidade compartilhada?
A América do Norte lidera o crescimento com um CAGR previsto de 13,49% até 2031, impulsionado pelos lançamentos de veículos autônomos e programas de mobilidade corporativa.