
Tamanho e Participação do Mercado de Serviços Automotivos dos Estados Unidos
Análise do Mercado de Serviços Automotivos dos Estados Unidos por Mordor Intelligence
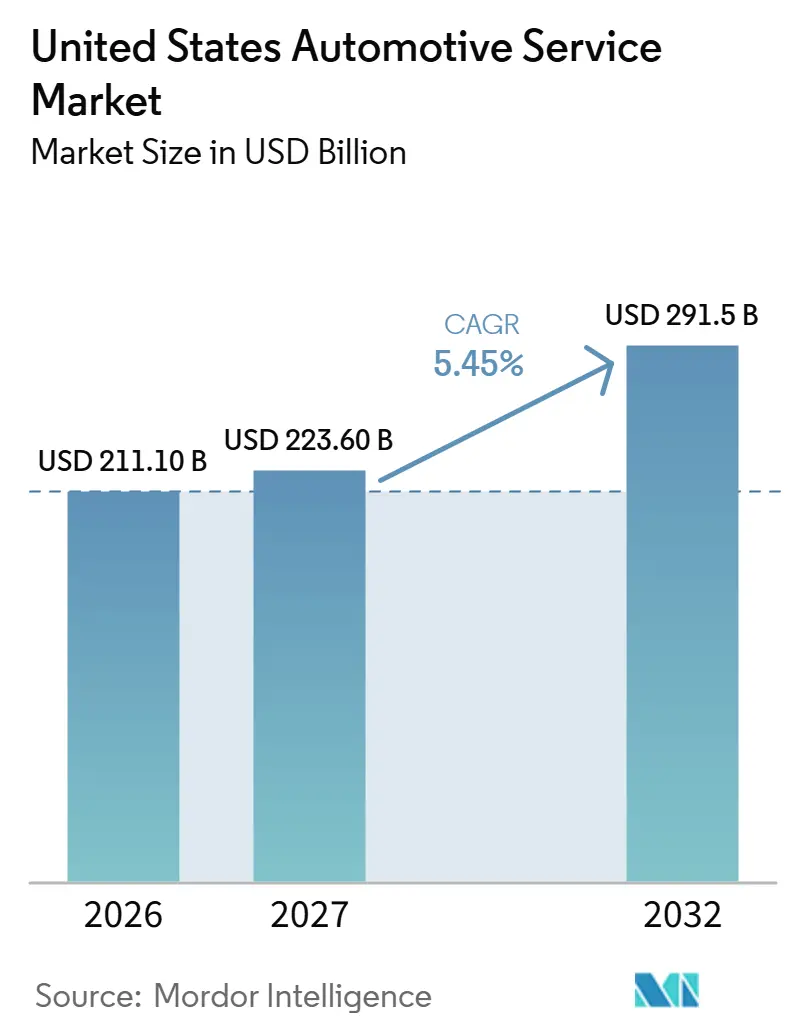
O tamanho do mercado de serviços automotivos dos Estados Unidos foi avaliado em 211,1 bilhões de USD em 2026 e estima-se que cresça de 223,6 bilhões de USD em 2027 para atingir 291,5 bilhões de USD até 2032, a um CAGR de 5,45% durante o período de previsão (2027-2032).
Nos Estados Unidos, uma base de veículos envelhecida e a manutenção dos níveis de condução sustentam a demanda por reparos, enquanto os veículos totalmente elétricos normalmente requerem menos tarefas de rotina. As respostas competitivas combinam maior acesso a reparos, capacidade das concessionárias e manutenção móvel nas instalações dos clientes. O trabalho de calibração adiciona conteúdo técnico dentro dos eventos de reparo, aumentando a importância comercial de adequar a capacidade de serviço aos trabalhos recebidos. Para as concessionárias, a disponibilidade de técnicos limita o quanto dessa oportunidade pode se converter em trabalho de serviço concluído.
Principais Conclusões do Relatório
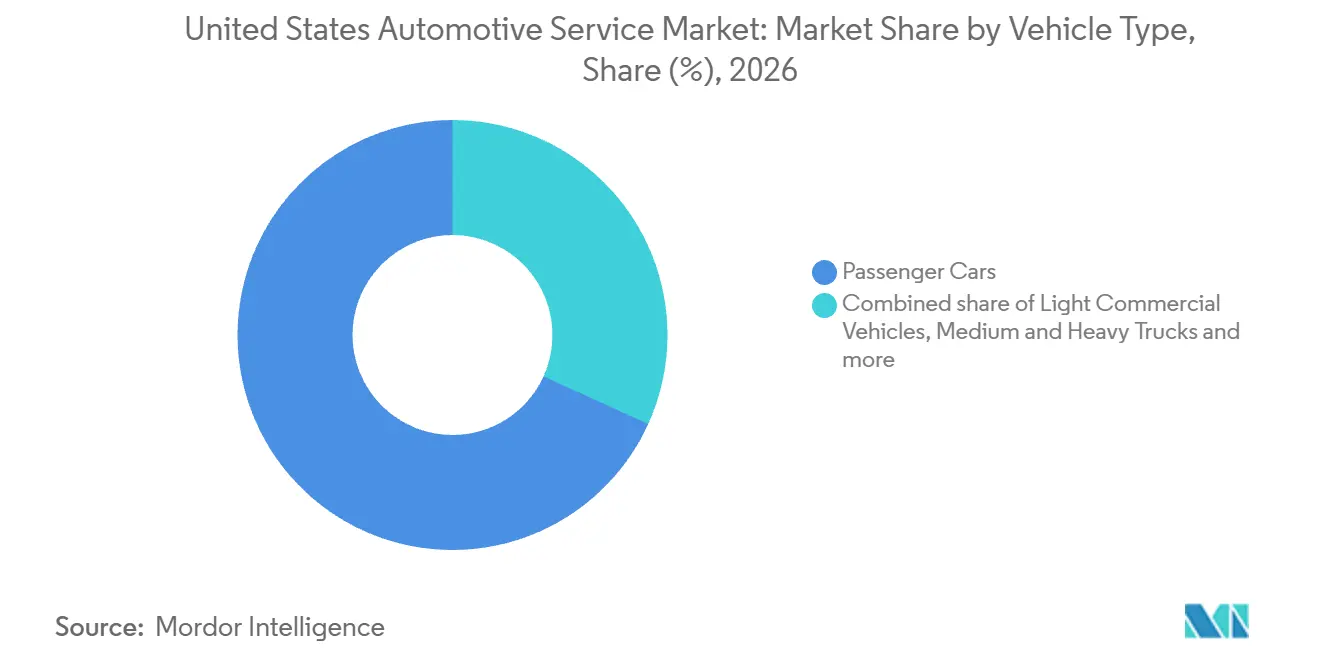
- Por tipo de veículo, os automóveis de passeio detinham 68,21% da participação do mercado de serviços automotivos dos Estados Unidos em 2026, enquanto os veículos comerciais leves têm previsão de crescimento a um CAGR de 8,15% durante 2027-2032.
- A reparação e manutenção mecânica liderou os tipos de serviço com uma participação de 42,4% no tamanho do mercado de serviços automotivos dos Estados Unidos em 2026, e os serviços elétricos e eletrônicos têm previsão de crescimento a um CAGR de 8,6% durante 2027-2032.
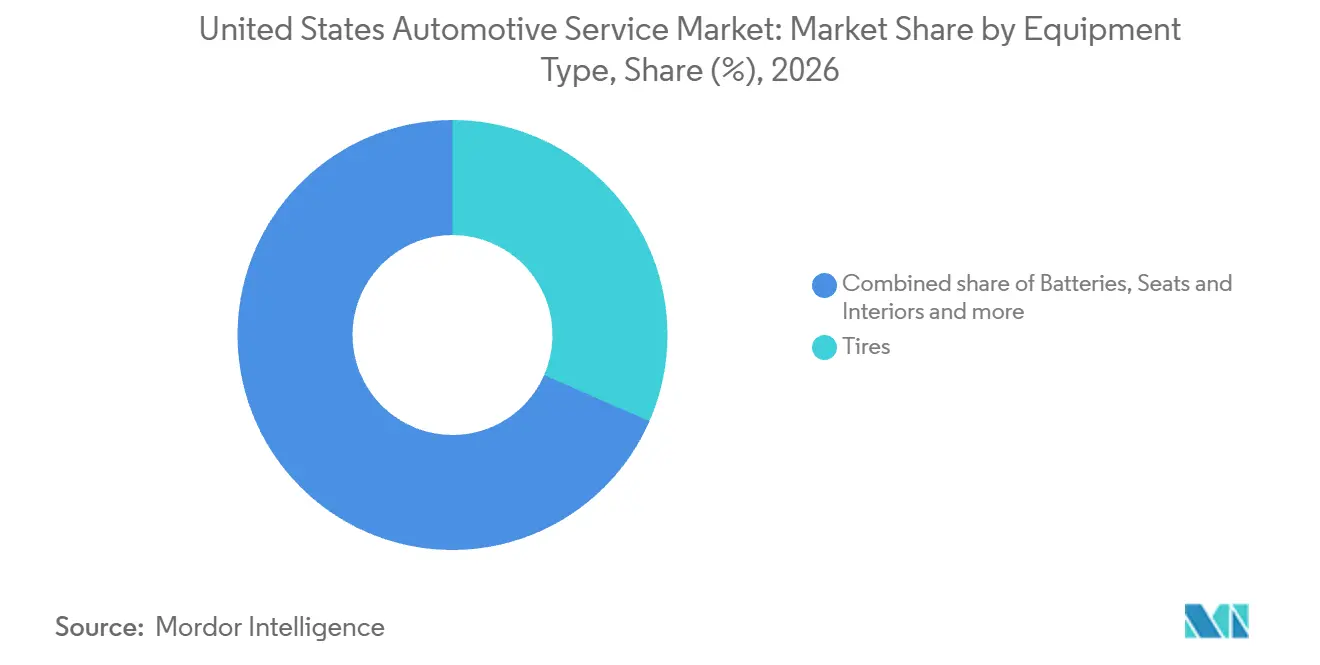
- Entre os tipos de equipamento, os pneus representaram 31,56% da receita de serviços automotivos em 2026, enquanto os sensores e câmeras de sistemas avançados de assistência ao condutor (ADAS) têm previsão de registrar um CAGR de 8,7% durante 2027-2032.
- Entre os canais de serviço, as concessionárias OEM lideraram com 40,98% da receita de serviços automotivos em 2026, e os serviços móveis e sob demanda têm previsão de crescimento a um CAGR de 8,7% durante 2027-2032.
- Geograficamente, o Sul liderou com 34,78% da receita de serviços automotivos em 2026, enquanto o Oeste tem previsão de registrar um CAGR de 7,6% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento da Frota de Veículos Leves com Média de 12,9 Anos | +2.4% | Em todo o país | Longo prazo (≥ 4 anos) |
| Recuperação Pós-COVID nos Quilômetros Percorridos por Veículos | +1.9% | Em todo o país | Curto prazo (≤ 2 anos) |
| Expansão dos Programas de Pós-Venda com Marca OEM | +1.5% | Em todo o país | Médio prazo (2-4 anos) |
| Proliferação de Plataformas Digitais de Agendamento e CRM | +1.3% | Em todo o país | Médio prazo (2-4 anos) |
| Pacotes de Manutenção por Assinatura | +0.5% | Em todo o país | Médio prazo (2-4 anos) |
| Avanço da Legislação Estadual sobre o Direito ao Reparo | +0.3% | Estado do Maine | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da Frota de Veículos Leves com Média de 12,9 Anos
Manter os veículos em uso por períodos de propriedade mais longos oferece aos prestadores de serviços de reparo uma base de demanda além do ciclo de compra inicial. O Anuário 2027 da Auto Care Association, divulgado em junho de 2026, registrou uma idade média recorde de 12,9 anos para os veículos leves em operação nos EUA.[1] Um estudo da Cox Automotive de 2026 relatou custos médios de serviço de aproximadamente 0,20 USD por milha nos primeiros 5 anos de propriedade e aproximadamente 1,10 USD por milha após 10 anos de propriedade. Custos de serviço mais elevados por milha no grupo de propriedade mais longa aumentam o valor atribuído à manutenção dos veículos. Para os operadores de serviços, prolongar a vida útil dos veículos pode sustentar relações de reparo mais valiosas, mesmo quando a próxima compra de veículo do cliente está distante.
Recuperação Pós-COVID nos Quilômetros Rodados por Veículos
O maior uso de veículos fortalece o argumento comercial para a manutenção vinculada à quilometragem acumulada, adicionando um componente de utilização à demanda da frota existente. A leitura da média móvel de 12 meses dos quilômetros percorridos por veículos nos EUA, registrada em fevereiro, subiu de 2,83 trilhões de milhas em 2021, cobrindo o período de fevereiro de 2020 a janeiro de 2021, para 3,28 trilhões de milhas em 2025. Para um formato de manutenção vinculado à distância, a exposição relevante é a quantidade de quilometragem acumulada ao longo da vida útil do veículo. Isso difere do mecanismo de frota envelhecida, em que a retenção de veículos estende o período durante o qual os prestadores de serviços de reparo podem atendê-los. Um operador que oferece trabalho acionado por quilometragem se beneficia do maior uso de sua frota de clientes existente, juntamente com a demanda de veículos que entram recentemente em sua área de serviço.
Expansão dos Programas de Pós-Venda com Marca OEM
Os programas de pós-venda OEM podem estender uma relação de serviço com marca para o ciclo de propriedade de veículos comerciais usados. A Ford Pro lançou o Ford Pro Advantage em todo o país em 5 de outubro de 2026, oferecendo aos compradores de veículos comerciais usados das Classes 1 a 7 acesso a quase 100 Pro Elite Service Centers. A Ford Pro é proprietária do programa, enquanto os revendedores Ford desenvolvem e operam as instalações de serviço. Incluir esse acesso em um programa de veículos usados oferece à rede de serviços uma rota para clientes além da transação original de veículo novo. A rede atingiu 70 centros em 21 mercados dos EUA até setembro de 2025, a partir de um primeiro centro em 2023, de modo que o programa de veículos usados se apoia em uma presença estabelecida antes de seu lançamento nacional.
Proliferação de Plataformas de Agendamento Digital e CRM
As ferramentas digitais de serviço podem conectar o agendamento inicial com a decisão posterior de autorizar um reparo recomendado. Uma pesquisa da Cox Automotive com 500 tomadores de decisão de operações fixas de concessionárias franqueadas, realizada em setembro-outubro de 2025, constatou agendamento online em 81% das concessionárias de melhor desempenho e em 72% das demais. Também constatou que 64% do grupo de melhor desempenho enviava fotos ou vídeos de reparos recomendados por mensagem de texto ou e-mail, em comparação com 48% das outras concessionárias. O agendamento trata da entrada na relação de serviço, enquanto a mídia de reparo pode tornar o trabalho proposto mais fácil de avaliar para o proprietário do veículo. Combinar essas capacidades oferece ao operador de serviços uma forma de manter o engajamento do cliente além da captura do agendamento, chegando a uma decisão de reparo mais bem informada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Adoção de VEs Reduz a Intensidade dos Serviços de Rotina | -0.9% | Em todo o país | Longo prazo (≥ 4 anos) |
| Escassez Aguda de Técnicos Eleva os Custos de Mão de Obra | -0.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Adiamento de Reparos Discricionários Impulsionado pela Inflação | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Telemetria OEM Fidelizando Clientes às Concessionárias | -0.3% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção de VEs Reduz a Intensidade dos Serviços de Rotina
Os operadores organizados em torno de trocas de fluidos de motor e serviços convencionais de freios enfrentam um mix de serviços diferente com veículos totalmente elétricos. O Departamento de Energia dos EUA afirma que os veículos totalmente elétricos normalmente necessitam de menos manutenção do que os veículos convencionais porque possuem menos fluidos e peças móveis, e a frenagem regenerativa reduz o desgaste dos freios. Seu Centro de Dados sobre Combustíveis Alternativos (AFDC) estimou 5,69 milhões de registros de veículos leves totalmente elétricos nos EUA em 2025. Suas contagens aproximadas classificam os combustíveis usando números de identificação de veículos (VINs), tratam os híbridos plug-in e os híbridos separadamente e não refletem conversões no mercado de reposição. Adicionar baias para trabalhos rotineiros de fluidos e freios não pode restaurar procedimentos que essa população de veículos registrados normalmente necessita com menos frequência.
Escassez Aguda de Técnicos Eleva os Custos de Mão de Obra
A disponibilidade de técnicos limita o volume de trabalho de serviço que os operadores de concessionárias podem entregar a partir de uma estrutura física existente. A Associação Nacional de Revendedores de Automóveis (NADA) estima que o varejo automotivo e de caminhões dos EUA necessita de quase 76.000 técnicos de serviço anualmente, mas forma cerca de 39.000, deixando um déficit de aproximadamente 37.000. Uma baia de reparo adicional pode contribuir com pouca capacidade utilizável sem mão de obra qualificada, de modo que a dotação de pessoal define o retorno de cada baia adicionada. Em julho de 2026, a ASE Education Foundation recebeu uma concessão de 25 milhões de USD do Departamento do Trabalho dos EUA, com duração de 4 anos, para expandir os aprendizados registrados para técnicos de serviços automotivos, de colisão e de caminhões em todo o país. Vagas de técnicos não preenchidas podem atrasar a conversão do investimento em baias de reparo adicionais em horas de serviço faturáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Automóveis de Passeio Ancoram a Demanda enquanto Frotas Comerciais Adicionam TrabalhoOs automóveis de passeio representaram uma participação de 68,21% no tamanho do mercado de serviços automotivos dos Estados Unidos em 2026. A Honda vendeu quase 390.000 automóveis de passeio nos Estados Unidos em 2025. Em agosto de 2026, a Toyota Motor Engineering & Manufacturing registrou um recall nos EUA potencialmente envolvendo 508.354 veículos Camry Hybrid 2025-2026 com software específico em um painel combinado de 7 polegadas. As concessionárias deveriam atualizar o software do painel combinado afetado gratuitamente. Essas vendas adicionam veículos que podem gerar demanda futura de manutenção, vinculando as oportunidades de serviço de automóveis de passeio à população de veículos, bem como a campanhas técnicas específicas.
Os veículos comerciais leves são o segmento de crescimento mais rápido, com um CAGR previsto de 8,15% durante 2027-2032. Os registros de veículos comerciais das Classes 2 a 3 nos EUA cresceram 9% em 2025 em comparação com 2024, concentrados em vans de carga e picapes. Isso amplia uma base relevante de veículos comerciais a partir da qual os prestadores de serviços de reparo podem desenvolver cobertura de serviços à medida que os veículos acumulam uso operacional. Caminhões médios e pesados trazem uma exposição diferente aos custos operacionais, com o Instituto Americano de Pesquisa em Transportes (ATRI) relatando que os custos de reparo e manutenção de caminhões subiram 8,6% em 2025. Os prestadores podem, portanto, construir cobertura para veículos comerciais leves em torno de uma população de veículos em crescimento, enquanto as ofertas para caminhões pesados precisam justificar os custos de manutenção para os operadores.



Por Tipo de Serviço:
Mão de Obra Mecânica Lidera enquanto os Procedimentos Eletrônicos se ExpandemA reparação e manutenção mecânica representou uma participação de 42,4% no mercado de serviços automotivos dos Estados Unidos em 2026. A NADA registrou 31,48 bilhões de USD em vendas de mão de obra mecânica ao cliente em concessionárias de veículos novos franqueadas nos EUA em 2025. O segmento combina esse negócio de mão de obra de concessionárias com trabalho mecânico pago pelo cliente em oficinas independentes, redes de troca rápida de óleo e prestadores móveis.
Os serviços elétricos e eletrônicos são o segmento de crescimento mais rápido, com um CAGR previsto de 8,6% durante 2027-2032. A CCC Intelligent Solutions (CCC) relatou calibrações em 28,3% de suas sinistros reparáveis nos EUA em 2025, acima de 21,8% em 2024. Os procedimentos eletrônicos adicionam uma tarefa de serviço dentro de um evento de reparo existente, expandindo o trabalho associado à restauração de um veículo. A capacidade de calibração determina se uma oficina pode concluir o procedimento eletrônico por conta própria, juntamente com o reparo físico.

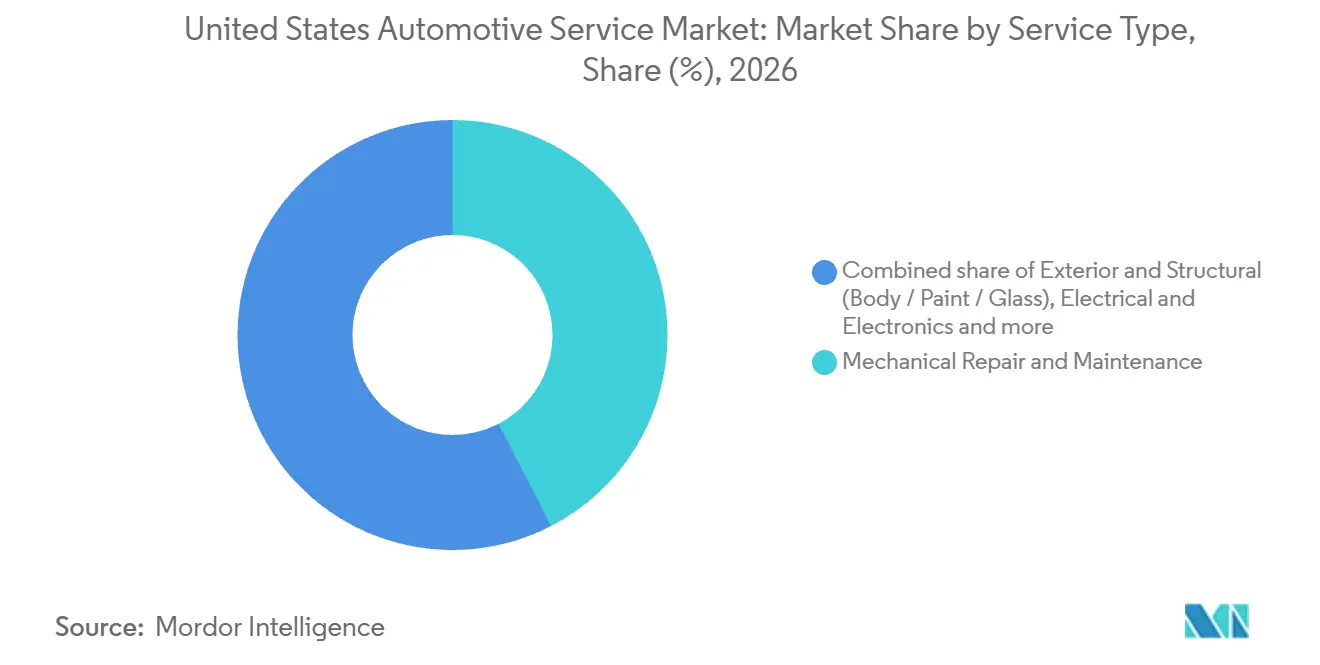
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Equipamento:
Pneus Lideram enquanto a Calibração Molda o Serviço de SensoresOs pneus foram o maior segmento, representando 31,56% da receita de serviços automotivos em 2026. A Goodyear vendeu 50,2 milhões de unidades de pneus de reposição e 9,3 milhões de unidades de pneus de equipamento original (OE) nos Estados Unidos em 2025. Considerando pneus de passeio, de caminhonetes leves e de caminhões, a Associação de Fabricantes de Pneus dos EUA (USTMA) registrou 336,3 milhões de remessas nos EUA em 2025. Seus dados de 2025 utilizaram submissões reais e estimadas de fabricantes, representando cerca de 76% do setor. A instalação de pneus de reposição conecta os prestadores de serviços ao maior dos 2 fluxos de produtos da Goodyear, com o trabalho de instalação surgindo quando os veículos existentes precisam trocar seus pneus.
Os sensores e câmeras de sistemas avançados de assistência ao condutor (ADAS) são o segmento de crescimento mais rápido, com um CAGR previsto de 8,7% durante 2027-2032. No primeiro trimestre de 2026, a CCC relatou calibrações em 29,9% das avaliações de veículos reparáveis nos EUA, acima de 23,3% no ano anterior, e em 40,6% das avaliações de programas de reparo direto.[2] O aumento ano a ano traz os procedimentos relacionados a sensores para uma parcela maior do trabalho de avaliação de colisões. Para uma oficina que atende programas de reparo direto de seguradoras, a maior frequência de calibração aumenta a carga de trabalho de alinhamento de sensores que seus equipamentos e técnicos treinados precisam lidar.
Por Canal de Serviço:
Escala das Concessionárias Encontra a Entrega MóvelAs concessionárias OEM foram o maior segmento, representando 40,98% da receita de serviços automotivos em 2026. A NADA registrou 136,2 milhões de ordens de serviço em concessionárias de veículos novos franqueadas nos EUA no primeiro semestre de 2026. Esse volume de transações oferece ao canal uma base substancial de atividade de serviços que funciona paralelamente às vendas de veículos. A concessionária média emitiu 8.016 ordens de serviço nesse semestre, tornando o volume de serviços em cada loja uma prioridade operacional concreta por trás da escala do canal.
Os serviços móveis e sob demanda são o segmento de crescimento mais rápido, com um CAGR previsto de 8,7% durante 2027-2032. A Christian Brothers Automotive lançou o On Location em julho de 2025, atendendo locais em Phoenix, Atlanta, Melbourne (Flórida) e San Antonio. O lançamento incluiu reparo móvel em pátios de frotas e campi corporativos, deslocando o ponto de entrega do serviço para o ambiente operacional do cliente. Para um comprador de frota, esse formato pode eliminar uma viagem separada a uma oficina de reparo para trabalhos cobertos pela oferta móvel. As próprias instalações da frota tornam-se um ponto de acesso comercial para prestadores capazes de concluir a manutenção durante uma visita coordenada.
Análise Geográfica
Mercado de Serviços Automotivos do Sul
O Sul representou uma participação de 34,78% no mercado de serviços automotivos dos Estados Unidos em 2026. Sua população cresceu 6% de 1º de abril de 2020 a 1º de julho de 2025, expandindo a base potencial de clientes da região. A GreatWater 360 Auto Care inaugurou uma nova unidade Belden's Automotive & Tires em San Antonio, Texas, em 10 de julho de 2025, elevando o total de unidades dessa marca para 9. Essa adição ilustra uma rota para atender uma população regional maior por meio de novo acesso a oficinas locais, com o retorno comercial dependente da conversão da área de captação de serviços adicionada em trabalho de reparo para o operador.
Mercado de Serviços Automotivos do Oeste
O Oeste é a geografia de crescimento mais rápido, com um CAGR previsto de 7,6% durante 2027-2032. Em janeiro de 2026, o Car Pros Automotive Group havia concluído uma expansão de 6 meses do centro de serviços na Car Pros Kia Moreno Valley, na Califórnia. O projeto aumentou a capacidade de uma faixa de 40 a 50 agendamentos por dia para mais de 100. A equipe também cresceu aproximadamente 20% para atender à crescente demanda no Condado de Riverside. Para essa concessionária da Califórnia, adicionar capacidade no local existente oferece uma forma de atender à demanda do Condado de Riverside sem adicionar um local de serviço separado.
No Nordeste, Massachusetts exige que as seguradoras de veículos motorizados licenciadas apresentem declarações anuais ao seu Departamento de Receita e forneçam cópias às oficinas de reparo no estado que recebem pagamentos de apólices qualificados. O requisito abrange pagamentos por serviço ou reparo de veículos realizados em ou após 1º de janeiro de 2025. No Meio-Oeste, o estatuto de 2025 de Minnesota restringe o uso de sal de inverno e produtos químicos a subidas críticas para tração, interseções ou estradas de alta velocidade ou arteriais, tendo entre seus objetivos a minimização da corrosão de veículos. As autoridades rodoviárias de Minnesota podem usar esses materiais somente se julgarem que o nivelamento, o arado, a areia (incluindo os produtos químicos necessários para o fluxo livre de areia) ou os elementos naturais são incapazes de eliminar os riscos em um prazo razoável. As oficinas de Massachusetts recebem registros de trabalhos de reparo pagos por seguradoras, enquanto as restrições de tratamento de estradas de Minnesota identificam a exposição à corrosão de inverno como uma condição do veículo relevante para as necessidades de reparo.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de operadores independentes de reparo móvel que prestam serviços no local do cliente sem armazenamento de veículos. Nos termos do 16 CFR §700.10(c), os garantidores geralmente não podem vincular uma garantia de produto de consumo a prestadores autorizados para trabalhos fora da garantia, sujeito a serviço de garantia gratuito ou a uma isenção da FTC nos termos do 15 U.S.C. §2302(c). Um garantidor pode negar responsabilidade quando demonstrar que peças ou serviços não autorizados causaram o defeito ou dano. Com vigência a partir de 1º de outubro de 2025, a Califórnia exige que as empresas de reparo móvel possuam registro válido como revendedor de reparos automotivos e um número de registro exclusivo para cada veículo de reparo.
Tabela Regulatória
| Fator de decisão | Estrutura nacional dos Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Departamento de Reparo Automotivo |
| Instrumentos ou diretrizes principais | 16 CFR §700.10(c); escolha independente de serviço fora da garantia | 16 CCR §3351.7.3; registro de reparo automotivo móvel |
| Efeito comercial | Protege a escolha do consumidor por serviço independente fora da garantia, sujeito a exceções | Registro comercial válido e número de registro exclusivo para cada veículo de reparo |
| Atratividade atual da política | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Alta e a direção Sem alteração refletem a proteção operacional da escolha de serviço no 16 CFR §700.10(c), cujo texto no eCFR vigente até 1º de outubro de 2026 indica que foi alterado pela última vez em julho de 2015. O cronograma da FTC de novembro de 2023 listou a Parte 700 para revisão em 2025 sem anunciar uma mudança substantiva de política. Para revendedores de reparo que prestam serviços de armazenamento, o Departamento de Reparo Automotivo (BAR) da Califórnia propôs cobranças baseadas em custos, faturas detalhadas e tarifas diárias afixadas, com adoção e vigência previstas para 1º de janeiro de 2027. A classificação Média da Califórnia reflete as obrigações de registro comercial e por veículo, enquanto Sem alteração reflete a relevância limitada da proposta de armazenamento para operadores no local do cliente sem armazenamento de veículos.
Etapas da Cadeia de Valor
A cadeia de valor compara as capacidades fornecidas a uma oficina, as peças entregues a um trabalho e o serviço de reparo prestado ao usuário do veículo. No exercício fiscal de 2025, os franqueados móveis da Snap-on nos EUA venderam ferramentas, equipamentos de oficina, diagnósticos e produtos de informação de reparo a técnicos e proprietários de oficinas. Em 9 de maio de 2026, a AutoZone tinha programas de vendas comerciais em 6.356 lojas domésticas, fornecendo entrega rápida de peças a garagens de reparo e outras contas comerciais. Essas atividades criam relações de receita a montante antes que a oficina converta equipamentos, informações, componentes e tempo de técnico em um trabalho de serviço concluído.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ferramentas de diagnóstico e informações de reparo | Fornecedores de equipamentos e diagnósticos como Bosch e Snap-on | Vendas de equipamentos; assinaturas de informações de reparo | Alinhar ferramentas de diagnóstico e informações de reparo com os requisitos do trabalho | Combinar acesso a equipamentos com informações de reparo com suporte |
| Distribuição de peças de reposição | Varejistas e distribuidores de peças como AutoZone | Vendas de peças para contas comerciais | Sincronizar a entrega de peças específicas do trabalho com o trabalho de reparo | Usar programas de entrega comercial para conectar o fornecimento com os cronogramas de reparo |
| Entrega de manutenção e reparo | Marcas de manutenção preventiva como Jiffy Lube; redes de colisão e vidros como Caliber | Taxas de serviço de manutenção e reparo | Desenvolver capacidade treinada para o trabalho realizado | Usar programas formais de treinamento e aprendizado de técnicos |
| Fonte: Mordor Intelligence | ||||
O ADS 10X Plus da Bosch vincula uma ferramenta de diagnóstico ao acesso a informações de reparo por meio de uma assinatura aprimorada, ilustrando uma relação de informação contínua ao lado do fornecimento de equipamentos. O Programa de Aprendiz Técnico da Caliber oferece treinamento remunerado, certificações do setor e mentoria prática de técnicos experientes. O acesso recorrente a informações pode sustentar uma relação com o fornecedor após a compra do equipamento, enquanto o treinamento estruturado ajuda um prestador de serviços a converter ferramentas e peças fornecidas em trabalho que seus técnicos podem executar.
Cenário Competitivo
Concentração do Mercado
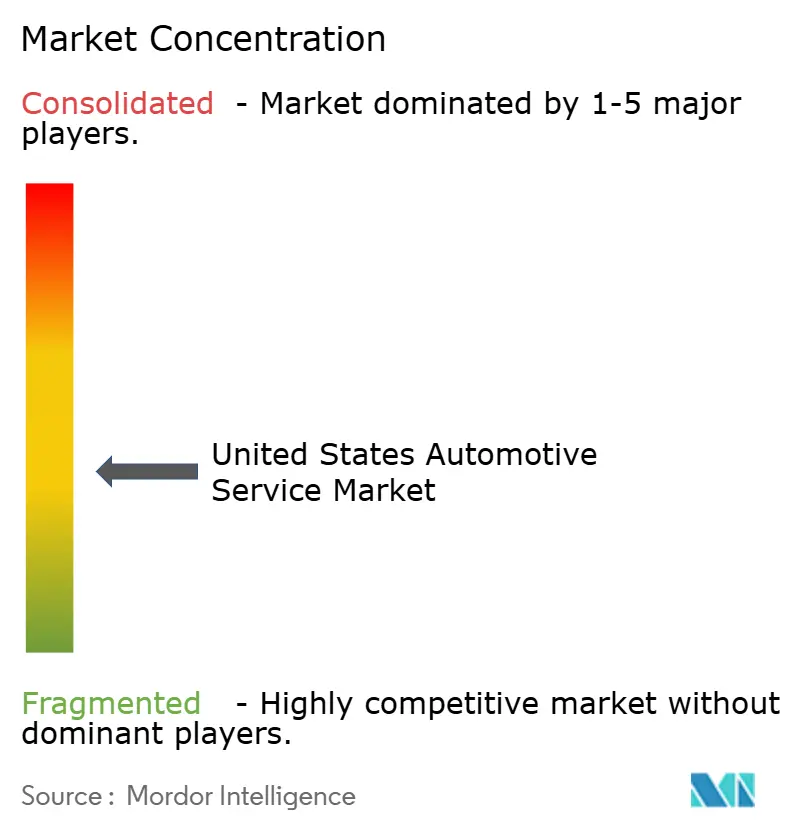
A concorrência está dispersa entre redes com marca, incluindo Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change e Goodyear Auto Service. Em junho de 2026, a Bridgestone Americas relatou mais de 1.800 lojas Firestone Complete Auto Care em 48 estados, operadas pela Bridgestone Retail Operations. A rede de manutenção preventiva da Jiffy Lube utiliza principalmente franqueados independentes, enquanto os aproximadamente 2.500 centros de serviços automotivos operados pela empresa e franqueados da Valvoline Inc. abrangem os Estados Unidos e o Canadá. A Goodyear prestou manutenção e reparo por meio de aproximadamente 505 pontos de venda próprios nos EUA em 2025, principalmente sob as marcas Goodyear ou Just Tires, ilustrando o contraste com a responsabilidade operacional local dos franqueados.
A reestruturação de redes pode alterar tanto a presença física de serviços quanto a propriedade de um negócio existente. A Monro fechou 145 lojas com desempenho abaixo do esperado no primeiro trimestre do exercício fiscal de 2026. A rede em todo o sistema da Valvoline cresceu 8,5% ano a ano para 2.180 lojas até 30 de setembro de 2025, incluindo locais operados pela empresa e franqueados. A Monomoy Capital Partners concluiu a aquisição da Jiffy Lube International de uma subsidiária da Shell USA em 1º de julho de 2026, por aproximadamente 1,3 bilhão de USD.[3] Os fechamentos da Monro e a expansão da rede da Valvoline alteram a disponibilidade de serviços, enquanto o negócio da Monomoy muda o controle da rede de franquias existente da Jiffy Lube.
Em novembro de 2025, a Comissão Federal de Comércio (FTC) alegou riscos de concorrência decorrentes da proposta de compra pela Valvoline do negócio Oil Changers da Greenbriar em 25 mercados locais em torno de 45 pontos de venda em 8 estados. A análise da FTC identificou barreiras imobiliárias, de construção e de licenciamento em alguns mercados. A Valvoline concluiu a aquisição em 1º de dezembro de 2025 e imediatamente desinvestiu 45 lojas Oil Changers para a Main Street Auto Express Oil para obter a aprovação da FTC. A FTC finalizou sua ordem de consentimento de desinvestimento em 7 de maio de 2026. A escala da rede nacional não eliminou essas sobreposições locais, deixando a Valvoline com um acréscimo líquido de 162 lojas após o desinvestimento exigido.
Líderes do Setor de Serviços Automotivos dos Estados Unidos
-
Monro Inc.
-
Firestone Complete Auto Care
-
Jiffy Lube International Inc.
-
Valvoline Instant Oil Change
-
Goodyear Auto Service
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Automotivos dos Estados Unidos Empresas cobertas neste relatório
- Firestone Complete Auto Care
- Jiffy Lube International Inc.
- Meineke Car Care Centers
- Midas International
- Monro Inc.
- Safelite Group
- Walmart Auto Care Centers
- Pep Boys
- Valvoline Instant Oil Change
- Goodyear Auto Service
- NTB - National Tire & Battery
- Christian Brothers Automotive
- Take 5 Oil Change
- Express Oil Change & Tire Engineers
- Caliber Collision
- Gerber Collision & Glass
- Crash Champions
- Tesla Service Centers
- CarMax Auto Care
- AAA Car Care Centers
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de integrar a manutenção nos arranjos pelos quais os clientes disponibilizam veículos para serviço. Em maio de 2026, a Hyundai Motor America anunciou um lançamento de serviço móvel operado por concessionárias para manutenção aprovada e reparos de rotina, com meta de 150 veículos até o final de 2026. Separadamente, a MV Transportation iniciou o serviço de paratransporte IndyGo Access em Indianápolis em 1º de março de 2025, sob um contrato operacional que lhe atribui a manutenção da frota de 75 veículos. Esse arranjo fornecido pelo operador torna a atribuição da responsabilidade de manutenção central para o modelo de serviço de frota.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Manutenção móvel vinculada à concessionária | Modelo de lançamento móvel com suporte da concessionária | Proprietários de veículos que utilizam concessionárias participantes | Oferecer trabalho de rotina aprovado nos locais dos clientes | Garantir agendamentos suficientes por rota | Concessionárias Hyundai participantes |
| Sessões de serviço coordenadas no local de trabalho | Oferta móvel se estende aos locais de trabalho | Proprietários de veículos em locais de emprego compartilhados | Agrupar agendamentos de serviço compatíveis em um único local | Coordenar a disponibilidade de veículos dentro de uma sessão de serviço | Equipes de serviço móvel de concessionárias participantes |
| Manutenção dentro de contratos operacionais de frota | Manutenção incluída em um modelo operacional de frota adjudicado | Agências e contratantes que adquirem operações de frota | Incorporar pacotes de manutenção de automóveis de passeio e veículos comerciais leves em futuros contratos operacionais | Garantir um papel de manutenção definido dentro do contrato | Contratantes de manutenção de frotas e prestadores de serviços de reparo |
| Fonte: Mordor Intelligence | |||||
A abertura central é vender manutenção por meio do arranjo que controla a disponibilidade do veículo, vinculando a entrega do serviço a uma relação com a concessionária, sessão no local de trabalho ou responsabilidade operacional de frota. Os operadores móveis precisam de uma concentração viável de agendamentos, enquanto um operador de frota contratado precisa de um escopo de manutenção claramente atribuído. Para a frota móvel planejada da Hyundai, os agendamentos agrupados no local de trabalho podem converter o tempo de deslocamento entre paradas de clientes separadas em tempo disponível para trabalho de serviço aprovado.
Desenvolvimentos industriais recentes em Mercado de Serviços Automotivos dos Estados Unidos
- Out 2026: A Ford Pro lançou o Ford Pro Advantage em todo o país em 5 de outubro, oferecendo aos compradores de veículos comerciais usados das Classes 1 a 7 acesso a quase 100 Pro Elite Service Centers operados por revendedores.
- Jul 2026: Em 8 de julho, a ASE Education Foundation recebeu uma concessão de 25 milhões de USD do Departamento do Trabalho dos EUA, com duração de 4 anos, para expandir os aprendizados registrados para técnicos de serviços automotivos, de colisão e de caminhões em todo o país.
- Jul 2026: A Monomoy Capital Partners concluiu a aquisição da Jiffy Lube International de uma subsidiária integralmente detida da Shell USA por aproximadamente 1,3 bilhão de USD.
Mercado de Serviços Automotivos dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços automotivos dos Estados Unidos mede os gastos anuais em serviços que inspecionam, mantêm, reparam e restauram veículos rodoviários nos Estados Unidos. Contabiliza o trabalho de serviço realizado por prestadores, incluindo peças fornecidas dentro de uma transação de serviço.
Exclusões de escopo: Peças de reposição independentes, vendas de pneus, baterias ou equipamentos, vendas de veículos novos, vendas de combustível, carregamento público de veículos elétricos, lavagem de veículos e trabalho de serviço automotivo realizado fora dos Estados Unidos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Caminhões Médios e Pesados
- Por Tipo de Serviço
- Reparação Mecânica e Manutenção
- Exterior e Estrutural (Carroceria / Pintura / Vidro)
- Elétrico e Eletrônico
- Serviços Rápidos (Óleo, Fluidos, Filtros)
- Por Tipo de Equipamento
- Pneus
- Baterias
- Bancos e Interiores
- Sensores e Câmeras de ADAS
- Por Canal de Serviço
- Concessionárias OEM
- Oficinas Independentes de Reparação Geral
- Redes de Troca Rápida de Óleo e Pneus
- Serviços Móveis e Sob Demanda
- Por Região do Censo dos EUA
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A divulgação do Anuário 2027 da Auto Care Association fornece indicadores de frota e idade de veículos nos EUA, enquanto as Tendências de Volume de Tráfego da Administração Federal de Rodovias fornece uma medida recorrente do uso das estradas, e esses dados ajudam a enquadrar a frota e a quilometragem que sustentam a demanda por serviços. O Censo de Empresas dos EUA e a Pesquisa Econômica Integrada Anual do Departamento do Censo dos EUA fornecem contexto de estabelecimentos, emprego, folha de pagamento e receita para os setores de reparo, e o Centro de Dados sobre Combustíveis Alternativos do Departamento de Energia explica como o design dos veículos elétricos altera as necessidades de manutenção.
Registros de empresas, relatórios anuais, materiais para investidores e imprensa comercial e financeira de reputação podem adicionar contexto em nível de prestador sobre receitas de serviços, locais, ordens de serviço e capacidade, com os valores reportados pelas empresas mantidos distintos dos totais de mercado. Essas fontes ajudam a verificar a atividade do canal e as mudanças no ambiente operacional juntamente com os dados públicos do setor. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas com prestadores de reparo nos EUA, líderes de serviços de concessionárias, fornecedores de peças e equipamentos e compradores de manutenção de frotas podem testar a interpretação dos indicadores de mercado publicados e os limites práticos entre transações de serviço e bens independentes. As perguntas de pesquisa e entrevista também podem esclarecer padrões regionais, de veículos, serviços, equipamentos e canais onde os dados públicos são reportados em níveis mais amplos. Quando as evidências conflitam ou deixam uma lacuna, o analista pode registrar a limitação, buscar esclarecimentos dos respondentes relevantes e triangular com dados públicos independentes antes de usar a informação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo dos gastos anuais dos EUA em trabalho de serviço de veículos realizado por prestadores, verificando então totais selecionados em relação a evidências de prestadores e canais amostrados. Uma regressão multivariada pode relacionar a receita do mercado ao tamanho e à idade da frota de veículos, aos quilômetros percorridos por veículos, à receita de estabelecimentos de reparo e manutenção, a indicadores de custos de mão de obra e peças e à participação variável de veículos elétricos, usando cada um como evidência de veículos passíveis de serviço, intensidade de trabalho ou valor da fatura. A receita do setor do Censo e as divulgações de empresas ajudam a ancorar as participações de canais de serviço e tipos de serviço, a composição da frota e o uso de veículos informam as divisões por tipo de veículo e regionais, e as participações dos segmentos são reconciliadas com o total usando a melhor cobertura disponível por ano e categoria. Verificações de baixo para cima seletivas podem comparar a receita ou atividade de reparo de prestadores amostrados com a escala do canal, com qualquer cobertura de prestador ausente documentada e a verificação resultante tratada como um intervalo em vez de uma construção completa do mercado. As previsões podem estender as relações históricas sob premissas declaradas sobre idade da frota, quilometragem, preços, capacidade de técnicos e mix de veículos, com análise de cenários usada quando mudanças estruturais como a adoção de veículos elétricos enfraquecem uma relação histórica estável. Especialistas em reparo dos EUA podem revisar se a direção de cada variável e as implicações para os segmentos se adequam às condições operacionais, e as lacunas não resolvidas são registradas para acompanhamento em vez de preenchidas com valores sem suporte.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam os totais de mercado e os padrões de segmentos entre estatísticas públicas do setor, indicadores governamentais, divulgações de empresas e evidências de respondentes, verificando se as definições, anos, unidades e geografias estão alinhados. Sinais independentes como idade do veículo, quilometragem, atividade de estabelecimentos de reparo e receita de serviços divulgada são comparados com os resultados do modelo, enquanto anomalias e variações materiais são investigadas em relação à cobertura e ao momento da fonte antes da aprovação. Um segundo analista revisa os links de fontes, os cálculos e as explicações, e os analistas entram novamente em contato com os respondentes relevantes quando as respostas conflitam ou uma entrada material permanece pouco clara. O modelo é atualizado anualmente, revisado entre ciclos após mudanças materiais no uso de veículos, regulamentação, tecnologia ou economia dos prestadores, e submetido a uma nova revisão pré-entrega.
Estimativa do Mercado de Serviços Automotivos dos Estados Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de serviços automotivos dos Estados Unidos mede os gastos anuais em serviços que inspecionam, mantêm, reparam e restauram veículos rodoviários nos Estados Unidos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar a receita do mercado ao tamanho e à idade da frota de veículos, aos quilômetros percorridos por veículos, à receita de estabelecimentos de reparo e manutenção, a indicadores de custos de mão de obra e peças e à participação variável de veículos elétricos, usando cada um como evidência de veículos passíveis de serviço, intensidade de trabalho ou valor da fatura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 223,6 bilhões de USD (2027) | |
| Consultoria Global A | 183,4 bilhões de USD (2023) | Em sua base de 2023, esta estimativa está 18,0% abaixo do valor de 2027 deste relatório de 223,6 bilhões de USD, 4 anos depois. A estimativa publicada inclui veículos de duas rodas e usa o ano base de 2023, enquanto este relatório mede as transações de serviço de veículos rodoviários de 2027. |
| Periódico do Setor B | 157 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 29,8% abaixo do valor de 2027 deste relatório de 223,6 bilhões de USD, 2 anos depois. A fonte denomina esse total como serviço total de reparo automotivo e o reporta para 2025, dois anos antes do ano corrente deste relatório. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e os padrões de segmentos entre estatísticas públicas do setor, indicadores governamentais, divulgações de empresas e evidências de respondentes, verificando se as definições, anos, unidades e geografias estão alinhados.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de serviços automotivos dos Estados Unidos?
O tamanho foi de 211,1 bilhões de USD em 2026 e tem previsão de crescimento de 223,6 bilhões de USD em 2027 para 291,5 bilhões de USD até 2032, a um CAGR de 5,45% durante 2027-2032.
O que está impulsionando a demanda por serviços automotivos nos Estados Unidos?
Uma base de veículos envelhecida e a manutenção dos níveis de condução sustentam o trabalho de reparo. O Anuário 2027 da Auto Care Association registrou uma idade média recorde de 12,9 anos para os veículos leves em operação nos EUA.
Qual tipo de veículo lidera os gastos com serviços automotivos nos EUA?
Os automóveis de passeio lideraram com 68,21% da receita de serviços automotivos em 2026, enquanto os veículos comerciais leves têm previsão de crescimento a um CAGR de 8,15% durante 2027-2032.
Quais empresas competem no reparo e manutenção de veículos nos EUA?
Os principais participantes incluem Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change e Goodyear Auto Service.
O que limita o crescimento de curto prazo nos serviços automotivos dos EUA?
A NADA estima um déficit anual de cerca de 37.000 técnicos de serviço no varejo automotivo e de caminhões dos EUA. Uma concessão de 25 milhões de USD com duração de 4 anos concedida em julho de 2026 à ASE Education Foundation financia aprendizados registrados em todo o país para técnicos de serviços automotivos, de colisão e de caminhões.
Qual região dos EUA lidera a demanda por serviços automotivos e qual está crescendo mais rapidamente?
O Sul representou 34,78% da receita de serviços automotivos em 2026. O Oeste tem previsão de crescimento a um CAGR de 7,6% durante 2027-2032.