
Tamanho e Participação do Mercado de Mobilidade como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
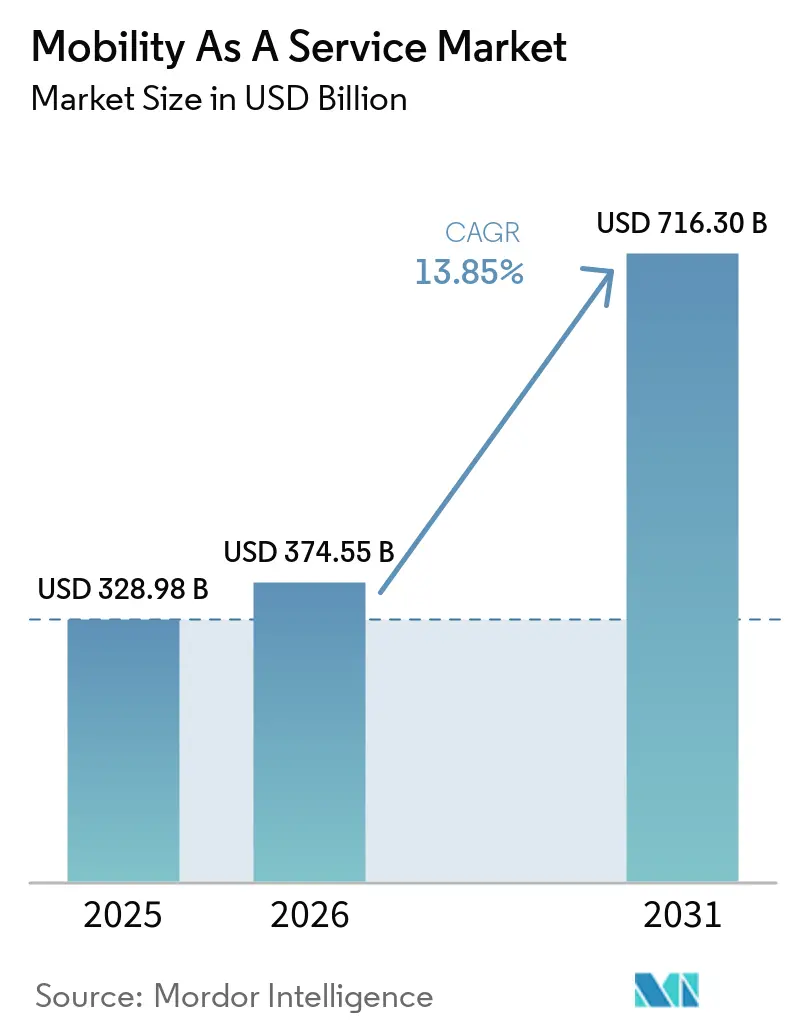
| Tamanho do Mercado (2027) | 374.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 716.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.85 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mobilidade como Serviço por Mordor Intelligence
O tamanho do mercado de mobilidade como serviço foi avaliado em 328,98 bilhões de USD em 2026 e está projetado para crescer de 374,55 bilhões de USD em 2027 para 716,30 bilhões de USD até 2032 a um CAGR de 13,85% no período de 2027-2032. O forte crescimento da população urbana, a contínua adoção de smartphones e a crescente conscientização ambiental estão deslocando os consumidores da propriedade de veículos particulares para ofertas de transporte integradas, compartilhadas e multimodais. A padronização de APIs, a adoção de propulsão elétrica e a hidrogênio, e a inovação em pagamentos sem fricção estão acelerando a interoperabilidade das plataformas, melhorando a experiência do cliente e impulsionando a diversificação de receitas dos provedores. Os formuladores de políticas estão promovendo metas de zero emissões que priorizam parcerias público-privadas e estimulam implantações em larga escala de frotas elétricas. Ao mesmo tempo, as atualizações de 5G e IoT permitem a orquestração de frotas em tempo real e o gerenciamento preditivo de trajetos. A intensificação da concorrência entre os líderes estabelecidos de transporte por aplicativo e os novos orquestradores especializados de MaaS está impulsionando investimentos agressivos em inteligência artificial, monetização de dados e modelos de assinatura, à medida que as empresas buscam diferenciação sustentável.
Principais Conclusões do Relatório
- Por tipo de serviço, o transporte por aplicativo capturou 45,85% da participação do mercado de mobilidade como serviço em 2026; a micromobilidade está projetada para expandir a um CAGR de 19,12% até 2032.
- Por solução, as soluções de plataforma tecnológica detiveram 37,72% da participação do mercado de mobilidade como serviço em 2026; os serviços de pagamento e carteira digital estão previstos para crescer a um CAGR de 20,95% até 2032.
- Por tipo de veículo, os automóveis de passeio representaram 56,63% do mercado de mobilidade como serviço em 2026, enquanto os pods autônomos avançaram a um CAGR de 22,74% até 2032.
- Por tipo de transporte, o transporte privado liderou com 61,34% da participação do mercado de mobilidade como serviço em 2026; o transporte público deve registrar um CAGR de 14,93% no período de 2027-2032.
- Por modelo de negócio, o pagamento por uso representou 67,25% da participação do mercado de mobilidade como serviço em 2026; os pacotes de assinatura estão crescendo a um CAGR de 23,88% até 2032.
- Por aplicação, a mobilidade pessoal representou 70,62% do tamanho do mercado de mobilidade como serviço em 2026, e a logística/entrega na última milha está projetada para crescer a um CAGR de 20,53% até 2032.
- Por usuário final, os indivíduos detiveram 77,46% da participação do mercado de mobilidade como serviço em 2026; a adoção empresarial está ganhando impulso a um CAGR de 16,96% até 2032.
- Por sistema operacional, o Android deteve 62,55% da participação do mercado de mobilidade como serviço em 2026; outras plataformas, incluindo HarmonyOS e PWAs, devem expandir a um CAGR de 23,05% até 2032.
- Por propulsão, os sistemas de propulsão elétrica representaram 41,58% da participação do mercado de mobilidade como serviço em 2026; os veículos com célula de combustível de hidrogênio devem registrar um CAGR de 25,42% durante 2027-2032.
- Por geografia, a Ásia-Pacífico assegurou 34,12% da participação do mercado de mobilidade como serviço em 2026; o Oriente Médio e a África estão posicionados como a região de crescimento mais rápido, com um CAGR de 14,05% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Micromobilidade e Transporte Público em Cidades Europeias | +3.2% | Europa, com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Metas de Zero Emissões Governamentais Impulsionando Pacotes de Mobilidade como Serviço Centrados em Veículos Elétricos (Ásia-Pacífico) | +2.9% | Ásia-Pacífico, Europa | Longo prazo (≥ 4 anos) |
| Padronização de APIs (NeTEx, GTFS-RT) Habilitando Bilhetagem Baseada em Conta | +2.5% | Global, com adoção antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Aumento no Financiamento de Capital de Risco para Super-Aplicativos de Mobilidade como Serviço na América do Sul | +2.1% | América do Sul, particularmente Brasil e Chile | Curto prazo (≤ 2 anos) |
| Orquestração de Mobilidade em Tempo Real Impulsionada por 5G/IoT | +1.6% | América do Norte, Europa, mercados asiáticos avançados | Médio prazo (2-4 anos) |
| Mandatos de Sustentabilidade em Viagens Corporativas na América do Norte | +1.5% | América do Norte, com repercussão na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Micromobilidade e Transporte Público em Cidades Europeias
A integração perfeita das opções de micromobilidade com os sistemas tradicionais de transporte público cria redes de transporte multimodais que melhoram significativamente a conectividade da primeira milha/última milha. Cidades europeias como Helsinque e Viena estão liderando essa integração, com autoridades de transporte público incorporando ativamente serviços de compartilhamento de bicicletas e patinetes elétricos em plataformas de mobilidade unificadas. Essa integração está gerando resultados notáveis, com o Fórum Internacional de Transportes relatando que a micromobilidade devidamente integrada pode aumentar o número de passageiros do transporte público em até 35% nos corredores urbanos.[1]As implementações mais bem-sucedidas apresentam estações de ancoragem padronizadas estrategicamente posicionadas próximas a terminais de transporte, sistemas de pagamento unificados e dados de disponibilidade em tempo real. Além de melhorar a acessibilidade ao transporte, essa integração está reformulando as prioridades do planejamento urbano, com cidades como Barcelona redesenhando a infraestrutura viária para acomodar faixas de micromobilidade que se conectam diretamente às estações de transporte.
Metas de Zero Emissões Governamentais Impulsionando Pacotes de Mobilidade como Serviço Centrados em Veículos Elétricos
Metas rigorosas de redução de emissões em regiões como a Ásia-Pacífico estão catalisando o desenvolvimento de ofertas focadas em veículos elétricos no Mercado de Mobilidade como Serviço, combinando transporte por aplicativo com veículos elétricos, compartilhamento de carros elétricos e aluguel de bicicletas elétricas em pacotes de mobilidade abrangentes. O mandato da China para que 40% dos veículos sejam elétricos até 2030 levou empresas como a Didi a lançar pacotes MaaS da "Aliança Verde" que apresentam exclusivamente opções de transporte de zero emissão. Esses serviços centrados em veículos elétricos estão ganhando tração significativa, com a TÜV SÜD relatando que os serviços de mobilidade elétrica podem reduzir as emissões do transporte urbano em até 70% em comparação com o uso de veículos convencionais.
Padronização de APIs (NeTEx, GTFS-RT) Habilitando Bilhetagem Baseada em Conta
A adoção generalizada de protocolos padronizados de intercâmbio de dados, como NeTEx (Network Timetable Exchange) e GTFS-RT (General Transit Feed Specification Real-Time), está revolucionando os sistemas de bilhetagem baseados em conta, permitindo viagens multimodais sem interrupções sem a necessidade de múltiplos bilhetes ou métodos de pagamento. Esses padrões fornecem uma linguagem comum para que sistemas de transporte distintos se comuniquem, permitindo a sincronização de dados em tempo real entre os modos. Além das eficiências operacionais, esses padrões permitem modelos de tarifas inovadores, como créditos de mobilidade e precificação dinâmica baseada na demanda em tempo real. A Comissão Metropolitana de Transportes de São Francisco demonstrou que APIs padronizadas podem reduzir o tempo necessário para integrar novos serviços de mobilidade em plataformas existentes em até 60%, acelerando significativamente a expansão do ecossistema MaaS.
Aumento no Financiamento de Capital de Risco para Super-Aplicativos de Mobilidade como Serviço na América do Sul
A América do Sul está experimentando um investimento sem precedentes de capital de risco em super-aplicativos MaaS que combinam transporte, entrega de alimentos e serviços financeiros em plataformas unificadas adaptadas aos desafios de mobilidade únicos da região. Esse aumento de financiamento permite a rápida expansão de serviços em mercados anteriormente mal atendidos, com o Brasil e o México liderando a adoção. Esses super-aplicativos abordam desafios regionais críticos, incluindo o acesso limitado a serviços bancários, incorporando métodos de pagamento alternativos e recursos de microcrédito especificamente para transporte. A integração de opções de transporte anteriormente informais, como os "coletivos" no México e as "kombis" no Brasil, em plataformas digitais está formalizando esses serviços enquanto melhora sua confiabilidade e segurança, criando um ecossistema de mobilidade mais inclusivo que atende a diversos segmentos socioeconômicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estruturas Regulatórias Fragmentadas nos Estados dos EUA | -1.9% | América do Norte, particularmente Estados Unidos | Médio prazo (2-4 anos) |
| Custos de Conformidade com Privacidade de Dados Impulsionados pelo GDPR/CCPA | -1.7% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Desafios de Lucratividade Decorrentes de Subsídios a Motoristas/Provedores | -1.5% | Global, mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Sistemas Legados de TI de Trânsito Limitando a Profundidade de Integração | -1.4% | Global, particularmente em mercados de trânsito estabelecidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estruturas Regulatórias Fragmentadas nos Estados dos EUA
O mosaico inconsistente de regulamentações de transporte nos estados dos EUA está criando desafios operacionais significativos para os provedores de mobilidade como serviço que tentam escalar nacionalmente. Cada estado impõe diferentes requisitos de licenciamento, mandatos de seguro e restrições operacionais. Essa fragmentação regulatória força as empresas a desenvolver modelos operacionais específicos para cada estado, aumentando substancialmente os custos de conformidade e desacelerando a penetração no mercado. A Administração Federal de Rodovias destaca que essa falta de harmonização regulatória resultou em custos operacionais até 35% mais altos para provedores de mobilidade como serviço em múltiplos estados do que para aqueles que operam em ambientes regulatórios mais unificados.
Custos de Conformidade com Privacidade de Dados Impulsionados pelo GDPR/CCPA
A implementação de regulamentações rigorosas de proteção de dados, como o Regulamento Geral de Proteção de Dados (RGPD) da União Europeia e a Lei de Privacidade do Consumidor da Califórnia (CCPA), está impondo custos substanciais de conformidade aos provedores de MaaS, que devem navegar por requisitos complexos que regem a coleta, o armazenamento e o compartilhamento de dados. Essas regulamentações são particularmente desafiadoras para as plataformas MaaS que dependem de dados extensivos de usuários para otimizar rotas, prever a demanda e personalizar serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Micromobilidade Perturbando os Padrões de Trânsito UrbanoO transporte por aplicativo domina o mercado de mobilidade como serviço, representando uma participação de 45,85% em 2026. Sua base de usuários estabelecida e suas extensas redes de motoristas sustentam sua liderança de mercado. No entanto, os serviços de micromobilidade, incluindo compartilhamento de patinetes e bicicletas, estão projetados para ser o segmento de crescimento mais rápido, com um CAGR de 19,12% até 2032. Sua capacidade de abordar os desafios de conectividade da primeira e última milha impulsiona esse crescimento. As soluções de micromobilidade habilitadas por IoT com baterias de alto desempenho melhoram a experiência do usuário ao aprimorar a estabilidade do veículo e permitir o rastreamento de disponibilidade em tempo real. Os governos municipais estão apoiando ainda mais o crescimento do segmento ao alocar cada vez mais infraestrutura dedicada para faixas de micromobilidade e zonas de estacionamento.
O segmento de compartilhamento de carros está testemunhando inovação substancial com a introdução de modelos flexíveis de livre flutuação que eliminam locais fixos de retirada e devolução, enquanto os serviços de compartilhamento de ônibus estão ganhando tração em ambientes corporativos e universitários. O segmento de compartilhamento de patinetes, apesar dos desafios regulatórios em alguns mercados, está se expandindo rapidamente devido aos seus baixos custos de implementação e altas taxas de adoção pelos usuários.


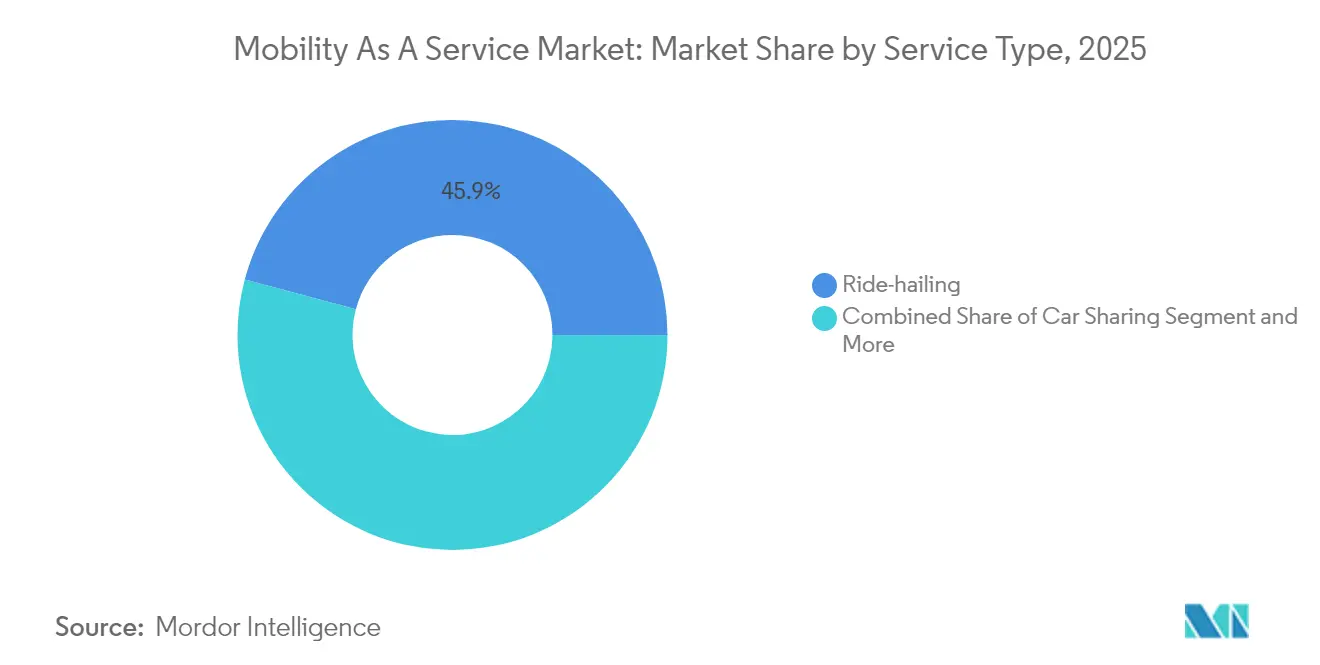
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Solução:
Inovações em Pagamento Impulsionando a Mobilidade Sem FricçãoAs plataformas tecnológicas lideram este segmento com 37,72% da participação do mercado de mobilidade como serviço em 2026, servindo como a infraestrutura fundamental que permite a integração de serviços e a interface do usuário. Enquanto isso, as soluções de pagamento e carteira digital estão experimentando o crescimento mais rápido, com um CAGR de 20,95% até 2032, pois abordam um ponto crítico de atrito na jornada multimodal. O surgimento de sistemas de pagamento de circuito aberto é particularmente transformador, com a PaymentGenes relatando que as plataformas MaaS que implementam esses sistemas apresentam até 40% maior retenção de usuários em comparação com aquelas que usam sistemas de circuito fechado. Esses sistemas eliminam a necessidade de os usuários pré-carregarem fundos ou manterem múltiplos métodos de pagamento em diferentes serviços.
As soluções de planejamento de viagens e navegação continuam a evoluir com a integração de inteligência artificial que pode prever interrupções e sugerir alternativas em tempo real. As soluções de conectividade e telemática estão permitindo recursos aprimorados de rastreamento de veículos e gerenciamento de frotas, enquanto os serviços de seguro e suporte estão se expandindo para atender às necessidades exclusivas dos usuários de mobilidade compartilhada.
Por Tipo de Veículo:
Pods Autônomos Preparados para Crescimento InovadorOs automóveis de passeio mantêm sua dominância com 56,63% da participação do mercado de mobilidade como serviço em 2026, refletindo a importância contínua dos serviços de transporte por aplicativo e compartilhamento de carros no ecossistema MaaS. No entanto, os pods autônomos estão projetados para alcançar a maior taxa de crescimento, com um CAGR de 22,74% de 2027-2032, pois oferecem uma solução atraente para ambientes controlados e conectividade de primeira e última milha.
Os veículos de micromobilidade (bicicletas elétricas, patinetes elétricos) continuam a ganhar participação de mercado, particularmente em áreas urbanas densas onde oferecem superior manobrabilidade e conveniência de estacionamento. Ônibus e vans estão evoluindo com a introdução de algoritmos de roteamento sob demanda que otimizam as taxas de ocupação e reduzem os tempos de espera.
Por Tipo de Transporte:
Inovação do Setor Público Acelerando o CrescimentoAs opções de transporte privado representam 61,34% da participação do mercado de mobilidade como serviço em 2026, impulsionadas pela flexibilidade e conveniência que oferecem em comparação com as alternativas de rotas fixas. No entanto, o transporte público está crescendo mais rapidamente, com um CAGR de 14,93% até 2032, à medida que as agências de transporte adotam cada vez mais a transformação digital e a integração de serviços.
O estudo da Associação Americana de Transporte Público sobre implementações europeias de MaaS revela que as agências de transporte público que se posicionam como a espinha dorsal dos ecossistemas MaaS podem aumentar o número de passageiros em até 25%, ao mesmo tempo em que expandem sua relevância além dos modelos de serviço tradicionais. Esse crescimento é apoiado por investimentos significativos em sistemas de pagamento sem contato, rastreamento em tempo real e desenvolvimento de APIs, permitindo integração perfeita com serviços de mobilidade privada.
Por Modelo de Negócio:
Pacotes de Assinatura Transformando os Relacionamentos com os ConsumidoresO modelo de pagamento por uso representou 67,25% da participação do mercado de mobilidade como serviço em 2026, atraindo usuários ocasionais e aqueles que exploram os serviços MaaS. No entanto, os pacotes de assinatura devem crescer a um CAGR de 23,88% até 2032, pois fornecem fluxos de receita previsíveis para os provedores, ao mesmo tempo em que oferecem economia de custos e conveniência para usuários frequentes.
Os modelos ponto a ponto estão ganhando tração em mercados com altos custos de propriedade de veículos, permitindo que proprietários de veículos particulares monetizem a capacidade ociosa. Os modelos de agregadores somente de bilhetagem servem como ofertas MaaS de nível básico que se concentram em simplificar o pagamento em múltiplos serviços de transporte sem integração completa de serviços.
Por Aplicação:
Logística de Última Milha Emergindo como Motor de CrescimentoAs aplicações de mobilidade pessoal comandam 70,62% da participação do mercado de mobilidade como serviço em 2026, refletindo o foco principal da maioria das plataformas MaaS no transporte de pessoas em vez de mercadorias. No entanto, as aplicações de logística e entrega na última milha estão crescendo a um CAGR de 20,53% até 2032, à medida que o crescimento do comércio eletrônico impulsiona a demanda por soluções eficientes de entrega urbana.
As aplicações de mobilidade empresarial/corporativa estão evoluindo além dos serviços tradicionais de transporte corporativo para abranger plataformas abrangentes de gestão de mobilidade que suportam diversas necessidades de transporte dos funcionários. O segmento de logística e entrega na última milha está se beneficiando de inovações em otimização de rotas e consolidação de cargas, permitindo uma utilização mais eficiente dos recursos, com crescimento particular em bicicletas de carga elétricas que podem substituir até 30% das entregas de caminhões urbanos em ambientes adequados.

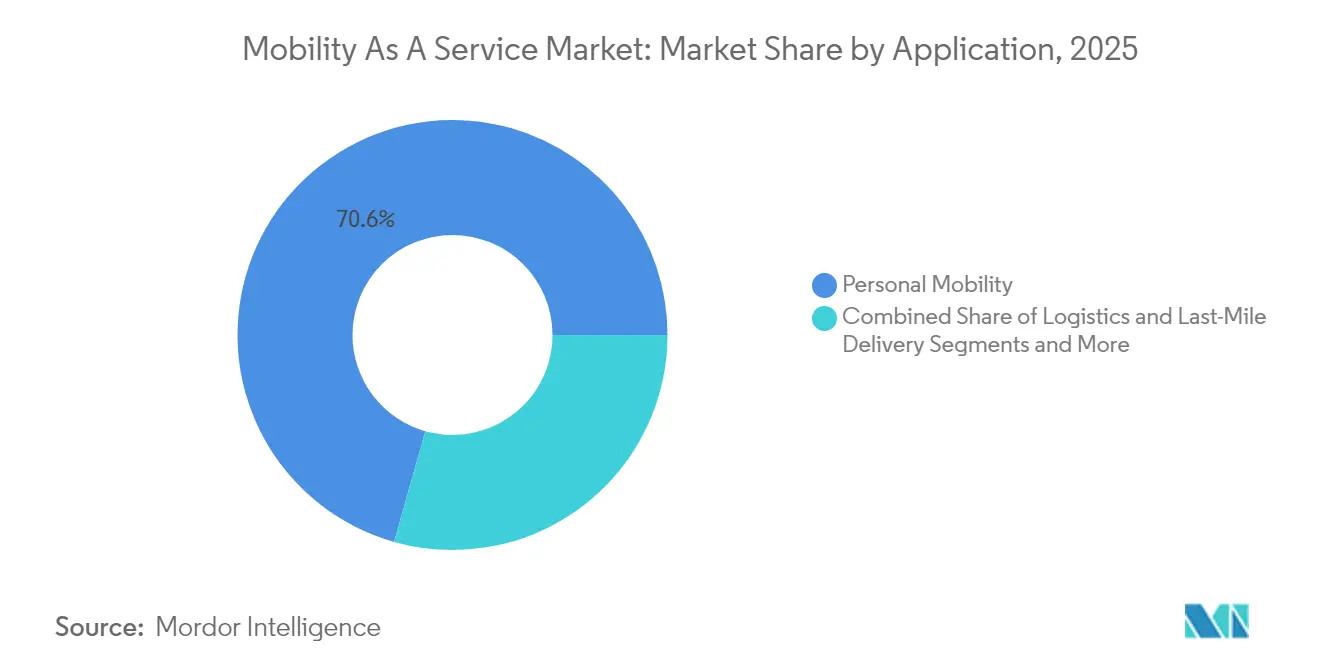
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Adoção Empresarial Impulsionando o Crescimento B2BOs indivíduos representam 77,46% da participação do mercado de mobilidade como serviço em 2026, à medida que os serviços de transporte por aplicativo e micromobilidade voltados ao consumidor continuam a dominar o cenário. No entanto, o segmento empresarial está crescendo mais rapidamente, com um CAGR de 16,96% (2027-2032), impulsionado por mandatos corporativos de sustentabilidade e pelo desejo de otimizar os custos de mobilidade dos funcionários.
Agências governamentais e municipais estão adotando cada vez mais plataformas MaaS para melhorar a prestação de serviços públicos e otimizar a alocação de recursos. O segmento individual continua a evoluir com ofertas mais personalizadas que se adaptam às preferências dos usuários e aos padrões de viagem ao longo do tempo.
Por Sistema Operacional:
Plataformas Emergentes Desafiando o DuopólioO Android domina o mercado de mobilidade como serviço com uma participação de 62,55% em 2026, beneficiando-se de sua adoção global mais ampla, particularmente em mercados emergentes onde o crescimento do MaaS está se acelerando. No entanto, outros sistemas operacionais (HarmonyOS, KaiOS, Windows/PWAs) estão crescendo mais rapidamente, com um CAGR de 23,05% (2027-2032), pois atendem a necessidades regionais específicas e superam as limitações das plataformas convencionais. Os Aplicativos Web Progressivos (PWAs) são particularmente significativos nesse crescimento, pois oferecem compatibilidade entre plataformas sem exigir desenvolvimento de aplicativo dedicado para cada sistema operacional. Essa abordagem reduz os custos de desenvolvimento enquanto garante maior acessibilidade em diferentes tipos de dispositivos.
O iOS mantém uma participação de mercado significativa, particularmente em regiões de alta renda onde os dispositivos Apple são mais prevalentes. A categoria "outros", incluindo plataformas emergentes como HarmonyOS, está ganhando tração em mercados onde esses sistemas têm forte suporte de ecossistema. A diversidade de sistemas operacionais apresenta desafios para os provedores de MaaS, que devem garantir experiências de usuário consistentes entre plataformas. No entanto, o surgimento de abordagens de desenvolvimento agnósticas de plataforma está mitigando esses desafios, com os provedores de MaaS adotando cada vez mais princípios de design responsivo que se adaptam a diferentes tamanhos de tela e sistemas operacionais, mantendo a funcionalidade central.
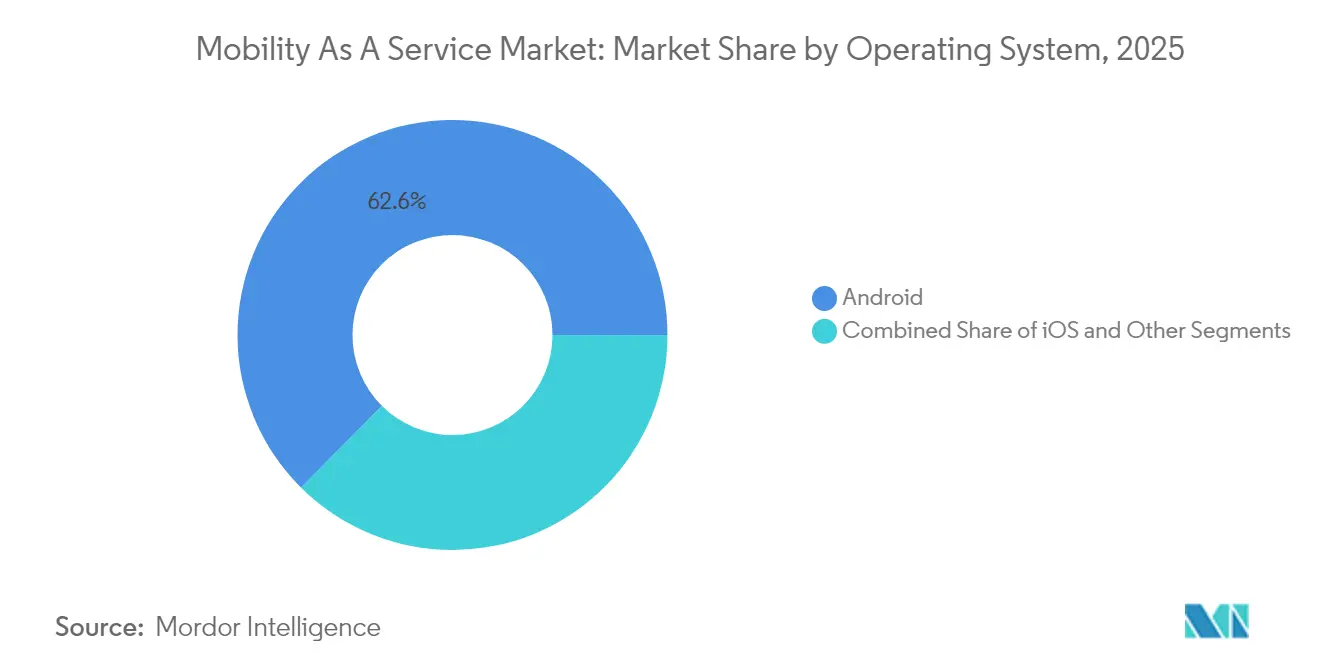
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Propulsão:
Célula de Combustível a Hidrogênio Impulsionando a Inovação de Zero EmissõesA propulsão elétrica lidera com 41,58% da participação do mercado de mobilidade como serviço em 2026, impulsionada pela expansão da infraestrutura de carregamento e por ambientes regulatórios favoráveis. No entanto, a propulsão por célula de combustível de hidrogênio está experimentando a maior taxa de crescimento, com um CAGR de 25,42% até 2032, pois aborda as limitações de autonomia e tempo de reabastecimento dos veículos elétricos a bateria. A Linde relata que os países estão implementando ambiciosas metas de mobilidade a hidrogênio. O Japão planeja estabelecer uma cadeia de suprimentos produzindo 300.000 toneladas de hidrogênio até 2030 para suportar 800.000 carros com célula de combustível e 1.200 ônibus com célula de combustível.
Os veículos com motor de combustão interna (MCI) ainda mantêm uma participação de mercado significativa, particularmente em regiões com infraestrutura de carregamento elétrico limitada. Os veículos híbridos servem como tecnologia de transição, oferecendo eficiência melhorada sem exigir infraestrutura de carregamento dedicada. O surgimento da tecnologia de célula de combustível de hidrogênio no ecossistema MaaS é particularmente significativo para aplicações de alta utilização, como serviços de transporte coletivo e frotas de táxi, onde minimizar o tempo de inatividade é crítico. O lançamento pela UC Riverside do único programa de compartilhamento de carros movido a hidrogênio do país demonstra a aplicação prática dessa tecnologia em contextos MaaS, oferecendo mobilidade de zero emissão com tempos de reabastecimento comparáveis aos veículos convencionais.
Análise Geográfica
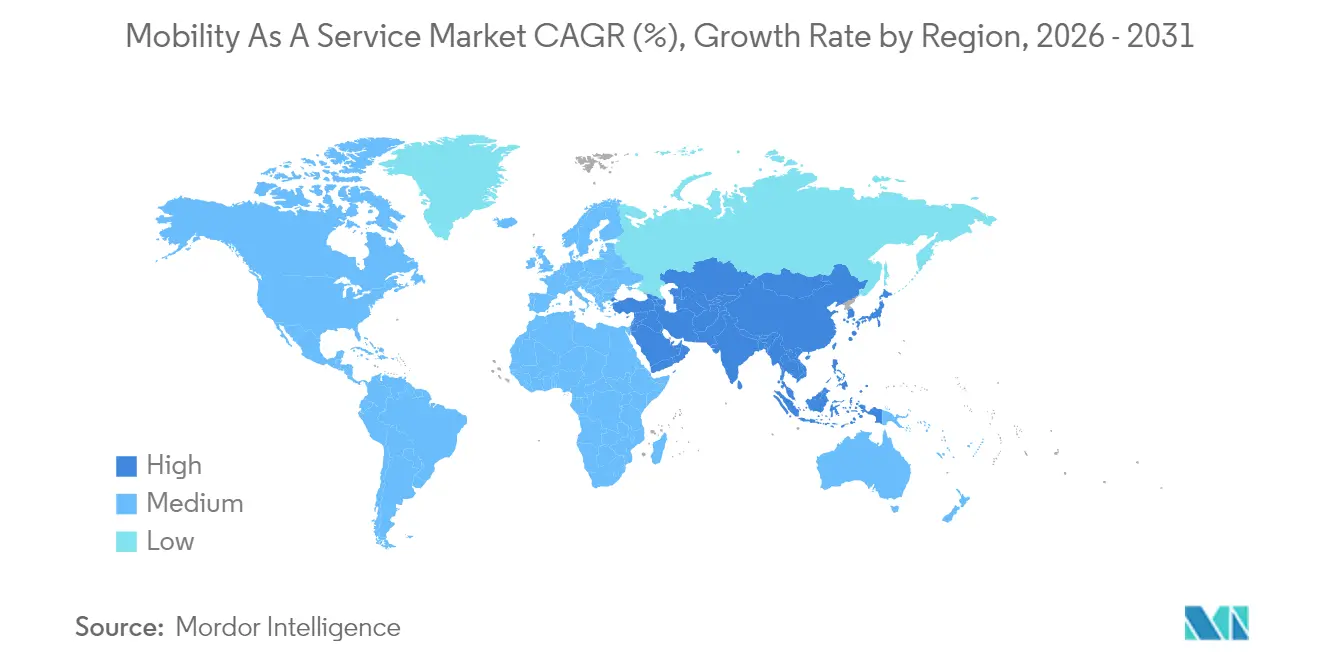
A Ásia-Pacífico representou 34,12% da participação do mercado de mobilidade como serviço em 2026, capitalizando cidades densas, pagamentos digitais avançados e investimentos coordenados em infraestrutura. A restrição da China ao registro de veículos nas principais metrópoles empurra os passageiros em direção a plataformas compartilhadas, enquanto a crescente classe média da Índia adota o transporte por aplicativo acessível. O plano diretor Smart Nation de Singapura integra transporte público, micromobilidade e pagamentos unificados em um único aplicativo para cidadãos que exemplifica a integração de melhores práticas.
A América do Norte ocupa o segundo lugar em tamanho de mercado. Os altos custos de propriedade, a renovada densificação urbana e os mandatos de sustentabilidade em viagens corporativas estão impulsionando o crescimento da mobilidade compartilhada, embora a divergência regulatória entre estados esteja desacelerando a escala nacional das plataformas. A liderança tecnológica em São Francisco, Austin e Toronto apoia a adoção antecipada de análises preditivas e pilotos autônomos. Os incentivos governamentais para frotas de veículos elétricos fortalecem ainda mais a mudança da região em direção à mobilidade.
Espera-se que a região do Oriente Mdio e África registre o crescimento mais rápido, com um CAGR de 14,05% até 2032. Essa expansão é apoiada por investimentos liderados pelo governo em infraestrutura de mobilidade inteligente, plataformas digitais de transporte e iniciativas de desenvolvimento urbano em toda a região. Os governos do Conselho de Cooperação do Golfo estão priorizando a Mobilidade como Serviço (MaaS) em megaprojetos de cidades inteligentes, como NEOM e Expo City. Eles estão alocando capital para ônibus autônomos, sistemas de tarifas integradas e redes de transporte público conectadas. Essas iniciativas visam melhorar a mobilidade urbana, reduzir o congestionamento do tráfego e apoiar o desenvolvimento de ecossistemas de transporte sustentáveis e habilitados pela tecnologia.
Cenário Competitivo
Concentração do Mercado
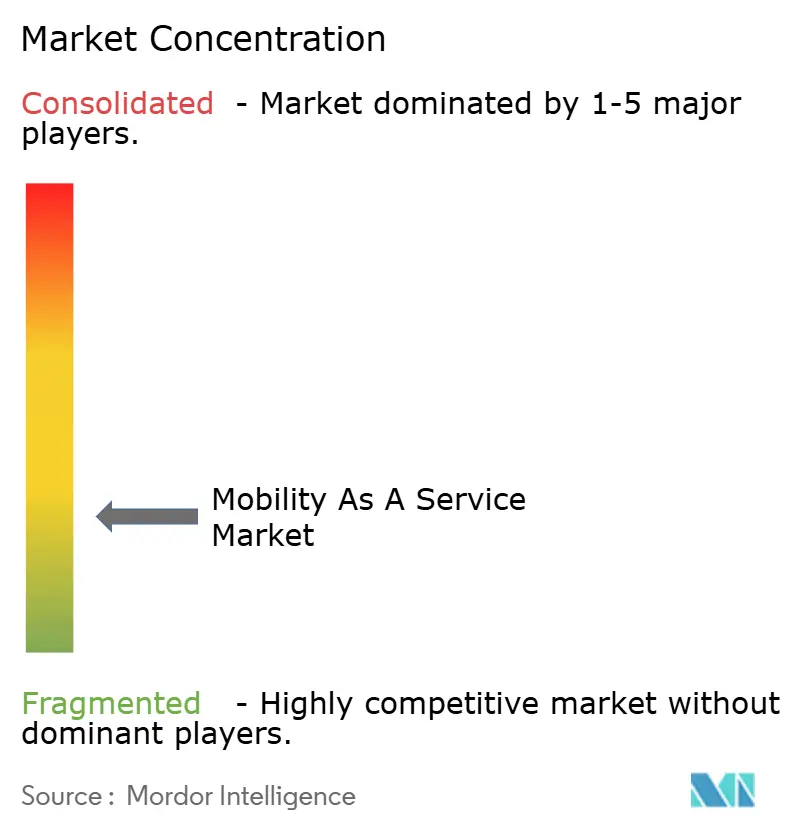
A concorrência no mercado de mobilidade como serviço é moderada e está passando da dominância de modo único para a orquestração de plataformas. Os líderes estabelecidos de transporte por aplicativo Uber e Lyft estão integrando horários de transporte público e aluguel de patinetes em seus aplicativos para ampliar a fidelização. As agências de transporte estão lançando hubs MaaS com marca própria que retêm a receita de tarifas enquanto oferecem complementos privados. As alianças estratégicas de dados, como a parceria da Uber com a May Mobility para frotas autônomas, ressaltam a mudança em direção à sinergia tecnológica em vez da propriedade direta de ativos.
O espaço em branco do setor permanece em nichos verticais como transferências de pacientes de saúde, pacotes de turismo e serviços responsivos à demanda em áreas rurais, onde os líderes estabelecidos têm alcance limitado. A monetização de dados está emergindo como um fluxo de receita independente, à medida que as plataformas analisam fluxos anônimos de origem-destino para planejadores e varejistas. Os provedores que dominam a navegação regulatória local e mantêm uma governança de dados segura estão melhor posicionados para garantir contratos de longo prazo com municípios.
O investimento em inteligência artificial está se acelerando na previsão de demanda, calibração de preços dinâmicos e roteamento multimodal. As empresas que buscam ecossistemas de API aberta convidam inovadores terceiros a enriquecer os recursos de planejamento de viagens, reforçando os efeitos de rede. Os operadores que alinham seus roteiros com os objetivos de política pública de descarbonização, acessibilidade e equidade ganham tratamento preferencial em licitações e programas piloto.
Líderes do Setor de Mobilidade como Serviço
-
Uber Technologies Inc.
-
Didi Chuxing
-
Avis Budget Group
-
Enterprise Holdings, Inc.
-
The Hertz Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mobilidade como Serviço Empresas cobertas neste relatório
- Uber Technologies Inc.
- Didi Chuxing
- Lyft Inc.
- Grab Holdings Ltd.
- FREE NOW (Lyft)
- Bolt Technology OÜ
- MaaS Global (Whim)
- Moovit Inc.
- Citymapper Ltd.
- Via Transportation Inc.
- Beeline Mobility
- UbiGo AB
- Tier Mobility SE
- Lime Technology Inc.
- Bird Global Inc.
- Bridj Technology Pty Ltd.
- Zipcar (AVIS Budget Group)
- The Hertz Corporation
- Enterprise Holdings Inc.
- Free2Move (STELLANTIS)
- BlaBlaCar (Comuto SA)
- Gojek (GoTo Group)
Desenvolvimentos industriais recentes em Mercado de Mobilidade como Serviço
- Setembro de 2026: A Lyft lançou seu aplicativo na Europa. Os passageiros inicialmente obtiveram acesso antecipado ao aplicativo da Lyft em Barcelona e Hamburgo. A Lyft está expandindo a disponibilidade do aplicativo para várias grandes cidades europeias, incluindo Londres, Roma, Paris, Berlim, Atenas e Varsóvia.
- Abril de 2026: A MOIA America, LLC, uma empresa do Grupo Volkswagen que desenvolve tecnologia de mobilidade autônoma, e a Uber Technologies, Inc. iniciaram testes de validação em estrada de veículos autônomos ID. Buzz de propósito específico em Los Angeles. Esta iniciativa marcou a próxima fase de sua parceria estratégica, que as empresas introduziram em 2023.
Escopo do Relatório Global do Mercado de Mobilidade como Serviço
A mobilidade como serviço integra várias formas de serviços de transporte. Ela fornece acesso a uma variedade de serviços de transporte, incluindo transporte público, compartilhamento de viagens e aluguel.
O Relatório do Mercado de Mobilidade como Serviço é Segmentado por Tipo de Serviço (Transporte por Aplicativo, Compartilhamento de Carros e Mais), Solução (Plataforma Tecnológica, Pagamento e Carteira Digital e Mais), Tipo de Veículo (Automóveis de Passeio, Ônibus e Vans e Mais), Tipo de Transporte (Público e Privado), Modelo de Negócio, Aplicação, Usuário Final, Sistema Operacional, Propulsão e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transporte por Aplicativo |
| Compartilhamento de Carros |
| Compartilhamento de Bicicletas |
| Compartilhamento de Patinetes |
| Compartilhamento de Ônibus |
| Plataforma Tecnológica |
| Pagamento e Carteira |
| Planejamento de Viagens e Navegação |
| Conectividade e Telemática |
| Serviços de Seguro e Suporte |
| Carros de Passeio |
| Veículos de Micromobilidade (Bicicletas Elétricas, Patinetes Elétricos) |
| Vans e Ônibus |
| Pods Autônomos |
| Público |
| Privado |
| Assinatura (Pacotes de Mobilidade, Planos Corporativos) |
| Pagamento por Uso |
| Ponto a Ponto |
| Agregador Somente de Bilhetagem |
| Mobilidade Pessoal |
| Mobilidade Empresarial/Corporativa |
| Logística e Entrega de Última Milha |
| Indivíduos |
| Empresas |
| Agências Governamentais e Municipais |
| iOS | |
| Android | |
| Outros | HarmonyOS |
| KaiOS | |
| Windows/Aplicações Web Progressivas |
| Motor de Combustão Interna (MCI) |
| Elétrico |
| Híbrido |
| Célula de Combustível a Hidrogênio |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Resto da Ásia | |
| América do Sul | Brasil |
| Chile | |
| Resto da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Turquia | |
| África do Sul | |
| Resto do Oriente Médio e África |
| Por Tipo de Serviço | Transporte por Aplicativo | |
| Compartilhamento de Carros | ||
| Compartilhamento de Bicicletas | ||
| Compartilhamento de Patinetes | ||
| Compartilhamento de Ônibus | ||
| Por Solução | Plataforma Tecnológica | |
| Pagamento e Carteira | ||
| Planejamento de Viagens e Navegação | ||
| Conectividade e Telemática | ||
| Serviços de Seguro e Suporte | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos de Micromobilidade (Bicicletas Elétricas, Patinetes Elétricos) | ||
| Vans e Ônibus | ||
| Pods Autônomos | ||
| Por Tipo de Transporte | Público | |
| Privado | ||
| Por Modelo de Negócio | Assinatura (Pacotes de Mobilidade, Planos Corporativos) | |
| Pagamento por Uso | ||
| Ponto a Ponto | ||
| Agregador Somente de Bilhetagem | ||
| Por Aplicação | Mobilidade Pessoal | |
| Mobilidade Empresarial/Corporativa | ||
| Logística e Entrega de Última Milha | ||
| Por Usuário Final | Indivíduos | |
| Empresas | ||
| Agências Governamentais e Municipais | ||
| Por Sistema Operacional | iOS | |
| Android | ||
| Outros | HarmonyOS | |
| KaiOS | ||
| Windows/Aplicações Web Progressivas | ||
| Por Propulsão | Motor de Combustão Interna (MCI) | |
| Elétrico | ||
| Híbrido | ||
| Célula de Combustível a Hidrogênio | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Resto da Ásia | ||
| América do Sul | Brasil | |
| Chile | ||
| Resto da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Turquia | ||
| África do Sul | ||
| Resto do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a taxa de crescimento do mercado de mobilidade como serviço?
O tamanho do mercado de mobilidade como serviço foi avaliado em 328,98 bilhões de USD em 2026 e está projetado para crescer de 374,55 bilhões de USD em 2027 para 716,30 bilhões de USD até 2032 a um CAGR de 13,85% no período de 2027-2032.
Qual região contribui mais para a receita do mercado de mobilidade como serviço?
A Ásia-Pacífico lidera o mercado com uma participação de 34,12% em 2026, impulsionada pela rápida urbanização, crescente penetração de smartphones e extensos investimentos em cidades inteligentes.
Qual tipo de serviço detém a maior participação em 2026?
O transporte por aplicativo representa 45,85% da receita em 2026, apoiado por extensas redes de motoristas e uma grande base de usuários estabelecida.
Por que os pacotes de assinatura estão ganhando tração?
Os pacotes de assinatura fornecem receita previsível para os provedores de serviços e economia de custos para usuários frequentes, impulsionando o modelo a um CAGR de 23,88% durante 2027-2032.