
Tamanho e Participação do Mercado de Equipamentos de Ligação para Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
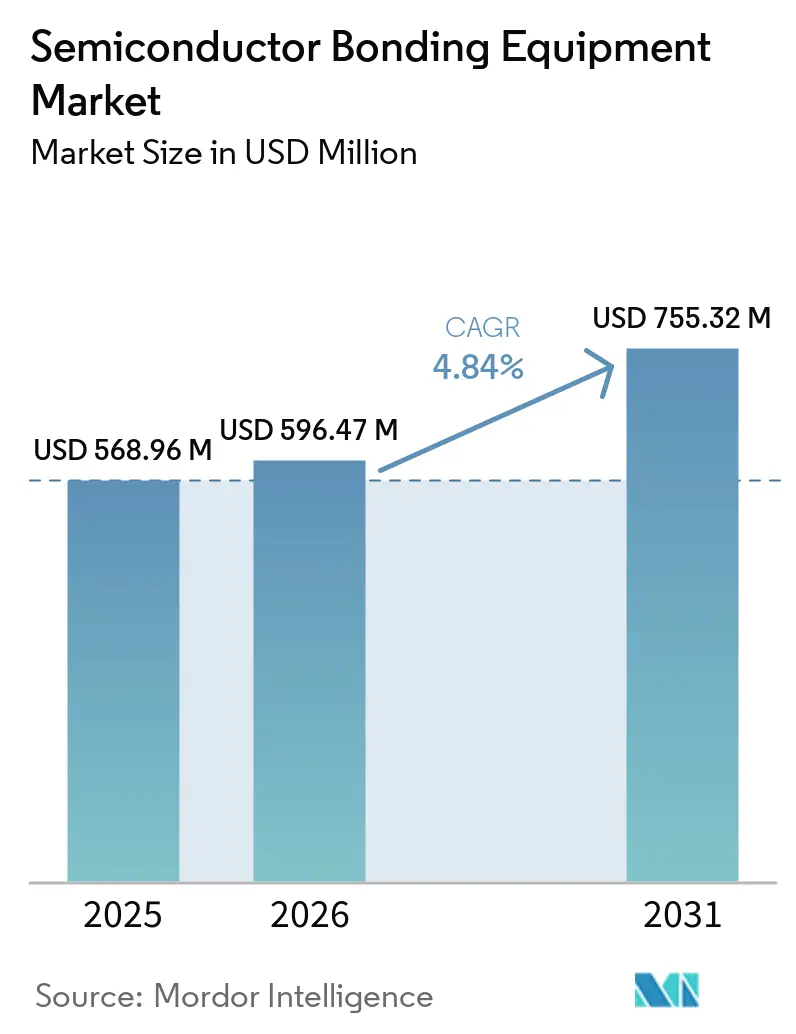
| Tamanho do Mercado (2026) | 596.47 Milhões de dólares |
| Tamanho do Mercado (2031) | 755.32 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Ligação para Semicondutores por Mordor Intelligence
O tamanho do mercado de equipamentos de ligação para semicondutores em 2026 é estimado em USD 596,47 milhões, crescendo a partir do valor de 2025 de USD 568,96 milhões com projeções para 2031 mostrando USD 755,32 milhões, crescendo a um CAGR de 4,84% ao longo de 2026-2031. O crescimento da demanda espelha a mudança da indústria do dimensionamento planar para o empilhamento vertical, onde estratégias de integração heterogênea requerem conexões precisas de wafer a wafer e de die a wafer. Os principais fabricantes de chips aceleraram os gastos de capital em linhas de embalagem avançada para melhorar a largura de banda, latência e eficiência energética para aceleradores de IA e dispositivos de computação de alto desempenho. Os processos híbridos de cobre a cobre estão eclipsando a ligação por fio convencional à medida que os nós abaixo de 3 nm avançam para a produção de risco, elevando as demandas de precisão de alinhamento abaixo de 10 µm. Ao mesmo tempo, a eletrificação automotiva e a miniaturização da IoT ampliam a área de aplicação, expandindo as carteiras de pedidos para plataformas permanentes, temporárias e híbridas. No entanto, o alto custo total de propriedade e as regras ambientais mais rígidas sobre compostos orgânicos voláteis adicionam pressão para manter os níveis de utilização acima de 70%, levando os compradores a negociar contratos de serviço completo e pacotes de manutenção preditiva.
Principais Conclusões do Relatório
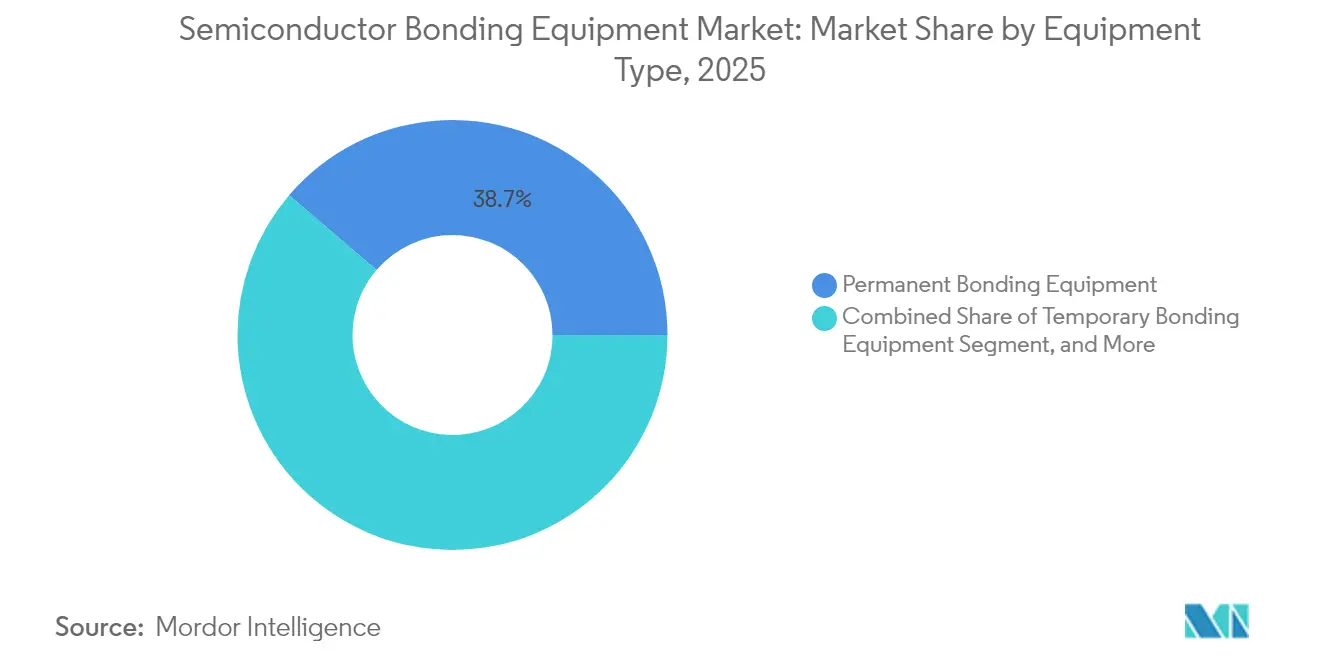
- Por tipo de equipamento, os equipamentos de ligação permanente detiveram a maior participação de 38,74% do mercado de equipamentos de ligação para semicondutores em 2025, enquanto os sistemas de ligação híbrida deverão crescer a um CAGR de 5,88% até 2031.
- Por aplicação, a embalagem avançada capturou uma participação de 35,42% do mercado de equipamentos de ligação para semicondutores em 2025; a fotônica de silício deverá expandir-se a um CAGR de 5,73% até 2031.
- Por tecnologia de ligação, a termocompressão liderou com uma participação de 40,92% do tamanho do mercado de equipamentos de ligação para semicondutores em 2025, e a tecnologia híbrida está avançando a um CAGR de 6,07% até 2031.
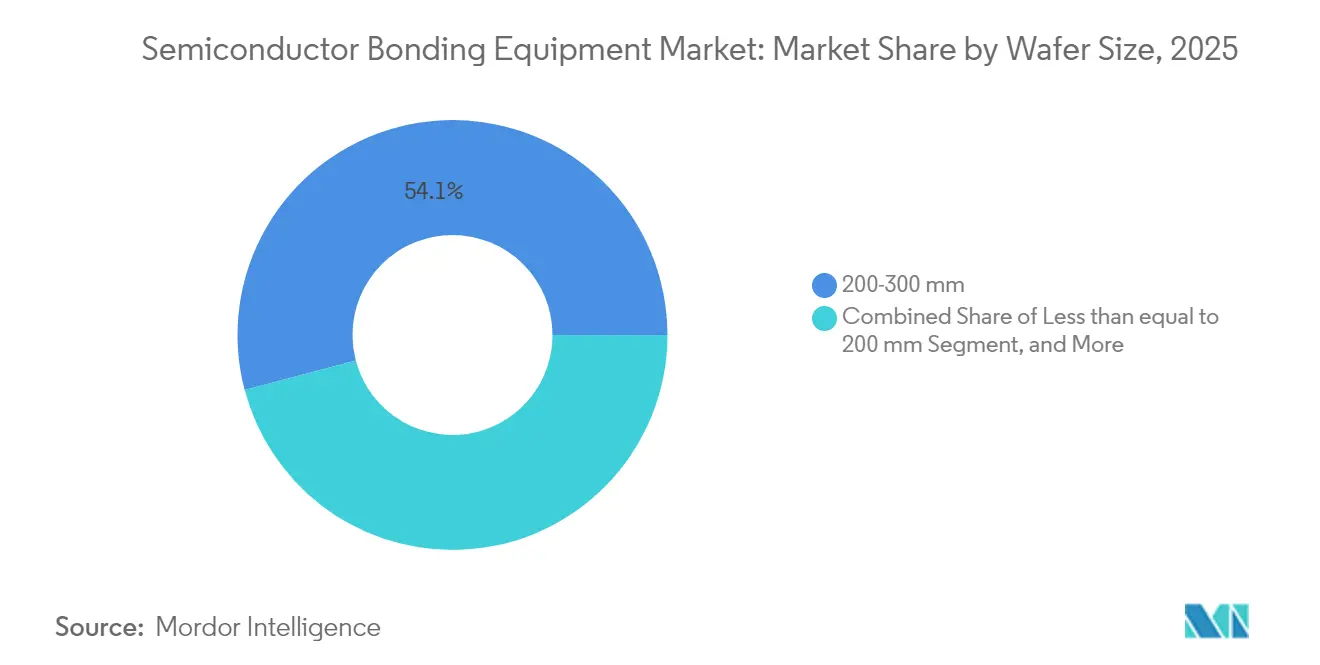
- Por tamanho do wafer, 200-300 mm representou 54,12% do tamanho do mercado de equipamentos de ligação para semicondutores em 2025; a categoria >300 mm deverá subir a um CAGR de 6,44% até 2031.
- Por utilizador final, os fabricantes de dispositivos integrados representaram 45,66% do tamanho do mercado de equipamentos de ligação para semicondutores em 2025; o segmento de fundições deverá subir a um CAGR de 6,32% até 2031.
- Por geografia, a Ásia-Pacífico representou 52,64% do tamanho do mercado de equipamentos de ligação para semicondutores em 2025; o segmento deverá subir a um CAGR de 5,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do CAPEX por parte dos IDMs e fundições | +1.2% | Global, concentrado na APAC | Médio prazo (2-4 anos) |
| Aumento acentuado do conteúdo de semicondutores em dispositivos automotivos e de IoT | +0.9% | Global, com ganhos antecipados na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Adoção rápida de plataformas avançadas de embalagem 2.5D/3D | +1.1% | Núcleo APAC, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Subsídios "CHIPS" apoiados pelo governo e incentivos fiscais | +0.8% | América do Norte e UE, com programas seletivos na APAC | Curto prazo (≤ 2 anos) |
| Lançamento comercial de ligação híbrida wafer a wafer em CIS e 3D-NAND | +0.7% | Domínio da APAC, expandindo-se para a América do Norte | Médio prazo (2-4 anos) |
| Interposers de fotônica de silício para centros de dados de IA impulsionando ferramentas de ligação de wafer | +0.6% | América do Norte e UE, com fabricação na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do CAPEX por parte dos IDMs e Fundições
Os gastos globais com equipamentos de semicondutores atingiram 110 bilhões de USD em 2024 e estão no caminho para 130 bilhões de USD até 2026.[1]SEMI, "Gastos com Equipamentos por Região em 2024," semi.org Somente a TSMC reservou entre 38 e 42 bilhões de USD para atualizações de instalações em 2025, uma parcela substancial da qual financia linhas avançadas de empacotamento e ligação.[2]Taiwan Semiconductor Manufacturing Co., "Orientação de CAPEX para 2025," tsmc.com Expansões comparáveis da Samsung e da Intel enfatizam a necessidade competitiva de integração em nível de wafer que suporte memória de alta largura de banda e designs de chiplet. A alocação de capital agora tem como alvo itens como módulos de alinhamento óptico submicrométrico, câmaras de ligação a vácuo e controle de processo habilitado por inteligência artificial. Fornecedores que oferecem caminhos de atualização modulares estão ganhando status de fornecedor preferencial à medida que os fabricantes de dispositivos se protegem contra futuras mudanças de design. O aumento dos investimentos estimula o mercado de equipamentos de ligação de semicondutores ao encurtar os ciclos de substituição e ampliar a base instalada tanto em fábricas de front-end quanto de back-end.
Aumento Acentuado do Conteúdo de Semicondutores em Dispositivos Automotivos e de IoT
O valor médio de semicondutores por veículo subiu para USD 950 em 2024, impulsionado por sistemas de propulsão eletrificados, sistemas avançados de assistência ao condutor e arquiteturas zonais.[3]Bosch, "Conteúdo de Semicondutores em Veículos Elétricos," bosch.com Os modelos elétricos especificam dispositivos de potência de carboneto de silício e nitreto de gálio que necessitam de cabeças de ligação de alta força e alta temperatura e sistemas robustos de gestão de fluxo. Em paralelo, os wearables de IoT e os nós de casa inteligente exigem pacotes de chip em escala de wafer que reduzem a pegada e prolongam a vida útil da bateria. Esses requisitos divergentes convergem ao nível do equipamento, onde os bonders configuráveis devem alternar entre perfis de pressão de alta potência e o manuseamento delicado de MEMS. Os fornecedores estão a abordar a lacuna com projetos de braçadeiras adaptativas, retroalimentação em tempo real da planaridade do chuck e curvas de força orientadas por receita. A tendência aumenta as remessas unitárias no mercado de equipamentos de ligação para semicondutores, ao mesmo tempo que diversifica os fluxos de receita entre os Tier-1 automotivos e os OEMs de consumo.
Adoção Rápida de Plataformas Avançadas de Embalagem 2.5D/3D
As remessas de interposers 2.5D aumentaram 35% em termos homólogos em 2024, uma vez que os processadores HPC adotaram arquiteturas de chiplets para a flexibilidade de interconexão die a die.[4]Applied Materials, "Ligação Híbrida em Embalagem Avançada," appliedmaterials.com O empilhamento tridimensional pressiona os bonders orientados para o rendimento a atingir uma repetibilidade de posicionamento abaixo de 500 nm, ao mesmo tempo que contém o empeno em wafers afinados. Os fabricantes de equipamentos agora incluem software de modelação térmica e metrologia in situ para pré-corrigir a distorção durante os ciclos de compressão. A validação de fiabilidade, que antes era uma função a jusante dos centros de teste, passa a ser integrada na ferramenta de ligação com imagem acústica embutida. À medida que os fluxos de trabalho de front-end e back-end se fundem, os departamentos de compras renegociam os contratos de serviço para cobrir a janela de processo híbrido, reforçando o impulso da procura por plataformas abrangentes no mercado de equipamentos de ligação para semicondutores.
Subsídios "CHIPS" Apoiados pelo Governo e Incentivos Fiscais
A Lei CHIPS e Ciência dos EUA aloca USD 52,7 mil milhões, incluindo subsídios substanciais reservados para linhas de embalagem avançada. A Texas Instruments, por exemplo, garantiu USD 1,6 mil milhões para expandir as instalações de montagem domésticas focadas na ligação wafer a wafer de dispositivos analógicos e de potência. A Europa espelha o esforço com um pacote de EUR 43 mil milhões que orienta os estados-membros para a autossuficiência em embalagem. Os primeiros beneficiários estão a aproveitar os fundos para compensar o prémio de capital dos bonders a vácuo e salas limpas com controlo de temperatura. Embora os subsídios acelerem as encomendas no mercado de equipamentos de ligação para semicondutores, os fornecedores permanecem cautelosos quanto aos riscos de corte abrupto quando o financiamento terminar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de propriedade e incerteza do TCO | -0.7% | Global, particularmente agudo nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Complexidade do processo em tolerâncias de alinhamento abaixo de 10 µm | -0.5% | Global, concentrado em instalações de nós avançados | Médio prazo (2-4 anos) |
| Gargalos na cadeia de abastecimento para wafers portadores ultraplanos | -0.4% | Global, com concentração de fornecimento na APAC | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais mais rigorosas sobre COV / química adesiva | -0.3% | UE e América do Norte a liderar, APAC a seguir | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Propriedade e Incerteza do TCO
Os bonders híbridos de última geração têm preços de tabela acima de USD 3 milhões, enquanto os custos anuais de funcionamento, incluindo peças sobressalentes, consumíveis e calibração, podem elevar os gastos ao longo da vida útil para USD 8 milhões. Os OSATs mais pequenos enfrentam dificuldades quando a utilização desce abaixo de 70%, especialmente nas épocas de baixa procura de eletrónica de consumo. As atualizações rápidas do roteiro complicam ainda mais a modelação financeira, porque uma ferramenta qualificada para uma sobreposição de 10 µm pode precisar de kits de retrofit após apenas dois ciclos de produto. Programas de leasing, contratos de serviço baseados em resultados e modelos de preços de risco partilhado estão a surgir, mas os CFOs ainda citam o valor residual incerto como um travão às novas encomendas no mercado de equipamentos de ligação para semicondutores.
Complexidade do Processo em Tolerâncias de Alinhamento Abaixo de 10 µm
Reduzir o erro de sobreposição para valores de um único dígito em micrómetros obriga as fabs a garantir estabilidade de temperatura dentro de ±0,1 °C e a implementar isolamento ativo de vibrações na escala subnanométrica. Os engenheiros de processo passam trimestres adicionais a aperfeiçoar as receitas de ligação, prolongando o tempo até à rentabilização para as linhas em início de atividade. Mesmo as fabs maduras devem recalibrar a metrologia de inspeção, a remoção de borda de revestimento e as etapas de limpeza por plasma para reduzir os defeitos de vazio. Os requisitos de formação intensificam-se à medida que os operadores transitam dos ajustes mecânicos para os desvios definidos por software, guiados pela retroalimentação de visão por máquina em tempo real. A complexidade acrescida contribui para ciclos de qualificação e validação mais longos, moderando a velocidade de implementação no mercado de equipamentos de ligação para semicondutores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
As Plataformas Híbridas Ganham TerrenoOs bonders permanentes representaram 38,74% das receitas de 2025, sustentados pela sua fiabilidade comprovada na embalagem de dispositivos tradicionais. As ferramentas de ligação temporária atendem ao afinamento de wafers e à criação de TSV, proporcionando a adesão reversível necessária para suporte mecânico. Os sistemas híbridos registam o crescimento mais rápido, a um CAGR de 5,88%, visando a integração abaixo de 3 nm, onde a fixação direta de cobre a cobre minimiza a resistência e a eletromigração. Esse crescimento eleva o tamanho do mercado de equipamentos de ligação para semicondutores para plataformas híbridas de uma base modesta em direção à paridade com as ferramentas permanentes antes do final da década. Os fabricantes diferenciam-se através de óticas de alinhamento de duplo estágio, chucks de nivelamento ativo e controlo de pressão em malha fechada que, em conjunto, reduzem o erro de posicionamento abaixo de 500 nm. Os compradores preferem unidades multimodais que aceitem adições futuras de receitas, reduzindo o risco de capital. A mudança intensifica a I&D em torno de materiais de dissipadores de calor e químicas de underfill compatíveis que resistam a ciclos térmicos repetidos sem delaminação. A concorrência também depende do rendimento, com as máquinas topo de gama a prometem reduções de 20% no tempo de ciclo, alcançadas através de braços de fixação paralelos e ajuste preditivo de servos.
Um ciclo mais amplo de renovação de equipamentos acompanha a mudança. Os gestores de linha auditaram estações eutéticas mais antigas e descobriram que os custos de manutenção estavam a aumentar 12% por ano. A substituição por bonders híbridos elimina processos de dupla passagem, melhorando a utilização do espaço de fábrica. No entanto, as partes interessadas insistem que os novos equipamentos se integrem perfeitamente com as camadas de MES e automatização de fábrica que gerem a rastreabilidade até ao número de série do die. Os fornecedores respondem incorporando gateways OPC-UA e análises de borda que canalizam dados de processo para painéis de rendimento baseados em IA. Tal compatibilidade de ecossistema acelera a adoção em toda a fábrica, reforçando a contribuição do segmento híbrido para o mercado de equipamentos de ligação para semicondutores.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório


Por Aplicação:
A Fotônica de Silício DescolaA embalagem avançada manteve 35,42% das receitas de 2025 e continua a ser o segmento âncora, sustentado por processadores de chiplets, memória de alta largura de banda e programas de SoC para smartphones premium. A ligação de CI de potência, embora menos glamorosa, fornece volumes estáveis que dependem de protocolos rigorosos de controlo de vazios e cabeças de termocompressão de alta pressão. A fotônica de silício é o nicho de alta velocidade de destaque, com um CAGR de 5,73%. Os motores óticos co-embalados com ASICs de comutação precisam de posicionamento com precisão micrométrica de fotodetetores de germânio e lasers III-V em wafers portadores de silício, impulsionando receitas de ligação especializadas com rampas de temperatura controladas abaixo de 250 °C. A forte trajetória de procura já elevou a fatia de fotônica de silício de valores de um dígito para uma participação de dois dígitos no tamanho global do mercado de equipamentos de ligação para semicondutores.
Os sensores MEMS, nomeadamente para lidar automotivo e automação industrial, requerem selos herméticos que resistam a 1.000 ciclos de oscilação de temperatura. Estes perfis de tensão favorecem a ligação por fritas de vidro ou anódica, sustentando uma posição de mercado para fornecedores de ferramentas de nicho. Os sensores de imagem CMOS impulsionam a fidelidade de alinhamento para salvaguardar a integridade do eixo ótico, estimulando encomendas de óticas avançadas de foco automático incorporadas em cabeças de ligação. Os dispositivos de RF, entretanto, introduzem impedâncias únicas que obrigam a uma metalurgia de interconexão de baixas perdas, influenciando os subsistemas de fornecimento de materiais nas máquinas de próxima geração. A combinação de usos generalizados e emergentes protege os fornecedores das oscilações cíclicas e mantém o mercado de equipamentos de ligação para semicondutores numa trajetória de crescimento estável.
Por Tecnologia de Ligação:
O Domínio da Termocompressão Sob RevisãoA termocompressão reteve 40,92% das receitas de mercado em 2025, fundindo bumps de stud de ouro e tampas de solda em diversos níveis de CI. A sua janela de processo repetível e os mecanismos de falha conhecidos encorajam os compradores conservadores a manterem-se investidos. Os métodos eutéticos e de solda populam as linhas industriais e automotivas, onde os ciclos de temperatura elevados ditam ligas de chumbo e estanho elevados. A ligação por polímero adesivo permanece crítica para a eletrónica flexível e folhas de sensores, mas raramente se cruza com a fotônica de silício de alta densidade.
A ligação híbrida é o claro perturbador, avançando a um CAGR de 6,07% e esperando-se que corroa o território da termocompressão até ao final da década. Os fornecedores implementam etapas de CMP de óxido acopladas com ativação por laser de nanossegundos para reduzir a temperatura de ligação sem sacrificar os caminhos de difusão de cobre. Tais inovações catapultam a fatia híbrida da participação do mercado de equipamentos de ligação para semicondutores para relevância estratégica, tanto para os empilhadores de memória como para as fundições lógicas. Os métodos de fio ultrassônico e termossônico declinam gradualmente, mas mantêm um estatuto insubstituível para dispositivos de grande potência, onde o custo por derivação domina os critérios de compra. Os processos anódico e de fusão situam-se em cantos especializados, favorecidos por sensores de grau de defesa que requerem interfaces vidro-silício sem vazios.
Ao nível da engenharia, cada grupo de tecnologia integra agora motores de IA que mapeiam a vibração e a temperatura em séries temporais para pontuações de rendimento preditivas. A polinização cruzada de software e hardware garante que as plataformas de ligação permaneçam atualizáveis no campo, reduzindo os receios de obsolescência que outrora limitavam a velocidade de adoção no mercado de equipamentos de ligação para semicondutores.
Por Tamanho do Wafer:
Os Grandes Formatos Capturam o InvestimentoOs wafers na faixa de 200-300 mm geraram 54,12% das vendas de 2025, beneficiando de uma infraestrutura de fab bem depreciada e de uma robusta cadeia de ferramentas em segunda mão. A categoria ainda atrai atualizações incrementais, como módulos de metrologia in situ que se instalam nas ferramentas de ligação existentes. Em contraste, os formatos ≤200 mm servem nós de semicondutores compostos e de sinal misto, onde o custo por wafer é aceitável em volumes menores. O salto para >300 mm impulsiona o maior momentum, projetado a um CAGR de 6,44%, impulsionado por mega-fabs que perseguem a economia de die por wafer para macros de IA e memória. As primeiras linhas piloto para substratos de nitreto de gálio de 330 mm já estão em funcionamento em determinadas fundições asiáticas, sugerindo um futuro realinhamento das prioridades de capex.
Os construtores de ferramentas devem encontrar um equilíbrio: manter as bibliotecas de design para tamanhos de braçadeiras tradicionais e marcas de alinhamento de stepper, ao mesmo tempo que lançam novas plataformas com chucks de vácuo estendidos e algoritmos de exclusão de borda do wafer. O duplo perfil de procura aumenta os gastos em I&D, mas abre fluxos de receita paralelos. Como resultado, o crescimento de volume na categoria >300 mm amplia o tamanho do mercado de equipamentos de ligação para semicondutores sem canibalizar a procura de nós maduros.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Utilizador Final:
O Momentum das Fundições CresceOs Fabricantes de Dispositivos Integrados ainda representaram 45,66% das receitas de 2025 através de linhas cativas otimizadas para peças sensíveis à latência, como processadores de aplicações para smartphones. No entanto, a externalização acelerada por parte das casas fabless impulsiona as carteiras de encomendas das fundições a um CAGR de 6,32%. Giants como TSMC, Samsung Foundry e GlobalFoundries oferecem agora serviços de integração heterogênea chave na mão, consolidando a produção de wafers e a embalagem em campus contíguos. Tal verticalidade obriga a bonders de alta mistura capazes de mudanças rápidas de receitas. As equipas de aquisição das fundições priorizam assim plataformas modulares que partilhem peças sobressalentes entre múltiplos nós tecnológicos, reduzindo o custo total de serviço.
Os jogadores OSAT concentram-se em segmentos de consumo e IoT sensíveis ao custo, onde os pacotes padrão de ligação por fio continuam viáveis. Continuam a comprar unidades recondicionadas enquanto testam um ou dois sistemas híbridos para níveis premium. O panorama de clientes tri-modal fomenta uma concorrência saudável entre os fabricantes de equipamentos, sustentando a visibilidade das encomendas no mercado de equipamentos de ligação para semicondutores ao longo dos ciclos ascendentes e descendentes.
Análise Geográfica
Mercado de Equipamentos de Ligação de Semicondutores da APAC
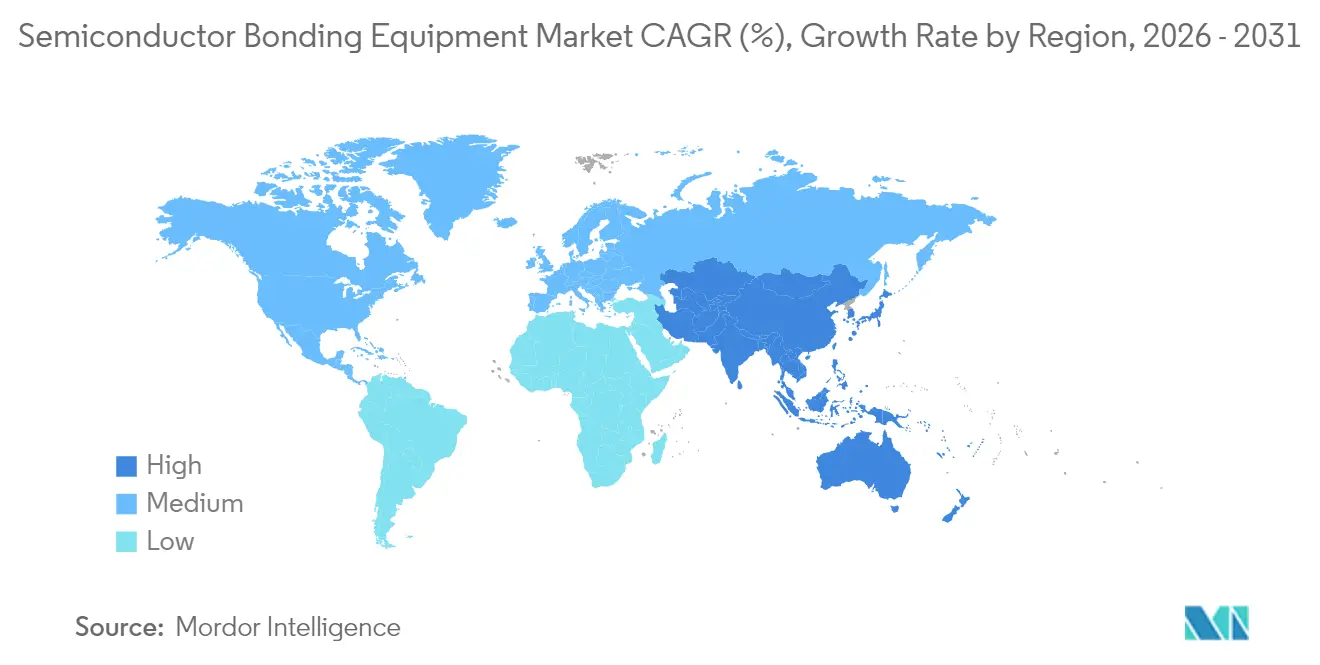
A Ásia-Pacífico deteve 52,64% da receita de 2025, sustentada por 49,6 bilhões de USD em gastos com equipamentos somente da China, um aumento de 35% em relação ao ano anterior. A Coreia do Sul ficou em segundo lugar com 20,5 bilhões de USD, e Taiwan contribuiu com 16,6 bilhões de USD apesar de correções temporárias de estoque. Os pacotes de políticas regionais incluem deduções fiscais, isenções de impostos e subsídios de infraestrutura que reduzem os preços efetivos de compra de equipamentos de ligação híbrida, sustentando a liderança no mercado de equipamentos de ligação de semicondutores. Líderes locais como TSMC e Samsung lideram a adoção de ligação de semicondutores 3D e híbrida, elevando os padrões técnicos regionais e reformulando as expectativas da cadeia de suprimentos para mandris de precisão e wafers portadores ultrarrasantes.
Mercado de Equipamentos de Ligação de Semicondutores da América do Norte e EMEA
A América do Norte registrou 13,7 bilhões de USD em vendas em 2024, avançando 14% em paralelo com as alocações da Lei CHIPS voltadas para a expansão da capacidade doméstica. Intel, Micron e Texas Instruments anunciaram projetos de embalagem plurianuais ancorados no Arizona, Ohio e Texas. O estímulo de subsídios acelera os pedidos de entrada, mas levanta preocupações sobre a competitividade de custos a longo prazo após a redução das subvenções. No entanto, a região se beneficia da proximidade com clientes de data centers de hiperescala que demandam interposers de baixa latência para cargas de trabalho de IA, um segmento que absorve equipamentos de ligação híbrida de maior valor agregado no mercado de equipamentos de ligação de semicondutores. A Europa concentra os gastos na Alemanha e nos Países Baixos, onde se agrupam fornecedores de ferramentas analógicas, de energia e de EUV. Programas colaborativos como o IPCEI-ME/CT canalizam financiamento em EUR para a integração 3D, especialmente para módulos de energia automotivos que exigem confiabilidade rigorosa. O Oriente Médio e a África permanecem em estágio inicial, embora a Visão 2030 da Arábia Saudita e os fundos estratégicos de tecnologia dos Emirados Árabes Unidos tenham reservado linhas piloto para semicondutores compostos. Esses movimentos iniciais sugerem uma diversificação regional mais ampla que poderia ampliar incrementalmente o mercado de equipamentos de ligação de semicondutores além de seu tradicional domínio na APAC.

Panorama regulatório
A regulamentação que afeta os equipamentos de fixação de semicondutores é cada vez mais moldada pela política de controle de exportação para equipamentos de fabricação de semicondutores e insumos upstream associados. Isso influencia para onde as ferramentas avançadas de fixação podem ser enviadas, instaladas e mantidas. Nos Estados Unidos, os controles de exportação do Bureau of Industry and Security (BIS) do Departamento de Comércio operam junto com estruturas multilaterais como o Acordo de Wassenaar, com alinhamento entre aliados envolvendo Japão e Países Baixos. A complexidade de conformidade resultante afeta OEMs globais e seus fornecedores de componentes.
Um aperto referenciado no acompanhamento de políticas também deve afetar os fluxos de equipamentos para determinadas bases de fabricação na China. A remoção das instalações da Samsung e da SK hynix na China do programa Validated End-User (VEU) entra em vigor em 31 de dezembro de 2025, o que adiciona fricção de licenciamento. No lado da demanda, políticas industriais e programas de financiamento moldam onde a capacidade de fixação é construída e qualificada. O CHIPS and Science Act dos EUA (52,7 bilhões de USD) e a iniciativa de semicondutores da Europa (43 bilhões de EUR) têm relevância explícita para linhas de empacotamento avançado, onde a fixação wafer-para-wafer e die-para-wafer são módulos de processo centrais. Órgãos do setor como a SEMI e a Semiconductor Industry Association (SIA) continuam a defender detalhes de implementação de comércio e controle de exportação, alimentando o planejamento dos fornecedores para fabricação localizada, cobertura de serviços e requisitos de documentação para plataformas avançadas de fixação.
Análise da cadeia de valor
A cadeia de valor dos equipamentos de fixação de semicondutores começa com subsistemas de precisão upstream (controle de movimento e codificadores, óptica e visão de máquina, bombas de vácuo e câmaras, hardware de gerenciamento térmico, cerâmicas e mandris) e materiais de processo (adesivos, fluxos, underfills e wafers portadores). Esses insumos alimentam o OEM da ferramenta, que integra mecânica, módulos de processo e controles de software. Os fornecedores de equipamentos estão cada vez mais co-desenvolvendo janelas de processo com usuários finais, à medida que a fixação híbrida e por termocompressão avança para casos de uso de IA e empacotamento avançado de maior volume. Modelos de colaboração do setor, como a ASMPT e o EV Group trabalhando em fixação híbrida die-para-wafer para integração heterogênea 3D-IC, ilustram essa mudança.
Downstream, IDMs, fundições e OSATs qualificam fixadores dentro de fluxos de processo fortemente acoplados que abrangem preparação de wafers (CMP e limpeza), fixação e metrologia/inspeção. Serviços e peças de reposição se tornam uma camada recorrente importante devido aos requisitos de utilização e tempo de atividade. Os controles de exportação e o alinhamento comercial entre aliados adicionam uma restrição transversal ao longo da cadeia, estendendo-se além da ferramenta finalizada para certos insumos químicos upstream e substratos avançados. Isso influencia os prazos de entrega e as estratégias de dupla fonte de fornecimento. Como resultado, os OEMs combinam o crescimento da base instalada com logística mais próxima, cobertura de serviço de campo mais forte e engenharia de aplicação para reduzir os ciclos de qualificação em tolerâncias de alinhamento inferiores a 10 um.
Panorama Competitivo
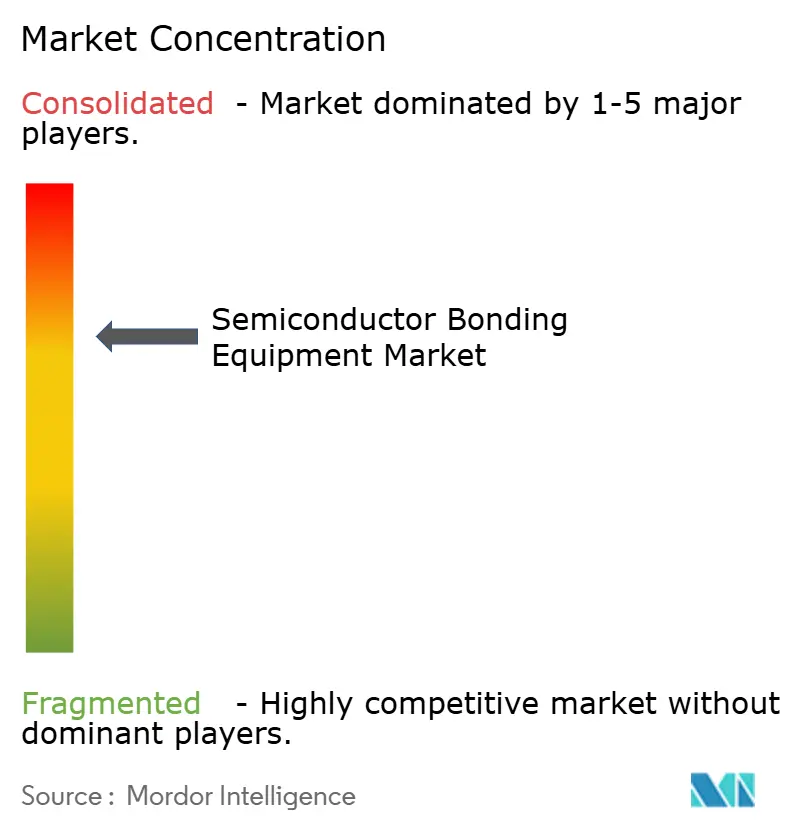
O mercado de equipamentos de ligação para semicondutores apresenta uma concentração moderada, com cinco fornecedores a contabilizar uma parcela significativa das receitas de 2024. A Applied Materials, a Tokyo Electron Limited e a ASMPT Semiconductor Solutions alavancam vastas bibliotecas de processos e presença de serviços para preservar o estatuto de incumbentes; especialistas emergentes como a EV Group constroem nichos através de inovações de alinhamento com precisão submicrométrica. As alianças estratégicas proliferam. A participação de 9% da Applied Materials na BE Semiconductor Industries N.V. reforça o seu roteiro de ligação híbrida, permitindo o codesenvolvimento de módulos de planarização de óxido e ativação de superfície de cobre. Parcerias semelhantes entre fornecedores de ferramentas e fabs aceleram os ciclos de aprendizagem conjunta, convertendo protótipos personalizados em ferramentas de volume em 18 meses, em vez da janela histórica de 30 meses.
A concorrência está a passar das métricas de rendimento puro para a integração holística de ecossistemas. Os fornecedores incorporam controladores de aprendizagem automática que preveem vazios de ligação, aumentando assim o rendimento na primeira passagem e reduzindo os custos de retrabalho. A resiliência da cadeia de abastecimento torna-se outro campo de batalha, com os fabricantes a recorrer a fontes duplas para componentes críticos, como encoders de alta resolução ou aquecedores de cerâmica, para se protegerem de perturbações geopolíticas. A elasticidade de preços é limitada porque os ganhos de desempenho em nós abaixo de 3 nm superam o capex inicial. No entanto, os clientes OSAT mais pequenos negociam calendários de pagamento baseados no desempenho para distribuir o risco, obrigando os fornecedores a refinar os cálculos de valor ao longo da vida útil no setor de equipamentos de ligação para semicondutores.
Olhando para o futuro, as oportunidades de espaço em branco residem na fotônica de silício e nos dispositivos de potência automotivos que requerem câmaras atualizáveis no campo para acomodar novos materiais III-V e SiC. Os pedidos de patente agrupam-se em torno da ligação híbrida assistida por laser e das óticas de alinhamento de autoaprendizagem, sinalizando onde ocorrerão os próximos saltos de desempenho. Entretanto, métricas de sustentabilidade mais rigorosas pressionam os concorrentes a desenvolver químicas de limpeza de wafers sem solventes e bombas de vácuo de baixa energia, fatores de diferenciação que poderão influenciar os RFQs à medida que os mandatos de ESG se intensificam no mercado de equipamentos de ligação para semicondutores.
Líderes do Setor de Equipamentos de Ligação para Semicondutores
-
EV Group
-
ASMPT Semiconductor Solutions
-
MRSI Systems (Mycronic AB)
-
WestBond Inc.
-
Panasonic Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Ligação de Semicondutores
- EV Group (EVG)
- ASMPT Semiconductor Solutions
- Mycronic AB (MRSI Systems)
- WestBond, Inc.
- Panasonic Holdings Corporation
- Palomar Technologies, Inc.
- Dr. Tresky AG
- BE Semiconductor Industries N.V.
- Fasford Technology Co., Ltd.
- Kulicke & Soffa Industries, Inc.
- DIAS Automation (HK) Ltd.
- Shibaura Mechatronics Corporation
- SUSS MicroTec SE
- Tokyo Electron Limited
- DISCO Corporation
- TOWA Corporation
- Hanmi Semiconductor Co., Ltd.
- Toray Engineering Co., Ltd.
- Hesse GmbH
- Finetech GmbH & Co. KG

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se abrindo em torno do empacotamento avançado de alta densidade e da integração heterogênea, onde a precisão de fixação, o controle de contaminação e a verificação de processo in situ são diferenciais além da mera produtividade. A atividade de qualificação de clientes e os roteiros dos fornecedores apontam nessa direção. A Samsung iniciou um projeto de avaliação conjunta com a ASMPT em abril de 2026 para qualificar fixadores por termocompressão para a produção de HBM, refletindo um esforço ativo de um grande produtor de memória para ampliar o conjunto de ferramentas qualificadas além do fornecimento interno. Separadamente, a EV Group e a imec demonstraram fixação híbrida wafer-para-wafer com um passo de interconexão de Cu de 200 nm usando o sistema GEMINI FB (maio de 2026), o que apoia plataformas de equipamentos projetadas para passos de interconexão mais estreitos e veículos de teste de interconexão roteável.
As oportunidades também se estendem a pacotes de capacidades adjacentes à fixação que visam menor custo total de propriedade e tempo de ramp-up mais rápido, incluindo preparação de superfície integrada (como abordagens de remoção de óxido), metrologia embutida e portabilidade de receitas orientada por software entre sites. Indicadores do lado dos fornecedores apoiam essa direção. A Mycronic relatou uma forte captação de pedidos no 1º semestre de 2026, com demanda em fixação de die ligada a aplicações de comunicações ópticas e defesa, e a ASMPT citou o impulso da infraestrutura de IA em seu momento de pedidos relacionados a SMT. Juntos, esses fatores apontam para uma demanda de mercado final que alimenta os requisitos de empacotamento avançado e montagem de alta precisão. Diante do escrutínio de controle de exportação e dos programas regionais de subsídio (por exemplo, o CHIPS Act e as iniciativas da UE), os fabricantes de ferramentas que localizam serviço, documentação e suporte de qualificação têm um caminho mais claro para projetos que priorizam a resiliência da cadeia de suprimentos e a aprovação mais rápida de processos.
Recent Industry Developments in Mercado de Equipamentos de Ligação de Semicondutores
- Junho de 2026: a ASMPT Semiconductor Solutions garantiu um pedido recorrente de oito ferramentas de fixação por termocompressão para aplicações chip-para-wafer de um fabricante líder global de dispositivos integrados, para apoiar a produção de CPUs para clientes e data centers. O mercado continua a adotar a fixação por termocompressão em empacotamento de IA e HPC. O pedido reforça a demanda por fixação chip-para-wafer e fortalece a presença da ASMPT nas cadeias de suprimentos de data centers de IA.
- Maio de 2026: a EV Group e a imec demonstraram tecnologia de fixação híbrida wafer-para-wafer com passo de interconexão de Cu de 200 nm em um veículo de teste usando o sistema de fixação GEMINI FB. A fixação híbrida apoia aceleradores de IA de próxima geração e integração 3D. A demonstração valida a preparação do setor para fixação híbrida em interconexões de alta densidade e pode impulsionar a demanda por ferramentas para linhas de empacotamento avançado.
- Fevereiro de 2026: a ASMPT Semiconductor Solutions recebeu um pedido de duas ferramentas de fixação por termocompressão de passo ultrafino equipadas com tecnologia de remoção ativa de óxido a plasma para aplicações chip-para-wafer. A adoção de TCB de passo ultrafino está emergindo no empacotamento avançado. O pedido indica adoção inicial de capacidades de fixação de próxima geração e amplia a presença da ASMPT em ferramentas de empacotamento de alto nível.


Mercado de Equipamentos de Ligação de Semicondutores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita obtida com ferramentas e sistemas utilizados para ligar wafers, dies e pacotes de semicondutores durante a montagem de back-end e a produção de embalagem avançada, incluindo instalações e atualizações em nível de ferramenta contabilizadas pelos preços de venda dos equipamentos.
Exclusões do escopo: Excluímos consumíveis de ligação, materiais gerais de embalagem e ferramentas independentes de inspeção ou teste que não são vendidas como equipamentos de ligação.
Visão Geral da Segmentação
-
Por Tipo de Equipamento
- Equipamentos de Ligação Permanente
- Equipamentos de Ligação Temporária
- Equipamentos de Ligação Híbrida
-
Por Aplicação
- Embalagem Avançada
- CI de Potência e Discreto
- Dispositivos Fotônicos
- Sensores e Atuadores MEMS
- Substratos Engenheirados
- Dispositivos de RF
- Sensores de Imagem CMOS
-
Por Tecnologia de Ligação
- Ligação por Termocompressão
- Ligação Eutética/Solda
- Ligação por Adesivo/Polímero
- Ligação Ultrassônica/Termossônica
- Ligação Anódica/por Fusão
-
Por Tamanho do Wafer
- Inferior ou Igual a 200 mm
- 200-300 mm
- Superior a 300 mm
-
Por Utilizador Final
- Fabricantes de Dispositivos Integrados (IDMs)
- Fundições
- Montagem e Teste de Semicondutores Externalizado (OSAT)
-
Geografia
-
América do Norte
- Estados Unidos
- Restante da América do Norte
- América do Sul
-
Europa
- Alemanha
- França
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Médio Oriente
- África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento dos fatores de demanda por ferramentas de ligação utilizando atualizações públicas de fabricação e sinais de comércio, convertendo esses sinais em um conjunto realista de gastos com equipamentos. Utilizamos fontes como publicações da SEMI, estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, o programa de Estatísticas de Comércio Mundial de Semicondutores para a direção da demanda final, e publicações de bancos centrais e agências estatísticas para contexto de inflação e câmbio.
Para alinhar a realidade do lado da oferta com as tendências de demanda, também revisamos relatórios anuais de empresas, apresentações para investidores e imprensa especializada de renome para anúncios de capacidade de embalagem, comentários sobre utilização e cronograma de novas instalações de ferramentas. Quando disponível, referenciamos assinaturas pagas para dados financeiros e de inteligência de empresas, patentes e dados de comércio em nível de remessa para verificar o posicionamento de produtos e os fluxos de importação, em vez de depender de um único conjunto de dados. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coletar, validar e esclarecer pontos de dados durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como a demanda por ferramentas de ligação é formada em linhas de embalagem avançada e quais gatilhos de compra são mais relevantes para os diferentes tipos de clientes. Conversamos com uma combinação de fornecedores de equipamentos, engenheiros de processo, gerentes de embalagem e partes interessadas em aquisições nas principais regiões de fabricação. Essas contribuições nos ajudaram a refinar premissas sobre o mix de ferramentas, ciclos típicos de atualização e realização de preços. As entrevistas também foram utilizadas para confirmar como plataformas temporárias, permanentes e híbridas são selecionadas para diferentes tipos de pacotes e tamanhos de wafer, e para verificar a consistência dos totais finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 43% |
| Nível médio: 60% | Líderes funcionais/de unidade: 38% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 50% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento central começa a partir de uma construção de cima para baixo, na qual os sinais de produção de embalagem e expansão de capacidade são reconstruídos em um conjunto de demanda anual por ferramentas de ligação por região, e então ajustados pela parcela de etapas que requerem ligação. A partir daí, verificações seletivas de baixo para cima são utilizadas para manter os totais realistas, incluindo faixas de preço amostradas por classe de ferramenta, feedback de canal sobre prazos de entrega e uma consolidação do lado do fornecedor para um conjunto limitado de linhas de produtos amplamente monitoradas.
Os principais insumos utilizados no modelo incluem adições de capacidade de embalagem avançada, mix de tamanho de wafer (200 mm e acima), faixas típicas de utilização de ferramentas, cronograma de substituição e recondicionamento, e movimento do preço médio de venda por tecnologia de ligação. Onde o feedback das entrevistas apontou lacunas — por exemplo, com que frequência as ferramentas de ligação híbrida são adquiridas como parte de um cluster em vez de de forma independente — as premissas foram ajustadas e então retestadas em relação ao conjunto de demanda.
Para as previsões, baseamo-nos principalmente na análise de cenários apoiada por verificações de regressão multivariada, onde as variáveis independentes incluem a direção do capex de embalagem, a demanda do mercado final por pacotes de alta largura de banda e alta densidade, e os cronogramas de construção de fábricas regionais. Quando os dados são escassos em países menores, preenchemos as lacunas usando indicadores proxy como participações de capacidade regional e padrões de importação, e então validamos essas divisões por meio de verificações adicionais com especialistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de diversas verificações para que os números finais correspondam às condições operacionais do mundo real. Comparamos a demanda implícita por equipamentos com sinais independentes, como aumentos de capacidade de embalagem, ciclos de capex reportados e padrões de movimentação comercial, e então revisamos quaisquer variações acentuadas antes da aprovação interna.
Se o modelo produzir saltos incomuns de preço ou volume, os respondentes são recontactados e as premissas são reelaboradas até que a variação possa ser explicada por uma mudança documentada, como uma mudança tecnológica ou antecipação de cronograma. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes que podem alterar o cronograma de investimentos. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Equipamentos de Ligação de Semicondutores da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos de ligação frequentemente variam porque diferentes estudos traçam a linha de forma diferente sobre o que conta como receita de equipamentos de ligação, e também tratam as conversões de tempo e moeda de maneiras próprias. As diferenças também surgem quando algumas estimativas se baseiam fortemente em um único indicador de demanda, enquanto outras combinam vários sinais e os validam com feedback direto do setor.
A tabela mostra uma dispersão clara que decorre principalmente de escolhas de escopo e modelagem em torno dos mixes de ferramentas de embalagem avançada, do que é tratado como ligação versus etapas adjacentes de montagem, e de como a progressão de preços é incorporada à previsão. A tabela também reflete como alguns publicadores suavizam o ciclo com janelas de média mais longas, enquanto outros utilizam um cenário de capex mais agressivo ou conservador em anos em que os investimentos em embalagem são irregulares.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 596,47 milhões de USD (2026) | |
| Consultoria Global A | 0,83 bilhões de USD (2026) | Frequentemente agrupa módulos de fixação de dies e determinadas plataformas de montagem nos gastos com ligação, e aplica um aumento mais rápido do preço médio de venda para ferramentas de ligação híbrida sem verificações consistentes em relação à utilização e ao cronograma de substituição da base instalada. |
| Associação do Setor B | 0,49 bilhões de USD (2026) | Tipicamente concentra-se em categorias de remessa reportadas por membros que podem subestimar receitas de recondicionamentos e atualizações, e pode alocar parte da demanda por ferramentas de embalagem avançada em categorias mais amplas de equipamentos de back-end. |
A dispersão entre as fontes é explicada principalmente pelo que é incluído junto com as ferramentas de ligação e pela rapidez com que se assume que os preços e a adoção evoluem. A tabela aponta para inclusão excessiva de um lado e subcaptura do outro, e no modelo da Mordor Intelligence, os equipamentos de ligação são contabilizados quando a ferramenta é desenvolvida especificamente para ligação de wafer, die ou pacote, com atualizações e recondicionamentos incluídos apenas quando são vendidos como receita de equipamento e confirmados por meio de verificações em entrevistas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de equipamentos de ligação para semicondutores?
O mercado está avaliado em USD 596,47 milhões em 2026.
Com que rapidez se espera que o mercado cresça?
Prevê-se que registe um CAGR de 4,84% até 2031.
Qual tipo de equipamento está a expandir-se mais rapidamente?
As plataformas de ligação híbrida estão a crescer a um CAGR de 5,88%.
Qual região lidera a procura?
A Ásia-Pacífico comanda 52,64% das receitas de 2025 devido aos fortes gastos das fundições.
Por que razão os subsídios são importantes?
A Lei CHIPS e os programas da UE reduzem o risco de capital, acelerando as compras domésticas de ferramentas de ligação.
Que tendência tecnológica representa o maior desafio?
Atingir tolerâncias de alinhamento abaixo de 10 µm aumenta a complexidade do processo e os custos dos equipamentos.
Página atualizada pela última vez em:



