
Tamanho e Participação do Mercado de Fitas de Embalagem para Vedação e Cintar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
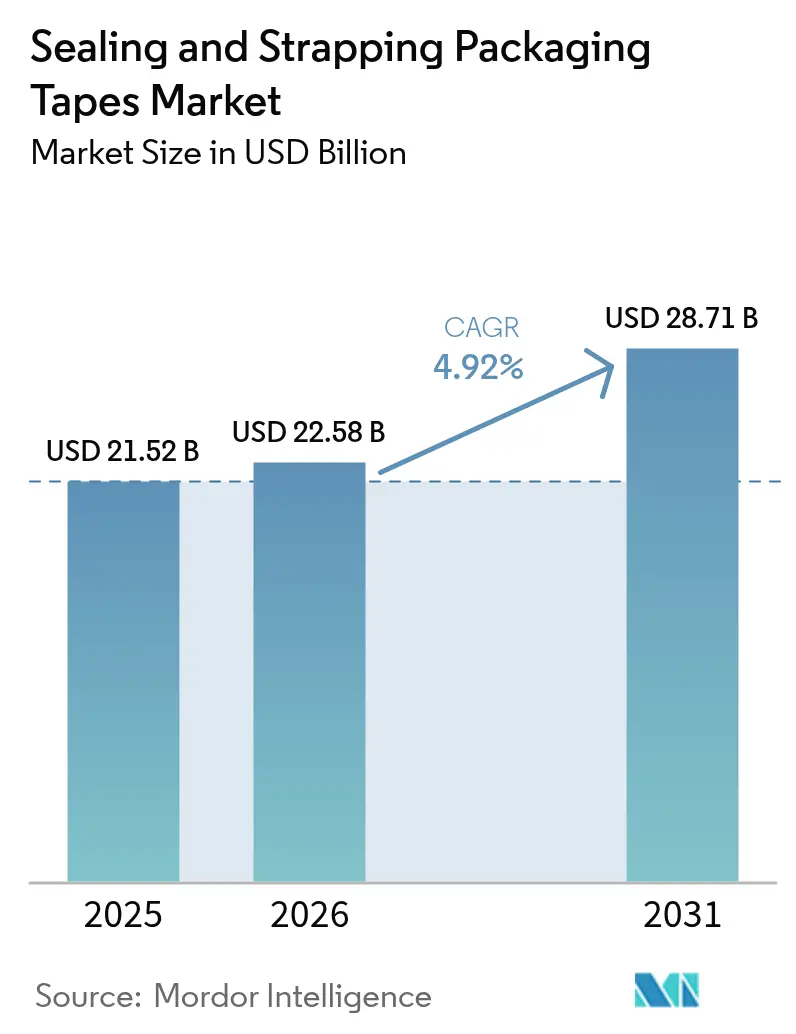
| Tamanho do Mercado (2026) | 22.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
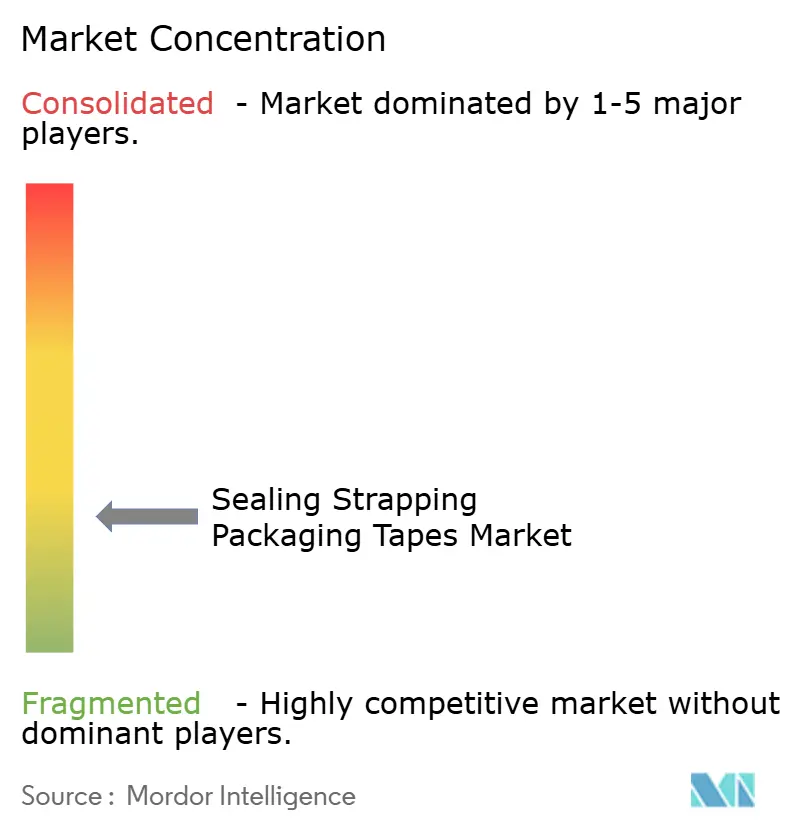
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas de Embalagem para Vedação e Cintar por Mordor Intelligence
O tamanho do mercado de fitas de embalagem para vedação e cintar deverá crescer de USD 21,52 bilhões em 2025 para USD 22,58 bilhões em 2026 e está previsto para atingir USD 28,71 bilhões até 2031 a uma CAGR de 4,92% no período 2026-2031. A demanda consistente proveniente de centros de atendimento de comércio eletrônico, hubs logísticos automatizados e marcas de bens de consumo posiciona o mercado de fitas de embalagem para vedação e cintar como um componente crítico da continuidade da cadeia de suprimentos global. O crescimento decorre do aumento expressivo do volume de encomendas, da rápida automação de armazéns e das crescentes exigências de recursos antiviolação e rastreamento que garantem a integridade das remessas. As reformulações de materiais que reduzem as pegadas de carbono e melhoram a reciclabilidade ampliam a base de clientes endereçável, enquanto fitas inteligentes equipadas com tecnologias RFID e QR agregam valor por meio de visibilidade de estoque em tempo real. A dinâmica competitiva favorece as empresas que equilibram eficiência de custos, desempenho técnico e credenciais de sustentabilidade em consonância com o aperto dos padrões regulatórios.
Principais Conclusões do Relatório
- Por setor de uso final, logística e armazenagem deteve 55,02% da participação do mercado de fitas de embalagem para vedação e cintar em 2025, enquanto farmacêuticos e dispositivos médicos projetam crescer a uma CAGR de 8,12% até 2031.
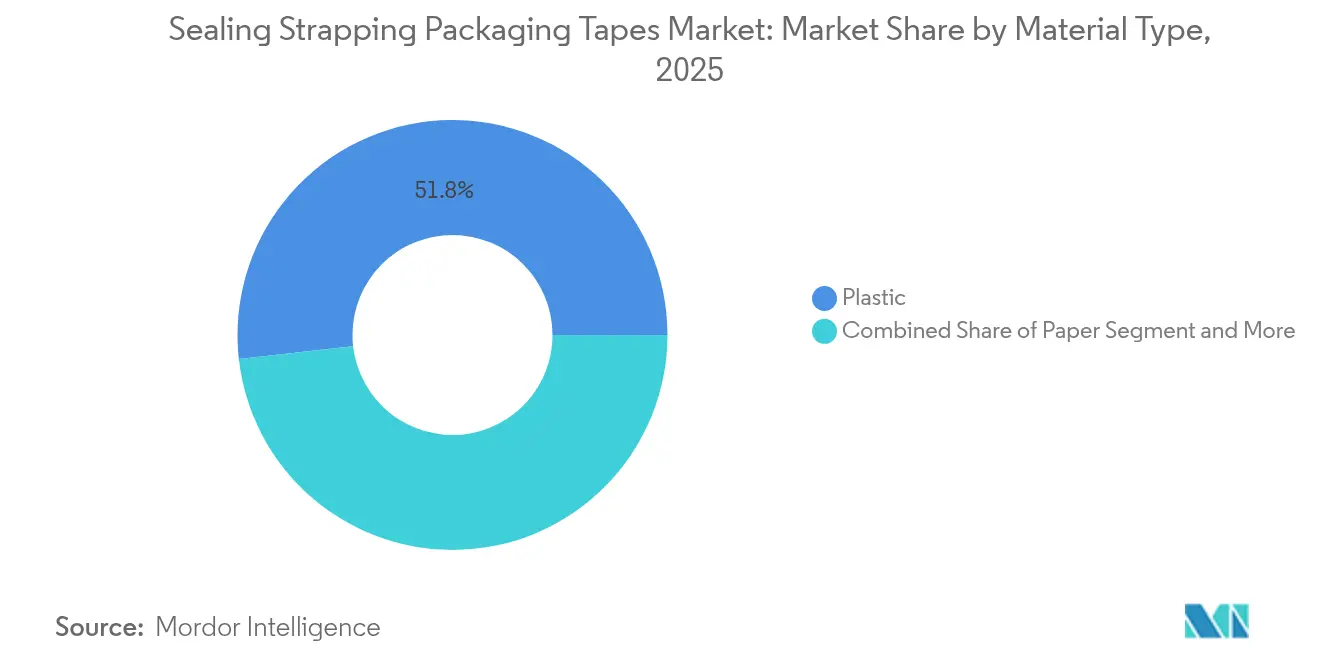
- Por tipo de material, as fitas plásticas capturaram 51,78% da receita em 2025, enquanto as fitas de papel devem crescer a uma CAGR de 8,78% até 2031.
- Por química adesiva, as formulações acrílicas representaram 46,92% do tamanho do mercado de fitas de embalagem para vedação e cintar em 2025; os sistemas à base de borracha representam a trajetória mais rápida com uma CAGR de 7,94% até 2031.
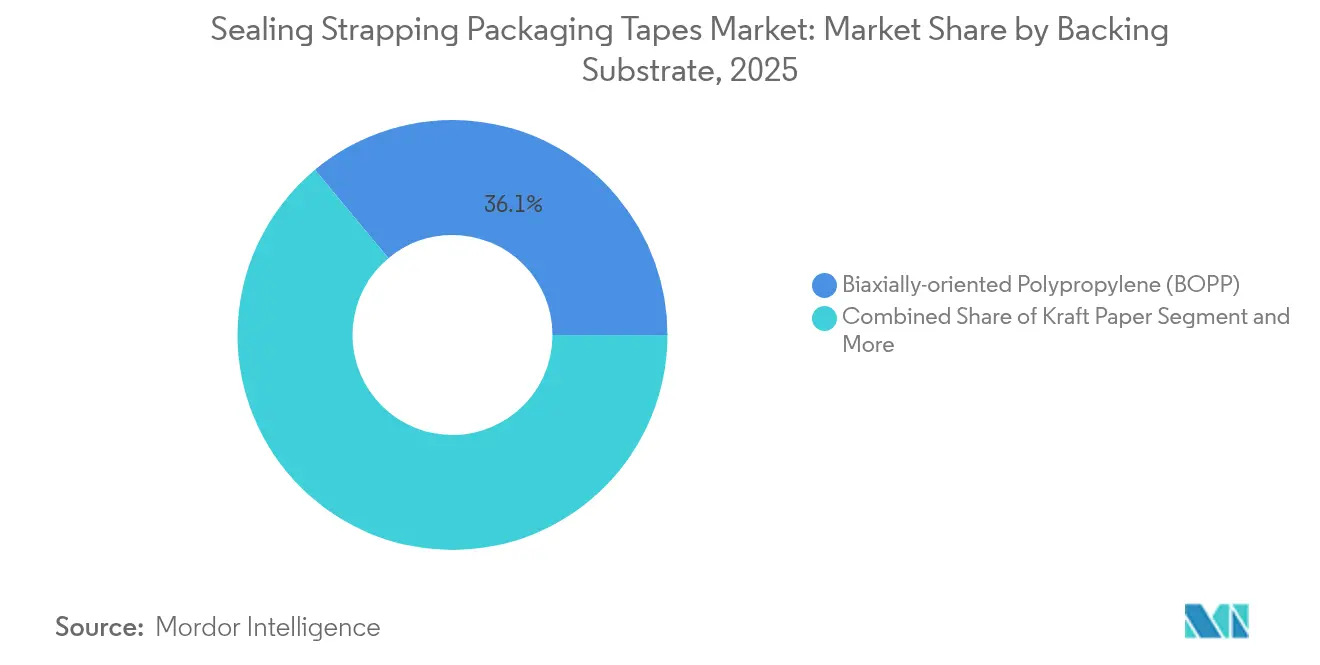
- Por substrato de suporte, o polipropileno biorientado (BOPP) liderou com 36,05% de participação na receita em 2025; os suportes de PVC devem registrar uma CAGR de 7,05% até 2031.
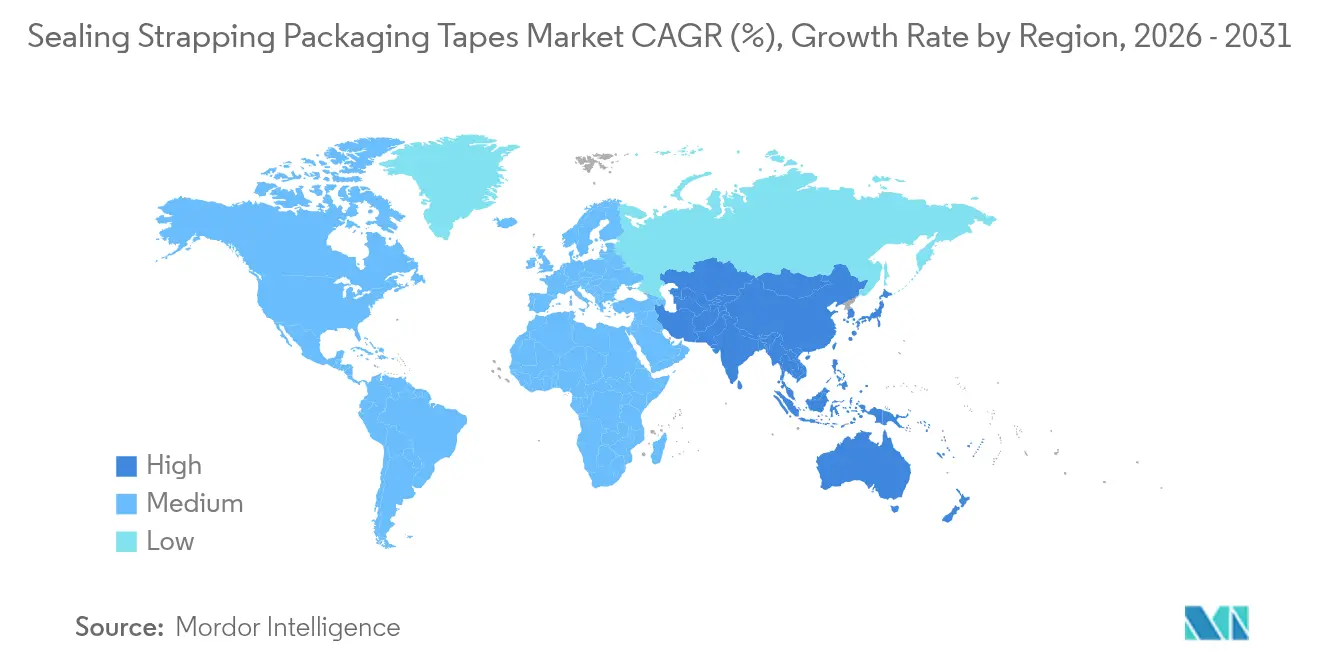
- Por geografia, a Ásia-Pacífico dominou com 38,10% de participação na receita em 2025 e está posicionada para uma CAGR de 8,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do comércio eletrônico impulsionando o consumo de fitas para vedação de caixas de papelão | +1.80% | Global, com Ásia-Pacífico e América do Norte liderando | Médio prazo (2 a 4 anos) |
| Expansão de hubs globais de logística e armazenagem | +1.20% | Global, concentrado na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Migração custo-desempenho em direção às fitas BOPP e PET | +0.90% | Global, particularmente em mercados emergentes | Médio prazo (2 a 4 anos) |
| Fitas inteligentes antiviolação com RFID/QR para rastreabilidade | +0.60% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento em fitas de papel ativadas por água recicláveis | +0.50% | Europa e América do Norte, impulsionado por regulamentações | Curto prazo (≤ 2 anos) |
| Expansão de linhas de embalagem automatizadas aumentando a demanda por fitas de grau industrial | +0.70% | América do Norte, Europa e rapidamente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do comércio eletrônico impulsionando o consumo de fitas para vedação de caixas de papelão
O varejo digital acelera o volume de encomendas, multiplicando o uso de fitas por remessa, pois cada caixa requer vedação primária, reforço e proteção antiviolação. Os centros de atendimento de alta velocidade especificam fitas de baixo ruído e alta adesão, capazes de resistir a variações de temperatura desde os nós da cadeia de frio até rotas de entrega em regiões desérticas. As fitas impressas sob medida funcionam como dispositivos de segurança e ativos de marca, apoiando estratégias de marketing direto ao consumidor. Os vendedores transfronteiriços exigem produtos com múltiplas certificações que estejam em conformidade com as normas de contato com alimentos e farmacêuticas, criando nichos premium para fornecedores capazes de verificar a conformidade.[1]3M, "A marca Scotch celebra 100 anos de inovação e confiabilidade," 3m.com O mercado de fitas de embalagem para vedação e cintar está, portanto, estreitamente vinculado ao volume e à sofisticação das operações de entrega de última milha.
Expansão de hubs globais de logística e armazenagem
Os armazéns automatizados dependem de sistemas de fitagem robóticos que exigem substratos com perfis de desenrolamento consistentes e curvas de adesão controladas. Os investimentos em centros de distribuição de armazenagem em frio e farmacêuticos estimulam a demanda por adesivos de baixa temperatura que evitem fragilidade em condições de temperatura abaixo de zero. Os hubs regionais nos Emirados Árabes Unidos e na Arábia Saudita ampliam as pegadas de fornecimento, aumentando o consumo de fitas no Oriente Médio e África. Enquanto isso, os modelos de estoque just-in-time encurtam os lotes de produção, gerando pedidos de fitas menores, porém mais frequentes, que beneficiam os conversores com capacidades de agendamento flexíveis. Até 2030, espera-se que o mercado de fitas de embalagem para vedação e cintar acompanhe o crescimento global da metragem quadrada de armazéns.
Migração custo-desempenho em direção às fitas BOPP e PET
As economias de escala na fabricação de filmes asiáticos mantêm os preços do BOPP atrativos, enquanto novas resinas oferecem maior resistência à tração e melhor imprimibilidade. Os suportes de PET ganham preferência nas embalagens de eletrônicos e automotivas, onde a resistência química e a estabilidade dimensional são de importância crítica.[2]Ahlstrom, "Ahlstrom Conclui a Conversão da Máquina de Papel na Fábrica Thilmany," paperage.com À medida que esses filmes resistem melhor à tensão de cintar e ao estresse ambiental, os usuários migram do PVC, reduzindo os custos de material sem sacrificar a segurança. As melhorias de desempenho, aliadas ao desenvolvimento de cadeias de reciclagem para filmes de poliolefina, reforçam a adoção de BOPP e PET em todo o mercado de fitas de embalagem para vedação e cintar.
Fitas inteligentes antiviolação com RFID/QR para rastreabilidade
Os mandatos de redes varejistas de grande porte aceleram a adoção de fitas habilitadas com RFID que transmitem dados em nível de SKU e detectam furtos. As variantes com código QR conectam os consumidores a portais de autenticação, apoiando programas antifalsificação em produtos farmacêuticos em conformidade com os requisitos da ISO 21976. Parcerias como a da DataLase–TamperTech incorporam pigmentos de segurança diretamente nos substratos das fitas, reduzindo o desperdício e aumentando as propriedades de barreira. À medida que os custos de impressão diminuem e a leitura por smartphone se torna universal, as fitas inteligentes transitam de nicho para o mercado principal, sustentando estratégias digitais de cadeia de suprimentos em todo o mercado de fitas de embalagem para vedação e cintar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de matérias-primas à base de petróleo | -1.4% | Global, afetando particularmente os produtores asiáticos | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas sobre plásticos de uso único | -0.8% | Europa e América do Norte, em expansão global | Médio prazo (2 a 4 anos) |
| Custos de conformidade com emissão de COV em adesivos | -0.6% | América do Norte e UE, com adoção na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Gargalos de automação nas linhas de dispensação de fitas de papel | -0.4% | Global, concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços de matérias-primas à base de petróleo
As oscilações de custo do propileno e do etileno comprimem as margens dos conversores, pois o polipropileno e o polietileno representam uma fatia significativa dos gastos com insumos. As paralisações de craqueadores no Sudeste Asiático intensificam o risco de fornecimento, obrigando os produtores a proteger estoques ou negociar contratos baseados em fórmulas. Os ingredientes adesivos seguem volatilidade semelhante, especialmente a borracha natural utilizada em fitas de alta aderência. Os picos de preço de curto prazo sobrecarregam os fabricantes menores com poder de compra limitado, potencialmente desacelerando adições de capacidade no mercado de fitas de embalagem para vedação e cintar.
Regulamentações rigorosas sobre plásticos de uso único
O Regulamento de Embalagens e Resíduos de Embalagens da Europa obriga 100% de reciclabilidade e conteúdo reciclado mínimo, desencadeando custos de reformulação para fitas de poliolefina convencionais.[3]Comissão Europeia, "Novas regras para uma economia de embalagens mais sustentável e competitiva," environment.ec.europa.eu Os esquemas de Responsabilidade Alargada do Produtor transferem as taxas de descarte para os fornecedores de materiais, alterando os custos totais de entrega. As iniciativas paralelas de taxação de plásticos e os mandatos de rotulagem acrescentam encargos administrativos, acelerando a migração de clientes para substratos de papel ou híbridos. Embora a conformidade fomente a inovação, os requisitos de investimento de capital de curto prazo podem dissuadir investimentos, moderando o crescimento nas regiões regulamentadas do mercado de fitas de embalagem para vedação e cintar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Plástico Lidera enquanto o Papel AceleraAs fitas plásticas mantiveram 51,78% da receita em 2025 graças aos filmes duráveis de BOPP e PET que combinam resistência à umidade e preços competitivos. O tamanho do mercado de fitas de embalagem para vedação e cintar atribuído aos plásticos está definido para crescer junto com o uso de caixas de papelão ondulado do comércio eletrônico, embora sua participação se reduza gradualmente à medida que as regulamentações favorecem os produtos à base de fibra. As fitas de papel, especialmente as variedades ativadas por água, registram uma CAGR de 8,78% até 2031, impulsionadas pelos mandatos de reciclabilidade e pelos compromissos de zero plástico dos proprietários de marcas. As normas europeias que exigem embalagens totalmente recicláveis até 2030 catalisam a adoção do papel, enquanto os varejistas norte-americanos promovem opções de vedação à base de fibra para atender às metas corporativas de ESG. Emergem substratos híbridos que aplicam finas camadas de poli em suportes de papel kraft, combinando desempenho de barreira com fácil repolpabilidade. Os inovadores de materiais visam formulações neutras em carbono combinando conteúdo reciclado com bio-resinas, posicionando o papel para capturar participação incremental nos segmentos de consumo premium. Ao longo do horizonte de previsão, os produtores de plástico concentram-se na redução de espessura e em alianças de reciclagem química para manter relevância no mercado de fitas de embalagem para vedação e cintar.


Por Tipo de Adesivo:
Dominância Acrílica Encontra o Momentum à Base de BorrachaAs químicas acrílicas entregaram 46,92% das vendas de 2025, favorecidas pela estabilidade UV e durabilidade de armazenamento em cadeias de suprimentos quentes e frias. Os sistemas à base de borracha, incluindo variantes sintéticas, crescem 7,94% ao ano, pois as linhas automatizadas de alta velocidade exigem aderência instantânea para ciclos mais rápidos de formação de caixas. Os grades hot-melt ganham tração em ambientes refrigerados, evitando falhas relacionadas à condensação. Os adesivos de silicone, embora de nicho, atendem às montagens de baterias automotivas e eletrônicas que enfrentam extremos de -184°C a 537°C. As colas de amido ativadas por água ressurgem junto com os suportes de papel, com os conversores investindo em dispensadores de precisão para melhorar os tempos de ciclo. Parcerias como a Dow–Henkel buscam designs de polímeros à base de bio para reduzir as emissões do berço ao portão em 25% (Dow). Os fornecedores segmentam, portanto, suas ofertas por aplicação, otimizando blends de resinas para capturar oportunidades diversas no setor de fitas de embalagem para vedação e cintar.
Por Substrato de Suporte:
BOPP Ainda na Frente enquanto o PVC Cresce em Funções de NichoO BOPP representou 36,05% da receita de 2025, capitalizando em filmes de baixa espessura que reduzem os custos por grama por metro, mantendo a resistência ao rasgo. O PVC ganha tração de mercado a uma CAGR de 7,05% até 2031, principalmente na fiação de fios e no envolvimento industrial pesado, onde os escudos químicos justificam o custo mais elevado por rolo. O papel kraft continua em ascensão constante à medida que as pressões de reciclabilidade se intensificam, particularmente na Europa. Os suportes de poliéster atendem a ambientes de alta precisão em eletrônicos e automotivos que exigem estabilidade dimensional. As fitas reforçadas com fibra de vidro dominam o cintar de paletes e o agrupamento de bobinas metálicas, trocando volume por margem. Os fornecedores de substratos alavancam tecnologias de coextrusão multicamadas para fornecer acabamentos foscos para desenrolamentos mais silenciosos e superfícies receptoras de tinta para branding. A inovação contínua em filmes garante que o mercado de fitas de embalagem para vedação e cintar ofereça soluções personalizadas tanto para transportadores com restrições orçamentárias quanto para setores altamente regulamentados.
Por Setor de Uso Final:
A Logística Domina enquanto o Setor Farmacêutico Ganha RitmoA logística e a armazenagem consumiram 55,02% da receita global em 2025, refletindo o apetite do atendimento baseado em encomendas por vedação confiável. Os produtos farmacêuticos sensíveis à temperatura emergem como o vertical de crescimento mais rápido, com uma CAGR de 8,12% até 2031, impulsionado pela distribuição de vacinas e medicamentos biológicos que exigem cadeias de frio validadas. Os produtores de alimentos e bebidas especificam adesivos em conformidade com a FDA resistentes a variações de umidade, enquanto os transportadores de eletrônicos exigem revestimentos dissipadores de estática que protejam os microchips de descargas eletrostáticas. Os fornecedores automotivos utilizam fitas de filamento e mascaramento especiais para o agrupamento de componentes, e os montadores de energia renovável adotam fitas de alto desempenho para a embalagem de painéis solares. As regulamentações específicas do setor impulsionam a diversificação de produtos, com os fabricantes de fitas oferecendo SKUs ajustados para compatibilidade química, perfis de temperatura e documentação de auditoria — todos apoiando a expansão contínua do mercado de fitas de embalagem para vedação e cintar.
Análise Geográfica
Mercado de Fitas de Vedação e Cintar para Embalagens da APAC
A Ásia-Pacífico dominou o mercado de fitas de vedação e cintar para embalagens com uma participação de 38,10% em 2025 e está projetada para avançar a um CAGR de 8,55% até 2031. A China sustenta a demanda por volume por meio da manufatura orientada à exportação, enquanto o boom do comércio digital da Índia eleva o número de encomendas e a penetração de fitas de papel. Os governos regionais canalizam investimentos em infraestrutura para armazéns inteligentes e corredores logísticos habilitados por 5G, estimulando a demanda por fitas compatíveis com RFID. Os e-marketplaces transfronteiriços intensificam a concorrência no nível de serviço, levando as transportadoras a padronizar adesivos globais para minimizar falhas durante o transporte. Os fornecedores locais se beneficiam da proximidade com a capacidade de resinas e filmes, mas as multinacionais ampliam suas plantas regionais, como evidenciado pelos novos hubs da tesa em Mumbai e Bengaluru, que reforçam o suporte técnico e reduzem os prazos de entrega.
Mercado de Fitas de Vedação e Cintar para Embalagens da América do Norte
A América do Norte, embora madura, permanece lucrativa devido à adoção premium de soluções inteligentes e sustentáveis. A dinâmica tarifária com o Canadá e o México influencia os fluxos de matérias-primas e as estratégias de abastecimento, pressionando os conversores a equilibrar substratos domésticos e importados. A consolidação do varejo amplifica os obstáculos de qualificação de fornecedores, mas também recompensa os fornecedores capazes de oferecer serviço em escala nacional e relatórios de desempenho baseados em dados. Os mandatos de embalagem inteligente de grandes redes varejistas aceleram a implantação de fitas RFID, transformando os armazéns em nós de visibilidade em tempo real para o inventário omnicanal.

Panorama regulatório
O ambiente regulatório para fitas de embalagem para selagem e cintagem está se tornando mais rigoroso em relação à reciclabilidade, rotulagem e conformidade química, com o Regulamento de Embalagens e Resíduos de Embalagens da União Europeia (UE) 2025/40 entrando em vigor em 11 de fevereiro de 2025 e mudando o bloco de exigências baseadas em diretiva para um regulamento diretamente aplicável. A aplicação geral a partir de 12 de agosto de 2026 aumenta os requisitos de conformidade para embalagens colocadas no mercado da UE, afetando a seleção do substrato da fita (papel, BOPP, PET, PVC) e a documentação dos conversores. Também aumenta a atenção sobre a rotulagem harmonizada e os futuros atos de execução que padronizam a forma como a composição do material é comunicada.
Nos Estados Unidos, as fitas usadas em aplicações de contato com alimentos devem cumprir as regras da FDA sobre aditivos alimentares indiretos para adesivos, incluindo 21 CFR 175.105 e 21 CFR 175.125. Isso impulsiona o controle de formulação e as declarações de fornecedores para sistemas sensíveis à pressão e ativados por água usados em embalagens de alimentos. O alinhamento do setor com normas de teste e desempenho, como ASTM D5486 (fitas sensíveis à pressão para fechamento de caixas) e ASTM D5330 (fita reforçada com filamentos), apoia a qualificação junto a grandes transportadoras e redes automatizadas de atendimento de pedidos, particularmente quando as especificações de compra incluem condicionamento ambiental, testes de adesão e resistência à ruptura.
Cenário Competitivo
O mercado de fitas de embalagem para vedação e cintar apresenta fragmentação moderada, com líderes globais explorando economias de escala na aquisição de resinas, tecnologia de revestimento e distribuição. Empresas como 3M, tesa, Avery Dennison e Intertape Polymer Group mantêm amplos portfólios de produtos, redes internacionais de suporte ao cliente e centros de P&D dedicados. As empresas regionais de médio porte se especializam em nichos específicos de aplicação — como etiquetas para cadeia de frio ou cintar com filamento — aproveitando o atendimento localizado para competir em capacidade de resposta.
A atividade de fusões e aquisições se intensifica à medida que os players buscam adições tecnológicas e alcance geográfico. A desinvestimento de USD 540 milhões da Berry Global de seu negócio de fitas especiais para a Nautic Partners e a aquisição das Fitas Atlas do PPM Industries ampliam a escala combinada e a amplitude do produto. A fusão Amcor–Berry Global de fevereiro de 2025 eleva ainda mais os patamares competitivos, pois a nova entidade visa USD 650 milhões em sinergias por meio de abastecimento integrado de resinas e pipelines de inovação.
Líderes do Setor de Fitas de Embalagem para Vedação e Cintar
3M Company
Tesa SE (Beiersdorf)
Nitto Denko Corporation
Intertape Polymer Group
Amcor Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas de Vedação e Cintar para Embalagens
- 3M Company
- Tesa SE (Beiersdorf)
- Nitto Denko Corporation
- Intertape Polymer Group
- Berry Global Inc.
- Avery Dennison Corporation
- Shurtape Technologies
- Scapa Group plc
- Nichiban Co., Ltd.
- CCT Tapes
- Mactac LLC
- Ajit Industries
- Saint-Gobain Performance Plastics
- Henkel AG & Co. KGaA
- Rogers Corporation
- You-San Technology
- Dow Inc. (Hot-melt resins)
- Bostik SA
- UPM Raflatac (Paper-backed tapes)
- Duck Brand (ShurTech)

Oportunidades de mercado e perspectivas futuras
As mudanças regulatórias e as demandas dos compradores em direção a embalagens recicláveis criam espaço para soluções à base de fibras e com conteúdo reciclado que consigam acompanhar as necessidades de vazão em linhas automatizadas de embalagem. O PPWR da UE (UE) 2025/40 é aplicável a partir de 12 de agosto de 2026 e reforça a demanda por construções de fita que apoiem alegações de reciclabilidade e simplifiquem a triagem. Essa dinâmica favorece a adoção de fitas de papel ativadas por água e sistemas de liners de liberação compatíveis com papel. Em fevereiro de 2026, a Ahlstrom lançou o Acti-V RRF Natural, um liner de liberação revestido de silicone dos dois lados para fitas PSA com certificação de reciclabilidade com papel segundo os padrões CEPI, oferecendo aos conversores um caminho para melhorar a compatibilidade de fim de vida útil em ofertas de fita à base de papel ou integradas ao papel.
As oportunidades também estão avançando em segurança, rastreabilidade e capacidades de produção automatizada. Em junho de 2026, a Securikett apresentou fitas de segurança feitas de material reciclado com uma zona central sem adesivo, projetada para reduzir a ativação prematura do efeito de vazio, ligando a sustentabilidade a casos de uso de evidência de violação em logística e em envios de maior valor. A modernização de capacidade e processos está abrindo rotas de fornecimento adicionais para proprietários de marcas globais e operadores de atendimento de pedidos. Em maio de 2026, a tesa realizou uma cerimônia de conclusão da estrutura para uma expansão de 4.500 metros quadrados em sua planta de Offenburg para aumentar a capacidade de fitas industriais de alto desempenho (operações previstas para começar em 2027). Em julho de 2026, a Qingdao Norpie Packaging concluiu uma atualização inteligente de sua fábrica para aumentar a produção mensal de fita adesiva industrial ao mesmo tempo em que aprimora o controle dimensional, refletindo um movimento mais amplo em direção à manufatura automatizada e de precisão para manter um comportamento consistente de desenrolamento e adesão.
Recent Industry Developments in Mercado de Fitas de Vedação e Cintar para Embalagens
- Julho de 2026: a Intertape Polymer Group (IPG) lançou o PCR Air Pillow Film com 50% de conteúdo total reciclado, produzido em uma instalação certificada TRUE Zero Waste. A iniciativa fortalece o posicionamento de sustentabilidade da IPG com materiais que apoiam sistemas de embalagem de e-commerce e atendimento de pedidos, nos quais fitas e embalagens de proteção são adquiridas em conjunto. Também aumenta a pressão competitiva sobre os fornecedores para oferecer maior conteúdo reciclado e atributos ambientais documentados em consumíveis de embalagem adjacentes.
- Fevereiro de 2026: a Intertape Polymer Group (IPG) apresentou seu programa Packaging Diagnostics, combinando ferramentas como iTrack, AF2K e Gear Up para ajudar os clientes a otimizar o desempenho das linhas de embalagem. Isso expande o papel da IPG do fornecimento de fitas para o suporte à produtividade e à resolução de problemas em operações de embalagem automatizadas. Essa capacidade pode aprofundar a fidelização de clientes onde o desempenho de fita de grau industrial e o tempo de atividade da linha são prioridades de compra.
- Dezembro de 2024: a Atlas Tapes concluiu a aquisição do PPM Industries Group, expandindo sua presença em fitas especializadas. O negócio ampliou a abrangência do portfólio em fitas técnicas e específicas para aplicações usadas em ambientes industriais e logísticos. A consolidação na extremidade especializada do mercado apoia vantagens de escala no desenvolvimento de produtos, no fornecimento e no acesso a clientes multinacionais.


Mercado de Fitas de Vedação e Cintar para Embalagens Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange fitas de embalagem para selagem e cintagem usadas para fechar caixas de papelão, unir cargas e fixar produtos embalados durante o armazenamento e o transporte, medido em termos de valor a partir das vendas de fita em toda a cadeia de suprimentos.
Exclusões de escopo: excluímos filme stretch, cintas (plásticas ou de aço), embalagens termoencolhíveis e produtos adesivos não relacionados a embalagens, como fitas médicas ou elétricas.
Visão geral da segmentação
- Por Tipo de Material
- Plástico
- BOPP
- PP
- PET
- PVC
- Papel
- Folha e Filamento
- Outros
- Plástico
- Por Tipo de Adesivo
- Acrílico (Aquoso/Solvente/UV)
- À base de borracha (Natural e Sintético)
- Hot-melt
- Silicone
- À base de amido ativado por água
- Por Substrato de Suporte
- Polipropileno Biorientado (BOPP)
- Papel Kraft
- Poliéster (PET)
- PVC
- Filamento de Fibra de Vidro
- Por Setor de Uso Final
- Logística e Armazenagem
- Comércio Eletrônico e Atendimento ao Varejo
- Alimentos e Bebidas
- Farmacêuticos e Dispositivos Médicos
- Eletrônicos e Elétricos
- Automotivo e Industrial
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e construir o primeiro conjunto de premissas de dimensionamento em torno da atividade de embalagem e da intensidade de consumo de fita. Recorremos a conjuntos de dados públicos e referências técnicas, como as estatísticas de comércio da UN Comtrade, indicadores macroeconômicos do Banco Mundial e do FMI, indicadores industriais e logísticos da OCDE, séries de manufatura e comércio por atacado do US Census Bureau e tabelas de produção e comércio do Eurostat, que ajudam a explicar como os volumes de embalagem e os movimentos de envio estão evoluindo.
Do lado da oferta, revisamos registros de empresas e apresentações a investidores para compreender o mix de produtos (selagem de caixas versus cintagem e agrupamento) e os comentários sobre preços. Bancos de dados de patentes também foram verificados para acompanhar mudanças nos materiais de suporte e nas químicas adesivas que podem alterar os preços médios de venda ao longo do tempo. Para verificações cruzadas, usamos assinaturas pagas para dados financeiros de empresas e uma visão de importação e exportação em nível de envio para validar as tendências direcionais do comércio nas principais categorias de fita com suporte de resina. As fontes listadas aqui são apenas ilustrativas, e outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes de fita, conversores, distribuidores e grandes usuários de embalagem, para que pudéssemos verificar as divisões por aplicação e os movimentos de preços nos casos de uso de selagem de caixas e agrupamento. A cobertura foi equilibrada entre as principais regiões de consumo, e as discussões também testaram premissas sobre o crescimento de encomendas de e-commerce, tendências de produção industrial e substituição entre suportes de papel e filme antes de finalizarmos o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 15% | APAC: 51% |
| Nível médio: 50% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Participantes menores: 21% | Gerentes: 46% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de embalagem é reconstruída por região usando um pool de demanda que reflete a produção industrial, a intensidade de envios de e-commerce e a movimentação de bens ligados ao comércio, o que é então traduzido em valor de fita por meio do uso e da precificação em nível de aplicação. Usamos entradas práticas, como sinais de demanda de caixas corrugadas, volumes de encomendas e expressos, índices de produção industrial, o mix de suportes de fita (papel versus filmes plásticos) e mudanças típicas no mix de adesivos que afetam os preços realizados. Quando os totais principais foram formados, verificamos-os com aproximações bottom-up seletivas, incluindo faixas de preço médio de venda amostradas dos canais e uma consolidação das receitas visíveis dos fornecedores para linhas relacionadas a fitas de embalagem.
As previsões foram elaboradas usando análise de cenários apoiada por suavização de tendências de curto prazo nos indicadores de demanda, seguida de ajustes com base no que os participantes do setor esperam em termos de preços, comportamento de estocagem e mudanças de material impulsionadas pela sustentabilidade. Quando as visões bottom-up estavam incompletas, como na conversão local fragmentada, preenchemos as lacunas usando a lógica de participação de canal em nível regional e, em seguida, verificamos novamente se o uso implícito por unidade permanecia dentro das faixas confirmadas em entrevistas.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, incluindo a direção do movimento comercial, as tendências de produção de embalagens e o gasto implícito com fita por envio ou por unidade de produção industrial. Se uma região apresentar um salto atípico, revisamos as premissas passo a passo e acionamos ligações de acompanhamento para verificar novamente as divisões por aplicação ou as faixas de preço antes de aprovar os números.
Cada relatório é atualizado em um ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como movimentos abruptos nos preços de resina, mudanças regulatórias sobre materiais de embalagem ou grandes adições de capacidade. Antes da entrega, é realizada uma nova análise pelos analistas para que os clientes recebam a visão mais atualizada, com verificações de consistência entre os anos históricos e de previsão.
Comparação do tamanho do mercado de fitas de embalagem para selagem e cintagem da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para fitas de embalagem de selagem e cintagem frequentemente variam porque estudos diferentes não contabilizam o mesmo conjunto de fitas, e também usam diferentes momentos de precificação e indicadores de demanda. Mantivemos a discussão simples ao vincular o valor à atividade de embalagem e, em seguida, testar as premissas por meio de entrevistas, de modo que o número final permaneça rastreável a padrões reais de uso.
As maiores diferenças geralmente vêm de as fitas de cintagem serem tratadas como uma categoria restrita de fita de agrupamento ou serem ampliadas para incluir produtos de unitização adjacentes, e de como as fitas com suporte de papel são contabilizadas quando comercializadas como alternativas sustentáveis. Outra fonte comum de variação é a precificação, já que algumas estimativas incorporam uma expansão agressiva do preço médio de venda impulsionada por resina, mesmo quando o feedback dos canais indica um repasse defasado por região, o que é então amplificado pelo momento da conversão cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,52 bilhões de USD (2025) | |
| Consultoria Global A | 26,30 bilhões de USD (2025) | Este número parece aplicar um conjunto de inclusão mais amplo para soluções de fixação de embalagens, e sua terminologia de segmentação sugere um escopo de aplicação mais amplo, que pode elevar o valor contabilizado além das fitas vendidas estritamente para selagem de caixas e cintagem baseada em fita. |
| Editora do Setor B | 22,62 bilhões de USD (2024) | Esta estimativa está ancorada em um ano-base de 2024 e pode refletir uma janela diferente de captura de preços, o que pode alterar os resultados em um mercado onde as mudanças de precificação ligadas à resina são repassadas de forma desigual por região e canal. |
A tabela mostra que a variação é explicada principalmente por escolhas de escopo e pela forma como o momento de precificação é tratado, e não por um único fator de demanda atuando isoladamente. Ao separar a demanda exclusiva de fitas dos produtos adjacentes de fixação de embalagens e aplicar uma verificação de repasse de preços específica por região, o valor de 2025 permanece mais próximo de um pool de demanda observável, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de fitas de embalagem para vedação e cintar?
O tamanho do mercado de fitas de embalagem para vedação e cintar está em USD 22,58 bilhões em 2026 e está projetado para atingir USD 28,71 bilhões até 2031.
Qual setor utiliza mais fitas de vedação e cintar atualmente?
A logística e a armazenagem lideram a demanda, representando 55,02% da receita global de 2025 devido ao aumento do volume de encomendas do comércio eletrônico.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico é o motor de crescimento, com previsão de CAGR de 8,55% até 2031, impulsionada pela expansão da manufatura e pela adoção do comércio digital.
Como as regulamentações estão afetando as escolhas de materiais?
O Regulamento de Embalagens e Resíduos de Embalagens da Europa exige embalagens totalmente recicláveis até 2030, direcionando muitos compradores para fitas de papel ou híbridas.
Página atualizada pela última vez em:



