
Tamanho e Participação do Mercado de Rótulos Impressos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
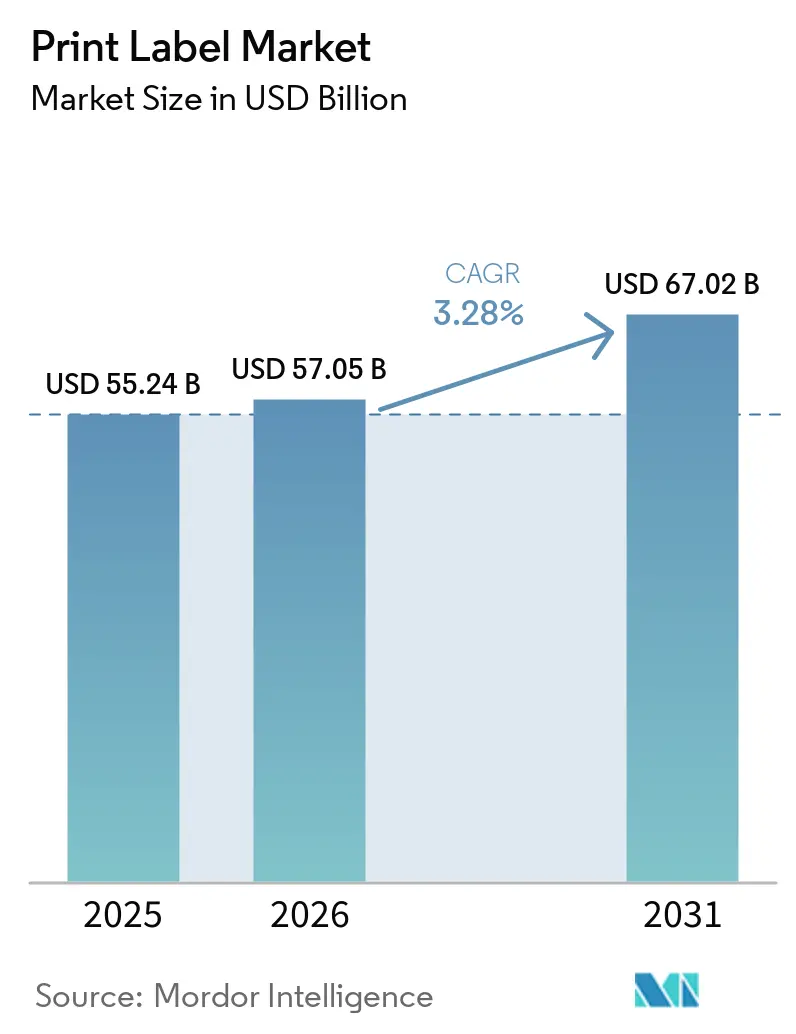
| Tamanho do Mercado (2026) | 57.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.28 % |
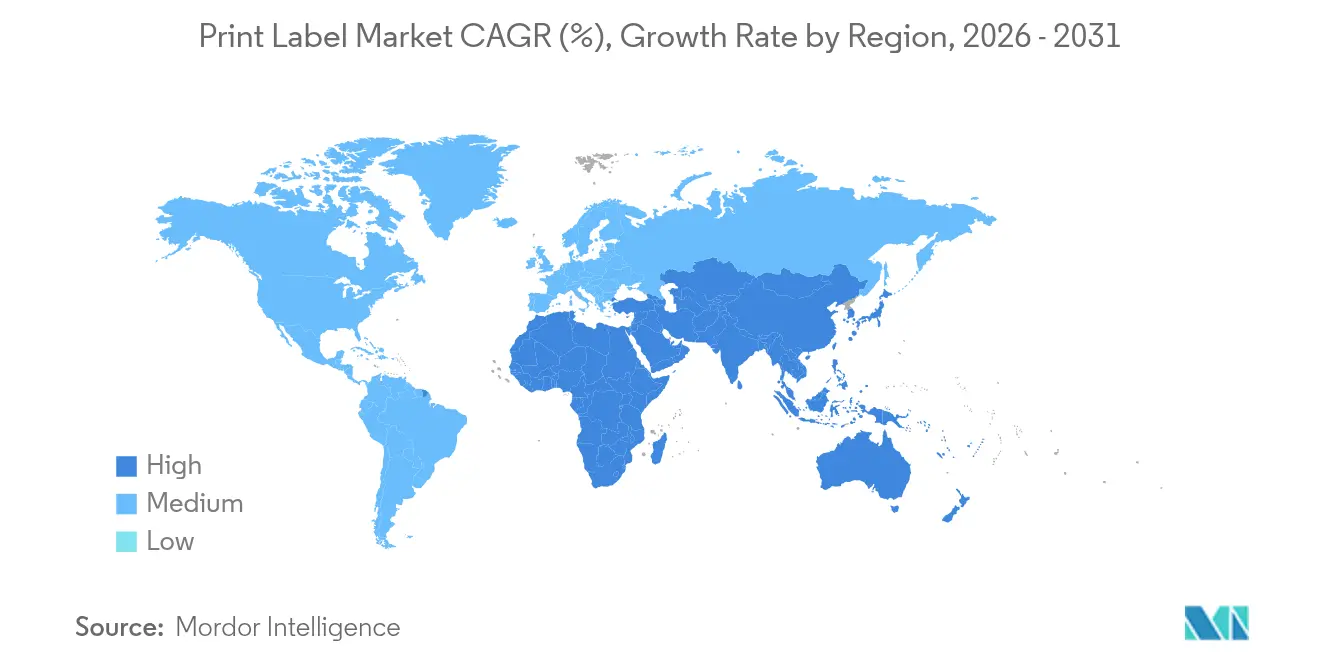
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
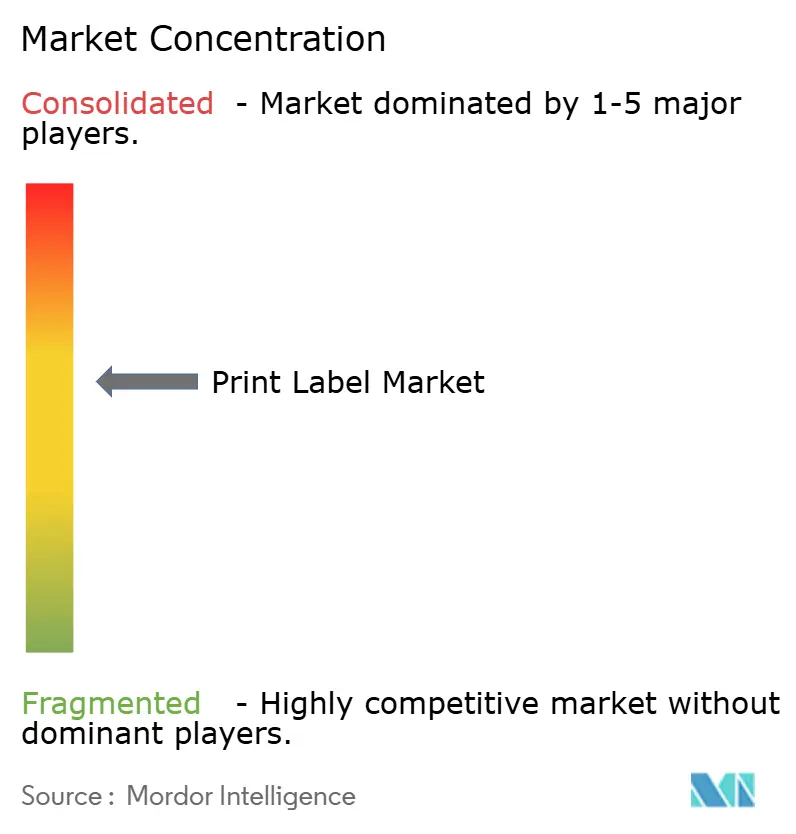
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rótulos Impressos pela Mordor Intelligence
O tamanho do mercado de rótulos impressos em 2026 é estimado em USD 57,05 bilhões, crescendo a partir do valor de 2025 de USD 55,24 bilhões, com projeções para 2031 indicando USD 67,02 bilhões, crescendo a uma CAGR de 3,28% no período 2026-2031. A expansão constante reflete a transição do setor de processos puramente analógicos para estruturas de produção habilitadas digitalmente e focadas em sustentabilidade, que reduzem as quantidades mínimas de pedido, comprimem os prazos de entrega e diminuem o desperdício de material. A flexografia ainda controla a maior parcela da capacidade instalada, mas os sistemas de jato de tinta estão escalando rapidamente à medida que os conversores buscam atender à proliferação de SKUs e às necessidades de rotulagem para o comércio eletrônico. A preferência dos proprietários de marcas por formatos sem liner e identificadores inteligentes, além da serialização farmacêutica obrigatória e da rastreabilidade alimentar, está remodelando as prioridades de investimento dos conversores. A pressão de custos decorrente da volatilidade de substratos e adesivos persiste, mas a resiliência das margens depende de fluxos de trabalho híbridos digital-flexo, integração da cadeia de suprimentos e materiais compatíveis com a economia circular.
Principais Conclusões do Relatório
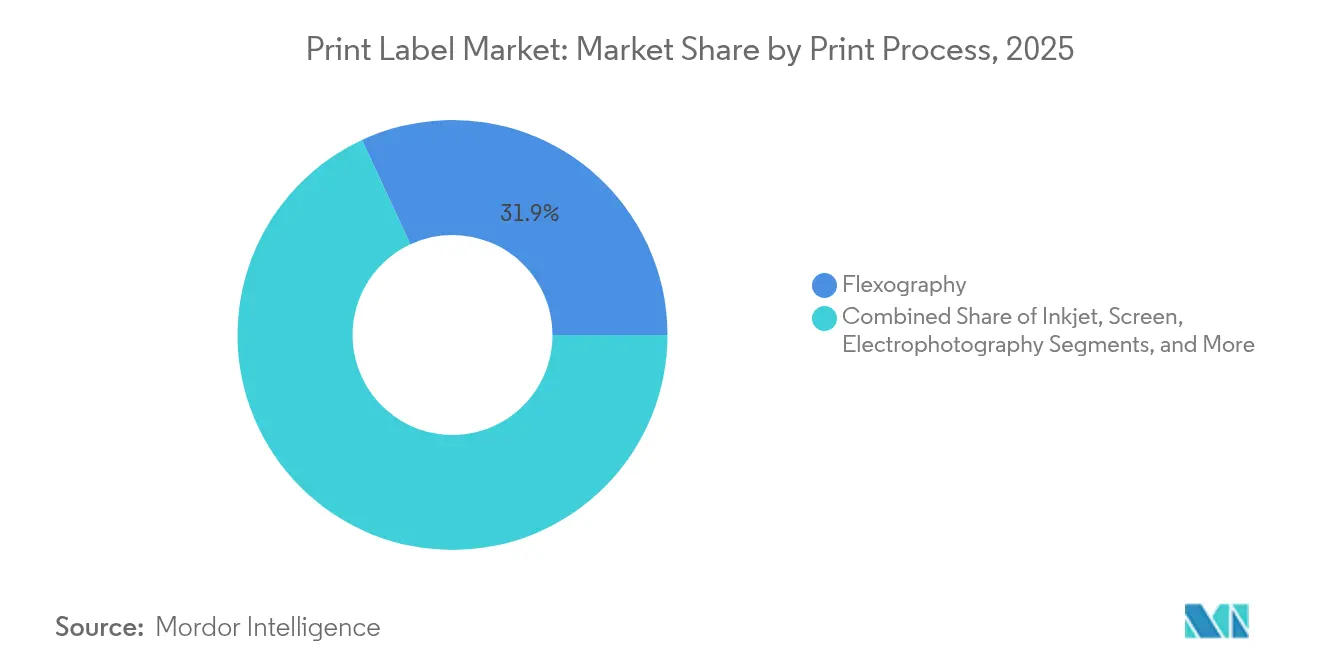
- Por processo de impressão, a flexografia capturou 31,92% da participação do mercado de rótulos impressos em 2025.
- Por formato de rótulo, o tamanho do mercado de rótulos impressos para rótulos sem liner está projetado para crescer a uma CAGR de 5,56% entre 2026-2031.
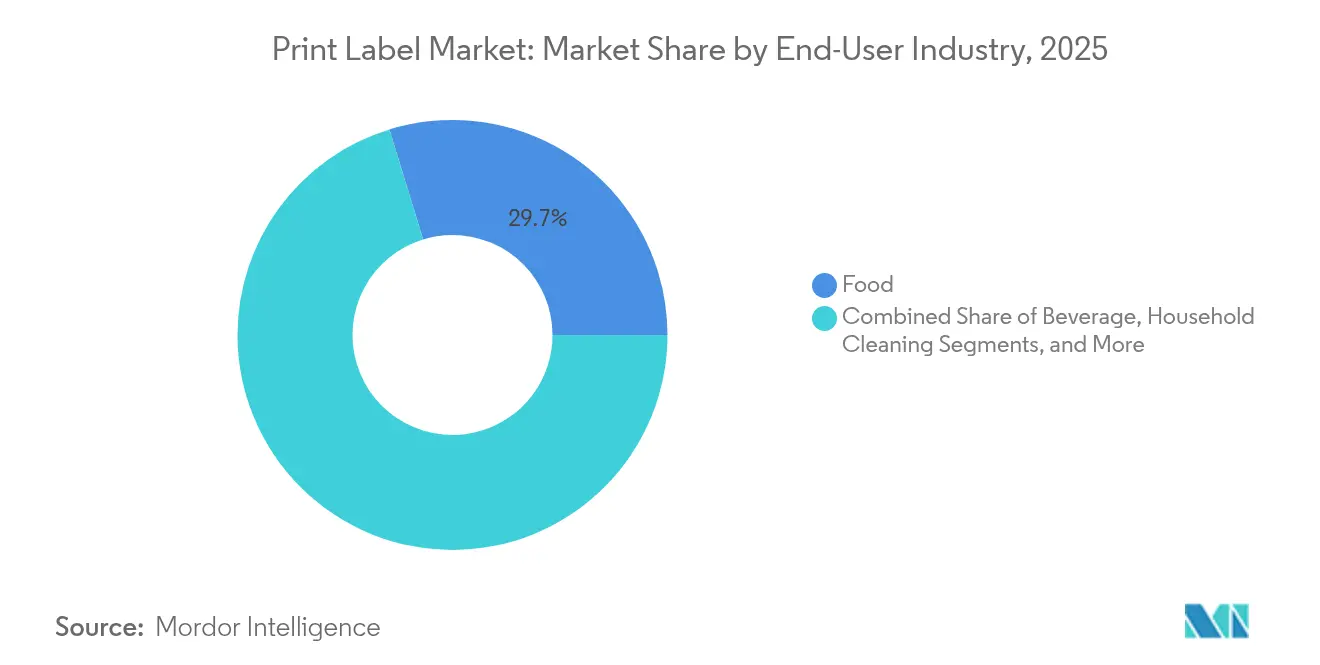
- Por setor do usuário final, o segmento de alimentos capturou 29,74% da participação do mercado de rótulos impressos em 2025.
- Por geografia, o tamanho do mercado de rótulos impressos para a Ásia-Pacífico está projetado para crescer a uma CAGR de 4,63% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada de prensas digitais de alta velocidade (jato de tinta) para trabalhos de rótulos em tiragens curtas e com proliferação de SKUs | +0.8% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança dos proprietários de marcas para rótulos autoadesivos sem liner para reduzir desperdício e custos logísticos | +0.6% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico impulsionando a demanda por rótulos de envio e devolução com dados variáveis | +0.7% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão regulatória por rótulos inteligentes/de código de barras que permitem rastreabilidade de ponta a ponta (EU FMD, U.S. DSCSA) | +0.5% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento de bebidas artesanais e alimentos gourmet que exigem rótulos premium com acabamentos decorativos | +0.3% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surgimento de revestimentos antimicrobianos para rótulos para segurança alimentar em logística de cadeia fria | +0.2% | Global, com foco regulatório na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Prensas Digitais de Alta Velocidade para Produção em Tiragens Curtas
As plataformas digitais de jato de tinta viabilizam tiragens rentáveis a partir de 500 unidades, em contraste com o limiar histórico de 10.000 unidades da flexografia, desbloqueando assim novas estratégias de SKU para marcas de consumo. Os desembolsos de capital, como o investimento de USD 25 milhões de R.R. Donnelley na instalação da Geórgia, ilustram a escala com que os conversores se comprometem para ganhar produtividade e flexibilidade de dados variáveis. As linhas híbridas que integram torres de jato de tinta e flexo simplificam as trocas de trabalho, mas criam lacunas de habilidades dos operadores que grupos setoriais como a Flexographic Technical Association abordam por meio dos currículos FIRST 5.0. À medida que a produtividade digital de alta velocidade converge com a economia analógica, o mercado de rótulos impressos migrará para células de produção de tecnologia mista que comprimem os prazos de entrega e os estoques.
Mudança dos Proprietários de Marcas para Rótulos Sem Liner para Redução de Resíduos
A eliminação dos liners de liberação reduz o desperdício de rótulos em até 30% e aumenta a densidade dos rolos, gerando economias logísticas que ressoam com os critérios de sustentabilidade.[1]Avery Dennison, "Apresentação do Perfil da Empresa 2025," averydennison.com Os líderes de mercado reportam crescimento de receita de dois dígitos em rótulos sem liner, especialmente no varejo alimentar, onde as taxas de Responsabilidade Alargada do Produtor impulsionam a adoção. As barreiras de transição incluem aplicadores especializados e formulações de adesivos que devem funcionar em variações de umidade, mas os fornecedores estão escalando a capacidade. A UPM Raflatac reportou crescimento de 13% trimestre a trimestre no primeiro trimestre de 2025, em parte devido à demanda europeia por rótulos sem liner. A competitividade dos conversores depende do domínio de novas técnicas de revestimento e corte que divergem dos fluxos de trabalho convencionais de autoadesivos.
Expansão do Comércio Eletrônico Impulsionando a Demanda por Impressão de Dados Variáveis
As regras de automação do Serviço Postal dos Estados Unidos, em vigor a partir de fevereiro de 2025, obrigam os expedidores a utilizar rótulos legíveis por máquina, acelerando os volumes de dados variáveis para rastreamento e devoluções. A consolidação de software — a fusão da Seagull com a Mojix — suporta mais de 100 bilhões de rótulos anualmente, sinalizando a escala de infraestrutura por trás do atendimento omnicanal. A Regulamentação Uniforme de Comércio Eletrônico do NIST padroniza os elementos de dados dos rótulos, pressionando os conversores a integrar capacidades de serialização em tempo real. Com o aumento do tráfego de encomendas, os módulos de impressão digital incorporados nas linhas de acabamento permitem que os conversores personalizem o conteúdo regionalmente sem preparação adicional, fortalecendo o mercado de rótulos impressos frente às alternativas de impressão direta na embalagem.
Requisitos Regulatórios de Rastreabilidade Acelerando a Adoção de Rótulos Inteligentes
O U.S. DSCSA e o EU FMD exigem serialização em nível de item, impulsionando a demanda por códigos 2D e identificadores habilitados para RFID em cada embalagem farmacêutica. Os rótulos inteligentes capturam eventos EPCIS para autenticar produtos e combater falsificações, criando ciclos de substituição tecnológica de vários anos. A Avery Dennison almeja crescimento orgânico de 15% em etiquetas RFID, à medida que os varejistas expandem os casos de uso além do vestuário para alimentos e logística. Os inlays de alta memória e as plataformas em nuvem convergem, posicionando os conversores que dominam a integração de eletrônicos para garantir margens premium no mercado de rótulos impressos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de papel, filme e adesivos comprimindo as margens dos conversores | -0.4% | Global, mais severo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Lacuna de habilidades na operação de prensas híbridas digital-flexo entre conversores de pequenas e médias empresas | -0.3% | Global, particularmente aguda no setor de pequenas e médias empresas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente preferência dos proprietários de marcas pela impressão digital direta na embalagem (sem rótulo) | -0.2% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Dificuldade de reciclagem de rótulos termorretráteis e in-mold de múltiplas camadas em mercados de economia circular | -0.2% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Pressionando as Margens dos Conversores
Os índices de polpa de papel, PET e adesivos acrílicos oscilaram em dois dígitos desde 2024, deixando os conversores expostos, pois os materiais respondem por até 75% do custo das vendas. Enquanto os players globais aproveitam o hedge e a escala, a Avery Dennison reportou uma queda de 0,1% nas vendas, mas preservou o EBIT por meio de controles de custos; os conversores de pequenas e médias empresas têm dificuldades em repassar sobretaxas aos proprietários de marcas sob contratos anuais. Consolidadores como a Sonoco canalizam USD 30 milhões em expansões de capacidade de adesivos para garantir o fornecimento e diluir as oscilações de insumos.[2]Sonoco Products Company, "Comunicado de Imprensa sobre Investimento de Capital," sonoco.com Até que os mercados de substratos se estabilizem, a compressão das margens irá moderar o apetite por investimentos entre empresas menores no mercado de rótulos impressos.
Lacunas de Habilidades Técnicas em Operações Híbridas Digital-Flexo
A análise da OCDE confirma que as pequenas e médias empresas ficam aquém na capacitação digital, dificultando a adoção de linhas de prensas integradas que exigem gerenciamento de cores baseado em ICC e expertise em RIP de dados variáveis. O FIRST 5.0 enfatiza a comunicação interfuncional entre as equipes de design e de prensas, mas muitos conversores carecem de instrutores certificados. O gasto de USD 67,7 milhões em P&D da Brady Corporation destaca a intensidade de talentos associada às soluções de rotulagem de próxima geração. Sem programas de aprendizagem estruturados, as taxas de desperdício e retrabalho podem corroer os modestos ganhos prometidos pelas prensas digitais, restringindo a eficiência geral do mercado de rótulos impressos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Impressão:
O Jato de Tinta Digital Perturba a Flexografia TradicionalA CAGR de 5,3% da tecnologia de jato de tinta sublinha seu papel na remodelação do mercado de rótulos impressos. A flexografia ainda produz a maior parte dos SKUs de longa tiragem graças aos ecossistemas maduros de confecção de chapas, mas a versatilidade de substrato do jato de tinta e as trocas de trabalho com um clique permitem que os conversores garantam micro-tiragens de alta margem para campanhas promocionais. O tamanho do mercado de rótulos impressos associado às prensas de jato de tinta deve crescer de forma constante à medida que os custos dos equipamentos caem e a opacidade da tinta branca rivaliza com a qualidade da serigrafia. Entre os conversores, as arquiteturas híbridas que acoplam barras de jato de tinta às linhas flexo dominam os roteiros de investimento, permitindo dados variáveis sem abandonar os fluxos de trabalho comprovados de corte analógico.
A plataforma TrojanLabel da AstroNova, lançada na Drupa 2024, exemplifica a categoria de bobina média voltada para conversores de bebidas artesanais e cosméticos que buscam registro próximo ao offset com configuração mínima. O nicho da rotogravura em tiragens ultra-longas permanece seguro para grandes coenvasadores de bebidas, enquanto a área de atuação da litografia offset se estreita à medida que o jato de tinta UV entrega cobertura Pantone comparável. A tecnologia de serigrafia sobrevive em produtos eletrônicos de uso intensivo onde a espessura do filme é crítica, mas sua participação no mercado de rótulos impressos continuará a diminuir.


Por Formato de Rótulo:
Dominância dos Autoadesivos Desafiada pela Inovação dos Rótulos Sem LinerAs construções autoadesivas detêm 43,62% do volume de 2025, beneficiando-se de linhas de dispensação estabelecidas e construções de múltiplas camadas que incorporam inlays de RFID ou NFC. A participação do mercado de rótulos impressos para rótulos sem liner, embora baixa hoje, está acelerando à medida que os proprietários de marcas quantificam a redução de aterros sanitários e as economias logísticas. Os rótulos de cola úmida mantêm suas posições no segmento de bebidas na Europa devido à infraestrutura de engarrafamento em vidro herdada, mas a adaptação de plantas para soluções autoadesivas ou de mangas termorretráteis está ganhando força entre as novas instalações de enlatamento.
Os autoadesivos inteligentes do portfólio da Avery Dennison mostram crescimento de 20%, demonstrando apetite por etiquetas RFID de dupla frequência que combinam visibilidade da cadeia de suprimentos com engajamento do consumidor. As mangas termorretráteis enfrentam escrutínio quanto à reciclagem porque as estruturas de PET-G multicamadas dificultam os ciclos de garrafa para garrafa; inovações como as tintas de manga de PET cristalizado laváveis da Siegwerk visam mitigar essas preocupações.
Por Setor do Usuário Final:
Liderança do Setor Alimentar Enfrenta o Desafio do Comércio EletrônicoAs obrigações regulatórias de rotulagem dos fabricantes de alimentos mantêm o segmento no topo dos rankings de receita, mas as etiquetas de envio para e-commerce representam a fatia de crescimento mais rápido do mercado de etiquetas impressas. Os operadores de encomendas agora exigem códigos escaneáveis resistentes à abrasão e à condensação, impulsionando a demanda por etiquetas térmicas em branco com revestimento superior e tintas duráveis. As etiquetas de bebidas requerem resistência a arranhões e acabamentos premium — vinhos espumantes, bebidas prontas para consumo (RTDs) e hard seltzers utilizam ornamentos táteis, elevando os preços unitários. Os produtos farmacêuticos dependem de recursos de segurança robustos, incluindo cortes à prova de adulteração, tintas com mudança de cor e códigos 2D serializados em conformidade com a DSCSA, agregando complexidade e potencial de margem.
Os cosméticos dependem de etiquetas de pequeno formato que resistem a óleos e oferecem alta saturação de cor para a narrativa da marca; o segmento se beneficia de tiragens digitais reduzidas alinhadas a colaborações com influenciadores. As tecnologias de impressão digital são cada vez mais utilizadas em etiquetas industriais, permitindo produção flexível para SKUs regionais, promoções sazonais e tiragens menores. As etiquetas industriais e automotivas exigem adesivos reconhecidos pela UL e filmes de alta temperatura, garantindo a rastreabilidade ao longo de ciclos de vida estendidos dos produtos. A logística e o e-commerce continuarão superando o PIB à medida que os consumidores se habituam às normas de entrega no mesmo dia, consolidando a impressão de dados variáveis como motor da expansão do mercado de etiquetas impressas.
Análise Geográfica
Mercado de Etiquetas Impressas da APAC
A Ásia-Pacífico dominou o mercado de etiquetas impressas em 2025 com uma participação de 35,86% e projeta-se que registre o maior CAGR de 4,63% até 2031. A extensa base manufatureira da China e a expansão do setor de embalagens da Índia, avaliada em 204,81 bilhões de USD para 2025, sustentam o impulso regional. Os conversores locais investem em prensas digitais de médio formato para atender à proliferação de marcas de consumo, enquanto os mandatos governamentais de reciclagem no Japão e na Coreia do Sul incentivam a adoção de facestock reciclável e tintas removíveis por lavagem. As nações do Sudeste Asiático se voltam para centros de atendimento de comércio eletrônico, estimulando a demanda por etiquetas de envio térmicas e etiquetas de devolução baseadas em QR.
Mercado de Etiquetas Impressas da América do Norte
A América do Norte permanece um referencial tecnológico, com rápida adoção de etiquetas RFID conectadas à nuvem, impulsionada por mandatos de grandes redes varejistas. As pressões sobre as margens decorrentes da deflação de resinas desafiaram a receita em 2024, mas os conversores compensaram os obstáculos por meio de automação e aplicações de alto valor agregado. O prazo de serialização farmacêutica da região, em novembro de 2024, impulsionou atualizações de hardware nas plantas dos Estados Unidos, reforçando a penetração de etiquetas inteligentes no mercado de etiquetas impressas.
Mercado de Etiquetas Impressas da Europa
A Europa combina demanda madura com rigorosas regras de economia circular. As taxas de Responsabilidade Estendida do Produtor na França e na Alemanha favorecem construções sem liner e de material único. Os Regulamentos de Requisitos Essenciais do Reino Unido orientam a redução de espessura e a reciclabilidade, estimulando a pesquisa e o desenvolvimento de adesivos sem solvente. Os conversores da Europa Oriental atraem a fabricação por contrato para marcas pan-europeias que buscam eficiência de custos sem abrir mão da conformidade regulatória.
Mercado de Etiquetas Impressas da LATAM e MEA
A América Latina, o Oriente Médio e a África respondem por contribuições menores, mas crescentes. O Brasil e o México ampliam a capacidade para mangas termorretráteis de bebidas, enquanto os membros do Conselho de Cooperação do Golfo diversificam-se para alimentos embalados, importando conhecimento técnico juntamente com equipamentos de capital. Os mercados africanos enfrentam barreiras comerciais e restrições de infraestrutura, mas o crescimento do comércio móvel sinaliza potencial de longo prazo para soluções de etiquetas com dados variáveis.

Panorama regulatório
Os requisitos regulatórios para rótulos impressos estão sendo moldados pela expansão das exigências de rastreabilidade e pelas políticas de resíduos de embalagens, que cada vez mais especificam tanto os dados presentes nos rótulos para rastreamento quanto a forma como as embalagens devem ser identificadas para coleta e reciclagem. No setor farmacêutico, os requisitos de serialização em nível de item, como o DSCSA dos EUA e a FMD da UE, continuam impulsionando a adoção de códigos 2D e identificadores inteligentes nos rótulos, levando os convertedores a fluxos de trabalho com capacidade de dados variáveis e controles de qualidade mais rígidos.
Na Europa, o Regulamento (UE) 2025/40 (Regulamento de Embalagens e Resíduos de Embalagens, PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, adicionando novas obrigações de conformidade que se refletem no design e na produção de rótulos. O PPWR estabelece um sistema harmonizado de rotulagem baseado na composição do material usando pictogramas, com implementação vinculada a 12 de agosto de 2028 ou 24 meses a partir da adoção dos atos de implementação (o que ocorrer mais tarde), enquanto a identificação legada sob a Decisão da Comissão 97/129/CE permanece válida até 12 de agosto de 2028. O PPWR também introduz requisitos de avaliação de conformidade e documentação para embalagens colocadas no mercado da UE, aumentando a importância das declarações de fornecedores, da retenção de documentação técnica e de abordagens harmonizadas para as informações nas embalagens para proprietários de marcas multinacionais.
Análise da cadeia de valor
A cadeia de valor de rótulos impressos começa com as matérias-primas (materiais de base em papel e filme, liners de liberação, adesivos sensíveis à pressão e de cola úmida, tintas e revestimentos), depois passa pela pré-impressão e consumíveis (chapas, rolos anilox, software de RIP/fluxo de trabalho digital), conversão e impressão de rótulos (flexografia, rotogravura, offset, serigrafia, eletrofotografia e jato de tinta) e acabamento (corte e vinco, corte em bobinas, acabamento decorativo, inspeção) antes da entrega aos proprietários de marcas e coempacotadores.
A cadeia está cada vez mais habilitada por dados, à medida que os convertedores integram serialização, inlays RFID/NFC e geração de código de barras/QR para atender aos requisitos regulatórios de rastreabilidade e às exigências de escaneamento do varejo e da logística. A economia dos convertedores é altamente sensível à disponibilidade de insumos e às movimentações de preços, já que substratos e adesivos dominam o custo das vendas, tornando a escala de aquisição e o duplo fornecimento diferenciais fundamentais. No downstream, a distribuição se divide entre o fornecimento direto para grandes contas de bens de consumo e farmacêuticas e o atendimento orientado por canal para rótulos de logística e comércio eletrônico, onde a precisão dos dados e os níveis de serviço impulsionam uma integração mais estreita com a TI do cliente e as operações de armazém.
Cenário Competitivo
O mercado de rótulos impressos exibe consolidação moderada: os cinco principais fornecedores controlam aproximadamente 50% da receita global, conferindo-lhes alavancagem de compras e escala de P&D. A CCL Industries realizou nove aquisições desde janeiro de 2023, elevando as vendas de 2024 a USD 7,245 bilhões e fortalecendo suas capacidades de automação e RFID. A expansão europeia de EUR 60 milhões (USD 64 milhões) da Avery Dennison adiciona revestidores de adesivos Indústria 4.0 que aumentam a produtividade e reduzem o desperdício, ilustrando como os incumbentes protegem as margens por meio de investimentos em tecnologia.
A Multi-Color Corporation aproveita uma rede global de plantas de rotogravura para atender clientes premium de bebidas e cuidados pessoais, enquanto desafiantes emergentes visam nichos centrados no digital. Prevê-se que a atividade de fusões e aquisições continue à medida que os conversores buscam expansão geográfica e know-how em revestimentos especiais. Os depósitos de patentes para conjuntos de rótulos de bebidas de múltiplas vistas e revestimentos antimicrobianos sinalizam pipelines de inovação contínuos. A vantagem competitiva baseia-se cada vez mais na integração de software, automação e credenciais de sustentabilidade para satisfazer as partes interessadas das marcas e dos órgãos reguladores.
Líderes do Setor de Rótulos Impressos
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Fuji Seal International, Inc.
Huhtamaki Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Etiquetas Impressas
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Fuji Seal International, Inc.
- Mondi plc
- Huhtamaki Oyj
- 3M Company
- Brady Corporation
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Taghleef Industries LLC
- Ravenwood Packaging Ltd.
- SATO Holdings Corporation
- Taylor Corporation
- Weber Packaging Solutions, Inc.
- Resource Label Group, LLC
- Advanced Labelworx, Inc.
- Alliance Prints USA, Inc.
- Clarion Safety Systems, LLC

Oportunidades de mercado e perspectivas futuras
A identificação de embalagens impulsionada por conformidade cria espaço em branco para convertedores e fornecedores de materiais que conseguem traduzir novas regras em arquiteturas de rótulos escaláveis e prontas para produção. O Regulamento (UE) 2025/40 (PPWR), aplicável a partir de 12 de agosto de 2026, introduz uma rotulagem de embalagens harmonizada com base em pictogramas de composição de material e obrigações mais amplas de conformidade e documentação. Isso está elevando a demanda por gestão padronizada de conteúdo de rótulos em múltiplos mercados e por controle mais rápido de artes-finais e versões entre SKUs, particularmente onde os proprietários de marcas precisam de informações consistentes na embalagem.
As mudanças de materiais e processos ligadas à redução de resíduos também abrem espaços de capacidade e desenvolvimento de produtos no curto prazo, especialmente construções sem liner e monomateriais que reduzem os encargos de descarte e os custos logísticos. Os investimentos de convertedores citados para 2026, como o investimento da Saica Flex em uma máquina de revestimento automática em sua unidade de Deeside para apoiar a produção de rótulos sem liner e a adição pela Royal Geostick de uma prensa flexográfica BOBST MASTER M5 de 12 cores para rótulos multicamadas de maior produtividade, apontam para gastos concentrados em know-how de revestimento e adesivos, inspeção focada em velocidade e construções de maior complexidade que carregam mais conteúdo regulatório e de rastreabilidade por unidade. A demanda está se movendo para capacidades que fundem impressão com identificação, incluindo RFID/NFC e serialização para alimentos, logística e produtos farmacêuticos, expandindo o escopo atendível para convertedores capazes de suportar impressão compatível e captura de dados confiável dentro de um único fluxo de produção.
Recent Industry Developments in Mercado de Etiquetas Impressas
- Março de 2026: BASF e Avery Dennison anunciaram uma colaboração para comercializar acrilato de butila RE e acrilato de 2-etilhexila RE produzidos na unidade da BASF em Freeport, Texas, usando eletricidade renovável. A colaboração apoia matérias-primas adesivas de menor pegada para construções de rótulos sensíveis à pressão, alinhando as escolhas de materiais dos convertedores com os critérios de sustentabilidade e conformidade dos clientes.
- Junho de 2025: A modernização da unidade da Geórgia na RR Donnelley amplia a capacidade de produção de tiragens curtas e dados variáveis, com a instalação de prensas HP Indigo 120K e PageWide Advantage 2200 e a implantação de robôs autônomos. A capacidade adicional apoia fluxos de trabalho de proliferação de SKUs e rotulagem para comércio eletrônico.
- Dezembro de 2024: A Multi-Color Corporation adquiriu a Eximpro, fabricante mexicana de rótulos shrink sleeve. O negócio amplia a presença de shrink sleeve da MCC na América do Norte, melhora a proximidade com clientes regionais de bebidas e bens de consumo e adiciona capacidade de conversão especializada.


Mercado de Etiquetas Impressas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de etiquetas impressas abrange etiquetas impressas aplicadas a produtos e embalagens para identificação, conformidade, rastreamento e branding. O valor de mercado reflete as receitas de conversores e impressoras vinculadas à produção dessas etiquetas nos principais processos de impressão e formatos de etiquetas.
Exclusões do escopo: Exclui estruturas de embalagem nas quais a rotulagem não é uma etiqueta impressa separada, e também exclui margens de varejo a jusante e margens de redistribuição.
Visão Geral da Segmentação
- Por Processo de Impressão
- Litografia Offset
- Rotogravura
- Flexografia
- Serigrafia
- Tipografia
- Eletrofotografia
- Jato de Tinta
- Por Formato de Rótulo
- Rótulos de Cola Úmida
- Rótulos Autoadesivos
- Rótulos Sem Liner
- Rótulos de Rastreamento Multiparte
- Rótulos In-Mold
- Mangas Termorretráteis e Elásticas
- Por Setor do Usuário Final
- Alimentos
- Bebidas
- Saúde e Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Limpeza Doméstica
- Industrial e Automotivo
- Logística e Comércio Eletrônico
- Eletrônicos e Eletrodomésticos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e o contexto operacional das etiquetas impressas antes de qualquer modelagem ser finalizada. Consultamos fontes públicas como o UN Comtrade para sinais de comércio vinculados a estoques de etiquetas e insumos relacionados, estatísticas de comércio da USITC e da UE para contexto de tarifas e movimentação transfronteiriça, e orientações oficiais como as da FDA dos EUA e da Comissão Europeia sobre requisitos de rotulagem de alimentos e saúde, que definem o conteúdo mínimo das etiquetas.
Para manter as premissas fundamentadas, analisamos relatórios anuais de empresas, apresentações para investidores e sites de associações em busca de notas sobre capacidade, linguagem de repasse de preços e mudanças tecnológicas (por exemplo, impressão digital versus convencional). Uma assinatura paga de dados financeiros e inteligência empresarial e um banco de dados de patentes pago também foram utilizados para verificar a divisão de receitas, o histórico de fusões e aquisições e o ritmo de registros de tecnologia de impressão. As fontes documentais aqui mencionadas são ilustrativas, e outras referências públicas e pagas foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para validar a economia de conversão e como a demanda por etiquetas acompanha a produção para uso final, especialmente onde as divulgações públicas são limitadas. Conversamos com partes interessadas em conversão de etiquetas, fornecimento de materiais, equipamentos de impressão, proprietários de marcas e compras de embalagens, e então alinhamos o feedback entre APAC, EMEA e as Américas para que as combinações regionais e o comportamento de preços pudessem ser verificados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 44% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Players menores: 15% | Gerentes: 57% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo que reconstrói a demanda por etiquetas a partir da produção para uso final e da atividade de embalagem, e então converte essa demanda em valor usando faixas de preço observadas. Na prática, vinculamos o consumo de etiquetas a indicadores como produção de alimentos e bebidas embalados, volumes de embalagens farmacêuticas (incluindo mudanças no conteúdo de etiquetas impulsionadas pela serialização), intensidade de rotulagem no varejo e na logística vinculada ao crescimento de remessas de e-commerce, e a mudança de mix entre formatos de etiquetas como autoadesivas, cola úmida, sem liner e mangas.
Uma vez formado o total global, aproximações seletivas de baixo para cima foram utilizadas para confirmar a ordem de grandeza e ajustar valores discrepantes, incluindo consolidações de receita de conversores amostrados por região, verificações de utilização de capacidade por canal e testes simples de preço médio de venda multiplicado pelo volume para tipos comuns de etiquetas. Quando as divulgações não separavam claramente as etiquetas impressas, as lacunas foram tratadas usando proxies de mix de aplicação e faixas verificadas em entrevistas, e então a divisão foi retestada em relação aos sinais de demanda regionais.
Para a previsão, a análise de cenários foi utilizada para que o crescimento pudesse ser flexibilizado em torno das variáveis que movem este mercado, como produção de bens embalados, mudanças no conteúdo regulatório de rotulagem, timing de repasse de custos de substrato e o ritmo de adoção da impressão digital para tiragens curtas. O caminho final foi selecionado após a verificação cruzada dos cenários com o consenso de especialistas dos respondentes primários sobre o que é alcançável nos próximos cinco anos.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações repetidas em cada camada de modelagem, para que saltos incomuns sejam identificados precocemente em vez de explicados posteriormente. Comparamos os totais de mercado derivados com sinais independentes, como anúncios de capacidade de impressão, direção da demanda regional por embalagens e gasto implícito em etiquetas por unidade nos principais setores de uso final, e então investigamos e corrigimos as variações.
Antes da aprovação final, o modelo passa por uma revisão interna em múltiplas etapas, na qual premissas, unidades e conversões de moeda são verificadas novamente, seguida de gatilhos de recontato quando um insumo-chave ultrapassa o intervalo esperado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante altera a oferta, a demanda ou os preços. Logo antes da entrega, uma revisão final é concluída para que os números e a narrativa reflitam as informações mais recentes disponíveis.
Tamanho do Mercado Global de Etiquetas Impressas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para etiquetas impressas frequentemente diferem porque cada publicador traça a linha de forma diferente sobre o que conta como etiqueta, o que é tratado como serviços de impressão e como os preços são normalizados entre regiões. A variação também aparece quando uma estimativa é construída a partir da demanda de embalagens para uso final, enquanto outra é construída a partir das receitas de impressoras ou de uma perspectiva mais restrita voltada apenas para embalagens.
Algumas estimativas incluem serviços de impressão de etiquetas além das etiquetas impressas em produtos, e outras restringem o escopo a etiquetas de embalagem impressas enquanto utilizam premissas de preços constantes. Essa abordagem pode comprimir o crescimento de valor quando a inflação é alta. A principal lacuna decorre de se as receitas de impressão não relacionadas a etiquetas e os identificadores impressos adjacentes são contabilizados, onde a Mordor Intelligence contabiliza apenas etiquetas impressas em formatos de etiquetas definidos e processos de impressão e não infla o total adicionando categorias mais amplas de serviços de impressão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,05 bilhões de USD (2026) | |
| Publicação Setorial A | 44,80 bilhões de USD (2024) | Utiliza um escopo de etiquetas de embalagem impressas e reporta o valor a preços constantes, o que pode excluir parte da demanda por etiquetas não relacionadas a embalagens e também atenuar a tendência de valor medida em comparação com modelos de preços correntes. |
| Consultoria Global B | 51,64 bilhões de USD (2025) | Enquadra o mercado como receita de impressão de etiquetas, o que pode incorporar definições mais amplas de serviços de impressão e diferentes regras de inclusão entre aplicações, tornando-o menos comparável a um total de mercado baseado na produção de etiquetas. |
Em conjunto, a dispersão é explicada principalmente pelo escopo (etiquetas de embalagem versus etiquetas impressas mais amplas) e pelo tratamento de preços (preços constantes versus valores correntes), seguido pela forma como as receitas de impressão são mapeadas de volta para a produção de etiquetas. Ao manter os insumos vinculados a indicadores de demanda claros e verificá-los com sinais de fornecedores e capacidade, a estimativa permanece rastreável e mais fácil de reproduzir quando as premissas precisam ser atualizadas.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de rótulos impressos em 2031?
Espera-se que o mercado de rótulos impressos atinja USD 67,02 bilhões em 2031 a uma CAGR de 3,28%.
Qual processo de impressão está crescendo mais rapidamente nas aplicações de rotulagem?
A impressão a jato de tinta lidera o crescimento com uma CAGR de 5,3% até 2031, à medida que os conversores buscam trabalhos de tiragem curta e dados variáveis.
Por que os rótulos sem liner estão ganhando popularidade?
Eles eliminam os liners de liberação, reduzindo até 30% do desperdício de rótulos e melhorando a densidade dos rolos para economias logísticas.
Como as regulamentações estão influenciando a adoção de rótulos inteligentes?
O U.S. DSCSA e o EU FMD exigem serialização em nível de item, impulsionando a demanda por rótulos habilitados para código 2D e RFID em todo o segmento farmacêutico e alimentar.
Qual região detém a maior participação na demanda por rótulos?
A Ásia-Pacífico detém 35,86% da demanda global e permanece a geografia de expansão mais rápida até 2031.
Quais empresas dominam o cenário competitivo?
CCL Industries, Avery Dennison e Multi-Color Corporation juntas respondem por mais de 30% da receita global de rótulos.
Página atualizada pela última vez em:


