
Tamanho e Participação do Mercado de Materiais para Marcação Viária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Marcação Viária por Mordor Intelligence
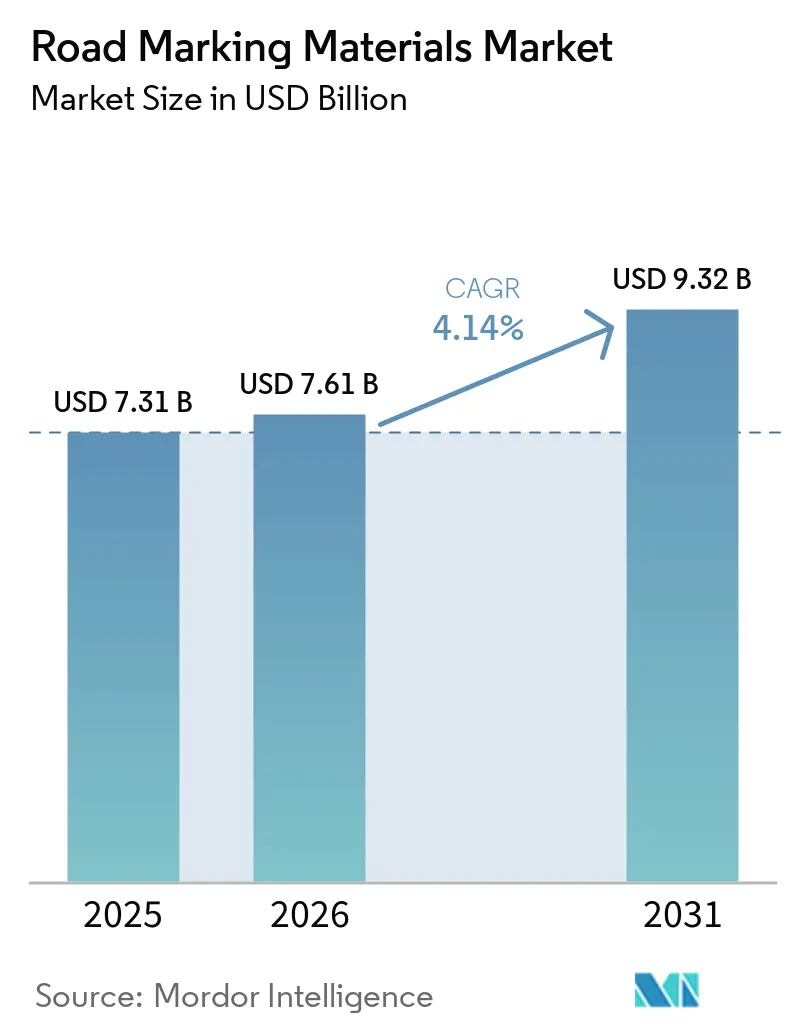
Espera-se que o tamanho do mercado de materiais para marcação viária cresça de USD 7,31 bilhões em 2025 para USD 7,61 bilhões em 2026 e está previsto para atingir USD 9,32 bilhões até 2031, a uma CAGR de 4,14% no período de 2026 a 2031. A expansão constante é sustentada pelo aumento dos investimentos em infraestrutura, pelo endurecimento das normas de segurança e pela rápida inovação de produtos. A Ásia-Pacífico permanece o principal motor de demanda, mas os programas de gastos na América do Norte e na Europa sustentam um amplo conjunto de oportunidades globais. A seleção de materiais está evoluindo — os sistemas poliméricos estão corroendo a dominância das tintas tradicionais, e as marcações legíveis por máquina, projetadas para veículos autônomos, estão avançando de projetos-piloto para a implantação comercial. As regulamentações ambientais agora moldam as prioridades de P&D, impulsionando os fabricantes em direção a formulações com baixo teor de COV e matérias-primas recicladas, mantendo alta visibilidade e durabilidade. A intensidade competitiva é moderada, com players estabelecidos recorrendo a aquisições direcionadas e licenciamento de tecnologia para proteger sua participação nas regiões de alto crescimento.
Principais Conclusões do Relatório
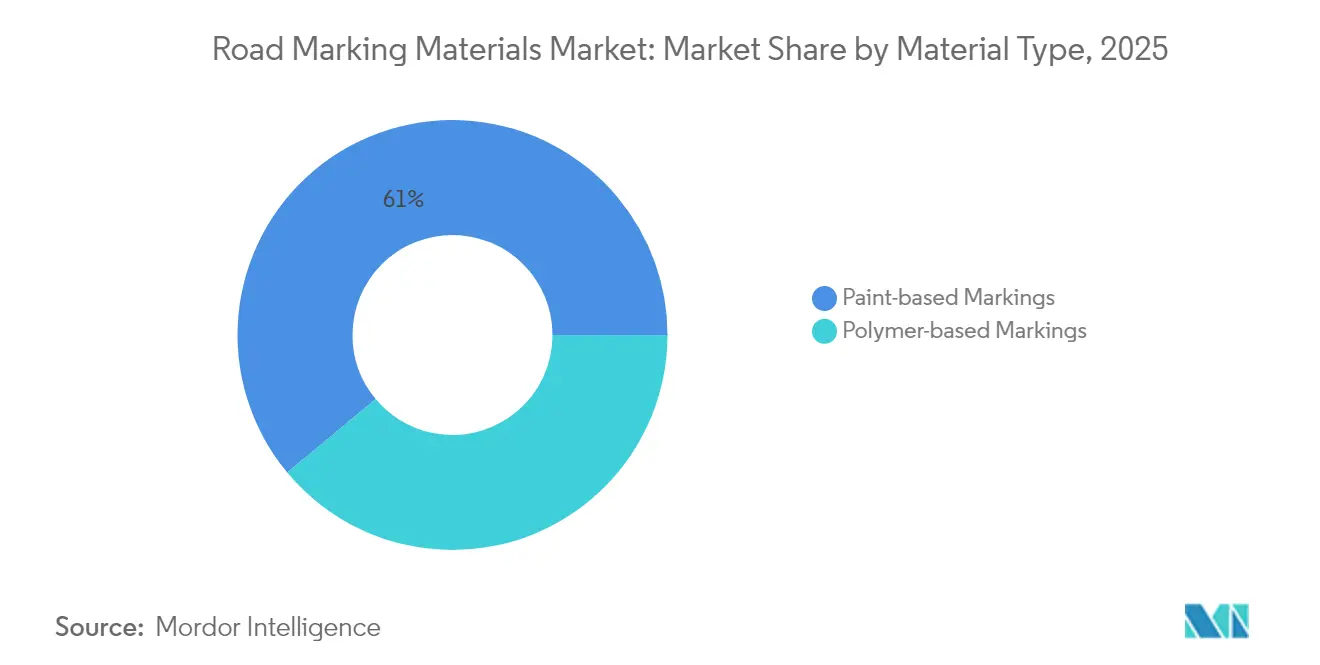
- Por material, os produtos à base de tinta capturaram 61,05% do tamanho do mercado de materiais para marcação viária em 2025, enquanto os sistemas à base de polímeros estão projetados para crescer a uma CAGR de 4,52% até 2031.
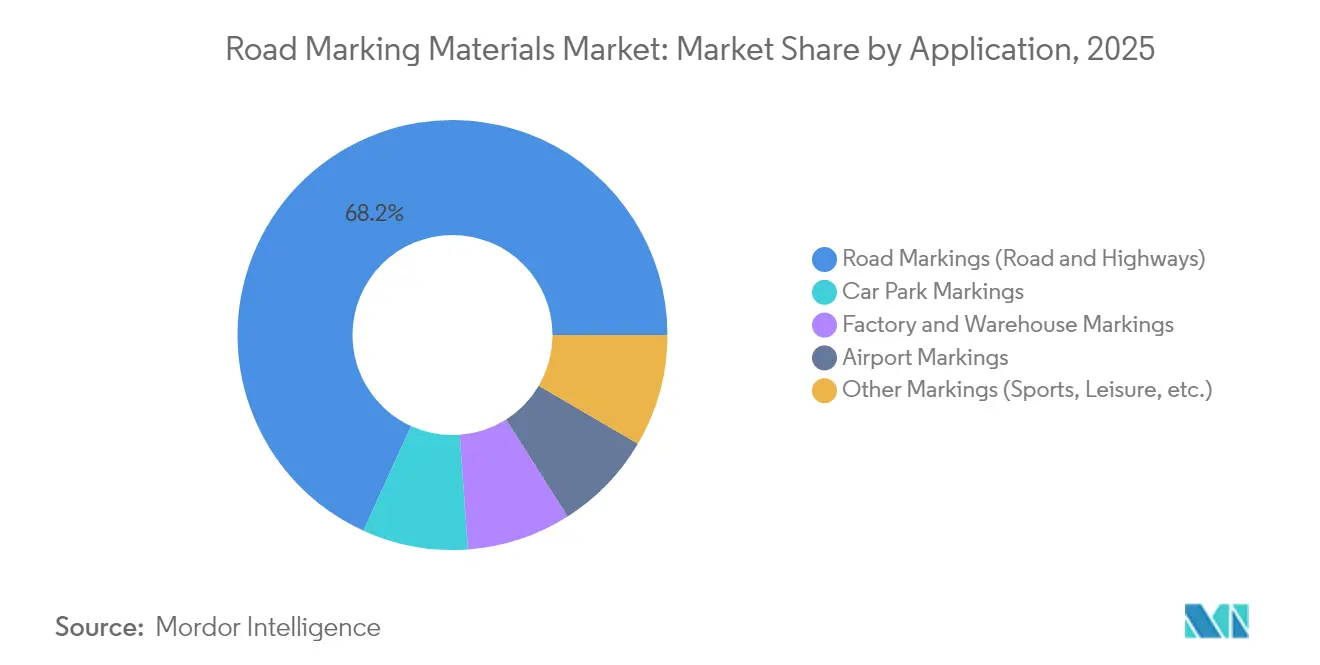
- Por aplicação, os projetos de rodovias e estradas responderam por uma participação de 68,20% do tamanho do mercado de materiais para marcação viária em 2025 e estão se expandindo a uma CAGR de 4,30% até 2031.
- Por geografia, a Ásia-Pacífico deteve 40,20% da participação do mercado de materiais para marcação viária em 2025 e está avançando a uma CAGR de 4,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão crescente da malha viária em economias em desenvolvimento | +1.2% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Escalada das regulamentações globais de segurança viária e visibilidade | +0.8% | Global, com fiscalização mais rigorosa na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Urbanização acelerada impulsionando a gestão da densidade de veículos | +0.9% | Centros urbanos da Ásia-Pacífico e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Marcações retrorrefletivas legíveis por máquina para veículos autônomos | +0.6% | Mercados de adoção antecipada na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Marcações fotoluminescentes / carregadas por energia solar | +0.3% | Programas-piloto globais, concentrados em iniciativas de cidades inteligentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Crescente da Malha Viária em Economias em Desenvolvimento
A construção de estradas financiada pelo governo impulsiona grande parte da demanda incremental no mercado de materiais para marcação viária. O plano de transportes da Índia destina USD 268,4 bilhões para adicionar 30.600 km de novas rodovias até 2032, com uma meta mais ampla de 200.000 km até 2037. Megaprojetos dessa escala exigem sinalização de alto desempenho capaz de suportar cargas pesadas por eixo, inundações de monções e calor do deserto. Surtos de financiamento semelhantes no Sudeste Asiático e no Oriente Médio canalizam volumes plurianuais para fornecedores capazes de logística ágil e suporte técnico em campo. Os corredores transfronteiriços também estimulam a coordenação regional sobre padrões de marcação, criando oportunidades para linhas retrorrefletivas e termoplásticas premium que se alinham com as crescentes metas de prontidão para veículos autônomos.
Escalada das Regulamentações Globais de Segurança Viária e Visibilidade
Os reguladores continuam a fortalecer os critérios de visibilidade. A Federação Rodoviária da União Europeia recomenda linhas com 150 mm de largura e limiares definidos de retrorrefletividade, enquanto a Administração Federal de Rodovias dos Estados Unidos impõe valores mínimos de retrorrefletividade para linhas centrais e de borda[1]. As zonas de obras enfrentam regras ainda mais rígidas de marcação em laranja, que devem permanecer visíveis para sensores LiDAR. Estatutos ambientais paralelos limitam o teor de COV a 150 g/L nos Estados Unidos, obrigando os fabricantes a migrar para formulações à base de água ou de alto teor de sólidos. A pressão combinada de segurança e sustentabilidade recompensa os fornecedores com sistemas de resina diferenciados e soluções avançadas de microesferas de vidro que mantêm o brilho noturno sem ultrapassar os limites de emissão.
Urbanização Acelerada Impulsionando a Gestão da Densidade de Veículos
As cidades adicionam configurações complexas de faixas, corredores de trânsito rápido por ônibus e vias para micromobilidade que, em conjunto, elevam a frequência e a sofisticação dos trabalhos de marcação. As linhas fotoluminescentes reduzem as taxas de acidentes noturnos em vias arteriais mal iluminadas, conforme demonstrado em projetos-piloto recentes em Dublin. Os revestimentos termocrômicos atenuam o efeito de ilha de calor urbano ao refletir energia infravermelha, mantendo alto contraste visual. As agências municipais também implantam fitas pré-formadas equipadas com sensores para alimentar plataformas de análise de tráfego, abrindo um nicho emergente para consumíveis de marcação compatíveis com IoT.
Marcações Retrorrefletivas Legíveis por Máquina para Veículos Autônomos
À medida que os veículos automatizados e altamente assistidos se proliferam, as marcações devem ser interpretáveis por câmeras e LiDAR em cenários de chuva, neblina e linhas desgastadas. Pigmentos otimizados para contraste, microesferas receptivas ao infravermelho próximo e diretrizes de manutenção modulares agora aparecem em documentos de licitação para novos trechos de rodovias na Califórnia e na Baviera. A desenvolvedora de pigmentos DIC Corporation comercializou recentemente o Spectrasense Black L 0082, que aumenta o retorno do LiDAR sem comprometer a fidelidade de cor diurna. Consórcios do setor estão harmonizando métricas de desempenho globais, sinalizando um caminho de migração em direção à sinalização universal compatível com veículos autônomos após 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Normas rígidas de emissão de COV e microplásticos | -0.7% | Global, com fiscalização mais rigorosa na UE e na Califórnia | Curto prazo (≤ 2 anos) |
| Volatilidade de preços de petroquímicos e dióxido de titânio | -0.4% | Impacto na cadeia de suprimentos global | Médio prazo (2 a 4 anos) |
| Desgaste acelerado em zonas de clima extremo | -0.3% | Regiões desérticas, zonas árticas, áreas de monção tropical | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Rígidas de Emissão de COV e Microplásticos
As mais recentes emendas dos EUA às regras de revestimentos em aerossol e o estatuto de COV do Canadá de 2023 impõem reformulação contínua, aumentando os custos de P&D e prolongando as aprovações regulatórias[2]. A futura diretiva europeia sobre microplásticos identifica a abrasão de tintas de tráfego como um poluente emergente, gerando demandas por auditorias de ciclo de vida de emissão de partículas. Embora estudos sugiram que as marcações viárias contribuem com menos de 0,07% do total de microplásticos, os caminhos de conformidade — como sistemas de microesferas encapsuladas e testes de desgaste acelerado — desviam capital do marketing de novos produtos para documentação e certificação.
Volatilidade de Preços de Petroquímicos e Dióxido de Titânio
Os preços à vista do dióxido de titânio registraram oscilações de dois dígitos durante 2024, e as cotações de matéria-prima de polietileno subiram 3 centavos/lb no início de 2025, inflando as margens das faixas à base de polímeros. A turbulência cambial amplifica os custos para os conversores asiáticos que importam TiO₂ denominado em EUR. Os produtores tentam se proteger com contratos de longo prazo e substituição de pigmentos, mas os formuladores menores enfrentam fluxos de caixa comprimidos e eventuais interrupções no fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Inovação em Polímeros Desafia a Dominância das TintasAs tintas continuam a ancorar a demanda graças a uma participação de 61,05% em 2025, especialmente em estradas provinciais de menor tráfego, onde os órgãos priorizam a economia no custo inicial. No entanto, os sistemas poliméricos estão captando orçamentos incrementais, registrando um CAGR de 4,52% com base na força do metacrilato de metila e das fitas pré-formadas duráveis. As acrílicas à base de água apresentam especificação crescente para revestimentos para marcação viária de tráfego porque satisfazem o limite de 150 g/L de COV da EPA sem sacrificar a velocidade de secagem. Por outro lado, as tintas de borracha clorada ricas em solventes recuam na América do Norte e na Europa sob escrutínio de emissões, mas mantêm demanda residual em projetos equatoriais quentes e úmidos que exigem rápida resistência à umidade.
O termoplástico — de longe a maior subclasse polimérica — vence onde o custo do ciclo de vida é analisado criteriosamente. As tecnologias de MMA aplicável a quente, que curam em temperaturas ambiente, agora permitem a aplicação noturna mesmo em condições de 0 °C, evitando onerosos fechamentos de faixas. A perspectiva indica que as formulações poliméricas se aproximarão de metade do mercado de materiais para marcação viária em meados da década de 2030, caso as metas de durabilidade continuem a se tornar mais rigorosas.

Por Aplicação:
A Dominância das Rodovias Impulsiona o Crescimento do MercadoAs rodovias e vias arteriais absorvem 68,20% do volume de 2025 e crescem a uma CAGR de 4,30%, à medida que os governos colocam a conectividade no centro da política econômica. Esses projetos especificam construções de filme mais espessas, microesferas de vidro de alto índice de refração e proporções de contraste legíveis por máquina para garantir a longevidade do ativo. Os estacionamentos, embora menores em tonelagem, demandam tintas de secagem rápida e sem odor devido à proximidade de edifícios ocupados, gerando misturas de nicho de epóxi com baixo teor de COV. Fábricas e armazéns adotam sinalização de segurança em conformidade com a ANSI Z535; marcadores elevados e inserções cerâmicas antiderrapantes diferenciam os fornecedores. As marcações de aeroportos, embora representem menos de 2% da tonelagem total, exigem preços premium porque a norma FAA AC 150/5340-5D estipula resistência a combustível de aviação e depósitos de borracha. As margens aqui compensam a concorrência em estradas de commodities e justificam linhas de produtos especializados.
Análise Geográfica
Mercado de Materiais para Marcação de Estradas na América do Norte, APAC, Europa, LATAM e Oriente Médio
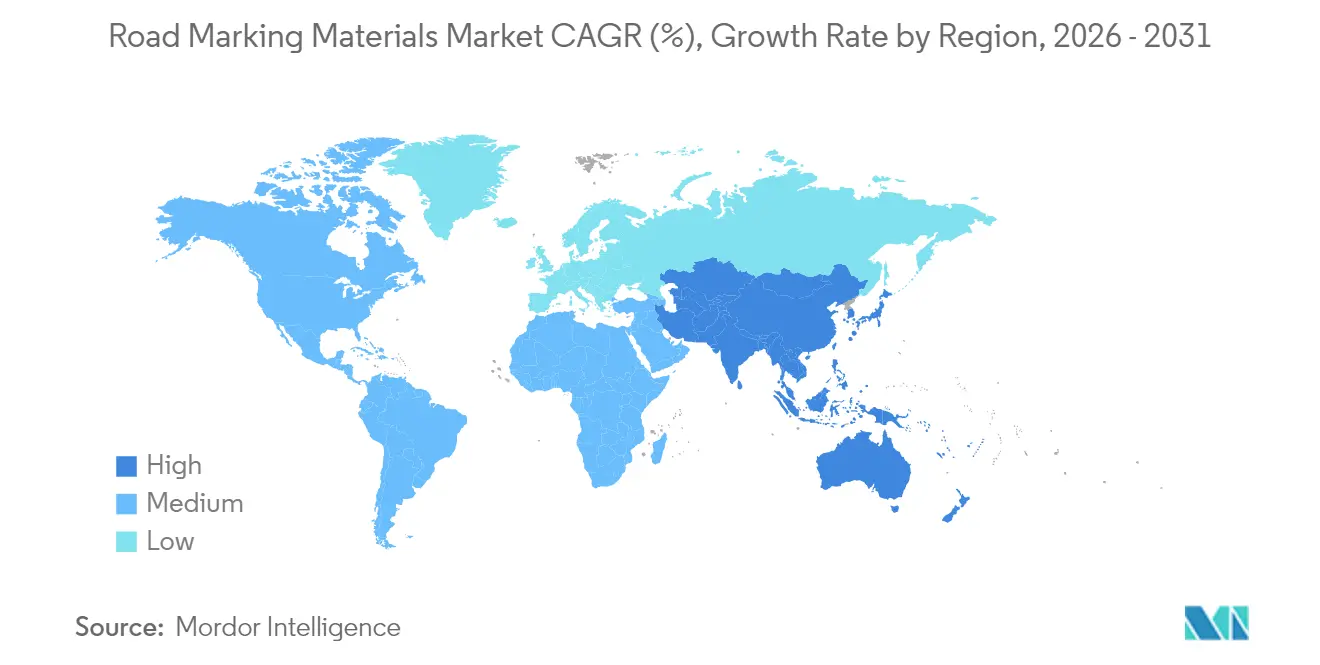
A CAGR de 4,82% da Ásia-Pacífico permanece incontestada até 2031. As contínuas adições de rodovias expressas na China e o aumento de 10% nos orçamentos de rodovias da Índia sustentam ciclos de aquisição plurianuais. A amplitude climática — das zonas de congelamento do Himalaia ao calor do Deserto de Thar — incentiva a diversificação de materiais. A América do Norte, embora madura, canaliza recursos de recapeamento financiados por estímulos para linhas com baixo teor de COV em conformidade e padrões prontos para veículos autônomos. A fiscalização da EPA e as regras de COV do Canadá de 2023 exigem estoques de formulação dupla para fornecedores transfronteiriços. O debate europeu sobre microplásticos impulsiona tintas ricas em reciclados e passaportes de produto do berço ao túmulo; a região também avança em testes de faixas para veículos autônomos na Alemanha e nos Países Baixos. A América Latina e o Oriente Médio registram crescimento de dígito médio único, ancorado em construções de anéis viários urbanos e reformas de entornos de estádios impulsionadas pela Copa do Mundo, respectivamente.
Panorama regulatório
Os requisitos de materiais de marcação viária são estabelecidos principalmente por meio de normas de controle de tráfego e desempenho que alimentam as especificações de compras públicas. Nos Estados Unidos, a Federal Highway Administration (FHWA) rege o projeto e a aplicação de marcações por meio do MUTCD, atualizado para a 11ª Edição com a Revisão 1 em dezembro de 2025, enquanto as agências estaduais adicionam critérios de aprovação de produtos, como listas de produtos aprovados (por exemplo, as especificações do FDOT e as listagens de materiais aprovados do Caltrans), que exigem validação de desempenho em laboratório e/ou em campo antes do uso em projetos financiados.
Fora dos Estados Unidos, normas baseadas em desempenho moldam a formulação de materiais e a seleção de esferas de vidro. Na Europa, a norma EN 1436:2018 define parâmetros-chave como retrorreflexão, cromaticidade e resistência à derrapagem sob iluminação de faróis, e referências semelhantes da EN/AASHTO são comumente incorporadas em licitações em mercados sem esquemas totalmente localizados. Sobreposições ambientais e de conformidade química também afetam a elegibilidade: as especificações do estado de Nova York incluem limites relacionados à toxicidade para esferas de vidro referenciados ao 40 CFR 261.24, e as especificações de materiais de marcação viária da Nova Zelândia (NZTA M07) vinculam a conformidade ao Hazardous Substances and New Organisms Act 1996, reforçando a necessidade de os fornecedores manterem pacotes de testes multinormas e multijurisdicionais.
Análise da cadeia de valor
A cadeia de valor começa com insumos petroquímicos e minerais a montante, incluindo resinas (acrílicos e outros ligantes), solventes ou água, pigmentos (notadamente dióxido de titânio), plastificantes e aditivos de desempenho, além de cargas minerais e componentes ópticos como esferas de vidro. Esses insumos passam então pela formulação e composição em sistemas à base de tinta e à base de polímero (termoplásticos, plásticos a frio/MMA e fitas pré-formadas), seguidos de embalagem e envio a distribuidores, empresas contratadas de marcação viária e agências públicas. Fabricantes de equipamentos para camiões de pintura de faixas, sistemas de extrusão/rasqueteamento para termoplásticos, e dispositivos de dispensação de esferas e teste de retrorreflectividade operam junto aos fornecedores de materiais, pois o método de aplicação e os protocolos de inspeção são especificados em muitas licitações.
A execução a jusante depende de logística e serviço de campo, já que os materiais são volumosos e os projetos são críticos em relação ao cronograma. Associações do setor, como a European Union Road Federation, destacaram tensões e incertezas no fornecimento de matérias-primas para materiais de marcação viária, em consonância com a volatilidade mais ampla nas matérias-primas de TiO2 e petroquímicas descrita no contexto do relatório. Empresas que combinam fabricação local ou regional com expedição mais rápida e acesso portuário conseguem reduzir os prazos de entrega para contratados. Um exemplo de maio de 2026 da Matestar citou um ciclo rápido de pedido para expedição de revestimentos reflexivos termoplásticos enviados para Ho Chi Minh City via Porto de Xangai, ilustrando como a agilidade operacional pode se traduzir em status de fornecedor preferencial quando as agências de estradas operam com janelas apertadas de repavimentação.
Cenário Competitivo
O mercado de materiais para marcação viária apresenta consolidação moderada. A 3M aproveita a ciência de microrreprodução para vender microesferas avançadas, a SWARCO combina marcações com hardware de gestão de tráfego, e a PPG mantém vantagens de escala em tintas alquídicas e à base de água. Fusões e aquisições recentes ressaltam a ambição geográfica — a Geveko Markings adquiriu a divisão de soluções de tráfego da PPG na Austrália e na Nova Zelândia para aprofundar sua presença na Ásia-Pacífico, enquanto a aquisição do Elmore Group da Irlanda pela SWARCO em julho de 2024 expandiu a integração de transporte inteligente. Inovadores menores concentram-se em resinas fotoluminescentes e de base biológica, usando acordos de licenciamento para acessar a distribuição global. As barreiras de entrada permanecem moderadas: o acesso a matérias-primas é comoditizado, mas os testes de conformidade, as garantias e os relacionamentos com empreiteiros retardam a expansão de novos entrantes.
Líderes do Setor de Materiais para Marcação Viária
-
The Sherwin-Williams Company
-
Geveko Markings
-
PPG Industries, Inc.
-
3M
-
SWARCO
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Marcação Viária Empresas cobertas neste relatório
- 3M
- Automark Industries Pvt. Ltd.
- Aximum
- BASF
- Berlac AG
- Crown USA, LLC
- Dow
- Geveko Markings
- Ingevity
- KANSAI HELIOS Slovenia Ltd.
- Kataline
- Kelly Bros
- NIPPON PAINT (M) SDN. BHD.
- PPG Industries, Inc.
- SealMaster
- SWARCO
- TATU Markings
- The Sherwin-Williams Company
Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco à medida que as autoridades viárias migram das compras de tinta por preço unitário para contratos de desempenho de longa duração que recompensam a durabilidade, a retenção de retrorreflectividade e o controlo de qualidade consistente ao longo de programas plurianuais. Um sinal disso é o ciclo de aquisição de marcação de pavimento de longa duração do New Jersey Department of Transportation para 2026, que abrange mais de 4 milhões de pés lineares de faixas de tráfego, sustentando a demanda induzida por termoplásticos, plásticos a frio/MMA e sistemas de esferas de maior desempenho que reduzem a frequência de remarcação e o tempo de fechamento de faixas.
A diferenciação de produtos impulsionada pela sustentabilidade também está criando oportunidades em sistemas de marcação viária com baixo teor de VOC e ciclo de vida documentado, à medida que agências e contratados alinham a seleção de materiais com estruturas de relato ambiental. Em junho de 2025, a Regra Complementar de Categoria de Produto (c-PCR) para sistemas de marcação viária foi publicada sob a EPD International para padronizar o relato de impacto ambiental através de ACV, o que apoia investimentos dos fornecedores em formulações prontas para EPD e em fontes de abastecimento verificadas. Temas de inovação ligados a essas mudanças de compras e conformidade incluem perfis de visibilidade em noites chuvosas e primers que melhoram a adesão de termoplásticos, demonstrados pelas introduções de produtos da Geveko Markings durante 2026, e P&D voltada à mitigação da persistência de microplásticos, evidenciada por uma publicação do Instituto Europeu de Patentes (EP 4506422 A1, fevereiro de 2025) que descreve composições termoplásticas incorporando componentes biodegradáveis e de base biológica.
Desenvolvimentos industriais recentes em Mercado de Materiais para Marcação Viária
- Maio de 2026: A Nippon Paint Group e a The Sherwin-Williams Company confirmaram uma proposta conjunta para adquirir a AkzoNobel. Se executada, a transação reformularia a escala e o poder de negociação nas cadeias de suprimento relacionadas a revestimentos e ampliaria a opcionalidade estratégica para portfólios de resinas e revestimentos especiais adjacentes à marcação viária.
- Abril de 2026: A PPG concluiu a aquisição do negócio de marcações viárias Ozark Materials da Ingevity Corporation por cerca de USD 65 milhões. O negócio expande a posição da PPG em materiais de marcação viária e reforça sua capacidade de agrupar produtos e serviços em programas rodoviários e municipais.
- Junho de 2025: Uma Regra Complementar de Categoria de Produto (c-PCR) para sistemas de marcação viária foi oficialmente publicada sob a EPD International para padronizar o relato de impacto ambiental por meio de avaliações do ciclo de vida. A estrutura melhora a comparabilidade das declarações ambientais e eleva o nível de exigência para fornecedores que competem com base em formulações de baixo impacto verificadas, e não apenas no preço da proposta.
Mercado de Materiais para Marcação Viária Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange os materiais utilizados para criar linhas e símbolos de orientação viária visíveis em superfícies pavimentadas, e é dimensionado com base na receita gerada por esses materiais tanto na demanda de nova aplicação quanto na de remarcação.
Exclusões do escopo: Exclui serviços de instalação, máquinas de marcação viária e equipamentos gerais de segurança viária que não sejam materiais de marcação.
Visão Geral da Segmentação
- Por Tipo de Material
- Marcações à Base de Polímeros
- Termoplásticos
- Plásticos a Frio
- Fitas Adesivas Pré-Formadas
- Marcadores de Pavimento Elevados
- Marcações à Base de Tinta
- À Base de Solvente
- À Base de Água
- Marcações à Base de Polímeros
- Por Aplicação
- Marcações Viárias (Estradas e Rodovias)
- Marcações de Estacionamentos
- Marcações de Fábricas e Armazéns
- Marcações de Aeroportos
- Outras Marcações (Esportes, Lazer, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a linha de base sobre o tamanho da malha viária, a velocidade de sua expansão e o comportamento típico dos ciclos de manutenção nas diferentes regiões. Referenciamos conjuntos de dados públicos e literatura técnica para compreender os fatores determinantes da demanda por materiais, incluindo adições de faixa-quilômetro, frequência de recapeamento e requisitos de desempenho relacionados à visibilidade e durabilidade.
As fontes utilizadas incluem estatísticas de rodovias e transportes provenientes de ministérios de transportes governamentais e agências rodoviárias, bases de dados internacionais de estradas e segurança de organismos intergovernamentais, publicações de comércio e alfândega para polímeros e pigmentos relevantes, normas e orientações de organismos de padronização em transportes, e periódicos revisados por pares que abordam retroreflectividade e desgaste. Também analisamos arquivamentos de empresas, apresentações a investidores, portais de licitação e imprensa especializada para identificar mudanças de capacidade e comentários sobre preços, e cruzamos dados financeiros selecionados de empresas e atividade de patentes utilizando assinaturas pagas aprovadas. Esses exemplos não são exaustivos, e muitas outras referências públicas foram utilizadas para coleta, validação e esclarecimento de premissas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar os padrões reais de consumo por classe de material e para verificar a razoabilidade das faixas de preço por região e tipo de projeto. Conversamos com participantes ao longo de toda a cadeia de valor, incluindo formuladores de materiais, distribuidores, empreiteiros e compradores do setor público, e a cobertura foi equilibrada entre as principais geografias de demanda para que as premissas não se apoiassem no estilo de aquisição de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Tier superior: 29% | CXOs: 15% | APAC: 47% |
| Tier intermediário: 53% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Players menores: 18% | Gerentes: 46% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual a expansão da malha viária, a intensidade de manutenção e a frequência de marcação são utilizadas para reconstruir o pool de demanda por região, e os volumes resultantes são convertidos em valor usando faixas de preço observadas por classe de material. Para manter os totais realistas, os resultados são corroborados com aproximações seletivas de baixo para cima, incluindo consolidações de fornecedores em países amostrados, verificações de canais de distribuidores e cálculos simples de volume multiplicado pelo preço médio de venda para aplicações de alto uso.
Os principais insumos utilizados no modelo incluem faixa-quilômetros sob manutenção, participação do comprimento de estrada repintado versus recém-marcado, mix de adoção entre termoplásticos, plásticos a frio, fitas pré-formadas e sistemas de tinta, taxas típicas de consumo por quilômetro por tipo de linha e a variação nos preços dos materiais impulsionada pelos custos de resina e pelas necessidades de meios refletivos. Quando os dados são escassos para países menores, as lacunas são tratadas por meio de proxy a partir de padrões similares de densidade viária e gasto por quilômetro, com ajuste posterior por meio de feedback de especialistas.
Para as previsões, a análise de cenários é aplicada em torno de orçamentos de infraestrutura, programas de segurança viária e ciclos de recapeamento, e uma regressão multivariada é utilizada para vincular o crescimento da demanda à atividade de construção de estradas e aos indicadores de gasto em manutenção. As premissas para mudanças no mix de materiais são refinadas com base no feedback das entrevistas sobre preferências de durabilidade e conformidade ambiental, incluindo a adoção de tintas com menor teor de COV em mercados específicos.
Ciclo de Validação e Atualização dos Dados
Verificações são realizadas em múltiplas etapas para que os valores discrepantes sejam identificados precocemente, incluindo verificações de variância em nível de país em relação ao comprimento da malha viária, sinais de gasto em projetos e comportamento histórico de crescimento. Os resultados são comparados com indicadores independentes, como a direção do capex em infraestrutura, a variação dos preços de resinas e a atividade de aquisição, e quaisquer grandes divergências acionam uma nova verificação das taxas de conversão e das faixas de preço.
Antes da aprovação final, o modelo e o texto narrativo passam por uma revisão interna para que as premissas, unidades e tratamento de moeda sejam consistentes entre as regiões. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de matérias-primas ou mudanças significativas nas políticas de aquisição. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Materiais para Marcação Viária da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para materiais de marcação viária frequentemente diferem porque as fontes nem sempre contabilizam os mesmos itens, e as escolhas de período também podem alterar o número. Em nossas verificações, os fatores mais comuns são se categorias adjacentes são adicionadas, como os preços são calculados como média entre os tipos de projeto e com que frequência o conjunto de dados é atualizado.
Algumas estimativas incluem instalação e suprimentos mais amplos de segurança viária no total de gastos, o que naturalmente eleva o valor. Para a Mordor Intelligence, apenas a receita de materiais de marcação viária é contabilizada nos sistemas à base de tinta e poliméricos, e as receitas de serviços e equipamentos são mantidas fora do modelo para que o total permaneça vinculado aos sinais de demanda por materiais consumíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,31 bilhões de USD (2025) | |
| Publicador do Setor A | 6,19 bilhões de USD (2024) | Utiliza um ano-base diferente e uma classificação de materiais mais restrita nos destaques públicos, e o valor pode ser menor se os sistemas de desempenho ou as fitas especiais não forem totalmente capturados da mesma forma. |
| Publicador do Setor B | 6,50 bilhões de USD (2023) | Apresenta um ano-base mais antigo e pode aplicar uma média mais ampla entre regiões e aplicações, o que pode deslocar o preço implícito por quilômetro e o valor resultante, mesmo que as tendências de volume sejam semelhantes. |
A comparação mostra que a seleção do ano e o que é contabilizado junto com os materiais podem deslocar o total reportado em um montante perceptível. Ao manter o escopo focado nos materiais de marcação consumíveis e, em seguida, testando volumes e preços com feedback de campo, a estimativa permanece rastreável a fatores práticos como atividade viária, ciclos de remarcação e mudanças no mix de materiais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de materiais para marcação viária até 2031?
Espera-se que o tamanho do mercado de materiais para marcação viária atinja USD 9,32 bilhões até 2031, crescendo a uma CAGR de 4,14%.
Qual região detém a maior participação no mercado?
A Ásia-Pacífico detém a maior participação no mercado de materiais para marcação viária, com 40,20% em 2025, impulsionada pela extensa expansão de rodovias na China e na Índia.
Por que as marcações à base de polímeros estão ganhando popularidade?
Os sistemas poliméricos, como o metacrilato de metila, duram até 10 anos em comparação com 3 a 5 anos para o termoplástico convencional, reduzindo os custos do ciclo de vida, mesmo que os custos iniciais sejam mais elevados.
Como as regulamentações estão influenciando o desenvolvimento de produtos?
Limites mais rígidos de COV e os emergentes limites de microplásticos obrigam os fabricantes a migrar para formulações à base de água ou de alto teor de sólidos, garantindo ao mesmo tempo alta retrorrefletividade para conformidade com a segurança.