
Tamanho e Participação do Mercado de Veículos de Lançamento Reutilizáveis
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
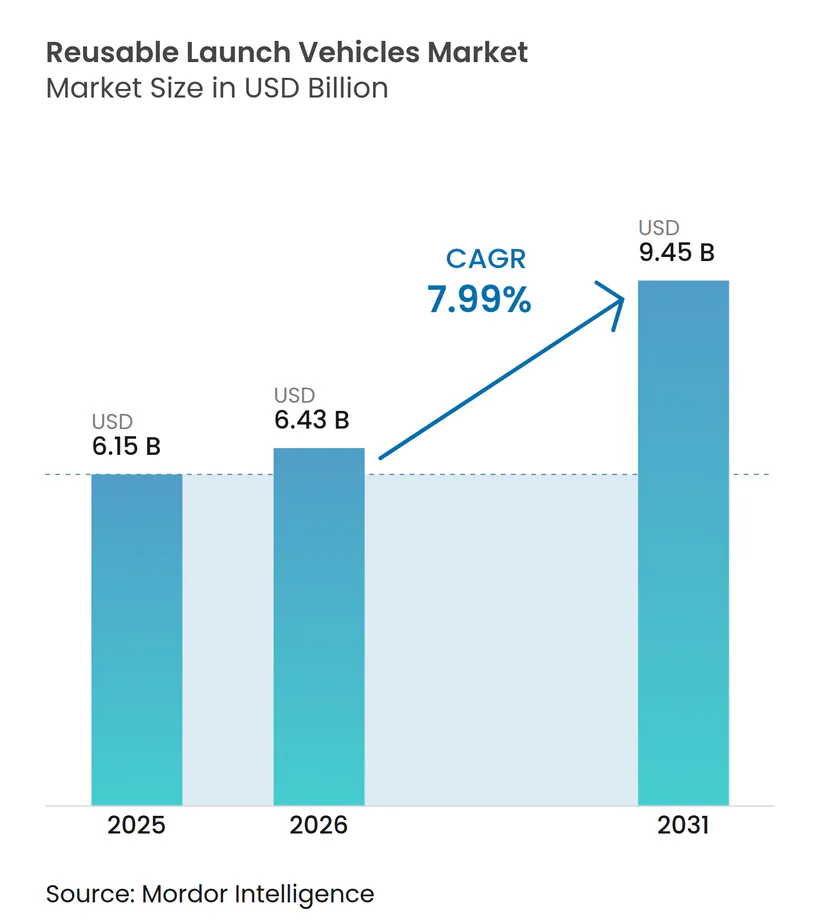
| Tamanho do Mercado (2026) | 6.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.99 % |
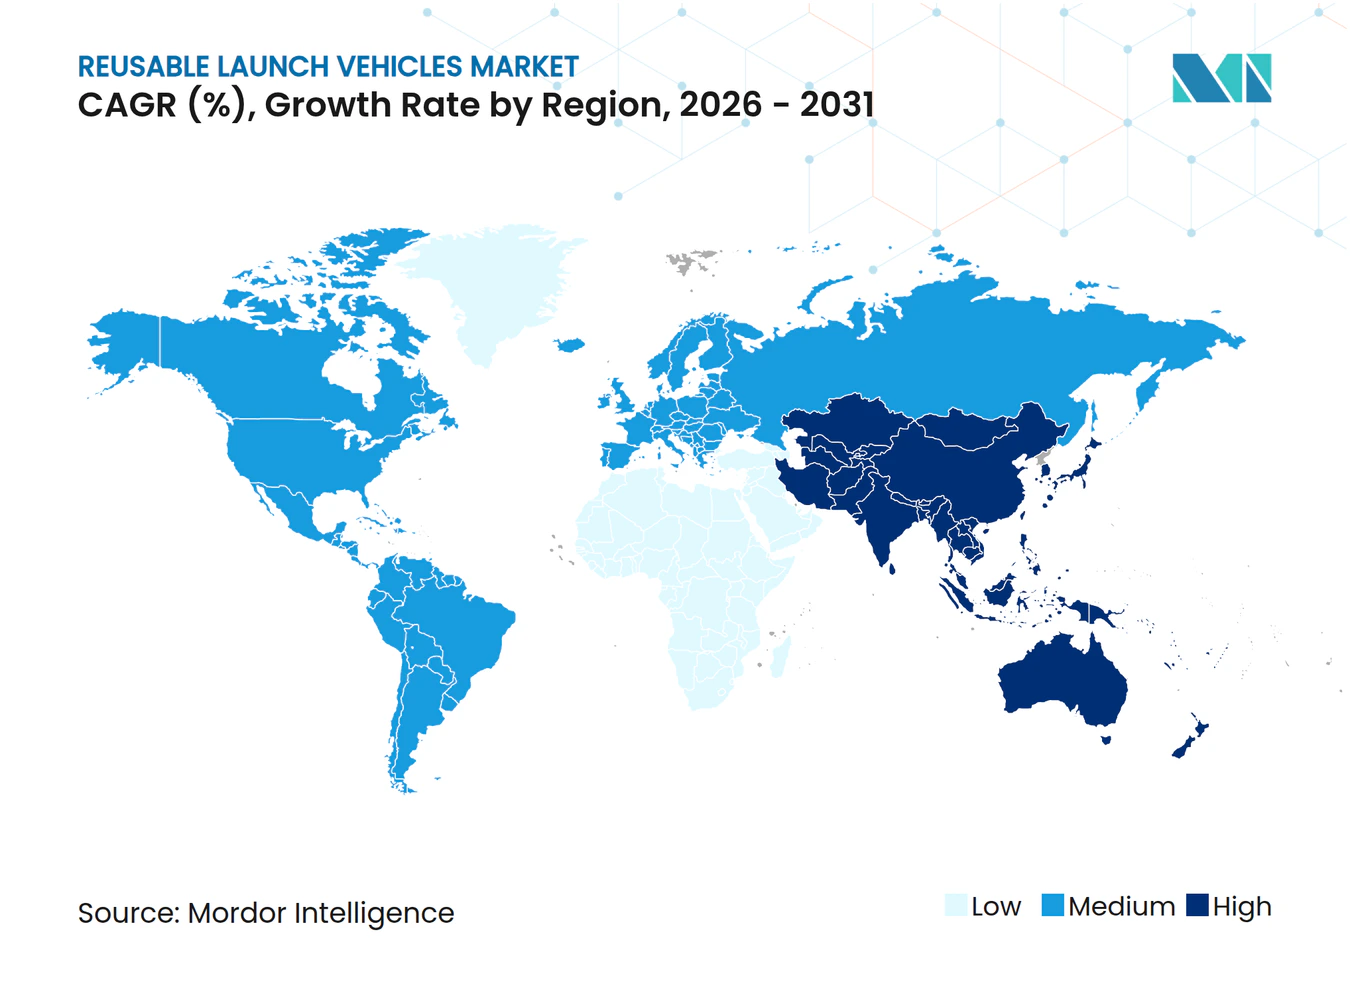
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos de Lançamento Reutilizáveis pela Mordor Intelligence
O tamanho do mercado de veículos de lançamento reutilizáveis foi avaliado em 6,15 bilhões de USD em 2025 e estima-se que cresça de 6,43 bilhões de USD em 2026 para 9,45 bilhões de USD até 2031, a um CAGR de 7,99% durante o período de previsão (2026-2031). O crescimento decorre da migração dos operadores de foguetes descartáveis para hardware que pode ser recuperado, recondicionado e relançado. Ciclos de vida de propulsores demonstrados de até 40 missões com custos de recondicionamento abaixo de 10% das despesas de nova construção validaram o potencial econômico. Lançamentos de alta cadência para constelações, contratos de serviço governamentais estáveis e demanda inicial por turismo espacial criam necessidades de lançamento persistentes que favorecem ativos capazes de rápida rotatividade. A escala de fabricação está melhorando à medida que as plantas de motores e as linhas de montagem de veículos avançam em direção a uma produção no estilo automotivo, enquanto reformas regulatórias graduais encurtam os prazos de licenciamento.
Principais Conclusões do Relatório
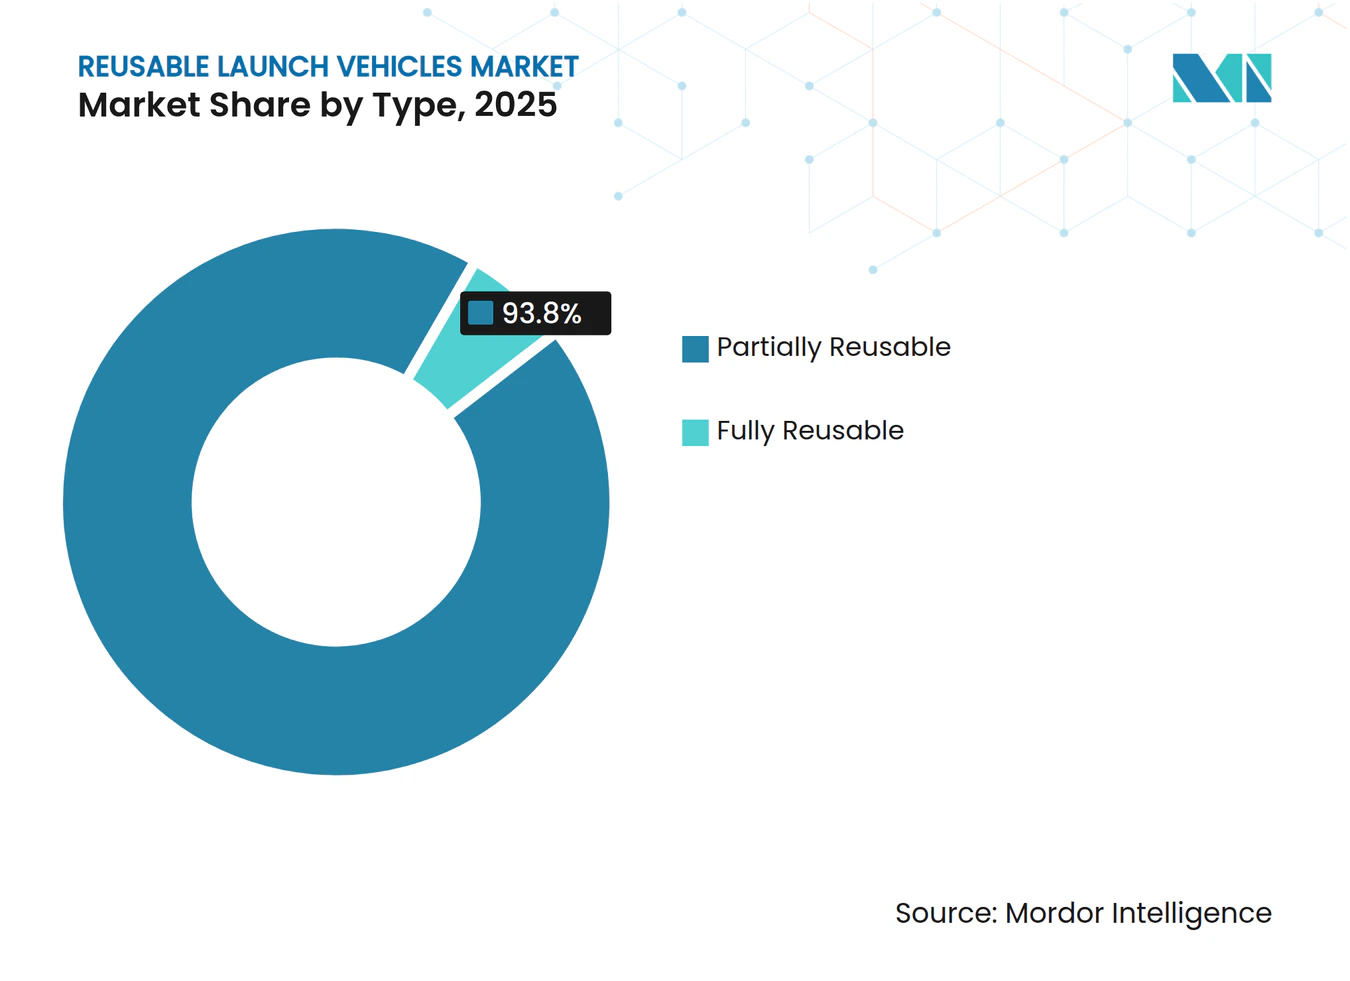
- Por tipo, os sistemas parcialmente reutilizáveis detinham 93,80% da participação de mercado de veículos de lançamento reutilizáveis em 2025; as configurações totalmente reutilizáveis têm previsão de apresentar o crescimento mais rápido, com um CAGR de 11,17% até 2031.
- Por configuração, os veículos de dois estágios para órbita capturaram 88,90% da participação de receita em 2025 e têm projeção de crescer ao maior CAGR de 8,17% até 2031.
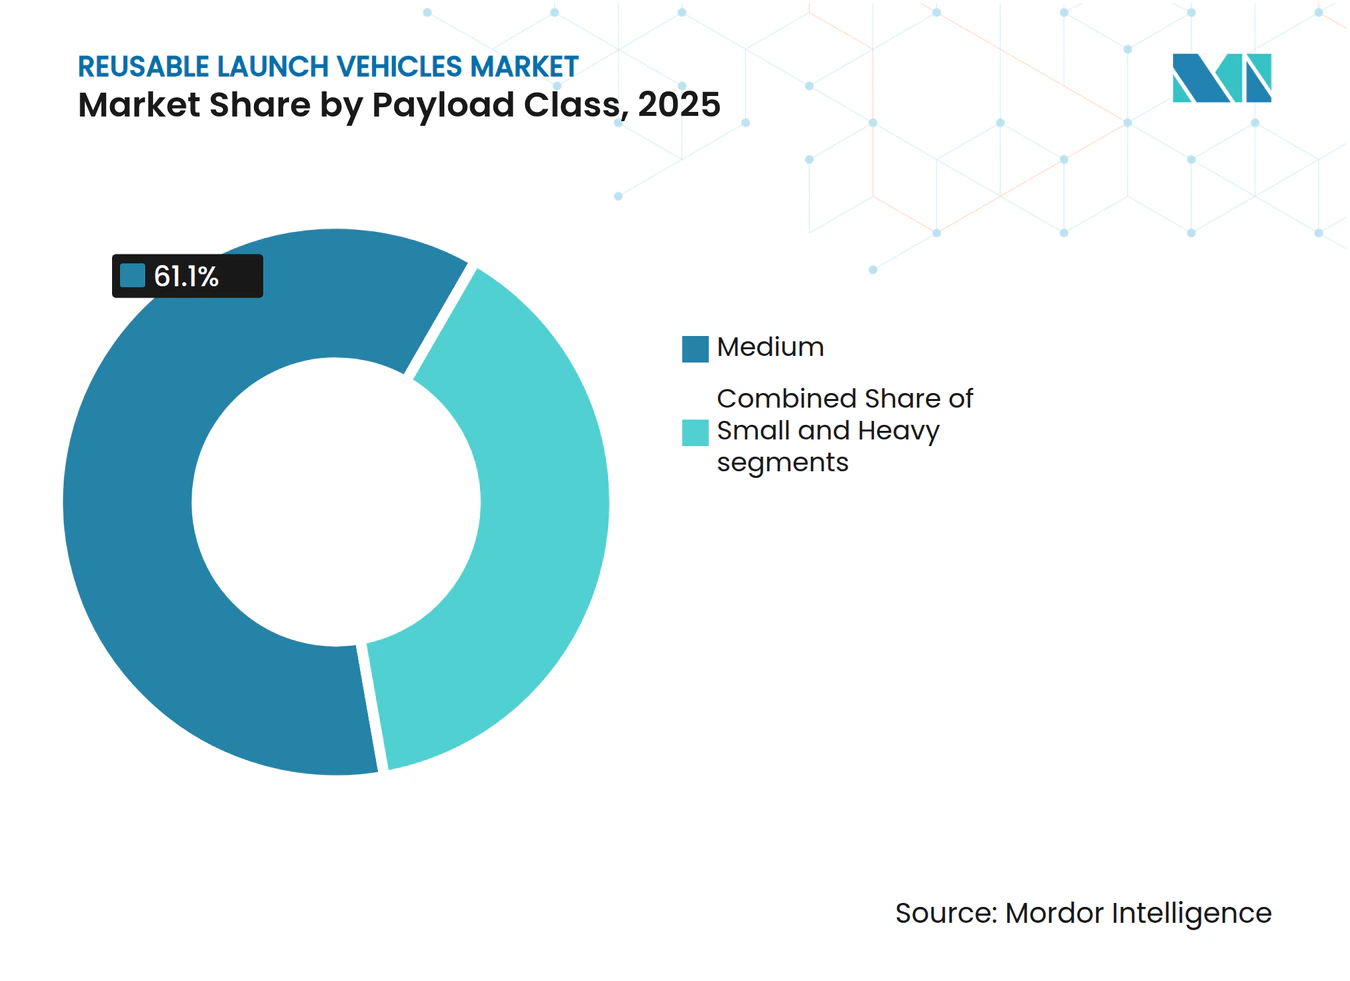
- Por classe de carga útil, as cargas úteis médias representaram 61,10% do mercado de veículos de lançamento reutilizáveis em 2025, enquanto as missões de carga útil pesada acima de 20.000 kg têm previsão de expansão a um CAGR de 9,13%.
- Por usuário final, o segmento comercial liderou com 73,90% de participação de receita em 2025 e tem previsão de crescer a um CAGR de 8,21% durante o período de previsão.
- Por aplicação, a implantação de satélites dominou o mercado de veículos de lançamento reutilizáveis, representando 72,05% do tamanho do mercado em 2025; o segmento de voo espacial tripulado tem projeção de crescer a um CAGR de 9,17%.
- Por geografia, a América do Norte deteve 83,61% de participação de mercado em 2025; a Ásia-Pacífico tem projeção de registrar o crescimento mais rápido, com um CAGR de 17,77% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda do custo por kg para menos de 2.500 USD impulsionada pela reutilização de propulsores | +3.2% | Global, liderado pela América do Norte | Médio prazo (2-4 anos) |
| Boom de constelações exigindo lançamentos de alta cadência | +2.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Contratos de serviço plurianuais do governo e do Departamento de Defesa | +2.1% | América do Norte, expandindo-se para nações aliadas | Médio prazo (2-4 anos) |
| Surgimento de sistemas totalmente reutilizáveis de lançamento pesado (menos de 100 toneladas) | +1.9% | América do Norte, com a Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Migração do capital de risco para modelos de negócios de "lançamento sob demanda" | +1.4% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Certificação de propulsores reutilizados para cargas úteis de segurança nacional | +1.0% | América do Norte, expandindo-se para nações aliadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Queda do Custo por kg para Menos de 2.500 USD Impulsionada pela Reutilização de Propulsores
As frotas de propulsores reutilizáveis estão reduzindo os custos médios de lançamento abaixo do limite de 2.500 USD por quilograma que antes restringia muitas missões comerciais. Os preços marginais caem à medida que os operadores migram para a produção de motores em linha e procedimentos de recondicionamento padronizados. Essa economia abre novas rotas, como entrega de carga ponto a ponto e serviços de logística em órbita baixa que competem com as tarifas de frete aéreo premium. As menores emissões de hardware reforçam a adoção ao se alinhar com os padrões ambientais emergentes, criando um duplo benefício econômico e de sustentabilidade. O ponto de inflexão de custo amplia a demanda endereçável em banda larga, sensoriamento remoto e logística no espaço.[1]
Boom de Constelações Exigindo Lançamentos de Alta Cadência
Mais de 400 projetos de constelações comerciais estão em vários estágios de desenvolvimento, mas menos de um quinto está ativamente em fase de lançamento. Cada fase de implantação se comprime em uma janela de 18 a 36 meses, forçando os provedores a buscar veículos capazes de voar semanalmente ou até diariamente. Os voos programados para redes nacionais de banda larga e arrays de observação da Terra já excedem os slots disponíveis em foguetes descartáveis. As frotas reutilizáveis que podem completar múltiplas missões por propulsor a cada mês oferecem aos operadores tanto alívio de custos quanto certeza de cronograma, garantindo contratos de lançamento com vários anos de antecedência.
Contratos de Serviço Plurianuais do Governo e do Departamento de Defesa
Contratos de aquisição de longo prazo de ministérios de defesa e agências espaciais fornecem fluxos de caixa previsíveis que reduzem o risco dos gastos de capital em tecnologias de reutilização. Por exemplo, o Departamento de Defesa dos EUA (DoD) alocou 13,7 bilhões de USD para lançamentos de segurança nacional até 2029, com provedores certificados esperados para atender a rigorosos padrões de garantia de missão. Estruturas plurianuais semelhantes estão surgindo em nações aliadas, sinalizando uma mudança mais ampla em direção à reutilização como elemento aceito da infraestrutura espacial estratégica.
Surgimento de Sistemas Totalmente Reutilizáveis de Lançamento Pesado (Mais de 100 toneladas)
Lançadores de próxima geração com alvo de 150 toneladas ou mais para a órbita terrestre baixa poderiam eliminar campanhas de montagem de múltiplas missões ao colocar pilhas inteiras de carga útil lunar ou de espaço profundo em um único voo. Trazer ambos os estágios de volta para rotatividade amplifica a alavancagem de custos, mas também exige novos materiais de alta temperatura, fundição de motores em alta taxa e operações terrestres automatizadas. A comercialização bem-sucedida da reutilização de lançamento pesado deve remodelar o design de missões planetárias, permitindo que estações espaciais, depósitos e carga de superfície sejam lançados prontos para uso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Despesas de capital iniciais e infraestrutura de recondicionamento | -2.4% | Global, particularmente agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Atrasos regulatórios motivados por segurança | -1.8% | Global, mais severo na Europa e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Demanda doméstica escassa na Europa limita a economia da reutilização | -1.2% | Europa, com efeitos secundários globais | Longo prazo (≥ 4 anos) |
| Oposição ambiental/comunitária a cosmódromos | -0.9% | Global, concentrado em nações desenvolvidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Despesas de Capital Iniciais e Infraestrutura de Recondicionamento
Programas de reutilização de alto volume requerem baias de teste especializadas, laboratórios de avaliação não destrutiva e células de manuseio de propelente criogênico, todos os quais elevam os gastos iniciais com instalações a centenas de milhões de USD. O consumo de caixa atinge o pico anos antes da receita de voo, desafiando os balanços patrimoniais dos novos entrantes. Os participantes maduros estão mitigando isso por meio de oficinas de motores verticalmente integradas e hangares modulares que agilizam os ciclos de inspeção, mas a barreira permanece formidável para regiões com mercados de lançamento incipientes.
Atrasos Regulatórios Motivados por Segurança
Os órgãos de certificação construídos em torno das normas de lançamento descartável ainda estão adaptando os protocolos de licenciamento para estágios que pousam em navios-drone, realizam testes de ignição a quente e retornam ao serviço em dias. Declarações de impacto ambiental e revisões de nível de ruído em bairros prolongam os prazos de aprovação, particularmente em novos cosmódromos costeiros. Empresas menores frequentemente carecem do pessoal de conformidade necessário para gerenciar consultas com múltiplas agências, retardando seu caminho para o primeiro voo e inclinando a participação de mercado de curto prazo para os incumbentes estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Reutilização Parcial Ancora a Frota AtualOs propulsores parcialmente reutilizáveis geraram 93,80% da receita de 2025, confirmando que a recuperação do primeiro estágio captura a maior parte da base de custos de um veículo de lançamento. Marcos de reutilização — 40 voos por núcleo do Falcon 9, por exemplo — apoiam reflights de rotina com pequenas trocas de hardware.[2] O mercado de veículos de lançamento reutilizáveis é, portanto, dominado por operadores que otimizaram as rotatividades de propulsores para menos de duas semanas. As arquiteturas totalmente reutilizáveis, no entanto, estão registrando o maior CAGR de 11,17% à medida que os demonstradores de tecnologia avançam em direção ao retorno dos estágios superiores intactos. Uma vez resolvidos os obstáculos de blindagem térmica e gerenciamento de propelente, a reutilização de ponta a ponta pode aproximar os custos marginais de lançamento dos custos de propelente apenas.
Programas de segunda geração financiados em 2025 ressaltam o apetite dos investidores: uma startup totalmente reutilizável garantiu 260 milhões de USD e reservou uma estreia orbital em 2026. Os participantes estabelecidos estão testando em voo perfis de reentrada em queda livre e capturas de estágio no ar para reduzir os tempos de rotatividade. À medida que as linhas de produção em massa amadurecem, o mercado de veículos de lançamento reutilizáveis provavelmente verá a curva de custos se dobrar ainda mais em favor da reutilização total em detrimento dos esquemas parciais.



Por Configuração:
Dois Estágios para Órbita Mantém o Ponto IdealOs sistemas de dois estágios para órbita (TSTO) detinham uma participação de 88,90% em 2025 e estão crescendo ao maior CAGR de 8,17% até 2031, refletindo um equilíbrio entre margens aerodinâmicas e flexibilidade de propulsão. O retorno do primeiro estágio consome massa de carga útil modesta, enquanto os estágios superiores permanecem descartáveis ou estão na fila para futuros testes de recuperação. Empresas que experimentam motores aerospike avançados e compósitos leves ilustram o apelo — operações terrestres simples e um pequeno número de veículos — mas devem demonstrar que as cargas de reentrada e as reservas de propelente não corroem a economia comercial.
A expansão das relações empuxo-peso dos motores e a adoção de projetos de ciclo fechado de alta eficiência poderiam estreitar a lacuna de desempenho até o final da década.[3] Se os protótipos de SSTO validarem telhas de escudo térmico duráveis e procedimentos rápidos de reabastecimento e operação, o mercado de veículos de lançamento reutilizáveis poderá testemunhar uma segunda onda de disrupção arquitetural.
Por Classe de Carga Útil:
Missões Pesadas AceleramLotes de constelações e espaçonaves de vigilância governamental, juntamente com lançamentos de classe média, representaram 61,10% da receita de elevação de 2025. Os portfólios de veículos são otimizados dentro dessa faixa, resultando em uma cadência de lançamento saudável. No entanto, a carga pesada acima de 20.000 kg está avançando a um CAGR de 9,13% à medida que os operadores de banda larga consolidam satélites em barramentos maiores e mais capazes e os módulos de estações espaciais migram da montagem em múltiplos lançamentos para entregas em nave única. Propulsores de lançamento pesado com previsão de entrada em operação até 2027 prometem ganhos no tamanho do mercado de veículos de lançamento reutilizáveis juntamente com arquiteturas de missão que superam a construção em órbita.
Projetos reutilizáveis escalando para 150-250 toneladas para a órbita terrestre baixa ampliarão as vantagens competitivas para empresas que produzem em massa motores a metano e tanques de aço inoxidável. A reserva antecipada de cargas úteis de demonstração sinaliza que a reutilização de lançamento pesado pode passar de protótipo para serviço comercial dentro do período de previsão.

Nota: As participações de segmento de todos os segmentos individuais esto disponíveis mediante a compra do relatório
Por Usuário Final:
Demanda Comercial Supera Programas InstitucionaisOs operadores comerciais geraram 73,90% da receita de 2025 e estão preparados para um CAGR de 8,21% à medida que a integração vertical borra as fronteiras entre o fornecimento de lançamento e os serviços baseados no espaço. Acoplar redes de banda larga ou fluxos de receita de observação da Terra com frotas de lançamento cativas garante fluxo de caixa e utilização de hardware. Os governos ainda representam uma demanda de base robusta por meio de rotações tripuladas para a Estação Espacial Internacional, sondas científicas e cargas úteis de defesa. No entanto, contratos de preço fixo e competições abertas significam que as agências públicas aproveitam cada vez mais as mesmas plataformas reutilizáveis, impulsionando o crescimento privado.
Programas espaciais nacionais emergentes na Ásia e no Oriente Médio estão adquirindo vagas em propulsores comerciais para contornar os altos custos de capital de veículos indígenas, reforçando a atração do segmento comercial no mercado de veículos de lançamento reutilizáveis.
Por Missão:
Voo Espacial Tripulado Ganha ImpulsoA implantação de satélites comandou 72,05% das vendas em 2025, mas o voo espacial tripulado está se expandindo a um CAGR de 9,17%. Voos suborbitais com preços abaixo de 500.000 USD por assento e novos conceitos de hotéis orbitais sustentam a demanda recorrente de voo espacial tripulado não governamental. Frotas planejadas de aeronaves aladas da classe Delta visam operações semanais até 2026, ilustrando como veículos dedicados podem coexistir com foguetes centrados em carga. Se os registros de segurança permanecerem sólidos, os requisitos de elevação relacionados ao turismo poderão passar de nicho para mainstream até 2030.
O reabastecimento de carga e a fabricação no espaço permanecem estáveis, enquanto a logística lunar e o transporte para o espaço profundo são nichos emergentes que se beneficiarão de grandes naves totalmente reutilizáveis previstas para estrear mais tarde na década.
Análise Geográfica
Mercado de Veículos de Lançamento Reutilizáveis da América do Norte
A América do Norte controlou 83,61% da receita de 2025, ancorada por plataformas de lançamento maduras, linhas de motores verticalmente integradas e contratos de lançamento governamentais de múltiplos bilhões de USD. Os operadores sediados na região representaram mais da metade dos voos orbitais globais, garantindo liderança de mercado por meio de estatísticas demonstráveis de reflights e capacidades rápidas de rotatividade de plataformas. As regras de controle de exportação canalizam missões militares aliadas de volta para provedores dos EUA, reforçando um backlog doméstico que sustenta a utilização das fábricas.
Mercado de Veículos de Lançamento Reutilizáveis da Ásia-Pacífico
A Ásia-Pacífico será a geografia de crescimento mais rápido, com um CAGR de 17,77%. Empresas comerciais chinesas testaram em voo pousos de propulsores em 2025, combinando planos domésticos de mega-constelações com a construção de cosmódromos costeiros. O programa de Veículo de Lançamento de Próxima Geração da Índia adota planos de recuperação e reutilização, enquanto startups privadas aproveitam cadeias de suprimentos econômicas para construir motores a metano domesticamente. Japão, Coreia do Sul e Austrália estão investindo em plataformas de lançamento equatoriais e depósitos de propelente, antecipando a demanda regional de clientes por órbitas de baixa inclinação.
Mercado de Veículos de Lançamento Reutilizáveis da Europa
A adoção da reutilização na Europa é mais lenta. Volumes institucionais de lançamento escassos e dependência de um único programa de lançamento pesado restringem as economias de escala necessárias para justificar instalações dedicadas de recondicionamento. Novos entrantes que buscam mini-lançadores com escudos térmicos dobráveis ilustram a inovação técnica, mas pipelines domésticos limitados de carga útil dificultam a economia da reutilização. Esforços de política, incluindo as campanhas de reutilização da ESA e o cofinanciamento público-privado de bancadas de teste, visam reduzir a lacuna, mas ganhos significativos de participação podem escapar para além de 2030.
Cenário Competitivo
Concentração do Mercado
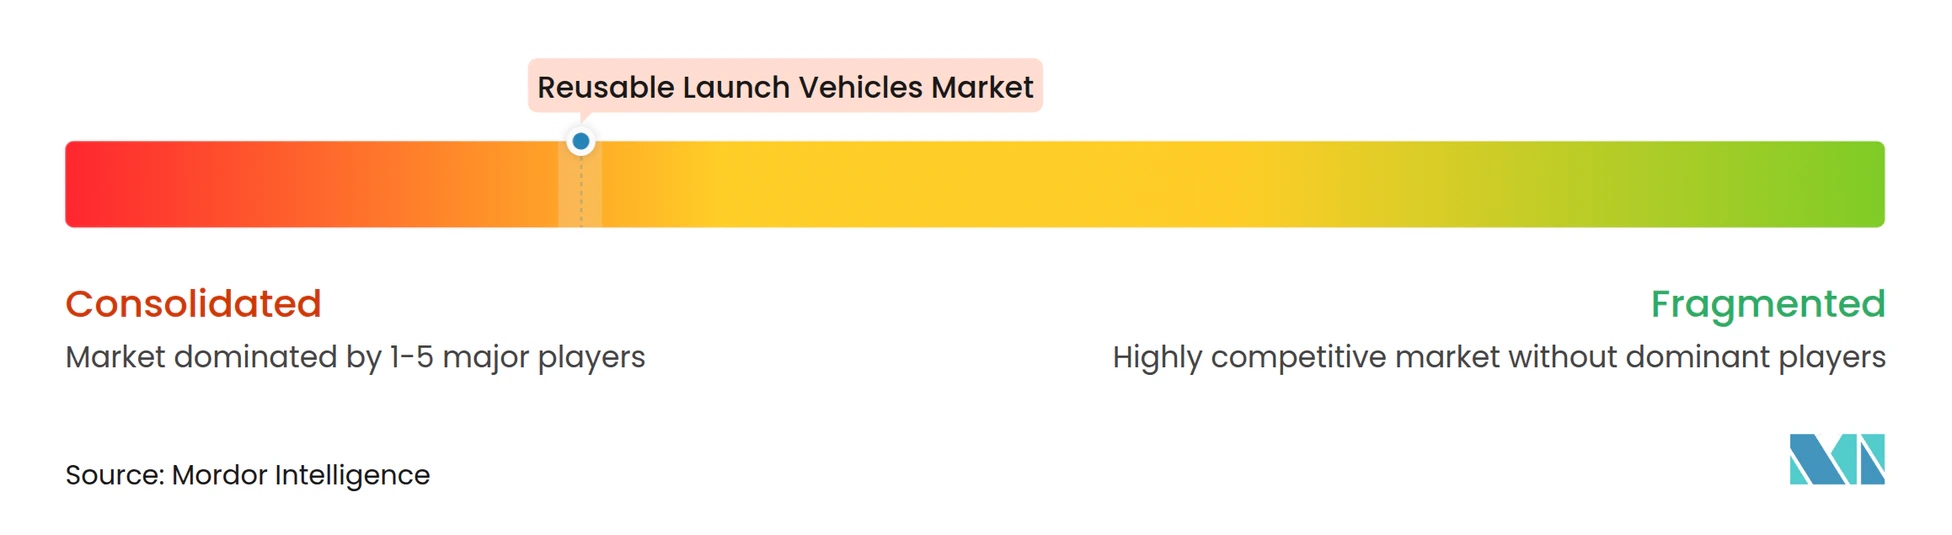
Os serviços de lançamento reutilizáveis estão atualmente concentrados, com um operador completando mais de 130 voos orbitais em 2024 e alcançando até 40 reutilizações por núcleo. O fornecimento proprietário de motores, fábricas integradas de satélites e recuperação autônoma por navios-drone criam uma vantagem de custo que os novos entrantes devem superar. Propulsores de lançamento pesado rivais alcançaram suas primeiras inserções orbitais e rapidamente obtiveram certificação de segurança nacional, encerrando a era de provedor único para cargas úteis classificadas e abrindo um pool de licitações de múltiplos bilhões de dólares.
Os movimentos estratégicos enfatizam a integração vertical: uma nova planta de motores de 200 milhões de USD no Alabama alimenta duas linhas de veículos separadas. Ao mesmo tempo, uma empresa do Golfo, Gigabay, visa lançar um propulsor por dia até 2028. Parcerias entre startups de foguetes e grupos de fabricação automotiva visam adotar métodos de produção enxuta, reduzindo os custos unitários e aumentando a cadência de voo. Os padrões de financiamento mostram o capital de risco gravitando em direção a tecnologias diferenciadas — bocais regenerativamente resfriados em peça única, motores de combustão em estágio de fluxo total e aviônicos agnósticos de propelente que prometem melhorias significativas nos ciclos de recondicionamento.
As restrições de capacidade permanecem o gargalo de curto prazo. A demanda agregada por lançamentos de constelações, carga lunar e turismo espacial excede a oferta projetada pelo menos até 2028, dando aos provedores incumbentes forte poder de precificação mesmo com a entrada de novos participantes. A familiaridade regulatória, a telemetria de pouso comprovada e a experiência em logística de frota criam barreiras intangíveis que complementam a vantagem de escala. No entanto, avanços em motores fabricados por manufatura aditiva ou densificação rápida de propelente poderiam nivelar o campo para os desafiantes na próxima década.
Líderes do Setor de Veículos de Lançamento Reutilizáveis
-
Space Exploration Technologies Corp.
-
Blue Origin Enterprises, L.P.
-
ArianeGroup SAS
-
United Launch Alliance, LLC
-
Rocket Lab USA, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos de Lançamento Reutilizáveis Empresas cobertas neste relatório
- Space Exploration Technologies Corp.
- ArianeGroup SAS
- United Launch Alliance, LLC
- Indian Space Research Organisation
- Rocket Lab USA, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Origin Enterprises, L.P.
- Hyundai Rotem Company
- Shanghai Academy of Spaceflight Technology
- Korea Aerospace Research Institute
- ispace, inc.
- LandSpace Technology Co., Ltd.
- Stoke Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- Innovative Rocket Technologies Inc. (iRocket)
Desenvolvimentos industriais recentes em Mercado de Veículos de Lançamento Reutilizáveis
- Fevereiro de 2026: A China avançou em seu roteiro de voo espacial reutilizável com o lançamento de uma espaçonave experimental reutilizável a bordo de um foguete Longa Marcha-2F a partir do Lançamento de Satélites de Jiuquan.
- Fevereiro de 2026: A CMSA realizou um teste de voo integrado de sua cápsula de tripulação Mengzhou de próxima geração em combinação com o veículo de lançamento reutilizável Longa Marcha-10 (CZ-10). Marcou a primeira demonstração pública da China de integração de hardware de tripulação de classe lunar com uma arquitetura de lançamento pesado reutilizável.
- Março de 2025: A organização de Acesso Garantido ao Espaço (AATS) do Comando de Sistemas Espaciais dos EUA certificou o sistema de lançamento Vulcan da United Launch Alliance para missões de Lançamento Espacial de Segurança Nacional. A ULA agora está habilitada a lançar missões NSSL após atender a 52 critérios, incluindo 180 tarefas, 2 demonstrações de voo e 114 auditorias.
Escopo do Relatório Global do Mercado de Veículos de Lançamento Reutilizáveis
Um sistema de lançamento espacial projetado para recuperar toda ou parte de si mesmo após implantar um satélite em órbita é denominado veículo de lançamento reutilizável (VLR). O objetivo principal de um VLR é reduzir os custos de lançamento de satélites recuperando sistemas e componentes críticos esgotados. Para fornecer uma perspectiva abrangente, o estudo inclui uma análise detalhada dos lançamentos anuais de satélites e dos modelos de veículos de lançamento utilizados para implantação orbital. O estudo também considera os esforços contínuos de P&D investidos pelos participantes do mercado para desenvolver novas variantes de VLR.
O mercado de veículos de lançamento reutilizáveis é segmentado por tipo, configuração, classe de carga útil, usuário final, missão e geografia. Por tipo, o mercado é segmentado em parcialmente reutilizável e totalmente reutilizável. Por configuração, o mercado é segmentado em estágio único para órbita, dois estágios para órbita e múltiplos estágios. Por classe de carga útil, o mercado é segmentado em pequeno, médio e pesado. Por usuário final, o mercado é segmentado em comercial e defesa e governos. Por missão, o mercado é segmentado em implantação de satélites, reabastecimento de carga e logística no espaço, e voo espacial tripulado. O relatório também abrange os tamanhos de mercado e previsões para o mercado de veículos de lançamento reutilizáveis nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Parcialmente Reutilizável |
| Totalmente Reutilizável |
| Estágio Único para Órbita (SSTO) |
| Dois Estágios para Órbita (TSTO) |
| Múltiplos Estágios (Reutilização apenas do propulsor) |
| Pequeno (Menos de 2.000 kg) |
| Médio (2.000 kg a 20.000 kg) |
| Pesado (Mais de 20.000 kg) |
| Comercial |
| Defesa e Governos |
| Implantação de Satélites |
| Reabastecimento de Carga e Logística no Espaço |
| Voo Espacial Tripulado |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo | Oriente Médio |
| África | |
| América do Sul |
| Por Tipo | Parcialmente Reutilizável | |
| Totalmente Reutilizável | ||
| Por Configuração | Estágio Único para Órbita (SSTO) | |
| Dois Estágios para Órbita (TSTO) | ||
| Múltiplos Estágios (Reutilização apenas do propulsor) | ||
| Por Classe de Carga Útil | Pequeno (Menos de 2.000 kg) | |
| Médio (2.000 kg a 20.000 kg) | ||
| Pesado (Mais de 20.000 kg) | ||
| Por Usuário Final | Comercial | |
| Defesa e Governos | ||
| Por Missão | Implantação de Satélites | |
| Reabastecimento de Carga e Logística no Espaço | ||
| Voo Espacial Tripulado | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | Oriente Médio | |
| África | ||
| América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de veículos de lançamento reutilizáveis?
O mercado de veículos de lançamento reutilizáveis atingiu 6,43 bilhões de USD em 2026 e tem projeção de se expandir para 9,45 bilhões de USD até 2031, expandindo-se a um CAGR de 7,99%.
Qual segmento do mercado de veículos de lançamento reutilizáveis está crescendo mais rapidamente?
Os veículos totalmente reutilizáveis representam o tipo de crescimento mais rápido, avançando a um CAGR de 11,17% até 2031.
Por que a Ásia-Pacífico é considerada uma região de alto crescimento?
As iniciativas de foguetes comerciais da China e o programa de Veículo de Lançamento de Próxima Geração da Índia impulsionam um CAGR de 17,77% para a Ásia-Pacífico, a maior taxa regional.
Qual é o papel dos contratos governamentais no crescimento do mercado?
Contratos plurianuais de lançamento de segurança nacional no valor de 13,7 bilhões de USD fornecem receita estável que subsidia o investimento contínuo em sistemas reutilizáveis.
Qual é a principal barreira para novos entrantes?
O alto capital inicial para plataformas de lançamento, produção de motores e infraestrutura de recondicionamento permanece o principal obstáculo à entrada no mercado.