
Tamanho e Quota do Mercado de Cápsulas de Resina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
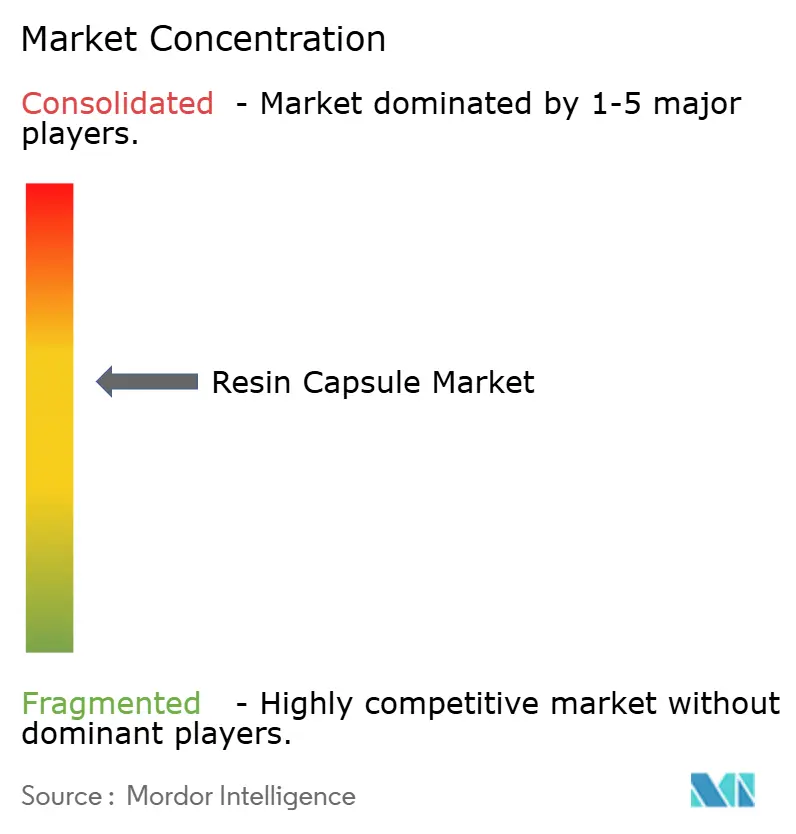
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cápsulas de Resina por Mordor Intelligence
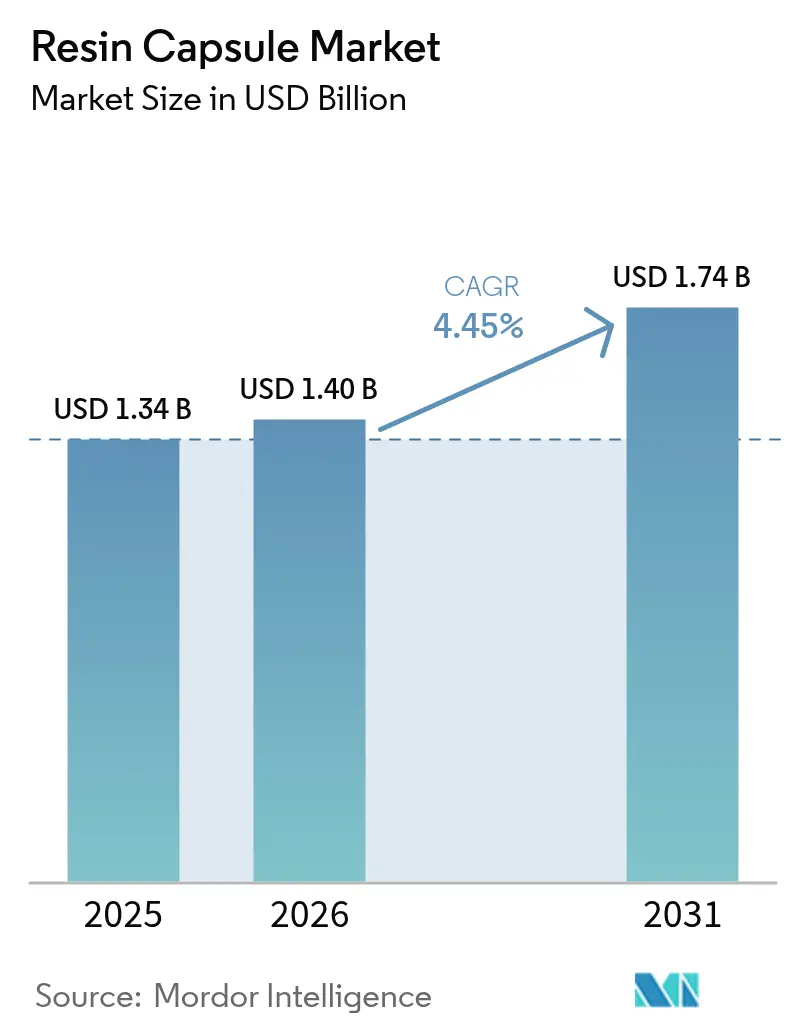
O tamanho do Mercado de Cápsulas de Resina foi avaliado em 1,34 mil milhões de USD em 2025 e estimado para crescer de 1,4 mil milhões de USD em 2026 para atingir 1,74 mil milhões de USD até 2031, a uma CAGR de 4,45% durante o período de previsão (2026-2031). O crescimento da mineração subterrânea mecanizada, a rápida construção de túneis para metro e padrões de ancoragem mais rigorosos em retrofits de edifícios altos continuam a impulsionar a adoção de parafusos de rocha ancorados com resina e armadura instalada posteriormente. Plataformas de perfuração automatizadas que impõem cargas dinâmicas mais pesadas do que as operações manuais, redes de metro em expansão na Ásia e na Europa, e códigos de projeto sísmico mais rigorosos reforçam conjuntamente a procura por soluções de ancoragem química que distribuem as tensões de forma mais homogénea do que os fixadores de expansão. A política ambiental é uma alavanca de crescimento adicional, acelerando a transição de cápsulas de estireno com alto teor de COV para sistemas à base de água ou biológicos. A rivalidade competitiva está a intensificar-se à medida que as multinacionais líderes consolidam players regionais para ampliar os portfólios de produtos e o alcance geográfico.
Principais Conclusões do Relatório
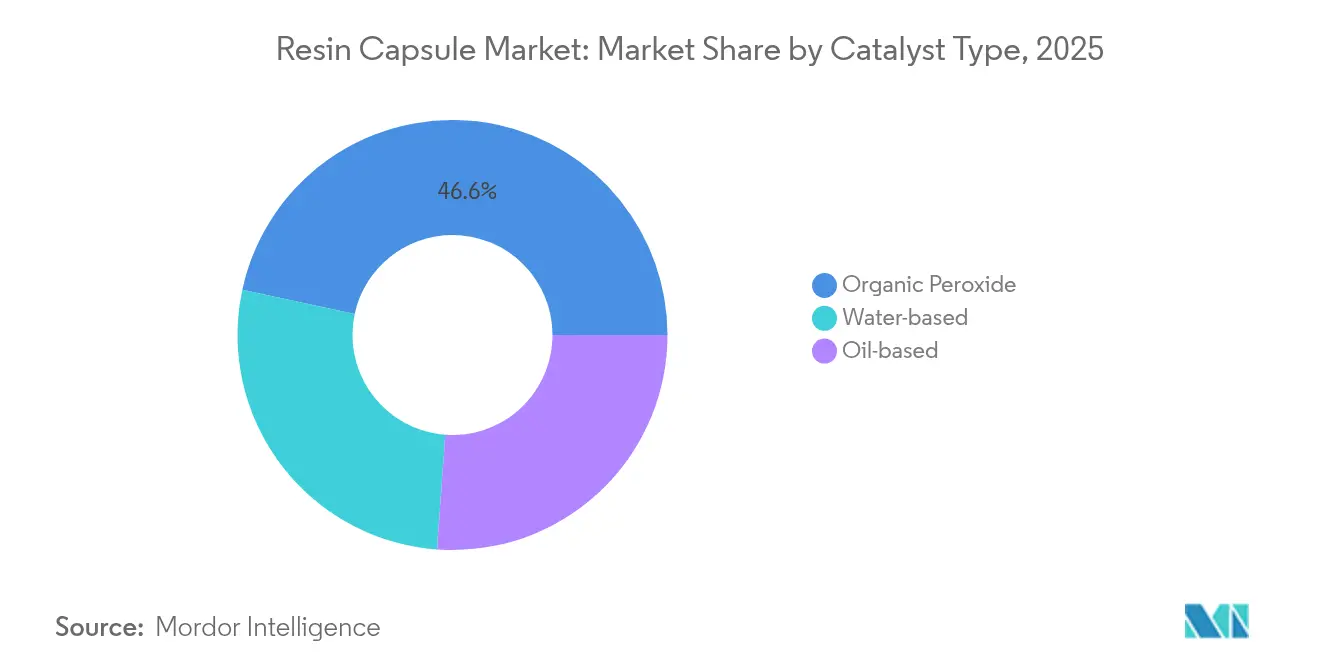
- Por tipo de catalisador, os sistemas de peróxido orgânico retiveram 46,62% de quota em 2025, enquanto os catalisadores à base de água crescem a uma CAGR de 4,78%.
- Por tipo de resina, o poliéster deteve 39,92% da receita em 2025, enquanto as alternativas biológicas e outros tipos estão previstos para crescer a uma CAGR de 4,83%.
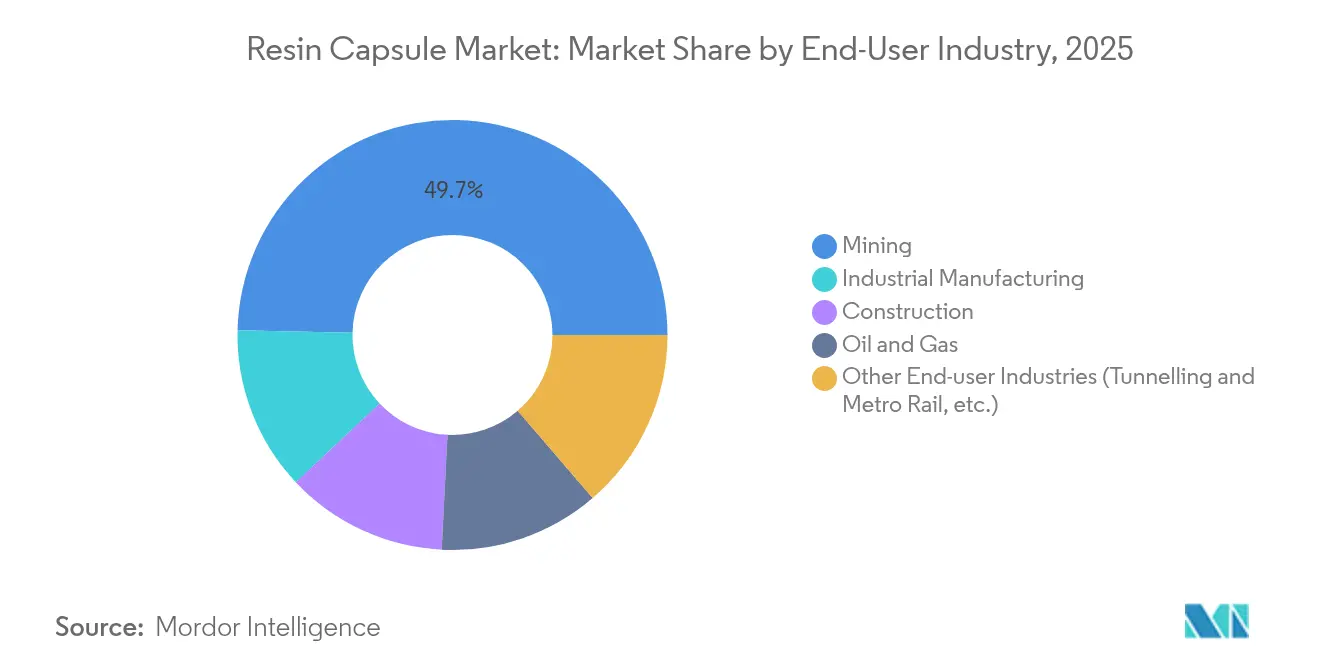
- Por indústria do utilizador final, a mineração representou 49,65% da quota de mercado de cápsulas de resina em 2025, enquanto o segmento de tunelamento e metro ferroviário deverá expandir-se a uma CAGR de 5,03% até 2031.
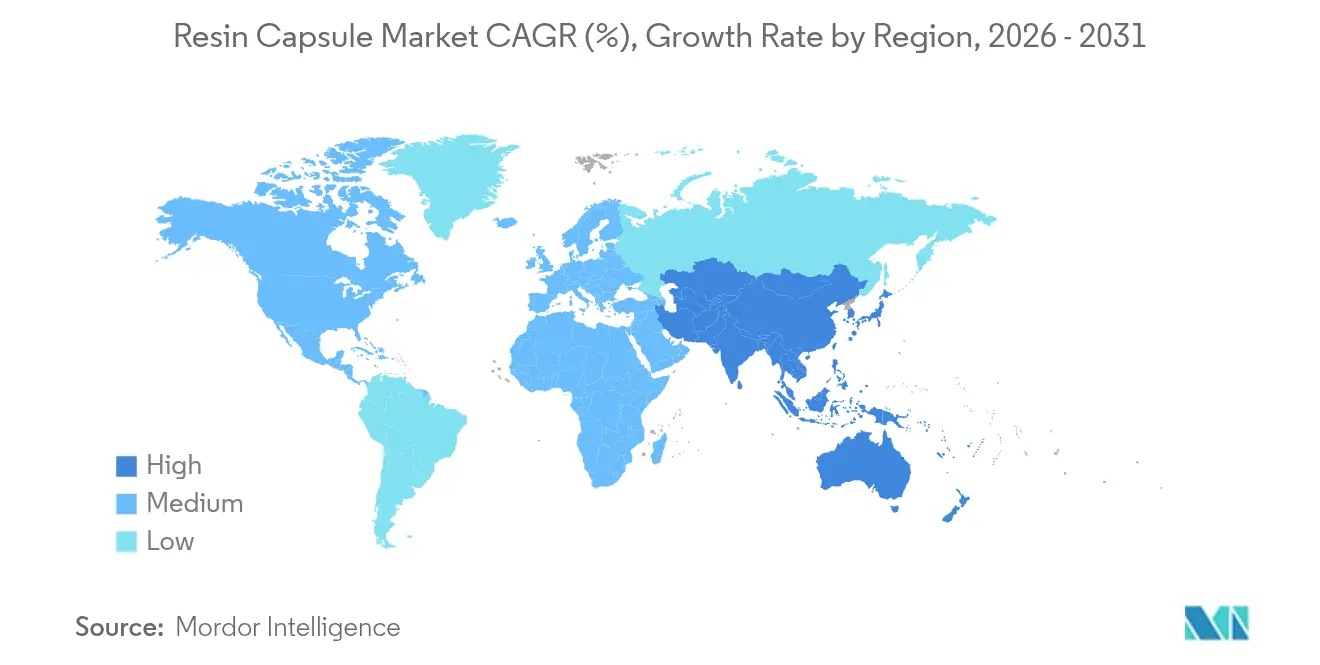
- Por geografia, a Ásia-Pacífico comandou 45,12% de quota de receita em 2025; a mesma região está a avançar à CAGR mais rápida de 4,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Global de Cápsulas de Resina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da mineração subterrânea mecanizada | +1.2% | Global, com concentração na APAC e na América do Norte | Médio prazo (2-4 anos) |
| Padrões de ancoragem mais rigorosos em retrofits de edifícios altos e pontes | +0.8% | América do Norte e UE, em expansão para centros urbanos da APAC | Longo prazo (≥ 4 anos) |
| Rápida construção de túneis para metro ferroviário na Ásia e na Europa | +0.9% | APAC como núcleo, com expansão para o Médio Oriente e África e América do Sul | Curto prazo (≤ 2 anos) |
| Planeamento digital de minas permitindo designs de pilares mais finos | +0.6% | Global, adoção antecipada em regiões mineiras desenvolvidas | Médio prazo (2-4 anos) |
| Transição para catalisadores biológicos de baixa exoterma reduzindo o tempo de inatividade | +0.4% | UE e América do Norte liderando, adoção gradual na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Mineração Subterrânea Mecanizada
As operações automatizadas de carvão, cobre e rocha dura dependem cada vez mais de parafusos ancorados com resina que resistem a cargas cíclicas mais elevadas do que as alternativas mecânicas. As sondas inteligentes de furo longo da Sandvik integram monitorização de torque em tempo real, otimizando a colocação dos parafusos e a utilização de cápsulas[1]"Sandvik Drills Reach New Depths," Mining Weekly, miningweekly.com . Os carregadores elétricos a bateria reduzem ainda mais os ciclos de escavação, aumentando a tensão instantânea no teto que as âncoras químicas acomodam através de linhas de ligação homogéneas. À medida que as minas intensivas em capital visam camadas mais profundas, os utilizadores finais priorizam resinas de cura rápida que minimizem o tempo de inatividade no desenvolvimento.
Padrões de Ancoragem Mais Rigorosos em Retrofits de Edifícios Altos e Pontes
Os guias de projeto para armadura instalada posteriormente especificam agora ligações adesivas para resistência a cargas sísmicas e eólicas, citando certificações de vida útil de 120 anos para muitos sistemas epóxi. Os códigos de pontes atualizados enfatizam a distribuição de carga em volumes maiores de betão, favorecendo âncoras químicas que atenuam falhas progressivas por arrancamento. As autoridades reguladoras nos Estados Unidos e na União Europeia publicam critérios de aceitação que limitam os fixadores de expansão em trabalhos de retrofit de alta consequência, traduzindo-se diretamente numa maior procura de cápsulas de resina.
Rápida Construção de Túneis para Metro Ferroviário na Ásia e na Europa
O método de impulsão de tubagens da Linha de Metro 6 de Chengdu sob os túneis de escudo existentes ilustra os ambientes de carregamento complexos que levam os prescritores de projetos a optar por cápsulas de resina capazes de curar em furos cheios de água. O planeamento de alinhamento assistido por SIG permite uma disposição precisa das âncoras, maximizando a estabilidade dos segmentos com menos parafusos. Os túneis de cidades europeias exigem cada vez mais cápsulas sem estireno para proteger os trabalhadores em espaços confinados, acelerando a adoção de sistemas de catalisadores à base de água.
Planeamento Digital de Minas Permitindo Designs de Pilares Mais Finos
As suítes modernas de CAD-SIG modelam a deformação rochosa com elevada fidelidade, permitindo aos engenheiros reduzir a largura dos pilares enquanto preservam a segurança através de grelhas de suporte ancoradas com resina mais densas. O espaçamento mais próximo dos parafusos aumenta o consumo de cápsulas por metro de avanço, convertendo a sofisticação do projeto em procura de materiais. Os sistemas de suporte robótico temporário coordenam-se com os planos digitais, colocando parafusos rapidamente em padrões pré-programados que favorecem a consistência das cápsulas.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços das matérias-primas de epóxi e poliéster | -0.7% | Global, com impacto agudo em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Limites rigorosos de COV para cápsulas à base de estireno | -0.5% | UE e América do Norte, em expansão para a APAC | Médio prazo (2-4 anos) |
| Escassez de instaladores especializados causando falhas de ancoragem | -0.3% | Global, particularmente agudo em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços das Matérias-Primas de Epóxi e Poliéster
Os direitos antidumping sobre as importações de resina epóxi asiática para os Estados Unidos amplificam as oscilações de preços e prolongam os prazos de entrega para os produtores de cápsulas[2]"Epoxy Resin From Korea, Taiwan and Thailand," U.S. International Trade Commission, usitc.gov. As perturbações nas instalações petroquímicas a montante repercutem-se no fornecimento de poliéster, levando os empreiteiros a cobrir o inventário ou a negociar cláusulas de escalonamento. Os aplicadores de pequena e média dimensão enfrentam tensões de liquidez quando os custos dos insumos sobem sem repercussão imediata.
Limites Rigorosos de COV para Cápsulas à Base de Estireno
As normas regionais de qualidade do ar limitam as emissões de produtos químicos para a construção em limiares progressivamente mais baixos, eliminando efetivamente as formulações com alto teor de estireno em muitos estados e países da UE. A conformidade exige a reformulação para químicas de epóxi-acrilato ou epóxi puro, aumentando as despesas de I&D. Os instaladores devem adotar novos protocolos de manuseamento, acrescentando custos indiretos que moderam a adoção a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Catalisador: Os Sistemas à Base de Água Ganham Vantagem Ambiental
Os produtos de peróxido orgânico mantiveram 46,62% da receita em 2025 com base na adoção histórica em aplicações de rocha dura e infraestruturas. Os catalisadores à base de água, no entanto, estão a crescer a uma CAGR de 4,78%, impulsionados pela conformidade com o regulamento REACH e pelos mandatos de segurança em espaços confinados. As misturas ativadas com prata e bismuto reduzem os ciclos de cura com menor exoterma, suportando taxas de avanço mais elevadas nas operações de tunelamento. As variantes à base de óleo continuam a servir a construção geral, mas registam uma variação mínima de quota.
A inovação em todas as famílias visa alargar as janelas de temperatura e prolongar a vida útil em armazém. Os fornecedores estão a integrar a rastreabilidade por código QR que liga os dados de produção das cápsulas aos registos de instalação, alinhando-se com os fluxos de trabalho de garantia de qualidade digital.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Resina: As Alternativas Biológicas Desafiam a Dominância do Poliéster
O poliéster manteve 39,92% da receita em 2025 graças às vantagens de custo em aplicações padrão. No entanto, os sistemas epóxi e acrílico biológicos estão a crescer a uma CAGR de 4,83% à medida que os proprietários de ativos aplicam relatórios de carbono incorporado às aquisições. Lançamentos comerciais como o Henkel LOCTITE HB S ECO reduzem as emissões de CO₂ em 60% mantendo a integridade estrutural. Os vitrimeros derivados de cardanol acrescentam benefícios de auto-reparação e reciclabilidade, alinhando-se com os objetivos da economia circular.
O epóxi permanece indispensável para âncoras de serviço prolongado em zonas marinhas e sísmicas, embora a volatilidade do fornecimento encoraje o duplo fornecimento com éster vinílico ou acrílicos. Os formuladores de resinas estão a experimentar cargas de enchimento biológicas retardadoras de chamas para ampliar as aplicações em túneis sujeitos a códigos de incêndio rigorosos.
Por Indústria do Utilizador Final: O Segmento de Tunelamento Acelera Além da Mineração
A mineração dominou 49,65% da receita em 2025, pois as operações profundas de carvão e metais requerem suporte denso ancorado com resina. O nicho de tunelamento e metro ferroviário, no entanto, está a crescer a uma CAGR de 5,03% com base em registos de carteiras de projetos na Ásia e na Europa. As escavações complexas com escudo sob infraestruturas urbanas exigem cápsulas que curem em água e acomodem vibrações cíclicas de comboios.
A construção industrial e o petróleo e gás permanecem consumidores estáveis, priorizando formulações resistentes à corrosão para instalações químicas e estruturas offshore. As economias com infraestruturas intensivas que direcionam estímulos para metros e pontes continuarão a orientar a procura para âncoras de tunelamento até 2031.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O domínio de 45,12% da Ásia-Pacífico em 2025 reflete os vastos planos de infraestruturas e a rápida mecanização nas minas subterrâneas chinesas e indianas. A adoção de mapeamento geológico 3D permite disposições de âncoras de precisão que otimizam o uso de resina. Os rigorosos códigos de qualidade do Japão impulsionam uma maior procura de cápsulas epóxi de valor acrescido, enquanto as nações da ASEAN representam crescimento de volume através do tunelamento para metro ferroviário e hidroelétrico.
A América do Norte é um mercado maduro de cápsulas de resina impulsionado pela reabilitação de pontes e atualizações sísmicas em edifícios altos, ambos os quais valorizam sistemas epóxi de longa duração certificados para 120 anos. O veredicto antidumping sobre as importações de epóxi asiático apertou o fornecimento doméstico, aumentando os preços, mas acelerando a I&D em químicas de resinas alternativas.
A Europa equilibra a procura de retrofit com a adoção de química verde. As restrições do regulamento REACH empurram os empreiteiros para catalisadores à base de água, estimulando a inovação dos fornecedores. A elevada quota da região em tunelamento mecanizado sob centros históricos das cidades eleva ainda mais os volumes de cápsulas.
A América do Sul e o Médio Oriente e África apresentam ciclos de despesa irregulares, mas oferecem potencial de crescimento onde a atividade mineira de grande escala ou os megaprojetos coincide com o financiamento internacional associado a especificações de ancoragem baseadas no desempenho. O desenvolvimento de competências locais de instalação continua a ser um pré-requisito para uma procura sustentada.

Panorama regulatório
O ambiente regulatório para cápsulas de resina está se tornando mais rigoroso em relação à segurança química, às emissões e ao desempenho de ancoragem verificado na mineração e na construção civil. Na União Europeia, o Regulamento (UE) 2026/1168 da Comissão alterou o REACH (Regulamento (CE) n.º 1907/2006) para restringir ainda mais as micropartículas de polímeros sintéticos em misturas e produtos, reforçando os requisitos de formulação e documentação para as composições químicas e aditivos das cápsulas. Paralelamente, as ancoragens químicas para engenharia civil frequentemente dependem de aprovações de terceiros, como as Avaliações Técnicas Europeias (por exemplo, ETA-05/0164 e ETA-21/0948 para sistemas usados em concreto fissurado e não fissurado), o que aumenta a rastreabilidade de lotes, o comportamento de cura definido e a evidência de testes padronizados no nível da especificação do projeto.
As jurisdições de mineração também estão codificando requisitos de suporte de rocha ancorado com resina por meio de normas nacionais e setoriais. A China emitiu a MT/T 146-2025 para parafusos de ancoragem com resina (em vigor a partir de 30 de dezembro de 2025), e a norma setorial T/HEBQIA 530-2026 estabelece especificações técnicas para ancoragens de rocha com resina em minas, incluindo composição química e requisitos de tempo de pega. A Índia faz referência a diretrizes de segurança em minas (DGMS) que utilizam limiares de desempenho, como atingir resistência à compressão superior a 40 MPa em 24 horas para a integridade da ancoragem de teto, ampliando o papel dos testes certificados e dos controles de qualidade de instalação, juntamente com a conformidade do produto.
Análise da cadeia de valor
A cadeia de valor das cápsulas de resina começa com insumos petroquímicos e químicos especiais a montante, principalmente resinas de poliéster, epóxi e acrílicas, juntamente com catalisadores (sistemas à base de peróxido orgânico, óleo e água) e aditivos de desempenho que controlam a tixotropia, a faixa de temperatura e a exotermia. Esses materiais são combinados em cápsulas de dois compartimentos (mástique de resina e catalisador) dentro de um invólucro frangível, associadas a materiais de embalagem externa (comumente polietileno), e então submetidas a controle de qualidade em processo quanto à viscosidade, taxa de enchimento, tempo de gel e estabilidade da vida útil.
A produção intermediária e a entrega a jusante são moldadas pelo manuseio de materiais perigosos e pela necessidade de desempenho consistente em campo em ancoragens mecanizadas e reforço pós-instalado. Fabricantes e provedores de soluções integradas, incluindo fornecedores de consumíveis para mineração e túneis e ecossistemas de fabricantes de equipamentos originais, distribuem por meio de contratos diretos com minas e grandes contratantes de infraestrutura, além de distribuidores de canais da construção civil para ancoragem civil. Os principais estrangulamentos incluem a volatilidade de preços de matérias-primas em epóxi e poliéster, além de restrições logísticas para produtos químicos regulamentados, de modo que estruturas de fabricação regionais e programas de estoque rigorosamente gerenciados são usados para reduzir o risco de prazo de entrega, especialmente para operações de mineração de alta rotatividade e projetos de túneis de metrô, nos quais as janelas de cura e a repetibilidade da instalação são críticas para o contrato.
Panorama Competitivo
O mercado de cápsulas de resina é moderadamente concentrado. A aquisição de 5,5 mil milhões de USD do MBCC Group pela Sika ampliou a sua família de produtos para resinas especiais subterrâneas e expandiu a presença na América do Norte e na Ásia.
A Hilti impulsiona a adoção do seu sistema SafeSet, integrando calculadoras de volume e dispensadores inteligentes que reduzem a variabilidade de instalação. A Sandvik incorpora sensores de validação de âncoras nos ciclos de perfuração, agrupando consumíveis com equipamentos para garantir receita recorrente. Os fabricantes regionais diferenciam-se através de janelas de cura personalizadas e preços mais baixos, particularmente na Índia e na China.
Parcerias tecnológicas surgem em torno de matérias-primas biológicas e catalisadores de baixa exoterma, com universidades e startups a fornecer polímeros inovadores. As barreiras de propriedade intelectual permanecem moderadas, incentivando acordos frequentes de licenciamento e desenvolvimento conjunto.
Líderes da Indústria de Cápsulas de Resina
Hilti
Koelner Rawlplug IP
Minova
Sandvik AB
Sika AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de produtos está concentrado em formulações de baixa emissão e voltadas à segurança do trabalhador que ainda atendem ao desempenho exigente de ancoragem em espaços confinados e furos de perfuração com presença de água. Sistemas catalisadores sem estireno e à base de água estão alinhados com o rigor químico impulsionado pelo REACH e com os requisitos de canteiros de obras de túneis, além de apoiarem critérios de aquisição que cada vez mais exigem redução documentada de exposição e evidência de testes padronizados, em vez de autodeclaração do fornecedor. Oportunidades de diferenciação técnica também são visíveis em formulações projetadas para instalação mecanizada, incluindo compostos tixotrópicos para uso acima da cabeça e cura controlada de baixa exotermia para reduzir o tempo de inatividade em mineração de alto ciclo e túneis de metrô.
A automação da fabricação e da instalação cria outra camada de oportunidade, pois a consistência das cápsulas e a garantia de qualidade digital se encaixam na transição para plataformas automatizadas de perfuração e ancoragem. A Sandvik comercializou automação em torno do manuseio e instalação de resina (incluindo Injeção Automática de Resina, além de lançamentos de cápsulas sem estireno), enquanto fornecedores como a Sinostone comercializam linhas de produção de cápsulas de resina totalmente automáticas voltadas para uma produção padronizada e de alto rendimento. Ao mesmo tempo, atualizações nas práticas de aceitação e testes de terceiros para fixações estruturais, incluindo protocolos ampliados de teste de arrancamento usados na fiscalização de infraestrutura de transporte, favorecem fornecedores capazes de fornecer lotes rastreáveis, perfis de cura documentados e aprovações específicas para aplicações em concreto fissurado, reforço sísmico e ancoragem de cargas pesadas.
Desenvolvimentos recentes do setor
- Janeiro de 2026: a Sika lançou seu programa de investimento e eficiência Fast Forward, focado na otimização da rede de produção e na transformação digital da cadeia de valor, com uma meta de economia de CHF 80 milhões para 2026. A iniciativa apoia a competitividade dos portfólios de ancoragem química e produtos químicos para construção, melhorando a eficiência da fabricação e possibilitando uma produção e um planejamento de suprimentos mais padronizados e rastreáveis em todas as regiões.
- Março de 2025: a Minova concluiu a aquisição da Platipus Anchors, adicionando um portfólio que inclui resinas, argamassas e membranas. A combinação amplia a oferta de suporte de solo da Minova e oferece potencial de venda cruzada em aplicações de mineração e ancoragem civil, nas quais sistemas de colagem química são especificados juntamente com soluções de ancoragem mecânica.
- Setembro de 2024: a Sandvik apresentou novas soluções de suporte de solo subterrâneo, incluindo a cápsula de resina sem estireno Fasloc SF e um sistema ARI (Injeção Automática de Resina) atualizado para instalação automatizada de cápsulas de resina. O lançamento sem estireno atende aos requisitos de saúde em espaços confinados, enquanto a atualização do ARI fortalece o fluxo de trabalho de equipamentos mais consumíveis da Sandvik, reforçando a qualidade de instalação repetível em operações de mineração mecanizadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de cápsulas de resina abrange sistemas de resina pré-medidos e encapsulados usados para ancorar parafusos, barras de reforço e suportes semelhantes em furos perfurados em aplicações de construção, mineração e instalações industriais relacionadas. A dimensão captura o valor de vendas no nível do mercado nos principais sistemas de resina e catalisador usados para essa finalidade.
Exclusões de escopo: excluímos formatos de ancoragem química que não sejam cápsulas (como cartuchos a granel e argamassas de injeção), além de ancoragens mecânicas e materiais de ancoragem puramente à base de cimento.
Visão geral da segmentação
- Por Tipo de Catalisador
- Peróxido Orgânico
- À base de óleo
- À base de água
- Por Tipo de Resina
- Poliéster
- Epóxi
- Acrílico
- Outros Tipos de Resina (Éster Vinílico, Biológico, etc.)
- Por Indústria do Utilizador Final
- Mineração
- Fabricação Industrial
- Construção
- Petróleo e Gás
- Outras Indústrias de Utilizadores Finais (Tunelamento e Metro Ferroviário, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Restante do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o estabelecimento de regras claras de contagem para definir o que se qualifica como uma venda de cápsula de resina em cada uso final, e então a construção de uma visão de demanda que possa ser defendida país por país. Baseamo-nos em referências públicas e oficiais, incluindo divulgações de produção de mineração de agências como o USGS, indicadores de produção de construção de fontes como o Banco Mundial, estatísticas de comércio aduaneiro quando disponíveis, e normas e notas de orientação de órgãos como ISO e OSHA que moldam as práticas de ancoragem.
A seguir, verificamos a estrutura do mercado usando relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura de imprensa confiável para entender de onde vem a demanda. Para reduzir pontos cegos nos fluxos transfronteiriços, também analisamos registros de embarque de importação e exportação por meio de uma assinatura de banco de dados paga, e bancos de dados de patentes são usados para confirmar a direção da química das resinas e as tendências dos sistemas de cura. Essas fontes documentais são apenas ilustrativas, e muitas outras referências também foram utilizadas para coleta, validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, contratantes, operadores de minas e equipes de engenharia que especificam sistemas de ancoragem. Como a demanda está ligada a ciclos de projetos, testamos o uso de cápsulas por instalação com respondentes da APAC, EMEA e Américas, e também verificamos as preferências por tipo de resina e como as mudanças de preço são repassadas aos compradores finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 16% | APAC: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Participantes menores: 16% | Gerentes: 54% | Américas: 24% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento é construída de forma top-down, reconstruindo o conjunto de demanda a partir da atividade de mineração subterrânea e de superfície, das expansões de túneis e metrôs, e da intensidade de ancoragem na construção, aplicando então taxas de penetração de cápsulas de resina onde esse formato é comumente especificado. Depois de estabelecida a espinha dorsal da demanda, os totais são corroborados com aproximações bottom-up seletivas, incluindo preço por cápsula amostrado e consumo por instalação, verificações de canais de distribuidores e consolidações parciais de fornecedores em países prioritários.
Os insumos usados no modelo incluem tendências de desenvolvimento e produção de mineração, pipelines de projetos de túneis, direção dos gastos com construção e infraestrutura, padrões típicos de ancoragem de parafusos e barras por aplicação, e movimentos de preços observáveis vinculados a sistemas de resina e catalisador que influenciam os preços de venda. Quando um país tem visibilidade direta limitada, preenchemos a lacuna usando indicadores substitutos, como número de projetos e composições de produção de mineração, e depois ajustamos com fatores de conversão apoiados por entrevistas para que as estimativas permaneçam práticas.
Para a previsão, é usada uma análise de cenários em torno dos ciclos de capex de mineração e do momento dos projetos de infraestrutura, combinada com relações de regressão simples entre indicadores de atividade e consumo de cápsulas de resina. As premissas sobre penetração e precificação são atualizadas usando feedback primário, de modo que as perspectivas reflitam como as especificações e o comportamento de aquisição devem evoluir.
Validação de dados e ciclo de atualização
A validação é conduzida por meio de múltiplas verificações que buscam consistência entre geografia, uso final e precificação. Comparamos as saídas do modelo com sinais independentes, como tendências de produção de mineração, principais pipelines de projetos de túneis e padrões comerciais, e então investigamos variações que ficam fora de faixas razoáveis antes que os números sejam finalizados.
Uma segunda revisão por analista é realizada para premissas-chave, como taxas de penetração, divisões de aplicação e progressão de preços, para que erros de cálculo e quebras de lógica sejam identificados precocemente. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes desacelerações na mineração, movimentos abruptos nas matérias-primas de resina ou grandes mudanças em programas de infraestrutura. Antes da entrega, um analista realiza uma nova rodada de revisão para que os clientes recebam uma visão atualizada e alinhada com os indicadores mais recentes disponíveis.
Comparação do tamanho do mercado de cápsulas de resina da Mordor Intelligence com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para cápsulas de resina, pois as publicadoras nem sempre contabilizam as mesmas formas de produto, usos finais e momento de precificação, mesmo quando o nome do mercado parece idêntico. As diferenças também surgem do ano selecionado como ponto de referência e de a estimativa se inclinar para premissas de adoção conservadoras ou agressivas.
Alguns valores publicados podem parecer mais altos quando formatos de ancoragem química a granel ou adesivos intimamente relacionados são incluídos junto com as cápsulas, ou quando a precificação é projetada usando inflação química ampla sem verificações no nível de aplicação. Para a Mordor Intelligence, apenas sistemas de cápsulas de resina encapsuladas são contabilizados, e os valores anuais estão vinculados ao desenvolvimento de mineração, ao início de túneis e à atividade de ancoragem na construção, que foram reverificados por meio de entrevistas recentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,34 bilhão de USD (2025) | |
| Consultoria Global A | 1,20 bilhão de USD (2024) | Utiliza um ano-base diferente e pode não refletir totalmente a mudança de 2025 no desenvolvimento de mineração e no início de túneis, o que altera a combinação implícita e a precificação realizada usada no total. |
| Editora do Setor B | 1,05 bilhão de USD (2024) | O total mais baixo é consistente com uma captura de uso final mais estreita e premissas de penetração conservadoras para ancoragem por cápsulas em retrofits de construção, além de ajuste limitado para diferenças de preço no nível de aplicação. |
Em conjunto, a dispersão é explicada principalmente pelo alinhamento do ano, pelo que é contabilizado como venda de cápsula de resina em comparação com ancoragens químicas adjacentes, e por como a adoção é traduzida da atividade em volumes. Quando esses fatores são explicitados e depois verificados com padrões de uso do mundo real, o número final se torna mais fácil de rastrear e atualizar sem refazer todo o modelo.


Principais Questões Respondidas no Relatório
Qual é o tamanho previsto do mercado de cápsulas de resina até 2031?
Espera-se que o tamanho do mercado de cápsulas de resina atinja 1,74 mil milhões de USD até 2031.
Qual região lidera o mercado de cápsulas de resina em quota e crescimento?
A Ásia-Pacífico lidera com 45,12% da receita em 2025 e regista a CAGR mais rápida de 4,92% até 2031.
Por que os sistemas de catalisadores à base de água estão a ganhar popularidade nas cápsulas de resina?
Os regulamentos ambientais que limitam as emissões de COV e os requisitos de segurança em espaços confinados impulsionam a adoção de catalisadores à base de água que crescem a uma CAGR de 4,78%.
Qual segmento de utilizador final está a expandir-se mais rapidamente?
As aplicações de tunelamento e metro ferroviário apresentam a CAGR mais elevada de 5,03% devido às expansões de metros urbanos.
Página atualizada pela última vez em:



