
Tamanho e Participação do Mercado de Resinas de Impregnação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.04 % |
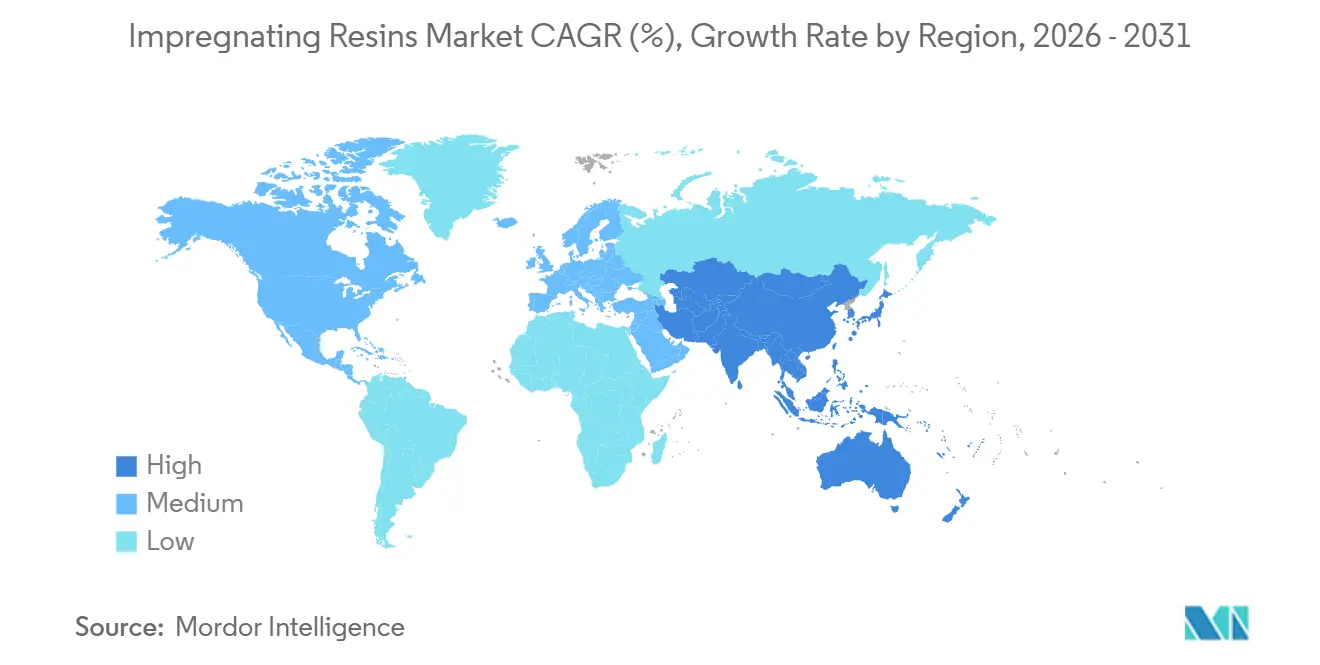
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
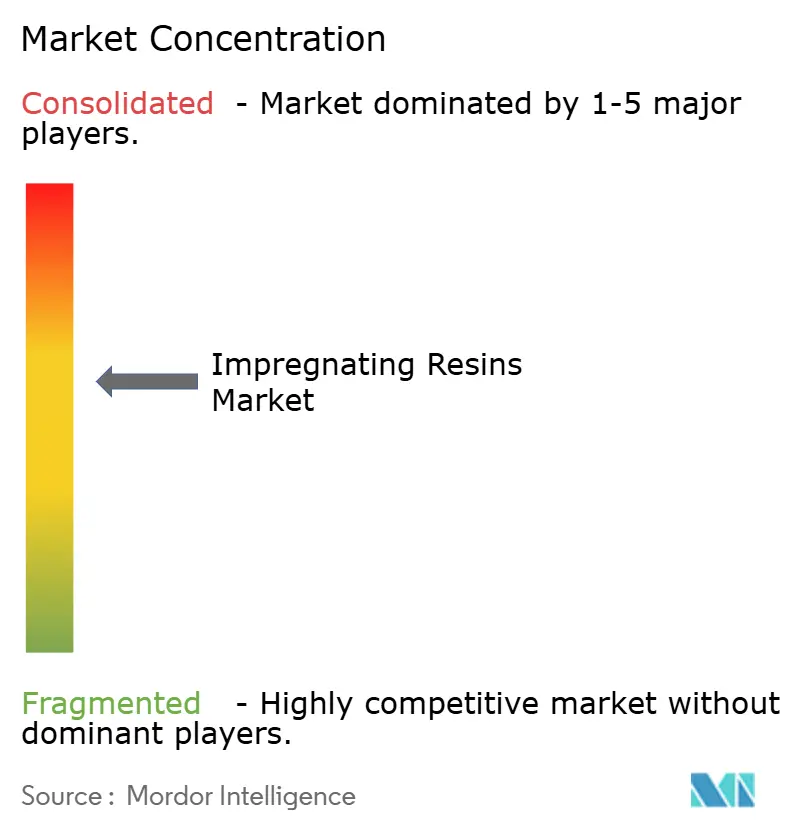
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resinas de Impregnação por Mordor Intelligence
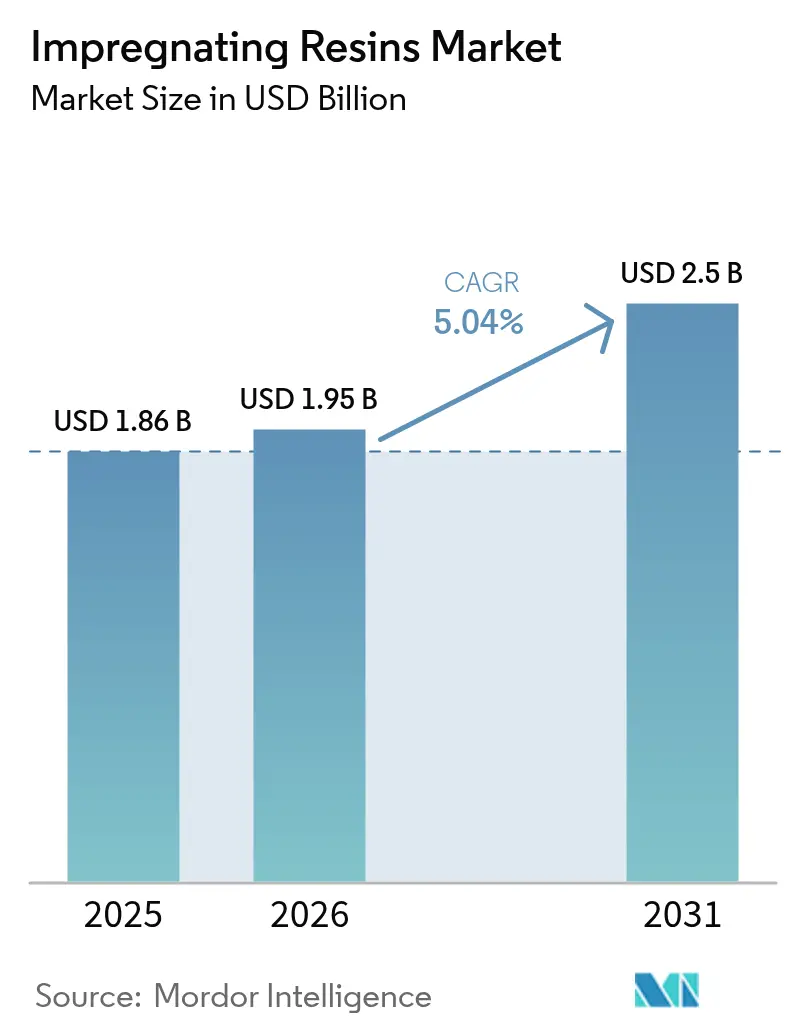
Espera-se que o tamanho do Mercado de Resinas de Impregnação aumente de USD 1,86 bilhão em 2025 para USD 1,95 bilhão em 2026 e atinja USD 2,5 bilhões até 2031, crescendo a um CAGR de 5,04% no período de 2026 a 2031. Os usuários finais estão correndo para atender a mandatos mais rigorosos de eficiência de motores, escalar linhas de produção sem solvente que cumpram os limites de poluentes atmosféricos perigosos e localizar cadeias de suprimentos para veículos eletrificados e fábricas de semicondutores em toda a Ásia-Pacífico. O rápido crescimento em motores síncronos de ímã permanente, equipamentos de resfriamento para data centers e geradores eólicos offshore está impulsionando a demanda por sistemas de poliéster-imida e epóxi das Classes H e C. O limite de HAP metálico da Agência de Proteção Ambiental dos EUA para novas instalações de revestimento está acelerando a eliminação gradual de vernizes à base de tolueno e xileno, enquanto o regulamento Euro 7 da Comissão Europeia está pressionando os fabricantes de automóveis em direção ao isolamento de motores de tração de temperatura mais elevada. A intensidade de capital continua sendo um obstáculo — uma única linha automatizada de impregnação a vácuo sob pressão (VPI) ultrapassa USD 5 milhões —, mas os emergentes centros de impregnação contratada no Sudeste Asiático estão reduzindo as barreiras de entrada para pequenos fabricantes.
Principais Conclusões do Relatório
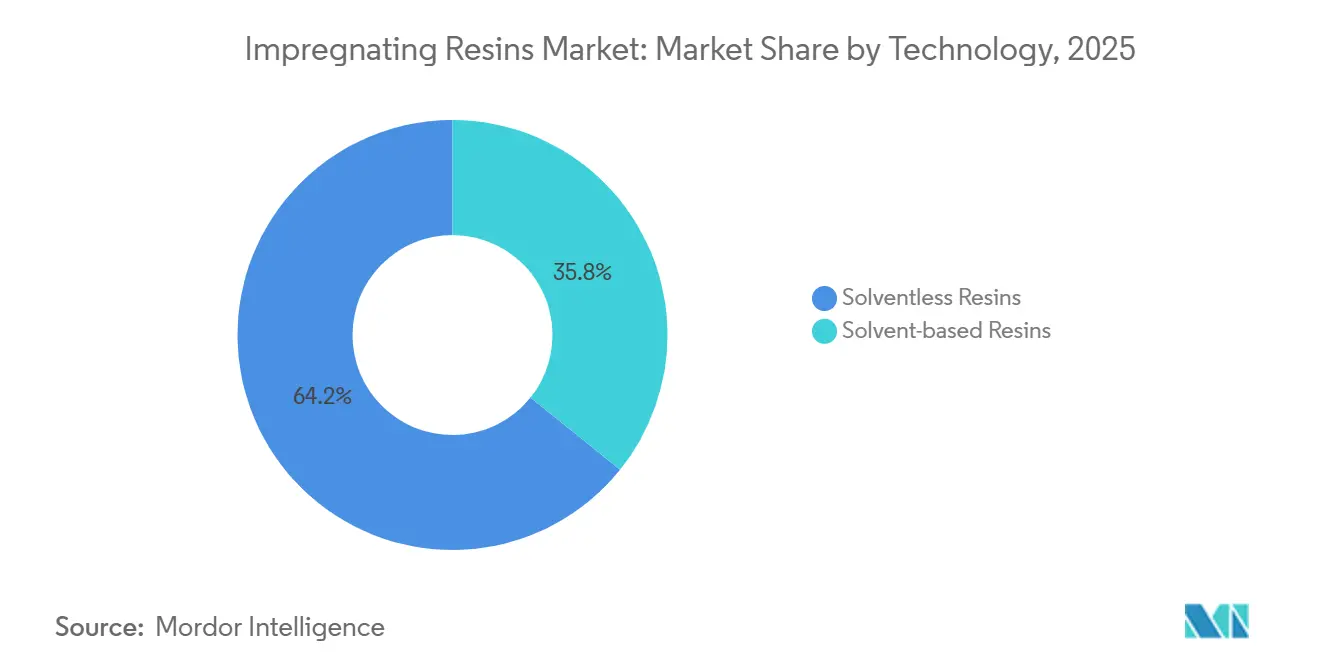
- Por tecnologia, as formulações sem solvente detinham 64,23% da participação do mercado de resinas de impregnação em 2025 e estão no caminho certo para um CAGR de 5,15% até 2031.
- Por tipo de resina, a categoria Outras Resinas comandava 38,67% do tamanho do mercado de resinas de impregnação em 2025, enquanto o epóxi deve se expandir a um CAGR de 5,12% entre 2026 e 2031.
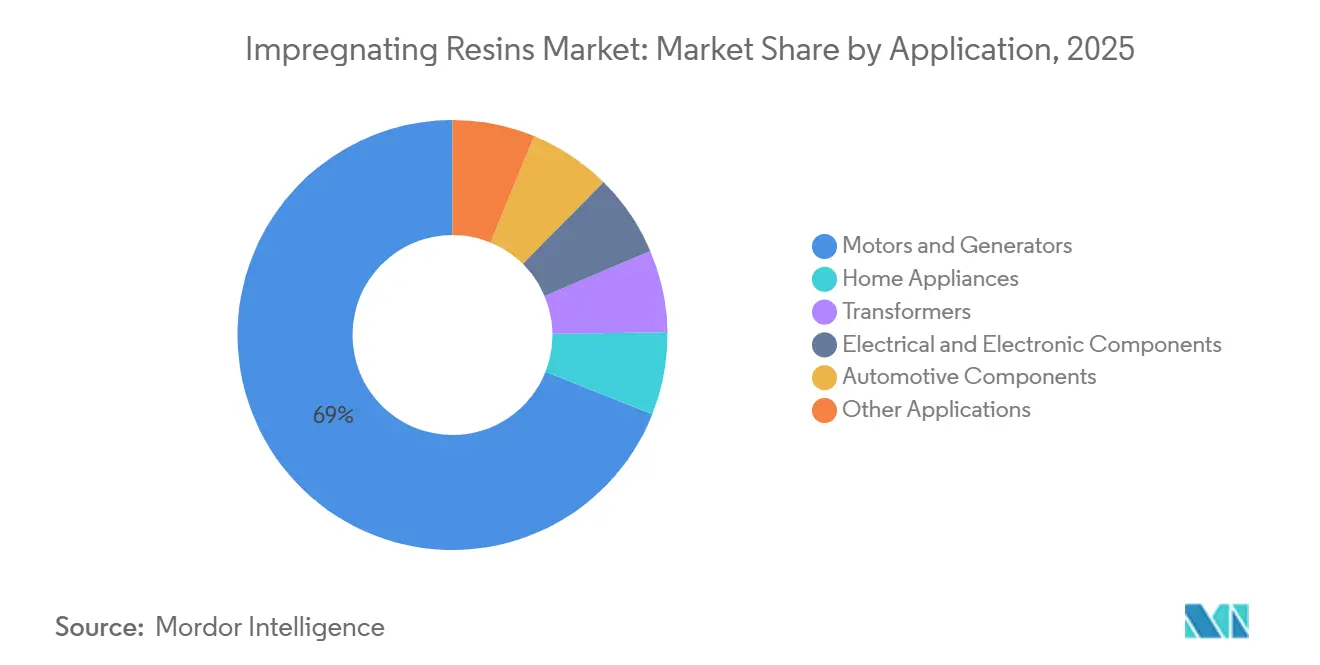
- Por aplicação, motores e geradores responderam por 68,98% do tamanho do mercado de resinas de impregnação em 2025 e avançam a um CAGR de 5,06% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 41,24% de participação no mercado de resinas de impregnação em 2025 e deve crescer a um CAGR de 5,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Motores Elétricos de Alta Eficiência | +1.8% | Global, notadamente UE, China, América do Norte | Médio prazo (2 a 4 anos) |
| Migração dos OEMs para Processos de Impregnação Sem Solvente | +1.3% | América do Norte, UE, expansão para APAC | Curto prazo (≤ 2 anos) |
| Crescimento na Instalação de Turbinas Eólicas em Escala de Rede | +0.6% | Europa, América do Norte, províncias costeiras da China | Longo prazo (≥ 4 anos) |
| Aceleração da Produção de Motores de Tração para Veículos Elétricos | +1.1% | China, Coreia do Sul, Japão, América do Norte, UE | Médio prazo (2 a 4 anos) |
| Miniaturização de Eletrônicos de Consumo | +0.5% | Japão, Coreia do Sul, Taiwan, China, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Motores Elétricos de Alta Eficiência
O aumento dos padrões mínimos de desempenho energético está reduzindo as perdas permissíveis dos motores e forçando os OEMs a adotar a VPI para eliminar vazios que provocam descargas parciais. A Diretiva Ecodesign Europeia exige eficiência IE3 para motores ≥ 0,75 kW, enquanto a norma chinesa GB 18613-2020 está alinhada com as classes de eficiência IEC 60034-30-1. Fatores de preenchimento de ranhuras acima de 70% e pontos quentes concentrados de ímã permanente estão elevando o desempenho das resinas em direção a temperaturas de transição vítrea de 180 °C. A conformidade com os testes de descarga parcial da IEC 60034-18-41 incorpora a VPI como pré-requisito, consolidando o consumo de resinas a longo prazo à medida que as frotas globais de motores migram para IE4 e IE5.
Migração dos OEMs para Processos de Impregnação Sem Solvente
Os limites de HAP metálico de 0,0079 grãos por pé cúbico seco padrão para novas instalações de revestimento nos EUA tornam os vernizes à base de solvente antieconômicos, a menos que sejam combinados com oxidadores térmicos. A Diretiva de Emissões Industriais da Europa e o Plano de Ação Céu Azul da China espelham esses limites. As novas formulações sem solvente reduzem os ciclos de cura de seis horas para menos de noventa minutos em linhas automatizadas de impregnação por gotejamento. O SILRES H62 C da Wacker Chemie cura à temperatura ambiente em vinte e quatro horas, elimina os fornos de pós-cura e reduz o consumo de energia da planta em aproximadamente 40%.
Crescimento na Instalação de Turbinas Eólicas em Escala de Rede
As adições globais de energia eólica atingiram 117 GW em 2024, e a capacidade acumulada deve superar 1.200 GW até 2030. Os modernos geradores offshore de 8 a 15 MW operam a até 6,6 kV, exigindo isolamento de epóxi ou poliéster-imida das Classes H ou C. As reformas de unidades onshore com 15 a 20 anos de uso na Europa e na América do Norte prolongam a vida útil, criando um mercado secundário para serviços de impregnação in loco que podem requalificar geradores sem retirar os rotores, acelerando a demanda por resinas além dos volumes de novas construções[1]Conselho Global de Energia Eólica, "Relatório Global de Energia Eólica 2025," gwec.net.
Aceleração da Produção de Motores de Tração para Veículos Elétricos
Os inversores modulados por largura de pulso induzem picos de tensão próximos a 1.200 V e altas frequências de chaveamento, intensificando o estresse do isolamento. Os incentivos federais da Lei de Redução da Inflação dos EUA, combinados com o esquema de duplo crédito da China, estão co-localizando a montagem de motores de tração com capacidade de impregnação doméstica. Os enrolamentos distribuídos que dependem de VPI completa estão substituindo os projetos de grampo em várias plataformas de veículos, consolidando os requisitos de epóxi e poliéster-imida para desempenho da Classe H.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Regulamentações de COV e HAP | –0.9% | América do Norte, UE, China, Índia | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços das Matérias-Primas de Bisfenol-A e Estireno | –0.7% | Ásia-Pacífico, Europa, mercados spot globais | Médio prazo (2 a 4 anos) |
| Equipamentos de Vácuo sob Pressão com Alta Intensidade de Capital | –0.4% | Índia, Sudeste Asiático, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Regulamentações de COV e HAP
A conformidade com as normas de emissão atualizadas da Agência de Proteção Ambiental dos EUA e da UE obriga as plantas legadas a instalar oxidadores que custam entre USD 0,8 e 1,5 milhão cada, comprimindo as margens e atrasando as expansões. Pequenas oficinas de motores sem expertise interna em formulação enfrentam altos custos de validação para migrar para sistemas sem solvente, frequentemente recorrendo à impregnação contratada, o que eleva os custos unitários. As tarifas antidumping europeias de até 40,8% sobre importações de epóxi chinês elevam ainda mais os preços das matérias-primas, adicionando complexidade para os OEMs regionais[2]Comissão Europeia, "Tarifas Antidumping sobre Resinas Epóxi," ec.europa.eu.
Volatilidade de Preços das Matérias-Primas de Bisfenol-A e Estireno
Os preços spot do Bisfenol-A na Ásia oscilaram quase 50% durante 2024-2025, com o excesso de oferta de fenol combinado com paralisações em instalações de epicloridrina. Os preços contratuais do estireno na Costa do Golfo dos EUA variaram USD 550 por tonelada no mesmo período. Tal variabilidade pode eliminar 150 a 200 pontos-base de lucratividade para os OEMs de motores e desencoraja acordos de fornecimento de resinas de longo prazo, adiando a expansão de capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Formulações Sem Solvente Ampliam a Liderança em ConformidadeAs resinas sem solvente capturaram 64,23% da participação do mercado de resinas de impregnação em 2025 e devem crescer a 5,15% até 2031. Sua cura exotérmica elimina a evaporação de solventes, encurta o tempo de ciclo e dispensa oxidadores térmicos de vários milhões de dólares exigidos pelo 40 CFR Parte 63, Subparte HHHHH. A economia de energia chega a 40% em comparação com as linhas convencionais de cura em forno, tornando os sistemas sem solvente atrativos mesmo em geografias com tarifas de eletricidade modestas. As máquinas de impregnação por gotejamento que combinam química sem solvente com manuseio automatizado de enrolamentos estão se expandindo dos grandes OEMs de motores para as oficinas contratadas, comprimindo os tempos de ciclo para menos de noventa minutos.
Os vernizes à base de solvente persistem em linhas de reforma e mercados em desenvolvimento onde a fiscalização de emissões é irregular. Uma base instalada de tanques e fornos legados, frequentemente amortizados há anos, amortece os orçamentos operacionais. No entanto, à medida que os solventes de reposição importados enfrentam controles alfandegários mais rígidos e impostos crescentes, os conversores estão orçando capex para atualizações sem solvente na janela de 2027 a 2029, alinhando-se com as mudanças planejadas nos modelos de motores.


Por Tipo de Resina:
Epóxi Posicionado para o Crescimento Mais Rápido com a Adoção de EletrônicosOs volumes de epóxi devem crescer a um CAGR de 5,12%, o mais alto entre os tipos de resinas, mesmo que Outras Resinas tenham comandado 38,67% de participação em 2025. A baixa perda dielétrica, a robusta adesão ao cobre e a compatibilidade com a dispensação automatizada tornam o epóxi a escolha preferida para enrolamentos de passo fino e underfill de semicondutores. Os emergentes veículos híbridos leves de 48 V amplificam ainda mais a demanda por isolamento epóxi da Classe H que suporta picos induzidos por inversores.
As resinas de poliéster permanecem consolidadas em motores de eletrodomésticos sensíveis ao custo, enquanto os poliéster-imidas atendem aos ciclos de serviço de turbinas eólicas de alta tensão e motores de tração. Os sistemas de silicone estão ganhando terreno no encapsulamento de baterias, graças à química retardante de chamas e à resistência ao ciclismo térmico. Os poliuretanos ocupam um nicho em geradores externos que enfrentam infiltração de umidade, oferecendo flexibilidade que mitiga a delaminação sob choque térmico.
Por Aplicação:
Motores e Geradores Mantêm a Liderança em VolumeMotores e geradores responderam por 68,98% da participação do mercado de resinas de impregnação em 2025 e devem avançar a um CAGR de 5,06% até 2031. Fatores de preenchimento de ranhuras mais elevados em máquinas IE4 e IE5, combinados com entreferros mais estreitos, elevam as temperaturas dos enrolamentos e aceleram a adoção de sistemas das Classes H e C. Os motores de tração de veículos elétricos intensificam esses requisitos com tensões acionadas por inversores de até 1.200 V e frequências de chaveamento acima de 10 kHz, tornando a VPI completa indispensável.
Os transformadores, especialmente os do tipo seco para subestações urbanas, representam uma via de crescimento constante à medida que as concessionárias buscam alternativas seguras contra incêndio às unidades preenchidas com óleo. Os motores de eletrodomésticos, de compressores de refrigeradores a acionamentos de máquinas de lavar, continuam a transitar da impregnação por imersão e cura em forno para a impregnação por gotejamento para atender aos limites de eficiência do Departamento de Energia dos EUA. Indutores, solenoides e outros componentes eletrônicos consomem grades de epóxi de baixa viscosidade capazes de penetrar em lacunas inferiores a 0,1 mm, apoiando a miniaturização de dispositivos de consumo.

Análise Geográfica
Mercado de Resinas de Impregnação da APAC
A Ásia-Pacífico detinha 41,24% da participação no mercado de resinas de impregnação em 2025 e está projetada para crescer a um CAGR de 5,14% até 2031. A política de duplo crédito da China gerou 10,2 milhões de veículos de nova energia em 2024 e tem como meta uma participação de 50% nas vendas de veículos de nova energia até 2035, ancorando a demanda em larga escala por motores de tração. Os esquemas de Incentivo Vinculado à Produção da Índia destinam 2,3 bilhões de USD para eletrônicos e 10 bilhões de USD para fábricas de semicondutores, catalisando o consumo local de graus de poliéster-imida e epóxi. O programa de subsídios do Japão cobre até 50% dos custos de construção de fábricas, desenvolvendo uma cadeia de suprimentos doméstica para underfill epóxi de baixo teor de cloro compatível com embalagens avançadas. Os fabricantes de chips sul-coreanos estão padronizando epóxi de cura rápida para módulos de sistema em pacote, enquanto a Tailândia e o Vietnã oferecem isenções fiscais plurianuais que atraem empresas de impregnação por contrato, equilibrando a capacidade regional.
Mercado de Resinas de Impregnação da América do Norte
A América do Norte aproveita 369 bilhões de USD em incentivos para energia limpa previstos na Lei de Redução da Inflação, que vincula créditos fiscais ao consumidor a limites de conteúdo doméstico. As montadoras anunciaram dezenas de bilhões em investimentos de capital para linhas de montagem de motores de tração em Michigan, Kentucky e Tennessee, todas especificando formulações de epóxi sem solvente que atendem ao limite de poluentes atmosféricos perigosos da EPA dos EUA. O Fundo de Inovação Estratégica do Canadá e os fluxos de nearshoring do México completam um corredor regional que localiza o fornecimento de resinas sob as regras de 75% de valor regional do USMCA.
Mercado de Resinas de Impregnação da Europa
A Europa é orientada pela meta de emissão zero do Pacto Verde para 2035 e pelas normas Euro 7, acelerando o isolamento de motores de tração Classe H na Alemanha, França e Itália. A expansão da energia eólica offshore no Mar do Norte e no Mar Báltico está impulsionando a adoção de epóxi Classe C para geradores de 15 MW. As tarifas antidumping sobre importações asiáticas de epóxi abrem espaço para formuladores domésticos, embora o fechamento recente de plantas restrinja o fornecimento de produtos sem solvente no curto prazo. A Europa Oriental e a Rússia mantêm a demanda por poliéster para motores ferroviários e de campo petrolífero, apesar dos ventos contrários geopolíticos.
Mercado de Resinas de Impregnação da América do Sul e do Oriente Médio e África
O crescimento da América do Sul está centrado na produção automotiva de 2,3 milhões de unidades do Brasil, que está se voltando para híbridos flex-fuel. As minas de cobre eletrificadas do Chile e os leilões de energia renovável da Colômbia estão introduzindo requisitos de Classe H para geradores de serviço pesado. O Oriente Médio e a África adicionam demanda incremental por meio de megaprojetos como o NEOM da Arábia Saudita e a modernização da rede elétrica da África do Sul, embora a volatilidade cambial impacte a economia das importações de resinas especiais.

Panorama regulatório
As normas ambientais e de gestão química estão se tornando mais rigorosas em relação às emissões de solventes e à gestão de riscos de substâncias, acelerando a transição para a impregnação sem solventes e sistemas de isolamento de maior desempenho. Nos Estados Unidos, a Agência de Proteção Ambiental dos EUA (EPA) continua as atividades de avaliação de risco sob a TSCA relevantes para as químicas de resina e insumos, incluindo a publicação, em dezembro de 2024, da documentação sobre condições de uso do formaldeído e itens prospectivos da Agenda Unificada de 2026 que moldam o planejamento de conformidade para formuladores e usuários finais.
Na Europa, o REACH permanece como a estrutura central para registro, restrições e obrigações de comunicação, com trabalhos de política em andamento que incluem a atividade de revisão do SEAC relacionada às restrições de PFAS (incluindo casos de uso que podem envolver agentes de impregnação) e outras substâncias em avaliação de gestão de risco. Além da política química, os padrões de teste e qualificação continuam a definir o acesso ao mercado: a norma IEC 60370:2018 permanece uma referência fundamental para testes de resistência térmica de resinas e vernizes isolantes para impregnação, enquanto os métodos ISO para testes de aglutinantes foram atualizados, incluindo a ISO 11908:2025 (resinas amínicas) e a publicação, em janeiro de 2026, da EN ISO 11909:2026 para resinas de poliisocianato, que atualiza as práticas de testes analíticos.
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas petroquímicas e de químicos especiais (notadamente estruturas epóxi e endurecedores, intermediários de poliéster e poliéster-imida, modificadores de silicone, diluentes reativos e aditivos), seguidas pela formulação e produção em reatores em lote, que exigem controle rigoroso de temperatura e garantia de qualidade para propriedades elétricas. As resinas de impregnação finalizadas são qualificadas de acordo com requisitos de isolamento e resistência (por exemplo, os procedimentos de teste da IEC 60370:2018 e as expectativas de classe térmica da IEC 60085 em muitas especificações de clientes), sendo então fornecidas em formato de tanques a granel para grandes fábricas de motores/geradores ou em tambores e baldes para canais de reparo e rebobinamento e oficinas terceirizadas de impregnação.
No estágio seguinte da cadeia, a demanda por resinas é impulsionada pela produção de motores e geradores por OEMs, programas de eletrificação de motores de tração e acionados por inversores, geradores eólicos, transformadores e componentes eletrônicos que exigem penetração de baixa viscosidade e cura controlada. O desempenho da cadeia de suprimentos é limitado pela gestão do prazo de validade dos graus sem solvente (geralmente de 6 a 12 meses) e pelos prazos de validação para formulações personalizadas; os graus padrão costumam ter prazos de entrega de várias semanas, enquanto os graus personalizados podem se estender por mais tempo devido a testes e qualificação do cliente. A dependência regional de precursores importados (incluindo resinas epóxi e endurecedores em partes da Europa) e a volatilidade em insumos-chave, como bisfenol-A e estireno, podem propagar oscilações de custo e disponibilidade em toda a cadeia, levando compradores maiores a usar reservas estratégicas de estoque e fontes duplas de fornecimento.
Cenário Competitivo
O mercado de resinas de impregnação é moderadamente consolidado. Os pipelines de inovação focam em híbridos de epóxi-silicone de cura ambiente, silicones retardantes de chamas com condutividade térmica acima de 1,5 W/m-K para pacotes de baterias de veículos elétricos e epóxis de ultrabaixa viscosidade para módulos de energia 5G. A consistência de qualidade continua sendo uma barreira para os entrantes de baixo custo: a contaminação por cloreto acima de 100 ppm desqualifica muitas formulações da qualificação automotiva. As tarifas antidumping europeias deslocam as vantagens de custo, mas também estimulam expansões de capacidade local por parte dos incumbentes.
Líderes do Setor de Resinas de Impregnação
ALTANA (ELANTAS)
Von Roll
Axalta Coating Systems, LLC
Henkel AG and Co. KGaA
Huntsman International LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resinas de Impregnação
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Börger GmbH
- Chetak Manufacturing Company
- ALTANA (ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro está se formando em torno da capacidade e dos serviços localizados que reduzem os prazos de entrega para usuários finais com forte eletrificação, ao mesmo tempo em que atendem aos controles de solventes e riscos. O afastamento dos vernizes à base de solvente sob restrições de COV e HAP (incluindo o limite de HAP metálico dos EUA para novas instalações de revestimento mencionado no contexto do relatório) cria espaço para fornecedores capazes de entregar sistemas epóxi, poliéster-imida e híbridos sem solvente qualificados em escala, bem como para centros de impregnação terceirizados que ajudam oficinas de motores menores a fazer a transição sem instalar linhas VPI completas internamente (frequentemente citadas como custando mais de USD 5 milhões por linha automatizada).
Novas adições de capacidade e programas de mercado final fornecem evidências concretas para a expansão direcionada nas cadeias de suprimentos da Ásia-Pacífico. Em junho de 2026, a Elantas Beck India (ALTANA/ELANTAS) aprovou um investimento de INR 56 crore para expandir sua unidade em Ankleshwar, Gujarat, em 11.000 MTPA (de 35.000 para 46.000 MTPA), alinhando-se com a demanda de infraestrutura elétrica, e-mobilidade e eletrificação industrial, onde o desempenho de isolamento Classe H e Classe C é cada vez mais especificado. Paralelamente, programas nacionais destacados no contexto do relatório, como os incentivos indianos para semicondutores e eletrônica e os subsídios japoneses para fábricas, reforçam as oportunidades para sistemas epóxi de baixo cloreto e cura rápida usados em componentes eletrônicos e embalagens avançadas, enquanto a demanda por geradores de turbinas eólicas sustenta sistemas de isolamento de temperatura mais alta e modelos de serviço de impregnação de retrofit no local.
Recent Industry Developments in Mercado de Resinas de Impregnação
- Junho de 2026: A Elantas Beck India aprovou um investimento de INR 56 crore para expandir a capacidade de resinas de impregnação e materiais de isolamento relacionados em seu site em Ankleshwar, Gujarat, em 11.000 MTPA, elevando a capacidade total de 35.000 para 46.000 MTPA, com um cronograma de projeto declarado de 12 meses. A capacidade adicional fortalece o fornecimento local para clientes impulsionados pela eletrificação que exigem sistemas de isolamento qualificados, sem solvente e de alta temperatura. Também apoia prazos de entrega regionais mais curtos em comparação com o fornecimento dependente de importações para OEMs e casas de impregnação terceirizadas.
- Setembro de 2024: A Momentive lançou uma resina de silicone retardante de chama para encapsulamento de baterias de VE, oferecendo condutividade térmica acima de 1,5 W/m-K e rigidez dielétrica de 20 kV/mm. O produto alinha os portfólios de resina com os requisitos de eletrificação de VE, onde gestão térmica e robustez dielétrica são adquiridas em conjunto como atributos críticos de segurança. Isso amplia a concorrência entre híbridos de silicone e epóxi-silicone em aplicações de alta tensão e alto calor adjacentes ao isolamento de motores de tração.
- Maio de 2024: A Wacker Chemie introduziu o SILRES H62 C, um epóxi modificado com silicone que cura à temperatura ambiente em vinte e quatro horas, elimina fornos de pós-cura e atende aos requisitos de Classe F da IEC 60085. A capacidade de cura ambiente reduz o uso de energia e a necessidade de espaço, ajudando as fábricas a atender às restrições de solventes e emissões, além de melhorar o tempo de ciclo nas operações de impregnação. O lançamento também elevou as expectativas de desempenho para sistemas de ciclo rápido e sem solvente usados por OEMs de motores e oficinas de impregnação terceirizadas.


Mercado de Resinas de Impregnação Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de resinas de impregnação é definido como o valor dos sistemas de resina líquida usados para impregnar componentes porosos elétricos e industriais, de modo que estes ganhem isolamento, resistência mecânica e proteção após a cura, nas geografias abrangidas.
Exclusões de escopo: exclui compostos de fundição e encapsulamento de uso geral que não são vendidos ou especificados para casos de uso de impregnação.
Visão geral da segmentação
- Por Tecnologia
- Resinas Sem Solvente
- Resinas à Base de Solvente
- Por Tipo de Resina
- Epóxi
- Poliéster
- Poliéster-Imida
- Outros Tipos de Resinas (Poliuretano, Silicone, etc.)
- Por Aplicação
- Motores e Geradores
- Eletrodomésticos
- Transformadores
- Componentes Elétricos e Eletrônicos
- Componentes Automotivos
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a estrutura básica do modelo e manter as premissas fundamentadas no que é publicamente observável. Analisamos fontes públicas como dados de comércio e manufatura do US Census Bureau, séries de produção industrial do Eurostat, dados de importação e exportação do UN Comtrade para códigos HS relacionados a resinas, e indicadores da Agência Internacional de Energia ligados à eletrificação e atividade industrial.
Além dessas, usamos fontes como relatórios anuais de empresas, apresentações para investidores e literatura técnica em periódicos revisados por pares que abordam sistemas de isolamento e práticas de bobinagem de motores. Bancos de dados de patentes também foram consultados para entender a direção dos sistemas sem solvente, das químicas de cura e das necessidades de desempenho de isolamento. As fontes documentais mencionadas são ilustrativas, não exaustivas, e outras referências públicas também foram usadas para coleta de dados, verificações de validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário focou na validação do que é consumido pelos principais grupos de aplicação, especialmente motores e geradores, transformadores e componentes elétricos e eletrônicos. As respostas dos entrevistados esclareceram quais graus de resina são tratados como específicos para impregnação nas compras, e como os fatores de conversão e as faixas de preço diferem entre sistemas à base de solvente e sem solvente. Conversamos com participantes da fabricação de resinas, formuladores e usuários finais na Ásia-Pacífico, EMEA e Américas, e depois alinhamos essas descobertas com o modelo documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 16% | Ásia-Pacífico: 50% |
| Nível médio: 51% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Empresas menores: 16% | Gerentes: 51% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi iniciado com uma abordagem top-down, na qual a produção de equipamentos elétricos e a demanda de reposição foram usadas para reconstruir o grupo de demanda de impregnação endereçável. A partir daí, foram aplicados fatores de intensidade de resina em nível de aplicação para casos de uso comuns, seguidos por divisões de mix para tecnologias à base de solvente e sem solvente, e para as principais químicas usadas na impregnação.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como faixas de preço amostradas por sistema de resina e região, verificações de canal sobre tamanhos típicos de pedidos e verificações de sanidade de volume do lado do fornecedor. Os insumos mais relevantes incluíram tendências de produção de motores e geradores, instalações de transformadores, ciclos de capex ligados à eletrificação, pressões de conformidade com solventes e COV, e a progressão típica de preços de sistemas de resina por química e complexidade de formulação.
As previsões foram produzidas usando análise de cenários, na qual as perspectivas de produção do mercado final e o ritmo da regulamentação de eficiência foram variados dentro de faixas razoáveis, e depois revisadas com respondentes do setor. Onde a visibilidade de baixo para cima era mais fraca para países menores, a lacuna foi tratada usando indicadores proxy, como índices de produção manufatureira e padrões de importação, e depois normalizada de volta aos totais regionais.
Validação de dados e ciclo de atualização
A validação foi feita triangulando os resultados do modelo com múltiplos sinais independentes, incluindo fluxos comerciais, direção da produção industrial e taxas de construção de aplicações discutidas pelos entrevistados. Valores atípicos foram sinalizados no nível de país e aplicação, e depois revisados novamente para confirmar que uma conversão de unidade, premissa de preço ou divisão de mix não estava gerando um salto irreal.
Antes da aprovação final, o modelo completo é verificado em etapas por um analista, seguido de uma nova revisão de variância das principais premissas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como movimentos abruptos de matérias-primas, mudanças regulatórias que afetam sistemas de solventes ou uma grande mudança na produção de equipamentos elétricos.
Comparação da estimativa da Mordor Intelligence para o mercado de resinas de impregnação com outras estimativas publicadas
É comum ver valores de mercado diferentes para resinas de impregnação, mesmo quando se discute o mesmo período de tempo, porque os publicadores não contam sempre os mesmos limites de produto e vínculos de uso final. As lacunas também surgem de como os preços são calculados em média entre químicas, de quando ocorre a conversão de moeda regional e se as últimas mudanças na produção de equipamentos elétricos estão refletidas.
Compostos de fundição e encapsulamento que não são especificados para impregnação ficam fora do escopo da Mordor Intelligence, e essa diferença de inclusão única pode elevar os totais em algumas cifras publicadas. Outro fator de dispersão é a rapidez com que a adoção de sistemas sem solvente é modelada, já que rampas de penetração agressivas podem inflar valores futuros se não forem verificadas em relação aos ciclos de qualificação de equipamentos e às regras regionais de COV.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,86 bilhão (2025) | |
| Consultoria Global A | USD 1,69 bilhão (2024) | Usa um ano-base anterior e uma abordagem química diferente que enfatiza categorias de resina à base de formaldeído, o que pode alterar o que é contado como grau de impregnação em relação a materiais de isolamento elétrico adjacentes. |
| Editora Setorial B | USD 1,98 bilhão (2025) | Pode usar um mapeamento de aplicações mais amplo que mescla resinas de impregnação com líquidos de isolamento elétrico próximos, e a curva de adoção mais rápida assumida para sistemas sem solvente eleva o valor do mesmo ano. |
A comparação mostra que a maior parte da variação é explicada pelos limites de produto e aplicação, além de como o mix tecnológico e o preço médio são projetados para frente. Usar âncoras claras de demanda por aplicação e depois verificar as premissas de preço e mix em relação ao que os respondentes observam em compras e produção ajuda a manter a estimativa rastreável e reproduzível.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de resinas de impregnação até 2031?
O mercado de resinas de impregnação deve atingir USD 2,50 bilhões até 2031.
Qual segmento de tecnologia lidera o mercado global?
As formulações sem solvente dominaram com uma participação de 64,23% em 2025 e mantêm as melhores perspectivas de crescimento até 2031.
Por que as resinas epóxi estão crescendo mais rapidamente do que outros tipos?
A baixa perda dielétrica, a forte adesão ao cobre e a compatibilidade com linhas automatizadas de gotejamento posicionam o epóxi para o CAGR mais rápido de 5,12% até 2031.
Como as regulamentações ambientais influenciam a seleção de resinas?
Os limites de COV e HAP metálico nos EUA, na UE e na China efetivamente forçam os OEMs a adotar resinas sem solvente ou a instalar sistemas de controle de emissões dispendiosos.
Qual região deve contribuir com a maior demanda incremental?
A Ásia-Pacífico, liderada por China, Índia e Japão, deve adicionar o maior volume, auxiliada pelos mandatos de veículos elétricos e pelos investimentos em semicondutores.
Qual barreira de capital limita os novos entrantes?
Uma linha completa de VPI custa mais de USD 5 milhões e requer extensos testes conforme a IEC 60085, concentrando a capacidade entre os incumbentes financeiramente sólidos.
Página atualizada pela última vez em:



