
Tamanho e Participação do Mercado de Resina Fenólica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
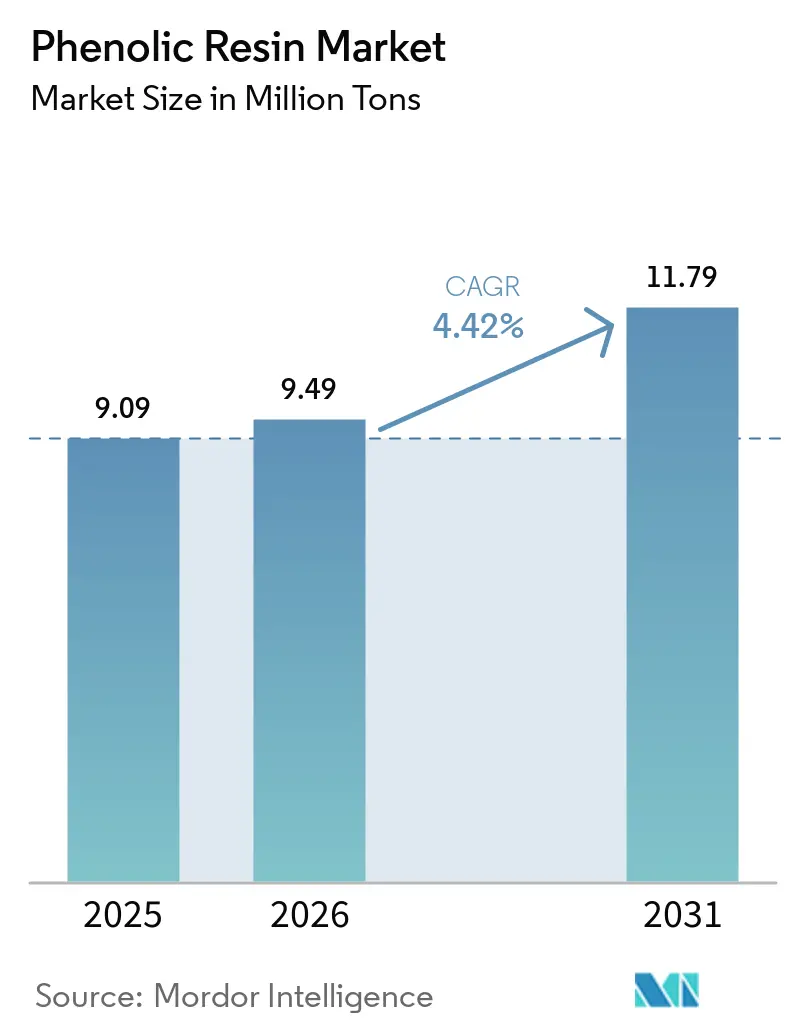
| Volume do Mercado (2026) | 9.49 Milhões de toneladas |
| Volume do Mercado (2031) | 11.79 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.42 % |
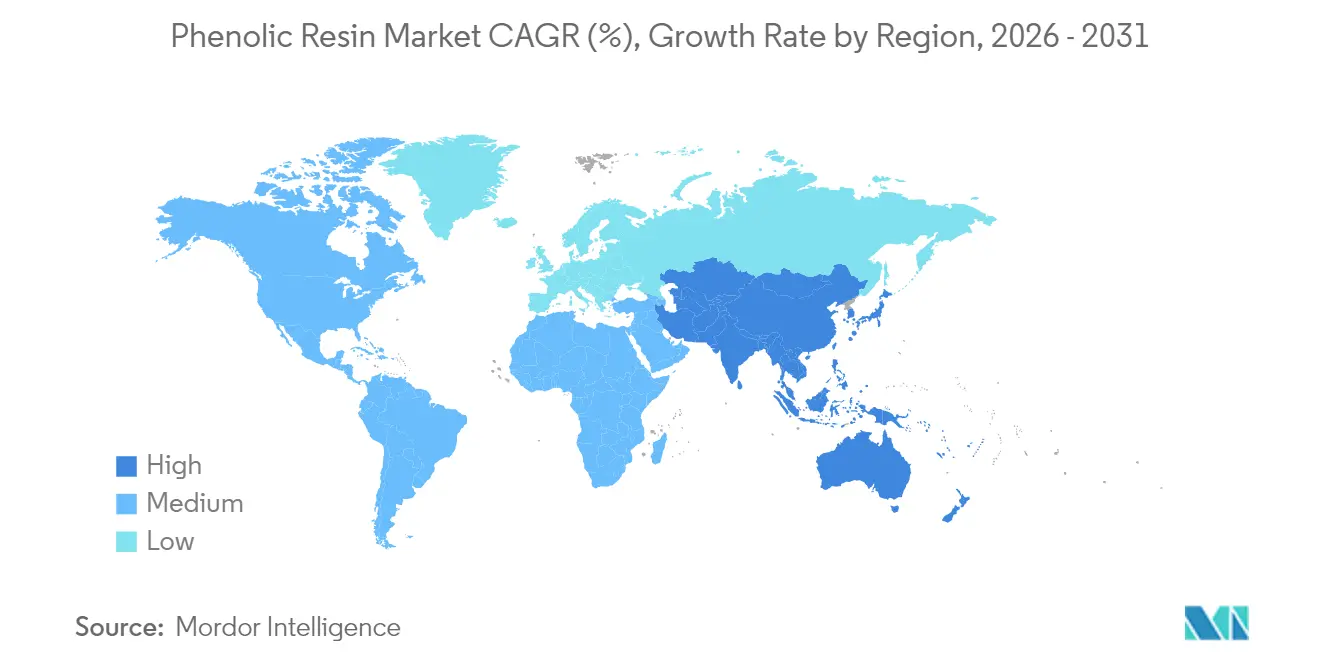
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
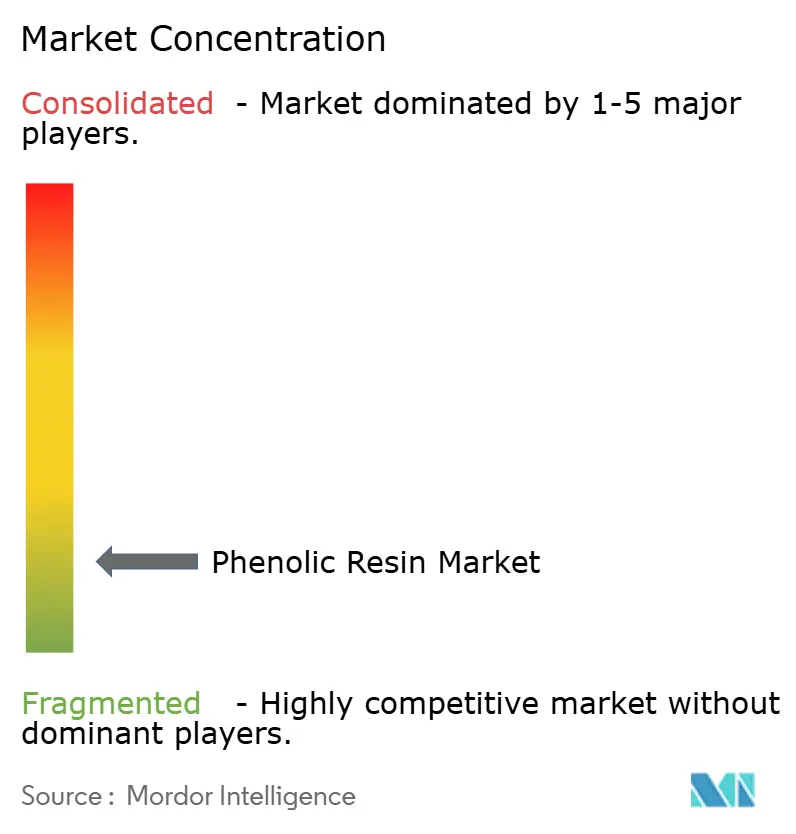
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resina Fenólica por Mordor Intelligence
Espera-se que o tamanho do Mercado de Resina Fenólica cresça de 9,09 milhões de toneladas em 2025 para 9,49 milhões de toneladas em 2026 e está previsto para atingir 11,79 milhões de toneladas até 2031 a um CAGR de 4,42% no período de 2026 a 2031. Investimentos em compósitos leves para veículos elétricos, crescente demanda por isolamento resistente ao fogo em edifícios modulares e a implantação de infraestrutura de alta frequência 5G reforçam o momentum de consumo. A pressão competitiva de grades de base biológica estimula a inovação de processos, ao mesmo tempo em que ajuda produtores estabelecidos a defender margens. Ao mesmo tempo, as cadeias de suprimentos regionais estão amadurecendo, com várias grandes plantas asiáticas prontas para exportar para a Europa e a América do Norte assim que as necessidades domésticas forem atendidas. Portanto, os participantes consolidados concentram-se em formulações diferenciadas que atendem a regulamentações de emissões mais rígidas e oferecem ciclos de cura mais curtos.
Principais Conclusões do Relatório
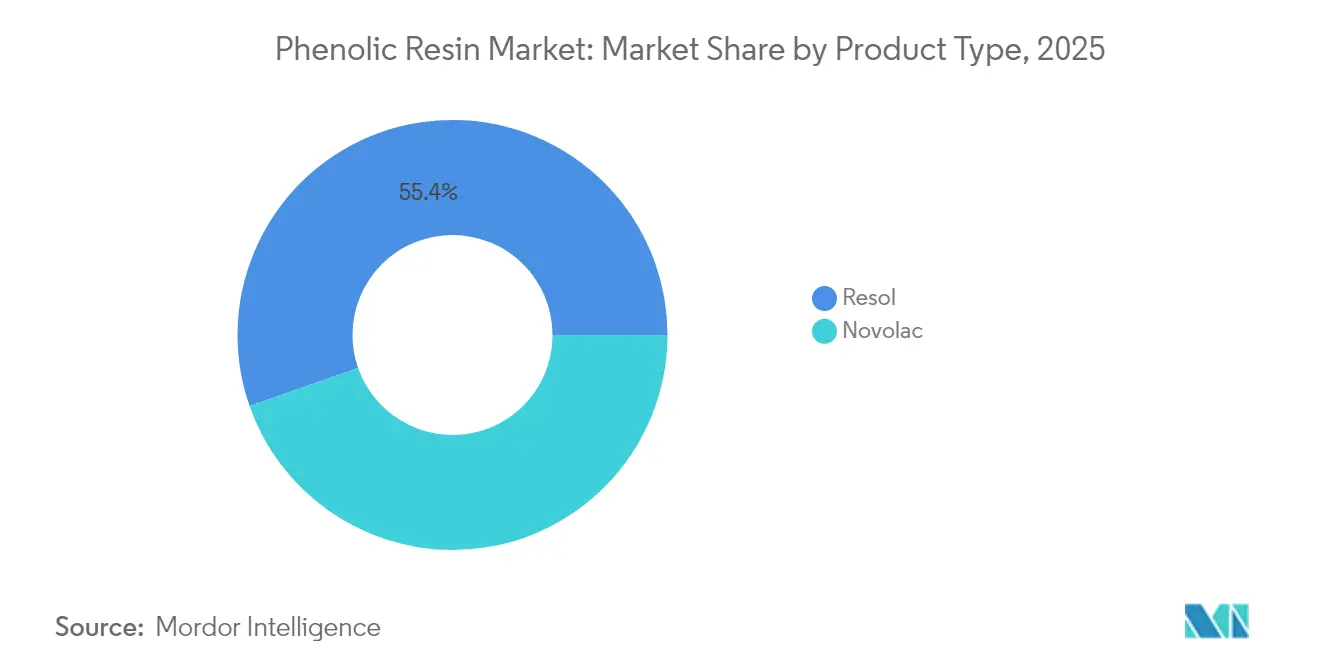
- Por tipo de produto, as resinas fenólicas resol representaram 55,35% da participação do mercado de resina fenólica em 2025, enquanto as resinas novolaca são as de crescimento mais rápido, com um CAGR de 4,87%.
- Por aplicação, os adesivos comandaram 53,02% do tamanho do mercado de resina fenólica em 2025 e estão avançando a um CAGR de 4,96% até 2031.
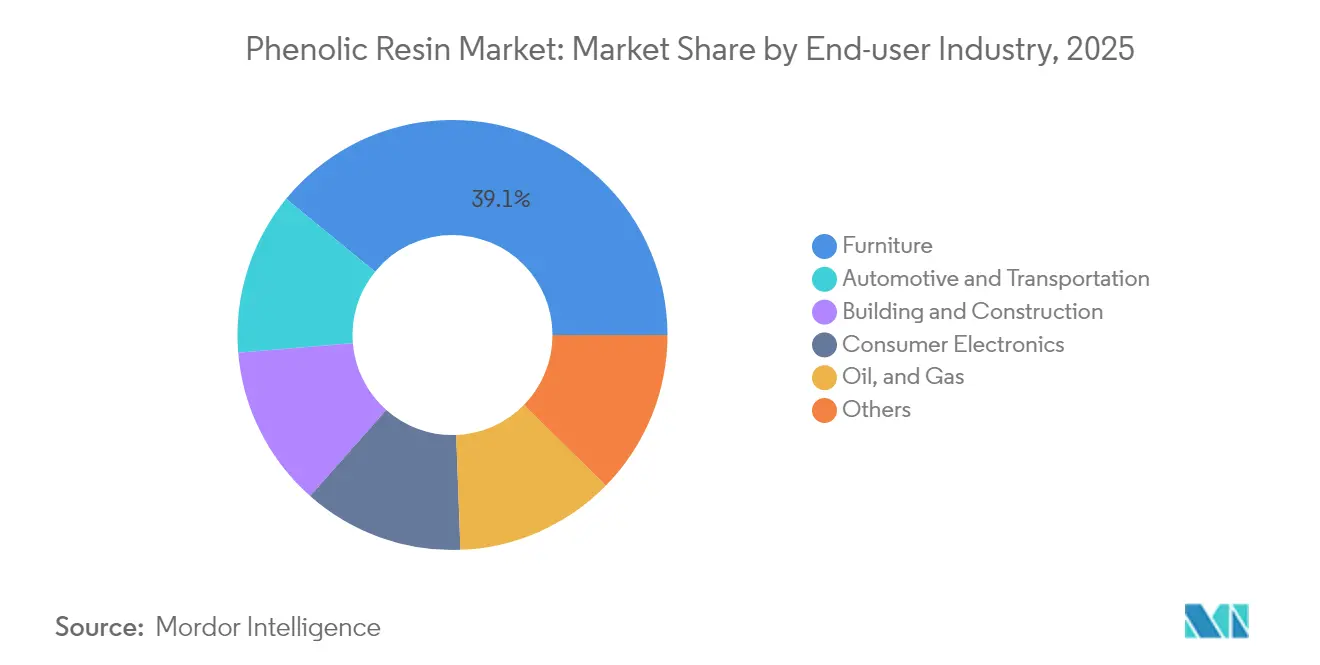
- Por setor do usuário final, o setor de móveis deteve 39,08% do tamanho do mercado de resina fenólica em 2025, enquanto registrava o maior CAGR projetado de 5,62% até 2031.
- Por geografia, a Ásia-Pacífico representou 48,60% da participação do mercado de resina fenólica em 2025 e está se expandindo a um CAGR de 5,03% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Compósitos leves e resistentes ao calor para veículos elétricos e a hidrogênio | +1.2% | Global – mais forte na China, América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Construção modular e pré-fabricada adotando isolamento de espuma fenólica | +0.9% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Recuperação da produção de materiais de fricção automotiva | +0.8% | Polos de fabricação globais | Curto prazo (≤ 2 anos) |
| Normas mais rígidas de segurança contra incêndio em interiores de transporte público | +0.7% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de laminados de PCB para 5G usando fenólicos de baixa perda | +1.1% | Núcleo da Ásia-Pacífico, com expansão global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Compósitos Leves Apoiam a Expansão da Mobilidade Elétrica
Fabricantes de automóveis que buscam redução do peso dos veículos estão especificando compostos de moldagem em folha à base de resina fenólica para carcaças de baterias, partes inferiores e suportes estruturais. A carcaça de bateria multimaterial da SABIC registrou uma redução de peso de 20% mantendo a contenção de fuga térmica a 1.100 °C, ilustrando a superior resistência ao calor e às chamas do material[1]. Arquiteturas de tensão mais alta de 800 V intensificam os requisitos de desempenho do índice de rastreamento comparativo, um atributo em que as formulações fenólicas superam as alternativas de epóxi e poliéster. Os veículos a célula de combustível de hidrogênio ampliam o mercado endereçável, pois os compósitos fenólicos permitem suportes de vasos de pressão leves e quimicamente inertes e alojamentos auxiliares.
A Construção Modular Acelera a Adoção da Espuma Fenólica
A tendência para paredes construídas em fábrica e módulos volumétricos beneficia a espuma fenólica, cuja baixa geração de fumaça e classificação de chama Classe A satisfazem os códigos mais rigorosos da América do Norte e da Europa. Painéis de fachada pré-fabricados equipados com placas fenólicas de 30 mm apresentam valores U abaixo de 0,15 W/m²-K, atendendo às metas de edifícios de energia quase zero sem cavidades espessas. A velocidade de instalação é outro atrativo: os empreiteiros relatam economias de mão de obra de até 25% porque as placas de espuma fenólica combinam isolamento e barreira contra fogo em uma única camada[2]. Os operadores ferroviários seguem uma lógica semelhante: a conformidade com a EN 45545-2 impulsiona os painéis sanduíche fenólicos para revestimentos interiores, reduzindo o tempo de inatividade para reforma e garantindo a classificação R1 HL3.
A Recuperação de Materiais de Fricção Automotiva Sustenta os Pedidos de Resina
A produção global de veículos leves se recuperou para 91 milhões de unidades em 2025, revitalizando a demanda por pastilhas de freio com ligação fenólica. A Sumitomo Bakelite comercializou resinas novolac modificadas com lignina que reduzem as emissões de CO₂ do berço ao portão em 40%, mantendo a resistência ao desbotamento acima de 480 °C, essencial para pinhões de alto desempenho. A frenagem regenerativa ainda utiliza pastilhas de fricção para paradas de emergência e em baixa velocidade, prolongando os intervalos de manutenção, mas elevando os ciclos de temperatura de pico. A eletrificação de veículos comerciais amplia o potencial de volume, pois ônibus e vans de entrega exigem pastilhas maiores para gerenciar pesos em freio mais elevados.
Regulamentações de Segurança contra Incêndio Expandem os Setores Endereçáveis
As resinas fenólicas são intrinsecamente formadoras de carvão e não requerem retardantes de chama halogenados, um atributo que ganha favores sob o Ecodesign da Europa e as regras de móveis SB-1019 da Califórnia. Na aviação, os painéis interiores FAR 25.853 baseados em favos de mel fenólico/aramida atendem às taxas de liberação de calor abaixo de 65 kW-min/m² ao mesmo tempo em que reduzem 45% do peso em relação ao favo de mel de alumínio. Operadores de metrô em Pequim e Paris adotam pisos fenólicos para cumprir os limites de gás tóxico, direcionando a demanda para além dos tradicionais painéis de epóxi.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Preços voláteis de fenol e formaldeído como matéria-prima | –0.6% | Global | Curto prazo (≤ 2 anos) |
| Regulamentações mais rígidas de emissão de formaldeído | –0.4% | Europa, América do Norte, implantação global | Longo prazo (≥ 4 anos) |
| Opções limitadas de reciclagem e fim de vida | –0.3% | Global, mais forte nos mercados da OCDE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade das Matérias-Primas Desafia a Estabilidade das Margens
O fenol representa aproximadamente 50% do custo operacional na produção padrão de resol, expondo os fabricantes a oscilações vinculadas ao benzeno e ao propileno. Os fornecedores asiáticos se beneficiam do excesso de capacidade de BPA que libera fenol não reagido de volta ao mercado comercial, amortecendo os choques de preços regionais. Estratégias de compra antecipada e contratos indexados mitigam parcialmente o risco, mas os conversores menores carecem de escala para operações de hedge.
Regulamentações de Emissões Apertam os Orçamentos de Conformidade
A ECHA da Europa está preparando uma restrição para 2026 que limita o formaldeído livre em adesivos para madeira a 0,1%, espelhando o limite da Fase 2 da Califórnia. Os produtores devem modernizar os reatores com colunas de extração a vácuo ou adotar reticulantes alternativos para permanecer dentro dos limites. Os resóis solúveis em água da Sumitomo Bakelite já atingem 0,05% de monômero livre, mas os custos são 8 a 10% mais altos do que as grades de commodities. Os fabricantes de móveis hesitam em absorver o prêmio, potencialmente atrasando a adoção em segmentos sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Grades Resol Ancoram a Liderança de VolumeAs formulações resol geraram 55,35% da participação do mercado de resina fenólica em 2025, graças ao comportamento de autocura que elimina endurecedores nas linhas de compensado e painel de fibras orientadas. As variantes novolaca estão crescendo a um CAGR de 4,87% até 2031, superando o resol à medida que as aplicações de laminados eletrônicos e materiais de fricção se expandem. Cerca de 68 kt de capacidade de novolaca está prevista para entrar em operação na Índia e no Vietnã até 2027, visando mercados de exportação que exigem desempenho de baixo fenol livre.
Os resóis empregam uma relação F:P acima de 1,0, formando ligações de metileno que se solidificam a 120–140 °C. Esse mecanismo favorece as linhas de prensagem contínua onde o tempo de ciclo determina a rentabilidade. Por outro lado, as resinas novolaca, sintetizadas em condições ácidas com F:P abaixo de 1,0, exigem agentes de cura de hexamina, mas produzem uma topologia de reticulação mais fina, o que aumenta a estabilidade da viscosidade durante o armazenamento prolongado. Os formuladores de pastilhas de freio preferem novolaca porque a decomposição térmica começa perto de 480 °C, 60 °C mais alto do que os resóis típicos, garantindo resistência ao desbotamento. Os fabricantes de placas de circuito de alta frequência também escolhem híbridos novolaca-epóxi por sua baixa absorção de umidade abaixo de 0,2% a 23 °C/50% UR, essencial para evitar delaminação sob soldagem por refluxo.

Por Aplicação:
Adesivos Dominam o Perfil de ConsumoOs adesivos contribuíram com 53,02% do tamanho do mercado de resina fenólica em 2025 e estão projetados para crescer 4,96% de CAGR até 2031. O compensado de grau externo, a madeira laminada de folhas e as linhas de madeira laminada cruzada representam mais da metade dessa demanda de aplicação, alavancando ligantes fenólicos para satisfazer os testes de resistência à fervura. As aplicações de moldagem são centradas em peças automotivas moldadas por compressão sob o capô, onde a estabilidade dimensional a 180 °C é essencial.
As plantas de compensado de prensagem a quente consomem 40 a 60 g de sólido fenólico por metro quadrado, e o desgargalamento contínuo das instalações de madeira laminada de folhas na Finlândia e na China sustenta um suporte de volume constante. Os compostos de moldagem por injeção, embora menores em tonelagem, obtêm margens 2 a 3 vezes maiores, levando os fornecedores a expandir as grades fenólicas preenchidas com fibra de vidro curta.
Por Setor do Usuário Final:
Móveis Lidera, mas o Automotivo Ganha ImpulsoO setor de móveis absorveu 39,08% da demanda do mercado de resina fenólica em 2025, sustentado pelo aumento da penetração da madeira de engenharia tanto em residências quanto em escritórios. Os fabricantes de pisos e armários valorizam a resistência da resina aos ciclos de umidade, prolongando a vida útil do produto em climas tropicais. As aplicações automotivas e de transporte em geral estão destinadas a crescer à medida que a eletrificação exige componentes retardantes de chama que compensem o risco de fuga térmica. A construção civil é impulsionada por programas de habitação modular que dependem do isolamento de espuma fenólica para satisfazer os invólucros de casas passivas.
Os usuários de petróleo e gás, e marítimos estão capitalizando sobre revestimentos compostos fenólicos que resistem à corrosão por gás ácido e à penetração de água do mar. Essas aplicações frequentemente especificam tubos fenólicos enrolados com filamento para colunas de produção offshore, um nicho de mercado que deve crescer uma vez que os projetos de águas profundas postergados avancem após 2026.
Análise Geográfica
Mercado de Resina Fenólica na APAC
A Ásia-Pacífico controlou 48,60% do volume global do mercado de resina fenólica em 2025 e está se expandindo a um CAGR de 5,03% até 2031. A Índia oferece o incremento mais rápido, à medida que os fabricantes domésticos de compensado migram do sistema adesivo de ureia-formaldeído para sistemas adesivos fenólicos em resposta às revisões do Bureau of Indian Standards. A Indonésia e o Vietnã, impulsionados pelo investimento estrangeiro direto em clusters de móveis, estão emergindo como compradores de importações de resina líquida.
Mercado de Resina Fenólica na América do Norte
A América do Norte é sustentada por um robusto pipeline de início de construções residenciais e pela relocalização das cadeias de suprimentos de veículos elétricos. Os créditos fiscais recentes da Lei de Redução da Inflação dos EUA aceleram a construção de fábricas de baterias, criando demanda derivada por caixas de baterias compostas fenólicas e componentes de isolamento.
Mercado de Resina Fenólica na Europa
A Europa é limitada pela atividade de construção moderada, mas apresenta pontos positivos na renovação ferroviária e na produção de vagões de trens de alta velocidade. As atualizações da norma EN 45545-2, exigidas por vários operadores nacionais, impulsionam a adoção de painéis fenólicos.
Mercado de Resina Fenólica no MEA
Os players petroquímicos do Golfo estão avaliando a integração fenólica a jusante para monetizar fluxos de benzeno, o que poderia estimular o fornecimento local. A África do Sul está testando espuma fenólica em reformas de hospitais públicos para atingir metas de eficiência energética, apresentando uma cabeça de ponte para importações de nicho.
Panorama regulatório
A produção e o uso final de resinas fenólicas estão inseridos em estruturas de registro químico e exposição, e as regras de emissão de formaldeído para produtos de madeira compósita moldam as escolhas de formulação de resinas para adesivos. No Espaço Econômico Europeu, substâncias usadas na fabricação de resinas fenólicas, como fenol e formaldeído, estão sujeitas às obrigações de registro do REACH para fabricação ou importação acima de 1 tonelada por ano, e as expectativas de conformidade cada vez mais se estendem além do registro para controles de ciclo de vida destacados na Estratégia da UE para Sustentabilidade dos Produtos Químicos.
Na América do Norte, as emissões de formaldeído de produtos de madeira compósita são regulamentadas pelo TSCA Título VI da EPA dos EUA e, na prática, estão alinhadas com os requisitos ATCM do California Air Resources Board (CARB) por meio de métodos de teste, controle de qualidade, manutenção de registros e verificação por terceiros para programas compatíveis, como as vias ULEF e NAF. Em fevereiro de 2026, a EPA dos EUA avançou atualizações dos Padrões de Emissão de Formaldeído para Produtos de Madeira Compósita por meio de uma atualização voluntária de padrões de consenso, reforçando o papel do controle de qualidade validado e dos testes de emissões nas cadeias de suprimentos de compensado, aglomerado e MDF, onde os adesivos fenólicos são amplamente utilizados.
Análise da cadeia de valor
A cadeia de valor das resinas fenólicas começa com matérias-primas petroquímicas upstream (fenol e formaldeído), passando pela síntese de resina (resol e novolaca), formulação (modificadores, cargas e agentes de cura, como hexamina para novolacas), e conversão downstream em adesivos, compostos de moldagem, laminados, materiais de fricção e produtos de isolamento. A exposição às matérias-primas continua sendo a principal palanca de custo, com fenol e formaldeído representando juntos a maior parte do custo de produção, o que torna os preços e as margens sensíveis a movimentos vinculados ao benzeno e ao propileno e à disponibilidade local de formaldeído comercial.
Produtores midstream como Hexion, SI Group, BASF, Prefere Resins e Sumitomo Bakelite se diferenciam por meio de integração, confiabilidade de processo e suporte de aplicação a conversores em madeira engenheirada, fricção automotiva, laminados eletrônicos e isolamento na construção. Distribuição e mistura sob encomenda (toll-blending) são importantes para grades especializados de menor volume e para atender clientes fragmentados de adesivos e revestimentos; ações de fortalecimento de canais, como a aquisição da TLC Ingredients pela Shrieve Chemical Company em janeiro de 2026 para expandir seu alcance de distribuição nos EUA, também destacam o valor do estoque regional e do serviço técnico na melhoria dos prazos de entrega aos clientes. No lado da inovação, a substituição de base biológica avançou para ofertas comerciais, com resinas fenólicas modificadas com lignina introduzidas pela Sumitomo Bakelite, adicionando uma fonte alternativa de insumo upstream vinculada à biomassa e às adjacências de celulose e papel, em vez de depender apenas do fenol petroquímico.
Cenário Competitivo
O mercado de resina fenólica apresenta alta fragmentação. A integração vertical em matérias-primas de fenol e formaldeído continua sendo um diferencial fundamental, especialmente em meio a spreads de benzeno voláteis. A Hexion aproveita a IA preditiva de manutenção desenvolvida internamente, adquirida por meio da Smartech, para reduzir o tempo de inatividade não planejado em seus reatores de resol líquido. Os especialistas regionais focam na profundidade de aplicação em vez de escala de volume. As narrativas de sustentabilidade animam o posicionamento competitivo. A nova novolaca modificada com lignina da Sumitomo Bakelite supostamente reduz o CO₂ do berço ao portão em 1,2 t/t em comparação com as grades convencionais à base de petróleo.
Líderes do Setor de Resina Fenólica
-
BASF
-
Prefere Resins Holding GmbH
-
SI Group
-
Sumitomo Bakelite Co. Ltd
-
Hexion Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resina Fenólica Empresas cobertas neste relatório
- BAKELIGHT SYNTHESIS
- Aica Kogyo Co. Ltd
- ASAHI YUKIZAI CORPORATION
- ASK Chemicals
- BASF
- Capital Resin Corporation
- DIC Corportaion
- Hexcel Corporation
- Hexion Inc.
- Kolon Industries Inc.
- NANPAO RESINS CHEMICAL GROUP
- Plastics Engineering Company (Plenco
- Prefere Resins Holding GmbH
- Romit Resins Pvt. Ltd
- Shandong Laiwu Runda New Material Co. Ltd
- SHENGQUAN GROUP
- SI Group
- Sumitomo Bakelite Co. Ltd
- Sundow Polymers Co. Ltd
- Taiwan PU Corporation
- UPM
Oportunidades de mercado e perspectivas futuras
A maior oportunidade está em sistemas fenólicos de emissão ultrabaixa e baixo teor de monômero livre para madeira engenheirada, apoiados pelo rigor crescente de conformidade e métodos de teste sob estruturas como o TSCA Título VI da EPA dos EUA e programas paralelos do CARB. Ações de aquisição por grandes fabricantes de produtos de madeira fornecem validação de mercado: a Weyerhaeuser firmou um contrato de fornecimento de resina fenólica resol de baixa emissão da Hexion, cobrindo entregas de 2024 a 2026, indicando demanda por formulações que ajudam produtores de madeira compósita e painéis estruturais a gerenciar a conformidade com formaldeído e as exigências de documentação, mantendo a produtividade do ciclo de prensagem.
Insumos de resina de base biológica e menor carbono oferecem outro espaço em branco, com tração comercial e roteiros de fornecedores visíveis em vias baseadas em lignina, cardanol e tanino, voltadas a reduzir a dependência do fenol derivado de petróleo, ao mesmo tempo em que atendem restrições de COV e formaldeído livre. A recente comercialização de graus de novolaca e resol modificados com lignina pela Sumitomo Bakelite e sua empresa do grupo amplia as opções para aglutinantes de fundição e adesivos de madeira. A descarbonização upstream de ingredientes complementares de resina também está sendo buscada por meio de parcerias, como a da OCI e Prefere Resins, usando melamina de menor carbono para resinas destinadas a laminados e revestimentos. Ao mesmo tempo, choques periódicos de logística e energia mantiveram a atenção voltada para a resiliência do fornecimento e a estratégia de estoque, incluindo a volatilidade de preços nos EUA no início de 2026, ligada a interrupções de energia e transporte, o que reforça o interesse dos compradores em fontes diversificadas, estoque local e formulações que reduzam o custo total aplicado por meio de ciclos de cura mais curtos ou menores taxas de adição.
Desenvolvimentos industriais recentes em Mercado de Resina Fenólica
- Junho de 2026: OCI e Prefere Resins fizeram parceria para usar melamina de baixo carbono MelaminebyOCI Novo (melamina produzida a partir de biogás) na produção de resinas para setores downstream, incluindo revestimentos, papéis, têxteis e laminados. A ação amplia o acesso a insumos de menor carbono para formuladores de resina e apoia o posicionamento de produtos onde os clientes acompanham as emissões incorporadas nos materiais.
- Março de 2026: A Sumitomo Bakelite lançou uma nova série de resinas fenólicas modificadas de alta adesão especializadas para materiais compósitos. O lançamento amplia o portfólio da empresa para colagem de compósitos e aplicações estruturais, alinhando-se à demanda por sistemas fenólicos de maior desempenho em componentes de transporte e industriais.
- Outubro de 2024: a empresa do grupo Sumitomo Bakelite, Sunbake, iniciou as vendas comerciais da série Sumitac PL-700, uma resina fenólica modificada com lignina do tipo resol para adesivos de madeira. Essa comercialização avançou a substituição de base biológica em um uso final de alto volume, oferecendo aos fabricantes de adesivos uma via alternativa para reduzir o conteúdo de origem fóssil, mantendo os atributos de desempenho fenólico.
Mercado de Resina Fenólica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a demanda por resinas fenólicas fabricadas e comercializadas para uso industrial, contabilizada no ponto de venda por produtores ou canais autorizados, e monitorada nas principais regiões consumidoras.
Exclusões de escopo: o dimensionamento exclui o valor dos produtos acabados a jusante (como pastilhas de freio, laminados ou placas de isolamento) e contabiliza apenas o valor ou volume do material de resina.
Visão Geral da Segmentação
- Por Tipo de Produto (Volume)
- Novolaca
- Resol
- Por Aplicação
- Moldagem
- Adesivos
- Isolamento
- Outros
- Por Setor do Usuário Final
- Automotivo e Transporte
- Construção Civil
- Eletrônicos de Consumo
- Petróleo e Gás
- Móveis
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos locais de consumo de resinas fenólicas e dos indicadores que podem ser acompanhados ano a ano. Utilizamos fontes públicas como as estatísticas de comércio do UN Comtrade, os conjuntos de dados de manufatura do U.S. Census Bureau, as tabelas industriais e de comércio do Eurostat, e os institutos nacionais de estatística das principais economias produtoras para o contexto de oferta e demanda.
Também analisamos relatórios anuais de empresas, apresentações a investidores, relatórios de sustentabilidade, patentes e publicações setoriais de renome para acompanhar adições de capacidade, taxas de operação de plantas e mudanças de aplicação (por exemplo, adoção de isolamento na construção civil e necessidades de redução de peso em veículos). Quando necessário, assinaturas pagas são utilizadas apenas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visualizações de importação e exportação em nível de remessa, de modo que as premissas possam ser verificadas em relação aos movimentos observados. Essas fontes documentais são ilustrativas, e referências públicas adicionais são utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais com profissionais que percebem mudanças de preços e demanda precocemente, incluindo produtores de resinas, compostos, distribuidores e equipes de compras ou técnicas vinculadas aos principais setores de uso final. Entrevistas e pesquisas também ajudam a confirmar como a composição de produtos muda entre os graus novolac e resol e como a demanda varia por região, antes que os totais finais sejam consolidados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 13% | APAC: 44% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 54% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual dados de produção, fluxos comerciais e indicadores de consumo por uso final são utilizados para reconstruir o conjunto de demanda por resinas fenólicas por região. O modelo é então corroborado com verificações seletivas de baixo para cima, como visões de receita de produtores e distribuidores amostrados, faixas típicas de preço por tonelada por grau e validação de volume a partir de grandes clusters de aplicação, com os totais ajustados quando surgem discrepâncias.
Os principais insumos incluem a direção de custos de fenol e formaldeído (como âncoras a montante), adições e desativações de capacidade reportadas para linhas de resina fenólica, atividade de isolamento na construção civil e normas que impulsionam materiais resistentes ao fogo, tendências de produção automotiva e de transporte que influenciam materiais de fricção e compósitos, e balanças comerciais que indicam escassez regional. Para a previsão, é utilizada uma análise de cenários com um caso base que reflete o consenso das entrevistas sobre utilização de capacidade, crescimento esperado de aplicações e uma progressão de preços realista, e então casos alto e baixo são executados quando oscilações de custos ou ciclos de construção devem alterar o comportamento de compra. Quando um dado de baixo para cima direto está ausente para um país, utilizamos um proxy comercial mais intensidade de consumo regional, e então o verificamos por meio de feedback de especialistas para que a estimativa permaneça prática e reproduzível.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre indicadores independentes, incluindo tendências de volume, direção de preços e movimentos regionais de importação e exportação, que são verificados antes da aprovação interna. Se uma grande variação aparecer, o fator determinante é isolado primeiro, depois as premissas são revisadas, seguidas de novo contato com os entrevistados relevantes quando a lacuna é material.
Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas de capacidade ou alta volatilidade de matérias-primas. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível no momento da publicação.
Tamanho do Mercado de Resina Fenólica da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para resinas fenólicas podem diferir mesmo quando parecem semelhantes, porque o limite contabilizado nem sempre é o mesmo e a conversão de volume para valor é tratada de forma diferente. As diferenças também decorrem da velocidade com que as premissas são atualizadas e se os indicadores de oferta e demanda são verificados entre si antes de o número ser finalizado.
Os balanços comerciais, os comentários sobre utilização de capacidade e as faixas de preço por tonelada observadas são as verificações de evidências que vinculam a Mordor Intelligence a uma linha de base orientada por volume de 9,49 milhões de t (2026), em vez de uma cifra baseada apenas em valor que pode variar principalmente devido a premissas de preços. Outro fator comum de divergência é o escopo, uma vez que algumas estimativas incorporam resinas termofixas adjacentes ou incluem produtos formulados a jusante, o que tende a elevar o total além da visão exclusiva de resinas. O momento da conversão cambial e a escolha do ano base também importam, pois um valor de referência de 2024 não se alinhará facilmente com uma base de volume de 2026, a menos que a composição de graus e os preços regionais sejam normalizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 9,49 M (2026) | |
| Publicador do Setor A | USD 15,07 bilhões (2024) | Utiliza uma base de 2024 orientada por valor, e o total pode variar materialmente com base no preço médio de venda assumido por aplicação e composição de graus, o que não é diretamente comparável a um ano base orientado por volume. |
| Publicador de Pesquisa B | USD 16,36 bilhões (2024) | Baseia-se no dimensionamento por receita para 2024 e pode aplicar uma inclusão mais ampla em cestas de produtos de uso final, o que pode inflar o total contabilizado se os limites exclusivos de resinas não forem explicitamente aplicados. |
A dispersão entre as três cifras reflete principalmente a escolha de unidades e de limites, seguida pelo momento do ano base e pelos métodos de normalização de preços. Ao manter as etapas rastreáveis até a capacidade, o comércio e os indicadores de demanda por uso final e, em seguida, testando os preços implícitos sob pressão, mantemos uma estimativa equilibrada que pode ser explicada e reproduzida com insumos práticos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de resina fenólica?
O tamanho do mercado de resina fenólica foi de 9,49 milhões de t em 2026 e está projetado para atingir 11,79 milhões de t até 2031, representando um CAGR de 4,42%.
Qual segmento contribui com a maior participação no mercado de resina fenólica?
As aplicações de adesivos lideram, representando 53,02% do volume global em 2025 devido ao uso generalizado em compensado e produtos de madeira de engenharia.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A região combina grande capacidade de resina instalada com rápido crescimento do uso final em construção, automotivo e eletrônicos, resultando em um CAGR de 5,03% até 2031.
Como os veículos elétricos estão influenciando a demanda?
As carcaças de bateria de veículos elétricos e as peças estruturais requerem compósitos leves e resistentes às chamas, impulsionando a adoção de formulações fenólicas avançadas validadas por fornecedores como a SABIC e a Mitsubishi Chemical.
Quais tendências de sustentabilidade estão moldando o setor de resina fenólica
As resinas modificadas com lignina que reduzem o CO₂ em até 40% e as grades de ultrabaixo teor de monômero que atendem aos limites de emissão cada vez mais rígidos estão ganhando tração comercial, lideradas pela Sumitomo Bakelite e pela Stora Enso.