
Tamanho e Participação do Mercado de Resina Acrílica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 7.13 Milhões de toneladas |
| Volume do Mercado (2031) | 8.67 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 3.99 % |
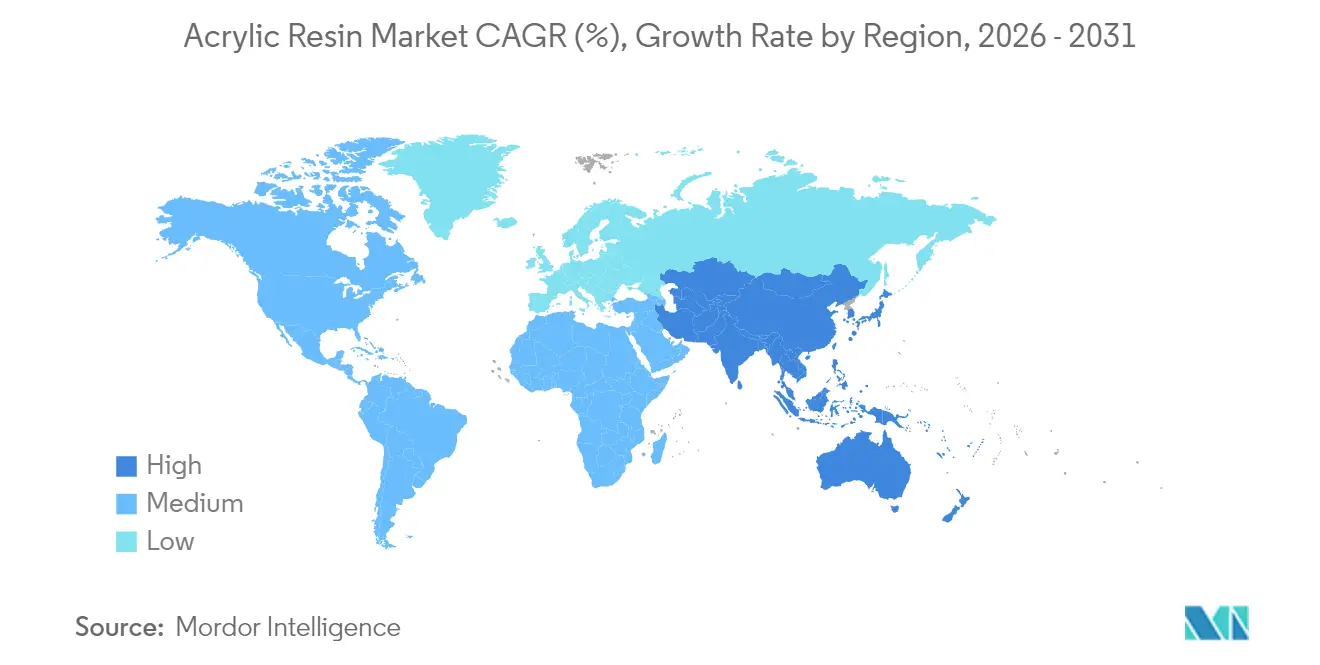
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
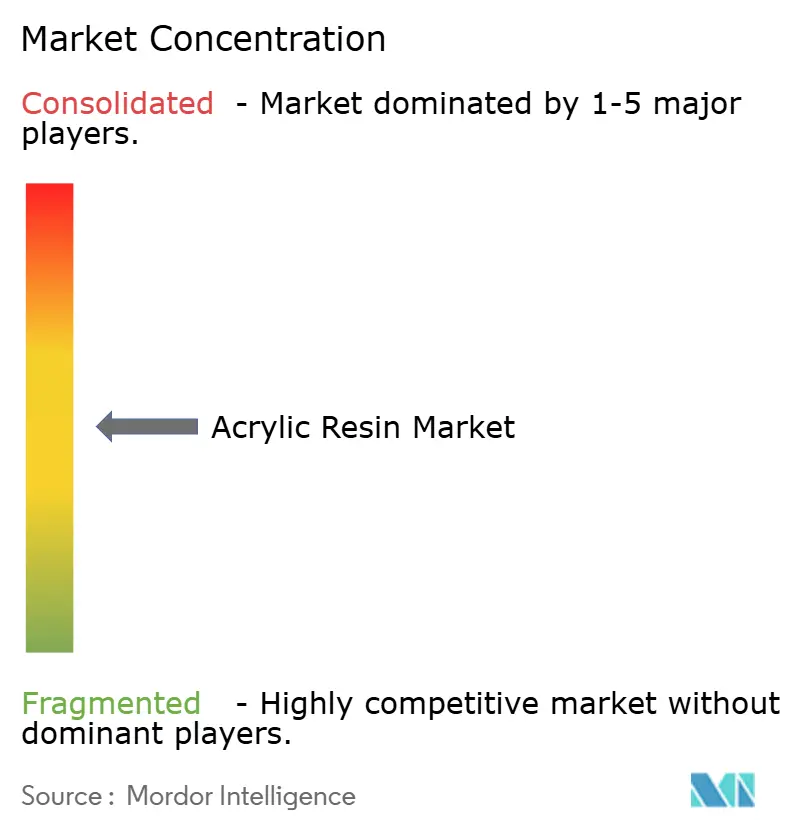
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resina Acrílica por Mordor Intelligence
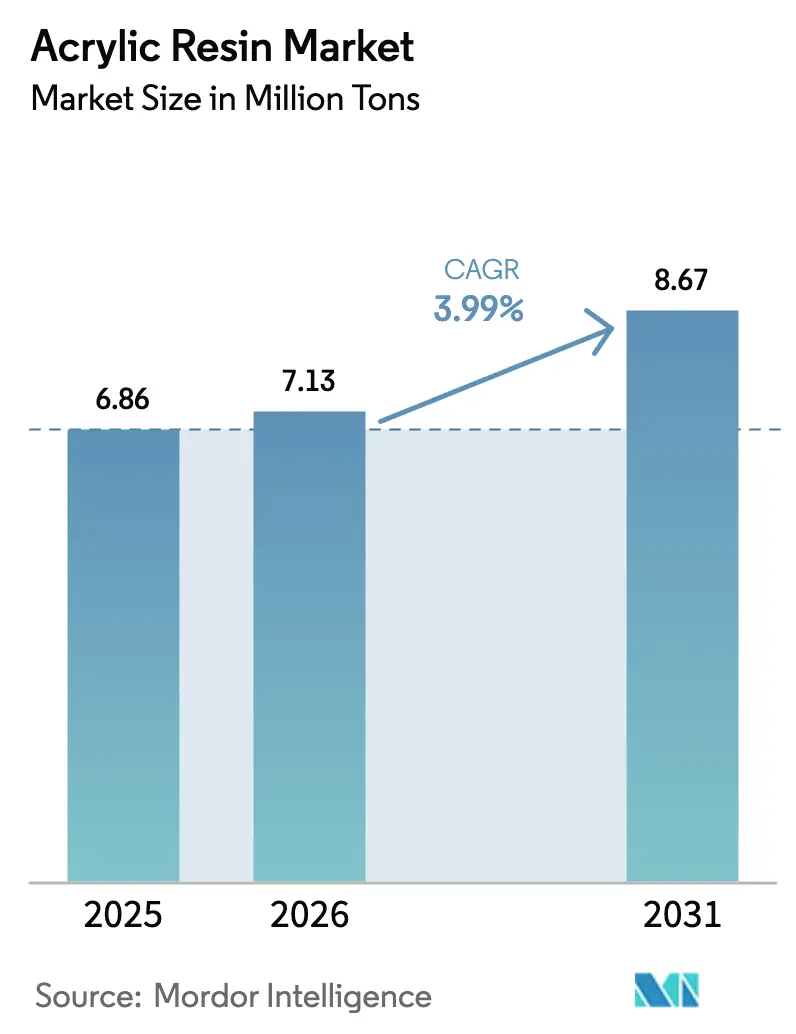
Espera-se que o tamanho do Mercado de Resina Acrílica cresça de 6,86 milhões de toneladas em 2025 para 7,13 milhões de toneladas em 2026, com previsão de atingir 8,67 milhões de toneladas até 2031, a um CAGR de 3,99% no período 2026-2031. Essa expansão constante reflete o papel consolidado do material na construção civil, no setor automotivo e em ambientes industriais diversificados, onde os requisitos de desempenho favorecem cada vez mais as formulações acrílicas em detrimento das resinas tradicionais. O impulso é reforçado pelo endurecimento das regulamentações de baixo teor de COV, que estimulam a adoção de sistemas à base de água, enquanto a demanda por fotopolímeros para impressão 3D acrescenta uma camada premium de crescimento. As respostas do lado da oferta incluem a integração retroativa em matérias-primas e uma mudança para o acrilato de etila de base biológica para proteger contra a volatilidade das matérias-primas. A atividade competitiva está se intensificando à medida que os produtores buscam expansões de capacidade, aquisições estratégicas e iniciativas de economia circular para garantir um posicionamento de longo prazo.
Principais Conclusões do Relatório
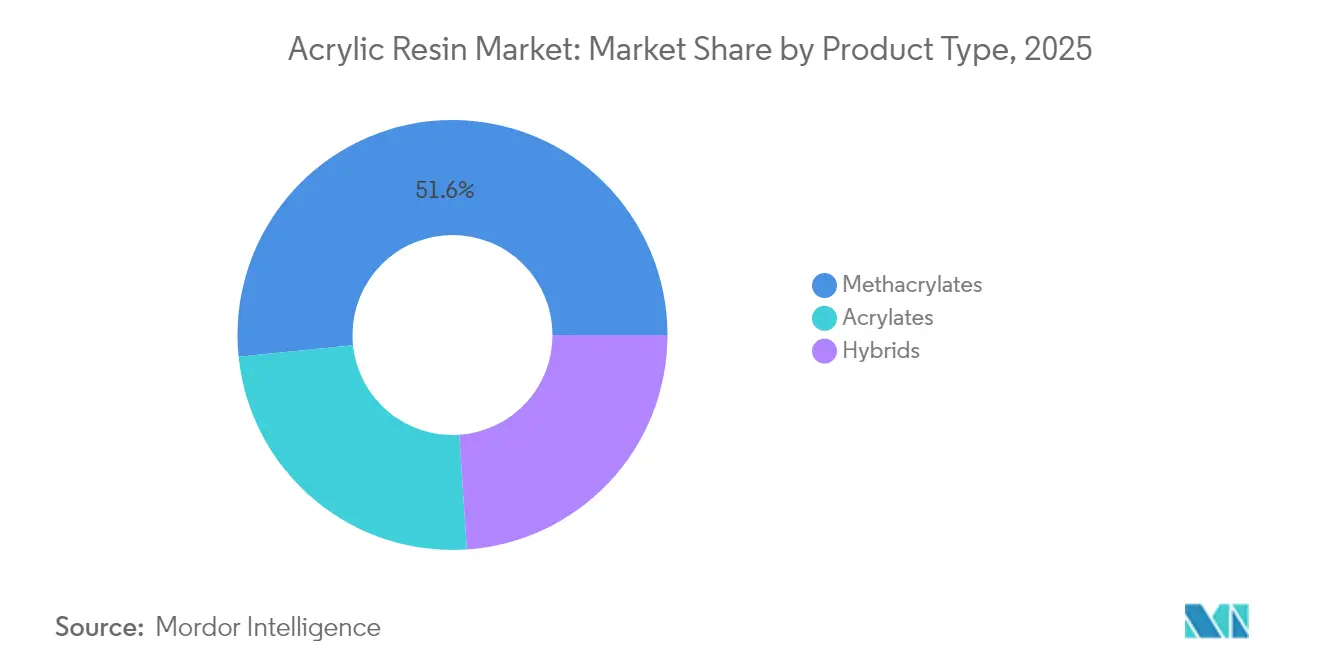
- Por tipo de produto, os metacrilatos lideraram com 51,62% da participação do mercado de resina acrílica em 2025; os acrilatos têm previsão de expansão a um CAGR de 5,18% até 2031.
- Por aplicação, tintas e revestimentos detinham uma participação de 46,02% do tamanho do mercado de resina acrílica em 2025, enquanto adesivos e selantes têm projeção de crescimento a um CAGR de 5,27% até 2031.
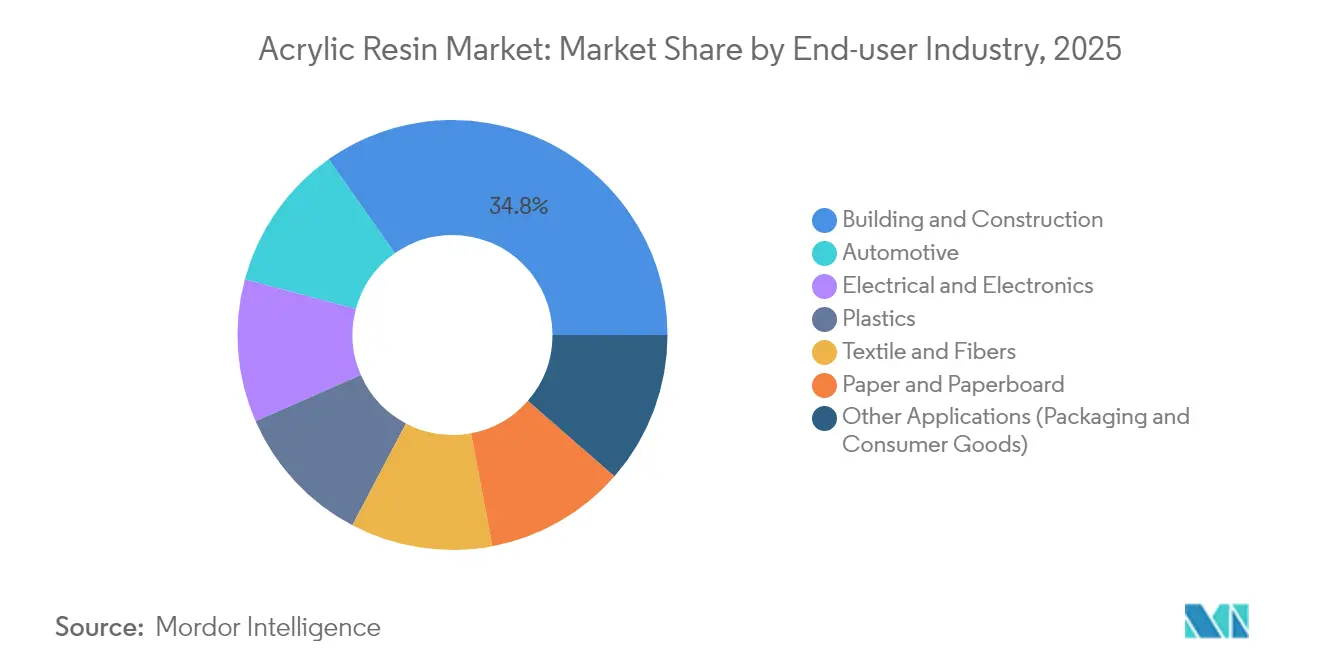
- Por indústria do usuário final, a construção civil capturou 34,78% da demanda em 2025; as aplicações automotivas avançam a um CAGR de 5,47% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 50,96% do mercado de resina acrílica em 2025 e está se expandindo a um CAGR de 5,57% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão nas atividades de construção civil e infraestrutura | +1.2% | Global, com impacto concentrado na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Crescimento da demanda por componentes automotivos leves | +0.8% | Corredores automotivos da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento do consumo de revestimentos à base de água com baixo teor de COV | +0.7% | Zonas regulatórias da América do Norte e da UE, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção acelerada de resinas fotopoliméricas para impressão 3D | +0.6% | América do Norte, Europa, com adoção emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de tecnologias de revestimento inteligente/autorreparável | +0.4% | Global, com adoção antecipada em aplicações aeroespaciais e marítimas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão nas Atividades de Construção Civil e Infraestrutura
A recuperação global da construção civil sustenta o crescimento consistente do mercado de resina acrílica, com programas de infraestrutura plurianuais na China, na Índia e nos Estados Unidos se traduzindo em aumento da demanda por revestimentos e painéis. Os incorporadores de projetos especificam cada vez mais acrílicos à base de água para atender aos critérios de construção sustentável, elevando o consumo em aplicações externas e internas. Tecnologias de aglutinante sem formaldeído, como os sistemas Acrodur da BASF, fortalecem ainda mais a demanda do mercado ao se alinharem com os padrões de qualidade do ar interno. No geral, os gastos com infraestrutura asseguram um pipeline de demanda visível que ancora o mercado de resina acrílica em meio a usos finais cíclicos.
Crescimento da Demanda por Componentes Automotivos Leves
A eletrificação acelera os imperativos de redução de peso, e as resinas acrílicas permitem a redução de massa em vidraças, painéis de carroceria e invólucros de baterias. O desenvolvimento colaborativo de produtos — por exemplo, as peças de PMMA pré-coloridas da Honda e da Mitsubishi Chemical — elimina etapas de pintura e reduz as emissões de CO₂ ao longo do ciclo de vida em 50%. As metas regulatórias de economia de combustível na Europa e nos Estados Unidos garantem demanda de longo prazo por polímeros de alta resistência e baixa densidade. Os invólucros de baterias de veículos elétricos exigem ainda estabilidade térmica e precisão dimensional, propriedades bem atendidas pelos graus de metacrilato. Aliados às necessidades de clareza óptica dos sensores de veículos autônomos, esses fatores sustentam volumes premium no mercado de resina acrílica.
Aumento do Consumo de Revestimentos à Base de Água com Baixo Teor de COV
A regulamentação do California Air Resources Board e os limites de COV do Canadá de 2024 estão acelerando a reformulação em direção aos acrílicos à base de água[1]California Air Resources Board, "Medida de Controle Sugerida para Revestimentos Arquitetônicos," arb.ca.gov. Os fabricantes com portfólios em conformidade estão conquistando ganhos de participação à medida que os compradores industriais migram para químicas mais seguras. Os sistemas à base de água também oferecem benefícios de durabilidade e retenção de cor, ampliando sua proposta de valor além da conformidade regulatória. O investimento em linhas certificadas ISCC+ globais permite que empresas como a BASF comercializem acrílicos de baixo teor de carbono com atributos verificados de cadeia de custódia. O ciclo de conversão de curto prazo posiciona o mercado de resina acrílica para aumentos de volume notáveis até 2027, ao mesmo tempo em que desloca permanentemente a base competitiva em direção a ofertas ecoeficientes.
Adoção Acelerada de Resinas Fotopoliméricas para Impressão 3D
Os processos de polimerização em cuba de alta resolução dependem de fórmulas acrílicas de cura rápida e mecanicamente robustas. A pesquisa acadêmica sobre resinas recicláveis à base de lipato renovável demonstra progresso contínuo em direção a fotopolímeros de ciclo fechado. Técnicas em escala de produção, como a produção contínua por interface líquida, aumentam o rendimento de resina, ampliando os requisitos de volume. À medida que os setores aeroespacial e médico migram protótipos para peças de produção certificadas, abrem um nicho premium duradouro no mercado de resina acrílica.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos ambientais e à saúde dos acrilatos | -0.9% | Global, com maior escrutínio na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços do propileno e das matérias-primas de MMA | -1.1% | Global, com impacto particular nos produtores integrados | Médio prazo (2-4 anos) |
| Concorrência de alternativas poliméricas de base biológica | -0.6% | Europa e América do Norte liderando, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos Ambientais e à Saúde dos Acrilatos
Os reguladores continuam a avaliar os riscos de exposição, endurecendo as concentrações permissíveis de monômeros na fabricação e em produtos de consumo. O aumento da ventilação, do monitoramento e dos equipamentos de proteção individual eleva os custos de conformidade em toda a indústria de resina acrílica. A conscientização dos consumidores sobre os perfis de COV e odor influencia as decisões de compra, especialmente em revestimentos residenciais. A diferenciação de marca orientada pela segurança é, portanto, necessária, mas onerosa para os produtores. Estudos toxicológicos em andamento visam estabelecer limites de uso seguro, mas os riscos de percepção persistentes limitam a adoção onde existem resinas substitutas.
Volatilidade dos Preços do Propileno e das Matérias-Primas de MMA
As oscilações nos custos de matérias-primas geram compressão de margens, com o propileno nos Estados Unidos com previsão de aumento de 5 centavos por libra até meados de 2025 em meio à capacidade restrita de refinarias. Os grandes produtores integrados compensam parcialmente a volatilidade por meio da produção própria, enquanto os participantes independentes recorrem a instrumentos de hedge que podem ser indisponíveis ou antieconômicos. Os custos imprevisíveis de insumos retardam as negociações de contratos com clientes e podem atrasar aprovações de projetos, moderando o crescimento do mercado de resina acrílica no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Metacrilatos Lideram Enquanto Acrilatos AceleramOs metacrilatos mantiveram uma participação de 51,62% no mercado de resina acrílica em 2025, graças à sua clareza óptica e resistência às intempéries, mas os acrilatos estão no caminho de um CAGR de 5,18% até 2031, à medida que as químicas de base biológica ampliam sua janela de utilização. Em termos de volume, os graus de metacrilato atendem a vidraças, sinalização e revestimentos premium, ancorando o segmento superior do mercado de resina acrílica. Os polímeros de acrilato, impulsionados pela demanda por adesivos e revestimentos flexíveis, capitalizam o menor custo e a maior facilidade de processamento, ganhando espaço em aplicações emergentes. O lançamento pela LG Chem do ácido acrílico totalmente derivado de plantas ilustra como os atributos de sustentabilidade estão atraindo clientes para as variantes de acrilato.
As iniciativas da indústria em torno da reciclagem química estão reduzindo a diferença de desempenho entre metacrilatos virgens e recuperados. A despolimerização assistida por micro-ondas de PMMA pós-consumo de volta ao monômero MMA pela Mitsubishi Chemical promete conformidade com a economia circular sem sacrificar a qualidade do material. Os avanços nas arquiteturas de catalisadores e no design de reatores aprimoram ainda mais o rendimento e o controle de propriedades em ambas as famílias de produtos, aguçando a diferenciação competitiva.


Por Aplicação:
Domínio dos Revestimentos Desafiado pelo Crescimento dos AdesivosTintas e revestimentos representaram 46,02% do tamanho do mercado de resina acrílica em 2025, permanecendo como a aplicação âncora devido aos requisitos de retenção de cor, estabilidade UV e perfis de COV em conformidade. Os segmentos arquitetônico interno, OEM industrial e marítimo de proteção dependem fortemente de acrílicos à base de água para atender aos padrões em evolução. No entanto, adesivos e selantes superarão os revestimentos a um CAGR de 5,27% até 2031, à medida que a recuperação da construção civil, a embalagem para comércio eletrônico e a montagem automotiva impulsionam a demanda por agentes de ligação de alto desempenho. Os adesivos estruturais acrílicos oferecem cura rápida, durabilidade e versatilidade de substrato, tornando-os indispensáveis na união de compósitos leves.
Por Indústria do Usuário Final:
Liderança da Construção Civil em Meio à Aceleração AutomotivaA construção civil manteve 34,78% da demanda em 2025, impulsionada por revestimentos de telhado, selantes e acabamentos decorativos adaptados para estruturas energeticamente eficientes. Os megaprojetos de infraestrutura na Ásia-Pacífico e os programas de renovação apoiados por estímulos na União Europeia se combinam para criar uma base de consumo resiliente. O setor automotivo é o usuário final de crescimento mais rápido, com expectativa de registrar um CAGR de 5,47% até 2031, à medida que a produção de veículos elétricos escala e as peças compostas leves se multiplicam. Os graus acrílicos encontram aplicação em invólucros de baterias, unidades de vidraça e acabamentos internos texturizados, substituindo metais e vidros mais pesados.
O segmento elétrico e eletrônico se beneficia da implantação do 5G, onde os encapsulantes acrílicos oferecem isolamento aliado à tolerância à miniaturização. Os acabamentos têxteis e de fibras, embora maduros, priorizam cada vez mais conteúdo de base biológica ou reciclado, criando demanda incremental por formulações acrílicas mais ecológicas. Os revestimentos de papel e papelão estão se estabilizando devido aos volumes de envio do comércio eletrônico, que exigem superfícies resistentes a arranhões e imprimíveis. Sinergias entre setores emergem à medida que resinas automotivas de alta temperatura são transferidas para painéis de construção civil que exigem maior resistência ao ciclismo térmico, sublinhando os caminhos de crescimento interconectados no mercado de resina acrílica.
Análise Geográfica
Mercado de Resina Acrílica da APAC
A Ásia-Pacífico detinha 50,96% do volume global em 2025 e está posicionada para um CAGR de 5,57% até 2031, refletindo o duplo papel da região como polo manufatureiro e centro de consumo em ascensão. A China continua a priorizar investimentos em megainfraestrutura, estimulando a adoção de tintas e selantes nos setores de transporte, energia e projetos residenciais. Os avançados clusters automotivos e de eletrônicos do Japão geram demanda por graus de metacrilato premium com tolerâncias ópticas e mecânicas rigorosas.
Mercado de Resina Acrílica da América do Norte e Europa
A América do Norte e a Europa atuam como líderes em tecnologia e regulamentação. A regra revisada da EPA sobre COV em revestimentos aerossóis concede um período de conformidade até 2027, mas ainda consolida uma trajetória em direção a químicas acrílicas de baixa emissão. A indústria europeia está canalizando capital para projetos-piloto de reciclagem química e cadeias de fornecimento certificadas pelo ISCC+, reforçando o valor premium de resinas rastreáveis de baixo teor de carbono incorporado. Ambas as regiões dependem fortemente de programas automotivos de redução de peso, adicionando canais de alta margem para graus especiais.
Mercado de Resina Acrílica do MEA e América do Sul
A América do Sul, o Oriente Médio e a África são mercados incipientes, mas em ritmo crescente. A industrialização, os corredores logísticos e as joint ventures petroquímicas no Golfo estão fomentando adições de capacidade regional de resina acrílica. Embora as oscilações cambiais e a heterogeneidade regulatória representem obstáculos, a proximidade com os mercados locais reduz o frete e as tarifas de importação, melhorando as métricas de custo de atendimento.

Análise da cadeia de valor
A cadeia de valor da resina acrílica começa com matérias-primas petroquímicas upstream, notadamente o propileno, que são processadas em intermediários-chave, como ácido acrílico e monômeros de metacrilato (MMA). Esses monômeros são então esterificados para produzir monômeros acrilatos, como o acrilato de butila e o acrilato de 2-etilexila, antes da polimerização em resinas acrílicas (incluindo emulsões e grades especiais). Fabricantes downstream formulam essas resinas em tintas e revestimentos, adesivos e selantes, plásticos e outros sistemas de uso final.
Custo e disponibilidade são moldados pela integração e pelas pegadas de fabricação regionais. Players integrados podem limitar a exposição à volatilidade de matérias-primas e a choques logísticos, enquanto produtores de resina do mercado aberto e formuladores dependem mais de precificação contratual e de fornecimento estável de monômeros. Em 2026, ações do setor, como a Arkema destacando a pressão de preços em monômeros acrílicos, além de investimentos que consolidam a cadeia de suprimentos de upstream a downstream (por exemplo, a BASF expandindo seu modelo Verbund em Zhanjiang), reforçam o papel da integração retroativa, dos insumos certificados por balanço de massa e da proximidade a grandes centros de demanda de revestimentos e adesivos na Ásia-Pacífico, América do Norte e Europa.
Cenário Competitivo
O mercado de resina acrílica é moderadamente fragmentado; as principais multinacionais detêm posições significativas, mas contestáveis, por meio de escala, amplitude tecnológica e alcance geográfico. A diferenciação tecnológica é decisiva. A fusão da Allnex com a Nuplex criou um líder global em resinas especiais, permitindo a entrega inter-regional de acrílicos de alto teor de sólidos e curáveis por radiação. As inovações de base biológica, as certificações de balanço de massa ISCC+ e os avanços em reciclagem química agregam propostas de valor que comandam preços premium e ajudam os clientes a atingir metas de redução de carbono. A intensidade competitiva está, portanto, destinada a aumentar à medida que os players disputam a liderança em sustentabilidade e submercados de aplicações avançadas no mercado de resina acrílica.
Líderes da Indústria de Resina Acrílica
Arkema
BASF
Dow
Mitsubishi Chemical Group Corporation
Sumitomo Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resina Acrílica
- Allnex GMBH
- Arkema
- BASF
- Covestro AG
- DIC Corporation
- Dow
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Mitsubishi Chemical Group Corporation
- Nippon Shokubai Co., Ltd.
- Resonac Holdings Corporation
- Röhm GmbH
- Sumitomo Chemical Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Vias acrílicas bio-atribuídas e com menor pegada de carbono do produto estão criando espaços práticos em branco tanto em monômeros quanto em resinas downstream, especialmente para clientes de revestimentos e adesivos que respondem a requisitos mais rígidos de COV e sustentabilidade. As evidências incluem a BASF trazendo novas capacidades de acrilato para sua base na China, no site Verbund de Zhanjiang (incluindo 400.000 toneladas métricas de acrilato de butila e 100.000 toneladas de acrilato de 2-etilexila), e a Arkema relatando que mais de 70% de suas instalações de revestimento em todo o mundo haviam obtido a certificação ISCC PLUS até janeiro de 2026. Juntas, essas ações expandem o conjunto endereçável de insumos certificados e rastreáveis e apoiam a diferenciação de sistemas acrílicos de base aquosa e outros de baixa emissão, usando reivindicações verificadas de cadeia de custódia.
Uma segunda área de oportunidade está surgindo na intersecção entre segurança de fornecimento regional e otimização de portfólio em emulsões e acrílicos especiais. O segmento de emulsão acrílica está passando por uma reformulação de portfólio, incluindo o anúncio da Mitsubishi Chemical sobre a transferência de seu negócio de emulsão acrílica para a Konishi, o que aponta para uma especialização contínua e potencial realinhamento de fornecedores para clientes de revestimentos. Com a adoção contínua de resinas acrílicas de base aquosa na Europa e na Ásia-Pacífico, impulsionada pela reformulação orientada por COV, os fabricantes podem considerar a instalação de novas capacidades próximas aos centros de demanda, acordos de fornecimento de longo prazo para insumos certificados e investimentos incrementais em rotas de monômeros habilitadas para reciclagem e circulares para PMMA e fluxos de metacrilato relacionados.
Recent Industry Developments in Mercado de Resina Acrílica
- Março de 2026: a BASF Corporation lançou o Butyl acrylate RE e o 2-Ethylhexyl acrylate RE (Renewable Electricity), produzidos no site de Freeport, Texas. A iniciativa demonstra a redução da pegada de carbono por meio de eletricidade renovável e da abordagem de balanço de massa em monômeros acrílicos-chave. A ação fortalece o posicionamento de sustentabilidade da BASF na cadeia de valor da resina acrílica e apoia a aceitação de mercado de ofertas de matérias-primas com baixo COV e de base biológica.
- Fevereiro de 2026: a Mitsubishi Chemical Corporation anunciou a transferência de seu negócio de emulsão acrílica e das operações de emulsão de resina sintética de sua subsidiária, a Japan Coating Resin Corporation, para a Konishi. A transferência consolida as capacidades de emulsão acrílica sob uma única entidade, potencialmente alterando a dinâmica de fornecimento regional. A consolidação pode simplificar operações e melhorar a capacidade de resposta regional para clientes nos mercados de revestimentos e relacionados.
- Julho de 2025: a Arkema obteve a certificação ISCC PLUS para monômeros acrílicos em todos os seus sites de produção globais, incluindo Carling (França), Clear Lake (Texas), Taixing (China) e Bayport (Texas). A certificação marca um marco regulatório para o balanço de massa ISCC Plus em monômeros acrílicos. A conquista fortalece as credenciais de sustentabilidade e apoia o posicionamento premium em acrílicos de base biológica e de balanço de massa.


Mercado de Resina Acrílica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de resina acrílica é definido como a demanda por resinas de base acrílica usadas como aglutinantes e formadores de filme em usos importantes de fabricação downstream, acompanhada globalmente e expressa em valor em USD para um determinado ano.
Exclusões de escopo: excluímos produtos formulados acabados (como tintas, revestimentos e adesivos prontos para uso), nos quais a resina é apenas um dos custos de insumo.
Visão geral da segmentação
- Por Tipo de Produto
- Acrilatos
- Metacrilatos
- Híbridos
- Por Aplicação
- Tintas e Revestimentos
- Adesivos e Selantes
- Outras Aplicações (Dispersão de Pigmentos, Elastômeros, etc.)
- Por Indústria do Usuário Final
- Construção Civil
- Automotivo
- Elétrico e Eletrônico
- Plásticos
- Têxtil e Fibras
- Papel e Papelão
- Outras Aplicações (Embalagens e Bens de Consumo)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer os limites e os grupos iniciais de demanda, primeiro utilizamos estatísticas públicas e referências técnicas que mostram onde as resinas acrílicas são consumidas e como os volumes se movem pela cadeia. Exemplos incluem as estatísticas comerciais da UN Comtrade, o USGS e órgãos estatísticos nacionais para indicadores químicos e de manufatura, a US EPA e a Agência Europeia de Substâncias Químicas para orientações regulatórias e sobre substâncias, além de normas e literatura técnica de grupos como a ASTM e periódicos de polímeros revisados por pares.
Também revisamos relatórios anuais de empresas, apresentações a investidores e imprensa especializada confiável para entender adições de capacidade, encerramentos e mudanças de mix em direção a sistemas de base aquosa e curáveis por UV. Quando disponíveis, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, verificações de embarques de importação e exportação em nível detalhado, e bancos de dados de patentes para validar a direção tecnológica e o posicionamento de preços. As fontes documentais listadas aqui não são exaustivas, e recorremos a documentos públicos adicionais para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas e pesquisas primárias
Em seguida, validamos a narrativa de demanda por meio de chamadas com especialistas e pesquisas estruturadas com produtores de resina, distribuidores, compostadores e grandes usuários finais que adquirem resina acrílica para revestimentos, adesivos, plásticos e aplicações relacionadas. As entrevistas se concentraram em tendências de consumo regional, precificação típica de resina por química, aperto de fornecimento e a divisão prática entre volumes de mercado aberto e cativos. Esses insumos ajudaram a corrigir premissas documentais que eram muito amplas ou muito restritas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | Ásia-Pacífico: 44% |
| Nível médio: 53% | Líderes funcionais/de unidade: 37% | EMEA: 32% |
| Players menores: 17% | Gerentes: 51% | Américas: 24% |
Dimensionamento e previsão de mercado
O modelo parte de uma visão top-down, na qual indicadores de produção downstream e fluxos comerciais são usados para reconstruir o conjunto de demanda por resina acrílica por região, sendo então mapeados em relação à intensidade de uso de resina em aplicações-chave, como revestimentos arquitetônicos e industriais, adesivos e selantes, e modificação de plásticos. A partir daí, convertemos a visão de volume validada em valor, aplicando preços médios de venda específicos por região que refletem o mix químico (acrilatos, metacrilatos e híbridos), o momento típico dos contratos e a mudança em direção a sistemas de base aquosa e UV.
Para manter os totais realistas, os resultados são corroborados com aproximações bottom-up seletivas, incluindo consolidações de fornecedores amostrais, verificações de canal com distribuidores e verificações de sanidade de volume vezes ASP para uma lista curta de usos finais de alto consumo. Quando faltavam detalhes bottom-up para mercados finais menores, usamos indicadores substitutos, como atividade de construção, produção de veículos e produção industrial, seguidos de validação por especialistas, para que não houvesse sobreajuste do modelo.
Para a previsão, usamos análise de cenários apoiada por indicadores macro de ciclo curto e fatores específicos da resina, incluindo atividade de construção, produção automotiva, produção de revestimentos, tendências de utilização de capacidade e direção de preços ligada às matérias-primas. Em períodos em que os movimentos de preços foram o principal fator de oscilação, a projeção se apoiou mais nas trajetórias de ASP, enquanto o crescimento de volume permaneceu ligado às taxas de crescimento de uso final que os entrevistados consideraram alcançáveis.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como mudanças de capacidade relatadas, balanços regionais de importação-exportação e tendências de produção de uso final, sendo então revisados quanto a saltos ano a ano que não correspondem ao comportamento do setor. Se uma variação parecer grande, verificamos novamente as conversões de unidades, as premissas cambiais e o momento dos preços, e recontatamos especialistas selecionados para confirmar se um evento real de mercado explica a mudança.
Cada relatório passa por uma revisão de analista em várias etapas antes da aprovação final, e os arquivos do modelo são mantidos rastreáveis para que os insumos possam ser auditados rapidamente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e antes da entrega fazemos uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação da estimativa da Mordor Intelligence para o mercado de resina acrílica com outras estimativas publicadas
Os tamanhos de mercado publicados para resina acrílica podem parecer muito distantes entre si, pois alguns estudos se baseiam em volume, enquanto outros reportam valor, e porque a linha de escopo entre resina, produtos formulados e polímeros adjacentes nem sempre é definida da mesma forma. As diferenças também surgem de quando os preços são captados no ano, de como a conversão cambial é cronometrada e se as mudanças no mix regional são atualizadas ou mantidas em premissas mais antigas.
Em nosso trabalho, o principal fator de divergência geralmente é a lógica de ASP e a periodicidade de atualização, já que os preços da resina se movem com as condições das matérias-primas e os ciclos de contrato, e o mix entre acrilatos e metacrilatos também altera a média. Ao revalidar as faixas regionais de ASP e converter moeda em um momento consistente antes de finalizar o valor anual, a Mordor Intelligence reduz o desvio que pode ocorrer quando pontos de preço mais antigos ou preços médios amplos são mantidos ao longo do tempo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,13 milhões de USD (2026) | |
| Publicador de Dados do Setor A | 22,30 bilhões de USD (2024) | Reportado em termos de valor, com um conjunto de segmentação amplo que provavelmente captura receita adicional de sistemas acabados ou uma definição mais ampla de resinas acrílicas, e o ano-base de preços pode diferir do momento dos contratos de resina. |
| Resumo de Agência de Notícias B | 28,55 bilhões de USD (2030) | Uma manchete de valor de um ano futuro sem detalhes visíveis sobre a precificação do ano-base, o momento cambial ou como a resina de mercado aberto é separada de revestimentos e adesivos formulados, o que pode inflar o total reportado. |
A dispersão nos números reflete principalmente diferenças na unidade de medida e em onde o limite é definido entre resina e formulações downstream, sendo depois amplificada pela forma como a precificação é atualizada. Quando as mesmas escolhas de escopo e cronometragem de preços são aplicadas ano após ano, o caminho do mercado se torna mais fácil de acompanhar e as premissas permanecem repetíveis para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de resina acrílica e qual é a sua taxa de crescimento?
O tamanho do mercado de resina acrílica atingiu 7,13 milhões de toneladas em 2026 e tem projeção de crescimento a um CAGR de 3,99%, alcançando 8,67 milhões de toneladas até 2031.
Qual região contribui mais para a demanda de resina acrílica?
A Ásia-Pacífico responde por 50,96% do volume global em 2025, apoiada por grandes programas de construção civil e crescente produção automotiva.
Qual segmento de produto está se expandindo mais rapidamente no mercado de resina acrílica?
As resinas à base de acrilato têm expectativa de registrar um CAGR de 5,18% até 2031, devido à adoção de formulações adesivas e de base biológica.
O que está impulsionando o uso de resina acrílica em veículos elétricos?
Os fabricantes de veículos elétricos dependem de peças acrílicas leves e termicamente estáveis para invólucros de baterias, vidraças e componentes internos, impulsionando a demanda automotiva a um CAGR de 5,47%.
Como as regulamentações ambientais estão moldando o desenvolvimento de produtos?
Os mandatos de baixo teor de COV na América do Norte e na Europa aceleram a transição para acrílicos à base de água e impulsionam o investimento em opções de resina de base biológica e quimicamente reciclada.
Página atualizada pela última vez em:



