
Tamanho e Participação do Mercado de Relatórios Regulatórios e Conformidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
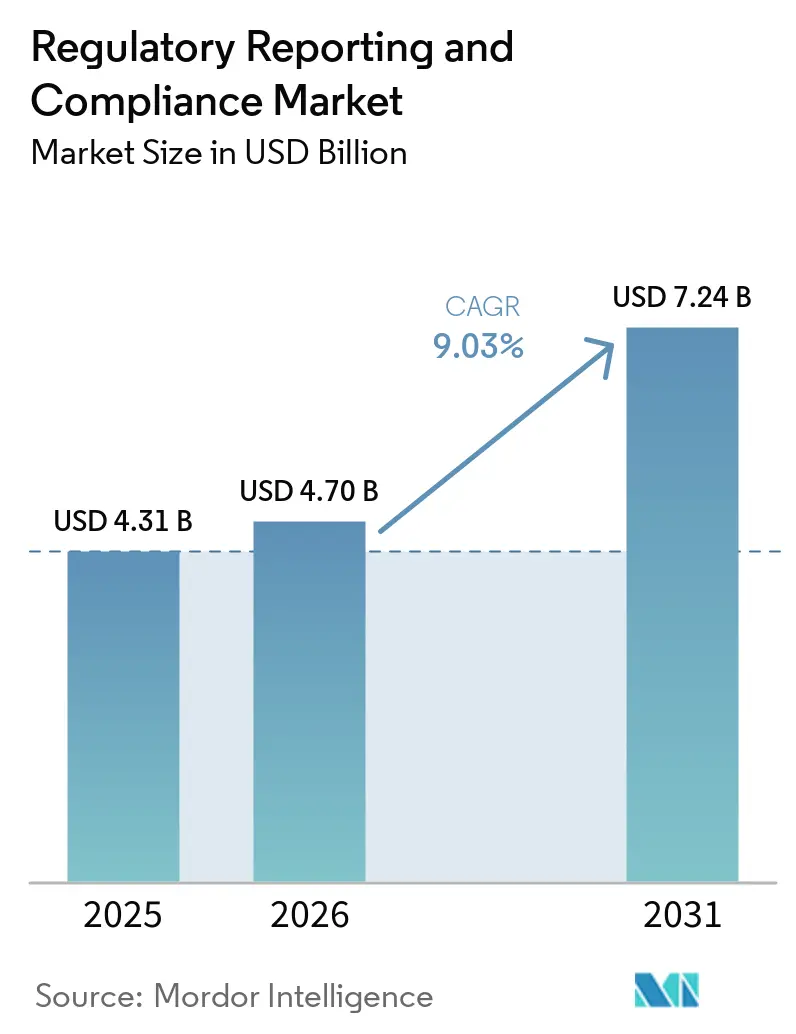
| Tamanho do Mercado (2026) | 4.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.24 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.03 % |
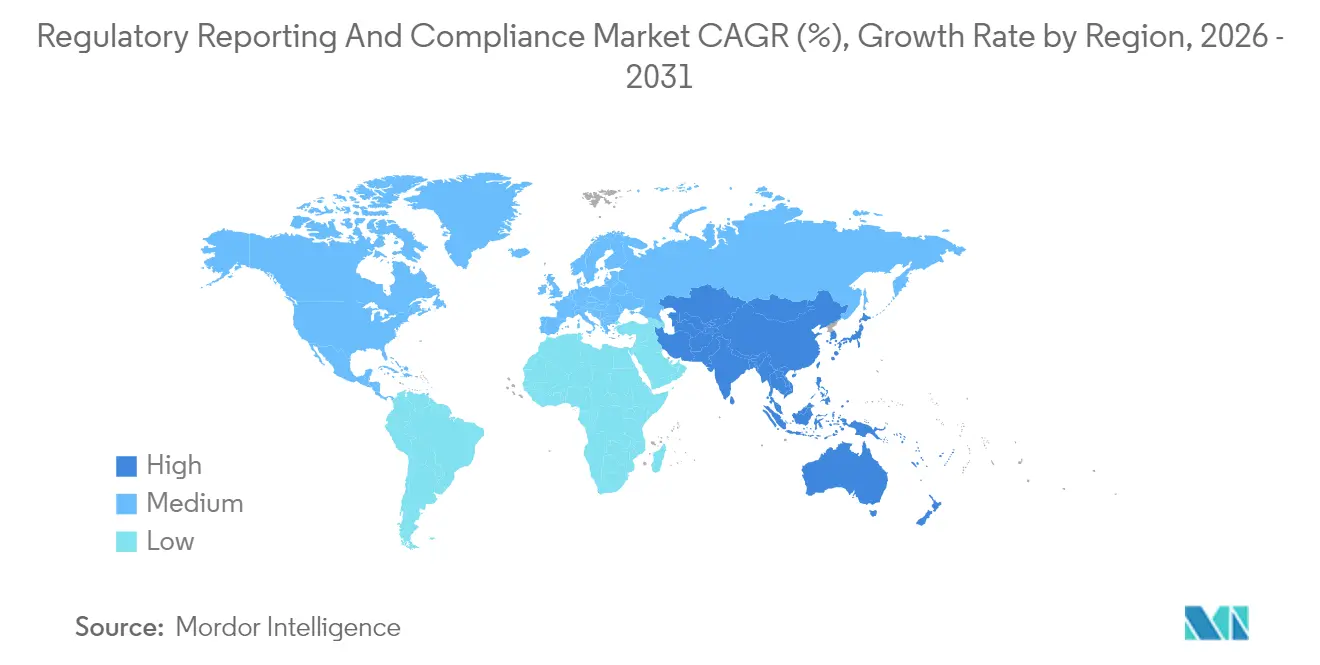
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
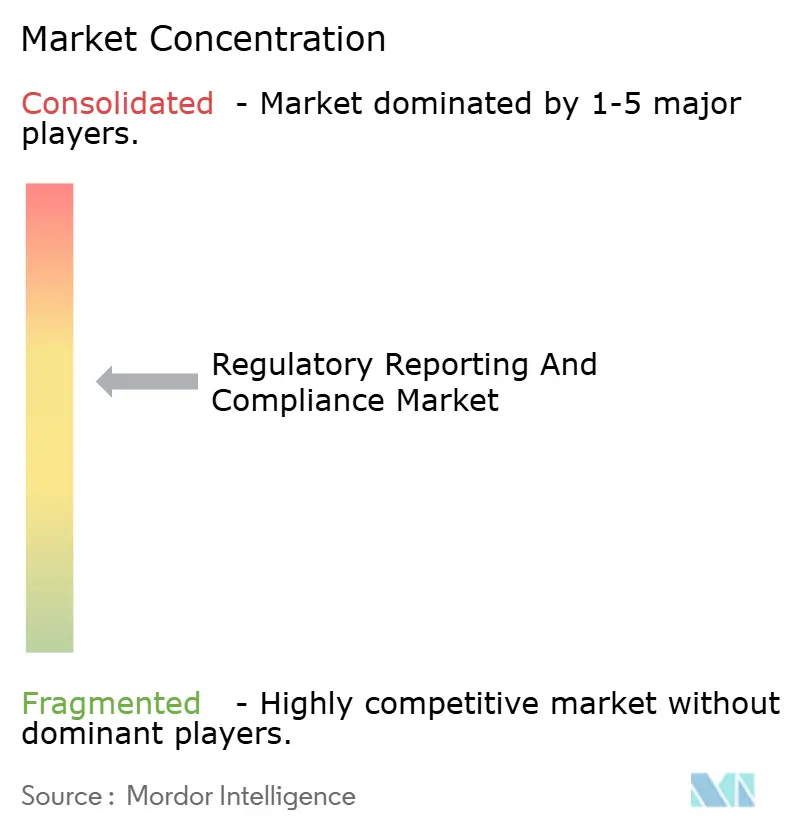
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Relatórios Regulatórios e Conformidade por Mordor Intelligence
O tamanho do mercado de relatórios regulatórios e conformidade em 2026 é estimado em USD 4,70 bilhões, crescendo a partir do valor de 2025 de USD 4,31 bilhões, com projeções para 2031 apontando USD 7,24 bilhões, crescendo a um CAGR de 9,03% ao longo de 2026-2031. A expansão do mercado é impulsionada pelas diretrizes harmonizadas do Conselho Internacional para Harmonização (ICH), pelas normas mais rígidas de integridade de dados da Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) e pelos mandatos de submissão digital da Agência Europeia de Medicamentos (EMA). A demanda elevada por aprovação rápida de dossiês, a adoção generalizada dos formatos de Documento Técnico Comum Eletrônico (eCTD) e a crescente prevalência de ensaios clínicos multirregionais reforçam a necessidade de uma infraestrutura de conformidade sofisticada. Os pipelines de biotecnologia, os avanços em terapia gênica e celular e o surgimento de plataformas regulatórias habilitadas por inteligência artificial (IA) aceleram ainda mais os gastos. Os fornecedores capazes de combinar profundo conhecimento de domínio com tecnologias nativas em nuvem e orientadas por dados estão ganhando tração competitiva, remodelando os modelos de prestação de serviços nos segmentos farmacêutico, de biotecnologia e de dispositivos médicos.
Principais Conclusões do Relatório
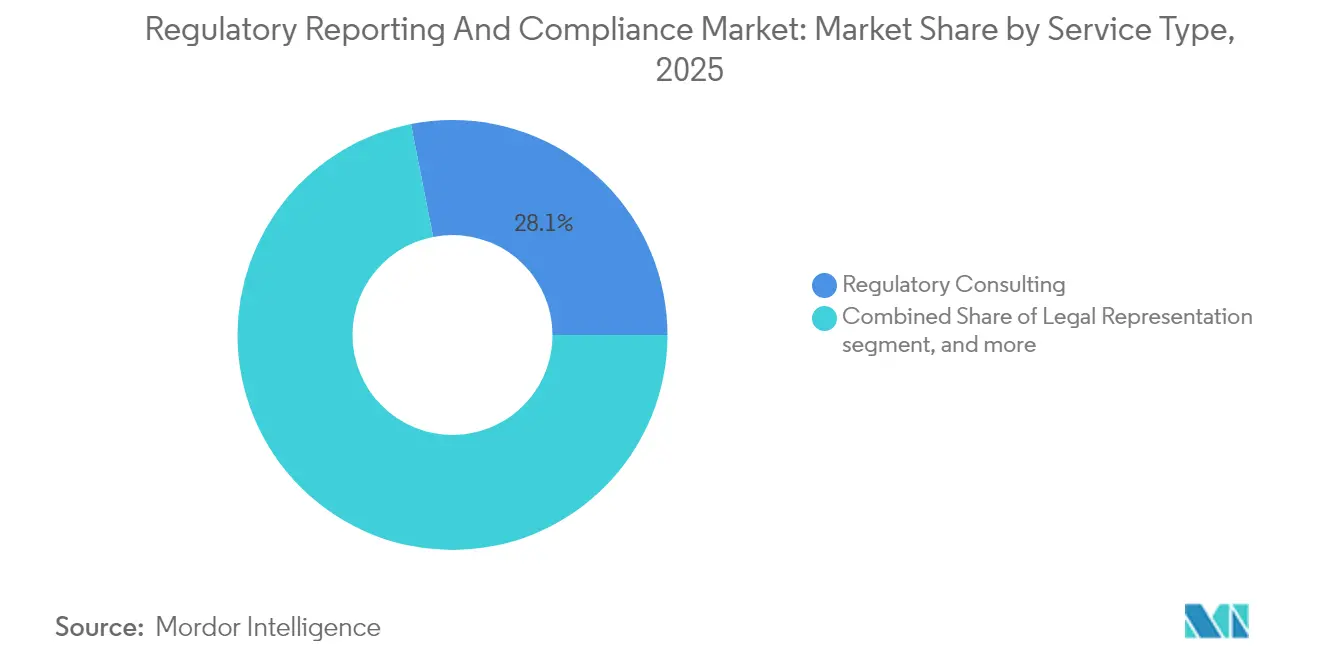
- Por tipo de serviço, a consultoria liderou com 28,10% da participação no mercado de relatórios regulatórios e conformidade em 2025, enquanto a redação e publicação regulatória está posicionada para um CAGR de 11,10% até 2031.
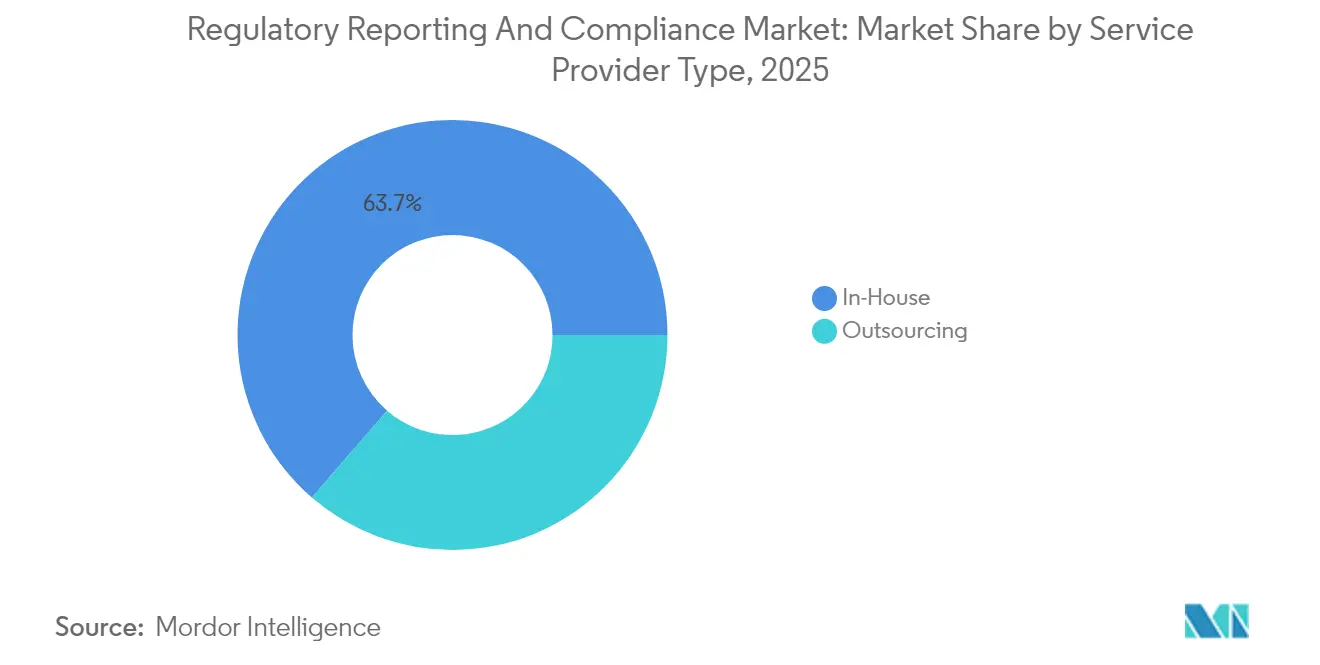
- Por tipo de prestador de serviço, as equipes internas detinham 63,65% da participação no mercado de relatórios regulatórios e conformidade em 2025, enquanto os modelos terceirizados devem expandir a um CAGR de 10,75% ao longo de 2026-2031.
- Por usuário final, as empresas farmacêuticas capturaram 34,80% da participação no tamanho do mercado de relatórios regulatórios e conformidade em 2025, porém as empresas de biotecnologia registram o CAGR mais acelerado de 12,10% até 2031.
- Por geografia, a América do Norte dominou com 41,10% de participação em 2025; a Ásia-Pacífico avança a um CAGR de 10,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Processo de Aprovação Mais Rápido | +2.1% | Global, maior na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Cenário Regulatório em Constante Mudança | +1.8% | Global, notavelmente em mercados emergentes da APAC | Médio prazo (2–4 anos) |
| Digitalização dos Processos Regulatórios | +2.3% | América do Norte e UE como núcleo, com expansão para a APAC | Médio prazo (2–4 anos) |
| Crescente Complexidade dos Ensaios Clínicos Multirregionais | +1.6% | Global, concentrado nos principais centros farmacêuticos | Longo prazo (≥ 4 anos) |
| Plataformas de Inteligência Regulatória Habilitadas por IA Reduzem os Ciclos de Dossiê | +1.4% | América do Norte e Europa, expandindo para a APAC | Longo prazo (≥ 4 anos) |
| Mandatos de Divulgação Orientados por ESG Ampliam o Escopo de Conformidade | +0.8% | Europa e América do Norte, emergindo na APAC | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Processo de Aprovação Mais Rápido
A designação de terapia inovadora reduz pela metade os prazos de análise do FDA, criando demanda premium por serviços de assessoria que comprimem as submissões sem comprometer o rigor[1]Agência de Alimentos e Medicamentos dos Estados Unidos, "Relatório de Desempenho do Programa de Terapia Inovadora", fda.gov. Os redatores regulatórios especializados agora cobram prêmios de 40% nos preços por dossiês acelerados. As diretrizes de evidências do mundo real (RWE), atualizadas em 2024, abrem novas vias de aceleração, porém exigem análises avançadas indisponíveis na maioria das equipes internas. À medida que os patrocinadores aproveitam as evidências do mundo real, os parceiros externos com robustas capacidades em ciência de dados auxiliam na navegação por padrões de evidências em evolução. Essa ênfase na velocidade sustenta estruturas de honorários acima do mercado e consolida uma colaboração aprofundada entre fornecedores e clientes. A pressão competitiva para reduzir as lacunas de lançamento reforça a proposta de valor estratégico do mercado de relatórios regulatórios e conformidade.
Cenário Regulatório em Constante Mudança
Em 2024, os reguladores emitiram mais de 200 atualizações substantivas de diretrizes, obrigando as empresas a manter vigilância contínua. A Administração Nacional de Produtos Médicos da China divulgou 15 novas diretrizes técnicas, reformulando os formatos de dossiê e os limites de notificação de segurança. A interpretação oportuna das estruturas nacionais e do ICH sobrepostas agora ultrapassa a capacidade de muitas equipes internas. Os modelos híbridos combinam conhecimento especializado com consultores especializados para conformidade específica de cada jurisdição, permitindo alocação flexível de recursos. Embora a harmonização global ofereça promessas no longo prazo, a complexidade de curto prazo mantém os serviços de consultoria externa indispensáveis. As empresas que alocam orçamentos maiores para ferramentas de monitoramento do horizonte regulatório ilustram a resiliência do mercado de relatórios regulatórios e conformidade.
Digitalização dos Processos Regulatórios
As submissões eletrônicas representam 85% dos registros no FDA, ante 45% em 2019. O piloto IRIS da EMA reduziu os tempos de avaliação do primeiro ciclo em 30%. As atualizações da Rotulagem Estruturada de Produtos (SPL) exigem formatos legíveis por máquina, obrigando os patrocinadores a adotar sistemas de gestão de informações regulatórias nativos em nuvem. A demanda por consultoria abrange seleção de plataformas, migração de dados e treinamento de usuários. Os fornecedores que oferecem soluções de implementação completas relatam ganhos de eficiência de 40% para os clientes. À medida que as agências empregam cada vez mais a triagem de documentos por IA, os prestadores de serviços com ferramentas de processamento de linguagem natural fortalecem suas vantagens competitivas.
Crescente Complexidade dos Ensaios Clínicos Multirregionais
Os ensaios globais agora abrangem em média 12 jurisdições, cada uma com padrões de dados distintos. O registro da OMS registrou 25% mais ensaios multirregionais em 2024, refletindo estratégias de descentralização[2]Organização Mundial da Saúde, "Relatório Anual 2024 da Plataforma Internacional de Registro de Ensaios Clínicos", who.int. A divergência entre as regras da UE e do Reino Unido pós-Brexit adiciona encargos de conformidade dupla, enquanto os programas para doenças raras exigem protocolos de uso compassivo em diferentes regiões. Os consultores especializados nas nuances do FDA, da EMA, da PMDA e da NMPA cobram honorários premium. As soluções de arquivo-mestre digital de ensaios e os marcos de harmonização entre jurisdições criam novos nichos de serviços. A complexidade amplia os ciclos de engajamento, sustentando o crescimento contínuo no mercado de relatórios regulatórios e conformidade.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de Infraestrutura Tecnologicamente Avançada em Países em Desenvolvimento | −1.2% | Mercados emergentes da APAC, MEA, América Latina | Médio prazo (2–4 anos) |
| Normas Regulatórias Locais e Globais Complicadas | −1.5% | Global, mais agudo em registros multijurisdicionais | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais Qualificados em Assuntos Regulatórios | −1.8% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Obstáculos de Cibersegurança e Residência de Dados para Ferramentas de Conformidade em Nuvem | −1.1% | Europa, América do Norte, regiões com foco em soberania de dados | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Infraestrutura Tecnologicamente Avançada em Países em Desenvolvimento
Os processos baseados em papel persistem na Índia, no Brasil e em partes da África, obrigando os patrocinadores multinacionais a executar fluxos de trabalho paralelos em papel e eletrônico, inflando os custos de conformidade em até 30%. As modernizações financiadas pelo governo avançam de forma desigual, deixando lacunas de implementação que dificultam as submissões baseadas em nuvem. Os fornecedores abordam essa divisão por meio de soluções híbridas que combinam portais de baixa largura de banda com centros de digitalização in loco. No entanto, a lenta modernização modera a adoção de ferramentas avançadas habilitadas por IA, atenuando o CAGR mais amplo do mercado de relatórios regulatórios e conformidade.
Escassez de Profissionais Qualificados em Assuntos Regulatórios
Pesquisas do setor mostram que 40% das empresas têm dificuldade em preencher cargos sênior, particularmente na estratégia de dossiês centrada em IA[3]Sociedade de Profissionais de Assuntos Regulatórios, "Pesquisa Global de Tendências da Força de Trabalho Regulatória 2024", raps.org. Os prêmios salariais superam 60% para especialistas multijurisdicionais. As universidades estão atrasadas em oferecer currículos que cubram submissões digitais e análise de dados do mundo real. A iminente aposentadoria de um terço dos profissionais sênior arrisca a perda do conhecimento institucional. As empresas de consultoria enfrentam a escassez de talentos por meio de academias de treinamento acelerado e centros globais de talentos, mas os déficits de oferta persistem, limitando o crescimento de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Dominância da Consultoria Enfrenta Disrupção DigitalA consultoria capturou 28,10% da participação no mercado de relatórios regulatórios e conformidade em 2025, com base na expertise em navegar por complexos percursos de submissão. A redação e publicação regulatória está se acelerando a um CAGR de 11,10%, apoiada pelo eCTD aprimorado do FDA e pelos mandatos de dados estruturados da EMA. Esse aumento na automação, na geração de conteúdo por inteligência artificial e nas bibliotecas de modelos habilitadas em nuvem remodela a alocação de recursos, levando os consultores a integrar parcerias tecnológicas. À medida que os patrocinadores priorizam a velocidade, as equipes de redação especializadas entregam dossiês legíveis por máquina que satisfazem os padrões técnicos em evolução das agências globais. Enquanto isso, os serviços de representação legal crescem de forma constante devido ao aumento da atividade de cartas de advertência do FDA, e a consultoria em farmacovigilância ganha impulso em meio à ampliação dos requisitos de segurança pós-comercialização.
A digitalização posiciona as empresas de consultoria como orquestradoras de tecnologia em vez de meros órgãos consultivos. Para proteger as margens, os participantes estabelecidos incorporam mecanismos proprietários de processamento de linguagem natural que preenchem automaticamente os componentes dos Módulos 3 e 5. Essa integração reposiciona os especialistas humanos em direção a conteúdo estratégico de alto valor. A posição consolidada da consultoria permanece resiliente, porém os provedores sem roteiros tecnológicos correm o risco de comoditização. Ao longo do período de previsão, o mercado de relatórios regulatórios e conformidade testemunhará a convergência entre geração de conteúdo, engenharia de dados e assessoria estratégica, à medida que os clientes demandam suites de serviços unificadas e habilitadas por tecnologia.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Prestador de Serviço:
A Terceirização Acelera Apesar da Preferência InternaEmbora as equipes internas tenham controlado 63,65% do tamanho do mercado de relatórios regulatórios e conformidade em 2025, os modelos terceirizados estão avançando a um CAGR de 10,75% por vantagens de custo e expertise. A normalização do trabalho remoto dissolveu as barreiras geográficas, permitindo que os patrocinadores acessem grupos globais de talentos. As empresas de terceirização aproveitam as economias de escala, oferecendo sistemas de gestão de informações regulatórias completos e serviços de monitoramento 24 horas por dia, 7 dias por semana. As estratégias híbridas agora dominam: a estratégia regulatória central permanece interna, enquanto a elaboração de dossiês, o monitoramento do horizonte regulatório e a inteligência multijurisdicional migram para o exterior.
Para capturar contratos premium, os provedores investem em grafos de conhecimento baseados em IA que mapeiam consultas históricas de agências para modelos de resposta preditivos. Essas inovações elevam as taxas de aprovação no primeiro ciclo, atraindo clientes de biotecnologia com recursos limitados. No entanto, a segurança da propriedade intelectual e o alinhamento cultural permanecem preocupações em nível de diretoria, impulsionando processos rigorosos de due diligence de fornecedores. A intensidade competitiva no mercado de relatórios regulatórios e conformidade aumenta à medida que organizações de pesquisa clínica de serviço completo, boutiques especializadas e startups de RegTech competem por participação por meio de pilhas tecnológicas diferenciadas.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final:
A Inovação em Biotecnologia Impulsiona Serviços PremiumAs empresas farmacêuticas mantiveram 34,80% da participação na receita em 2025, porém os patrocinadores de biotecnologia lideram o crescimento com um CAGR de 12,10%. O rápido desenvolvimento de terapias gênicas e celulares introduz pacotes de dados complexos de CMC (química, fabricação e controles) e maiores compromissos pós-comercialização, sobrecarregando os recursos internos de biotecnologia. Os consultores capazes de orquestrar percursos de aprovação acelerada cobram prêmios de honorários de 50%. Enquanto isso, as empresas de dispositivos médicos dependem de consultores especializados para dossiês do Regulamento de Dispositivos Médicos (MDR) da EMA e as diretrizes em evolução sobre produtos de IA/ML do FDA.
À medida que a convergência apaga as fronteiras entre produtos farmacêuticos, biológicos e dispositivos, os prestadores de serviços devem integrar expertise multidisciplinar. Os patrocinadores solicitam cada vez mais estratégias regulatórias independentes de plataforma que abranjam edição gênica, terapêuticos digitais e produtos combinados. Essa amplitude reforça a proposta de valor das empresas de assessoria de ponta a ponta. Ao longo do horizonte de previsão, a participação da biotecnologia no mercado de relatórios regulatórios e conformidade continuará se expandindo à medida que o investimento de capital de risco financia avanços científicos, mantendo as consultorias de conformidade centrais para o sucesso da comercialização.
Análise Geográfica
Mercado de Relatórios Regulatórios e Conformidade da América do Norte
A América do Norte controlou 41,10% do tamanho do mercado de relatórios regulatórios e conformidade em 2025, ancorada pelos rigorosos padrões da FDA e por uma alta concentração de grandes patrocinadores farmacêuticos. A adoção de ferramentas de revisão assistidas por inteligência artificial pela agência eleva os requisitos de conformidade técnica, canalizando a demanda para consultores especializados em submissões legíveis por máquina. A participação do Canadá no Projeto Orbis e o alinhamento com os frameworks oncológicos da FDA impulsionam ainda mais os engajamentos consultivos transfronteiriços. A proteção da propriedade intelectual e o robusto financiamento de capital de risco ampliam os orçamentos de terceirização da região, sustentando preços de serviços acima da média.
Mercado de Relatórios Regulatórios e Conformidade da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 10,15% até 2031, impulsionada pela agenda de reforma regulatória da China, pelas melhorias nas consultas da PMDA do Japão e pelos programas-piloto de submissão digital da Índia. A diversidade de maturidade regulatória cria padrões de demanda fragmentados: empresas globais precisam de parceiros locais para interpretar regras específicas de cada país, enquanto fabricantes locais buscam expertise para atender aos requisitos de exportação da FDA e da EMA. Fornecedores que estabelecem centros regionais com equipes bilíngues e plataformas de inteligência em tempo real capturam vantagens de pioneirismo no mercado de relatórios regulatórios e conformidade.
Mercado de Relatórios Regulatórios e Conformidade da EMEA e LATAM
A Europa permanece uma arena madura, porém em evolução. O roteiro contínuo de transformação digital da EMA e a divergência pós-Brexit da MHRA do Reino Unido introduzem complexidades que elevam as taxas consultivas. As obrigações de divulgação relacionadas à sustentabilidade ampliam o escopo de conformidade, criando oportunidades para consultores com foco em ESG. O Norte e o Oeste da Europa lideram a adoção digital, enquanto as sub-regiões Central e Oriental ficam para trás, abrindo engajamentos de nicho para a modernização de infraestrutura. Em outras regiões, a América Latina, o Oriente Médio e a África registram uma adoção mais lenta devido à infraestrutura técnica limitada, mas representam oportunidades de longo prazo à medida que as multinacionais expandem seus ensaios clínicos e suas operações de fabricação. Iniciativas direcionadas de capacitação por parte de agências globais de saúde desbloqueiam gradualmente novos fluxos de receita de consultoria.

Panorama regulatório
Os requisitos regulatórios estão convergindo para submissões eletrônicas estruturadas e troca de dados interoperável, o que aumenta o ônus de conformidade para organizações de ciências da vida e saúde que operam globalmente. Em março de 2026, o CMS finalizou a CMS-0053-F para adotar padrões para a troca eletrônica de transações de anexos de sinistros de assistência médica, reduzindo ainda mais a dependência de fluxos de trabalho de documentação manual e apoiando a demanda por sistemas e serviços capazes de operacionalizar transações padronizadas.
No contexto das ciências da vida, a adoção alinhada ao ICH e à UE de padrões atualizados de Boas Práticas Clínicas continua a moldar as expectativas de governança e documentação consistentes de ensaios clínicos. O Anexo 2 do ICH E6(R3) atingiu a adoção da Etapa 4 em 3 de junho de 2026, e o CHMP da EMA adotou o Anexo 2 em 25 de junho de 2026. No ecossistema de TI em saúde dos EUA, o ONC publicou a ficha técnica do Standards Version Advancement Process (SVAP) de 2026 em junho de 2026, indicando atualizações contínuas nos padrões de interoperabilidade aceitos que influenciam a forma como as entidades regulamentadas gerenciam a integridade dos dados, a auditabilidade e os resultados prontos para submissão.
Análise da cadeia de valor
A demanda normalmente começa com patrocinadores farmacêuticos, de biotecnologia e de dispositivos médicos que enfrentam requisitos de registro em múltiplas jurisdições e obrigações pós-comercialização. As equipes de assuntos regulatórios traduzem essas necessidades em estratégia de submissão, requisitos de evidências e cronogramas, enquanto os insumos da cadeia de fornecimento incluem dados clínicos, de segurança e de CMC, terminologias e modelos padronizados alinhados ao ICH, e dados mestre de produtos utilizados para relatórios regulatórios de fornecimento e escassez (incluindo identificadores em portais de rastreabilidade e dados de produtos). Esses insumos fluem para fluxos de trabalho de redação, publicação e validação regulatória, apoiados por ferramentas de RIM e eCTD, gestão de conteúdo estruturado e, cada vez mais, pacotes de modelagem e análise utilizados para apoiar submissões.
A execução é conduzida por uma combinação de equipes internas e especialistas terceirizados, incluindo consultorias, CROs e fornecedores de software ou plataformas, que montam dossiês, mantêm inteligência regulatória e gerenciam operações de submissão e mudanças de ciclo de vida. No lado posterior, os portais voltados para reguladores e as atualizações de padrões criam trabalho de implementação recorrente, incluindo o Product Management Service (PMS) da EMA, no qual um prazo de dezembro de 2025 exigiu que os Titulares de Autorização de Introdução no Mercado concluíssem as submissões de dados de fabricação e operação de negócios. A conformidade com o comércio transfronteiriço e a cadeia de suprimentos adiciona outra camada, como mostrado em março de 2026, quando o CBP dos EUA emitiu o FDA Supplemental Guide Versão 2.6 para o Automated Commercial Environment (ACE), reforçando as expectativas de relatórios estruturados de importação para produtos médicos regulamentados e aumentando as necessidades de integração entre sistemas de dados regulatórios, de qualidade e de cadeia de suprimentos.
Cenário Competitivo
O mercado de relatórios regulatórios e conformidade é moderadamente fragmentado, com os principais players representando uma participação combinada de receita de 40 a 45%. Os líderes globais IQVIA, Syneos Health e Parexel integram escala, amplitude terapêutica e tecnologia proprietária para defender suas posições. Eles investem fortemente em mecanismos de aprendizado de máquina que preveem cronogramas de aprovação e realizam a curadoria automática de mudanças regulatórias globais. Empresas de médio porte se diferenciam por meio de profunda expertise em áreas terapêuticas específicas, como doenças raras ou biológicos avançados, enquanto startups de RegTech focam na automação baseada em plataformas.
A consolidação se acelerou em 2024 com aquisições estratégicas que preencheram lacunas tecnológicas e expandiram o alcance geográfico. A Syneos Health adquiriu a Endpoint Clinical para fortalecer as capacidades em doenças raras e terapias inovadoras. A Parexel estabeleceu um centro de inteligência regulatória na região da APAC em Singapura, refletindo estratégias de diversificação geográfica. As organizações de pesquisa contratada tradicionais integram ofertas regulatórias de ponta a ponta, desafiando as consultorias especializadas. Enquanto isso, plataformas nativas em nuvem oferecem acesso por assinatura, pressionando os modelos de faturamento por hora.
O sucesso competitivo depende cada vez mais de inteligência artificial, análise de dados e interoperabilidade com os ecossistemas dos patrocinadores. Empresas que adotam precificação baseada em resultados, vinculando honorários a cronogramas de aprovação ou ao sucesso no primeiro ciclo, ganham espaço. A fronteira competitiva agora gira em torno da proteção de propriedade intelectual, certificações de segurança de dados e da capacidade de oferecer modelos de serviço híbridos integrados entre operações locais e offshore. À medida que os patrocinadores esperam soluções integradas que abranjam estratégia, submissão e vigilância pós-comercialização, os prestadores incapazes de combinar expertise de domínio com tecnologia em escala correm o risco de marginalização.
Líderes do Setor de Relatórios Regulatórios e Conformidade
Genpact Ltd
IQVIA Holdings Inc
Certara, L.P.
Pharmaceutical Product Development, LLC (PPD)
Charles River Laboratories International, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Relatórios Regulatórios e Conformidade
- Accenture
- AmerisourceBergen / Cencora
- Celegence
- Certara
- Charles River
- Clinilabs
- Freyr Solutions
- Genpact
- ICON
- Indegene
- IQVIA
- LabCorp
- MED-EL
- Navitas Life Sciences
- Parexel International
- PharmaLex GmbH
- PPD
- ProPharma Group
- Syneos Health
- WuXi App Tec

Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo se concentram onde novos mandatos de transações eletrônicas, iniciativas de interoperabilidade e padrões globais atualizados criam acúmulos de implementação que superam a capacidade regulatória interna. Nos EUA, a ação do CMS fornece um catalisador direto, já que a regra CMS-0053-F de março de 2026, que adota padrões para anexos eletrônicos de sinistros, expande as necessidades em torno da montagem de documentos em conformidade, codificação, trilhas de auditoria e tratamento de exceções entre pagadores, provedores e fornecedores que apoiam trocas regulamentadas. A atividade do ONC também apoia a demanda contínua por plataformas e serviços, com a ficha técnica do SVAP de junho de 2026 permitindo a adoção de versões mais recentes de padrões de TI em saúde, o que gera trabalho recorrente em torno de avaliação de padrões, atualizações de sistemas, validação e governança.
Nas ciências da vida, as expectativas contínuas alinhadas ao ICH e à EMA continuam a direcionar os gastos para processos e ferramentas padronizados e prontos para inspeção em submissões multirregionais. O Anexo 2 do ICH E6(R3) atingiu a adoção da Etapa 4 em 3 de junho de 2026 e a adoção pelo CHMP ocorreu em 25 de junho de 2026, expandindo a demanda por serviços que traduzem os requisitos atualizados de BPC em procedimentos operacionais, supervisão de fornecedores e documentação de submissão. Um espaço em branco relacionado centra-se na escalabilidade segura da automação, à medida que patrocinadores e sistemas de saúde incorporam IA em fluxos de trabalho regulatórios e de conformidade, deslocando as aquisições e a entrega para governança de dados defensável, documentação de modelos e controles prontos para auditoria, em vez de soluções pontuais isoladas, beneficiando fornecedores que combinam experiência no domínio com plataformas validadas e interoperáveis.
Recent Industry Developments in Mercado de Relatórios Regulatórios e Conformidade
- Maio de 2026: a IQVIA expandiu sua colaboração estratégica com a Kexing Biopharm para acelerar o desenvolvimento global de biossimilares, combinando apoio ao desenvolvimento clínico com estratégia regulatória e análises avançadas. O escopo expandido fortalece a capacidade da IQVIA de agrupar serviços de relatórios regulatórios e conformidade em programas de desenvolvimento mais amplos, particularmente para submissões transfronteiriças.
- Dezembro de 2025: a Certara lançou uma oferta de Submissões Regulatórias de Farmacometria Expedita (PMx) projetada para reduzir os prazos de submissão em mais de 50%. O serviço transforma em produto fluxos de trabalho especializados de modelagem e documentação, ampliando o acesso para equipes que não possuem capacidade interna de farmacometria, mas precisam de resultados prontos para submissão em cronogramas reduzidos.
- Novembro de 2024: a Certara entregou uma versão importante do software regulatório GlobalSubmit para apoiar o padrão de submissão versão 4.0 da FDA. A atualização destaca a mudança técnica contínua nos formatos de submissão e reforça a demanda por fornecedores capazes de manter os sistemas de publicação atualizados, mantendo a validação e a auditabilidade.


Mercado de Relatórios Regulatórios e Conformidade Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Dimensionamos o mercado de relatórios regulatórios e conformidade como as receitas obtidas com serviços terceirizados que auxiliam empresas de ciências da vida a atender às necessidades de submissão regulatória, documentação e conformidade contínua ao longo do ciclo de vida do produto.
Exclusões de escopo: Excluímos os custos de pessoal interno das equipes regulatórias internas e os trabalhos gerais de gestão da qualidade que não estão vinculados a submissões regulatórias ou relatórios direcionados a reguladores.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Consultoria Regulatória
- Registro de Produtos e Aplicações de Ensaios Clínicos
- Representação Legal
- Redação e Publicação Regulatória
- Outros Serviços Regulatórios
- Por Tipo de Prestador de Serviço
- Interno
- Terceirizado
- Por Usuário Final
- Empresas Farmacêuticas
- Empresas de Dispositivos Médicos
- Empresas de Biotecnologia
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com normas públicas e padrões de relatórios para que o mercado seja fundamentado no que as empresas são efetivamente obrigadas a submeter. Revisamos fontes como a biblioteca de orientações da FDA dos EUA, os procedimentos públicos da Agência Europeia de Medicamentos, as publicações de diretrizes do ICH, as tendências do ClinicalTrials.gov e do Registro de Ensaios Clínicos da UE, e artigos selecionados revisados por pares sobre a adoção do eCTD e a qualidade das submissões.
Em seguida, conectamos esses requisitos a sinais de gastos utilizando relatórios anuais de empresas, apresentações a investidores, comunicados à imprensa e materiais de associações que discutem carga de trabalho regulatória, registros e intensidade de terceirização. Quando disponíveis, assinaturas pagas de dados financeiros de empresas, bases de dados de patentes e contratos e licitações globais foram utilizadas para verificar a escala dos fornecedores e o mix de serviços. Esta lista é meramente ilustrativa, e utilizamos muitas outras fontes públicas e pagas para coletar dados, validar premissas e esclarecer áreas cinzentas.
Entrevistas Primárias e Pesquisas
As conversas primárias foram utilizadas para testar o que é contabilizado como serviços de relatórios regulatórios e conformidade, e para confirmar os modelos de engajamento típicos em consultoria, redação, publicação e suporte a submissões. Conversamos com uma combinação de prestadores de serviços e partes interessadas do lado comprador nas principais regiões, para que a lógica de precificação, as participações de terceirização e os fatores de carga de trabalho pudessem ser reconciliados com o que observamos na pesquisa documental.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 19% | APAC: 46% |
| Nível médio: 56% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Players menores: 19% | Gerentes: 46% | Américas: 19% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, partimos de uma construção de cima para baixo que reconstrói o conjunto de demanda endereçável a partir da atividade de pesquisa e desenvolvimento em ciências da vida e da carga de trabalho de submissão regulatória, que é então traduzida em gastos com serviços terceirizados. Os insumos incluem a atividade de registro de novos medicamentos e dispositivos, os volumes de ensaios clínicos por fase, a participação de submissões multirregionais, a carga de trabalho de eCTD e publicação, e os ciclos típicos de resubmissão e manutenção, que juntos indicam quanto trabalho regulatório é gerado em um ano.
Esses totais são então verificados por meio de aproximações seletivas de baixo para cima, como faixas de receita amostradas de prestadores, penetração de terceirização em nível regional e benchmarks de preço médio por projeto para trabalhos de consultoria e redação, antes de o número final ser ajustado. Onde a visibilidade de baixo para cima é limitada para prestadores menores, preenchemos as lacunas utilizando divisões de gastos do lado comprador e verificações de canal sobre estruturas contratuais comuns.
Para as previsões, utilizamos análise de cenários apoiada por opiniões de especialistas, pois a demanda se move com atualizações de políticas, intensidade de inspeções e o pipeline clínico. As premissas de crescimento são orientadas por inícios de ensaios esperados, formatos de submissão em evolução, expectativas crescentes de vigilância pós-comercialização e mudanças nos cronogramas de aprovações e renovações. Convertemos esses fatores em trajetórias de volume de serviços e precificação.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de múltiplas etapas, começando com verificações de intervalo em relação a sinais independentes, como contagens de registros, atividade de registros de ensaios e orçamentos de terceirização divulgados. Quaisquer valores discrepantes são revisados quanto ao mix geográfico, escopo de serviços ou eventos pontuais, e então verificados novamente com ligações de acompanhamento quando a variação é relevante.
Antes da aprovação final, o modelo é revisado por outro analista para que a lógica, as premissas e a consistência das unidades sejam confirmadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando mudanças regulatórias significativas, alterações macroeconômicas ou padrões contratuais relevantes alteram a demanda de curto prazo. Imediatamente antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Relatórios Regulatórios e Conformidade pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para este mercado frequentemente variam, pois as equipes nem sempre contabilizam o mesmo conjunto de serviços e usuários finais, e o ano base pode mudar dependendo de quando o modelo foi atualizado pela última vez. As diferenças também decorrem de os valores serem construídos a partir de sinais de carga de trabalho regulada ou principalmente de consolidações de receita de fornecedores.
Na prática, os maiores fatores de divergência são o que está incluído — como se a representação legal é contabilizada, se apenas as ciências da vida são consideradas ou se serviços de conformidade mais amplos são incorporados — e como as participações de terceirização são aplicadas versus a premissa de que todo o esforço regulatório é adquirido externamente. A dispersão também aumenta quando a precificação é projetada usando um fator de inflação fixo em vez de ser vinculada a mudanças no mix de projetos entre consultoria, redação e publicação, e então reconciliada com a atividade de submissão, que é a abordagem utilizada aqui. A escolha final de modelagem é aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,70 bilhões de USD (2026) | |
| Periódico Comercial A | 5,19 bilhões de USD (2025) | Utiliza uma perspectiva de serviços gerenciados de relatórios regulatórios e pode superestimar a receita recorrente de serviços gerenciados enquanto subestima o trabalho de consultoria e redação de dossiês vinculado a novas submissões, tornando o escopo não totalmente comparável. |
| Publicador do Setor B | 7,20 bilhões de USD (2025) | Centra-se em software de relatórios regulatórios e serviços relacionados, o que combina gastos com tecnologia e serviços e pode incluir casos de uso de conformidade fora das ciências da vida, resultando em um total mais elevado em comparação com uma definição de serviços exclusivamente para ciências da vida. |
A tabela mostra que a maioria das diferenças não diz respeito à aritmética, mas sim ao que está dentro do mercado e qual ano é tratado como atual. Quando o escopo é mantido limitado aos serviços regulatórios de ciências da vida e o conjunto de demanda é ancorado na atividade de registros e ensaios, a estimativa permanece mais fácil de acompanhar, explicar e atualizar com verificações repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de relatórios regulatórios e conformidade?
O tamanho do mercado de relatórios regulatórios e conformidade é de USD 4,70 bilhões em 2026.
Qual é a velocidade esperada de crescimento do mercado?
A previsão é que o mercado se expanda a um CAGR de 9,03%, atingindo USD 7,24 bilhões até 2031.
Qual região lidera nos gastos com serviços de conformidade regulatória?
A América do Norte detém a maior participação, com 41,10% em 2025.
Qual tipo de serviço está crescendo mais rapidamente?
Os serviços de redação e publicação regulatória estão se expandindo a um CAGR de 11,10% até 2031.
Por que as empresas de biotecnologia são fundamentais para o crescimento futuro?
Os patrocinadores de biotecnologia enfrentam percursos de aprovação complexos e acelerados, impulsionando uma demanda com CAGR de 12,10% por suporte de conformidade premium.
Como a IA afeta a consultoria regulatória?
As plataformas de inteligência habilitadas por IA reduzem os ciclos de dossiê, melhoram as probabilidades de aprovação no primeiro ciclo e diferenciam os prestadores de serviços.
Página atualizada pela última vez em:



