
Tamanho e Participação do Mercado de Cuidados de Longa Duração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.34 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.82 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 6.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cuidados de Longa Duração por Mordor Intelligence
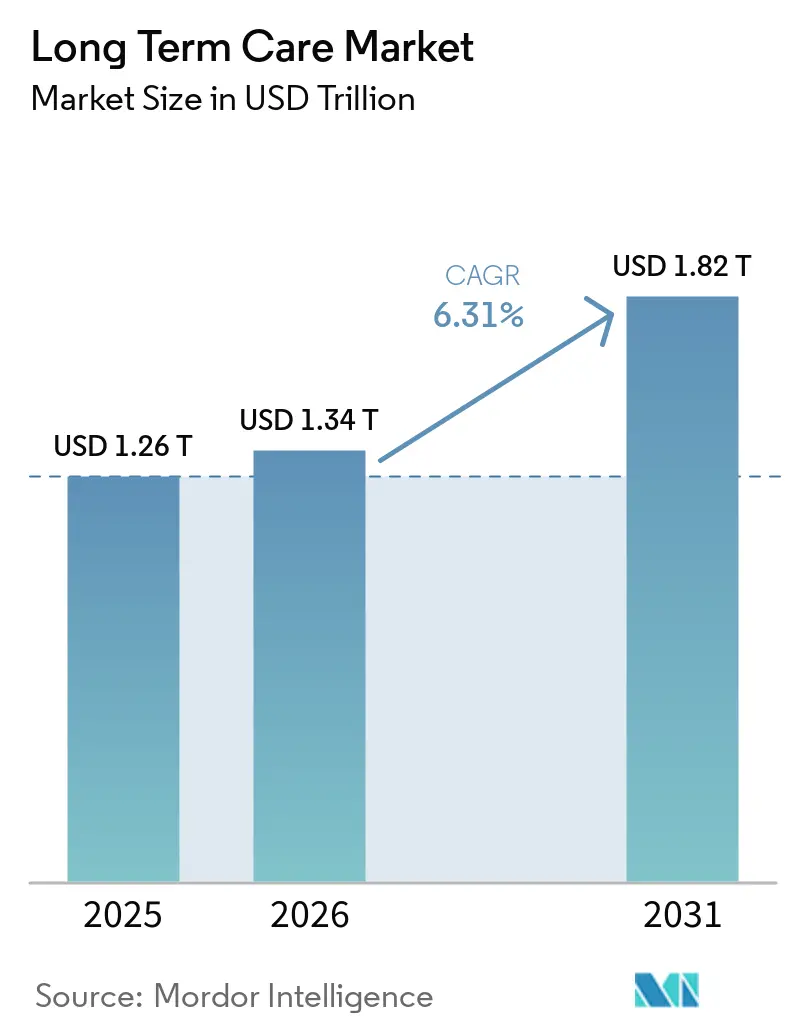
Espera-se que o tamanho do Mercado de Cuidados de Longa Duração cresça de USD 1,26 trilhão em 2025 para USD 1,34 trilhão em 2026 e está previsto para atingir USD 1,82 trilhão até 2031 a um CAGR de 6,31% no período 2026-2031.
O crescimento reflete movimentos deliberados de política que redirecionam os gastos para modelos domiciliares e comunitários, maior dependência de tecnologia de monitoramento remoto e migração de pagadores para contratos baseados em valor. Os desembolsos do Medicaid para serviços domiciliares e comunitários (HCBS) superaram os cuidados institucionais no exercício fiscal de 2024, liberando capacidade em ambientes de menor custo e estimulando a demanda por coordenação de cuidados habilitada por inteligência artificial. As seguradoras privadas estão incorporando cláusulas de resultados funcionais nos contratos, o que comprime as margens dos operadores que não possuem métricas de qualidade demonstráveis. A inflação salarial, aliada aos mandatos de prontuário eletrônico (EHR), adiciona pressão de custos, mas também acelera a consolidação entre os prestadores que podem aproveitar a escala para aquisição de tecnologia.
Principais Conclusões do Relatório
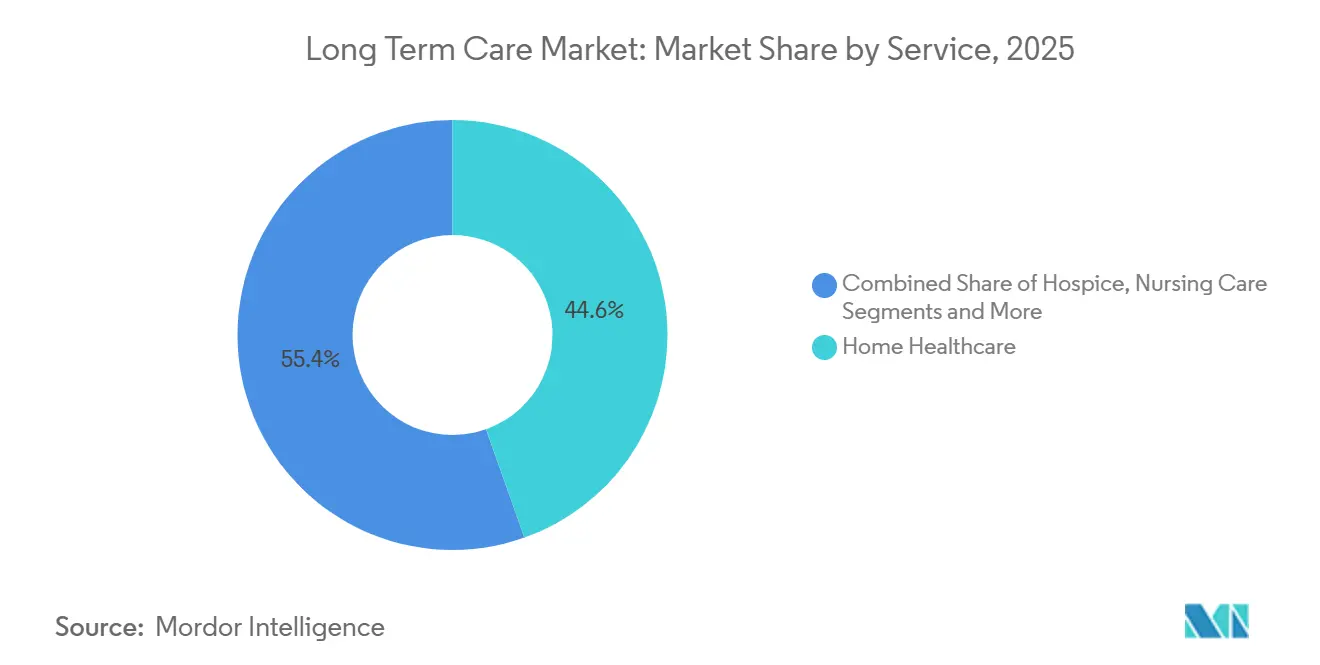
- Por linha de serviço, a Assistência Domiciliar capturou 44,56% da participação do mercado de cuidados de longa duração em 2025, enquanto os Centros de Assistência Diurna para Adultos registraram o CAGR mais rápido, de 9,25%, até 2031.
- Por pagador, os programas públicos detinham 57,53% dos gastos em 2025; os Contratos de Assistência Gerenciada e Baseados em Valor estão se expandindo a um CAGR de 7,85% até 2031.
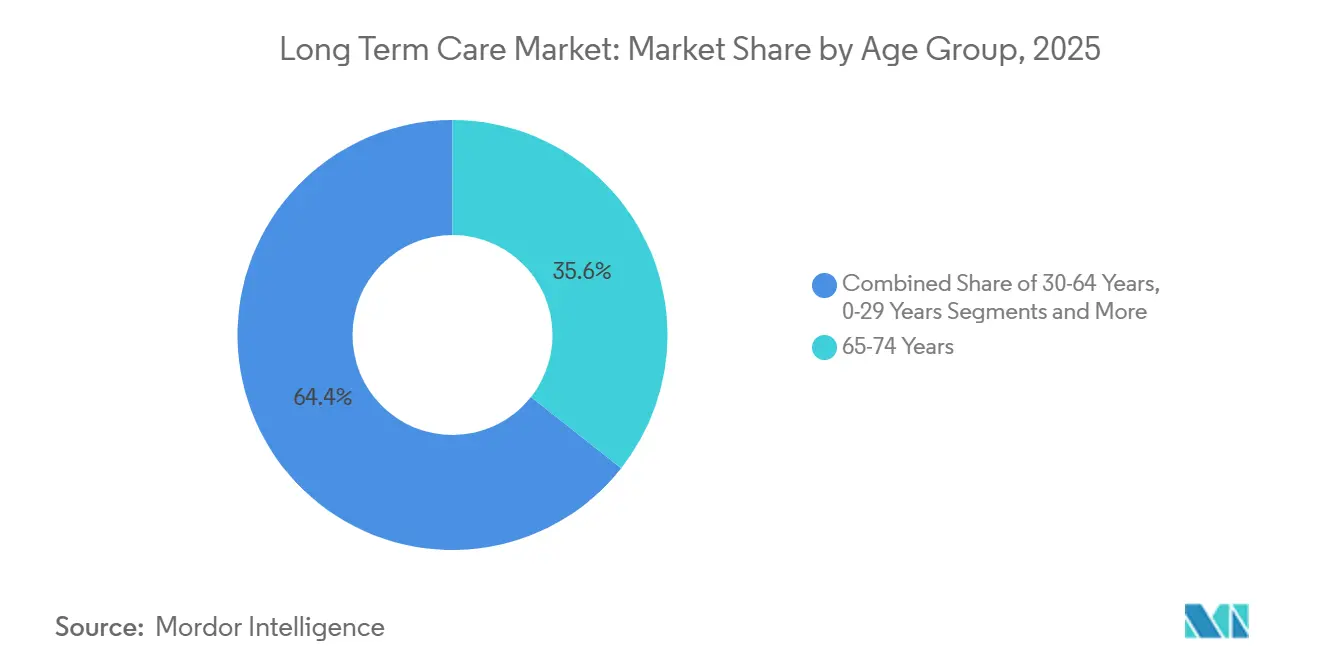
- Por faixa etária, os adultos com idades entre 65-74 anos lideraram a receita com 35,63% em 2025, mas a faixa de 85 Anos e Acima está avançando a um CAGR de 6,87%.
- Por geografia, a América do Norte gerou 40,53% dos gastos de 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Planos Favoráveis de Seguro de Cuidados de Longa Duração | +0.8% | América do Norte, Europa Ocidental, Japão | Médio prazo (2-4 anos) |
| Crescimento da População Idosa Impulsionando a Utilização de Serviços | +1.2% | Global, mais elevado na APAC e Europa | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais para Cuidados Domiciliares e Comunitários | +0.9% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Monitoramento Remoto Habilitado por IA e Análise Preditiva | +0.7% | América do Norte, APAC urbana | Médio prazo (2-4 anos) |
| Integração de Robótica para Residências Inteligentes para Suporte às Atividades da Vida Diária | +0.6% | Japão, Coreia do Sul, projetos-piloto na China | Médio prazo (2-4 anos) |
| Financiamento de Capital de Risco para Plataformas Domiciliares | +0.5% | América do Norte, UE selecionada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Planos Favoráveis de Seguro de Cuidados de Longa Duração
As apólices de vida híbridas com cláusulas de doenças crônicas registraram um salto de 19% nas vendas em 2024, à medida que os incentivos fiscais dos EUA previstos na Seção 7702B permitiram o pagamento de prêmios com isenção fiscal[1]Associação Nacional de Comissários de Seguros, "Relatórios de Experiência em Seguros de Cuidados de Longa Duração," naic.org. As seguradoras agora incluem linhas de apoio de enfermagem e treinamento para cuidadores, reduzindo a frequência de sinistros ao direcionar os segurados para ambientes domiciliares. O Japão manteve uma coparticipação de 10% dos beneficiários em sua revisão de prêmios de 2025, protegendo a acessibilidade e sustentando a receita dos prestadores. A França aumentou as mensalidades da Alocação Personalizada de Autonomia e vinculou os aumentos futuros à inflação, ancorando o poder de compra dos idosos com alta dependência. Em conjunto, essas medidas ampliam o mercado de cuidados de longa duração ao ampliar a cobertura e estabilizar a demanda.
Crescimento da População Idosa Impulsionando a Utilização de Serviços
O grupo etário com 60 anos ou mais na China atingiu 21,1% da população em 2024 e está crescendo 3,2% ao ano, superando a capacidade institucional[2]Departamento Nacional de Estatísticas da China, "Estatísticas Populacionais," stats.gov.cn. O programa "Silver Town" da Coreia do Sul em 2025 subsidia complexos integrados de moradia para idosos, canalizando capital privado para nova oferta. A Itália, onde 28,6% dos residentes tinham 65 anos ou mais em 2024, depende de cuidadores migrantes em meio a lacunas regionais de serviços. Esses dados demográficos intensificam a demanda em todo o mercado de cuidados de longa duração, particularmente em ambientes comunitários que retardam ou substituem as internações em casas de repouso. Os operadores capazes de ampliar os serviços domiciliares estão posicionados para capturar volumes crescentes.
Incentivos Governamentais para Cuidados Domiciliares e Comunitários
Os gastos do Medicaid com HCBS atingiram USD 125 bilhões em 2024 e superaram os desembolsos com instalações de enfermagem, refletindo os esforços de reequilíbrio dos estados. Doze estados receberam isenções 1115 em 2025 para financiar apoios não médicos, como entrega de refeições e adaptações domiciliares, reduzindo as internações institucionais. A Lei de Redução da Inflação aumentou temporariamente as taxas federais de cofinanciamento do HCBS em 6 pontos percentuais, possibilitando aumentos salariais para trabalhadores de cuidados diretos e consolidando um patamar de gastos mais elevado. A Estratégia de Cuidados de Longa Duração da UE de 2024 destinou EUR 2,3 bilhões para a digitalização dos cuidados domiciliares. Essas políticas aceleram a mudança do mercado de cuidados de longa duração em direção a modelos comunitários.
Monitoramento Remoto Habilitado por IA e Análise Preditiva
As submissões 510(k) à FDA para dispositivos de monitoramento remoto voltados para idosos aumentaram 34% em 2024. Um estudo JAMDA de 2025 relatou uma queda de 18% nas reinternações em casas de repouso após a implantação de análises de inteligência artificial, traduzindo-se em uma economia de USD 3.200 por residente ao ano. Os planos Medicare Advantage agora isentam os prêmios dos beneficiários que consentirem com o compartilhamento contínuo de dados, estimulando a adoção de dispositivos. O Escritório de Direitos Civis esclareceu as regras da HIPAA para dispositivos vestíveis em março de 2025, orientando os fornecedores para a computação de borda a fim de limitar a transmissão em nuvem. As eficiências resultantes e os incentivos dos pagadores ampliam a base endereçável para o mercado de cuidados de longa duração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Conscientização do Consumidor em Economias Emergentes | -0.4% | Sul da Ásia, África Subsaariana, América Latina | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Enfermagem e Cuidadores | -0.8% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preocupações com Privacidade de Dados e Riscos Cibernéticos | -0.3% | América do Norte, UE (GDPR) | Médio prazo (2-4 anos) |
| Pressões Salariais Crescentes Impulsionadas pela Inflação | -0.6% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Enfermagem e Cuidadores
As vagas para auxiliares de enfermagem certificados em instalações de enfermagem qualificada nos EUA atingiram 13% em 2025, forçando prêmios de custo de 40% para mão de obra contratada e corroendo as margens[3]Associação Americana de Assistência à Saúde, "Relatório de Vagas na Força de Trabalho," ahca.org. O Departamento de Estatísticas do Trabalho prevê um crescimento de 22% na demanda por auxiliares de saúde domiciliar de 2024 a 2034, muito acima da média de 3% para todas as ocupações. A Alemanha registrou 47.000 vagas abertas na área de cuidados em 2024 e está agilizando vistos para enfermeiros filipinos e vietnamitas. O Japão projeta um déficit de 690.000 trabalhadores até 2040 e está investindo em robótica para compensar as escassezes. As lacunas persistentes de pessoal restringem a expansão da capacidade em todo o mercado de cuidados de longa duração.
Pressões Salariais Crescentes Impulsionadas pela Inflação sobre os Operadores de Instalações
A inflação ao consumidor esfriou para 3,2% nos Estados Unidos durante 2025, mas os salários no setor de saúde e assistência social subiram 5,8%, refletindo a escassez de mão de obra e os novos contratos sindicais com reajustes anuais. A mão de obra representa de 60% a 70% das despesas operacionais das instalações de cuidados de longa duração, de modo que escalas salariais elevadas corroem as margens, a menos que os reembolsos aumentem proporcionalmente. Os pagamentos do Medicaid, que geram mais da metade da receita das casas de repouso, frequentemente ficam defasados em relação à inflação por até dois anos, pois as assembleias legislativas estaduais revisam as tarifas em ciclos bienais. A ocupação média das instalações de enfermagem qualificada caiu para 78,4% no quarto trimestre de 2024, abaixo do limiar de equilíbrio de 85%, e 92 instalações entraram com pedido de falência em 2025. Os operadores de vida assistida possuem maior flexibilidade de precificação, mas as famílias resistem a aumentos de tarifas quando as mensalidades superam USD 6.000, limitando o repasse em muitos mercados. Em resposta, alguns prestadores estão implementando precificação em camadas que separa serviços de limpeza, transporte e atividades sociais, permitindo que os residentes personalizem os gastos enquanto os operadores capturam receita incremental de clientes de maior complexidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Assistência Domiciliar Domina, Assistência Diurna Cresce RapidamenteSaúde Domiciliar gerou a maior fatia do tamanho do mercado de cuidados de longa duração, representando 44,56% da receita de 2025, impulsionada pelo benefício de saúde domiciliar do Medicare, que atendeu 3,4 milhões de beneficiários em 2024. Os custos médios de episódios de 60 dias, de USD 3.200, comparam-se favoravelmente às despesas de reinternação hospitalar de USD 15.000, alinhando os incentivos dos pagadores às preferências dos pacientes. Agências com prontuários eletrônicos robustos apresentam taxas de reinternação mais baixas, posicionando-se para bônus de economia compartilhada em contratos baseados em valor. Os Centros de Cuidados Diurnos para Adultos, embora menores, têm previsão de expansão a 9,25% ao ano até 2031, o ritmo mais acelerado no mercado de cuidados de longa duração; a frequência em 2024 cresceu 11% à medida que os programas adicionaram trilhas de cuidados para memória e transporte porta a porta. Sua estrutura híbrida permite que os cuidadores permaneçam empregados, adiando a institucionalização onerosa.
Cuidados de Enfermagem as instalações continuam a enfrentar dificuldades com ocupação abaixo de 80% e defasagem nas taxas do Medicaid, mas unidades especializadas em demência cobram prêmios que compensam parcialmente a inflação salarial. A Moradia Assistida atrai domicílios que pagam de forma privada e buscam autonomia, com modelos de serviços escalonados que desagregam comodidades para capturar receita. O Hospice, uma fatia menor da participação de mercado de cuidados de longa duração, movimentou USD 22,4 bilhões em 2024, mas enfrenta supervisão mais rigorosa sobre o tempo de permanência. O modelo de cuidados para demência GUIDE do CMS de 2024 paga uma taxa mensal de gestão de cuidados em todas as linhas de serviço, recompensando operadores que integram saúde domiciliar, cuidados diurnos e ofertas de respiro e demonstram melhorias de qualidade.


Por Pagador:
Assistência Gerenciada Avança, Pagamento por Serviço RecuaOs programas públicos responderam por 57,53% dos gastos de 2025, sublinhando o papel central do Medicaid no financiamento do mercado de cuidados de longa duração. No entanto, os Contratos de Assistência Gerenciada e Baseados em Valor estão crescendo a um CAGR de 7,85% à medida que os estados transferem o risco para planos de serviços e suportes de longa duração gerenciados. Os prestadores devem atender a padrões de gestão de utilização e relatórios de qualidade que variam entre os planos, adicionando complexidade administrativa. Uma pesquisa de 2025 constatou que 63% das agências apontam os requisitos de documentação como um dos principais pontos problemáticos. No entanto, os prestadores que atingem os benchmarks de qualidade podem obter suplementos de economia compartilhada, elevando as margens. O Seguro Privado — incluindo apólices híbridas — permanece com uma participação modesta, mas está crescendo à medida que as seguradoras refinam os modelos atuariais e incluem serviços de coordenação de cuidados. Os desembolsos diretos permanecem relevantes, especialmente para a vida assistida, onde a cobertura do Medicaid é limitada e os ativos domiciliares cobrem a diferença; quase metade dos americanos que completaram 65 anos em 2024 enfrenta custos vitalícios de cuidados de longa duração acima de USD 100.000.
Por Faixa Etária:
Coorte Mais Idosa Cresce Mais RapidamenteOs adultos com idades entre 65-74 anos detinham 35,63% da receita de 2025, refletindo os grandes grupos da geração Baby Boomer ainda com saúde relativamente boa que preferem assistência diurna para adultos e serviços domiciliares de baixa complexidade. O grupo de 85 Anos e Acima, embora menor, está projetado para registrar um CAGR de 6,87% até 2031, superando todas as outras faixas e ampliando o tamanho do mercado de cuidados de longa duração para ofertas de alta complexidade. Um terço desse grupo tem doença de Alzheimer ou demências relacionadas, dobrando os custos de cuidados per capita. Os prestadores atendem os idosos de meia-idade (75-84 anos) com programas preventivos voltados para a preservação da função, como o modelo CAPABLE, que reduziu as internações em casas de repouso em 30% ao longo de dois anos. Os adultos com idades entre 30-64 anos com deficiências dependem de isenções do Medicaid para suporte comunitário, enquanto os cuidados de longa duração pediátricos permanecem um nicho dentro do mercado mais amplo de cuidados de longa duração.
Análise Geográfica
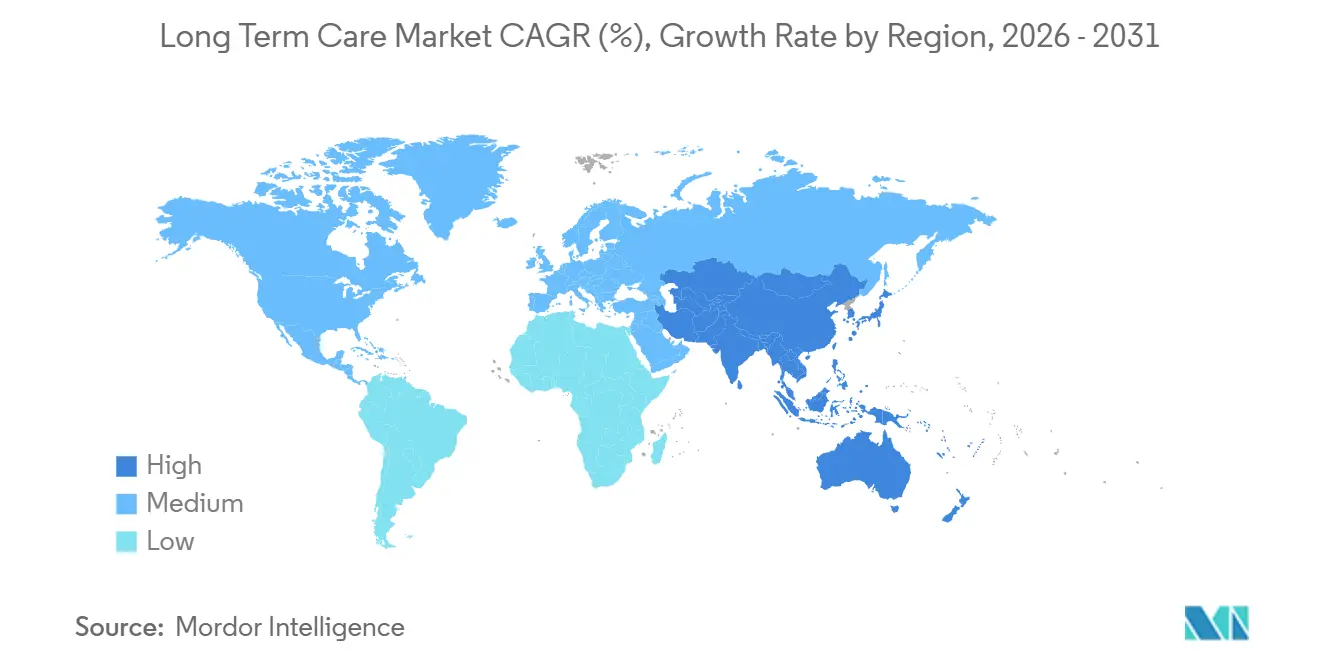
Mercado de Cuidados de Longa Duração na América do Norte
A América do Norte liderou o mercado de cuidados de longa duração com 40,53% dos gastos de 2025, impulsionada pelo desembolso de 450 bilhões de USD dos Estados Unidos em 2024. Os pagadores federais dominam o reembolso institucional de enfermagem e saúde domiciliar, mas o pagamento privado arca com as taxas de moradia assistida e de comunidades de aposentadoria com cuidados contínuos. Os programas provinciais de cuidados domiciliares do Canadá buscam modelos médico-sociais integrados, porém as vastas províncias rurais enfrentam escassez de pessoal que eleva os custos unitários. O México registrou menos de 1.000 casas de repouso licenciadas em 2025 e lançou um projeto piloto para capacitar agentes comunitários de saúde e pagar auxílios a cuidadores familiares.
Mercado de Cuidados de Longa Duração na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 8,21%, impulsionada pelo sistema de seguro maduro do Japão, pelo subsídio da China para robótica domiciliar e pela iniciativa Silver Town da Coreia do Sul. O Japão gastou 11,2 trilhões de JPY (75 bilhões de USD) em cuidados de longa duração no exercício fiscal de 2024, sendo 70% destinados a serviços domiciliares e de creche diurna. A China selecionou 15 cidades em 2025 para implantações de robôs que apoiam idosos em áreas rurais onde a mão de obra é escassa. O nascente mercado de cuidados de longa duração da Índia atraiu 180 milhões de USD em capital privado para moradia sênior durante 2024, mas permanece fragmentado.
Mercado de Cuidados de Longa Duração na Europa
A Europa detém participação significativa por meio da Alemanha, do Reino Unido, da França, da Itália e da Espanha. A Alemanha elevou os benefícios do Pflegeversicherung em 5% em 2025 e ampliou a cobertura para comprometimento cognitivo leve, expandindo a elegibilidade para 180.000 pessoas. O Reino Unido restringe a verificação de meios financeiros, transferindo custos para as famílias e estimulando a demanda por cuidados domiciliares de pagamento privado. A França expandiu seu benefício APA em 2024, preservando o poder de compra das famílias. As províncias do sul da Itália dependem de cuidadores migrantes na economia informal, refletindo disparidades regionais.
Mercado de Cuidados de Longa Duração no GCC, América do Sul e Oceania
Em outras regiões, o Conselho de Cooperação do Golfo investe em complexos de moradia sênior para populações expatriadas e nacionais. A política nacional de cuidados de longa duração do Brasil de 2024 estabelece padrões federais e cofinanciamento para a expansão de cuidados domiciliares municipais. A Austrália introduziu um sistema de classificação por estrelas e intensificou as inspeções em 2024, elevando os custos de conformidade, mas melhorando a transparência.

Cenário Competitivo
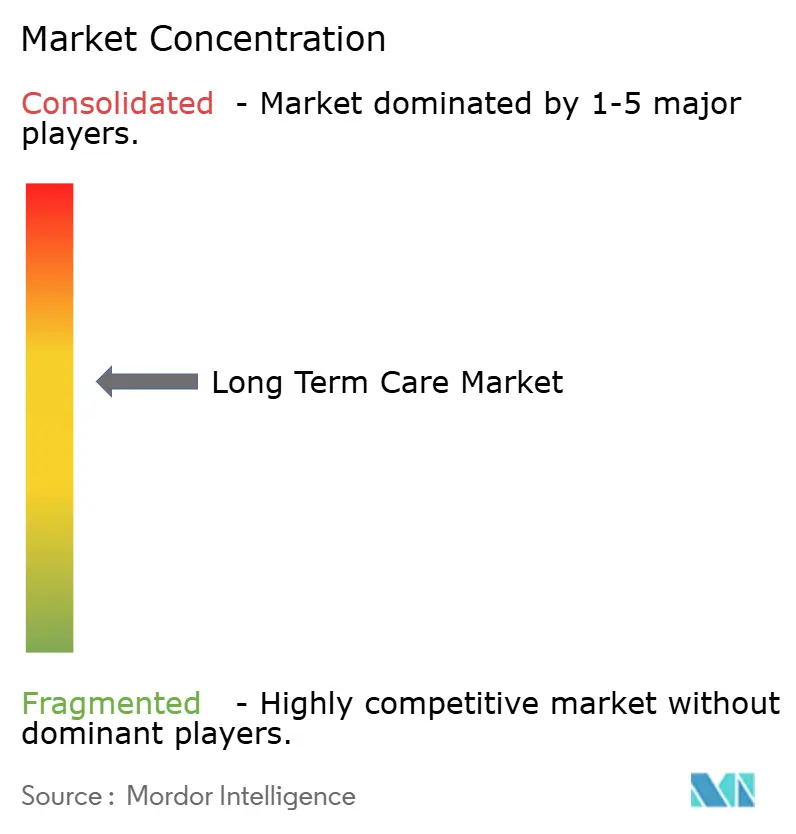
O mercado de cuidados de longa duração apresenta concentração moderada. Os grandes operadores aproveitam a escala para aquisição de prontuários eletrônicos e contratação de mão de obra, enquanto as redes regionais e independentes atendem necessidades de nicho, como programas de demência com adaptação cultural. A inflação salarial de 12% para auxiliares de enfermagem certificados em 2025 apertou as margens operacionais. Brookdale Senior Living comprometeu-se com instalações de sensoriamento ambiental em 200 comunidades em 2025 para fortalecer a negociação de contratos baseados em risco. The Ensign Group adicionou 16 instalações de enfermagem qualificada por meio de aquisições para ampliar redes de encaminhamento, enquanto Encompass Health formou joint ventures com hospitais de cuidados agudos para incorporar vias pós-agudas que alimentam seu braço de saúde domiciliar.
As plataformas apoiadas por capital de risco que conectam cuidadores independentes a famílias captaram financiamento expressivo e oferecem remuneração líquida mais elevada, pressionando as agências tradicionais. No entanto, o Sistema de Classificação de Qualidade de Cinco Estrelas do CMS e o licenciamento estadual criam barreiras regulatórias que protegem os incumbentes. Os pagadores de assistência gerenciada exigem cada vez mais a troca de dados em tempo real; os operadores sem módulos de prontuário eletrônico certificados correm o risco de exclusão dos canais de encaminhamento de alto volume. As estratégias corporativas, portanto, concentram-se na adoção de tecnologia, nos pipelines de força de trabalho e na diversificação de linhas de serviço para gerenciar o risco de reembolso.
A segurança cibernética tornou-se uma prioridade no nível do conselho de administração. O Departamento de Saúde e Serviços Humanos registrou 87 violações de dados envolvendo entidades de cuidados de longa duração em 2024. As grandes redes estão investindo em arquiteturas de confiança zero e treinamento de pessoal, enquanto os prestadores menores frequentemente carecem de expertise interna, criando alvos de aquisição para empresas mais capitalizadas que buscam ampliar redes em conformidade. No geral, o setor de cuidados de longa duração continua a se consolidar em torno de organizações capazes de atender às demandas de dados dos pagadores e absorver a escalada salarial.
Líderes do Setor de Cuidados de Longa Duração
Brookdale Senior Living, Inc.
Extendicare, Inc.
Sunrise Senior Living
Atria Senior Living, Inc.
Sonida Senior Living
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cuidados de Longa Duração
- Amedisys Inc.
- Atria Senior Living
- Benesse Style Care
- Brookdale Senior Living
- Clariane SE
- Diversicare Healthcare Services
- Encompass Health (Home Health)
- Extendicare
- Genesis HealthCare
- Home Instead Inc.
- Interim HealthCare Inc.
- Kindred at Home
- LHC Group
- National Healthcare Corp.
- Orpea Group
- Revera
- Sonida Senior Living
- Sunrise Senior Living
- The Ensign Group
- VITAS Healthcare

Recent Industry Developments in Mercado de Cuidados de Longa Duração
- Novembro de 2025: O seguro de cuidados de longa duração cobria quase 7 milhões de americanos, oferecendo flexibilidade para receber serviços em casa, em ambientes comunitários ou em instalações.
- Outubro de 2025: A Provider Partners lançou um programa de cuidados baseados em valor que incorpora serviços de cuidados baseados em valor diretamente nos fluxos de trabalho das casas de repouso, compartilhando economias vinculadas a resultados funcionais.


Mercado de Cuidados de Longa Duração Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de cuidados de longa duração como o valor gerado por prestadores formais que oferecem suporte médico e não médico a indivíduos que necessitam de assistência nas atividades da vida diária por 90 dias ou mais, em ambientes como saúde domiciliar, casas de repouso, residências com moradia assistida, centros de cuidados diurnos para adultos e hospice. Contabilizamos apenas a receita proveniente de honorários de clientes ou reembolsos públicos em valores de 2025.
Exclusões de Escopo: cuidados informais prestados por familiares, softwares independentes de cuidados de longa duração e unidades de reabilitação transitória dentro de hospitais de cuidados agudos são excluídos para manter o foco preciso.
Visão Geral da Segmentação
- Por Serviço
- Assistência Domiciliar
- Hospice
- Assistência de Enfermagem
- Instalações de Vida Assistida
- Centros de Assistência Diurna para Adultos
- Outros Serviços
- Por Pagador
- Público
- Seguro Privado
- Desembolso Direto / Autofinanciado
- Contratos de Assistência Gerenciada e Baseados em Valor
- Por Faixa Etária
- 0-29 Anos
- 30-64 Anos
- 65-74 Anos
- 75-84 Anos
- 85 Anos e Acima
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
A equipe da Mordor entrevistou administradores de redes de cuidados domiciliares, geriatras, planejadores estaduais do Medicaid e gestores de compras coletivas na América do Norte, Europa e Ásia-Pacífico. As percepções sobre pressão salarial, reembolso médio diário e limites de ocupação permitiram refinar os pesos da combinação de serviços e testar sob pressão as estimativas preliminares de pesquisa documental.
Pesquisa Documental
Baseamo-nos em fontes publicamente disponíveis de referência, incluindo as tabelas de Despesas Nacionais de Saúde dos Centros de Serviços Medicare e Medicaid, as contas de saúde da Organização para a Cooperação e Desenvolvimento Econômico, os painéis de Envelhecimento e População das Nações Unidas, e estatísticas do setor de organismos como a Associação Americana de Saúde, os Indicadores de Cuidados de Longa Duração do Eurostat e o Ministério da Saúde, Trabalho e Bem-Estar do Japão, para dimensionar os grupos de residentes, as divisões de pagamento e a capacidade de serviço. Os relatórios anuais 10-K das empresas, os bancos de dados estaduais de isenções do Medicaid e revistas conceituadas como Health Affairs forneceram taxas de utilização, índices de pessoal e tendências de inflação de custos. De acordo com os analistas da Mordor, bancos de dados pagos como D&B Hoovers e Dow Jones Factiva forneceram instantâneos de receita de instalações e pipelines de negócios que aprimoraram as premissas de crescimento. Esta lista é ilustrativa, pois muitas fontes adicionais foram consultadas para verificações cruzadas.
Também utilizamos o Marklines para contagens de frotas de transporte médico e o Questel para sinais de patentes relacionados a dispositivos de monitoramento inteligente, que indicam mudanças futuras em direção a modelos domiciliares. Esses insumos ancoram as curvas de preço e adoção antes da validação primária.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com os gastos nacionais em saúde classificados como cuidados de longa duração, que são então divididos por linha de serviço utilizando participações de utilização e pagadores. Os resultados são corroborados com consolidações seletivas de baixo para cima, contagens de instalações amostradas multiplicadas pelo gasto médio por leito ou visita de cuidados domiciliares, para identificar anomalias. Os principais impulsionadores do modelo incluem: crescimento da população com 65 anos ou mais, prevalência de demência, salários medianos de cuidadores, penetração de isenções do Medicaid para Serviços Comunitários e Domiciliares (HCBS), ocupação de instalações e tempo médio de permanência. As previsões empregam regressão multivariada com análise de cenários; a escalada salarial e as tendências da razão de dependência atuam como variáveis antecedentes, enquanto o consenso de especialistas orienta a moderação do crescimento terminal. As lacunas nos dados de baixo para cima, como tabelas de honorários de instalações privadas ausentes, são preenchidas com proxies regionais verificados durante as entrevistas.
Ciclo de Validação de Dados e Atualização
Nós, os analistas, realizamos verificações de variância em três etapas em relação aos gastos históricos, registros de concorrentes e indicadores sentinela (níveis de pessoal, pagamentos de seguradoras). Os revisores sênior aprovam somente após a reconciliação dos valores discrepantes. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando mudanças de política ou reembolso alteram materialmente a linha de base.
Por que a Linha de Base de Cuidados de Longa Duração da Mordor se Mostra Confiável
As partes interessadas observam que os dados de mercado publicados raramente se alinham porque os editores divergem quanto ao escopo dos serviços, ao tratamento da inflação e à periodicidade de atualização.
Reconhecemos essas variações de antemão e as descrevemos a seguir.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| USD 1,26 T (2025) | Mordor Intelligence | |
| USD 1,18 T (2024) | Consultoria Global A | Exclui cuidados diurnos para adultos e aplica um aumento de preço uniforme de 3% em vez de indexação vinculada a salários |
| USD 1,16 T (2024) | Instituto de Pesquisa Setorial B | Omite os gastos do Medicaid com HCBS e deixa a receita de saúde domiciliar para um estudo separado, reduzindo o escopo |
Nossa comparação mostra que, uma vez aplicados escopo consistente e precificação orientada por salários, a Mordor entrega uma linha de base equilibrada e transparente que os clientes podem rastrear até variáveis mensuráveis e replicar com confiança.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de cuidados de longa duração?
O tamanho do mercado de cuidados de longa duração atingiu USD 1,34 trilhão em 2026 e está previsto para superar USD 1,82 trilhão até 2031.
Qual linha de serviço lidera os gastos?
A Assistência Domiciliar detém a maior participação de 2025, com 44,56%, impulsionada pela cobertura do Medicare e pelos menores custos de episódios em relação às reinternações hospitalares.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está em uma trajetória de CAGR de 8,21% até 2031, impulsionada pelas reformas de seguros do Japão e pelos subsídios de robótica da China.
Qual é o maior desafio operacional para os prestadores?
As escassezes de mão de obra permanecem agudas, com uma taxa de vacância de 13% para auxiliares de enfermagem certificados nos EUA em 2025 e lacunas semelhantes na Europa e no Japão.
Como os pagadores estão influenciando o mercado?
O Medicaid e os planos de assistência gerenciada vinculam o reembolso a resultados funcionais, pressionando os operadores a adotar prontuários eletrônicos interoperáveis e ferramentas de monitoramento remoto.
Os investimentos em tecnologia estão valendo a pena?
As instalações que implantam análises baseadas em inteligência artificial reduziram as reinternações hospitalares em 18%, economizando cerca de USD 3.200 por residente por ano e melhorando sua posição em contratos baseados em risco.
Página atualizada pela última vez em:



