
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 363.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 545.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Saúde Domiciliar por Mordor Intelligence
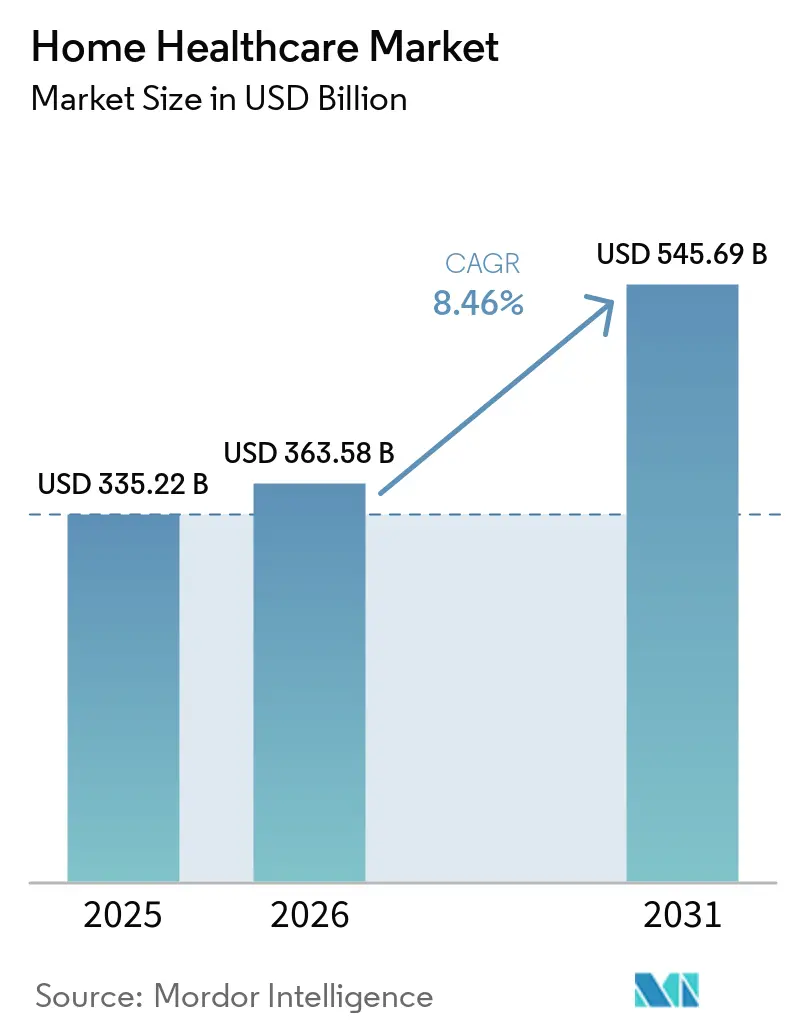
O tamanho do Mercado de Saúde Domiciliar foi avaliado em USD 335,22 bilhões em 2025 e estima-se que cresça de USD 363,58 bilhões em 2026 para atingir USD 545,69 bilhões até 2031, a um CAGR de 8,46% durante o período de previsão (2026-2031).
Este perfil de crescimento reflete uma convergência de populações envelhecidas, reformas favoráveis de reembolso e ecossistemas confiáveis de dispositivos conectados que transferem o cuidado agudo e crônico para ambientes residenciais. Os equipamentos continuam a ancorar as receitas, mas uma acelerada mudança de mix em direção a plataformas de software e assinaturas de dados sinaliza uma camada digital em maturação que agências e pagadores consideram cada vez mais como infraestrutura essencial para contratos baseados em valor. A miniaturização de dispositivos e a computação de borda reduzem o custo dos diagnósticos domiciliares, ampliando o acesso em economias emergentes e aliviando as restrições de largura de banda nas zonas rurais da América do Norte e da Europa. Ao mesmo tempo, os programas de hospital em casa permitem que os hospitais cobrem tarifas de internação por cuidados prestados nas residências, criando um incentivo direto para que redes de prestação integradas combinem dispositivos, enfermagem especializada e telessaúde em episódios únicos de cuidado. A intensidade competitiva permanece de moderada a alta, com os incumbentes defendendo participação com algoritmos aprovados pela FDA, enquanto novos entrantes com apoio de capital de risco exploram APIs abertas e sensores modulares para competir em preço sem comprometer a precisão clínica.
Principais Conclusões do Relatório
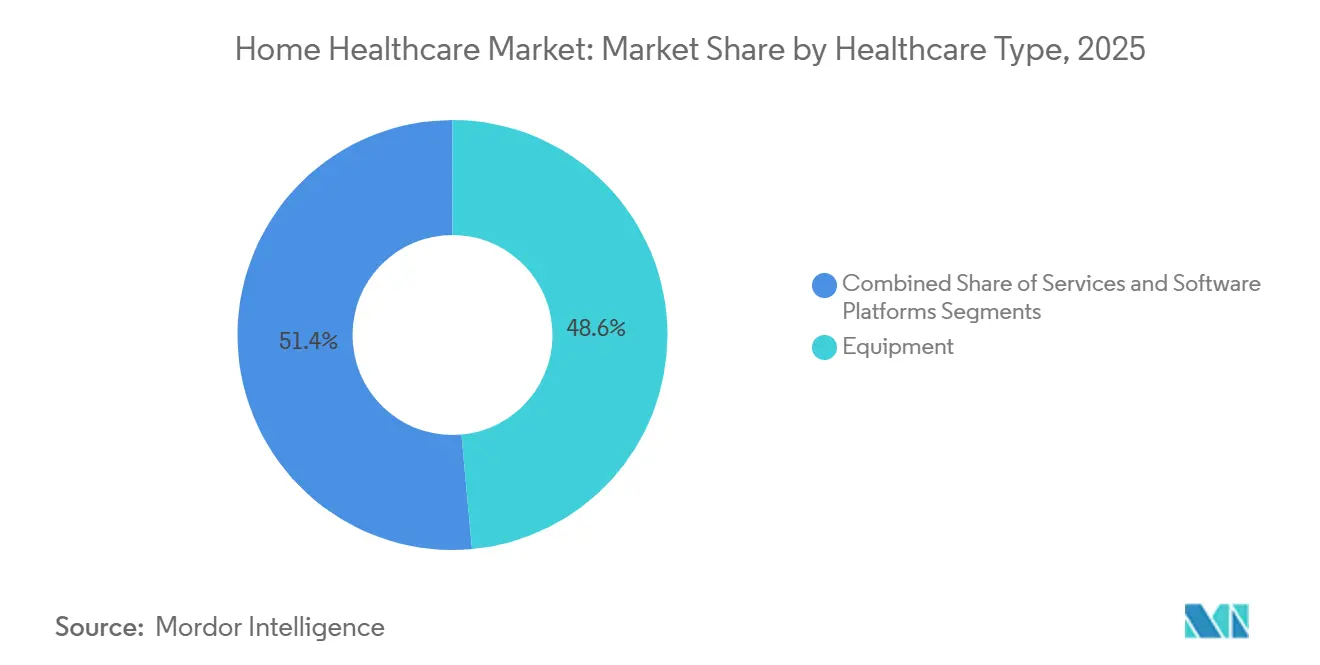
- Por tipo de saúde, os Equipamentos lideraram com 48,56% da participação do mercado de saúde domiciliar em 2025. As Plataformas de Software têm previsão de entregar a expansão de segmento mais rápida, avançando a um CAGR de 12,25% até 2031.
- Por indicação, as condições Cardiovasculares representaram 26,53% do mix de receitas de 2025, enquanto o Diabetes tem projeção de crescer a um CAGR de 10,85% até 2031.
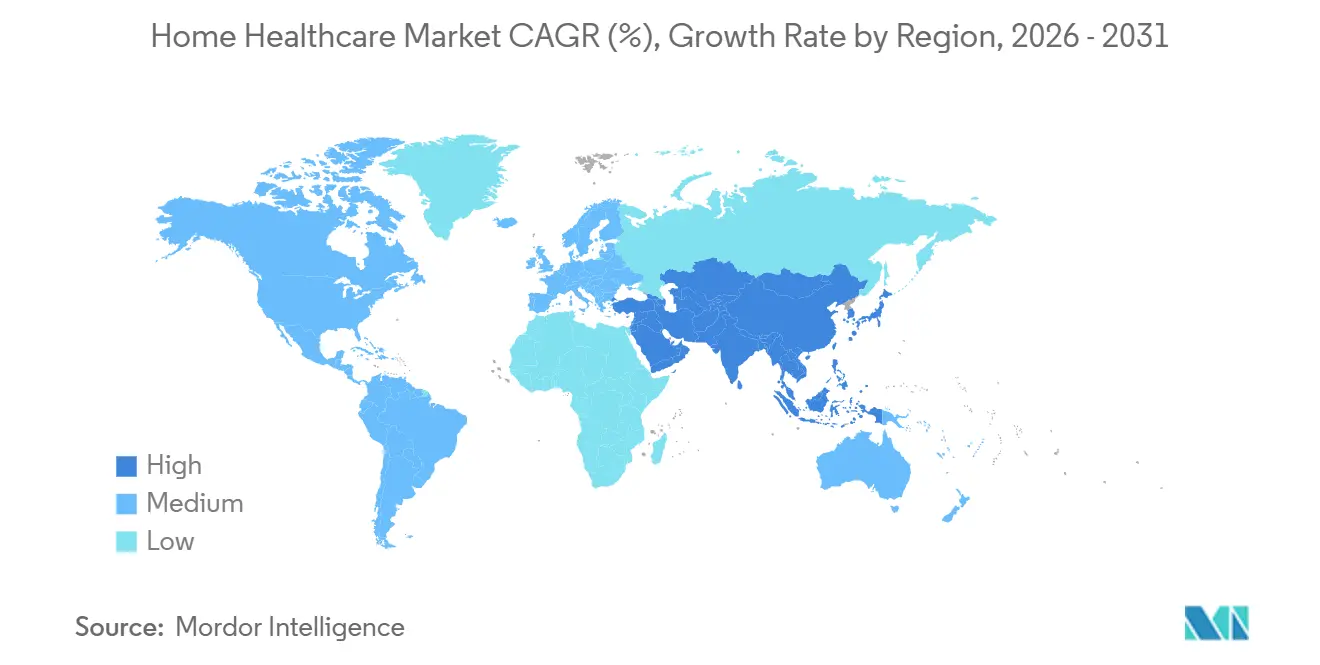
- Por geografia, a América do Norte manteve uma participação de receita de 42,13% em 2025, enquanto a Ásia-Pacífico está no caminho de um CAGR de 9,51% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Saúde Domiciliar*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Pico de Impacto |
|---|---|---|---|
| Populações envelhecidas impulsionando a demanda por cuidados crônicos | +2.1% | Global, concentrado no Japão, Alemanha, Itália, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão do reembolso para monitoramento remoto | +1.8% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Dispositivos habilitados por IA impulsionam o cuidado domiciliar proativo | +1.5% | América do Norte, Europa Ocidental, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança para modelos de "hospital em casa" | +1.3% | Estados Unidos, Reino Unido, Austrália | Curto prazo (≤ 2 anos) |
| IoT de computação de borda reduz os custos de dispositivos domiciliares | +0.9% | Global, adoção antecipada na China, Índia, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Diagnósticos miniaturizados de laboratório em chip entram no lar | +0.7% | América do Norte, União Europeia, economias avançadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Populações Envelhecidas Impulsionando a Demanda por Cuidados Crônicos
A Organização Mundial da Saúde estima que 1,4 bilhão de pessoas terão 60 anos ou mais até 2030, com 80% residindo em países de baixa e média renda, onde os cuidados de longa duração institucionais permanecem limitados. Cada ano adicional de expectativa de vida além dos 75 anos se correlaciona com três a cinco anos adicionais de gestão de doenças crônicas, que é menos onerosa quando prestada em domicílio do que em unidades de enfermagem especializada. O Japão já investe pesadamente em cuidados integrados baseados na comunidade sob seu regime de seguro de cuidados de longa duração, fornecendo um modelo para outras sociedades superenvelhecidas. Na China, o 14º Plano Quinquenal determina um raio de 15 minutos para serviços comunitários de idosos em áreas urbanas, impulsionando a demanda local por diagnósticos portáteis e telemedicina que conectam clínicas municipais a centros terciários. À medida que pivôs demográficos semelhantes se desenvolvem na Europa e na América do Norte, o mercado de saúde domiciliar se beneficia diretamente da migração de pacientes em escala, apoiada por políticas, para fora dos ambientes de cuidados agudos.
Expansão do Reembolso para Monitoramento Remoto
Os Centros de Serviços Medicare e Medicaid adicionaram permanentemente os códigos CPT 99453, 99454, 99457 e 99458, reembolsando os prestadores pela configuração de dispositivos, transmissão de dados e revisão fisiológica mensal, normalizando assim o monitoramento remoto de pacientes em ambientes urbanos e rurais[1]. Seguradoras comerciais como UnitedHealthcare e Humana agora pagam 85-90% das tarifas em consultório para serviços similares, fechando a lacuna de margem que antes dificultava a adoção por parte dos médicos. A mudança converte o hardware em um modelo de receita recorrente pelo qual os fabricantes subsidiam dispositivos e obtêm taxas de assinatura, espelhando a economia dos dispositivos vestíveis de consumo, mas sustentada por precisão de nível clínico e supervisão da FDA, fortalecendo as oportunidades no mercado de saúde domiciliar.
Dispositivos Habilitados por IA Impulsionam o Cuidado Domiciliar Proativo
Entre 2024 e 2025, a FDA aprovou oito algoritmos incorporados em dispositivos de uso doméstico, incluindo a detecção de fibrilação atrial do Apple Watch, o rastreamento de fração de ejeção reduzida da Eko e o Omnipod 5 da Insulet para entrega automatizada de insulina. Os processadores de borda agora permitem que os dispositivos executem inferência localmente, reduzindo a latência de segundos para milissegundos e abordando as preocupações de privacidade inerentes às transmissões em nuvem. Os primeiros resultados são convincentes: o Smart Comfort AI da ResMed reduziu os eventos de apneia e aumentou a adesão à terapia em 18 pontos percentuais após sua aprovação em dezembro de 2025.
Mudança para Modelos de Hospital em Casa
A isenção de Cuidados Hospitalares Agudos em Casa do CMS permite que mais de 300 hospitais cobrem tarifas completas de GRD por serviços prestados em residências, produzindo 20% menos reinternações em 30 dias e maior satisfação dos pacientes do que as internações tradicionais. O Serviço Nacional de Saúde do Reino Unido também tem como meta uma redução de 15% no congestionamento dos departamentos de emergência por meio de enfermarias virtuais que monitoram 10.000 pacientes simultaneamente. O modelo borra as fronteiras entre equipamentos e serviços, pressionando as agências independentes a se integrarem verticalmente ou a aceitarem o status de subcontratadas.
Análise de Impacto das Restrições do Mercado de Saúde Domiciliar*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Pico de Impacto |
|---|---|---|---|
| Escassez de clínicos especializados em cuidados domiciliares | -1.4% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Ameaças de cibersegurança e privacidade à IoT médica | -0.9% | Global, agudo na América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Incerteza na taxa de reembolso para agências | -0.7% | Estados Unidos, fragmentado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Risco de fornecimento de baterias de lítio para dispositivos críticos | -0.5% | Global, gargalos na cadeia de suprimentos em centros de fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Clínicos Especializados em Cuidados Domiciliares
Os Estados Unidos enfrentam um déficit projetado de 78.000 enfermeiros até 2026, e a rotatividade de auxiliares de saúde domiciliar ultrapassa 65% em vários estados, limitando a capacidade das agências de aceitar novos pacientes mesmo com o aumento da demanda. O salário médio de auxiliares de USD 13,50 por hora fica atrás de outros setores de serviços, forçando as agências a aumentar os salários em 12-18% desde 2024, comprimindo as margens que eram de 3-5% antes da pandemia.
Ameaças de Cibersegurança e Privacidade à IoT Médica
Em 2024, a FDA exigiu listas de materiais de software e planos de gestão de vulnerabilidades para todos os dispositivos em rede, após pesquisadores catalogarem 127 falhas exploráveis em bombas de insulina e monitores de glicose comuns[2]. As penalidades da HIPAA chegam a USD 1,5 milhão por violação, empurrando os fabricantes menores para parcerias ou saídas do mercado, pois os custos de conformidade consomem até 12% dos orçamentos de P&D.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Saúde Domiciliar
Por Tipo de Saúde:
Equipamentos Ancoram a Receita, Software AceleraOs Equipamentos representaram 48,56% do mercado de saúde domiciliar em 2025, destacando a intensidade de capital dos equipamentos terapêuticos, como ventiladores, sistemas de diálise e bombas de insulina. As receitas de equipamentos terapêuticos se beneficiam da política do Medicare que reembolsa a diálise domiciliar a 80-90% das tarifas em centros, ampliando o tamanho do mercado de saúde domiciliar para tecnologia de cuidados renais ao encaminhar procedimentos de alta complexidade para ambientes domésticos. Os dispositivos de diagnóstico e monitoramento tornam-se mais acessíveis; os preços médios de venda de glicosímetros de punção digital caíram 25% entre 2023 e 2025, à medida que os monitores contínuos de glicose ganharam participação, comprimindo as margens dos produtos legados. Os equipamentos de auxílio à mobilidade enfrentam pressão direta ao consumidor que amplia o alcance geográfico, mas reduz os lucros dos distribuidores.
Os Serviços constituem a segunda maior fatia de 2025, mas os déficits de pessoal forçam as agências a priorizar casos de alta complexidade, enquanto a tecnologia compensa algumas lacunas de mão de obra por meio do monitoramento remoto de sinais vitais e teleterapia. Os cuidados paliativos e de hospice se expandem de forma constante à medida que o benefício de hospice do Medicare reduz as barreiras financeiras, e os volumes de tele-cuidados domiciliares permanecem elevados sob códigos de faturamento permanentes. As plataformas de software, embora partindo de uma base menor, têm previsão de registrar um CAGR de 12,25% até 2031, à medida que a verificação eletrônica de visitas e as APIs FHIR abertas se tornam pré-requisitos para contratos com pagadores. A estrutura de Software como Dispositivo Médico da FDA adiciona obstáculos regulatórios, mas confere credibilidade clínica que acelera a adoção comercial.



Por Indicação:
Cardiovascular Lidera, Diabetes Avança RapidamenteAs condições Cardiovasculares detinham 26,53% da participação do mercado de saúde domiciliar em 2025, auxiliadas por esfigmomanômetros domiciliares validados, gravadores de alça implantáveis e patches de eletrocardiograma habilitados por IA que permitem aos clínicos ajustar a terapia remotamente. Os programas de monitoramento remoto de insuficiência cardíaca reduzem as reinternações em 30 dias em até 30%, tornando os pacotes baseados em valor financeiramente atrativos para as seguradoras. Enquanto isso, o diabetes está no caminho de um CAGR de 10,85%, o mais rápido entre as indicações rastreadas, graças aos monitores contínuos de glicose e às bombas de circuito fechado, cujas diferenças relativas absolutas médias agora ficam abaixo de 10%, atendendo aos limites de substituição para calibração por punção digital. A aprovação do Omnipod 5 pela FDA em 2025 para Diabetes Tipo 2 ampliou a base de usuários endereçável em uma ordem de magnitude, intensificando a concorrência entre os fabricantes de bombas.
Os distúrbios respiratórios, incluindo a apneia do sono, se beneficiam de máquinas CPAP conectadas à nuvem que enviam dados de adesão para satisfazer as regras de uso do Medicare, enquanto a infusão de oncologia em casa reduz as taxas de instalações hospitalares em 40-60% e limita a exposição de pacientes imunocomprometidos a patógenos. A receita de cuidados de feridas cresce com modelos de aluguel para sistemas de pressão negativa, e a neurologia está emergindo à medida que os terapêuticos digitais baseados em smartphones se mostram eficazes como adjuntos à fisioterapia.
Análise Geográfica
Mercado de Saúde Domiciliar na América do Norte
A América do Norte deteve 42,13% da receita de 2025, impulsionada por 52% de penetração do Medicare Advantage e por isenções da CMS que reembolsam serviços de nível hospitalar prestados em domicílio. No entanto, a escassez de profissionais de saúde limita a capacidade: a rotatividade de auxiliares certificados supera 65%, e as agências frequentemente limitam os encaminhamentos, desacelerando a expansão potencial apesar da demanda dos pagadores. O financiamento canadense para cuidados domiciliares permanece abaixo de 4% do total dos gastos em saúde, e os projetos-piloto de telemedicina no México estão gerando demanda incremental por dispositivos à medida que a cobertura se expande para estados rurais.
Mercado de Saúde Domiciliar na APAC
Prevê-se que a Ásia-Pacífico lidere o crescimento com uma CAGR de 9,51% até 2031, impulsionada pelo perfil demográfico de suprenvelhecimento do Japão e pelas reformas do Kaigo Hoken, que financiam serviços domiciliares abrangentes[3]. A China exige cuidados comunitários de proximidade, enquanto o esquema de Incentivo Vinculado à Produção da Índia subsidia a fabricação local de dispositivos, reduzindo os preços de varejo de monitores básicos em até 30%. A Coreia do Sul e a Austrália experimentam modelos de pagamento vinculados a resultados que recompensam as agências por evitar reinternações, em vez de maximizar o número de visitas.
Mercado de Saúde Domiciliar na Europa
A Europa mantém uma participação expressiva, com as enfermarias virtuais do Reino Unido e os reembolsos acelerados da Alemanha para terapêuticas digitais ampliando o acesso. A hospitalização domiciliar da França atendeu 120.000 pacientes em 2024, predominantemente para antibióticos intravenosos e quimioterapia, evidenciando o avançado apoio político da região. Itália e Espanha oferecem reembolso público limitado, gerando um cenário de dois níveis no qual famílias mais abastadas financiam cuidados privados, enquanto outras dependem de cuidadores informais.
Mercado de Saúde Domiciliar no Oriente Médio e África e América do Sul
Mercados menores, porém em aceleração, incluem os estados do Conselho de Cooperação do Golfo, que investem capital soberano em monitoramento residencial inteligente, e a África do Sul, onde seguradoras privadas conduzem projetos-piloto de monitoramento remoto para adesão ao tratamento do HIV. O Programa Melhor em Casa do Brasil atendeu 200.000 pacientes em 2024, mas permanece distribuído de forma desigual, indicando demanda latente por dispositivos e software nas regiões norte menos atendidas.
Edições regionais
Panorama regulatório
A regulamentação na área de assistência domiciliar está cada vez mais vinculando a elegibilidade para reembolso à integridade de dados, ao relatório de qualidade e aos controles de cibersegurança. Nos Estados Unidos, o CMS tornou a regra final do Home Health Prospective Payment System (HH PPS) para o Ano Calendário de 2026 efetiva a partir de 1º de janeiro de 2026, e as agências de assistência domiciliar continuam a operar sob as Condições de Participação federais (42 CFR Parte 484), com certificação e supervisão de conformidade do CMS. O CMS também ampliou as ações de integridade do programa em 2026, implementando uma moratória nacional de seis meses para novas inscrições no Medicare para agências de assistência domiciliar, com vigência a partir de 13 de maio de 2026, sinalizando um escrutínio mais rígido sobre a entrada de prestadores, além dos requisitos contínuos do Home Health Quality Reporting Program, incluindo a manutenção de uma taxa de conformidade de relatório de qualidade de pelo menos 90%.
Fora dos EUA, as estruturas de qualidade de assistência domiciliar estão sendo formalizadas tanto por normas quanto por licenciamento. A ISO publicou a ISO 25557:2026 (Sociedades em envelhecimento, qualidade do cuidado para pessoas idosas em casa e em instituições de cuidado), fornecendo um ponto de referência para o design de serviços e a auditabilidade em trajetórias de cuidado ao idoso. No Oriente Médio, a Dubai Health Authority regula os serviços de assistência médica domiciliar sob a Lei nº 6 de 2018 e vincula o licenciamento independente de assistência médica domiciliar a expectativas de acreditação internacional, o que aumenta os requisitos de conformidade para agências e para os fluxos de trabalho de dispositivos e software incorporados usados nas residências dos pacientes.
Cenário Competitivo
Concentração do Mercado
O mercado de saúde domiciliar apresenta fragmentação de moderada a alta. Os fabricantes globais de dispositivos — Abbott, Medtronic, Philips, ResMed, Fresenius Medical Care — dominam nichos terapêuticos de alta margem ao acoplar sensores proprietários a análises por assinatura e cadeias de suprimentos de consumíveis. Pagadores integrados como Optum e Humana aceleram a consolidação vertical, adquirindo agências para garantir fluxos de encaminhamento e expandir as carteiras de cuidados baseados em valor. As startups de software exploram o mandato de interoperabilidade da Lei de Curas do Século 21 para desagregar prontuários eletrônicos de saúde legados, oferecendo módulos leves de agendamento, faturamento e verificação eletrônica de visitas que se sincronizam por meio de APIs FHIR.
Os depósitos de patentes se concentram em previsão orientada por IA, coleta de energia para extensão da vida útil da bateria e placas de sensores modulares que suportam testes de múltiplos analitos, indicando uma transição de dispositivos de propósito único para hubs de diagnóstico. A sobrecarga de conformidade torna-se um fosso competitivo; a orientação de cibersegurança da FDA eleva as estruturas de custos, favorecendo os incumbentes capazes de amortizar os gastos em portfólios amplos. A adoção digital permanece desigual: as agências norte-americanas e europeias integram o monitoramento remoto para satisfazer as métricas dos pagadores, enquanto muitos operadores da Ásia-Pacífico e da América Latina ainda dependem de fluxos de trabalho manuais, gerando um mercado em duas velocidades onde os players orientados à tecnologia capturam contratos baseados em valor e os retardatários competem principalmente em preço.
Líderes do Setor de Saúde Domiciliar
-
Abbott Laboratories
-
Medtronic plc
-
Koninklijke Philips N.V.
-
ResMed Inc.
-
Fresenius Medical Care AG & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Saúde Domiciliar Empresas cobertas neste relatório
- Abbott Laboratories
- Amedisys Inc.
- Bayada Home Health Care
- Beijing Jiuzhou Tongbang
- Cardinal Health
- CareCentrix Inc.
- Coloplast
- Drive DeVilbiss Healthcare
- Fresenius
- GE HealthCare Technologies Inc.
- Homage Pte Ltd.
- Home Instead Inc.
- Honor Technology
- Invacare
- Kindred at Home (Humana)
- Koninklijke Philips
- LHC Group Inc.
- Linde plc
- Mckesson
- Medtronic
- Omron Healthcare Co., Ltd.
- Resmed
- Sunrise Medical
Oportunidades de mercado e perspectivas futuras
A política das pagadoras e os modelos operacionais dos prestadores estão criando espaço para plataformas que reduzem a intensidade de mão de obra e melhoram a qualidade da documentação no domicílio. Os mecanismos de reembolso do CMS para monitoramento remoto continuam a apoiar a monetização recorrente liderada por software, enquanto a consolidação de plataformas visa a automação e a eficiência de fluxo de trabalho: em abril de 2026, a LivTech adquiriu a Alora Healthcare Systems para integrar EMR com inteligência artificial e automação às pilhas de tecnologia de cuidados pós-agudos, e em maio de 2026, a Integrated Home Care Services adquiriu a Dina Care para combinar gestão de utilização com coordenação de cuidados habilitada por IA. Esses passos apontam para uma demanda contínua por camadas interoperáveis de administração, coordenação de cuidados e SaaS de RPM que ajudam as agências a atender aos requisitos de relatório, apoiar contratos baseados em valor e gerenciar a escassez de profissionais clínicos.
A construção de escala e a densidade geográfica também se destacam como desafios de execução, particularmente para fluxos de referência de hospital em casa e assistência médica domiciliar que exigem cobertura confiável em múltiplos locais. Em maio de 2026, a Kinderhook Industries concluiu a aquisição da Enhabit, uma prestadora de assistência médica domiciliar e cuidados paliativos com 251 unidades de assistência domiciliar em 35 estados, e em junho de 2026, a Deaconess Associations Incorporated (DAI) anunciou um acordo para adquirir 31 agências de assistência médica domiciliar e cuidados paliativos da HCA Healthcare em oito estados. Junto com as implantações de tecnologia de hospital em casa por grandes players de tecnologia médica, esse ritmo de negócios apoia oportunidades para fabricantes de dispositivos (OEMs), distribuidores e fornecedores de software para agrupar hardware de monitoramento, logística e ferramentas de documentação em kits padronizados para operadores multirregionais e redes de prestação integrada.
Desenvolvimentos Recentes do Setor no Mercado de Saúde Domiciliar
- Maio de 2026: a Philips anunciou que um consórcio liderado pela Philips, com os parceiros Cuviva e Vingmed, foi selecionado pela Region Stockholm para fornecer tecnologia para uma iniciativa de hospital em casa projetada para apoiar até 15.000 pacientes por ano. A seleção reforça o impulso de aquisição para infraestrutura de monitoramento remoto e cuidado virtual de nível empresarial que estende trajetórias de cuidados agudos para o domicílio.
- Fevereiro de 2026: a Medtronic Diabetes anunciou marcos de expansão de acesso nos EUA para seu sistema MiniMed 780G, incluindo acesso via Medicare e aprovações adicionais da FDA que ampliam a compatibilidade de insulina e indicações quando combinado com um sensor da Abbott. A atualização fortalece o argumento para ecossistemas integrados e reembolsáveis de gestão de diabetes que transferem a otimização do monitoramento e da terapia para ambientes residenciais.
- Dezembro de 2025: a Philips fez uma parceria com a Southern NSW Local Health District, na Austrália, para implantar a solução de monitoramento vestível Respiree em apoio aos serviços de Hospital in the Home. A implantação apoia a adoção mais ampla de fluxos de trabalho de monitoramento contínuo que permitem alta hospitalar mais precoce e gestão contínua de escalonamento fora das instituições tradicionais.
Mercado de Saúde Domiciliar Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado contabiliza o valor dos cuidados médicos e do suporte relacionado prestados no domicílio do paciente, abrangendo serviços clínicos domiciliares e os dispositivos e ferramentas conectados que viabilizam os cuidados na residência.
Exclusões do escopo: Excluímos programas de internação hospitalar domiciliar de curta duração que são financiados e registrados como episódios de internação.
Visão Geral da Segmentação
- Por Tipo de Saúde
- Equipamentos
- Equipamentos Terapêuticos
- Dispositivos de Entrega de Insulina
- Equipamentos de Soro Domiciliar
- Equipamentos de Diálise Domiciliar
- Ventiladores e Nebulizadores
- Dispositivos CPAP e BiPAP
- Equipamentos de Diagnóstico e Monitoramento
- Monitores de Glicose no Sangue
- Monitores de Pressão Arterial
- Oxímetros de Pulso
- Monitores de ECG e Holter
- Termômetros Digitais
- Equipamentos de Auxílio à Mobilidade
- Cadeiras de Rodas
- Andadores e Roladores
- Scooters de Mobilidade
- Equipamentos Terapêuticos
- Serviços
- Enfermagem Especializada
- Fisioterapia
- Terapia Ocupacional
- Fonoaudiologia
- Hospice e Cuidados Paliativos
- Cuidados Pessoais (Não Especializados)
- Terapia Respiratória
- Tele-cuidados Domiciliares e Telessaúde
- Plataformas de Software
- Administração de Agências
- Plataformas Clínicas/Prontuário Eletrônico de Saúde
- Software como Serviço de Monitoramento Remoto de Pacientes
- Equipamentos
- Por Indicação
- Cardiovascular
- Diabetes
- Respiratório
- Câncer
- Cuidados de Feridas
- Distúrbios Neurológicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e das regras de prestação de cuidados que determinam o que pode ser contabilizado como saúde domiciliar entre os países. Recorremos a fontes públicas como a Organização Mundial da Saúde, as Estatísticas de Saúde da OCDE, os Centros de Serviços Medicare e Medicaid e os ministérios nacionais de saúde para obter bases de gastos e serviços.
Para converter esse contexto em insumos operacionais, também analisamos divulgações de prestadores e fabricantes, relatórios anuais, apresentações a investidores e demonstrações financeiras auditadas, e então fazemos verificações cruzadas com publicações confiáveis da imprensa e de associações. Para sinais de estrutura de mercado, utilizamos assinaturas pagas focadas em finanças e inteligência empresarial, notícias e dados financeiros, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque, onde os fluxos de dispositivos ajudam a verificar a demanda pelo lado dos dispositivos. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar o que é efetivamente prestado no domicílio, como as linhas de serviço são precificadas e com que velocidade a adoção está avançando para o monitoramento remoto e a terapia domiciliar. Conversamos com uma combinação de prestadores de cuidados, partes interessadas em dispositivos e suprimentos, especialistas do lado dos pagadores e participantes do setor na APAC, EMEA e nas Américas, para que as premissas do trabalho documental possam ser questionadas, corrigidas e alinhadas a um escopo de mercado consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 15% | APAC: 52% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 33% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que os indicadores de gastos com saúde e de prestação de cuidados são utilizados para reconstruir o conjunto de demanda por cuidados domiciliares e, em seguida, a parcela que pode ser atendida por meio da saúde domiciliar é aplicada país a país. Para manter os resultados realistas, os resultados são corroborados com verificações seletivas de baixo para cima, como remessas de dispositivos amostradas multiplicadas pelos preços médios de venda, discussões de canal sobre consumíveis recorrentes e uma consolidação limitada de conjuntos de receitas de prestadores onde as divulgações estão disponíveis.
Os insumos utilizados no modelo incluem a base populacional em envelhecimento, a carga de doenças crônicas que impulsiona os cuidados de longa duração, os sinais de reembolso e cobertura de cuidados domiciliares, os padrões de utilização para visitas de enfermagem especializada e terapia, e os níveis de adoção de dispositivos de monitoramento remoto de pacientes. Quando um ponto de dados direto está ausente em um país, preenchemos as lacunas usando índices de proxy de mercados comparáveis e, em seguida, verificamos novamente os valores implícitos por paciente ou per capita para que a estimativa não se desvie.
Para as previsões, utilizamos análise de cenários apoiada por uma camada leve de regressão multivariada, em que os fatores de demanda, como demografia e prevalência de cuidados crônicos, são combinados com visões de especialistas sobre a direção do reembolso e a adoção de tecnologia. A previsão final é então ajustada quando o crescimento implícito conflita com restrições práticas de capacidade, como a disponibilidade de enfermeiros domiciliares e os limites de prestação de serviços em determinados mercados.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de triangulação entre sinais independentes, em que os totais modelados são comparados com o contexto de gastos com saúde em nível de país, os marcadores de demanda por dispositivos e as narrativas de crescimento do lado dos prestadores provenientes de entrevistas. Os valores discrepantes são sinalizados, e as premissas por trás de preços, utilização e cobertura são revisadas até que a variância se torne explicável em termos simples.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas que verificam a integridade aritmética, o alinhamento de anos, o momento da conversão cambial e se as inclusões e exclusões foram aplicadas de forma consistente entre as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando mudanças materiais de política, alterações de reembolso ou grandes mudanças no modelo de cuidados surgem. Logo antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Saúde Domiciliar da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para saúde domiciliar frequentemente variam porque o termo pode ser utilizado para diferentes ambientes de cuidados, diferentes cestas de produtos e diferentes bases de precificação. As diferenças também surgem quando uma estimativa está ancorada em um ano-base específico, enquanto outra se apoia mais nas premissas do ano de previsão.
A principal lacuna decorre de se os episódios de internação hospitalar domiciliar e as atividades adjacentes de cuidados domiciliares são contabilizados dentro do mesmo conjunto de receitas, o que altera o total antes que qualquer cálculo de crescimento seja aplicado. Em consonância com as regras de escopo da Mordor Intelligence, mantemos os projetos-piloto financiados como internação fora do mercado, concentrando-nos nos serviços clínicos prestados na residência e nos dispositivos habilitadores avaliados em dólares de ano consistente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 305,60 bilhões de USD (2024) | |
| Consultoria Global A | 416,40 bilhões de USD (2024) | Esta estimativa utiliza um escopo de receita mais amplo que pode agrupar soluções mais abrangentes de cuidados domiciliares e de cuidados remotos ou virtuais, e é menos explícita sobre a exclusão dos gastos com internação hospitalar domiciliar codificados como internação, o que eleva o total do ano inicial. |
| Publicação Setorial B | 343,00 bilhões de USD (2024) | O escopo parece incluir uma combinação mais ampla de produtos terapêuticos, de diagnóstico e de mobilidade, além de múltiplas linhas de serviço, e as diferenças na base de precificação e no momento cambial podem elevar o tamanho do mercado mesmo quando o ambiente de cuidados permanece domiciliar. |
Entre os três valores, a diferença é explicada principalmente pelo que é contabilizado como saúde prestada no domicílio em comparação com categorias adjacentes, e pela forma como a precificação e o momento cambial são tratados no ano-base. Ao manter as regras de escopo explícitas e verificar novamente os totais em relação aos sinais práticos de utilização e reembolso, nossa estimativa permanece rastreável a variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de saúde domiciliar até 2031?
O mercado tem previsão de atingir USD 545,69 bilhões até 2031, refletindo um CAGR de 8,46% ao longo do período.
Qual segmento está se expandindo mais rapidamente dentro das ofertas de cuidados domiciliares?
As plataformas de software, utilizadas para administração, integração de prontuário eletrônico de saúde e monitoramento remoto, têm projeção de crescer a um CAGR de 12,25% até 2031.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
As reformas políticas no Japão e na China, aliadas aos incentivos de fabricação de dispositivos da Índia, estão impulsionando um CAGR de 9,51% para a região de 2026 a 2031.
Qual é o principal fator que restringe a capacidade de serviço na América do Norte?
Uma escassez projetada de 78.000 enfermeiros registrados até 2026 e a alta rotatividade de auxiliares de saúde domiciliar restringem a expansão das agências apesar da crescente demanda.
Como os programas de hospital em casa afetam os custos de prestação de cuidados agudos?
Os projetos-piloto iniciais nos EUA mostram 20% menos reinternações em 30 dias e maior satisfação dos pacientes, sinalizando potencial redução de custos e ganhos de qualidade para pagadores e prestadores.