
Tamanho e Participação do Mercado de Transporte Ferroviário de Cargas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 340.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 423.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
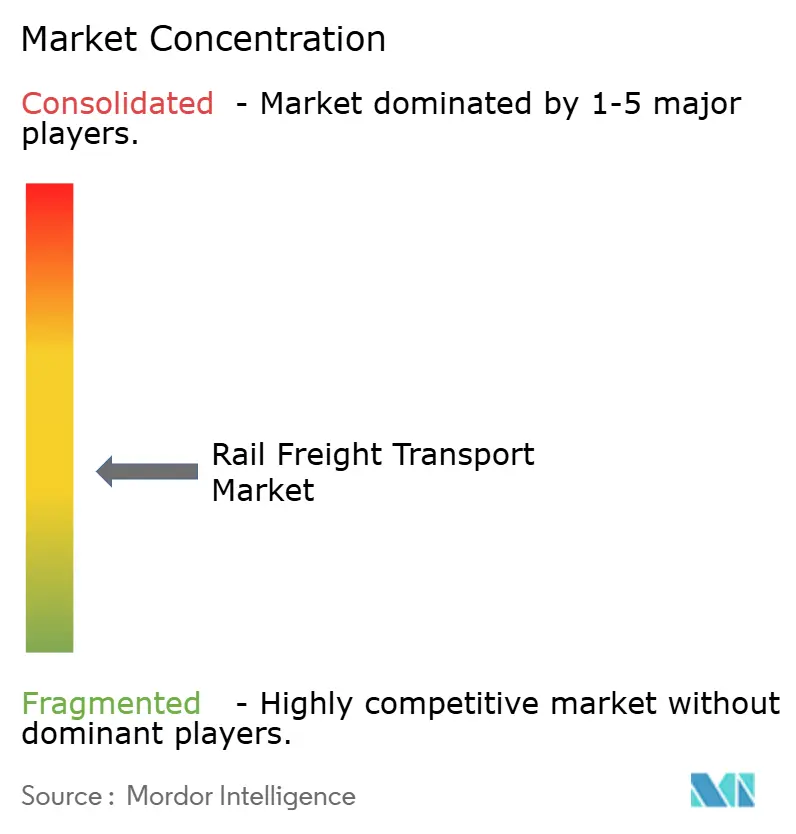
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Ferroviário de Cargas por Mordor Intelligence
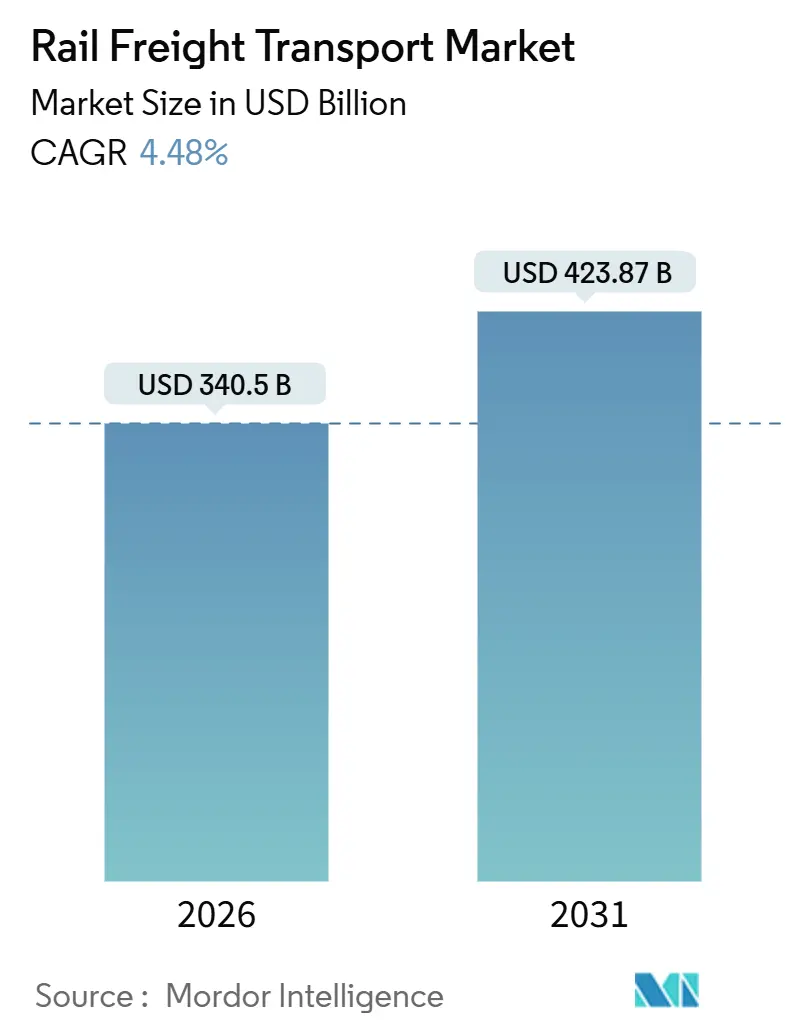
O tamanho do Mercado de Transporte Ferroviário de Cargas é estimado em USD 340,5 bilhões em 2026, e espera-se que atinja USD 423,87 bilhões até 2031, a um CAGR de 4,48% durante o período de previsão (2026-2031).
O mercado de transporte ferroviário de cargas está se beneficiando de mandatos de descarbonização, nearshoring e modernização de infraestrutura, mesmo com a persistência de pressões competitivas do transporte rodoviário de baixo custo. Os volumes conteinerizados e intermodais estão se acelerando, a tração por combustíveis alternativos está em expansão e os serviços auxiliares de manutenção estão conquistando margens mais elevadas. Os corredores transfronteiriços, especialmente na Ásia-Pacífico e na América do Norte, estão atraindo capital à medida que as cadeias de suprimentos se reorganizam em torno de riscos geopolíticos e climáticos.
Principais Conclusões do Relatório
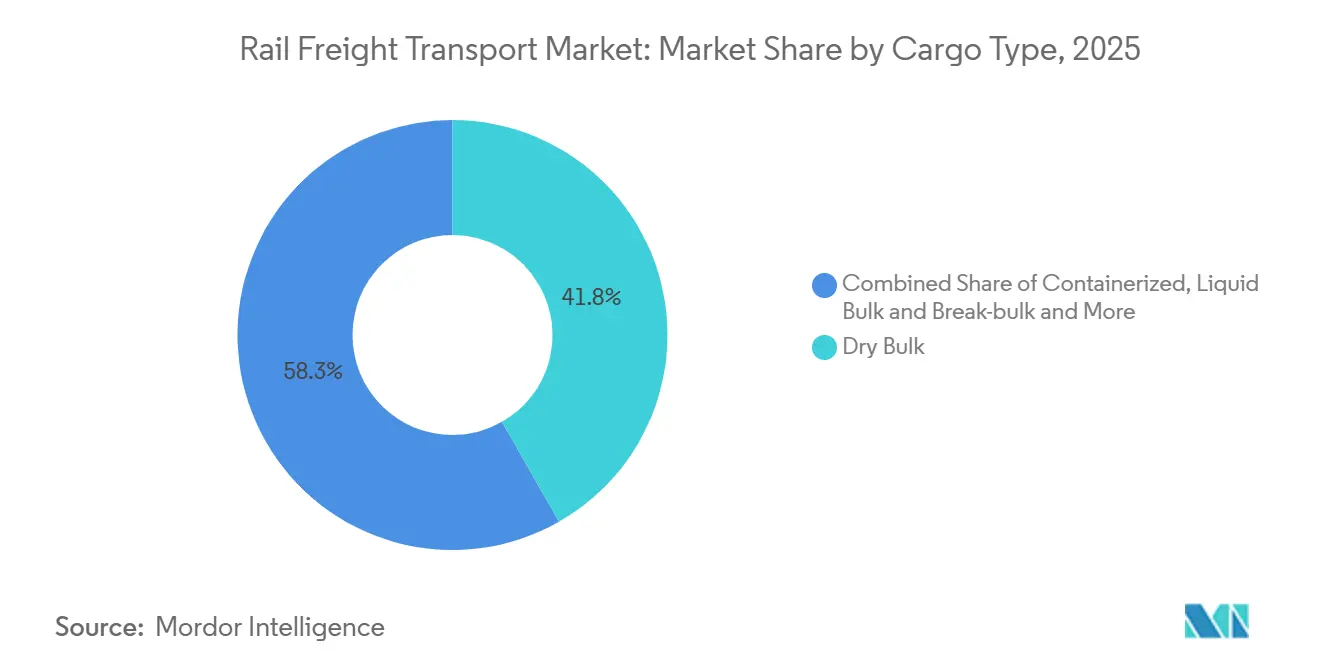
- Por tipo de carga, o granel seco representou 41,75% da participação do mercado de transporte ferroviário de cargas em 2025, enquanto o transporte conteinerizado e intermodal avança a um CAGR de 6,23% até 2031.
- Por tipo de serviço, o transporte representou 83,14% do tamanho do mercado de transporte ferroviário de cargas em 2025; os serviços auxiliares estão se expandindo a um CAGR de 7,49% até 2031.
- Por tipo de serviço, o transporte contribuiu com 83,14% da receita de 2025; os serviços auxiliares estão se expandindo a um CAGR de 7,49% até 2031.
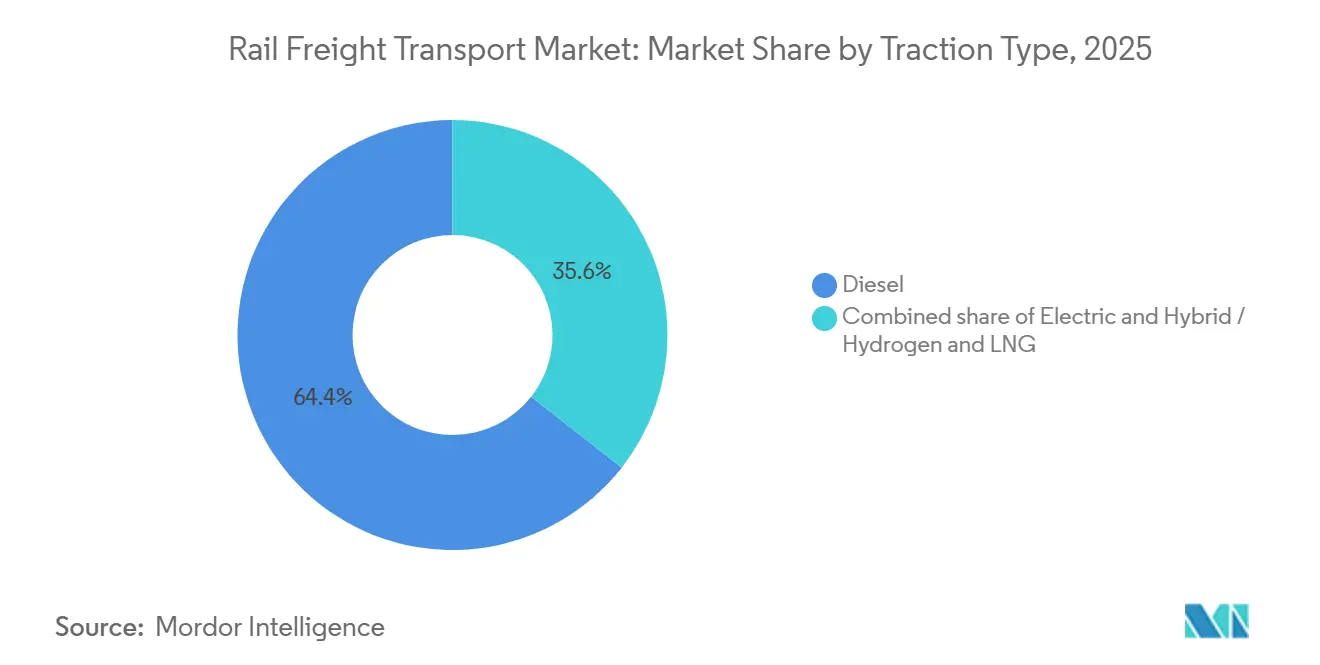
- Por tração, o diesel permaneceu dominante com uma base instalada de 64,41% em 2025, porém as locomotivas híbridas-hidrogênio-GNL estão crescendo a um CAGR de 10,62% até 2031.
- Por destino, os serviços domésticos capturaram 61,28% dos volumes de 2025; o transporte internacional e transfronteiriço está se ampliando a um CAGR de 6,68% até 2031.
- Por região, a Ásia-Pacífico está se expandindo a um CAGR de 6,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização Impulsionando a Mudança Modal em Corredores de Longa Distância Norte-Sul | +1.1% | UE e América do Norte, com extensão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Nearshoring da manufatura pesada para o México e a Europa Central e Oriental | +0.8% | América do Norte (EUA-México), Europa (Europa Central e Oriental) | Curto prazo (≤2 anos) |
| Commodities da transição energética que exigem capacidade ferroviária de granel | +0.6% | América do Sul (Andina), Austrália, América do Norte | Médio prazo (2-4 anos) |
| Programas de Resiliência da Ponte Terrestre China-UE | +0.5% | Corredores da Ásia, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Congestionamento nos Portos de Nível 1 Impulsionando o Transporte Ferroviário Intermodal para o Interior | +0.4% | Ásia-Pacífico, com repercussão nos principais centros globais | Curto prazo (≤2 anos) |
| Estímulo Governamental para Locomotivas de Carga Prontas para Hidrogênio | +0.3% | Alemanha, Japão, rotas selecionadas na América do Norte | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização Aceleram a Substituição Modal de Longa Distância
Os padrões de emissão estão remodelando as escolhas de modal de transporte de cargas em rotas com mais de 800 km. O pacote "Fit for 55" da UE exige uma redução de 43% nas emissões de CO₂ de veículos pesados até 2030 e uma queda de 90% até 2040, levando os embarcadores a favorecer o transporte ferroviário para cumprir as metas do Escopo 3[1]. A regra de Frotas Limpas Avançadas da Califórnia obriga as grandes frotas a adquirir caminhões de emissão zero a partir de 2024, inclinando ainda mais a demanda para o mercado de transporte ferroviário de cargas. Os operadores estão reagindo encomendando locomotivas a hidrogênio e a bateria; a Deutsche Bahn, sozinha, pretende substituir 1.300 unidades a diesel até 2030 com apoio federal de EUR 13,7 milhões (USD 16 milhões). À medida que a precificação de carbono se amplia, o mercado de transporte ferroviário de cargas ganha vantagens estruturais de custo em relação ao transporte rodoviário, sustentando ganhos constantes de volume até 2031.
O Nearshoring Reconfigura os Corredores Ferroviários da América do Norte e da Europa
Os fabricantes que se relocalizam mais próximos dos mercados finais estão impulsionando os fluxos ferroviários sul-norte e leste-oeste. O México exportou mais de USD 550 bilhões em mercadorias para os Estados Unidos em 2025, superando a China, com empresas automotivas e de eletrônicos liderando a mudança. Na Europa Central e Oriental, os fornecedores se concentraram a menos de 500 km das plantas alemãs, elevando a tonelagem ferroviária transfronteiriça pela Polônia e pela República Tcheca em 12% ao ano. Essas mudanças ampliam o mercado endereçável de transporte ferroviário de cargas, ao mesmo tempo que recompensam os operadores incumbentes que já lidam com a complexidade aduaneira e de intercâmbio.
A Demanda por Minerais da Transição Energética Exige Capacidade Ferroviária de Granel Especializada
O lítio, o cobre e os minerais de terras raras sustentam as cadeias de suprimentos de energia renovável e exigem soluções ferroviárias de alta capacidade. O Chile espera triplicar a produção de lítio até 2030, desencadeando investimentos em ligações ferroviárias dedicadas das minas do Atacama aos portos do Pacífico. Os trens autônomos AutoHaul da Rio Tinto, no oeste da Austrália, transportam minério de ferro por 1.700 km com 15% menos consumo de combustível do que as operações com tripulação, demonstrando a produtividade do transporte ferroviário de granel[2]. As locomotivas a hidrogênio entregues à FCAB em 2024 comprovam a tração alternativa em terreno andino severo. Esses projetos ampliam o mercado de transporte ferroviário de cargas à medida que os minerais da transição energética se movimentam em volumes maiores.
A Otimização da Ponte Terrestre China-UE Melhora a Conectividade Eurasiana
A diversificação das cadeias de suprimentos no pós-pandemia reviveu o interesse nos corredores terrestres que ligam o Leste Asiático à Europa. A Ferrovia China-Quirguistão-Uzbequistão, aprovada em 2024, promete economias de tempo de trânsito de até 10 dias em comparação com as rotas convencionais. As viagens de trens de carga China-Europa aumentaram de 19.392 em 2024 para 20.022 em 2025, marcando um crescimento de cerca de 3,3%. O valor das mercadorias subiu para USD 67,7 bilhões em 2025 em relação aos anos anteriores, atendendo a 232 cidades em meio à expansão da rede. Os atrasos persistentes na troca de bitola ainda acrescentam custos, mas os operadores que investirem em bogies de bitola dupla capturarão uma parcela maior do mercado de transporte ferroviário de cargas à medida que os volumes eurasianos crescem.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da Rede Classe I nas Rotas de Grãos do Meio-Oeste dos EUA | -0.7% | Meio-Oeste dos EUA, com repercussão nos terminais de exportação do Golfo | Curto prazo (≤2 anos) |
| Limitações de Carga por Eixo Impostas pelo Calado em Linhas de Bitola Estreita da África Subsaariana | -0.4% | África Subsaariana | Longo prazo (≥4 anos) |
| Padrões Divergentes de Acoplamento de Vagões Dificultando o Tráfego Direto China-Ásia Central | -0.6% | Corredor China-Ásia Central | Médio prazo (2-4 anos) |
| Deflação dos Custos do Transporte Rodoviário de Longa Distância Reduzindo a Vantagem de Preço do Transporte Ferroviário | -0.3% | América do Norte (região do NAFTA) | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
O Congestionamento da Rede Classe I Limita a Competitividade das Exportações Agrícolas
Os vagões de grãos ferroviários nos EUA subiram para aproximadamente 1,11 milhão em 2025, um aumento de cerca de 3,7% em relação a 1,07 milhão em 2024, sustentados pela forte demanda de exportação e volumes semanais acima da média. As regras de comutação recíproca propostas visam melhorar o serviço, mas podem perturbar o planejamento da rede. Uma extensão de desvio de USD 50 milhões em Chicago aumentou a velocidade da CN em 30%, ilustrando que o capital direcionado pode aliviar os gargalos. Os operadores que não conseguirem expandir a capacidade correm o risco de perder participação no mercado de transporte ferroviário de cargas para concorrentes de barcaças e caminhões.
Padrões Divergentes de Acoplamento Fragmentam a Integração Ferroviária Eurasiana
Sistemas de acoplamento incompatíveis forçam transbordo demorado nas fronteiras China-Ásia Central, acrescentando 6 a 8 horas por trem e USD 500 a 800 por contêiner. O programa de Acoplamento Automático Digital da Europa poderia aumentar a capacidade de carga em 30% até 2030, mas os acopladores do tipo AAR da China e o design SA-3 da Rússia permanecem desalinhados[3]. Até que a harmonização avance, essas barreiras técnicas limitam o tráfego direto e moderam o ritmo de expansão do mercado de transporte ferroviário de cargas nos corredores eurasianos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
Volumes de Granel Ancoram, Contêineres Impulsionam o CrescimentoO tamanho do mercado de transporte ferroviário de cargas para commodities a granel representou 41,75% do valor de 2025, sublinhando a vantagem de custo do transporte ferroviário para carvão, minério e grãos. A rede AutoHaul de 1.700 km da Rio Tinto opera com 99,7% de confiabilidade, comprovando operações autônomas de granel em escala. Os fluxos conteinerizados e intermodais avançam a um CAGR de 6,23%, impulsionados pelo comércio eletrônico e pelo nearshoring que priorizam a logística flexível. O capex de USD 3,8 bilhões da BNSF em 2025 inclui um hub intermodal em Phoenix com meta de crescimento de 15% em contêineres domésticos.
O granel líquido, principalmente petróleo e produtos químicos, mantém demanda estável porque o transporte ferroviário oferece manuseio mais seguro de cargas perigosas em relação aos dutos para rotas específicas. O granel fracionado e a carga de projeto permanecem como nicho, atendendo a turbinas e maquinário de grande porte. Os Padrões de Segurança de Vagões de Carga de 2025 da Administração Federal de Ferrovias proíbem componentes de países de preocupação, elevando os custos de aquisição, mas fortalecendo a resiliência a longo prazo. Os operadores que equilibrarem as raízes no granel em massa com a diversificação em contêineres resistirão melhor aos ciclos de commodities do que os especialistas em uma única modalidade.

Por Tipo de Serviço:
O Transporte Principal Domina enquanto os Serviços Auxiliares CrescemOs serviços de transporte geraram 83,14% da receita de 2025, refletindo o núcleo histórico do mercado de transporte ferroviário de cargas. O ferroviário de programação precisa, a rotatividade de ativos e a velocidade de transporte de linha permanecem como métricas centrais de desempenho. Os serviços auxiliares — manutenção, comutação e armazenagem — estão crescendo a um CAGR de 7,49%, sinalizando uma mudança para linhas de negócios de maior margem. A divisão da SNCF em Hexafret (operações) e Technis (manutenção) tem como meta EUR 200 milhões (USD 233,6 milhões) em receita de manutenção para terceiros até 2027.
As regras regulatórias que exigem inspeções mais frequentes de vagões-tanque e vagões de materiais perigosos elevam os obstáculos de conformidade para novos entrantes, protegendo os lucros dos incumbentes. A Wabtec registrou mais de USD 1 bilhão em pedidos no quarto trimestre de 2024 para upgrades de locomotivas e diagnósticos digitais, sublinhando a escala do mercado de pós-venda[4]. Os operadores que internalizarem talentos de manutenção poderão capturar valor ao longo do ciclo de vida e fortalecer o poder de negociação com os fornecedores de material rodante.
Por Setor de Usuário Final:
Mineração Ainda Lidera, Logística de Varejo AceleraMineração e minerais transportaram a maior tonelagem, contribuindo com 31,77% dos volumes de 2025 para o mercado de transporte ferroviário de cargas. As negociações de tarifas permanecem difíceis; a BHP obteve reduções de 8 a 12% nos contratos de 2024 ao garantir volumes. Os fluxos de varejo e de bens de consumo de giro rápido estão crescendo a um CAGR de 7,98%, à medida que as chegadas nos portos costeiros se conectam a centros de distribuição no interior por ferrovia. O corredor intermodal Sudeste-México da Schneider National promete 62% menos CO₂ do que o transporte rodoviário e entrega 18 a 24 horas mais rápida.
Petróleo, gás e produtos químicos desfrutam de carregamentos estáveis porque a capacidade de dutos é finita e as regras de segurança favorecem o transporte ferroviário para determinadas rotas de materiais perigosos. Os volumes agrícolas flutuam sazonalmente, mas se beneficiam da expansão das conexões com elevadores de grãos. As cadeias de suprimentos automotivas integram o transporte ferroviário para lidar com baterias e veículos acabados; a Norfolk Southern se posiciona como parceira da cadeia de suprimentos de veículos elétricos com manuseio especializado de baterias. Portfólios de clientes diversificados permitem que os operadores se protejam contra recessões setoriais.
Por Tipo de Tração:
Diesel Domina, Alternativas Ganham VelocidadeAs locomotivas a diesel representaram 64,41% da frota ativa em 2025, mas a volatilidade dos preços dos combustíveis e os impostos sobre carbono estão corroendo sua vantagem de custo. As unidades híbridas de hidrogênio-GNL avançam a um CAGR de 10,62%, refletindo subsídios governamentais e maturação tecnológica. O teste de hidrogênio da CPKC no oeste do Canadá alcançou tempos de reabastecimento semelhantes ao diesel e autonomia de 500 km, destacando o potencial para um transporte de frete ferroviário no Canadá mais limpo em corredores não eletrificados. A Siemens Mobility e a Tyczka Hydrogen planejam uma arquitetura de fornecimento de hidrogênio de ponta a ponta para corredores não eletrificados.
A tração elétrica se expande onde a catenária já existe, notadamente na Europa e em partes da Ásia, oferecendo zero emissões diretas e maior eficiência energética. As locomotivas elétricas a bateria e de modo duplo permitem operação urbana silenciosa e sem emissões, mantendo a capacidade de longa distância. Os operadores que escalonam os investimentos primeiro nas rotas de alta utilização evitarão baixas contábeis de ativos obsoletos e garantirão contratos com prêmio verde.
Por Destino:
Maturidade Doméstica Encontra o Impulso TransfronteiriçoOs movimentos domésticos capturaram 61,28% da tonelagem de 2025, refletindo redes nacionais consolidadas e familiaridade regulatória. O crescimento é moderado à medida que os limites de capacidade se aproximam e o transporte rodoviário compete em percursos curtos. O tráfego internacional e transfronteiriço está crescendo a um CAGR de 6,68%, impulsionado por acordos comerciais e infraestrutura dedicada. O programa TEN-T da Europa destina EUR 30 bilhões (USD 35 bilhões) para elevar a participação modal ferroviária para 30% até 2030.
O novo serviço México-Sudeste dos EUA da Schneider National aproveita a rota de linha única da CSX e da CPKC para contornar as tradicionais rotas de caminhões. As plataformas digitais aduaneiras que pré-desembaraçam a documentação reduzem o tempo de espera ocioso, melhorando a competitividade porta a porta do transporte ferroviário. Os operadores com relacionamentos estabelecidos com agências de fronteira e sistemas de TI multidominiais estão posicionados para conquistar participação incremental transfronteiriça no mercado de transporte ferroviário de cargas.
Análise Geográfica
Mercado de Transporte de Frete Ferroviário da APAC
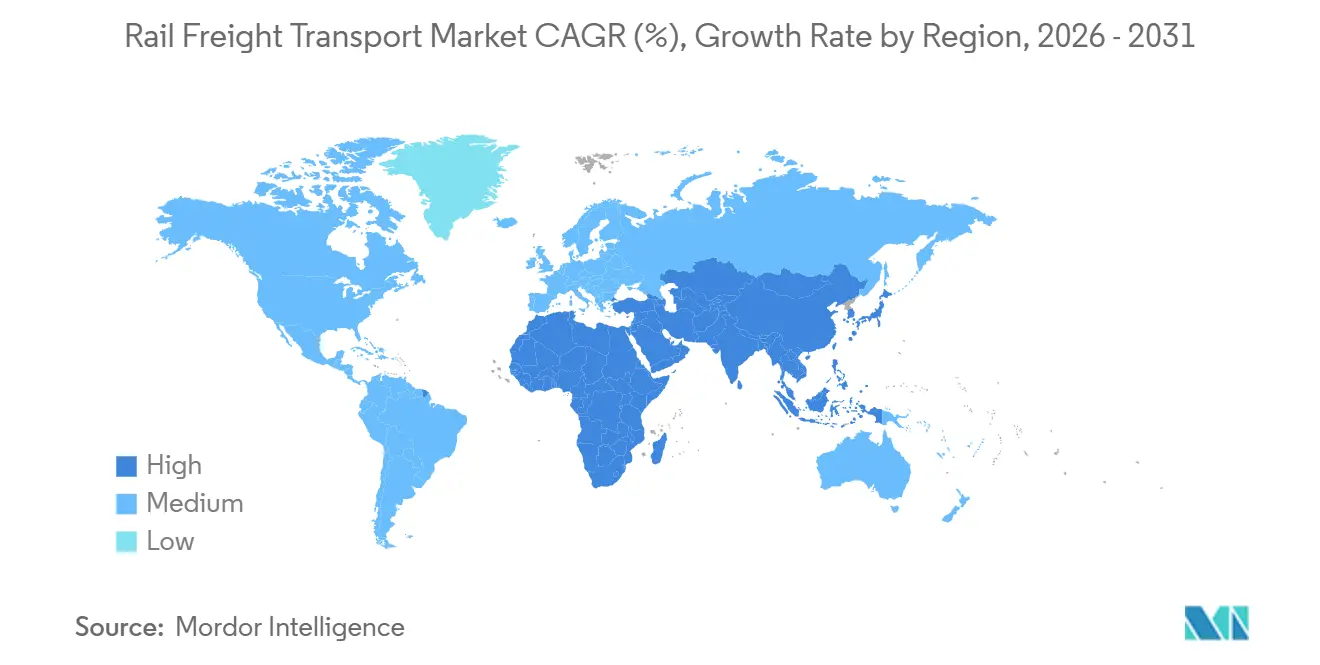
A Ásia-Pacífico contribui com a expansão regional mais rápida, a um CAGR de 6,21% até 2031, sustentada pelos projetos da Iniciativa Cinturão e Rota da China e pelos 3.360 km de corredores dedicados ao frete da Índia. Os corredores da Índia suportam cargas por eixo de 25 toneladas e trens de 1.500 m, reduzindo os custos por tonelada em até 40%. O Japão está testando locomotivas a hidrogênio, as linhas de mineração da Austrália operam composições autônomas, e o Sudeste Asiático está modernizando trilhos e terminais, como o Vietnam SuperPort.
Mercado de Transporte de Frete Ferroviário da América do Norte
A América do Norte registra crescimento estável de dígito médio único, à medida que o nearshoring impulsiona os volumes no sentido sul-norte. A Union Pacific registrou 1,8 bilhões de USD no terceiro trimestre de 2025, incluindo custos de fusão. A CPKC, atualmente o único operador de linha única Canadá-EUA-México do continente, está captando tráfego de produtos automotivos e bens de consumo no recém-denominado Southeast Mexico Express.
Mercado de Transporte de Frete Ferroviário da EMEA e da América do Sul
A liberalização na Europa intensifica a concorrência; a subsidiária Hexafret da SNCF busca rentabilidade por meio da especialização, e a Alemanha subsidia locomotivas a hidrogênio. A América do Sul permanece focada em commodities, com a locomotiva a hidrogênio da FCAB comprovando a tração verde em alta altitude. O Oriente Médio e a África apresentam oportunidades greenfield, como a linha dos Emirados Árabes Unidos-Omã avaliada em 3 bilhões de USD e um empréstimo de 1 bilhão de USD do AfDB para reabilitar a Transnet Freight Rail da África do Sul. Bitolas estreitas e limites de carga por eixo moderam a capacidade no curto prazo, mas oferecem potencial de crescimento no longo prazo após a conclusão das melhorias.
Panorama regulatório
A regulação está se tornando mais rígida em relação à segurança, interoperabilidade e alocação de capacidade da rede, com implicações diretas para o investimento em frotas, o desempenho transfronteiriço e os custos de conformidade. Nos Estados Unidos, a Federal Railroad Administration continuou a formalizar requisitos de segurança, incluindo uma norma final de dezembro de 2024 que reforça os Freight Car Safety Standards (49 CFR Part 215), e uma ação do Federal Register de janeiro de 2026 que codifica isenções existentes para a refletorização de material rodante de carga ferroviária (49 CFR Part 224). Isso está levando operadores e locadores a práticas mais padronizadas de retrofit, inspeção e documentação.
Na Europa, a política ferroviária está passando de abordagens corredor por corredor para uma coordenação mais unificada e digital para rotas internacionais de carga. Em maio de 2026, o Parlamento Europeu aprovou um Regulamento sobre o uso da capacidade da infraestrutura ferroviária no Espaço Ferroviário Europeu Único, substituindo o Regulamento (UE) nº 913/2010 para melhorar a coordenação transfronteiriça. Ao mesmo tempo, a UE continuou a aprimorar a interoperabilidade de vagões por meio de atualizações da WAG TSI (Regulamento de Execução (UE) 2025/2064, adotado em outubro de 2025). A Grã-Bretanha avançou nas regras técnicas de material rodante por meio do National Technical Specification Notice (NTSN) do Department for Transport para vagões de carga (Edição 2, maio de 2025), e reapresentou um Railways Bill na sessão 2026-27 que inclui uma meta legal de crescimento do transporte ferroviário de carga sob o modelo proposto Great British Railways.
Análise da cadeia de valor
A cadeia de valor do transporte ferroviário de carga vai da propriedade e acesso à infraestrutura (governos e gestores de infraestrutura) ao fornecimento de frota e tecnologia (fabricantes de locomotivas e vagões, fornecedores de sistemas de frenagem e controle, e parceiros de fornecimento de combustíveis alternativos), passando pelas operações (operadores de transporte ferroviário de carga, operadores intermodais e de transporte combinado, e gestores de terminais e depósitos), e finalmente aos proprietários de carga e despachantes que contratam serviços de transporte de longa distância e de última milha. Como a carga containerizada e intermodal cresce mais rapidamente do que a carga a granel na estrutura de mercado atual, terminais, guindastes, automação de pátios e interfaces de dados (reserva de vagas, rastreamento e pré-liberação alfandegária em corredores transfronteiriços) estão se tornando nós de maior influência do que apenas o transporte de longa distância, o que aumenta a importância das parcerias entre ferrovias, portos e portos secos, e integradores logísticos.
Os pontos de estrangulamento tendem a se concentrar nas interfaces da rede, onde congestionamentos e janelas de construção mal coordenadas, interrupções de sinalização e desequilíbrios de equipamentos podem deixar contêineres presos longe dos centros de demanda. A atividade recente nos corredores também mostra como a infraestrutura e a logística de fronteira moldam a criação de capacidade, incluindo o início do tráfego regular de carga na linha Budapeste-Belgrado em fevereiro de 2026, e a Turquia, o Azerbaijão e a Geórgia levando a linha Baku-Tbilisi-Kars (BTK) à operação em plena capacidade em junho de 2026. Do lado da demanda, o transporte intermodal porto-interior na América do Norte permanece um grande gerador de fluxo, já que o volume intermodal representa uma parcela significativa dos contêineres que saem dos terminais portuários por trem. Isso mantém a gestão de chassis, o reposicionamento de contêineres e o desempenho dos hubs interiores como elementos centrais para a confiabilidade do serviço ponta a ponta.
Cenário Competitivo
O mercado de transporte ferroviário de cargas é regionalmente concentrado, mas globalmente fragmentado. Na América do Norte, sete operadores Classe I controlam a maioria das toneladas-milha, aproveitando o ferroviário de programação precisa, o intermodal de pilha dupla e os sobretaxas de combustível para sustentar as margens. BNSF, Union Pacific e CPKC continuam programas de capex de vários bilhões de dólares visando corredores de crescimento importantes e serviços auxiliares como reparo de vagões.
A Europa abriga incumbentes nacionais como DB Cargo, Hexafret da SNCF, PKP Cargo, além de entrantes ágeis como SBB Cargo e Genesee & Wyoming Europe. A liberalização permite a concorrência de preços, mas corrói a participação individual, empurrando os incumbentes em direção à especialização, ao acoplamento automatizado e a pilotos de tração a hidrogênio.
A adoção de tecnologia separa os líderes dos retardatários. O AutoHaul da Rio Tinto, com 99,7% de confiabilidade, eleva o padrão para o transporte pesado autônomo. A Wabtec fornece frenagem digital e diagnósticos que aumentam o tempo de atividade e apoiam a conformidade com as emissões. A conformidade com a ISO 14001 e as Metas Baseadas em Ciência agora influencia as escolhas dos embarcadores, concedendo aos operadores com roteiros de descarbonização credíveis um prêmio de preço no mercado de transporte ferroviário de cargas.
Líderes do Setor de Transporte Ferroviário de Cargas
-
BNSF Railway
-
Union Pacific Railroad
-
Russian Railways
-
Canadian National Railway
-
DB Cargo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Frete Ferroviário Empresas cobertas neste relatório
- Union Pacific Railroad Company
- BNSF Railway Company
- Canadian National Railway Company
- Canadian Pacific Kansas City Limited (CPKC)
- CSX Transportation, Inc.
- Norfolk Southern Railway Company
- DB Cargo AG
- Fret SNCF (Hexafret)
- SBB Cargo AG
- Russian Railways (RZD)
- PKP Cargo S.A.
- Genesee & Wyoming Inc.
- Pacific National Pty Ltd
- Qube Holdings Limited
- Japan Freight Railway Company
- Indian Railways
- Qatar Railways Company (Qatar Rail)
- Etihad Rail PJSC
- Transnet Freight Rail
- Aurizon LTD*
Oportunidades de mercado e perspectivas futuras
A capacidade intermodal e os nós logísticos internos representam um espaço claro em branco onde a relocalização de produção (nearshoring), a reposição de estoque do comércio eletrônico e a distribuição porto-interior estão convergindo. Nos Estados Unidos, a BNSF anunciou um plano de investimento de capital de 3,6 bilhões de dólares para 2026 que inclui financiamento dedicado para projetos de expansão de capacidade. A empresa também avançou no desenvolvimento do Barstow International Gateway (BIG) na Califórnia, como um grande hub interior destinado a lidar com envios intermodais e reduzir as milhas percorridas por caminhões. Juntos, esses movimentos apontam para onde os operadores estão alocando capital para proteger a velocidade do serviço e ganhar participação em rotas de longa distância, onde o transporte ferroviário pode combinar transporte de longa distância com produtividade terminal.
A simplificação de políticas e as reformas de acesso de operadores também criam espaço para novos formatos de serviço e parcerias, especialmente em corredores de alto crescimento da Ásia-Pacífico, onde o transporte ferroviário doméstico domina atualmente, mas o transporte transfronteiriço e a containerização estão aumentando. Em julho de 2026, a Indian Railways anunciou reformas que eliminam estruturas de frete em múltiplas faixas para fertilizantes e grãos alimentares, introduzem uma licença unificada para operadores de trens de contêineres e implementam um sistema de certificação de habilidades. Isso apoia operações de trens de contêineres mais padronizadas e escaláveis, e uma participação mais ampla de terceiros. Junto com programas de infraestrutura, como corredores de carga dedicados e a transição para a digitalização (automação em pátios, operações remotas e iniciativas relacionadas ao DAC na Europa), as oportunidades estão se concentrando em: (i) serviços auxiliares, como manutenção, manobra e armazenamento, que monetizam o tempo de disponibilidade dos ativos, e (ii) projetos-piloto de tração alternativa e ecossistemas de abastecimento em rotas de carga não eletrificadas, onde os operadores podem combinar conformidade com emissões e requisitos de Escopo 3 dos embarcadores sem concluir a eletrificação total da rede.
Desenvolvimentos industriais recentes em Mercado de Transporte de Frete Ferroviário
- Julho de 2026: A Canadian National Railway relatou o transporte de 2,67 milhões de toneladas métricas de grãos em junho de 2026, estabelecendo um novo recorde mensal em sua rede. O resultado destaca como a execução operacional e a fluidez dos corredores convertem a demanda agrícola em volumes ferroviários, reforçando a importância do desempenho dos terminais e do tempo de ciclo durante os períodos de exportação de pico.
- Maio de 2026: Keyera, AltaGas e Canadian National Railway lançaram o Alberta Corridor Export (ACE) Rail Terminal Project, ancorado por um investimento inicial de 240 milhões de dólares da Keyera. O projeto conecta o fornecimento industrial de Alberta com plataformas de exportação da Costa Oeste, fortalecendo a logística de commodities ponta a ponta e criando um novo ponto de captura para o crescimento de exportações ligadas ao transporte ferroviário.
- Abril de 2026: A Union Pacific Railroad assinou um contrato de sete anos com a Rocky Mountain Steel Mills para a produção doméstica de trilhos de aço a partir da instalação de Pueblo, Colorado. Garantir um fornecimento ferroviário doméstico de longo prazo apoia programas de manutenção e renovação e reduz a exposição a interrupções de aquisição transfronteiriça para materiais críticos de via.
Mercado de Transporte de Frete Ferroviário Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com o transporte de mercadorias por ferrovia, em que o frete é movimentado em redes ferroviárias por meio de trens de carga e serviços operacionais correlatos. O dimensionamento concentra-se nos serviços de movimentação de frete remunerados prestados por operadores ferroviários licenciados a clientes comerciais.
Exclusões de escopo: os serviços ferroviários de passageiros (incluindo transporte suburbano e de alta velocidade), o transporte por dutos e as manobras industriais internas às instalações estão excluídos deste dimensionamento de mercado.
Visão Geral da Segmentação
- Por Tipo de Carga
- Conteinerizado / Intermodal
- Granel Seco (Carvão, Minérios, Grãos)
- Granel Líquido (Petróleo Bruto, Produtos Químicos)
- Granel Fracionado e Carga de Projeto
- Por Tipo de Serviço
- Transporte
- Serviços Auxiliares ao Transporte (Manutenção de Vagões e Trilhos Ferroviários, Comutação de Carga e Armazenagem)
- Por Setor de Usuário Final
- Mineração e Minerais
- Petróleo, Gás e Produtos Químicos
- Agricultura e Alimentos
- Manufatura e Automotivo
- Varejo e Bens de Consumo de Giro Rápido
- Materiais de Construção e Silvicultura
- Por Tipo de Tração
- Diesel
- Elétrico
- Híbrido / Hidrogênio e GNL
- Por Destino
- Doméstico
- Internacional / Transfronteiriço
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela organização do conjunto de demanda e do limite de receita de serviços, seguida da coleta de séries de referência consistentes por região. Fontes públicas como a União Internacional de Ferrovias (UIC), o Fórum Internacional de Transportes (ITF), o Banco Mundial, o UN Comtrade e os ministérios de transportes nacionais e reguladores ferroviários auxiliam no embasamento de indicadores de atividade de frete, como toneladas-quilômetro ferroviárias, fluxos comerciais e utilização de corredores.
Também analisamos relatórios anuais de operadores, apresentações a investidores e demonstrações financeiras auditadas para compreender o mix de receitas e as variações no rendimento por tonelada-quilômetro, além de utilizarmos publicações especializadas em logística de reputação reconhecida para acompanhar eventos de política e de rede. Para a verificaço cruzada de volumes vinculados ao comércio, um banco de dados de embarques de importação e exportação em nível de remessa é utilizado seletivamente para validar fluxos de commodities e contêineres que tipicamente transitam por ferrovia. As fontes de pesquisa documental aqui listadas são ilustrativas, e outras referências públicas também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar os limites de receita e para traduzir indicadores de atividade em premissas realistas de precificação e mix, especialmente onde os relatórios públicos são irregulares. Conversamos com operadores de frete ferroviário, provedores de logística, partes interessadas em infraestrutura e grandes usuários do lado embarcador nos principais corredores ferroviários, e então revisamos as premissas por região para refletir as diferenças nos mixes de commodities e nos estilos de contrato.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 12% | APAC: 43% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 50% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os indicadores de atividade de frete ferroviário são convertidos em receita pela aplicação de uma lógica de rendimento específica por região. Na prática, as tendências de toneladas-quilômetro ferroviárias, as mudanças na participação intermodal, os ciclos de commodities a granel, as adições de capacidade de corredores e as variações nos custos de combustível e eletricidade são utilizados como insumos que moldam tanto as expectativas de volume quanto as de precificação.
Para manter os totais realistas, aproximações seletivas de baixo para cima são utilizadas como verificação cruzada, como a consolidação de amostras de receita de frete de operadores e o teste do rendimento implícito por tonelada-quilômetro em relação às faixas obtidas nas entrevistas. Também validamos a direção da precificação intermodal por meio de verificações de canal. Onde a divulgação pública em nível de país é limitada, utilizamos como proxy redes ferroviárias comparáveis e, em seguida, corrigimos com base na exposição comercial, no mix de commodities e nas diferenças de densidade de rede.
Para as previsões, a análise de cenários é aplicada em torno dos macroimpulsionadores que o frete ferroviário tende a acompanhar, e então o caminho final é refinado com os resultados de regressão multivariada para variáveis como produção industrial, valor do comércio e adições de infraestrutura. As premissas são mantidas simples o suficiente para serem replicadas, e só as retemos após alinhá-las com o que os respondentes primários descrevem como comportamento prático de contratos e volumes.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, e realizamos verificações de variações acentuadas por região, mix de carga e níveis de rendimento implícito. Se um total de país sugere uma receita por tonelada-quilômetro irrealista, ou apresenta uma mudança repentina no mix sem um gatilho identificável de política ou de rede, revisitamos os insumos subjacentes e iniciamos conversas de acompanhamento.
Antes da aprovação final, o modelo e as premissas passam por uma revisão interna em múltiplas etapas para manter a lógica de cálculo, a consistência de unidades e o tratamento de moedas em ordem. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando um evento relevante afeta corredores ferroviários, regulamentação ou demanda de frete. Imediatamente antes da entrega, realizamos uma revisão final para incorporar as publicações públicas mais recentes e os principais sinais de mercado.
Tamanho do Mercado de Transporte de Frete Ferroviário da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para o transporte de frete ferroviário podem diferir mesmo quando aparentam cobrir o mesmo escopo, pois o limite de serviço, o momento e as escolhas de precificação nem sempre estão alinhados. As variações comumente decorrem de se os serviços correlatos são contabilizados, de como a receita doméstica versus a transfronteiriça é tratada e de como o modelo traduz tonelagem ou toneladas-quilômetro em receita realizada.
Evidências de atividade de frete, como a direção das toneladas-quilômetro ferroviárias reportadas, comentários sobre volumes intermodais e a faixa de receita implícita por tonelada-quilômetro, são utilizadas para manter a Mordor Intelligence vinculada a um conjunto de receitas exclusivamente ferroviárias bem definido. Esta é uma das razões pelas quais o total de 2026 pode se distanciar de valores ancorados em anos-base diferentes. Em algumas publicações, o ano-base é anterior e então projetado com uma trajetória de crescimento mais elevada, enquanto outras ampliam o escopo para incluir serviços logísticos adjacentes ou diferentes premissas de acréscimo de precificação que não são revalidadas a cada ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 340,5 bilhões de USD (2026) | |
| Global Research House A | 313,0 bilhões de USD (2024) | Utiliza um ano-base anterior e um horizonte mais longo, e o escopo indica uma pilha de serviços mais ampla abrangendo carga, tração e usuários finais, sem separar claramente a receita de serviços ferroviários da receita logística correlata. |
| Industry Publisher B | 291,62 bilhões de USD (2024) | Ancora a estimativa nos valores de 2023 a 2024 e aplica uma taxa de crescimento uniforme, com visibilidade limitada sobre como as toneladas-quilômetro e o rendimento são reconciliados entre regiões e como o momento cambial é tratado. |
A diferença entre os três valores é explicada principalmente pela escolha do ano-base e pelo rigor com que o limite de receita de serviços ferroviários é aplicado. Quando os sinais de atividade e as verificações de rendimento são utilizados em conjunto, o número final é mais fácil de rastrear até a movimentação de frete e o comportamento de precificação observáveis, o que melhora a repetibilidade para fins de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transporte ferroviário de cargas em 2026?
O tamanho do mercado de transporte ferroviário de cargas é de USD 340,50 bilhões em 2026, expandindo-se para USD 423,87 bilhões até 2031 a um CAGR de 4,48%.
Qual tipo de carga está crescendo mais rapidamente até 2031?
O transporte conteinerizado e intermodal lidera com um CAGR de 6,23%, impulsionado pela logística do comércio eletrônico e pelas necessidades de cadeias de suprimentos flexíveis.
Quais tecnologias de tração ganharão participação?
As locomotivas híbridas, a hidrogênio e a GNL devem crescer a um CAGR de 10,62% à medida que os operadores cumprem as regras de descarbonização e a volatilidade dos custos de combustível.
Qual região registra a maior taxa de crescimento?
A Ásia-Pacífico registra a expansão mais rápida, a um CAGR de 6,21%, apoiada pelos investimentos da Iniciativa Cinturão e Rota e pelos corredores dedicados de carga da Índia.
Como as tendências de nearshoring estão impactando os volumes ferroviários?
As mudanças de manufatura para o México e a Europa Central e Oriental estão adicionando densidade às rotas ferroviárias norte-sul e leste-oeste, elevando os volumes transfronteiriços em dois dígitos.
Qual é o maior obstáculo operacional hoje?
Os gargalos de capacidade nas rotas de grãos do Meio-Oeste dos EUA estão prolongando os tempos de trânsito e arriscando mudanças modais para o transporte rodoviário e por barcaças.