
Tamanho e Participação do Mercado de Hipertensão Arterial Pulmonar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
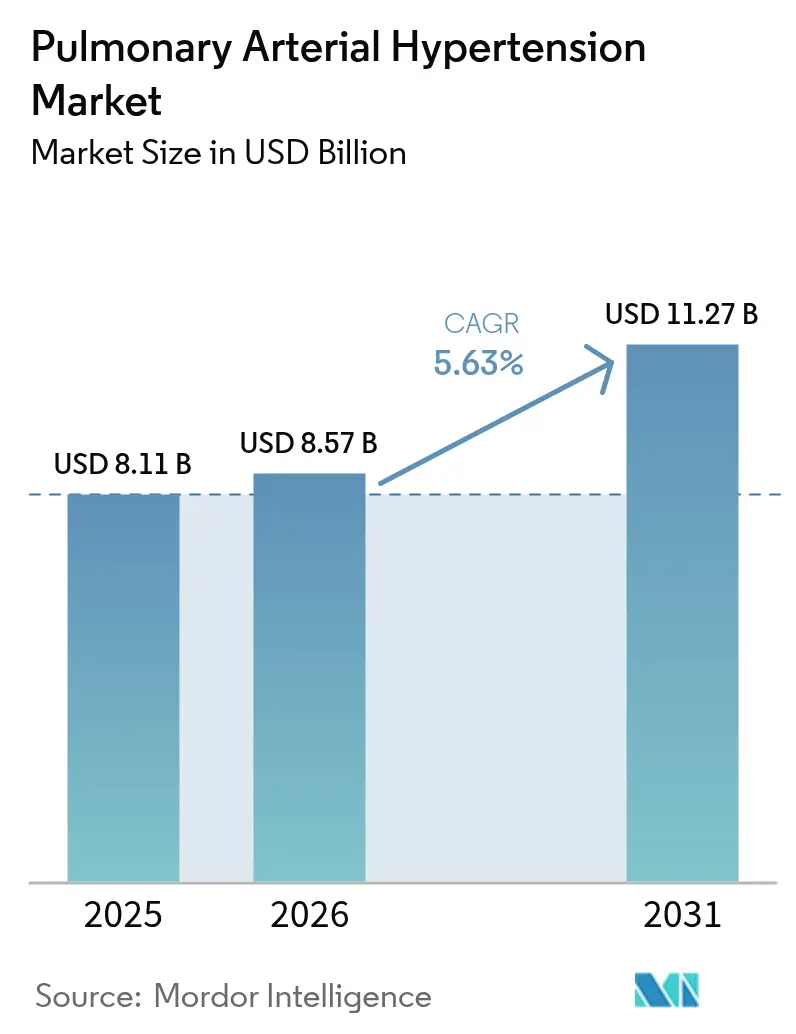
| Tamanho do Mercado (2026) | 8.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.63 % |
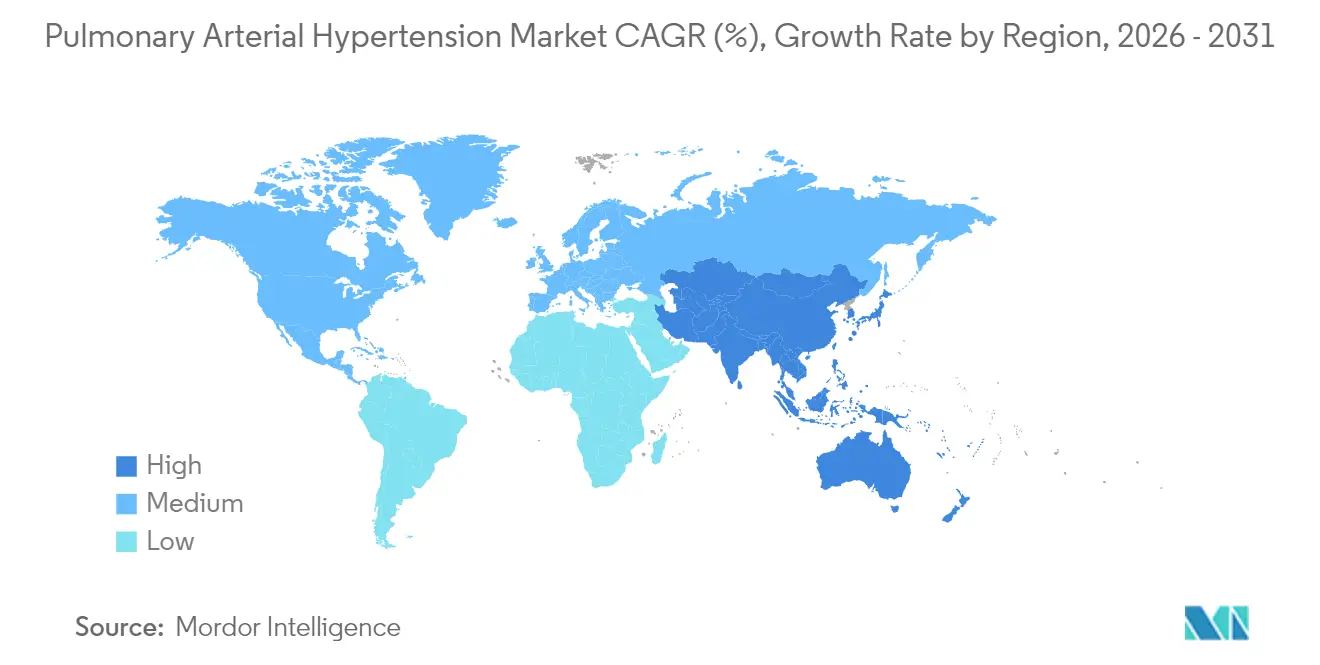
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
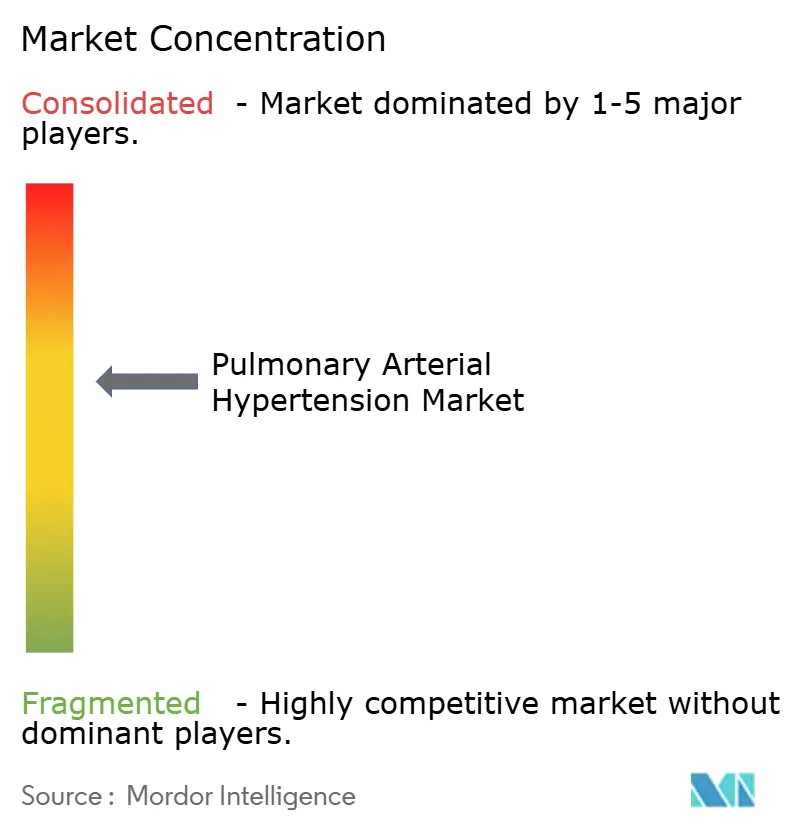
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hipertensão Arterial Pulmonar por Mordor Intelligence
O tamanho do mercado de hipertensão arterial pulmonar foi avaliado em USD 8,11 bilhões em 2025 e estima-se que cresça de USD 8,57 bilhões em 2026 para atingir USD 11,27 bilhões até 2031, a um CAGR de 5,63% durante o período de previsão (2026-2031). A adoção acelerada de agentes modificadores da doença, notadamente inibidores de sinalização de activina como o sotatercept, está ampliando as opções de tratamento e moderando a pressão sobre os preços. A América do Norte lidera a demanda com base em reembolso generoso e adoção precoce de regimes orais duplos e triplos, enquanto a Ásia-Pacífico está posicionada para crescimento rápido graças à ecocardiografia habilitada por IA que reduz o tempo até o diagnóstico. Os antagonistas dos receptores de endotelina (ERAs) ainda ancoram a maioria das prescrições de primeira linha, mas novos moduladores de sinalização Smad estão começando a remodelar os pipelines em estágio avançado. As formulações orais dominam porque a conveniência impulsiona a adesão, mas os produtos de prostaciclina em pó seco inalado estão ganhando participação por combinarem entrega direcionada com dosagem simplificada. A intensidade competitiva está aumentando à medida que grandes farmacêuticas asseguram ativos de pipeline por meio de aquisições e alianças para defender suas posições no mercado de hipertensão arterial pulmonar.
Principais Conclusões do Relatório
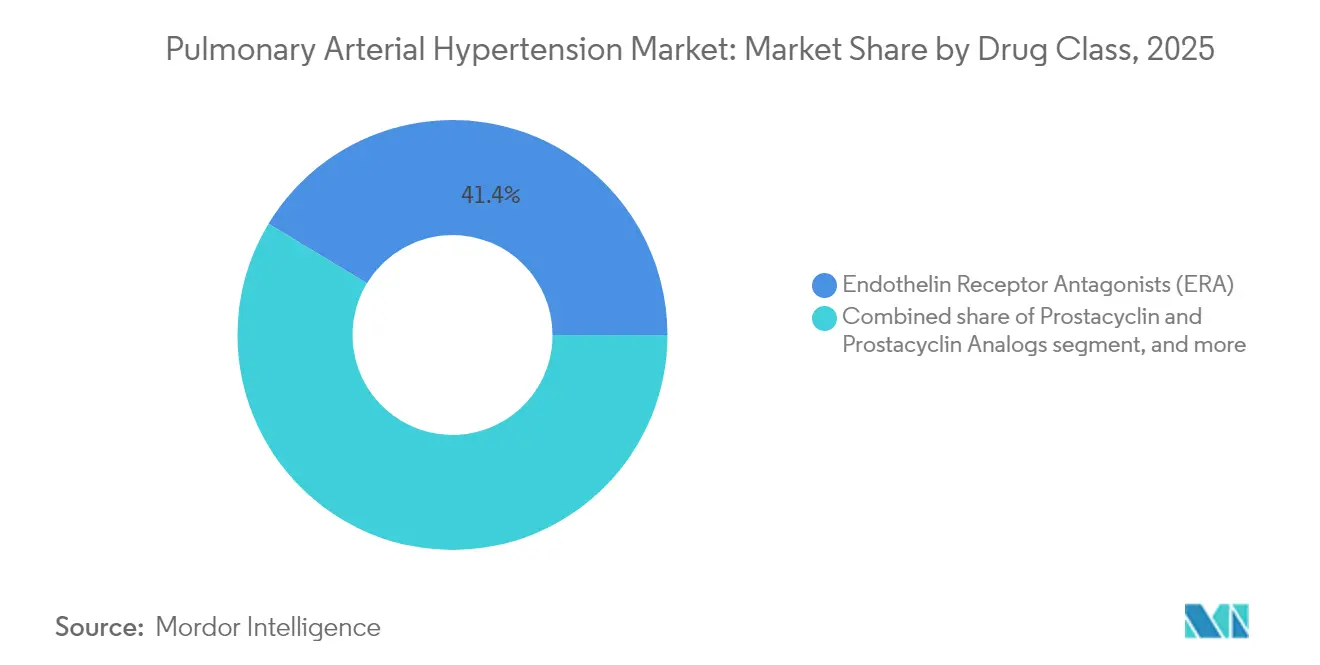
- Por classe de medicamento, os antagonistas dos receptores de endotelina detinham 41,35% da participação do mercado de hipertensão arterial pulmonar em 2025; os moduladores de sinalização Smad lideram o crescimento mais rápido a um CAGR de 9,02% até 2031.
- Por via de administração, as terapias orais comandavam 65,40% do tamanho do mercado de hipertensão arterial pulmonar em 2025, enquanto os produtos inalados devem se expandir a um CAGR de 8,22% até 2031.
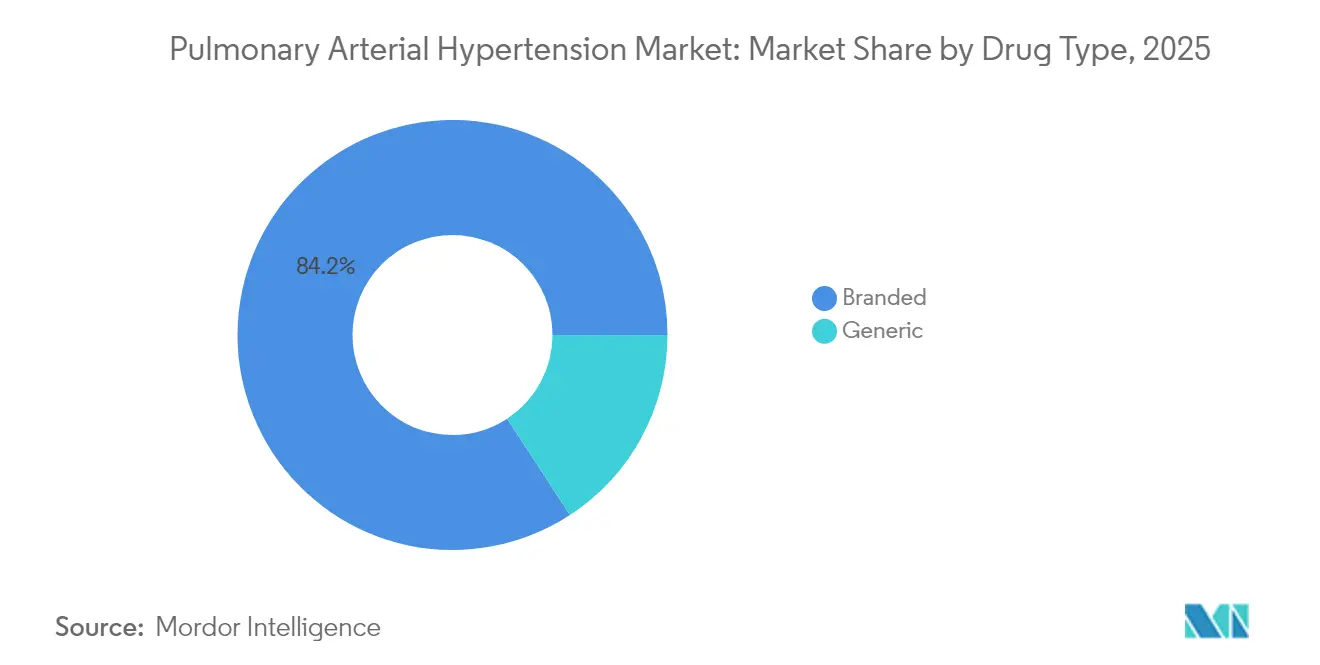
- Por tipo de medicamento, os produtos de marca controlavam 84,20% da participação do tamanho do mercado de hipertensão arterial pulmonar em 2025; os genéricos devem crescer a um CAGR de 11,28% entre 2026 e 2031.
- Por canal de distribuição, as farmácias hospitalares responderam por 57,20% da participação na receita em 2025, enquanto as farmácias online devem registrar um CAGR de 10,37% até 2031.
- Por geografia, a América do Norte detinha 44,30% do mercado de hipertensão arterial pulmonar em 2025; a Ásia-Pacífico avança a um CAGR de 6,79% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Hipertensão Arterial Pulmonar*
| Análise de Impacto dos Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do coorte de sobreviventes de DCC | +1.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Adoção de terapia combinada em linha mais precoce | +1.5% | EUA, UE-5 | Médio prazo (2-4 anos) |
| Comercialização de agentes de prostaciclina oral | +1.0% | Global | Médio prazo (2-4 anos) |
| Moduladores de sinalização Smad inovadores | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Incentivos a medicamentos órfãos e precificação premium sustentam alta receita por paciente em mercados desenvolvidos | +0.9% | EUA, Europa Ocidental, Japão | Curto prazo (≤ 2 anos) |
| Programas de triagem por ecocardiografia habilitada por IA impulsionam o diagnóstico precoce em países asiáticos com alta carga da doença | +1.3% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de HAP Vinculada à Expansão do Coorte de Sobreviventes de DCC
Os avanços clínicos em cirurgia e cuidados de doença cardíaca congênita (DCC) prolongaram a sobrevida, criando um reservatório maior de pacientes que posteriormente desenvolvem HAP. A prevalência atinge 25,0% em crianças com trissomia 21 e sobe para 45,0% quando a DCC coexiste, remodelando o conjunto de pacientes e impulsionando a demanda por terapias personalizadas[1]Jennifer K. Peterson et al., "Trissomia 21 e Doença Cardíaca Congênita," Journal of the American Heart Association, ahajournals.org. Pacientes com síndrome de Eisenmenger no registro REHAP apresentam piores desfechos, ressaltando a necessidade de regimes medicamentosos especializados que controlem a remodelação vascular e gerenciem a alta resistência pulmonar. À medida que os clínicos enfatizam a avaliação hemodinâmica precoce antes dos procedimentos corretivos, o mercado de hipertensão arterial pulmonar registra crescimento sustentado a partir dessa demografia em evolução. As necessidades de monitoramento de longo prazo também estão expandindo oportunidades de serviços auxiliares, como a vigilância hemodinâmica remota.
Expansões Rápidas de Indicações e Adoção de Terapia Combinada em Linha Mais Precoce nos EUA e UE5
As diretrizes do 7º Simpósio Mundial recomendam terapia oral dupla ou tripla desde o início para pacientes sem alto risco, acelerando a demanda por combinações de dose fixa. O comprimido único Opsynvi da Johnson & Johnson melhorou a resistência vascular pulmonar em comparação com as monoterapias no estudo A DUE, oferecendo aos prescritores um caminho fácil para iniciar o tratamento combinado. A adição precoce de selexipag reduziu o risco de progressão da doença em 52,0% quando associada às bases de ERA + inibidor de PDE-5[2]Wei Huang et al., "Adição Precoce de Selexipag à Terapia Dupla," JAMA Network Open, jamanetwork.com. Esses dados validam a supressão de múltiplas vias e estimulam os pagadores a ampliar a cobertura, o que amplifica o crescimento impulsionado pelo volume no mercado de hipertensão arterial pulmonar.
Comercialização de Prostaciclina Oral e Agonistas do Receptor IP Não Prostanoides Melhorando a Adesão
Agentes orais como selexipag e treprostinila oral retardam a piora clínica e reduzem as taxas de hospitalização, melhorando a persistência no mundo real. Estudos de dosagem de manutenção não encontraram queda na adesão em regimes individualizados, apoiando modelos de dosagem de precisão que mantêm os pacientes em terapia por mais tempo. Análises comparativas revelam segurança semelhante, mas conveniência superior em relação aos prostanoides parenterais. Esses ganhos de adesão se traduzem em maior valor vitalício da terapia e reforçam a mudança em direção à dominância oral no mercado de hipertensão arterial pulmonar.
Aprovações Inovadoras da FDA de Novos Moduladores de Sinalização Smad Impulsionando o Momentum do Pipeline
O sotatercept obteve aprovação da FDA em março de 2024 após proporcionar uma melhora de 34,4 m na distância percorrida em 6 minutos no estudo STELLAR e uma redução de 84,0% na piora clínica no estudo ZENITH, levando à interrupção precoce do ensaio. Seu sucesso valida a reversão da remodelação vascular e estimula investimentos em mecanismos semelhantes, como os inibidores de HDAC CS1 e o imatinibe inalado AV-101. À medida que os patrocinadores se voltam para a modificação da doença, regimes combinados que associam sotatercept a ERAs ou agentes da via da prostaciclina poderiam expandir os segmentos endereçáveis e elevar a intensidade de receita para o mercado de hipertensão arterial pulmonar.
Análise de Impacto das Restrições do Mercado de Hipertensão Arterial Pulmonar*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eventos adversos da prostaciclina parenteral e infecções | −0.7% | Global, coortes de idosos | Curto prazo (≤ 2 anos) |
| Restrições de reembolso na América do Sul e África | −1.1% | PMBRs na América do Sul, África | Longo prazo (≥ 4 anos) |
| Atrasos diagnósticos persistentes superiores a 24 meses na Ásia-Pacífico rural reduzindo o conjunto de pacientes tratáveis | −0.8% | Índia rural, Indonésia, Vietnã | Médio prazo (2-4 anos) |
| Vencimento de patentes de 2026-28 para agentes ERA e inibidores de PDE-5 desencadeando erosão de preços por genéricos | −0.9% | Mercados desenvolvidos globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eventos Adversos Graves e Risco de Infecção com Bombas de Prostaciclina Parenteral Desestimulam a Adoção em Idosos
A prostaciclina intravenosa contínua carrega riscos de hipotensão, náusea e infecções da corrente sanguínea relacionadas ao cateter que desestimulam o uso precoce, especialmente em pacientes mais velhos com múltiplas comorbidades[3]Martha Kingman et al., "Manejo dos Efeitos Colaterais da Prostaciclina," Pulmonary Circulation, journals.sagepub.com. Uma pesquisa no mundo real constatou que pacientes de risco intermediário frequentemente não recebem a terapia parenteral recomendada pelas diretrizes porque os clínicos ponderam os riscos de infecção em relação ao benefício. Esse perfil de segurança prejudica a adoção e desloca a demanda para alternativas orais e inaladas no mercado de hipertensão arterial pulmonar.
Orçamentos de Reembolso Restritos Limitando o Acesso à Terapia Tripla na América do Sul e África
Os regimes triplos podem ultrapassar USD 300.000 anuais, um custo intimidador para sistemas de saúde com orçamentos modestos para medicamentos. O Índice de Acesso a Medicamentos mostra progresso lento nos programas das empresas para ampliar o acesso ao tratamento em países de baixa renda. Os debates sobre precificação de medicamentos órfãos destacam a tensão entre recompensar a inovação e manter a acessibilidade. O reembolso limitado restringe a penetração e desacelera a expansão geral da receita para o mercado de hipertensão arterial pulmonar em regiões emergentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Hipertensão Arterial Pulmonar
Por Classe de Medicamento:
Antagonistas da Endotelina Mantêm Liderança em Meio ao Momentum dos ModuladoresOs antagonistas dos receptores de endotelina geraram 41,35% da receita em 2025, pois o macitentan e o ambrisentan permanecem fundamentais em todas as gravidades da doença. Este segmento se beneficia de combinações de dose fixa, como o Opsynvi, que simplificam o bloqueio de múltiplas vias. O tamanho do mercado de hipertensão arterial pulmonar para ERAs deve crescer modestamente até 2031 à medida que a concorrência de agentes modificadores da doença se intensifica.
Os moduladores de sinalização Smad lideram o segmento "Outros" e devem registrar um CAGR de 9,02% até 2031, refletindo o entusiasmo clínico pelo robusto benefício de mortalidade do sotatercept. Os inibidores de PDE-5 permanecem relevantes por seu perfil de segurança favorável, enquanto os análogos de prostaciclina mantêm utilidade na doença avançada. O setor de hipertensão arterial pulmonar provavelmente verá maior experimentação com moléculas de ação dupla, como o sparsentan, que integra o bloqueio da endotelina com vias adicionais para aumentar a eficácia.


Por Via de Administração:
Dominância Oral Enfrenta Ascensão da InalaçãoOs medicamentos orais responderam por 65,40% das vendas em 2025 e permanecem a modalidade de primeira linha preferida graças à conveniência e ao impulso pela terapia combinada precoce. As formulações inaladas, lideradas pelo Tyvaso DPI, devem ser o subsegmento de crescimento mais rápido a um CAGR de 8,22%, pois entregam prostaciclina diretamente ao leito pulmonar sem equipamentos invasivos.
As vias subcutânea e intravenosa permanecem indispensáveis para pacientes descompensados, e inovações como as bombas RemunityPRO buscam reduzir o risco de infecção e melhorar a qualidade de vida. Ainda assim, o mercado de hipertensão arterial pulmonar continuará migrando para modalidades menos invasivas à medida que as lacunas de eficácia se estreitam.
Por Tipo de Medicamento:
Portfólio de Marca Domina Apesar dos Iminentes Vencimentos de PatentesOs medicamentos de marca detinham 84,20% da participação na receita em 2025, sustentados pela complexidade dos biológicos e dispositivos de entrega. Produtos de alto valor como o Winrevair são precificados a USD 14.000 por frasco, resultando em um custo anual de terapia próximo a USD 238.000. A participação dos genéricos no mercado de hipertensão arterial pulmonar crescerá após 2026 com o vencimento das patentes do Remodulin e do Tyvaso nebulizado, e o Acordo de Taxas de Usuário de Medicamentos Genéricos acelera as aprovações abreviadas.
Os fabricantes contra-atacam a erosão pelos genéricos adicionando novas indicações e formatos de entrega às marcas existentes. O setor de hipertensão arterial pulmonar também testemunha players de marca investindo em ativos de pipeline de primeira classe para manter o poder de precificação além dos vencimentos atuais.
Por Canal de Distribuição:
Farmácias Hospitalares Lideram enquanto a Dispensação Digital Ganha TraçãoAs farmácias hospitalares dispensaram 57,20% das terapias em 2025 porque muitos pacientes iniciam regimes parenterais ou combinações complexas sob supervisão especializada. No entanto, a expansão da telessaúde está elevando a penetração das farmácias online, com crescimento projetado de 10,37% ao ano até 2031 à medida que as ferramentas de adesão remota melhoram a persistência.
Os pontos de venda no varejo continuam a atender pacientes estáveis em regimes orais, mas os stakeholders da cadeia de suprimentos estão reavaliando modelos diretos ao consumidor que poderiam simplificar custos e transparência. Essas mudanças diluirão gradualmente a participação hospitalar, mas manterão os canais institucionais centrais para o cuidado avançado no mercado de hipertensão arterial pulmonar.
Análise Geográfica
Mercado de Hipertensão Arterial Pulmonar na América do Norte
A América do Norte gerou 44,30% da receita global em 2025, sustentada por preços premium e redes densas de centros credenciados de HAP. O lançamento do sotatercept a USD 238.000 anuais exemplifica a disposição da região em financiar medicamentos órfãos de alto custo, impulsionando o produto da Merck para USD 419 milhões em vendas no primeiro ano. A adoção de combinações em comprimido único consolida ainda mais a participação da região no mercado de hipertensão arterial pulmonar.
Mercado de Hipertensão Arterial Pulmonar na Europa
A Europa permanece uma base de receita vital graças a registros coordenados e diretrizes harmonizadas que aceleram a incorporação de novas evidências. Os sistemas nacionais de saúde negociam descontos expressivos, mas viabilizam amplo acesso a medicamentos inovadores quando os benefícios de sobrevivência são convincentes. Pesquisas sobre padrões de tratamento mostram maior uso de terapia combinada na Alemanha do que nos Estados Unidos, ilustrando como as estruturas de reembolso moldam a prática clínica.
Mercado de Hipertensão Arterial Pulmonar na APAC
Prevê-se que a Ásia-Pacífico registre um CAGR de 6,79% até 2031, impulsionada por ferramentas de ecocardiografia aprimoradas por inteligência artificial, como o US2.AI, que melhoram a precisão do diagnóstico precoce, registrando uma AUC de 0,88 para hipertensão pulmonar. Modelos de linguagem visual como o MePH reduzem ainda mais o erro de estimativa da pressão arterial pulmonar média em quase 50%. Esses avanços diagnósticos, aliados ao aumento dos gastos com saúde, aceleram a adoção de terapias no mercado de hipertensão arterial pulmonar.
Mercado de Hipertensão Arterial Pulmonar no Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul registram uma adoção mais lenta devido a lacunas no reembolso. Os desafios de acesso limitam a penetração da terapia tripla; no entanto, acordos piloto de compartilhamento de risco e programas de assistência ao paciente poderão desbloquear a demanda latente ao longo do horizonte de previsão.

Panorama regulatório
Nos Estados Unidos, a atividade regulatória concentra-se na expansão de regimes multivias e no esclarecimento de desfechos. O OPSYNVI (macitentana e tadalafila), da Johnson & Johnson, foi aprovado pela FDA em março de 2024 para adultos com HAP (WHO FC II-III), fortalecendo opções simplificadas de terapia combinada; a Merck anunciou uma indicação atualizada para o Winrevair em outubro de 2025.
Na Europa, o CHMP da EMA emitiu parecer positivo para o Winrevair em junho de 2024, e a Comissão Europeia aprovou o Yuvanci (macitentana/tadalafila) em setembro de 2024 como terapia de substituição para adultos já em terapia combinada. Aprovações de macitentana genérica, como Macitentan Accord e Macitentan AccordPharma, datadas de 24 de setembro de 2025, apoiam as dinâmicas de substituição por parte dos pagadores, ao lado da adoção contínua de inovações de marca.
Cenário Competitivo
A concentração do mercado é moderada, pois incumbentes multinacionais batalham com biotecnológicas ágeis que exploram novos alvos. A Merck saltou para uma posição de liderança ao adquirir a Acceleron por USD 11 bilhões, assegurando o sotatercept, que poderia atingir um pico de USD 4 bilhões. A Johnson & Johnson se diferencia com o Opsynvi de dose única diária, enquanto a United Therapeutics domina a entrega de prostaciclina, gerando USD 1,62 bilhão com os produtos Tyvaso em 2024.
As oportunidades de espaço em branco incluem terapias para pacientes com comorbidades cardiovasculares, onde os regimes de combinação iniciais requerem titulação cuidadosa. Biotecnológicas como a Cereno Scientific estão avançando com o inibidor de HDAC CS1, e a Aerovate está desenvolvendo o imatinibe inalado AV-101, visando um mercado de 70.000 pacientes nos EUA e na Europa. As aplicações de inteligência artificial para identificação de pacientes e otimização de doses prometem uma nova camada de diferenciação competitiva no mercado de hipertensão arterial pulmonar.
Líderes do Setor de Hipertensão Arterial Pulmonar
United Therapeutics Corporation
Johnson & Johnson (Actelion Pharmaceuticals Ltd.)
Bayer AG
Gilead Sciences Inc.
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Hipertensão Arterial Pulmonar
- United Therapeutics
- Johnson & Johnson (Actelion Pharmaceuticals Ltd.)
- Bayer
- Gilead Sciences
- Merck
- Pfizer
- Novartis
- Bristol-Myers Squibb
- GlaxoSmithKline
- Arena Pharmaceuticals
- PhaseBio Pharmaceuticals Inc.
- Liquidia Corporation
- Gossamer Bio Inc.
- Aerami Therapeutics
- Acceleron Pharma Inc.

Oportunidades de mercado e perspectivas futuras
As evidências de 2024-2026 mostram lacunas em regimes de combinação favoráveis à adesão e em mecanismos mais novos que complementam as vias estabelecidas de ERA/PDE-5 e prostaciclina. Os regimes de comprimido único OPSYNVI (FDA, março de 2024) e Yuvanci (CE, setembro de 2024) reduzem a carga de comprimidos, enquanto o Winrevair adiciona uma opção modificadora da doença sobreposta à terapia de base, reforçada pela aprovação da CE para o Winrevair em agosto de 2025.
A via da prostaciclina continua sendo um corredor ativo de inovação em produtos e pipelines. A aprovação pela FDA do pó para inalação de treprostinil YUTREPIA, da Liquidia, em maio de 2025, adiciona outra opção de prostaciclina em pó seco, e a United Therapeutics relatou que seu estudo de Fase 3 ADVANCE OUTCOMES do ralinepag oral atingiu seu desfecho primário em março de 2026, com dados completos apresentados na ATS em maio de 2026 e um plano de submissão de NDA no segundo semestre de 2026, ressaltando a intensidade competitiva de curto prazo no agonismo oral da via da prostaciclina/receptor IP e oferecendo opções adicionais para uso em linhas anteriores e como terapia adjuvante.
Desenvolvimento Recente do Setor no Mercado de Hipertensão Arterial Pulmonar
- Maio de 2026: A United Therapeutics apresentou os resultados completos do estudo de Fase 3 ADVANCE OUTCOMES para o ralinepag na Conferência Internacional da American Thoracic Society (ATS). A empresa também reiterou planos de submeter um NDA à FDA no segundo semestre de 2026, sinalizando uma possível nova opção oral que poderia ampliar a concorrência na via da prostaciclina.
- Agosto de 2025: A Comissão Europeia aprovou o Winrevair em combinação com outras terapias para HAP, expandindo seu acesso com cobertura de pagadores na UE e marcando um marco para a modulação da sinalização de ativina na HAP.
- Março de 2024: A FDA dos EUA aprovou o OPSYNVI (macitentana e tadalafila), da Johnson & Johnson, como terapia combinada de comprimido único de uso diário para adultos com HAP (Grupo 1 da OMS, FC II-III). Essa aprovação apoia o uso combinado em estágios mais iniciais ao simplificar a posologia, o que pode influenciar decisões de prescrição e de pagadores em torno de regimes multivias.


Mercado de Hipertensão Arterial Pulmonar Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de hipertensão arterial pulmonar (HAP) é definido como o valor das terapias de prescrição utilizadas para tratar a HAP do Grupo 1 da OMS, com foco na redução da resistência vascular pulmonar e na melhoria dos desfechos funcionais em pacientes tratados.
Exclusões de escopo: excluímos dispositivos e procedimentos, incluindo cirurgia e suporte cardíaco direito. Também excluímos fármacos utilizados principalmente para hipertensão pulmonar não pertencente ao Grupo 1.
Visão geral da segmentação
- Por Classe de Medicamento
- Prostaciclina e Análogos de Prostaciclina
- Bloqueadores dos Canais de Cálcio
- Fosfodiesterase 5 (PDE-5)
- Antagonistas dos Receptores de Endotelina (ERA)
- Outras Classes de Medicamentos
- Por Via de Administração
- Oral
- Intravenosa
- Subcutânea
- Inalação
- Por Tipo de Medicamento
- Marca
- Genérico
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento da população tratada de HAP e de como os pacientes transitam entre status de diagnóstico, categorias de risco e linhas de tratamento, pois essas etapas moldam a forma como a demanda se cria na prática. Recorremos a fontes públicas e sem paywall, como a Organização Mundial da Saúde para o enquadramento da doença, a FDA dos EUA e a Agência Europeia de Medicamentos para aprovações e limites de bula, e o CDC dos EUA para um contexto mais amplo de saúde cardiopulmonar.
Para ancorar sinais de utilização e acesso, também revisamos fontes como estatísticas de saúde da OCDE, publicações de pagadores ou sistemas de saúde nacionais quando disponíveis, e periódicos revisados por pares que relatam prevalência, padrões de tratamento e desfechos. Registros de empresas, apresentações a investidores e imprensa confiável são usados para verificar cronogramas de lançamento, composição geográfica e posicionamento terapêutico. Assinaturas pagas selecionadas apoiam inteligência financeira de empresas, buscas de patentes e acompanhamento de notícias, o que ajuda a manter consistentes os cronogramas e discussões de preços. Os exemplos listados aqui não são exaustivos, e muitas outras fontes públicas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em validar o que as fontes documentais não conseguem resolver com clareza, especialmente o comportamento real de troca, o uso adjuvante, a persistência e a forma como as alterações de preço se realizam após descontos. Conversamos com uma combinação de médicos clínicos, farmacêuticos hospitalares, pagadores, distribuidores e participantes do setor em APAC, EMEA e Américas, de modo que as premissas possam ser testadas em diferentes estruturas de reembolso e ambientes de diagnóstico.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | APAC: 48% |
| Nível médio: 52% | Líderes funcionais/de unidade: 36% | EMEA: 31% |
| Participantes menores: 20% | Gerentes: 49% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem de pool de demanda de cima para baixo, em que taxas de epidemiologia e diagnóstico são convertidas em uma base de pacientes tratados, que é então alocada por classe terapêutica e linha de tratamento para formar o valor total. Uma vez construído o pool tratado, o modelo torna-se mais fácil de auditar, pois cada etapa se vincula a uma premissa médica e de acesso.
Os principais insumos incluem a faixa estimada de prevalência da HAP do Grupo 1 da OMS, padrões de diagnóstico e referenciamento, taxas de início de tratamento, composição de classes entre antagonistas do receptor de endotelina, terapias da via da prostaciclina, estimuladores da guanilato ciclase solúvel, inibidores da PDE-5 e outras opções relevantes, juntamente com a duração média da terapia e a descontinuação. A precificação é tratada por meio de uma lógica prática de ASP, em que os sinais de preço de tabela são ajustados usando fatores de realização líquida em nível regional, informados por feedback de pagadores e canais, e depois convertidos usando um cronograma cambial consistente. Para manter os totais fundamentados, corroboramos com aproximações seletivas de baixo para cima, incluindo volumes de pacientes amostrados por grandes centros de tratamento, divisões de receita por classe indicadas em divulgações financeiras públicas, e verificações de canal sobre a direção da utilização.
Para a previsão, aplica-se análise de cenários em torno de um caso central, pois a demanda de HAP é sensível a um conjunto limitado de fatores, como intensidade de diagnóstico, curvas de adoção de novas terapias, troca de classe e movimento de preço líquido. As premissas para esses fatores são verificadas com respondentes primários, e as lacunas em proxies de baixo para cima são tratadas por meio de escalonamento a partir de geografias e ambientes de cuidado cobertos, usando fatores de ajuste transparentes, em vez de forçar uma consolidação completa de fornecedores.
Validação de dados e ciclo de atualização
A validação é feita em camadas, em que resultados intermediários, como pacientes tratados, participações de classe e custo implícito por paciente tratado, são comparados com sinais independentes e padrões clínicos publicados. Se um número parecer atípico, rastreamos o fator que o gerou até a etapa que o criou e, então, revalidamos a premissa com uma fonte pública alternativa ou um contato primário de acompanhamento.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar que unidades, conversões cambiais e mapeamento de classes são consistentes entre regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como uma aprovação importante, expansão de indicação, alteração de segurança ou uma ação significativa de precificação. Imediatamente antes da entrega, concluímos uma revisão final para que o resultado reflita as divulgações públicas e eventos de mercado mais recentes.
Tamanho do mercado de hipertensão arterial pulmonar da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado de HAP publicados frequentemente diferem, e essa dispersão geralmente decorre de diferenças de cronograma e escopo, e não de simples erros de cálculo. O ano usado para conversão cambial, o que é tratado como preço líquido versus preço de tabela, e se o mercado é definido apenas como terapias do Grupo 1 da OMS podem alterar o total.
Os maiores fatores de divergência neste mercado são a cobertura geográfica (global versus cestas de países limitadas), se medicamentos para hipertensão pulmonar não pertencente ao Grupo 1 são incluídos, e como o uso adjuvante é contabilizado quando os pacientes estão em terapia combinada. Os resultados também variam quando as previsões assumem adoção agressiva de novos mecanismos sem verificar a persistência no mundo real, e quando pontos de preço mais antigos são mantidos sem uma verificação de ASP atualizada e chamadas de validação de acompanhamento. É aqui que a periodicidade utilizada pela Mordor Intelligence ajuda a manter o número do ano atual alinhado à precificação líquida e à utilização presentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,57 bilhões de USD (2026) | |
| Empresa de Análise do Setor A | 8,02 bilhões de USD (2024) | Usa um ano-base anterior, o que pode subestimar a precificação líquida realizada atual após movimentos recentes de preço de tabela, alterações de descontos e diferenças de cronograma cambial. |
| Publicador de Epidemiologia B | 6,97 bilhões de USD (2025) | Limita o escopo a uma cesta de 7 mercados, o que deixa de fora o restante do pool global tratado e também pode aplicar premissas de padrão de tratamento diferentes em países não cobertos. |
Ao analisar os números, a direção da divergência é consistente com o que é contabilizado e quando é atualizado. Quando o escopo permanece global, restrito a terapias e vinculado a verificações atualizadas de ASP e mix de tratamento, o tamanho do mercado torna-se mais fácil de reconciliar com sinais reais de prescrição e reembolso, e mantém-se repetível para o acompanhamento ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de hipertensão arterial pulmonar?
O mercado está em USD 8,57 bilhões em 2026 e deve atingir USD 11,27 bilhões até 2031.
Qual classe de medicamento detém a maior participação no mercado de hipertensão arterial pulmonar?
Os antagonistas dos receptores de endotelina lideram com 41,35% de participação em 2025.
Por que o sotatercept é considerado um divisor de águas?
O sotatercept é o primeiro inibidor de sinalização de activina e reduziu a piora clínica ou morte em 84,0% no ensaio ZENITH, sinalizando uma mudança em direção à terapia modificadora da doença.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve se expandir a um CAGR de 6,79% graças à melhoria dos diagnósticos e ao acesso à saúde.
Como as terapias inaladas estão moldando o tratamento futuro?
Os inaladores de pó seco, como o Tyvaso DPI, entregam prostaciclina diretamente aos pulmões, oferecendo eficácia direcionada com maior conveniência do que as bombas intravenosas.
Página atualizada pela última vez em:



