
Tamanho e Participação do Mercado de Medicamentos Cardiovasculares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 171.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 201.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.31 % |
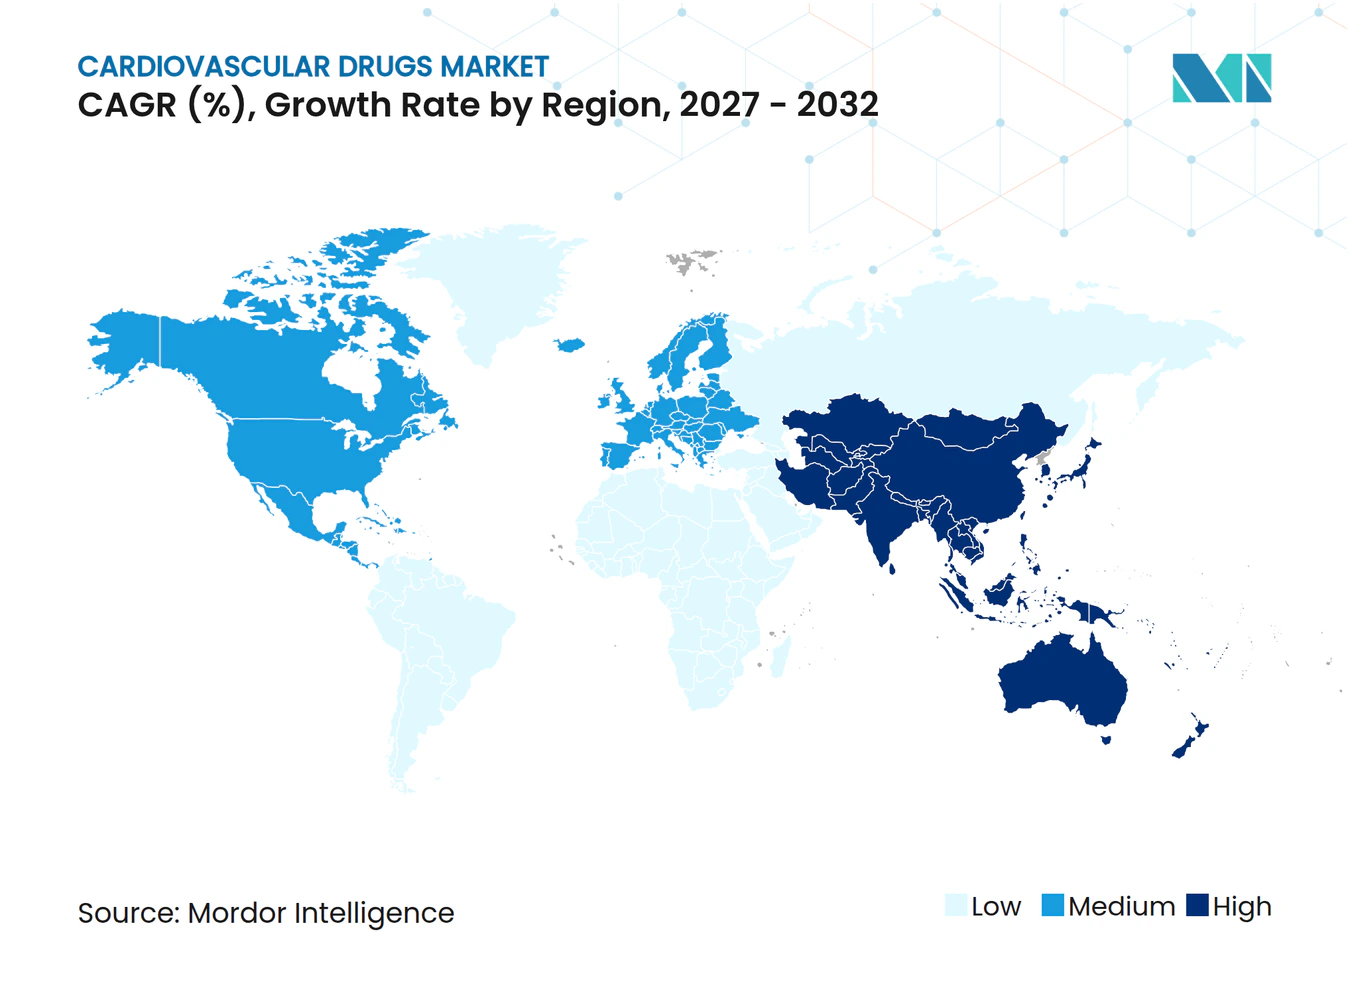
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Cardiovasculares por Mordor Intelligence
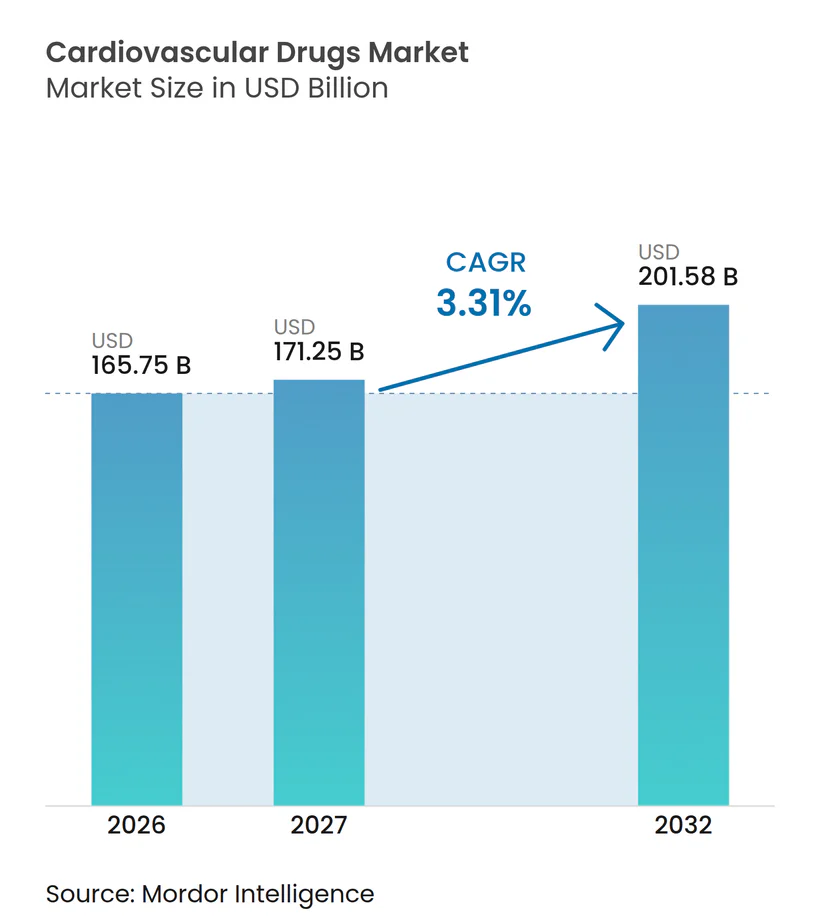
O tamanho do Mercado de Medicamentos Cardiovasculares está projetado em 165,75 bilhões de USD em 2026, 171,25 bilhões de USD em 2027, e deve atingir 201,58 bilhões de USD até 2032, crescendo a um CAGR de 3,31% de 2027 a 2032.
Os vencimentos contínuos de patentes estão levando os fabricantes a migrar de pequenas moléculas blockbuster para biológicos direcionados e vias de cuidado habilitadas digitalmente, mesmo enquanto os sistemas de saúde migram os modelos de reembolso do volume para o valor. A adoção de inibidores de PCSK9, inibidores do cotransportador sódio-glicose 2 (SGLT-2) e novos anticoagulantes orais (NOACs) está se acelerando porque os reguladores agora aceitam evidências do mundo real para expansões de rótulo, o que encurta os prazos de entrada no mercado. Os pagadores estão simultaneamente exigindo contratos baseados em resultados que vinculam o reembolso a reduções em eventos cardiovasculares adversos maiores, forçando as empresas a complementar as terapias com programas de análise e adesão. A resiliência da cadeia de suprimentos emergiu como um diferencial competitivo após recentes escassez de ingredientes farmacêuticos ativos que evidenciaram o risco de fornecimento concentrado em uma única região, especialmente na China e na Índia.
Principais Conclusões do Relatório
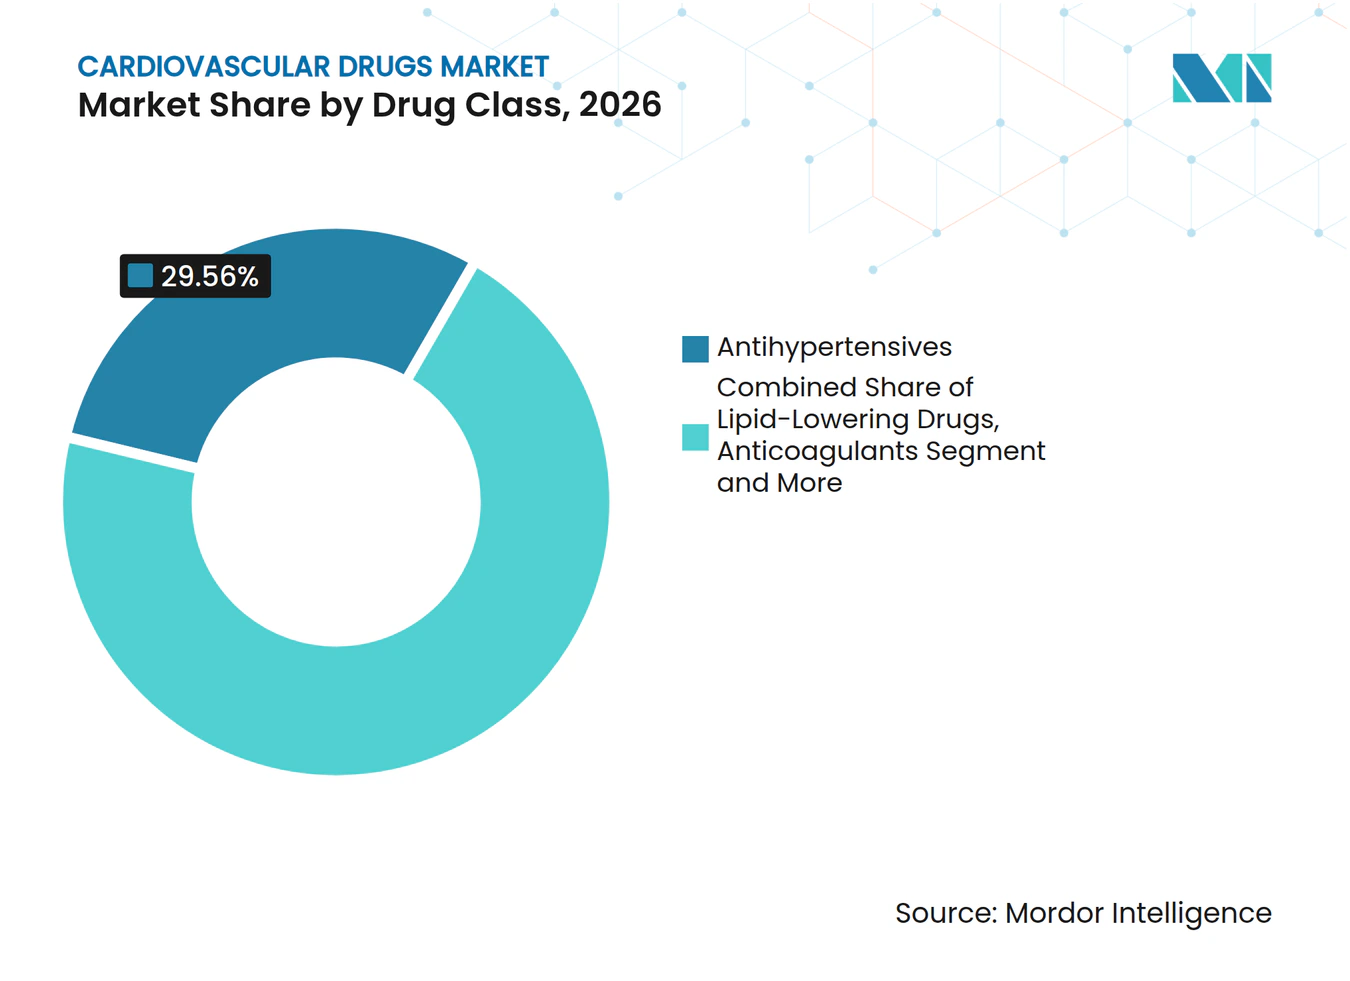
- Por classe de medicamento, os anti-hipertensivos detinham 29,56% da participação do mercado de medicamentos cardiovasculares em 2026, enquanto os agentes redutores de lipídios devem se expandir a um CAGR de 4,85% até 2032.
- Por indicação de doença, a hipertensão representou 31,53% da receita em 2026, enquanto a dislipidemia é o segmento de crescimento mais rápido, com um CAGR de 4,75% até 2032.
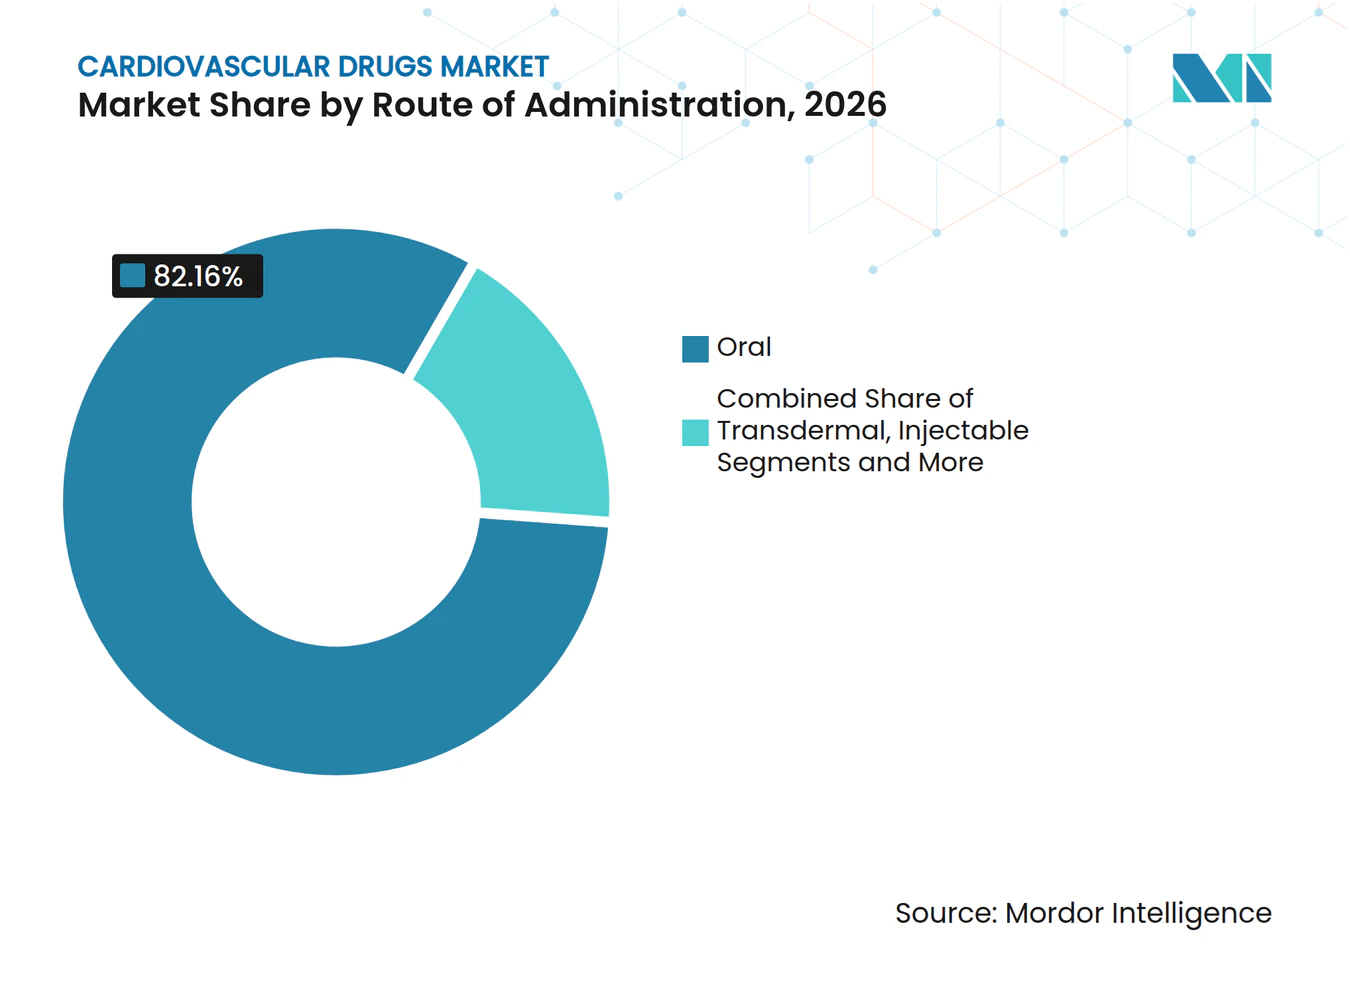
- Por via de administração, as formulações orais dominaram com uma participação de 82,16% em 2026, mas a administração transdérmica deve crescer a um CAGR de 5,82% com base na força dos adesivos de nitroglicerina de próxima geração.
- Por canal de distribuição, as farmácias hospitalares capturaram 45,52% das vendas em 2026, enquanto as farmácias online avançam a um CAGR de 6,12% à medida que a prescrição por telessaúde se torna mainstream.
- Por geografia, a América do Norte manteve uma participação de 38,55% em 2026, mas a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 5,72% até 2032, após expansões de seguros que cobrem NOACs e inibidores de SGLT-2.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças cardiovasculares em populações envelhecidas | +0.9% | Global, mais forte na Ásia-Pacífico e na Europa | Longo prazo (≥4 anos) |
| Rápida adoção de NOACs e inibidores de SGLT-2 | +1.2% | América do Norte e núcleo da UE, expandindo para cidades de segundo nível da APAC | Médio prazo (2-4 anos) |
| Expansão do reembolso em mercados emergentes | +0.7% | Núcleo da Ásia-Pacífico, América Latina, Oriente Médio | Médio prazo (2-4 anos) |
| Dependência regulatória de evidências do mundo real para extensões de rótulo | +0.4% | América do Norte e UE, projetos-piloto no Japão e na Austrália | Curto prazo (≤2 anos) |
| Reposicionamento in silico impulsionado por IA acelerando o pipeline | +0.3% | Centros globais de P&D | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Cardiovasculares em Populações Envelhecidas
A percentagem de adultos com 65 anos ou mais está crescendo mais rapidamente do que qualquer outro grupo demográfico, e as doenças cardiovasculares (DCVs) continuam sendo a principal causa de morte em todo o mundoDoenças Cardiovasculares, who.int">[1]. O Japão relatou em 2025 que 68% dos pacientes cardiovasculares com 75 anos ou mais tomam pelo menos cinco medicamentos concomitantes, o que complica a adesão e aumenta o risco de interações medicamentosas. Os reguladores agora exigem estudos de dosagem específicos para geriatria, acrescentando até 18 meses aos prazos de desenvolvimento, mas melhorando a segurança pós-comercialização. Os planos de saúde estão direcionando recursos para opções preventivas, como os inibidores de PCSK9, desde que os fabricantes vinculem o pagamento a métricas de redução de eventos. Essa expansão epidemiológica garante demanda sustentada por terapias que abordam a polifarmácia e a multimorbidade.
Rápida Adoção de NOACs e Inibidores de SGLT-2
Entre 2024 e 2025, a Agência de Alimentos e Medicamentos dos EUA aprovou sete expansões de rótulo para inibidores de SGLT-2 que agora incluem insuficiência cardíaca com fração de ejeção preservada, uma população que carecia de medicamentos modificadores da doença. A Agência Europeia de Medicamentos observou que as prescrições de NOACs em fibrilação atrial superaram a varfarina pela primeira vez nos mercados da Europa Oriental em 2025, catalisadas pelos menores custos de monitoramento. A adoção permanece desigual na América Latina e na África Subsaariana, onde a varfarina genérica ainda domina os formulários. As empresas estão oferecendo preços escalonados e licenças voluntárias, mas as negociações de acesso ao mercado frequentemente se estendem por dois a três anos após a aprovação. Apesar das disparidades, a adoção mais rápida nas regiões de alta renda está impulsionando o crescimento da receita global.
Expansão do Reembolso em Mercados Emergentes
A Administração Nacional de Seguridade em Saúde da China adicionou 12 medicamentos cardiovasculares à sua lista de reembolso em 2025, reduzindo os custos diretos dos pacientes em até 80% e desencadeando uma demanda que superou as previsões de ofertaLista Nacional de Medicamentos Reembolsáveis 2, nhsa.gov.cn">[2]. O programa Ayushman Bharat da Índia começou a cobrir anticoagulantes orais diretos em 2024, embora a implementação em nível estadual ainda seja desigual. O Brasil reduziu os prazos de revisão regulatória para nove meses em 2024 para medicamentos aprovados pela Agência de Alimentos e Medicamentos dos EUA, mas as seguradoras privadas restringem medicamentos de marca a menos que os genéricos falhem. Essas dinâmicas incentivam os fabricantes a localizar a produção e conduzir estudos do mundo real que satisfaçam as necessidades de avaliação de tecnologia em saúde de cada país. O reembolso mais amplo está reduzindo a lacuna de tratamento, mas comprimindo os preços por meio de licitações de grande volume.
Dependência Regulatória de Evidências do Mundo Real para Extensões de Rótulo
A Iniciativa Sentinel da Agência de Alimentos e Medicamentos dos EUA analisou registros eletrônicos de saúde de 12 milhões de pacientes em 2024-2025 para confirmar sinais de segurança cardiovascular sem novos ensaios randomizados. A plataforma DARWIN EU da Europa vincula 150 milhões de registros longitudinais de pacientes, permitindo que as empresas solicitem expansões de indicação se os resultados pré-especificados forem atendidos. O Japão adotou uma via de aprovação condicional em 2025 para distúrbios lipídicos raros, exigindo que as empresas inscrevam pacientes em registros de pós-comercialização por cinco anos. Biotecnológicas menores obtêm entrada mais rápida no mercado, mas também assumem maiores obrigações de vigilância. As evidências do mundo real são, portanto, tanto um acelerador quanto uma obrigação contínua de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vencimento de patentes e erosão genérica de marcas blockbuster | -0.8% | Global, mais acentuado na América do Norte e na UE | Curto prazo (≤2 anos) |
| Alto custo de terapias biológicas e baseadas em genes | -0.5% | Global, barreiras de acesso em mercados emergentes | Longo prazo (≥4 anos) |
| Fornecimento de IFA em região única criando risco na cadeia de suprimentos | -0.3% | Global, concentrado na China e na Índia | Médio prazo (2-4 anos) |
| Risco de canibalização por terapêuticas digitais | -0.2% | América do Norte e UE, planos patrocinados por empregadores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes e Erosão Genérica de Marcas Blockbuster
A apixabana perdeu exclusividade em 2024 e, seis meses depois, os volumes de vendas de produtos de marca caíram 42% nos Estados Unidos, de acordo com registros da empresaRelatório Anual Formulário 3-K, sec.gov">[3]. A rivaroxabana seguiu em 2025 com oito concorrentes genéricos na fila, e a erosão de preços está projetada para atingir 70% até 2027. As empresas respondem lançando genéricos autorizados e combinações de dose fixa, mas os pagadores agora examinam as alegações de inovação incremental. Contratos baseados em resultados vinculados a métricas de prevenção de AVC estão substituindo os descontos tradicionais. O impacto negativo de curto prazo na receita pesa sobre o mercado de medicamentos cardiovasculares até que os biológicos em pipeline compensem os genéricos.
Alto Custo de Terapias Cardiovasculares Biológicas e Baseadas em Genes
A inclisirana custa aproximadamente 6.500 USD por ano nos EUA, muito acima das estatinas genéricas a 300 USD, restringindo a adoção a pacientes de alto risco. O candidato baseado em CRISPR VERVE-101 entrou na fase 1b em 2024 com um preço antecipado de seis dígitos, gerando debate sobre os limites de custo-efetividade. Os órgãos de avaliação de tecnologia em saúde no Reino Unido e na Alemanha rejeitaram vários biológicos de alto custo porque os resultados de longo prazo não estão comprovados. Os fabricantes propõem pagamentos parcelados e compartilhamento de risco, mas a administração complexa atrasa a entrada no mercado. As barreiras de acessibilidade, portanto, moderam a contribuição de crescimento das modalidades de ponta, apesar da forte promessa clínica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Agentes Redutores de Lipídios Lideram a InovaçãoEm 2026, os anti-hipertensivos capturaram uma participação de 29,56% do tamanho do mercado de medicamentos cardiovasculares, refletindo a demanda consolidada em todos os níveis de renda. Os agentes redutores de lipídios estão crescendo mais rapidamente, a um CAGR de 4,85%, à medida que os inibidores de PCSK9 e o ácido bempedoico abordam a intolerância às estatinas. A participação de mercado dos anticoagulantes no mercado de medicamentos cardiovasculares está se contraindo porque a apixabana e a rivaroxabana genéricas comprimem os preços, mas a edoxabana está ganhando força na Ásia, onde a dosagem uma vez ao dia se adapta aos padrões locais de adesão. As terapias para insuficiência cardíaca agora incluem inibidores de SGLT-2 e ARNIs, ampliando o tratamento além dos diuréticos e inibidores da ECA.
A hipertensão arterial pulmonar continua sendo um nicho lucrativo com antagonistas dos receptores de endotelina de alto preço e o recente lançamento do sotatercept. Os antiarrítmicos detêm uma proporção modesta, mas se beneficiam da integração com os serviços de ablação por cateter. Os fabricantes buscam combinações de dose fixa com três medicamentos que melhoram a adesão enquanto estendem a vida da propriedade intelectual. Coletivamente, a diversificação de classes de medicamentos protege o mercado de medicamentos cardiovasculares contra a volatilidade de um único segmento.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indicação de Doença:
A Dislipidemia Ganha ImpulsoA hipertensão deteve 31,53% da receita em 2026, consistente com o início precoce do tratamento orientado por diretrizes. A dislipidemia está se expandindo a um CAGR de 4,75% à medida que as populações envelhecidas acumulam fatores de risco cardiometabólico e os pagadores aprovam inibidores de PCSK9 sob contratos baseados em resultados. A doença arterial coronariana permanece significativa, mas a adesão à terapia antiplaquetária dupla de longo prazo é desafiada pela fadiga da polifarmácia. As indicações de insuficiência cardíaca se beneficiam de regimes terapêuticos quádruplos que reduzem as hospitalizações em até 40% em relação à terapia convencional.
O manejo da arritmia está migrando para soluções de dispositivos que alteram o mix farmacêutico, mas aumentam a demanda por anticoagulação peri-procedural. O cuidado do tromboembolismo venoso está se prolongando à medida que as diretrizes recomendam tratamento indefinido para eventos não provocados, sustentando a demanda por anticoagulantes orais mesmo em meio à erosão de preços. No geral, a mudança nos padrões de comorbidade diversifica as fontes de receita entre as indicações no mercado de medicamentos cardiovasculares.
Por Via de Administração:
A Via Transdérmica Ganha ForçaAs formas farmacêuticas orais representaram 82,16% das vendas em 2026 devido à familiaridade dos pacientes e ao baixo custo de produção. Os sistemas transdérmicos estão projetados para crescer a um CAGR de 5,82% porque as tecnologias de adesivos com microagulhas fornecem níveis plasmáticos em estado estacionário e melhoram a adesão para angina crônica. As vias injetáveis dominam a administração de biológicos, com inibidores de PCSK9 e agentes de reversão dependendo de formatos subcutâneos ou intravenosos.
Os reguladores divulgaram orientações em 2025 esclarecendo a bioequivalência para auto-injetores, o que deve estimular a concorrência genérica para anticorpos monoclonais. Injetáveis de longa ação para betabloqueadores foram lançados em 2024, mas enfrentam barreiras de reembolso. A demanda por formulações administradas em casa cresce com a telessaúde, sustentando o investimento em combinações de medicamento-dispositivo compatíveis com dispositivos vestíveis que integram lembretes de dosagem e monitoramento remoto.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Farmácias Online em AscensãoAs farmácias hospitalares lideraram com uma participação de 45,52% em 2026 devido ao seu papel central nos cuidados agudos e na dispensação de biológicos especializados. As plataformas online estão crescendo a um CAGR de 6,12%, aceleradas por incentivos de pedidos por correio que reduzem as copagamentos e garantem a continuidade do fornecimento para terapias crônicas. As redes de varejo estão atualizando os serviços de pedidos digitais e de gestão de terapia medicamentosa para proteger o fluxo de clientes.
Os reguladores aplicam a serialização sob a Diretiva Europeia de Medicamentos Falsificados, o que aumenta os custos de conformidade, mas impulsiona a confiança do consumidor. As mudanças de política dos EUA em 2024 permitiram reabastecimentos por telemedicina para a maioria das prescrições cardiovasculares, reforçando o crescimento no atendimento direto ao paciente. Ao longo do período de previsão, o mercado de medicamentos cardiovasculares provavelmente se dividirá entre o varejo de alto contato para regimes complexos e os canais online automatizados para terapia de manutenção estável.
Análise Geográfica
Mercado de Medicamentos Cardiovasculares da Ásia-Pacífico
A Ásia-Pacífico liderou o mercado de medicamentos cardiovasculares com uma participação de 34,35% em 2026, e seu CAGR de 5,25% supera todas as outras regiões graças às reformas de aquisição da China e à expansão da infraestrutura da Índia. As empresas locais agora garantem 71% das novas inclusões na Lista Nacional de Medicamentos Reembolsáveis, sinalizando maior pressão competitiva doméstica para as multinacionais. Os prazos de aprovação simplificados do Japão facilitam ainda mais a entrada no mercado de terapias de ponta, promovendo a adoção constante de agentes GLP-1 e anticoagulantes de próxima geração.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Mercado de Medicamentos Cardiovasculares da América do Norte
A América do Norte continua sendo um polo de inovação fundamental no mercado de medicamentos cardiovasculares, sustentado por estruturas de reembolso que absorvem rapidamente terapias inovadoras. No entanto, a Lei de Redução da Inflação introduz incertezas na negociação de preços que podem reformular as estratégias de sequência de lançamento para ativos cardiovasculares de alto valor.
Mercado de Medicamentos Cardiovasculares da EMEA e da América Latina
A Europa se beneficia de vias regulatórias harmonizadas que aceleram as submissões paralelas, embora os ajustes logísticos relacionados ao Brexit persistam. Os movimentos de política da América Latina em direção à produção doméstica — exemplificados pelas margens de preferência do Brasil — criam imperativos duplos de localização e controle de custos. O Oriente Médio e a África registram ganhos incrementais alinhados às campanhas de conscientização sobre doenças cardiovasculares, porém as lacunas de infraestrutura ainda limitam a penetração de biológicos de alto custo.
Cenário Competitivo
Concentração do Mercado
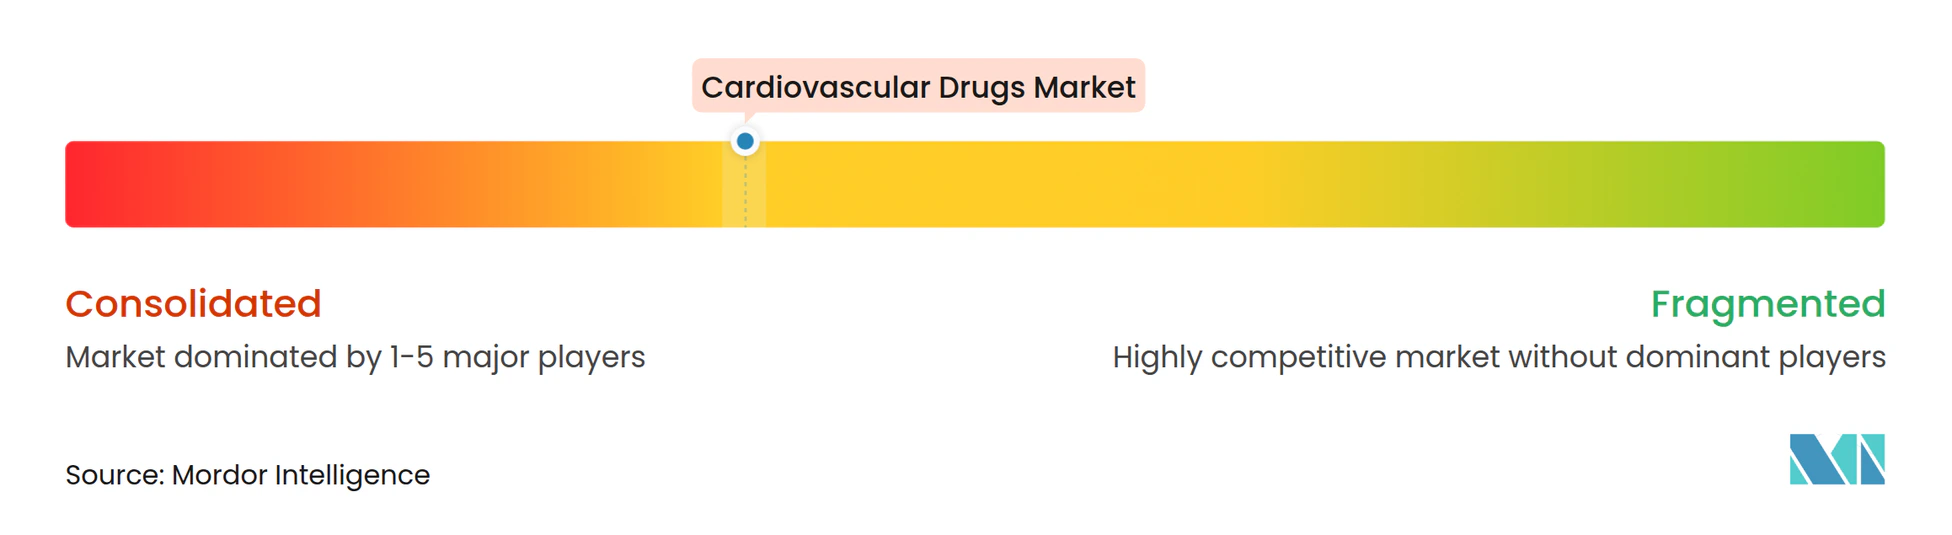
O mercado de medicamentos cardiovasculares apresenta consolidação moderada, com as 10 principais empresas detendo uma participação substancial em 2026, mas a concorrência permanece intensa devido a vencimentos de patentes, entrada de biossimilares e disrupção da saúde digital. Bristol Myers Squibb e Pfizer lançaram genéricos autorizados para apixabana após a perda de exclusividade em 2024, deslocando o foco para populações de menor risco com fibrilação atrial. Novartis busca expansões de rótulo para sacubitril-valsartana em indicações pós-infarto do miocárdio e hipertensão, apoiadas por evidências do mundo real que demonstram benefícios de mortalidade. Biotecnológicas menores, como Cytokinetics e Lexicon Pharmaceuticals, visam subtipos de insuficiência cardíaca com mecanismos inovadores, explorando espaços em branco na fração de ejeção preservada e dislipidemias genéticas raras.
Empresas de terapêuticas digitais posicionam o gerenciamento de hipertensão orientado por algoritmos como adjuntos à farmacoterapia, embora o reembolso permaneça subdesenvolvido e a adoção esteja concentrada em planos patrocinados por empregadores. Os depósitos de patentes para medicamentos cardiovasculares aumentaram 12% em 2024, sinalizando investimento sustentado em pesquisa apesar das pressões de preços. As empresas se diferenciam por meio da resiliência da cadeia de suprimentos, estabelecendo fornecimento duplo de ingredientes farmacêuticos ativos para mitigar o risco geopolítico. As estratégias competitivas combinam cada vez mais a gestão do ciclo de vida, contratos baseados em resultados e aplicativos digitais complementares para manter o acesso ao formulário em redes de cuidados baseados em valor.
Líderes do Setor de Medicamentos Cardiovasculares
-
Pfizer Inc
-
Bristol Myers Squibb
-
Novartis AG
-
AstraZeneca plc
-
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Cardiovasculares Empresas cobertas neste relatório
- Abbott Laboratories
- Abbvie
- Amgen
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo
- Eli Lilly and Company
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Novo Nordisk
- Otsuka Pharma
- Pfizer
- Roche
- Sanofi
- Servier
- Takeda Pharmaceuticals
Desenvolvimentos industriais recentes em Mercado de Medicamentos Cardiovasculares
- Janeiro de 2026: A Cytokinetics anunciou a disponibilidade nos EUA do comprimido MYQORZO (aficamten), aprovado pela Agência de Alimentos e Medicamentos dos EUA para adultos com cardiomiopatia hipertrófica obstrutiva sintomática, para melhorar a capacidade funcional e os sintomas.
- Agosto de 2025: Roche e Alnylam iniciaram um ensaio clínico de fase 3 de resultados cardiovasculares avaliando o zilebesiran, um terapêutico de RNAi, para reduzir eventos cardiovasculares adversos maiores em pacientes com hipertensão não controlada.
Mercado de Medicamentos Cardiovasculares Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de medicamentos cardiovasculares como o valor global de vendas de agentes farmacológicos prescritos e de venda livre que são clinicamente aprovados para prevenir, tratar ou gerenciar distúrbios do coração e dos vasos sanguíneos, incluindo hipertensão, dislipidemia, doença arterial coronariana, arritmia, insuficiência cardíaca, tromboembolismo venoso e hipertensão pulmonar. Formulações orais, injetáveis e transdérmicas distribuídas por farmácias hospitalares, de varejo e online são contabilizadas; produtos veterinários e suplementos fitoterápicos são excluídos.
Exclusão de Escopo: Dispositivos, nutracêuticos e biológicos em pipeline ainda em fases clínicas não são considerados.
Visão Geral da Segmentação
- Por Classe de Medicamento (Valor)
- Anti-Hipertensivos
- Anticoagulantes
- Agentes Antiplaquetários
- Medicamentos Redutores de Lipídios
- Medicamentos para Insuficiência Cardíaca
- Antiarrítmicos
- Medicamentos para Hipertensão Pulmonar
- Por Indicação de Doença (Valor)
- Hipertensão
- Doença Arterial Coronariana
- Insuficiência Cardíaca
- Arritmia
- Dislipidemia
- Tromboembolismo Venoso
- Por Via de Administração (Valor)
- Oral
- Injetável / IV
- Transdérmico e Outros
- Por Canal de Distribuição (Valor)
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram cardiologistas, gerentes de farmácias hospitalares e responsáveis por aquisições na América do Norte, Europa e Ásia-Pacífico em rápido crescimento. Esses diálogos esclareceram as taxas de utilização no mundo real, os preços médios de venda e as mudanças de canal, preenchendo lacunas que os dados secundários por si só não conseguiam suprir.
Pesquisa Documental
Começamos com bases publicamente disponíveis, como o banco de dados de mortalidade da Organização Mundial da Saúde, as Perspectivas da População da ONU e as estatísticas de comércio do UN Comtrade, que revelam tendências de prevalência e valores de importação de formulações acabadas. Informações específicas por região foram coletadas de organismos como a Associação Americana do Coração, a Sociedade Europeia de Cardiologia, a PMDA do Japão e a CDSCO da Índia, fornecendo diretrizes de tratamento e prazos de aprovação que moldam a adoção terapêutica. Os sinais financeiros foram verificados por meio de relatórios 10-K e apresentações para investidores das empresas, e os benchmarks de preços foram rastreados nas listas nacionais de reembolso. Por fim, arquivos pagos, como o Dow Jones Factiva para fluxo de notícias e o D&B Hoovers para divisões de receita auditadas, nos ajudaram a alinhar as divulgações corporativas com as vendas reportadas. Esta lista é ilustrativa; muitas outras fontes confiáveis informaram a pesquisa documental.
Dimensionamento de Mercado e Previsão
Uma estrutura de cima para baixo de prevalência para coorte tratada converte populações de doenças em demanda por terapia, seguida por verificações de ASP amostrado × volume para validar os totais de baixo para cima. Os principais impulsionadores do modelo incluem o conjunto de hipertensão diagnosticada, a penetração de estatinas na dislipidemia, as taxas de erosão genérica, a duração média da terapia e as expansões de reembolso público. A regressão multivariada com PIB per capita e a participação de idosos nas previsões projeta a demanda até 2030, e a análise de cenários ajusta para vencimentos de patentes ou novos entrantes inovadores.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação a auditorias de volume de prescrições e flashes de sell-out do IMS antes de uma revisão por múltiplos analistas. Os relatórios são atualizados anualmente, com revisões intermediárias quando eventos materiais, como grandes expansões de rótulo ou reformas de preços, surgem, garantindo que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Medicamentos Cardiovasculares da Mordor Intelligence Inspira Confiança
Os números publicados frequentemente diferem porque as empresas escolhem cestas de medicamentos diversas, convertem moedas em datas separadas ou estendem previsões sem recontatar os participantes do mercado. Nossa seleção disciplinada de escopo, atualização anual e entrevistas de linha de frente atenuam essas variações.
Os principais impulsionadores de lacunas incluem variação nas classes de medicamentos incluídas, suposições sobre taxas de tratamento e cadência de atualizações de preços, que são subsequentemente amplificadas ao longo de horizontes de vários anos.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal impulsionador de lacuna |
|---|---|---|
| 160,39 bilhões de USD (2025) | Mordor Intelligence | - |
| 155,96 bilhões de USD (2025) | Consultoria Global A | Cobertura mais restrita de classes de medicamentos e validação de campo limitada |
| 153,70 bilhões de USD (2024) | Pesquisa Setorial B | Exclui vendas por licitação hospitalar e mantém o ASP constante |
Esses contrastes mostram que os números da Mordor Intelligence estão no centro equilibrado, ancorados em variáveis transparentes e em um ciclo de atualizaão repetível em que os tomadores de decisão podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado até 2032?
O tamanho do mercado global de medicamentos cardiovasculares está previsto para atingir 201,58 bilhões de USD até 2032, crescendo a um CAGR de 3,31% de 2027 a 2032.
Qual classe terapêutica está se expandindo mais rapidamente?
Os agentes redutores de lipídios estão avançando a um CAGR de 4,85% até 2032, impulsionados pela adoção de inibidores de PCSK9 e pela adoção do ácido bempedoico entre pacientes intolerantes às estatinas.
Quais são os principais impulsionadores de crescimento?
Os principais impulsionadores incluem a crescente prevalência de doenças cardiovasculares em populações envelhecidas, a rápida adoção de NOACs e inibidores de SGLT-2, a expansão do reembolso em mercados emergentes e a aceitação regulatória de evidências do mundo real para extensões de rótulo.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 5,72% até 2032, impulsionada pelas expansões de seguros nacionais na China e na Índia que agora cobrem novos anticoagulantes orais e inibidores de SGLT-2.
Como os vencimentos de patentes estão afetando o setor?
A apixabana e a rivaroxabana perderam exclusividade em 2024 e 2025, desencadeando concorrência genérica e erosão de preços de até 70% até 2027, o que está comprimindo as margens dos fabricantes de produtos de marca.
Qual é o papel das terapêuticas digitais?
Plataformas de gerenciamento de hipertensão orientadas por algoritmos estão emergindo como adjuntos à farmacoterapia, com alguns pagadores oferecendo isenções de copagamento para pacientes que se inscrevem, embora os marcos regulatórios de reembolso permaneçam fragmentados.