
Dimensão e Quota do Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo por Mordor Intelligence
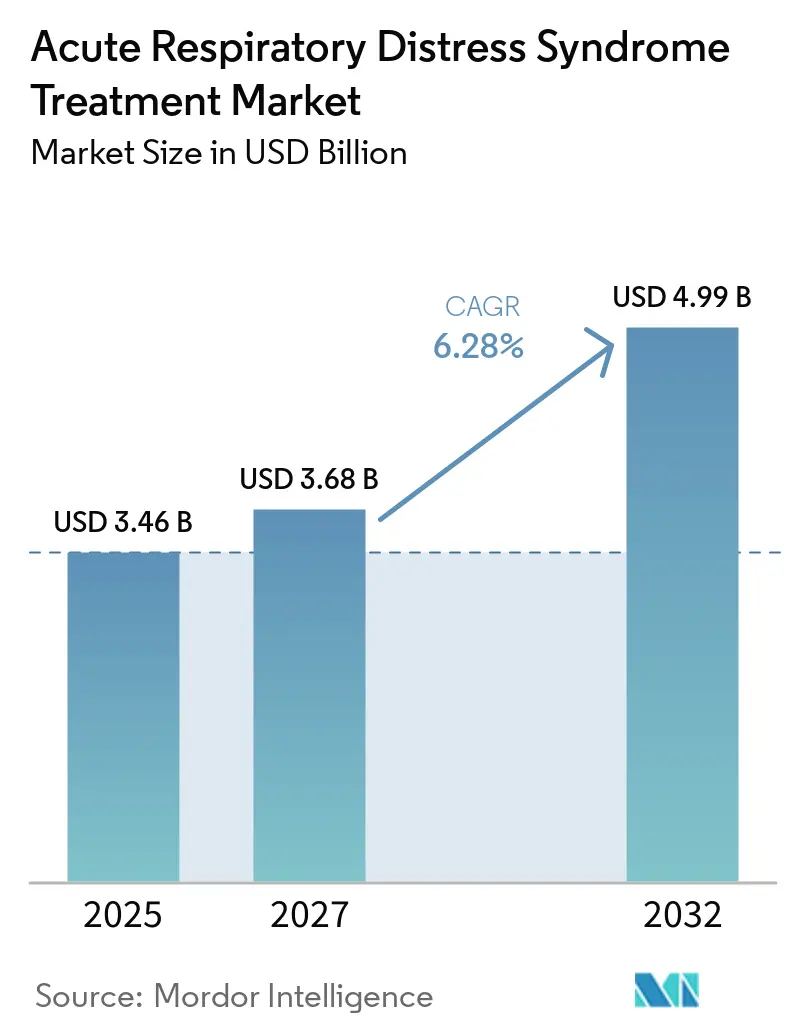
O tamanho do Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo deve crescer de 3,46 bilhões de USD em 2026 para 3,68 bilhões de USD em 2027 e está previsto para atingir 4,99 bilhões de USD até 2032, a um CAGR de 6,28% no período de 2027-2032.
O crescimento reflete o aumento global dos casos de sepse e pneumonia, a maior digitalização das UTIs e um robusto pipeline de imunomoduladores. Os hospitais adotam ventiladores com inteligência artificial e sistemas de oxigenação por membrana extracorpórea que reduzem o tempo de ventilação e diminuem as complicações. A Ásia-Pacífico se expande com maior rapidez à medida que China, Japão e Índia aumentam a densidade de leitos de UTI, enquanto os níveis regionais de poluição do ar amplificam a carga da doença. As agências regulatórias dos Estados Unidos e da Europa sinalizam abertura para terapias celulares e gênicas, o que estimula o investimento de capital de risco e acelera o lançamento de produtos. A intensidade competitiva aumenta à medida que fabricantes de dispositivos e empresas de biotecnologia buscam plataformas integradas que combinam diagnóstico precoce com terapêuticas regenerativas, posicionando o mercado de tratamento da síndrome do desconforto respiratório agudo para uma inovação sustentada.
Principais Conclusões do Relatório
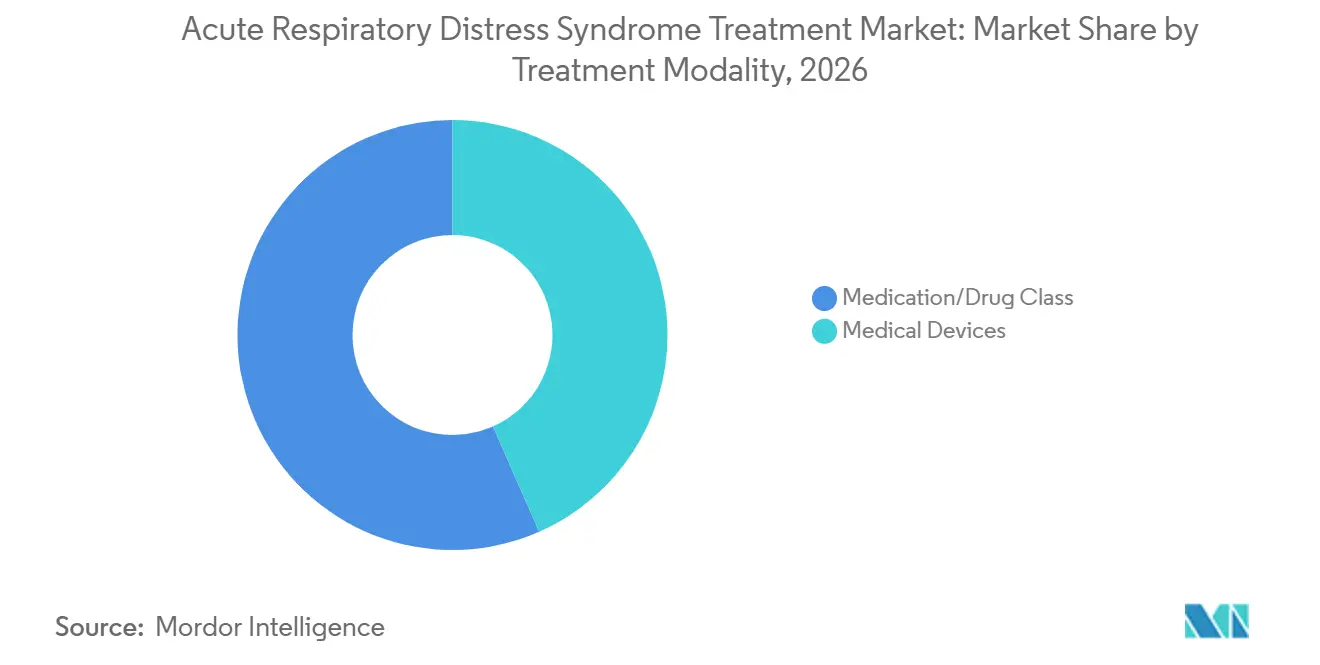
- Por modalidade de tratamento, medicamentos ou classes de fármacos detinham 56,62% da participação do mercado de tratamento da síndrome do desconforto respiratório agudo em 2026, enquanto os dispositivos médicos registraram o CAGR mais elevado, de 6,62%, até 2032.
- Por causa da lesão pulmonar, a lesão direta representou 61,75% da receita em 2026; a lesão indireta deve crescer a um CAGR de 6,83% até 2032.
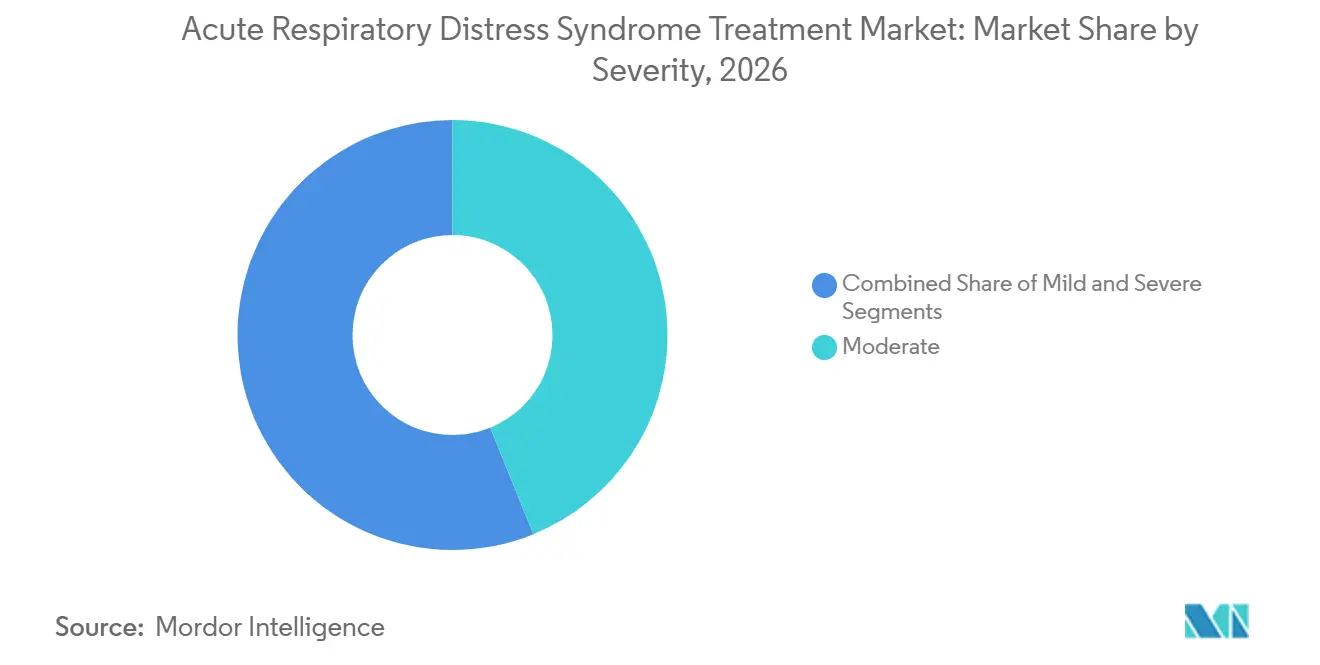
- Por gravidade, os casos moderados responderam por 43,85% da participação no tamanho do mercado de tratamento da síndrome do desconforto respiratório agudo em 2026; os casos leves devem se expandir a um CAGR de 7,32% até 2032.
- Por usuário final, hospitais e unidades de terapia intensiva detinham 85,10% da participação em 2026, mas as clínicas especializadas crescerão a um CAGR de 7,04% durante o período de previsão.
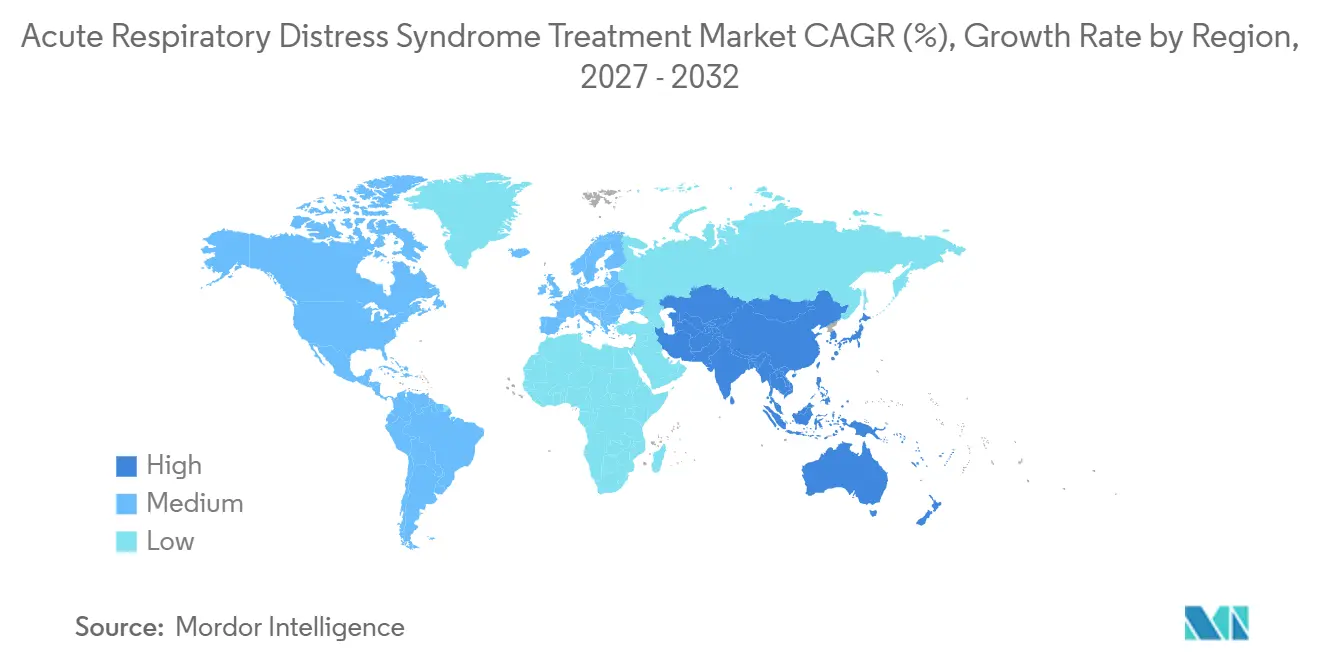
- Por geografia, a América do Norte liderou com 39,10% de participação em 2026; a Ásia-Pacífico registrará o CAGR mais elevado, de 8,44%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Sepse e Pneumonia como Principais Etiologias da SDRA | +1.2% | Global, com maior impacto na Ásia-Pacífico e MEA | Médio prazo (2 a 4 anos) |
| Alta Prevalência do Tabagismo, Urbanização e Crescentes Níveis de Poluição | +0.8% | Núcleo APAC, extensão ao MEA, centros urbanos a nível global | Longo prazo (≥ 4 anos) |
| Avanços no Diagnóstico Precoce através de Ecografia Ponto de Cuidado e Painéis de Biomarcadores | +1.1% | América do Norte e UE, expandindo-se para APAC | Curto prazo (≤ 2 anos) |
| Expansão do Pipeline Clínico de Imunomoduladores e Terapias Regenerativas | +1.3% | Global, com liderança regulatória nos EUA e na UE | Médio prazo (2 a 4 anos) |
| Digitalização da Saúde Permitindo Análise de Dados de UCI em Tempo Real para Gestão Otimizada da SDRA | +0.9% | América do Norte e UE, adoção rápida na China e no Japão | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos em Saúde e Parcerias Estratégicas e Atividades de F&A | +0.7% | Global, concentrado em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Sepse e Pneumonia como Principais Etiologias da SDRA
A sepse afeta 1,7 milhões de adultos nos Estados Unidos por ano e é responsável por cerca de 40% dos casos de síndrome do desconforto respiratório agudo.[1] A pneumonia associada ao ventilador desenvolve-se em até 30% dos doentes ventilados, prolongando a permanência na UCI até nove dias e acrescentando 24.410 USD em custos por pessoa. Os modelos de alerta precoce impulsionados por IA conseguem agora prever eventos de sepse seis horas antes do aparecimento de sinais clínicos, deslocando os cuidados do reativo para o preventivo. Estes fatores, em conjunto, ampliam o mercado de tratamento da síndrome do desconforto respiratório agudo à medida que os hospitais investem em diagnósticos rápidos e sistemas avançados de ventilação.
Alta Prevalência do Tabagismo, Urbanização e Crescentes Níveis de Poluição
A exposição a partículas finas contribuiu para 8,79 milhões de mortes prematuras a nível mundial em 2024, muitas das quais evoluíram para SDRA. Os centros industriais na China enfrentam riscos sobrepostos de poluição urbana e elevadas taxas de tabagismo, levando o Estado a acrescentar camas de UCI com foco respiratório em cidades de segundo e terceiro nível. Este fator ambiental opera em horizontes temporais alargados, uma vez que os efeitos da exposição populacional se acumulam ao longo de décadas, mas o mercado de tratamento responde imediatamente à medida que os sistemas de saúde se adaptam a taxas de morbilidade respiratória de base mais elevadas nas regiões afetadas.
Avanços no Diagnóstico Precoce através de Ecografia Ponto de Cuidado e Painéis de Biomarcadores
A ecografia de cabeceira proporciona aos clínicos mapas de aeração pulmonar em tempo real em minutos, superando os atrasos da radiografia torácica. Os ensaios de biomarcadores para HMGB1 e citocinas-chave complementam a imagiologia e juntos atingem 84% de precisão na previsão diurna do início da SDRA. A intervenção precoce reduz a permanência média na UCI de 21 dias para 8,2 dias. Altas mais rápidas e menores taxas de complicações reforçam a economia hospitalar e aceleram a adoção de plataformas de diagnóstico, alargando o mercado de tratamento da síndrome do desconforto respiratório agudo. Os sistemas de saúde estão a adotar rapidamente estas tecnologias porque abordam o desafio fundamental da gestão da SDRA: a janela terapêutica estreita onde as intervenções podem prevenir danos pulmonares irreversíveis e a mortalidade associada.
Expansão do Pipeline Clínico de Imunomoduladores e Terapias Regenerativas
Mais de 900 ensaios ativos de terapia celular e génica focados em condições respiratórias foram registados na América do Norte durante 2024. Os produtos de células estaminais mesenquimatosas demonstram eficácia em fase tardia na modulação de cascatas inflamatórias. A FDA prevê 10 a 20 aprovações deste tipo por ano até 2025, sinalizando uma postura favorável que energiza os investidores. As entradas de capital de 15,2 mil milhões de USD em 2024 nestas modalidades sustentam futuros lançamentos que alargam o mercado de tratamento da síndrome do desconforto respiratório agudo. A convergência de abordagens imunomoduladoras com a medicina regenerativa cria possibilidades de tratamento sinérgicas que abordam tanto os aspetos inflamatórios como os de reparação tecidual da fisiopatologia da SDRA.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado Encargo Económico de Internamentos Prolongados em UCI e Dispositivos Respiratórios Avançados | -1.4% | Global, com maior impacto nos mercados sensíveis aos custos | Médio prazo (2 a 4 anos) |
| Risco de Complicações Associadas ao Ventilador e Infeções Nosocomiais | -0.9% | Global, com taxas mais elevadas em contextos com recursos limitados | Curto prazo (≤ 2 anos) |
| Obstáculos Regulatórios e Éticos Rigorosos para Terapias Baseadas em Células e Génicas | -0.8% | Jurisdições regulatórias da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Falta de Protocolos de Tratamento Padronizados e Fisiopatologia e Diagnóstico Complexos | -0.6% | Global, com variações nos padrões de prática clínica | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Encargo Económico de Internamentos Prolongados em UCI e Dispositivos Respiratórios Avançados
O encargo económico do tratamento da SDRA cria barreiras significativas ao acesso ao mercado, com custos médios de UCI a atingir 25.927 USD por cama por dia e despesas totais de tratamento para doentes com PAV a atingir em média 544.467 USD em comparação com 207.416 USD para doentes sem PAV.[2] Os investimentos de capital em sistemas extracorporais e pessoal especializado elevam as barreiras à entrada nas regiões em desenvolvimento. O reembolso baseado em resultados cobre apenas um em cada cinco produtos de terapia avançada na Europa, retardando a adoção e moderando o crescimento do mercado de tratamento da síndrome do desconforto respiratório agudo.
Risco de Complicações Associadas ao Ventilador e Infeções Nosocomiais
A incidência varia de 1,4 a 7 casos por 1.000 dias de ventilador em países de elevado rendimento até 16,1 a 89 em contextos de rendimento mais baixo. Os antibióticos empíricos inadequados excedem 30% nas infeções por Pseudomonas, o que eleva a mortalidade aos 28 dias. Os hospitais investem em pacotes de prevenção, mas o cumprimento variável mantém as taxas de complicações que corroem a confiança e atrasam as aquisições de dispositivos ventilatórios complexos, limitando a expansão do mercado de tratamento da síndrome do desconforto respiratório agudo. O encargo económico dos programas de prevenção da PAV, embora rentável a longo prazo, exige investimentos iniciais em formação de pessoal e sistemas de monitorização que criam barreiras à implementação em contextos com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Tratamento – Os Dispositivos Impulsionam o Momentum da Inovação
Os dispositivos médicos registam a CAGR mais rápida de 6,62%, ainda que os medicamentos retenham 56,62% da quota do mercado de tratamento da síndrome do desconforto respiratório agudo. Os ventiladores com IA como o Hamilton C6 otimizam o volume corrente em tempo real, enquanto o Medtronic VitalFlow ECMO avança no suporte extracorporal portátil. As formulações de surfactante e os dispositivos de óxido nítrico inalado complementam os regimes farmacológicos, ilustrando uma convergência que diversifica a dimensão do mercado de tratamento da síndrome do desconforto respiratório agudo.
As aplicações de vasoconstritores, corticosteroides e antibióticos continuam a ser essenciais, mas as estratégias centradas em dispositivos reduzem a necessidade de sedativos. Os surfactantes sintéticos resistentes à degradação por fosfolipase avançam nos ensaios e poderão capturar uma quota futura do mercado de tratamento da síndrome do desconforto respiratório agudo. A convergência das tecnologias farmacêuticas e de dispositivos cria plataformas de tratamento integradas que otimizam os resultados terapêuticos enquanto reduzem as complicações associadas à ventilação mecânica prolongada e aos internamentos em UCI.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Causa da Lesão Pulmonar – As Vias Indiretas Aceleram
Situações de lesão direta, como pneumonia e aspiração, capturaram 61,75% da receita em 2026, enquanto os mecanismos indiretos, incluindo sepse, devem registrar um CAGR de 6,83%. As tempestades de citocinas induzidas por sepse criam inflamação sistêmica que exige imunomoduladores, ampliando as oportunidades dentro do mercado de tratamento da síndrome do desconforto respiratório agudo. A distinção entre mecanismos de lesão direta e indireta influencia a seleção terapêutica, pois a lesão direta frequentemente responde melhor à terapia de reposição de surfactante, enquanto a lesão indireta pode se beneficiar mais de intervenções imunomoduladoras direcionadas à inflamação sistêmica.
Pancreatite, queimaduras e trauma geral representam mecanismos adicionais de lesão indireta que contribuem para o desenvolvimento da SDRA por meio de cascatas inflamatórias complexas envolvendo ativação do complemento, recrutamento de neutrófilos e liberação de citocinas. A crescente compreensão dessas vias impulsiona o desenvolvimento farmacêutico em direção a terapias direcionadas que interrompem mediadores inflamatórios específicos, em vez de abordagens de amplo espectro. Protocolos guiados por biomarcadores ajudam os clínicos a adaptar a terapia ao tipo de lesão, melhorando a eficácia e reduzindo os dias de ventilação, o que eleva o tamanho geral do mercado de tratamento da síndrome do desconforto respiratório agudo.
Por Gravidade – Os Casos Leves Ampliam o Âmbito da Deteção
Os casos moderados ainda detêm a maior quota de 43,85%. A adoção mais ampla de ecografia ponto de cuidado identifica os doentes mais cedo, fazendo com que as apresentações leves cresçam a uma CAGR de 7,32%. Os hospitais criam unidades respiratórias intermédias que combinam cânulas nasais de alto fluxo com análise de IA, retardando ou evitando a intubação. A gestão em fase inicial gera despesas incrementais em dispositivos e serviços que impulsionam o mercado de tratamento da síndrome do desconforto respiratório agudo.
O sistema de classificação da gravidade influencia diretamente os algoritmos de tratamento e as decisões de afetação de recursos, com os casos leves a serem cada vez mais geridos em unidades de cuidados respiratórios especializados em vez das UCI tradicionais. Os algoritmos de aprendizagem automática preveem agora a progressão da SDRA com 91% de precisão na deteção de doentes e 92% de precisão na identificação dos que necessitam de isolamento, possibilitando uma intervenção proativa antes da deterioração clínica. Os sistemas de saúde adaptam o seu planeamento de capacidade para acomodar a crescente população de doentes com SDRA leve que beneficiam de intervenção precoce, criando procura de instalações de cuidados intermédios e tecnologias de monitorização especializadas que colmatam a lacuna entre as enfermarias gerais e as unidades de cuidados intensivos.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final – As Clínicas Especializadas Emergem
Os hospitais e as UCI dominam com 85,10% de quota, mas as clínicas especializadas crescem a uma CAGR de 7,04% graças à reabilitação ambulatória e à telemedicina. A espirometria portátil e as aplicações móveis de biomarcadores permitem aos clínicos acompanhar a recuperação pulmonar à distância. Esta longa cauda de cuidados estende a captação de receitas para além dos episódios agudos, reforçando o momentum em todo o mercado de tratamento da síndrome do desconforto respiratório agudo.
A expansão das clínicas especializadas aborda a crescente população de sobreviventes de SDRA que experienciam sintomas respiratórios persistentes e qualidade de vida reduzida após a alta hospitalar. Estas instalações prestam serviços especializados, incluindo reabilitação pulmonar, terapia cognitiva e gestão integrada de cuidados que otimizam os resultados a longo prazo enquanto reduzem os custos de saúde através da prevenção de readmissões. Outros utilizadores finais incluem centros de reabilitação e prestadores de cuidados de saúde domiciliários que servem doentes em transição dos cuidados agudos para programas de recuperação baseados na comunidade.
Análise Geográfica
Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo na América do Norte
A América do Norte lidera com 39,10% de participação de mercado, sustentada por uma extensa infraestrutura de UTI, vias de reembolso e mais de 900 ensaios clínicos ativos de terapia gênica. Os hospitais dos Estados Unidos implantam módulos preditivos de inteligência artificial que reduzem o delírio em UTI e otimizam a gestão de pessoal. Canadá e México modernizam os serviços de cuidados intensivos por meio de pesquisas transfronteiriças e aquisição de dispositivos, o que expande o tamanho do mercado regional de tratamento da síndrome do desconforto respiratório agudo.
Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo na Ásia-Pacífico
A Ásia-Pacífico é a zona de crescimento mais rápido, com CAGR de 8,44%, à medida que a China canaliza a morbidade em larga escala relacionada à poluição para a expansão de UTIs apoiada por políticas públicas. O Japão enfatiza a redução da mortalidade por meio de monitoramento avançado que favorece os benefícios da intervenção precoce, enquanto a Índia equilibra custo e alcance por meio de sistemas de alto fluxo escaláveis. O impulso coletivo posiciona a região para conquistar fatias maiores do mercado de tratamento da síndrome do desconforto respiratório agudo.
Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo na EMEA e na América do Sul
A Europa mantém ganhos constantes por meio da harmonização regulatória no âmbito do quadro de Medicamentos de Terapia Avançada. O reembolso permanece restrito, com apenas um quinto das terapias avançadas aprovadas recebendo financiamento público; no entanto, a acreditação conjunta fortalece os padrões de qualidade que apoiam o acesso transfronteiriço de pacientes. O Oriente Médio e a África, juntamente com a América do Sul, permanecem como mercados emergentes, mas iniciativas estratégicas para ampliar a capacidade de cuidados intensivos e adotar o monitoramento por inteligência artificial prometem uma inclusão gradual no mercado global de tratamento da síndrome do desconforto respiratório agudo.
Panorama regulatório
A regulamentação abrange medicamentos, terapias avançadas e dispositivos de UTI, e molda as expectativas quanto às evidências clínicas necessárias para o acesso e o tempo necessário para chegar aos pacientes. Na Europa, a European Medicines Agency (EMA) atualizou sua diretriz sobre investigação clínica de medicamentos para SDRA (EMA/58320/2025 rev. 2), com vigência a partir de 01/06/2026, oferecendo aos patrocinadores considerações mais claras sobre desenho de estudos e desfechos para essa população heterogênea de UTI. A Comissão Europeia também concedeu autorização de comercialização em circunstâncias excecionais em janeiro de 2025 para GOHIBIC (vilobelimab) para SDRA induzida por SARS-CoV-2, indicando o uso continuado de mecanismos do tipo condicional quando a relação benefício-risco é sustentada em contextos de alta mortalidade.
Paralelamente, incentivos e vias aceleradas permanecem visíveis para indicações respiratórias graves ou raras. O sistema de designação de medicamento órfão da UE continua a ser utilizado para candidatos relevantes à SDRA (por exemplo, EU/3/26/3200, de 23/02/2026), e a designação Promising Innovative Medicines (PIM) da MHRA do Reino Unido tem sido aplicada a inovações focadas em SDRA, como o Traumakine, da Faron Pharmaceuticals, apoiando uma interação regulatória mais precoce. Nos Estados Unidos, o envolvimento da FDA no alinhamento de protocolos para estudos de SDRA, incluindo a aceitação pela FDA do desenho de protocolo para um estudo do Traumakine, destaca como o acordo prévio sobre desfechos relevantes para a UTI, acompanhamento de segurança e viabilidade em pacientes ventilados pode afetar a execução do desenvolvimento.
Análise da cadeia de valor
A cadeia de valor do tratamento da SDRA começa com a descoberta e o desenvolvimento clínico de imunomoduladores e terapias regenerativas, além da engenharia e validação de dispositivos de suporte respiratório e monitorização. Para abordagens centradas em medicamentos, o trabalho geralmente avança de estudos de biomarcadores e mecanismos para a fabricação em conformidade com as BPF e a logística de cadeia fria, quando aplicável, e depois para decisões de formulário hospitalar moldadas por evidências de desfechos em UTI e regras de reembolso. Para dispositivos, a cadeia abrange o fornecimento de componentes, o desenvolvimento de software e controles de cibersegurança para plataformas de UTI conectadas, a aprovação regulatória e os processos de aquisição hospitalar que ponderam disponibilidade, cobertura de serviços e treinamento da equipe.
A entrega está concentrada em hospitais e unidades de terapia intensiva, onde a compra em pacotes e a integração de plataformas orientam a seleção de fornecedores. A interoperabilidade entre fornecedores funciona como um diferencial prático: a Medtronic expandiu uma aliança estratégica global multianual com a GE HealthCare (anunciada em 03/03/2026) para acelerar soluções clínicas integradas, e a Medtronic e a Philips mantêm uma parceria multianual para integrar tecnologias de monitorização da Medtronic às soluções de monitorização de pacientes da Philips (anunciada em 02/07/2025). Essas alianças estreitam a ligação entre monitorização, fluxos de trabalho de ventilação e análise de dados, enquanto parâmetros integrados e contratos de serviço em frotas de UTI aumentam os custos de troca.
Panorama Competitivo
Concentração do Mercado
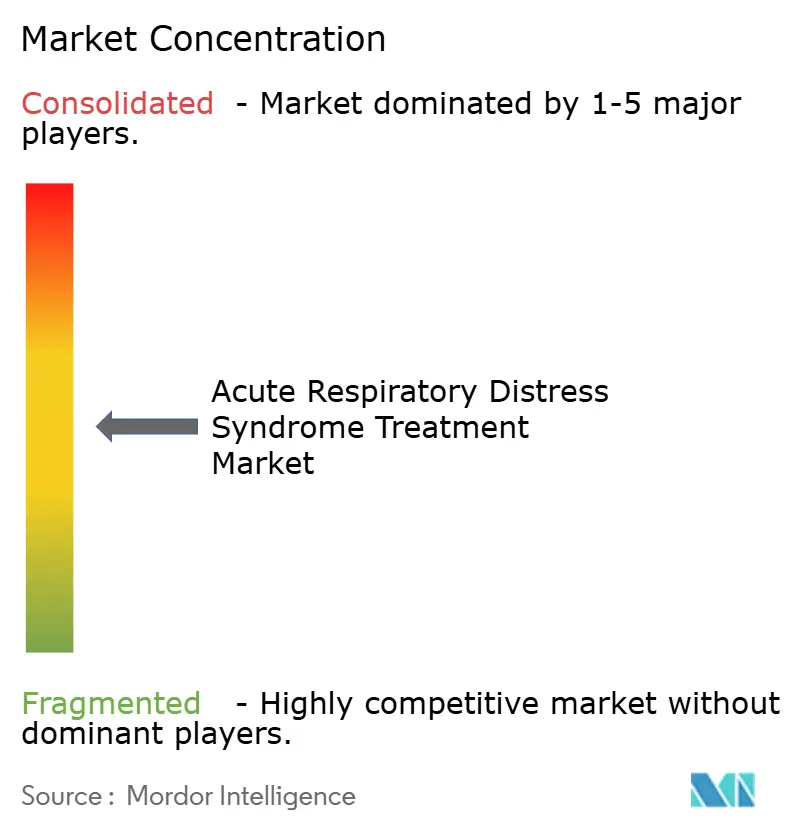
O mercado apresenta uma fragmentação moderada. Medtronic, GE Healthcare e Philips ancoram a ventilação mecânica enquanto Hamilton Medical é pioneiro no feedback adaptativo. Faron Pharmaceuticals, Mesoblast e Athersys alimentam o pipeline de imunomoduladores. As parcerias proliferam, tipificadas pelo alinhamento da Roche e da Poseida Therapeutics de terapias celulares com indicações respiratórias. Os fabricantes de dispositivos colaboram com empresas de software para fundir métricas de ventilador com análise em nuvem, criando plataformas holísticas que fidelizam os hospitais e aumentam os custos de mudança dentro do mercado de tratamento da síndrome do desconforto respiratório agudo.
A diferenciação de produtos centra-se em algoritmos preditivos, facilidade de utilização e evidência de resultados. A VERO Biotech, especialista em óxido nítrico inalado, ocupa um nicho de vasodilatação direcionada, enquanto a ALung Technologies Inc. (LivaNova) desenvolve dispositivos de pulmão artificial para cenários de ponte para transplante. As empresas capazes de associar dados do mundo real a modelos económicos têm sucesso nas discussões de compra baseada em valor, aguçando a vantagem competitiva em todo o mercado de tratamento da síndrome do desconforto respiratório agudo.
Permanece espaço em branco na medicina personalizada que alinha a terapia com o fenótipo molecular. As empresas que integrem conjuntos de biomarcadores nos painéis de ventilador poderão desbloquear novos códigos de reembolso, acrescentando receitas recorrentes à indústria de tratamento da síndrome do desconforto respiratório agudo.
Líderes da Indústria de Tratamento da Síndrome do Desconforto Respiratório Agudo
-
Faron Pharmaceuticals
-
BioMarck Pharmaceuticals
-
Medtronic plc
-
Koninklijke Philips N.V.
-
GE Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo Empresas cobertas neste relatório
- Faron Pharmaceuticals
- BioMarck Pharmaceuticals
- GE Healthcare
- Hamilton Medical
- Medtronic
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Dragerwerk
- Athersys
- ALung Technologies Inc. (LivaNova)
- VERO Biotech
- Mesoblast Ltd.
- Gilead Sciences
- Windtree Therapeutics
- Aqualung Therapeutics
Oportunidades de mercado e perspectivas futuras
Uma oportunidade notável situa-se na interseção entre estratégia de ventilação, monitorização e análise de dados, à medida que os hospitais padronizam plataformas de UTI integradas em vez de adquirir dispositivos como ativos isolados. A expansão de março de 2026 da aliança da Medtronic com a GE HealthCare, juntamente com a parceria contínua de monitorização entre Medtronic e Philips, indica investimento dos fornecedores em interoperabilidade, integração de dados e alinhamento de fluxos de trabalho que podem apoiar os protocolos de SDRA, incluindo a integração de sinais de oximetria de pulso, capnografia e monitorização cerebral/oxigenação em ambientes de monitorização corporativa. Para os fornecedores, isso cria espaço em branco em suporte à decisão habilitado por software, que converte sinais fisiológicos contínuos em configurações acionáveis para SDRA, como orientação de ventilação protetora pulmonar e redução da carga de alarmes, além de serviços que ajudam os hospitais a implementar esses sistemas em redes de UTI multissite.
Outra área de oportunidade é a diferenciação clínica de novas modalidades de ventilação e terapêuticas avançadas sob orientações regulatórias mais claras. A diretriz de investigação clínica da EMA, com vigência a partir de 01/06/2026, oferece uma estrutura mais explícita para o desenvolvimento de medicamentos para SDRA, enquanto a pesquisa clínica continua em torno de abordagens alternativas de ventilação, incluindo tecnologias de ventilação de fluxo contínuo, como o VENTIJET, estudado em SDRA moderada (publicado em 03/04/2026). No lado terapêutico, a Europa tem um precedente relevante para mecanismos de acesso sensíveis ao tempo em SDRA, incluindo a autorização da Comissão Europeia em janeiro de 2025, em circunstâncias excecionais, para o GOHIBIC (vilobelimab) na SDRA induzida por SARS-CoV-2, reforçando uma via para imunomodulação direcionada quando o benefício clínico é demonstrado em coortes de UTI com alta necessidade.
Desenvolvimentos industriais recentes em Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo
- Março de 2026: a Medtronic plc anunciou a aprovação da FDA para uma indicação expandida do eletrodo de desfibrilação OmniaSecure (estimulação do sistema de condução). A atualização amplia o uso de um dispositivo cardíaco fundamental em contextos de cuidados intensivos. Esse desenvolvimento pode influenciar a monitorização em UTI e a adoção de dispositivos no panorama mais amplo do tratamento da SDRA.
- Junho de 2025: a Medtronic plc anunciou um recolhimento voluntário de determinados ventiladores Newport HT70 e Newport HT70 Plus (designação Classe I da FDA). A ação reforça a ênfase regulatória na segurança e disponibilidade de dispositivos de ventilação. Interrupções nas cadeias de suprimento de ventilação em UTI podem afetar a dinâmica de compras hospitalares na gestão da SDRA.
- Julho de 2024: a NuvOx Pharma anunciou a aprovação da Health Canada para os ensaios de Fase II do NanO2, voltados para desconforto respiratório leve e SDRA. Essa aprovação avança o pipeline de tratamento da SDRA e valida o impulso dos estudos clínicos nesse espaço. O desenvolvimento influencia o posicionamento competitivo e as considerações de investimento em terapêuticas para SDRA.
Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas pelo diagnóstico e tratamento da síndrome do desconforto respiratório agudo (SDRA) em ambientes hospitalares e de cuidados clínicos, incluindo terapia medicamentosa e produtos de suporte respiratório utilizados durante um episódio de SDRA.
Exclusões do escopo: Excluímos os cuidados de manutenção de longo prazo para DPOC ou asma que não sejam utilizados especificamente para o manejo da SDRA.
Visão Geral da Segmentação
- Por Modalidade de Tratamento
- Medicamentos/Classe de Medicamentos
- Vasoconstritores
- Broncodilatadores
- Corticosteroides e Antibióticos
- Sedativos e Paralíticos
- Surfactantes
- Outros Fármacos
- Dispositivos Médicos
- Ventiladores Mecânicos
- Sistemas de ECMO e Pulmão Artificial
- Sistemas de Administração de Óxido Nítrico Inalado
- Dispositivos de Diagnóstico e Monitorização
- Outros Dispositivos
- Medicamentos/Classe de Medicamentos
- Por Causa da Lesão Pulmonar
- Lesão Direta
- Lesão Indireta
- Por Gravidade
- Leve
- Moderada
- Grave
- Por Utilizador Final
- Hospitais e Unidades de Cuidados Intensivos
- Clínicas Especializadas
- Outros Utilizadores Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer primeiro os limites clínicos e de demanda e, em seguida, para ancorar o modelo com indicadores de atividade do mundo real. Consultamos fontes públicas como a vigilância respiratória do CDC, literatura clínica indexada pelo NIH e PubMed, estatísticas de saúde da OMS e dados de saúde da OCDE para compreender os fatores de incidência, como pneumonia, sepse, trauma e utilização de UTI.
Em seguida, o percurso terapêutico foi mapeado utilizando materiais como bancos de dados públicos de medicamentos e dispositivos da FDA, orientações de prática clínica de sociedades profissionais e publicações de resultados hospitalares que descrevem padrões de ventilação e a distribuição de gravidade da SDRA. Também analisamos registros de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis para compreender a adoção de terapias, o cronograma do pipeline e a direção dos preços; uma assinatura paga para dados financeiros de empresas, notícias e consultas de patentes foi utilizada para verificar a presença de produtos e os sinais de atividade. Esses exemplos não são exaustivos, e utilizamos fontes públicas e pagas adicionais para coletar dados, validar premissas e esclarecer questões abertas relacionadas ao cuidado de episódios de SDRA.
Entrevistas Primárias e Pesquisas
Discussões primárias foram realizadas com clínicos de UTI, equipes de compras hospitalares e farmácias, fisioterapeutas respiratórios e especialistas do setor que acompanham produtos de cuidados intensivos. As contribuições dos respondentes foram utilizadas para confirmar o que é efetivamente utilizado em episódios de SDRA por gravidade, com que rapidez a prática muda após novas evidências e como o comportamento de preços e reembolso difere entre as principais regiões. Isso ajudou a refinar as premissas que não estavam claras a partir dos achados documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Participantes menores: 19% | Gerentes: 56% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento partiu da construção de um conjunto de demanda de cima para baixo utilizando sinais de hospitalização e cuidados em UTI relevantes para a SDRA, traduzidos em volumes de pacientes tratados por gravidade e padrões típicos de tratamento. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como o preço amostrado por ciclo para as principais classes de medicamentos, a utilização de dispositivos por leito de UTI e verificações de canal sobre ciclos de aquisição, ajustando onde os volumes implícitos não correspondiam ao feedback dos clínicos.
Os principais insumos do modelo incluíram os níveis de admissão em UTI vinculados às tendências de pneumonia e sepse, as taxas de incidência de SDRA relatadas na literatura clínica, a distribuição de gravidade (leve, moderada, grave) que altera a intensidade da ventilação, o tempo médio de internação em UTI, as taxas de utilização de ventilação mecânica e suporte respiratório adjunto, e os padrões típicos de utilização de medicamentos para sedação, bloqueio neuromuscular e anti-infecciosos nos protocolos de SDRA. Quando as séries por país estavam ausentes, preenchemos as lacunas utilizando indicadores substitutos como a densidade de leitos de UTI e as taxas de alta hospitalar, seguidos de verificações com especialistas regionais para evitar a superestimação de mercados menores.
Para a previsão, a análise de cenários foi aplicada em torno de um caminho de crescimento central, pois a demanda por SDRA pode oscilar com ciclos de surtos e mudanças na capacidade de UTI. As premissas sobre incidência, fluxo de UTI e progressão de preços foram testadas sob estresse com insumos primários para que a previsão permanecesse rastreável às mudanças no fluxo de pacientes e na intensidade dos cuidados, e não apenas à matemática do CAGR geral.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em múltiplas etapas, começando com testes de consistência interna entre casos tratados, uso médio por paciente e gasto implícito por internação em UTI. Também comparamos os resultados regionais com sinais independentes, como o crescimento da capacidade de UTI, a carga de infecções respiratórias e as principais mudanças regulatórias ou de diretrizes que podem alterar o uso de terapias, e as anomalias foram revisadas antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como aprovações importantes, atualizações de segurança ou mudanças de reembolso que podem alterar rapidamente o mix de tratamentos. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada com base nos dados públicos mais recentes e em novos contatos quando necessário.
Tamanho do Mercado de Tratamento da Síndrome do Desconforto Respiratório Agudo da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para o tratamento da SDRA podem variar consideravelmente, mesmo quando o nome do tema parece semelhante, porque cada publicador define os limites do mercado de forma diferente e aplica premissas distintas de utilização e precificação. As diferenças também surgem quando um modelo é ancorado no fluxo de pacientes tratados em UTIs e outro é ancorado em gastos mais amplos com cuidados respiratórios.
Sinais de admissão em UTI, taxas de utilização de ventilação e verificações de distribuição de gravidade a partir de entrevistas com clínicos são utilizados para manter a estimativa da Mordor Intelligence vinculada a episódios de SDRA que recebem tratamento hospitalar ativo, em vez de contabilizar condições respiratórias adjacentes que se sobrepõem apenas clinicamente. Os principais fatores de divergência que geralmente identificamos são se as receitas de dispositivos estão totalmente incluídas ou apenas parcialmente capturadas, como os medicamentos de suporte são contabilizados quando não são específicos para SDRA, e se o momento da conversão cambial e a periodicidade de atualização refletem as mudanças mais recentes nas diretrizes e na adoção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,46 bilhões de USD (2026) | |
| Consultoria Global A | 3,50 bilhões de USD (2025) | Utiliza um ano-base diferente e uma taxonomia de tratamento mais ampla que pode combinar categorias de monitoramento, diagnóstico e oxigenoterapia de suporte, o que pode alterar os totais mesmo antes de as premissas de previsão serem aplicadas. |
| Publicação Setorial B | 1,22 bilhões de USD (2028) | Reporta o crescimento incremental ao longo de um período em vez do valor de mercado em um único ano, o que pode ser interpretado erroneamente como tamanho de mercado e geralmente exclui partes do percurso de cuidado que não são roteadas por canais específicos. |
Analisando os três valores, a dispersão decorre principalmente de como cada fonte trata o limite entre o tratamento de episódios de SDRA e os cuidados respiratórios mais amplos, seguido pelo alinhamento do ano-base e pelo que é reportado como valor de mercado versus crescimento ao longo do tempo. Ao manter as premissas conectadas à demanda de UTI tratada e verificando novamente o gasto implícito por caso, o modelo permanece fácil de acompanhar e reproduzir com insumos claramente declarados.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de tratamento da síndrome do desconforto respiratório agudo em 2032?
O mercado deve atingir 4,99 bilhões de USD até 2032, impulsionado por um CAGR constante de 6,28%.
Qual região registará a expansão de receitas mais rápida?
Espera-se que a Ásia-Pacífico registre um CAGR de 8,44% devido ao crescimento da capacidade de UTI e à carga de doenças relacionada à poluição.
Qual segmento acrescenta mais receitas hoje?
Medicamentos ou classes de fármacos respondem por 56,62% da receita de 2026, enquanto os dispositivos crescem mais rapidamente.
Como é que os sistemas de IA estão a remodelar os fluxos de trabalho de cuidados da SDRA?
A análise preditiva identifica a deterioração até 24 horas antes, possibilitando ajustes oportunos da ventilação e internamentos mais curtos em UCI.
O que limita a adoção de terapias celulares e génicas na SDRA?
A revisão regulatória prolongada, os elevados custos de fabrico e os requisitos de acompanhamento pós-aprovação retardam a comercialização.