
Tamanho e Participação do Mercado de Culturas Protetoras
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 477.67 Milhões de dólares |
| Tamanho do Mercado (2031) | 817.63 Milhões de dólares |
| Growth Rate (2026 - 2031) | 11.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Culturas Protetoras por Mordor Intelligence
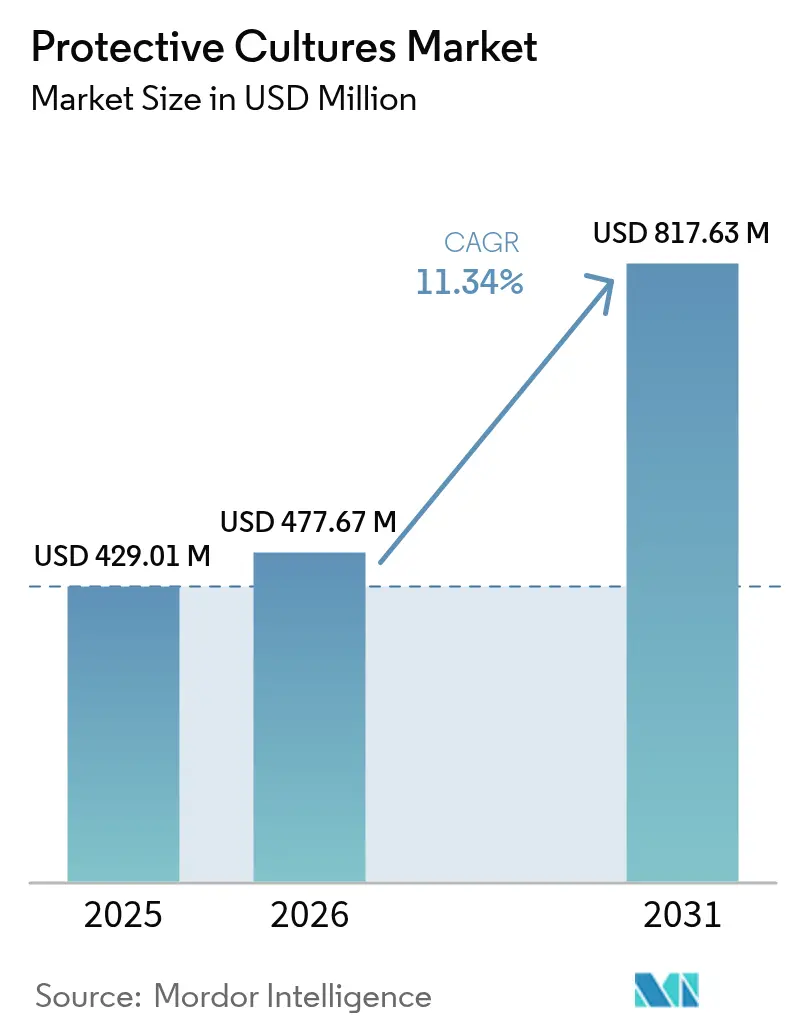
O tamanho do mercado de culturas protetoras foi avaliado em USD 429,01 milhões em 2025 e estima-se que cresça de USD 477,67 milhões em 2026 para atingir USD 817,63 milhões até 2031, a um CAGR de 11,34% durante o período de previsão (2026-2031). Esta trajetória de crescimento reflete a convergência das demandas dos consumidores por rótulos limpos, pressões regulatórias por conservação natural e avanços tecnológicos em métodos de estabilização microbiana. O aumento no tamanho do mercado de culturas protetoras ao longo do período destaca uma mudança estrutural dos conservantes sintéticos para a bioproteção microbiana. A demanda crescente por produtos de rótulo limpo, a crescente aceitação regulatória de antimicrobianos naturais e os contínuos avanços nas tecnologias de estabilização de cepas sustentam coletivamente essa expansão. A rápida inovação em formulações, a maior disponibilidade de cepas aprovadas por reguladores e a penetração mais profunda em segmentos emergentes de alimentos de conveniência ampliam ainda mais as oportunidades endereçáveis em aplicações tanto tradicionais quanto novas. O aumento da conscientização dos consumidores sobre segurança e conservação de alimentos acelerou a adoção de culturas protetoras em diversos produtos alimentícios. Os fabricantes estão investindo significativamente em pesquisa e desenvolvimento para aumentar a eficácia e a estabilidade das cepas de culturas protetoras. O foco crescente em prolongar a vida útil enquanto se mantém a qualidade do produto tornou as culturas protetoras um componente essencial nos sistemas de conservação de alimentos. A expansão dos segmentos de alimentos prontos para consumo em mercados em desenvolvimento criou oportunidades adicionais de crescimento para as aplicações de culturas protetoras.
Principais Conclusões do Relatório
- Por forma, as culturas liofilizadas lideraram com 61,95% de participação na receita em 2025, enquanto as culturas congeladas devem crescer a um CAGR de 12,95% até 2031.
- Por microrganismo, as cepas bacterianas representaram 44,62% da participação do mercado de culturas protetoras em 2025; as culturas de leveduras registram o ritmo de previsão mais rápido, a um CAGR de 12,35%.
- Por composição, as misturas de múltiplas cepas detinham 59,58% de participação em 2025 e devem crescer a um CAGR de 12,02% até 2031.
- Por aplicação, os produtos lácteos contribuíram com 42,38% da receita em 2025, enquanto as alternativas à base de plantas devem expandir a um CAGR de 12,72% até 2031.
- Por geografia, a América do Norte capturou 32,05% de participação em 2025; a Ásia-Pacífico representa a trajetória regional mais rápida, a um CAGR de 12,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda crescente por soluções de conservação naturais e de rótulo limpo | +2.8% | Global, com maior impacto na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Expansão da produção leiteira e necessidade de maior vida útil | +2.1% | Núcleo na Ásia-Pacífico, com extensão para a América do Norte | Longo prazo (≥ 4 anos) |
| Expansão dos mercados de alimentos prontos para consumo e de conveniência | +1.9% | Global, com ganhos iniciais na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Maior conscientização dos consumidores sobre segurança alimentar e padrões de qualidade | +1.6% | Global | Médio prazo (2-4 anos) |
| Crescente popularidade de alimentos fermentados e funcionais | +1.4% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Foco crescente em práticas sustentáveis de produção de alimentos | +1.2% | Europa, América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por soluções de conservação naturais e de rótulo limpo
A rejeição dos consumidores a aditivos sintéticos impulsiona a adoção de culturas protetoras, com os consumidores considerando os ingredientes de conservação natural aceitáveis, apesar das preocupações com uma vida útil mais curta. Essa mudança de preferência cria vantagens competitivas para os fabricantes que implementam com sucesso soluções bioprotetoras sem comprometer a qualidade ou a segurança do produto. Os órgãos reguladores apoiam cada vez mais essa transição, evidenciado pelas isenções de tolerância da FDA para múltiplas cepas de Bacillus, incluindo B. subtilis CH4000 e variantes de B. licheniformis, eliminando barreiras regulatórias para aplicações de conservação natural [1]Fonte: Agência de Proteção Ambiental dos EUA, "Isenção de diversas espécies de Bacillus", www.epa.gov. A tendência de rótulo limpo beneficia particularmente as formulações de múltiplas cepas, que oferecem eficácia antimicrobiana superior enquanto mantêm a transparência dos ingredientes. Os líderes de mercado capitalizam essa demanda desenvolvendo misturas de culturas que prolongam a vida útil além dos conservantes convencionais, atendendo à expectativa fundamental dos consumidores por naturalidade e funcionalidade. As tecnologias avançadas de fermentação permitem que os produtores otimizem combinações de cepas para matrizes alimentares específicas, criando propostas de valor diferenciadas em segmentos de mercado competitivos.
Expansão da produção leiteira e necessidade de maior vida útil
A expansão do setor lácteo global exige soluções inovadoras de conservação, particularmente em mercados emergentes onde as limitações de infraestrutura de cadeia de frio amplificam os riscos de deterioração. O setor lácteo de Queensland, contribuindo com USD 13 bilhões para a economia regional com um valor na porteira de USD 4 bilhões, exemplifica esse desafio por meio de inovações como a tecnologia patenteada da Naturo, que estende a vida útil do leite fresco para 60 dias sem tratamento térmico [2]Fonte: Governo de Queensland, "Iniciativas estaduais destacando tecnologias que prolongam a vida útil do leite refrigerado", www.qld.gov.au. Esse avanço tecnológico demonstra a importância estratégica das culturas protetoras para resolver ineficiências na cadeia de suprimentos e reduzir o desperdício de alimentos. As culturas bioprotetoras HOLDBAC da IFF visam especificamente aplicações lácteas, mantendo a frescura do produto além das datas de validade tradicionais enquanto apoiam os objetivos de sustentabilidade dos fabricantes. Em agosto de 2024, a adoção de culturas protetoras pelo setor lácteo se acelera por meio de parcerias de fermentação de precisão, exemplificadas pela colaboração da Fonterra com a Superbrewed Food para desenvolver ingredientes proteicos pós-bióticos com 85% de teor de proteína e estabilidade aprimorada. Esses desenvolvimentos posicionam as culturas protetoras como componentes essenciais na otimização da cadeia de valor láctea, particularmente para fabricantes que visam redes de distribuição estendidas e mercados de exportação.
Expansão dos mercados de alimentos prontos para consumo e de conveniência
Os segmentos de refeições prontas para consumo impulsionam a inovação em culturas protetoras por meio de desafios complexos de conservação envolvendo múltiplos componentes alimentares e variadas condições de armazenamento. Esse desempenho antimicrobiano atende aos requisitos críticos de segurança alimentar para produtos prontos para consumo, ao mesmo tempo em que apoia o posicionamento de rótulo limpo. Os fabricantes de alimentos de conveniência adotam cada vez mais culturas protetoras de múltiplas cepas para lidar com diversos riscos de patógenos em portfólios de produtos, aproveitando os avanços tecnológicos em estabilidade de culturas e prevenção de contaminação cruzada. O crescimento do setor se correlaciona com as tendências de urbanização e as mudanças nos estilos de vida dos consumidores, criando demanda sustentada por soluções de conservação que mantêm a qualidade do produto ao longo de canais de distribuição estendidos. A integração de embalagens avançadas com culturas protetoras, incluindo indicadores sensíveis ao pH para monitoramento de frescura em tempo real, representa uma convergência tecnológica emergente que aborda os desafios de segurança alimentar em alimentos de conveniência. Essas inovações posicionam as culturas protetoras como habilitadores críticos para a expansão do mercado de alimentos de conveniência, particularmente em economias emergentes onde o desenvolvimento da infraestrutura de cadeia de frio fica atrás do crescimento da demanda dos consumidores.
Maior conscientização dos consumidores sobre segurança alimentar e padrões de qualidade
Os marcos regulatórios enfatizam cada vez mais os controles preventivos de segurança alimentar, criando oportunidades de mercado para aplicações de culturas protetoras que abordam a análise de perigos e os controles preventivos baseados em risco. O período de comentários estendido da FDA para orientações sobre controles preventivos reflete a complexidade regulatória em torno dos padrões de segurança alimentar, impactando as estratégias de adoção de culturas protetoras [3]Fonte: Administração de Alimentos e Medicamentos dos EUA, "Notificações GRAS para novas cepas", www.fda.gov. A conscientização dos consumidores impulsiona a demanda por métodos de conservação transparentes, com as culturas protetoras oferecendo mecanismos antimicrobianos verificáveis por meio de exclusão competitiva e produção de metabólitos. As atualizações abrangentes dos padrões de segurança alimentar da China, incluindo 50 novos ou revisados Padrões Nacionais de Segurança Alimentar, demonstram o alinhamento regulatório global que apoia a expansão do mercado de culturas protetoras [4] Fonte: Departamento de Agricultura dos EUA,"50 Padrões Nacionais de Segurança Alimentar atualizados em 2025", www.usda.gov. A consciência sobre segurança alimentar influencia particularmente as aplicações em carne e frutos do mar, onde as culturas protetoras abordam preocupações com patógenos resistentes a antibióticos enquanto mantêm os atributos de qualidade do produto.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de produção de culturas protetoras | -1.8% | Global, com maior impacto em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Desafios na manutenção da estabilidade das culturas e na prevenção de contaminação cruzada | -1.4% | Global | Médio prazo (2-4 anos) |
| Longos processos de aprovação de segurança para novas cepas | -1.1% | Global, com variações regionais | Longo prazo (≥ 4 anos) |
| Incerteza ou variação regulatória entre regiões | -0.9% | Global, com maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de produção de culturas protetoras
As pressões de custo de produção restringem a adoção de culturas protetoras, particularmente em segmentos de mercado sensíveis ao preço, onde os conservantes sintéticos mantêm vantagens de custo. A necessidade de infraestrutura especializada de fermentação, incluindo condições de atmosfera controlada e sistemas de prevenção de contaminação, cria barreiras significativas de investimento de capital para a entrada no mercado. Tecnologias avançadas de conservação, como a liofilização rápida, reduzem o tempo de processamento e alcançam viabilidade celular máxima, mas exigem investimentos substanciais em equipamentos. Os métodos de pré-tratamento por super-resfriamento melhoram a vida útil das culturas liofilizadas por meio da otimização da espessura de exopolissacarídeos e alcançam altas taxas de viabilidade, mas adicionam complexidade e custos ao processamento. Essas pressões de custo impactam particularmente os fabricantes menores e as aplicações em mercados emergentes, onde a sensibilidade ao preço limita a adoção de soluções de conservação premium. Embora as parcerias estratégicas entre produtores de culturas e fabricantes de alimentos por meio de colaborações de fermentação de precisão ofereçam potencial de mitigação de custos por meio de investimentos compartilhados em infraestrutura e economias de escala, os desafios de custo de produção permanecem barreiras significativas à penetração de mercado em categorias de alimentos competitivas em termos de preço.
Desafios na manutenção da estabilidade das culturas e na prevenção de contaminação cruzada
O mercado de culturas protetoras enfrenta desafios de distribuição devido à necessidade de manter a estabilidade das culturas ao longo das cadeias de suprimentos, o que afeta a eficácia do produto e a adoção pelo mercado. Os sistemas de controle de qualidade devem prevenir a contaminação cruzada, especialmente em formulações de múltiplas cepas, onde preservar as propriedades individuais das cepas enquanto se previnem interações microbianas é crucial. Embora a tecnologia de congelamento isocórico ajude a manter as estruturas celulares ao prevenir danos por formação de cristais de gelo e preserve as qualidades nutricionais e sensoriais enquanto reduz a presença microbiana, ela requer equipamentos especializados e otimização de processos. A expansão do mercado em economias emergentes permanece limitada devido a problemas de estabilidade em regiões que carecem de infraestrutura adequada de cadeia de frio. O quadro de Presunção Qualificada de Segurança da Autoridade Europeia para a Segurança dos Alimentos fornece diretrizes de avaliação de estabilidade com atualizações a cada seis meses para refletir mudanças regulatórias. Embora as tecnologias avançadas de embalagem e armazenamento em atmosfera controlada possam melhorar a estabilidade, os altos custos de implementação e os requisitos técnicos restringem a adoção, particularmente entre os participantes menores do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
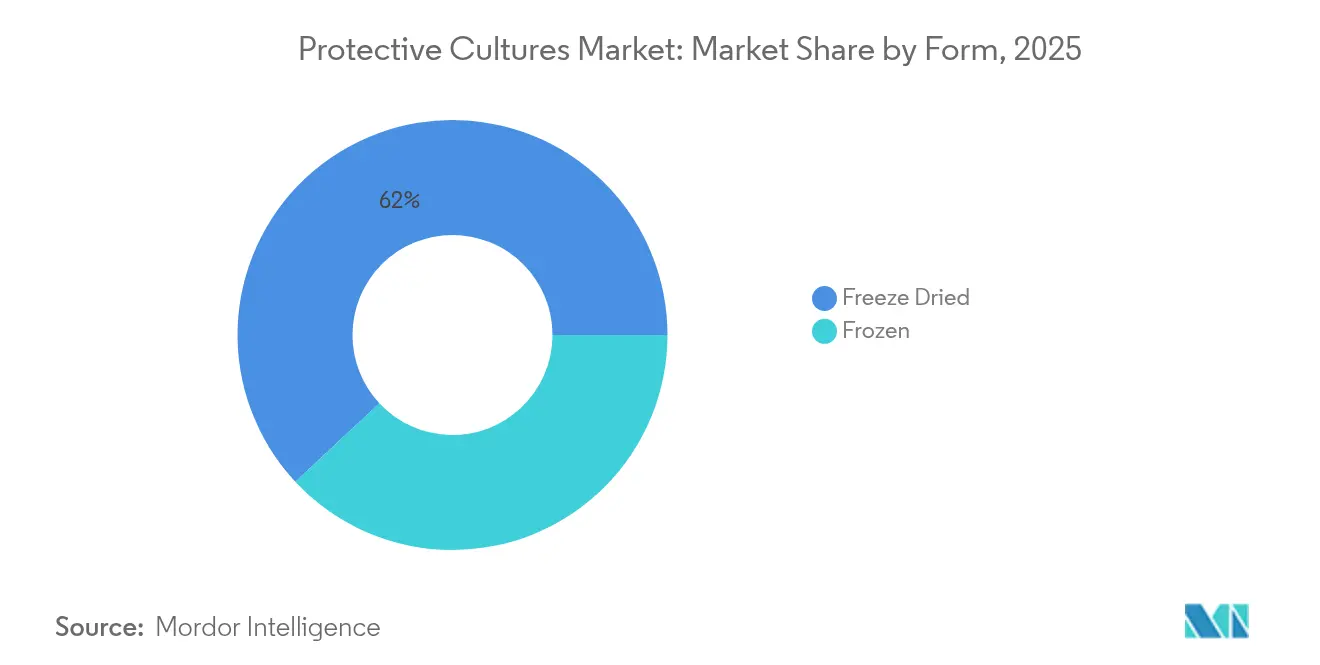
A Dominância das Liofilizadas Enfrenta a Inovação das CongeladasAs culturas liofilizadas mantêm a liderança de mercado com 61,95% de participação em 2025, refletindo a infraestrutura estabelecida e as características comprovadas de estabilidade em diversas aplicações alimentares. No entanto, as culturas congeladas demonstram potencial de crescimento superior a um CAGR de 12,95% até 2031, impulsionadas por avanços tecnológicos em criopreservação e menores requisitos de energia. As inovações em liofilização rápida reduzem significativamente o tempo de processamento enquanto mantêm alta viabilidade celular, abordando as limitações tradicionais da liofilização de ciclos de processamento prolongados e alto consumo de energia. Os métodos de pré-tratamento por super-resfriamento melhoram a longevidade das culturas liofilizadas por meio da expressão de proteínas protetoras e da otimização de exopolissacarídeos, alcançando taxas de viabilidade durante períodos de armazenamento prolongados.
As aplicações de culturas congeladas se beneficiam de requisitos de manuseio simplificados e menor complexidade de reidratação, particularmente vantajosas para sistemas automatizados de processamento de alimentos. A tecnologia de congelamento isocórico representa métodos emergentes de conservação que mantêm a qualidade dos alimentos sem danos por cristais de gelo, oferecendo potenciais vantagens para aplicações de conservação de culturas. A segmentação por forma reflete tendências mais amplas do setor em direção à eficiência de processamento e conservação de energia, com as culturas congeladas posicionadas para capturar participação de mercado por meio de vantagens operacionais e melhorias tecnológicas. As considerações sobre infraestrutura de distribuição influenciam a seleção de forma, com as culturas liofilizadas mantendo vantagens em regiões com capacidades limitadas de cadeia de frio, enquanto as alternativas congeladas ganham espaço em mercados desenvolvidos com redes robustas de refrigeração.


Por Tipo de Microrganismo:
Liderança Bacteriana Desafiada pela Inovação de LevedurasAs cepas bacterianas detêm 44,62% de participação de mercado em 2025, aproveitando aplicações estabelecidas na conservação de laticínios e carnes por meio da produção de ácido lático e mecanismos de exclusão competitiva. As culturas à base de leveduras exibem crescimento acelerado a um CAGR de 12,35% até 2031, impulsionadas pela expansão das aplicações em alternativas à base de plantas e bebidas fermentadas. As espécies de Bacillus ganharam aceitação no mercado por meio de aprovações regulatórias, com diversas cepas recebendo isenções de tolerância da FDA e status GRAS para aplicações alimentares. As bactérias ácido-lácticas permanecem a escolha dominante devido à sua eficácia comprovada contra patógenos de origem alimentar. Por exemplo, Latilactobacillus sakei alcançou uma redução superior a 5 log de Listeria monocytogenes em condições otimizadas.
As aplicações de bolores permanecem especializadas, mas demonstram potencial de crescimento em categorias específicas de alimentos fermentados, particularmente nos mercados asiáticos, onde as práticas tradicionais de fermentação impulsionam a aceitação. A aquisição da Omega Yeast Labs pela AB Mauri em agosto de 2024 exemplifica o posicionamento estratégico nos mercados de leveduras especiais, combinando capacidades tecnológicas globais com o desenvolvimento inovador de cepas. A segmentação por microrganismo reflete a convergência tecnológica entre as aplicações tradicionais de fermentação e os requisitos modernos de bioconservação, com as culturas bacterianas mantendo posições de mercado estabelecidas enquanto as inovações em leveduras capturam oportunidades de aplicação emergentes.
Por Composição:
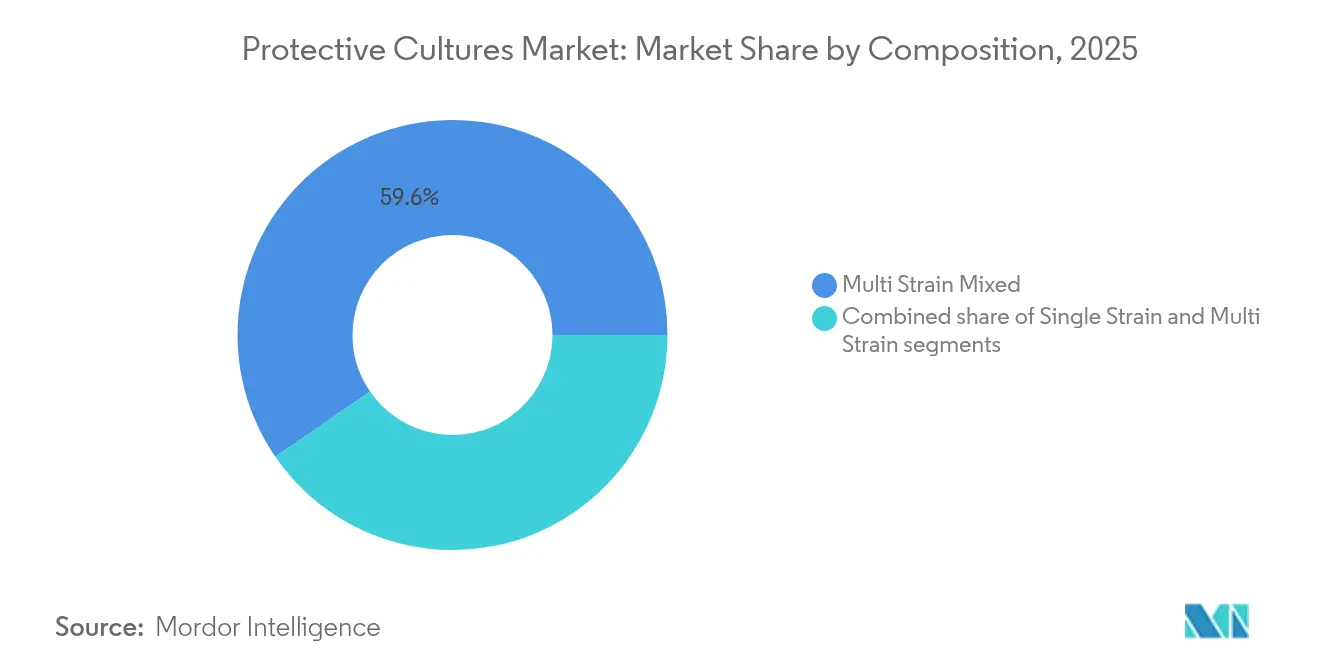
Formulações de Múltiplas Cepas Impulsionam a InovaçãoAs composições mistas de múltiplas cepas dominam com 59,58% de participação de mercado em 2025 e mantêm a liderança por meio de um crescimento de CAGR de 12,02%, refletindo estratégias sofisticadas de formulação que otimizam a eficácia antimicrobiana em diversas matrizes alimentares. As aplicações de cepa única atendem a requisitos especializados de conservação onde o direcionamento específico de patógenos ou restrições regulatórias limitam a complexidade da formulação. As formulações de múltiplas cepas aproveitam mecanismos antimicrobianos sinérgicos, combinando produção de ácidos orgânicos, exclusão competitiva e atividade de bacteriocinas para alcançar desempenho de conservação superior em comparação com aplicações de cepas individuais. A linha de produtos Delvo Guard da DSM-Firmenich exemplifica a inovação em múltiplas cepas, oferecendo culturas protetoras de rótulo limpo especificamente formuladas para aplicações lácteas com capacidades aprimoradas de bioproteção.
As metodologias avançadas de seleção de cepas permitem a otimização precisa de formulações para categorias específicas de alimentos, abordando diversos desafios de conservação enquanto mantêm os atributos de qualidade do produto. As composições mistas de múltiplas cepas demonstram vantagens particulares em sistemas alimentares complexos, onde múltiplos mecanismos de conservação melhoram a eficácia antimicrobiana geral e prolongam a vida útil além das capacidades de cepa única. A segmentação por composição reflete a maturação do setor em direção a soluções sofisticadas de bioconservação que abordam diversos riscos de patógenos enquanto apoiam o posicionamento de rótulo limpo. A aceitação regulatória de formulações de múltiplas cepas por meio do quadro de Presunção Qualificada de Segurança da Autoridade Europeia para a Segurança dos Alimentos facilita a expansão do mercado, com atualizações semestrais refletindo a evolução contínua da avaliação de segurança. As parcerias estratégicas entre produtores de culturas e fabricantes de alimentos impulsionam a inovação em formulações, aproveitando a expertise combinada para desenvolver soluções específicas para cada aplicação que otimizam o desempenho de conservação enquanto atendem aos requisitos regulatórios.
Por Aplicação:
Dominância dos Lácteos Encontra a Disrupção das Alternativas à Base de PlantasAs aplicações tradicionais em laticínios mantêm 42,38% de participação de mercado em 2025, refletindo os requisitos estabelecidos de conservação e a eficácia comprovada das culturas na produção de leite, queijo e iogurte. As alternativas à base de plantas emergem como o segmento de crescimento mais rápido, a um CAGR de 12,72% até 2031, impulsionadas pela expansão dos mercados de proteínas alternativas e pelos desafios especializados de conservação. As tecnologias de fermentação melhoram a qualidade dos produtos à base de plantas por meio de maior digestibilidade, redução de fatores antinutricionais e características sensoriais aprimoradas, com as bactérias ácido-lácticas demonstrando eficácia particular em aplicações à base de leguminosas. Em maio de 2024, as parcerias de fermentação de precisão, exemplificadas pela colaboração da New Culture com a CJ CheilJedang para a produção de mozzarella sem origem animal, demonstram a convergência tecnológica que apoia a expansão do mercado à base de plantas.
As aplicações em carne, aves e frutos do mar se beneficiam da capacidade das culturas protetoras de abordar preocupações com patógenos resistentes a antibióticos enquanto mantêm a qualidade do produto, com compostos antimicrobianos naturais como a legumina de feijão-fradinho estendendo a vida útil da carne bovina de 6 para 12 dias. Os segmentos de refeições prontas para consumo impulsionam a inovação por meio de desafios complexos de conservação envolvendo múltiplos componentes alimentares, com as culturas protetoras oferecendo soluções que abordam diversos riscos de patógenos enquanto apoiam a expansão do mercado de alimentos de conveniência. Outras aplicações incluem bebidas fermentadas, produtos de panificação e alimentos especiais, cada um apresentando requisitos únicos de conservação que impulsionam o desenvolvimento especializado de culturas.
Análise Geográfica
Mercado de Culturas Protetoras da América do Norte e APAC
A América do Norte detém 32,05% de participação de mercado em 2025, aproveitando estruturas regulatórias consolidadas, infraestrutura avançada de processamento de alimentos e forte aceitação dos consumidores por soluções naturais de conservação. A região se beneficia de orientações abrangentes da FDA sobre aplicações de culturas protetoras e amplo reconhecimento GRAS para cepas bacterianas, facilitando o desenvolvimento do mercado e a inovação de produtos. A Ásia-Pacífico demonstra o maior potencial de crescimento, com CAGR de 12,08% até 2031, impulsionado pela expansão das indústrias de processamento de alimentos, tendências de urbanização e crescente conscientização dos consumidores sobre padrões de segurança alimentar. As atualizações abrangentes das normas de segurança alimentar da China, incluindo novos regulamentos para alimentos enlatados e materiais em contato com alimentos, criam estruturas regulatórias que apoiam a adoção de culturas protetoras, de acordo com o Departamento de Agricultura dos Estados Unidos.
Mercado de Culturas Protetoras da Europa
A Europa mantém presença significativa no mercado por meio de regulamentações rigorosas de segurança alimentar e preferência dos consumidores por ingredientes naturais, com o quadro de Presunção Qualificada de Segurança da EFSA proporcionando clareza regulatória para aplicações de culturas protetoras. Os robustos setores de processamento de laticínios e carnes da região incorporam ativamente culturas protetoras para aumentar a vida útil e a segurança dos produtos. Os fabricantes europeus de alimentos adotam cada vez mais essas soluções para atender aos requisitos de rótulo limpo e reduzir o uso de conservantes químicos. A integração de culturas protetoras está alinhada com o foco da região em práticas sustentáveis de produção de alimentos, apoiando o crescimento do mercado por meio de considerações ambientais e de saúde.
Mercado de Culturas Protetoras do Oriente Médio e África e América do Sul
A segmentação geográfica reflete diferentes níveis de maturidade regulatória, desenvolvimento de infraestrutura e aceitação dos consumidores, com mercados estabelecidos proporcionando estabilidade enquanto regiões emergentes oferecem oportunidades de crescimento. A América do Sul e o Oriente Médio e África demonstram taxas crescentes de adoção devido à expansão das capacidades de processamento de alimentos e à modernização das técnicas de conservação. Essas regiões demonstram interesse particular em culturas protetoras para alimentos fermentados tradicionais e produtos lácteos, impulsionado pela crescente conscientização dos consumidores sobre segurança alimentar. O desenvolvimento da infraestrutura de cadeia de frio e a implementação de padrões avançados de segurança alimentar nesses mercados criam novas oportunidades para aplicações de culturas protetoras.
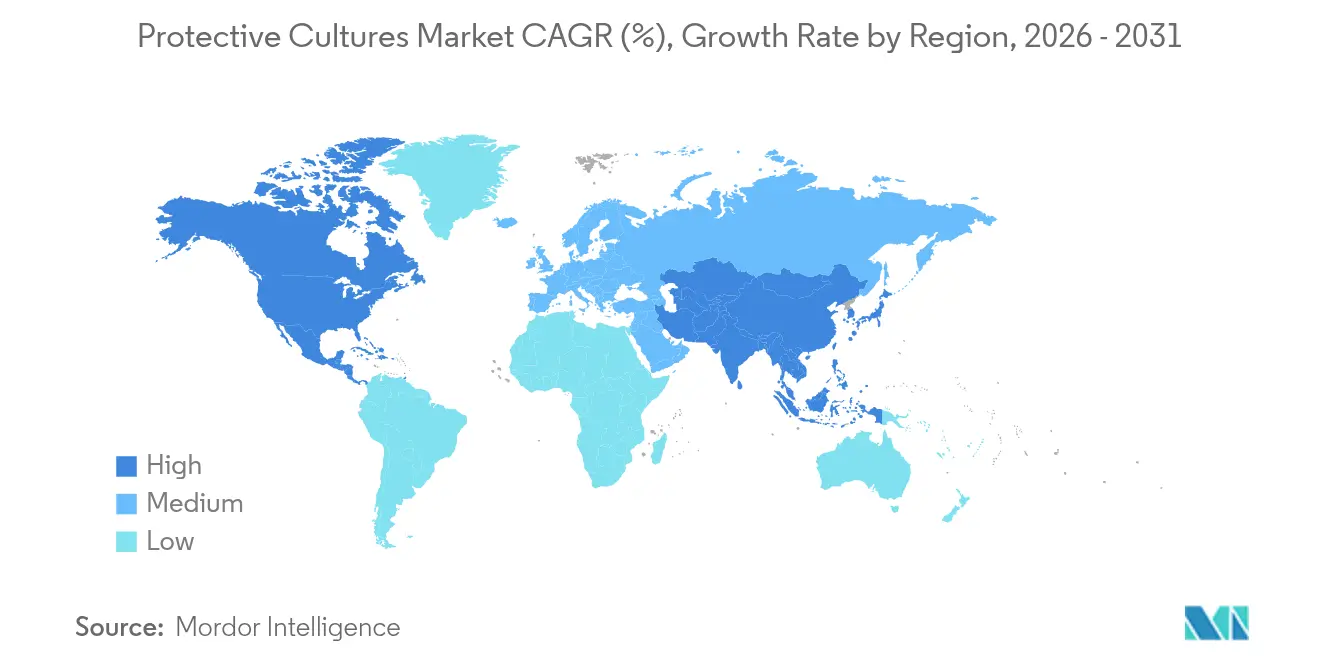
Nota: As participações de todos os segmentos individuais estarão disponíveis após a aquisição do relatório

Panorama regulatório
As culturas protetoras não estão sujeitas a um único conjunto global de regras dedicado. Em vez disso, os requisitos de aprovação e documentação variam conforme a região e o uso pretendido, com estruturas de segurança microbiana e higiene alimentar atuando como as principais referências. Na União Europeia, a avaliação de segurança para microrganismos usados na cadeia alimentar e de rações é ancorada por mecanismos da EFSA, notadamente a abordagem de Presunção Qualificada de Segurança (QPS), juntamente com as obrigações mais amplas previstas no Regulamento (CE) n.º 178/2002. A EFSA também atualizou seu conjunto de ferramentas no final de 2025 e início de 2026, por meio de orientações atualizadas para a caracterização de microrganismos em avaliações de risco de produtos regulamentados e atualizações da lista de agentes biológicos recomendados pela QPS, o que afeta a forma como os fornecedores justificam a identidade da cepa, a segurança e as condições de uso pretendidas.
Nos Estados Unidos, a principal via para muitas cepas e ingredientes derivados de microrganismos usados em alimentos é o regime GRAS da FDA, apoiado por recursos da FDA, como sua lista parcial de microrganismos e o processo de notificação GRAS (incluindo exemplos de notificações protocoladas para cepas específicas em 2024 e 2025). Além das vias regulatórias, entidades setoriais e de normalização fornecem referências de implementação: a EFFCA emitiu critérios para avaliação de segurança de culturas alimentares (2024), e normas ISO (incluindo a ISO 27205 para culturas iniciadoras de produtos lácteos fermentados) apoiam expectativas de identidade e qualidade que complementam, mas não substituem, as determinações de segurança. Em conjunto, as orientações/posicionamento QPS da EFSA, a prática GRAS da FDA e as referências de associações setoriais e normas moldam os dossiês, a rotulagem e os requisitos de qualificação de clientes que os fornecedores de culturas protetoras devem atender nos principais mercados.
Cenário Competitivo
O mercado de culturas protetoras exibe consolidação moderada, indicando a dominância de players estabelecidos enquanto mantém oportunidades para entrantes especializados e inovadores tecnológicos. Os principais players incluem Novo Holdings A/S, International Flavors & Fragrances Inc., DSM-Firmenich AG e Lallemand Inc. Os líderes de mercado aproveitam bibliotecas abrangentes de cepas, capacidades avançadas de fermentação e redes de distribuição globais para manter vantagens competitivas em diversos segmentos de aplicação. O investimento contínuo em pesquisa e desenvolvimento permite que as empresas expandam suas coleções de cepas. A implementação de tecnologias de triagem de alto rendimento acelera a identificação de novas cepas protetoras. O estabelecimento de centros regionais de inovação fortalece a presença no mercado e os relacionamentos com os clientes.
O posicionamento estratégico enfatiza a diferenciação tecnológica por meio de parcerias de fermentação de precisão, exemplificadas por grandes colaborações entre fabricantes de alimentos estabelecidos e empresas de biotecnologia para o desenvolvimento de novas culturas. A integração de inteligência artificial aprimora os processos de seleção e otimização de cepas. O desenvolvimento de soluções de conservação personalizadas atende a requisitos específicos do setor. A formação de alianças estratégicas acelera a comercialização de soluções inovadoras de culturas protetoras.
As dinâmicas competitivas emergentes incluem startups de biotecnologia que introduzem novos mecanismos de conservação, como as proteínas insípidas da Bountica, utilizando princípios de imunidade nutricional para combater patógenos alimentares. Os padrões de adoção de tecnologia enfatizam sistemas automatizados de produção de culturas, integração de embalagens avançadas e capacidades de monitoramento de qualidade em tempo real que melhoram a eficácia do produto e reduzem os riscos de contaminação. A estratégia regulatória torna-se cada vez mais crítica à medida que as empresas navegam por diversos requisitos de aprovação em mercados globais, com o reconhecimento GRAS e o status de Presunção Qualificada de Segurança da Autoridade Europeia para a Segurança dos Alimentos proporcionando vantagens competitivas para acesso ao mercado e aceitação pelos clientes. As aquisições estratégicas, exemplificadas pela compra da Omega Yeast Labs pela AB Mauri, demonstram tendências de consolidação visando capacidades especializadas e expansão do acesso ao mercado.
Líderes do Setor de Culturas Protetoras
Novo Holdings A/S
International Flavors & Fragrances Inc.
DSM-Firmenich AG
Lallemand Inc.
Sacco System
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Culturas Protetoras
- Novo Holdings A/S
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Lallemand Inc.
- Sacco System
- M FOOD GROUP GMBH (Meat Cracks Technologie GmbH)
- Bioprox Cultures
- Biochem SRL
- THT S.A.
- NIZO
- Dairy Connection Inc.
- Latte Ingredients
- Vivolac.
- ALCE srl
- Moguntia Food Group
- BioSource Cultures and Flavors, Inc.
- Proquiga Biotech, SA
- Aristomenis D. Fika & SA
- Dalton Biotecnologie Srl
- LB Bulgaricum

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde os fabricantes precisam de controle mensurável de deterioração e patógenos, mantendo o posicionamento de rótulo limpo. Isso é especialmente relevante em laticínios, carnes e produtos prontos para consumo. A atualização da EFSA em 2026 da lista de agentes biológicos recomendados pela QPS e a orientação da EFSA de 2025 sobre caracterização de microrganismos fornecem pontos de referência mais consistentes para a documentação de cepas na Europa, o que pode apoiar os fluxos de trabalho de qualificação de fornecedores. A EFFCA também atualizou suas orientações em 2026 sobre segurança, qualidade e rotulagem de culturas alimentares, reforçando abordagens padronizadas de identificação de cepas e métodos analíticos que podem ser usados na validação de fábricas e em auditorias de clientes, um facilitador prático para a expansão do uso de culturas protetoras entre produtores com múltiplas unidades.
O principal espaço em branco de produtos e processos concentra-se no desempenho e na robustez específicos da matriz. Trabalhos técnicos de 2026 que destacam a otimização metabolômica de Lactiplantibacillus plantarum para biopreservação antifúngica em laticínios de rótulo limpo apontam para uma inovação focada em perfis de metabólitos direcionados, não apenas em categorias amplas de organismos, o que pode apoiar resultados mais previsíveis de inibição de mofo e vida útil. Como a eficácia depende da cepa e da matriz alimentar, fornecedores e fabricantes de alimentos têm margem para se diferenciar por meio de sistemas de culturas específicos para aplicações (misturas multi-cepas, rotações e desenhos baseados em obstáculos) e de pacotes de validação alinhados às orientações de segurança e rotulagem, especialmente à medida que os controles de segurança alimentar continuam migrando para abordagens preventivas e capacidade de processo documentada.
Recent Industry Developments in Mercado de Culturas Protetoras
- Março de 2026: a Lallemand Specialty Cultures anunciou o fortalecimento de sua linha bioprotetora LALCULT Protect para aplicações em carnes e laticínios, posicionando a linha em relação aos requisitos europeus de controle de Listeria monocytogenes. Isso apoia os processadores que buscam ferramentas bioprotetoras adequadas aos planos de higiene e às metas de vida útil, à medida que o foco regulatório sobre critérios de patógenos se torna mais rígido, incluindo alterações em vigor a partir de 1º de julho de 2026 sob o Regulamento (CE) n.º 2073/2005.
- Setembro de 2025: a dsm-firmenich lançou quatro novas rotações de culturas Dairy Safe para queijos semiduros, duros e de estilo continental, incluindo cepas produtoras de nisina e imunes à nisina, projetadas para inibir bactérias deteriorantes como a Clostridia tyrobutyricum. O lançamento amplia as opções comerciais para os fabricantes de queijo gerenciarem o estufamento tardio e outros riscos de deterioração, mantendo resultados de produção consistentes entre diferentes estilos de queijo.
- Novembro de 2024: a Novo Holdings anunciou um acordo para adquirir a Benchmark Genetics, uma empresa norueguesa de genética em aquicultura, por até 260 milhões de GBP. Embora não se trate do lançamento de um produto de cultura protetora, a transação indica alocação contínua de capital em plataformas de saúde planetária e tecnologia biológica, o que pode influenciar ecossistemas adjacentes de inovação de base biológica relevantes para soluções microbianas em alimentos e cadeias de valor relacionadas.


Mercado de Culturas Protetoras Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado abrange culturas protetoras de grau alimentício usadas para ajudar a controlar organismos deteriorantes e melhorar a vida útil em alimentos embalados e fermentados. O dimensionamento é captado como o valor de vendas dessas culturas fornecidas para aplicações alimentares em todas as regiões.
Exclusões de escopo: este escopo exclui culturas iniciadoras não protetoras usadas apenas para sabor ou textura, bem como aplicações não alimentares, como farmacêutica e ração animal.
Visão geral da segmentação
- Por Forma
- Liofilizadas
- Congeladas
- Por Tipo de Microrganismo
- Leveduras
- Bolores
- Bactérias
- Por Composição
- Cepa Única
- Múltiplas Cepas
- Múltiplas Cepas Mistas
- Por Aplicação
- Produtos Lácteos
- Carne, Aves e Frutos do Mar
- Refeições Prontas para Consumo
- Alternativas à Base de Plantas
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual sobre como as culturas protetoras são produzidas, aprovadas e adotadas em alimentos, antes da modelagem dos números. Baseamo-nos em fontes públicas como a FDA dos EUA, publicações da EFSA, o Food Safety and Inspection Service do USDA e referências do Codex Alimentarius para compreender o posicionamento em termos de segurança e os limites de uso (por exemplo, quando uma cultura é tratada como ingrediente versus auxiliar de processamento).
Para ancorar os sinais de demanda, revisamos conjuntos de dados governamentais e intergovernamentais, como a FAOSTAT e o UN Comtrade, para acompanhar a produção e os fluxos comerciais de laticínios, carnes e frutos do mar processados, que normalmente se alinham ao uso de soluções bioprotetoras. Também utilizamos periódicos revisados por pares em microbiologia de alimentos, relatórios anuais de empresas e apresentações a investidores, além de imprensa de reputação. Quando disponível, utilizamos uma assinatura paga para dados financeiros de empresas e bancos de dados de patentes para verificar os níveis de atividade em cepas e métodos de estabilização relevantes. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fornecedores de ingredientes, especialistas em fermentação e aplicação, equipes de qualidade e regulatórias de fabricantes de alimentos e distribuidores selecionados. Usamos essas discussões para confirmar taxas típicas de inclusão, faixas de preços por forma (congelada versus liofilizada), padrões de adoção por aplicação e o ritmo prático em que a preservação de rótulo limpo está sendo ampliada na APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Executivos (CXOs): 13% | APAC: 52% |
| Nível médio: 52% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Empresas menores: 17% | Gerentes: 55% | Américas: 18% |
Dimensionamento de mercado e previsões
O dimensionamento começou com uma abordagem top-down, na qual dados de produção e comércio de alimentos processados foram usados para reconstruir um conjunto realista de demanda para aplicações que comumente utilizam culturas protetoras, sendo então convertidos em valor usando taxas de inclusão típicas e preços por forma. Uma vez estabelecida essa estrutura, verificamos os totais usando aproximações seletivas bottom-up, incluindo indícios de receita de fornecedores, verificações de canal sobre movimentação de volume e amostragens de preço médio de venda multiplicado por volumes estimados, ajustando em seguida as lacunas onde a divulgação é limitada.
As principais entradas usadas no modelo incluíram a produção de laticínios embalados e fermentados, os volumes de processamento de carne e frutos do mar, as tendências de crescimento de produtos prontos para consumo, a mudança de participação em direção à preservação de rótulo limpo e as diferenças de mix de formas que alteram os preços (liofilizado geralmente com uma estrutura de preços diferente da congelada). Para a previsão, foi aplicada análise de cenários em torno da velocidade de adoção e da evolução de preços, e os cenários foram alinhados às expectativas dos entrevistados quanto ao conforto regulatório e aos prazos de reformulação impulsionados pela vida útil. Quando os dados bottom-up estavam incompletos, participantes ou regiões ausentes foram tratados por meio de proxies escalonados de forma conservadora, vinculados à intensidade do processamento de alimentos e a faixas de preço validadas.
Validação de dados e ciclo de atualização
Os resultados foram verificados de forma cruzada com sinais independentes, como o crescimento regional de alimentos processados, a atividade observável de produtos em aplicações-chave e o gasto implícito por tonelada de produção de alimentos relevante. As variações foram sinalizadas, investigadas e revisadas em mais de uma etapa de análise, de modo que valores atípicos de uma única fonte de dados não dominassem a visão final.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes adições de capacidade, mudanças regulatórias ou movimentos significativos de preços em formatos de cultura. Antes da publicação, é realizada uma verificação final para garantir que os números entregues reflitam os dados públicos mais recentes disponíveis e o feedback mais atual de especialistas recontatados.
Tamanho do mercado de culturas protetoras segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores de mercado diferentes para culturas protetoras, pois os estudos frequentemente traçam de forma distinta o que conta como uma cultura protetora e quais usos alimentares estão incluídos. O ano usado como base, a forma como os preços são calculados em média entre os formatos congelado e liofilizado, e o ritmo assumido para a adoção em carnes e produtos prontos para consumo também podem alterar o total.
As principais lacunas geralmente vêm dos limites de escopo e da lógica do conjunto de demanda. Algumas estimativas parecem incorporar culturas microbianas mais amplas ou ingredientes de biopreservação adjacentes, enquanto outras aplicam adoção otimista sem vincular isso aos volumes de alimentos processados e a taxas de inclusão realistas. O momento cambial e a cadência de atualização também importam, pois mesmo pequenas mudanças no preço do mix de formas podem alterar um tamanho de mercado baseado em valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 429,01 milhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 900,00 milhões de USD (2025) | Esta estimativa parece usar um limite mais amplo, que pode incluir receitas de culturas microbianas mais abrangentes além dos casos de uso protetor, e não está claramente vinculada a taxas de inclusão em nível de aplicação em laticínios, carnes e alimentos prontos para consumo. |
| Provedor de Dados Sindicalizados B | 142,00 milhões de USD (2024) | Esta estimativa é baseada em um ano-base anterior e pode refletir um escopo contabilizado mais restrito e preços realizados mais baixos, o que pode ocorrer quando o mix de formas e a adoção regional não são totalmente capturados no modelo de valor. |
A diferença entre os valores publicados é explicada principalmente pelo grau de rigor na definição da categoria e por se a adoção está ancorada na produção de alimentos processados com dosagem e precificação práticas. Ao acompanhar os sinais de produção por aplicação e atualizar as faixas de preço por forma, a Mordor Intelligence mantém a estimativa alinhada ao conjunto de demanda de uso protetor e evita contabilizar categorias de culturas adjacentes que não funcionam como agentes de preservação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de culturas protetoras até 2031?
Espera-se que o tamanho do mercado de culturas protetoras atinja USD 817,63 milhões até 2031, com base em uma taxa de crescimento anual composta de 11,34% a partir de 2026.
Quais aplicações alimentares mais se beneficiam das culturas protetoras?
Os produtos lácteos lideram com 42,38% de participação de mercado, seguidos pelas aplicações em carne/aves e pelas alternativas à base de plantas.
Como as culturas protetoras liofilizadas e congeladas se comparam?
As culturas liofilizadas dominam com 61,95% de participação de mercado devido à estabilidade em temperatura ambiente e à infraestrutura estabelecida, enquanto as culturas congeladas crescem mais rapidamente (CAGR de 12,95%) graças ao manuseio simplificado, à menor complexidade de reidratação e aos avanços tecnológicos em criopreservação.
Quais regiões apresentam o maior potencial de crescimento para culturas protetoras?
A Ásia-Pacífico lidera o crescimento a um CAGR de 12,08% até 2031, impulsionada pela urbanização, pela expansão das indústrias de processamento de alimentos e pela crescente conscientização sobre segurança alimentar.
Página atualizada pela última vez em:



