
Tamanho e Participação do Mercado de Estabilizantes Alimentares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
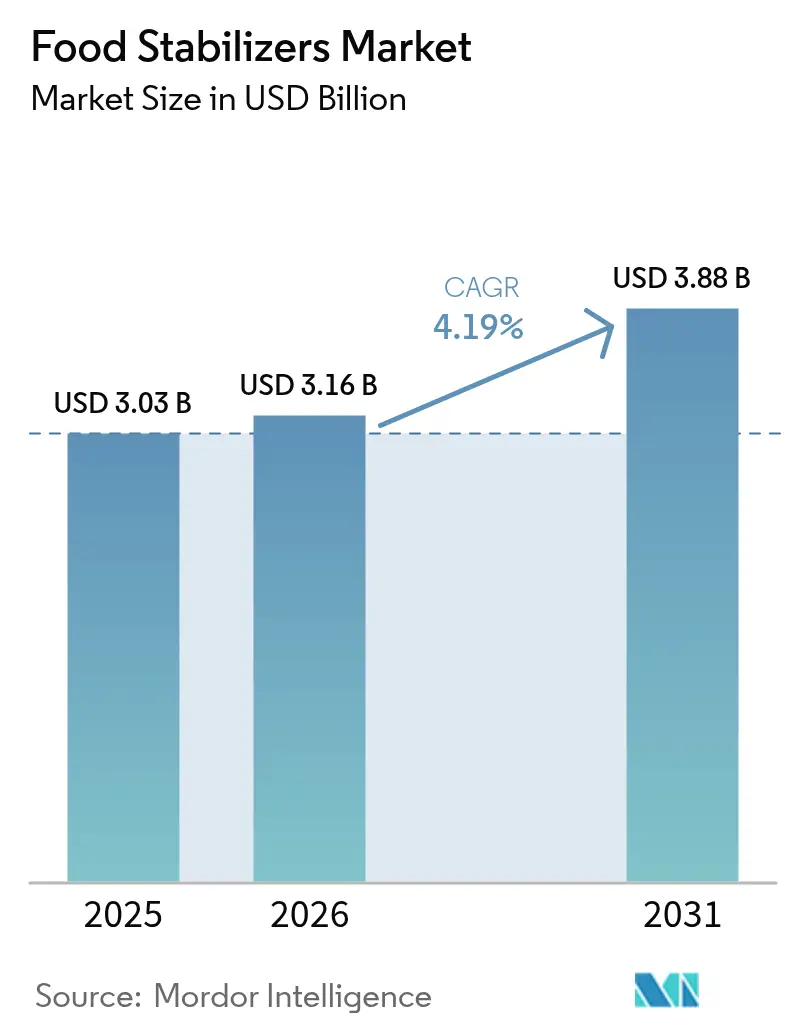
| Tamanho do Mercado (2026) | 3.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estabilizantes Alimentares por Mordor Intelligence
O tamanho do mercado de estabilizantes alimentares foi avaliado em USD 3,03 bilhões em 2025 e estima-se que cresça de USD 3,16 bilhões em 2026 para atingir USD 3,88 bilhões até 2031, a um CAGR de 4,19% durante o período de previsão (2026-2031). Os processadores de alimentos impulsionam a demanda à medida que reformulam produtos para alcançar o status de rótulo limpo, mantendo textura, estabilidade de prateleira e eficiência de custos. O setor está migrando para hidrocoloides naturais, gomas fermentadas e lecitinas modificadas como alternativas aos emulsificantes sintéticos, apoiado pela aprovação regulatória global de aditivos de origem vegetal e microbiana. Considerações de sustentabilidade influenciam as decisões de compra, com maior preferência por estabilizantes derivados de algas marinhas certificadas, fibra de citrus reciclada e subprodutos de fermentação. Empresas que combinam eficácia do produto com transparência na cadeia de suprimentos conquistam contratos de longo prazo, reduzindo sua vulnerabilidade à volatilidade dos preços de matérias-primas e às mudanças regulatórias.
Principais Conclusões do Relatório
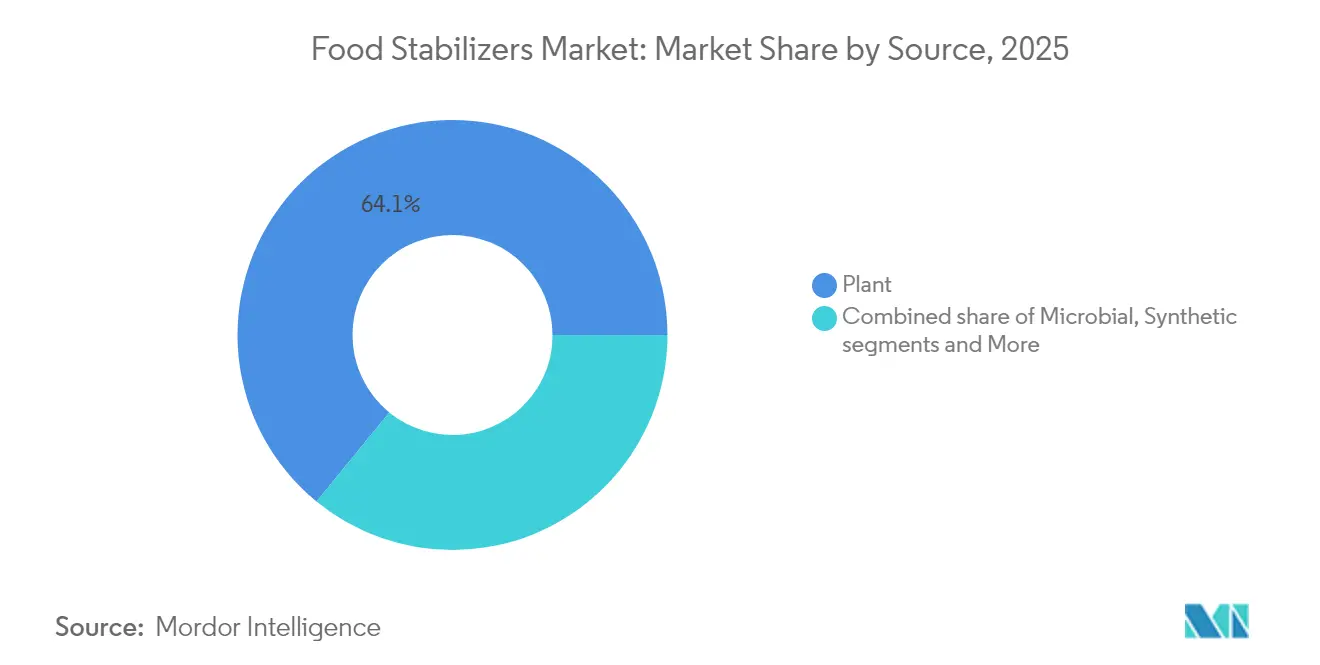
- Por fonte, as soluções de origem vegetal detinham 64,10% da participação do mercado de estabilizantes alimentares em 2025, enquanto as fontes microbianas devem se expandir a um CAGR de 5,38% de 2026 a 2031.
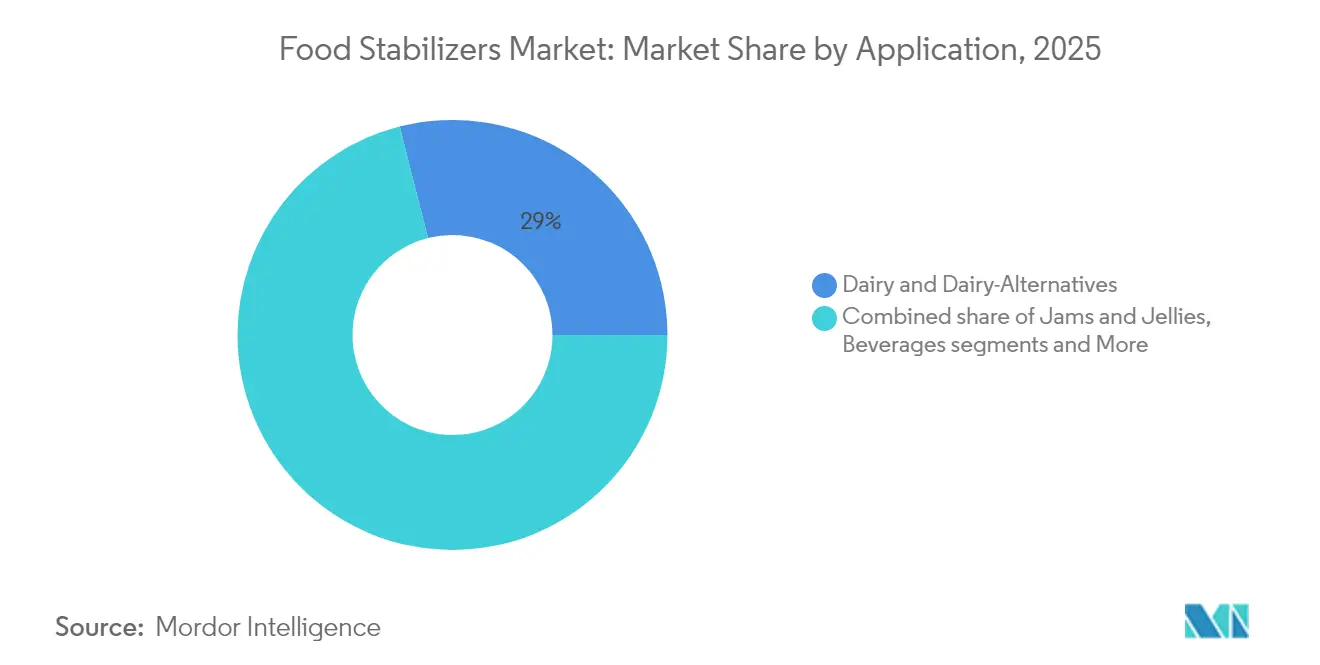
- Por aplicação, laticínios e alternativas a laticínios lideraram com 28,95% do tamanho do mercado de estabilizantes alimentares em 2025; geleias e compotas devem crescer a um CAGR de 5,88% até 2031.
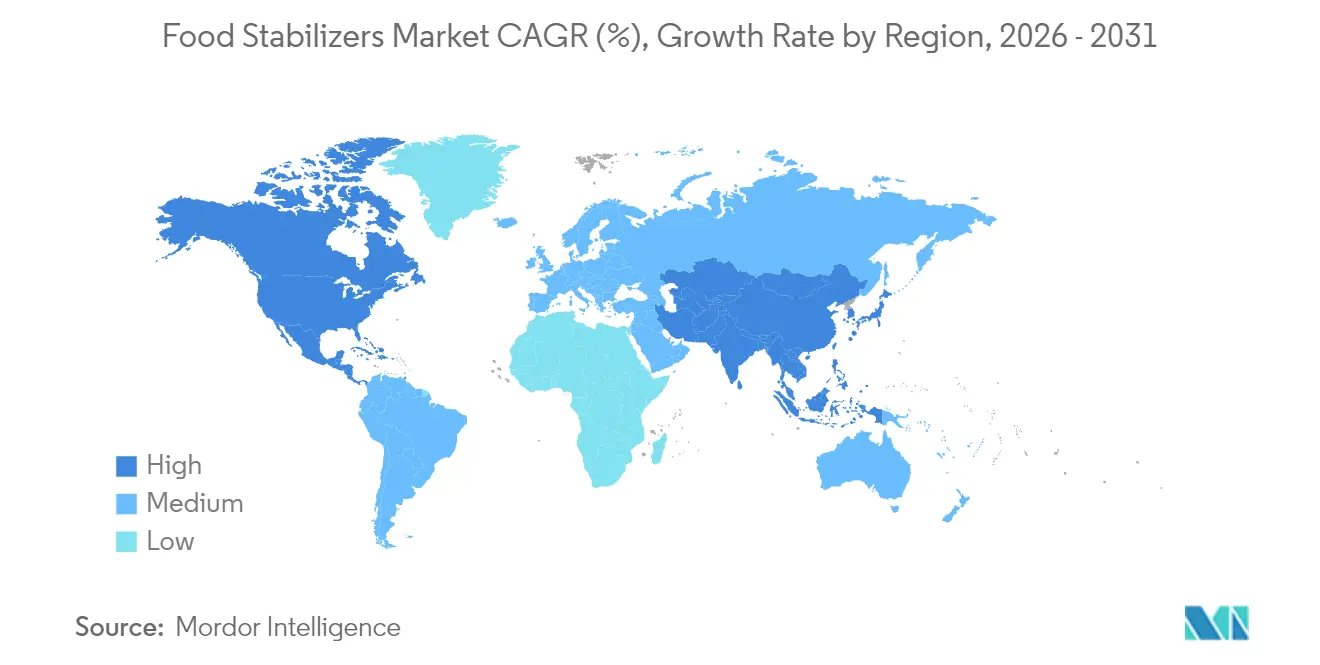
- Por geografia, a Europa dominou com 32,10% de participação em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 5,58% ao longo de 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento acelerado da demanda por alimentos processados e de conveniência globalmente | +1.2% | Global, com maior impacto na Ásia-Pacífico e na América Latina | Médio prazo (2-4 anos) |
| Mudança do consumidor em direção a produtos de rótulo limpo com textura aprimorada | +0.9% | América do Norte e Europa, expandindo-se para centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Estabilizantes prolongam a vida útil de produtos em aplicações alimentares | +0.8% | Global, particularmente relevante em mercados emergentes | Curto prazo (≤ 2 anos) |
| Surgimento de confeitaria funcional enriquecida com estabilizantes | +0.6% | América do Norte e Europa, segmentos premium na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Uso de estabilizantes em análogos de carne para imitar a textura de proteína animal | +0.5% | América do Norte e Europa como núcleo, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por alimentos sem glúten e com textura rica impulsionando a adoção de estabilizantes naturais | +0.4% | Global, com maior penetração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado da demanda por alimentos processados e de conveniência globalmente
A urbanização e as mudanças no estilo de vida estão transformando os padrões de consumo alimentar, impulsionando o aumento da demanda por alimentos processados em mercados emergentes. Esse crescimento requer tecnologias avançadas de estabilização para manter a qualidade dos produtos ao longo de cadeias de distribuição estendidas e condições de armazenamento. A crescente preferência por alimentos de conveniência aumenta a necessidade de estabilizantes especializados que resistam ao processamento térmico enquanto atendem aos requisitos de rótulo limpo. O setor alimentar continua a se adaptar a essas preferências dos consumidores em evolução, desenvolvendo soluções inovadoras de estabilização. No Japão, o envelhecimento da população está impulsionando a demanda por alimentos processados voltados à saúde, com a indústria de processamento de alimentos avaliada em USD 190 bilhões enfatizando ingredientes funcionais e produtos estáveis em prateleira, de acordo com dados do Ministério das Indústrias de Processamento de Alimentos [1]de 2022. Essa mudança demográfica levou os fabricantes a investir em pesquisa e desenvolvimento de estabilizantes capazes de aprimorar o valor nutricional enquanto prolongam a vida útil dos produtos.
Mudança do consumidor em direção a produtos de rótulo limpo com textura aprimorada
A crescente conscientização sobre saúde entre os consumidores está aumentando a demanda por transparência nos ingredientes alimentares, incluindo agentes de textura que possam igualar o desempenho dos aditivos sintéticos. O foco foi além das declarações básicas de ingredientes para abranger soluções naturais de aprimoramento de textura. Essa evolução reflete um movimento mais amplo do setor em direção a formulações de rótulo limpo que atendam às expectativas dos consumidores. Em 2024, a Tate & Lyle introduziu sua ferramenta de formulação 'Tate & Lyle Sensation™' para atender à necessidade do mercado de otimização de textura mantendo os padrões de rótulo limpo. A maltodextrina de arroz e tapioca emergiu como substituta funcional para estabilizantes convencionais, oferecendo propriedades espessantes e aglutinantes sem modificações químicas. Essas alternativas naturais demonstram versatilidade em diversas aplicações alimentares, desde produtos de panificação até bebidas. No entanto, os fabricantes enfrentam o desafio de alcançar uma relação custo-benefício comparável às alternativas sintéticas, garantindo ao mesmo tempo um desempenho consistente.
Estabilizantes prolongam a vida útil de produtos em aplicações alimentares
A demanda por estabilizantes alimentares está aumentando devido ao seu papel na extensão da vida útil dos produtos e na manutenção da qualidade dos alimentos ao longo das cadeias de distribuição, o que contribui para a redução do desperdício alimentar. Esses ingredientes proporcionam benefícios econômicos por meio da redução de desperdícios e da otimização da cadeia de suprimentos, especialmente em mercados emergentes com infraestrutura limitada de cadeia de frio. A importância estratégica dos estabilizantes continua a crescer à medida que os fabricantes de alimentos buscam soluções para minimizar o desperdício em suas operações. Sua aplicação ajuda a garantir a consistência e a qualidade dos produtos desde a produção até o consumo final, tornando-os essenciais no processamento moderno de alimentos. Os alginatos criam filmes que bloqueiam efetivamente a umidade e os gases, prolongando a vida útil e permanecendo biodegradáveis. O desenvolvimento da fermentação de precisão permite a produção de estabilizantes com funcionalidade aprimorada e menor impacto ambiental, apoiando tanto os objetivos de conservação quanto os de sustentabilidade. Esses avanços tecnológicos tornaram os estabilizantes mais eficientes e ambientalmente amigáveis, atendendo à crescente demanda dos consumidores por produtos alimentares sustentáveis.
Surgimento de confeitaria funcional enriquecida com estabilizantes
O setor de confeitaria está passando por uma transformação por meio da integração de estabilizantes funcionais que oferecem benefícios à saúde além do aprimoramento tradicional de textura. O reconhecimento da pectina pelos consumidores e seu status regulatório como substância alimentar segura apoiaram um aumento de 7% nos lançamentos de novos produtos contendo pectina na Europa de 2022 a 2023, de acordo com um relatório da Cargill de 2023. A confeitaria funcional que incorpora fibras prebióticas e estabilizantes atende à demanda dos consumidores por produtos indulgentes com posicionamento saudável. Os hidrocoloides estão se mostrando essenciais na criação de produtos de confeitaria mais saudáveis, reduzindo o teor de açúcar e gordura enquanto mantêm as qualidades sensoriais. O desafio reside em equilibrar os benefícios funcionais com as expectativas de sabor, exigindo formulações sofisticadas de estabilizantes que mascarem sabores indesejados enquanto entregam as texturas desejadas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Requisitos de conformidade regulatória impactam o mercado de aditivos alimentares | -0.7% | Global, com maior impacto na Europa e na Califórnia | Curto prazo (≤ 2 anos) |
| Demanda dos consumidores por lista mínima de ingredientes dificultando o uso de estabilizantes | -0.5% | América do Norte e Europa, expandindo-se para mercados urbanos da APAC | Médio prazo (2-4 anos) |
| Restrições religiosas/éticas sobre gelatina de origem animal | -0.4% | Global, particularmente Oriente Médio e Norte da África, Sul da Ásia e mercados ocidentais | Longo prazo (≥ 4 anos) |
| Desafios na formulação com estabilizantes em produtos de baixo pH ou alto teor de sal | -0.3% | Global, afetando aplicações alimentares especializadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de conformidade regulatória impactam o mercado de aditivos alimentares
O escrutínio regulatório crescente está criando complexidades de conformidade que restringem o crescimento do mercado e aumentam os custos de desenvolvimento em mercados globais. A Lei de Segurança Alimentar da Califórnia [2] que proíbe quatro aditivos tóxicos, incluindo bromato de potássio e propilparabeno, entrou em vigor em janeiro de 2025, desencadeando legislação semelhante em Nova York e Illinois. A orientação atualizada da União Europeia para aplicações de novos alimentos, em vigor a partir de fevereiro de 2025, introduz requisitos aprimorados para alimentos relacionados a microrganismos, dados abrangentes de composição e avaliações toxicológicas expandidas. A implementação pela China do padrão de aditivos alimentares GB2760-2024 em fevereiro de 2025 cria encargos adicionais de conformidade para fornecedores globais que buscam acesso ao mercado. O Programa de Alimentos Humanos da FDA prioriza a segurança química dos alimentos no exercício fiscal de 2025, com foco na supervisão regulatória aprimorada de aditivos e contaminantes. Esses desenvolvimentos regulatórios prolongam os prazos de desenvolvimento de produtos e aumentam os custos, particularmente para empresas menores que carecem de expertise e recursos regulatórios.
Restrições religiosas/éticas sobre gelatina de origem animal
A crescente conscientização dos consumidores sobre a origem dos ingredientes e as considerações éticas está restringindo o uso de estabilizantes de origem animal, particularmente a gelatina, em múltiplos segmentos de mercado. As restrições dietéticas halal, kosher e veganas afetam segmentos populacionais significativos globalmente, com as tendências de alimentos de origem vegetal se acelerando além dos dados demográficos vegetarianos tradicionais. A mudança em direção a alternativas de origem vegetal está impulsionando a inovação em tecnologias de hidrocoloides, com opções derivadas de algas marinhas como carragenina e alginato ganhando preferência apesar dos custos mais elevados. A disposição dos consumidores em pagar prêmios por ingredientes éticos está criando segmentação de mercado, com produtos premium comandando margens mais altas enquanto restringem o crescimento de volume em segmentos sensíveis ao preço. O desafio vai além da substituição de ingredientes para o correspondência de desempenho, pois a gelatina de origem animal oferece propriedades de gelificação únicas que as alternativas de origem vegetal têm dificuldade em replicar em todas as aplicações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Tecnologias Microbianas Desafiam a Dominância VegetalAs fontes de origem vegetal detêm 64,10% de participação de mercado em 2025, refletindo cadeias de suprimentos estabelecidas e a preferência dos consumidores por ingredientes naturais reconhecíveis. No entanto, as fontes microbianas representam o segmento de crescimento mais rápido, com um CAGR de 5,38% até 2031, impulsionado pelos avanços em fermentação de precisão e pelas vantagens de sustentabilidade. Os estabilizantes derivados de algas marinhas mantêm demanda estável, enquanto as alternativas sintéticas enfrentam crescente pressão regulatória e dos consumidores. As fontes de origem animal continuam em declínio à medida que considerações éticas e religiosas impulsionam a substituição.
A aceleração do crescimento do segmento microbiano decorre de avanços tecnológicos em eficiência de fermentação e redução de custos. As empresas estão investindo na produção de proteína unicelular e em engenharia metabólica para criar estabilizantes com funcionalidade aprimorada em comparação com as alternativas de origem vegetal. O apoio regulatório para ingredientes derivados de biotecnologia, incluindo o processo de notificação GRAS da FDA, facilita a entrada no mercado de estabilizantes microbianos inovadores. O desafio reside em escalar a produção para alcançar competitividade de custos com as alternativas de origem vegetal estabelecidas, mantendo a consistência de qualidade.

Por Aplicação:
Geleias e Compotas Lideram o Crescimento do Segmento PremiumGeleias e compotas apresentam a maior taxa de crescimento, com um CAGR de 5,88% até 2031 nas aplicações de estabilizantes alimentares, impulsionado pela produção artesanal de alimentos e pelo posicionamento premium. Laticínios e alternativas a laticínios mantêm a maior participação de mercado, com 28,95% em 2025. As aplicações de carnes e aves se expandem por meio do desenvolvimento de carnes de origem vegetal, enquanto as aplicações de bebidas crescem devido à demanda por bebidas funcionais. As aplicações de panificação e confeitaria mantêm crescimento estável por meio de reformulações de rótulo limpo. Molhos e temperos apresentam crescimento moderado devido ao aumento da demanda por culinária étnica e ao desenvolvimento de produtos premium.
A preferência dos consumidores por produtos artesanais com estabilizantes naturais como a pectina apoia o crescimento do segmento de geleias e compotas. A eficácia da pectina em aplicações de redução de açúcar atende às demandas dos consumidores preocupados com a saúde, mantendo os requisitos de rótulo limpo. A posição dominante do segmento de laticínios decorre dos desenvolvimentos de estabilizantes em alternativas de origem vegetal, particularmente no aprimoramento de textura. A linha de produtos da Silvateam, incluindo Aglufiber FAS para estabilização e variantes Aglupectin para iogurtes, demonstra os requisitos técnicos do segmento. As emulsões de Pickering fornecem soluções de estabilização sustentáveis e opções de substituição de gordura para produtos voltados à saúde.
Análise Geográfica
Mercado Europeu de Estabilizantes Alimentares
A Europa detém uma participação de mercado de 32,10% em 2025, apoiada por estruturas regulatórias abrangentes e pela procura dos consumidores por ingredientes naturais. Os rigorosos processos de avaliação da Autoridade Europeia para a Segurança dos Alimentos para aditivos alimentares estabelecem barreiras significativas à entrada no mercado, ao mesmo tempo que garantem estabilidade para os ingredientes aprovados. A nova orientação da EFSA para pedidos de novos alimentos, a partir de fevereiro de 2025, implementa requisitos mais rigorosos para alimentos relacionados com microrganismos e avaliações de segurança. Embora isso possa prolongar os prazos de aprovação, aumenta a confiança dos consumidores. O foco da região na sustentabilidade aumenta a procura por estabilizantes biodegradáveis e embalagens ambientalmente responsáveis. Os fabricantes europeus estão a expandir as operações de cultivo e processamento de algas marinhas, com o mercado de hidrocoloides de algas a crescer 5% anualmente devido às preferências dos consumidores conscientes da saúde.
Mercado de Estabilizantes Alimentares nas Américas, APAC e MEA
A Ásia-Pacífico projeta um CAGR de 5,58% até 2031, impulsionado pela urbanização, expansão da classe média e aumento do consumo de alimentos processados nas economias em desenvolvimento. O envelhecimento da população do Japão cria procura por alimentos funcionais com maior prazo de validade, enquanto o setor de processamento de alimentos da Índia cresce com o apoio governamental e investimentos estrangeiros. A América do Norte apresenta crescimento consistente por meio de tendências de rtulo limpo e regulamentações favoráveis. A aprovação pela FDA de 3 novos aditivos de cor naturais em 2025 demonstra o apoio regulatório à inovação de rótulo limpo, enquanto as restrições da Califórnia sobre aditivos sintéticos impulsionam a reformulação de produtos em toda a indústria. A América do Sul e o Médio Oriente e África apresentam potencial de crescimento, com a expansão da indústria de processamento de alimentos do Brasil e a crescente procura por estabilizantes com certificação halal no Médio Oriente a impulsionar o desenvolvimento regional.
Panorama regulatório
Os estabilizantes alimentares são regidos por marcos regulatórios de aditivos que, cada vez mais, restringem a pureza e as condições de uso para grupos específicos de consumidores. Na União Europeia, o Regulamento (CE) nº 1333/2008 e as especificações de aditivos no Regulamento (UE) nº 231/2012 permanecem centrais, com atualizações direcionadas em 2026: os Regulamentos da Comissão (UE) 2026/189 e 2026/196 introduziram alterações técnicas que afetam hidrocolóides e amidos modificados usados em produtos para lactentes e outras populações vulneráveis, com entrada em vigor em 18 de fevereiro de 2026 e janelas de conformidade escalonadas que vão de agosto de 2026 a fevereiro de 2028.
Nos Estados Unidos, a FDA continua a supervisão ativa de aditivos alimentares e especificações relacionadas por meio de regulamentação e revisões de ingredientes, incluindo uma regra final do Federal Register de fevereiro de 2026 que expandiu o uso permitido do extrato de espirulina como corante e restringiu os limites de especificação de metais pesados. Essas mudanças aumentam os requisitos de testes, documentação e verificação de formulação para fornecedores e fabricantes de alimentos que vendem em diversas regiões, particularmente para sistemas de rótulo limpo que combinam estabilizantes com corantes naturais e outros ingredientes sensíveis.
Análise da cadeia de valor
A cadeia de valor dos estabilizantes alimentares começa com insumos agrícolas e marinhos upstream, incluindo algas marinhas para carragena e alginatos, alfarroba para a goma de alfarroba, e fluxos de frutas cítricas e outras frutas para pectina e fibras, além de matérias-primas microbianas para ingredientes derivados de fermentação. Esses insumos passam por processamento especializado, como extração, purificação, moagem, mistura e modificação, antes de chegar às camadas de aplicação e serviço técnico, onde os fornecedores desenvolvem sistemas estabilizantes personalizados para lácteos e alternativas lácteas, bebidas, salsas e temperos, confeitaria e análogos à base de plantas. Grandes fornecedores multinacionais tipicamente se diferenciam a jusante por meio da ciência de formulação, codesenvolvimento com clientes e laboratórios de aplicação, apoiados por uma combinação de produção própria e sourcing de terceiros para hidrocolóides de base.
Os pontos de estrangulamento concentram-se na volatilidade das matérias-primas e na logística de hidrocolóides importados, amplificados por disrupções climáticas e comerciais que restringem a disponibilidade de insumos à base de algas marinhas e alfarroba. Os participantes do setor responderam com estratégias de sourcing multiorigem e estoques de segurança, enquanto a criação de valor se desloca de ingredientes de grau commodity para sistemas estabilizantes integrados, incluindo misturas multicomponentes, apoiados por documentação regulatória e de qualidade alinhada a conjuntos de regras importantes, como o Regulamento (CE) nº 1333/2008 da UE e as expectativas em evolução de supervisão de ingredientes da FDA dos EUA.
Cenário Competitivo
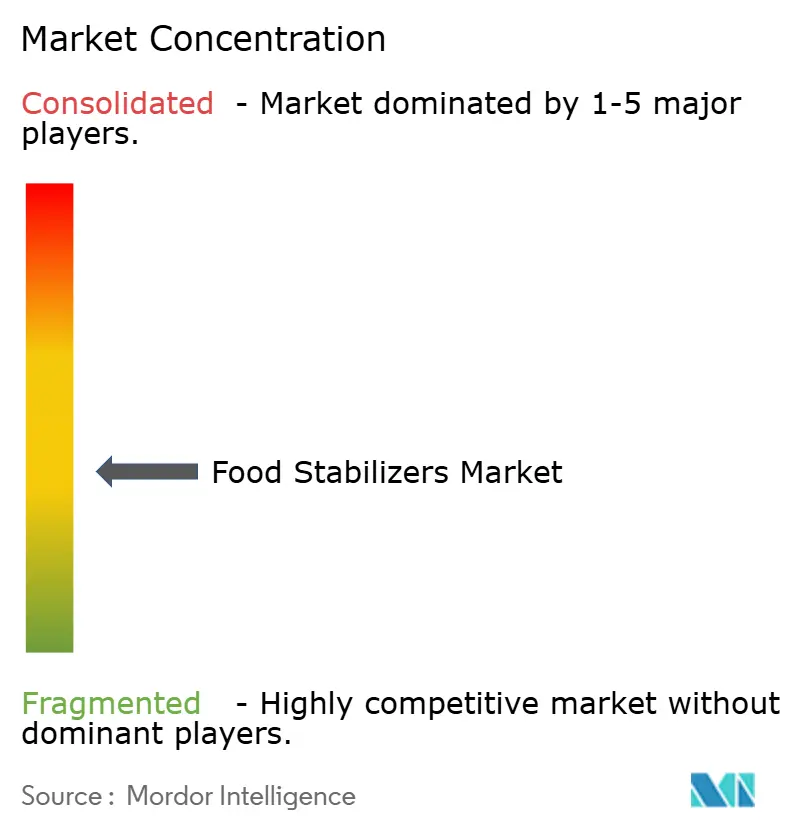
O mercado de estabilizantes alimentares apresenta fragmentação moderada, criando oportunidades tanto para multinacionais estabelecidas quanto para empresas inovadoras de biotecnologia. Os líderes de mercado aproveitam estratégias de integração vertical, combinando o fornecimento de matérias-primas com capacidades de processamento especializadas para manter a competitividade de custos e a consistência de qualidade. Os principais participantes do mercado incluem Cargill, Incorporated, Tate & Lyle Plc, Archer Daniels Midland Company, Kerry Group plc. e Ashland Co. Ltd.
A dinâmica competitiva favorece cada vez mais as empresas que investem em tecnologias de fermentação de precisão e métodos de produção sustentáveis, à medida que as pressões regulatórias e as preferências dos consumidores se voltam para alternativas naturais. O posicionamento estratégico enfatiza a inovação em formulações de rótulo limpo e soluções específicas para cada aplicação, em vez de competição baseada em commodities.
Existem oportunidades em espaços inexplorados em aplicações especializadas, como análogos de carne de origem vegetal e confeitaria funcional, onde a correspondência de textura permanece tecnicamente desafiadora. Os disruptores emergentes concentram-se em plataformas de biotecnologia capazes de fornecer estabilizantes inovadores com funcionalidade aprimorada e menor impacto ambiental em comparação com as alternativas tradicionais.
Líderes do Setor de Estabilizantes Alimentares
-
Cargill, Incorporated
-
Tate & Lyle Plc
-
Archer Daniels Midland Company
-
Ashland Co. Ltd.
-
Kerry Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estabilizantes Alimentares Empresas cobertas neste relatório
- Cargill, Incorporated
- Tate & Lyle Plc
- Archer Daniels Midland Company
- Ashland Co. Ltd.
- Kerry Group plc
- Palsgaard
- Nexira
- Gelita AG
- Ingredion Inc.
- BASF SE
- CP Kelco
- DuPont Nutrition & Biosciences
- DSM-Firmenich
- Givaudan SA
- Ajinomoto Co.
- Jungbunzlauer
- Taiyo Kagaku
- Fiberstar
- Corbion N.V.
- Roquette Freres
Oportunidades de mercado e perspectivas futuras
Espaços de demanda não atendida estão se abrindo onde os estabilizantes são usados para atender requisitos simultâneos, como posicionamento de rótulo limpo, paridade de textura e tolerância de processamento em alimentos reformulados (notadamente temperos emulsionados sem ovo, pastas de frutas com teor reduzido de açúcar e alternativas lácteas). O investimento e a atividade de produtos do lado da oferta já sustentam essa mudança: em junho de 2026, a Cargill revelou um programa de investimento de 56 milhões de EUR na Bélgica que incluiu uma planta piloto de extrusão no Vilvoorde Innovation Center, fortalecendo a capacidade de prototipagem para aplicações voltadas à textura. A ADM também expandiu seu conjunto de ferramentas de textura e reformulação por meio de investimento em capacidade, uma expansão de 26 milhões de USD de seu campus de sabores e cores em Erlanger, Kentucky, anunciada em janeiro de 2026, e novos lançamentos, incluindo oito ingredientes proteicos à base de plantas introduzidos em maio de 2026 para melhorar a estrutura e a sensação na boca.
O aperto regulatório também está criando oportunidades para fornecedores com maior rapidez na preparação para conformidade e especificações robustas, especialmente na Europa. O Regulamento da Comissão (UE) 2026/196 atualiza as especificações técnicas e condições de uso para estabilizantes comuns, incluindo carragena, goma de alfarroba, goma guar, goma arábica, goma xantana, pectinas e amido octenil succinato de sódio, e introduz marcos de conformidade a partir de agosto de 2026, com algumas disposições transitórias se estendendo até fevereiro de 2028. Esse ambiente favorece a premiumização em direção a hidrocolóides de maior pureza e bem documentados e sistemas combinados, ao mesmo tempo em que eleva o papel das ferramentas digitais e de aplicação usadas para otimizar textura e sensação na boca, à medida que os clientes encurtam os ciclos de reformulação mantendo o alinhamento com rótulos e regulamentações.
Desenvolvimentos industriais recentes em Mercado de Estabilizantes Alimentares
- Maio de 2026: A Archer Daniels Midland Company lançou oito novos ingredientes proteicos à base de plantas na América do Norte e na Europa, visando melhorar a estrutura, a sensação na boca e a textura em formulações de alimentos e bebidas. O portfólio expandido apoia clientes que constroem sistemas de estabilizantes e proteínas para programas de reformulação onde a entrega de textura e os indicadores de rótulo limpo precisam estar alinhados.
- Novembro de 2025: A Tate & Lyle apresentou o sistema estabilizante HAMULSION para temperos líquidos sem ovo, para replicar a emulsificação e a sensação na boca do ovo. O lançamento visa uma área de reformulação de alta velocidade, onde estabilizantes e emulsificantes estão sendo redesenhados para atender a restrições de alérgenos, custo e rotulagem sem comprometer a estabilidade de processamento.
- Junho de 2024: A Tate & Lyle lançou a ferramenta de formulação Tate & Lyle Sensation para ajudar os fabricantes a otimizar a textura e a sensação na boca durante o desenvolvimento de produtos. Ao reduzir o método de tentativa e erro na formulação, a ferramenta apoia o serviço técnico do fornecedor e ajuda a acelerar a adoção de soluções estabilizantes personalizadas em múltiplas aplicações.
Mercado de Estabilizantes Alimentares Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de estabilizantes alimentares abrange ingredientes adicionados a formulações de alimentos e bebidas para manter a textura, viscosidade, suspensão e estabilidade de prateleira consistentes durante o processamento e o armazenamento.
Exclusões de escopo: exclui materiais de embalagem, equipamentos de processamento e produtos alimentícios finais nos quais os estabilizantes são apenas um insumo indireto.
Visão geral da segmentação
- Por Fonte
- Vegetal
- Microbiana
- Algas Marinhas
- Sintética
- Animal
- Por Aplicação
- Panificação e Confeitaria
- Laticínios e Alternativas a Laticínios
- Carnes e Aves
- Bebidas
- Molhos e Temperos
- Geleias e Compotas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- Alemanha
- Espanha
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com o entendimento de como os estabilizantes são usados em alimentos embalados e como se apresentam os sinais de demanda entre regiões e principais usos finais. Revisamos fontes públicas, como as regras de aditivos alimentares da FDA dos EUA, os pareceres da EFSA sobre aditivos, materiais da FAO e da OMS sobre ingredientes alimentares e as normas do Codex Alimentarius, para embasar o que é permitido e como o uso varia por categoria.
A seguir, conectamos essa estrutura a indicadores mensuráveis, como a produção de alimentos embalados e os fluxos de comércio de ingredientes, usando fontes como o UN Comtrade, publicações estatísticas nacionais e publicações de associações para lácteos, panificação e bebidas. Também consultamos registros de empresas e apresentações a investidores para verificar onde os estabilizantes se posicionam dentro de portfólios mais amplos de hidrocolóides e ingredientes especiais. Quando necessário, foram utilizadas assinaturas pagas de bancos de dados de dados financeiros de empresas, bancos de dados de patentes e dados de embarque a nível de importação e exportação para apoiar verificações cruzadas e preencher lacunas específicas. Esses exemplos não são exaustivos, e muitas outras fontes de referência públicas e internas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar quais estabilizantes são efetivamente consumidos por aplicação, como os preços estão evoluindo e quais mudanças de produto são mais relevantes (rótulo limpo, à base de plantas, reformulação e necessidades de vida de prateleira). Entrevistamos e pesquisamos fornecedores de ingredientes, misturadores, distribuidores e fabricantes de alimentos e bebidas em várias regiões importantes, de modo que as premissas da pesquisa documental pudessem ser ajustadas quando as práticas reais de compra e formulação diferissem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 19% | Ásia-Pacífico: 49% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 51% | Américas: 21% |
Dimensionamento e previsão de mercado
O mercado é dimensionado usando uma abordagem top-down, na qual a produção de alimentos e bebidas embalados, a intensidade de formulação por categoria e a adoção de sistemas estabilizantes são usadas para reconstruir o conjunto de demanda por região. Para manter o resultado prático, o modelo é então verificado com aproximações bottom-up seletivas, como o preço por quilograma amostrado por família de estabilizante, as taxas típicas de inclusão em lácteos, panificação e bebidas, e verificações de canais de distribuidores para aplicações de crescimento rápido.
Os insumos mais relevantes incluem tendências de uso de hidrocolóides e gomas, atividade de reformulação ligada à redução de açúcar e fortificação proteica, deslocamentos entre fontes animais e vegetais, e movimentos de importação e exportação para matérias-primas e categorias de estabilizantes essenciais. Quando os dados são escassos para países menores, usamos indicadores substitutos, como o crescimento das vendas de alimentos embalados e os padrões de consumo per capita, e então ajustamos usando o feedback das entrevistas, para que os valores discrepantes não fiquem sem verificação.
Para a previsão, é utilizada a análise de cenários, já que a demanda é influenciada por mudanças nas preferências dos consumidores e aprovações regulatórias que podem alterar o uso em um curto período. Os cenários são orientados por opiniões de especialistas sobre o ritmo de substituição para rótulo limpo, a movimentação de preços esperada para os estabilizantes principais e a expansão regional de alimentos processados, e então o caminho intermediário é selecionado quando os sinais se alinham entre as fontes.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo se o consumo implícito de estabilizantes está alinhado com o crescimento da produção de alimentos embalados e as faixas esperadas de taxas de inclusão por aplicação. As variações são sinalizadas quando os padrões de crescimento parecem desconectados de fatores conhecidos, como a expansão de lácteos, lançamentos de bebidas ou ondas de reformulação, e então as premissas são reverificadas e, se necessário, os respondentes são recontatados.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas, com foco em consistência de unidades, lógica de preços e verificações de sanidade da participação regional. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias importantes, movimentos acentuados de preços de matérias-primas ou anúncios de novas capacidades. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de estabilizantes alimentares da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para estabilizantes alimentares podem parecer diferentes porque cada estudo define o limite do mercado à sua própria maneira e depois aplica premissas diferentes para volumes, preços e o que é contabilizado como estabilizante no uso alimentar.
Ao acompanhar as taxas de inclusão em nível de aplicação e atualizar as premissas de preços entre as principais famílias de estabilizantes, a Mordor Intelligence mantém a estimativa de 2025 vinculada ao uso em alimentos e bebidas, em vez de agrupamentos mais amplos de ingredientes, o que é uma das razões pelas quais a discrepância aparece quando comparada com fontes que usam anos-base diferentes ou cestas de ingredientes mais amplas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,03 bilhões de USD (2025) | |
| Editora de Comércio A | 3,00 bilhões de USD (2024) | Usa um ano-base anterior e pode aplicar uma definição ampla orientada por função, que pode alterar o que é incluído entre estabilização e texturização, o que muda a mistura implícita de preços e volumes. |
| Agregador de Dados B | 3,04 bilhões de USD (2025) | Depende de uma cesta de categorias que parece incluir grupos de ingredientes adjacentes (por exemplo, enzimas e proteínas junto com hidrocolóides), o que pode elevar os totais dependendo de como os ingredientes multifuncionais são classificados. |
A tabela mostra que, mesmo quando os números parecem próximos, os fatores que os determinam ainda podem ser diferentes, especialmente em relação ao ano escolhido e se categorias de ingredientes adjacentes são contabilizadas. Nossa abordagem visa manter o escopo centrado no uso de estabilizantes em aplicações alimentares, tornando as premissas fáceis de rastrear e atualizar conforme o mercado evolui.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de estabilizantes alimentares?
O mercado é avaliado em USD 3,16 bilhões em 2026 e deve atingir USD 3,88 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de estabilizantes alimentares?
Os estabilizantes de fonte microbiana lideram o crescimento com um CAGR de 5,38% até 2031, impulsionado pelos avanços em fermentação de precisão.
Por que geleias e compotas são uma área de aplicação atrativa?
O posicionamento artesanal, as iniciativas de redução de açúcar e as credenciais de rótulo limpo da pectina sustentam um CAGR de 5,88% para estabilizantes utilizados em produtos premium para passar no pão.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico apresenta o maior potencial de expansão, com um CAGR de 5,58%, graças ao aumento do consumo de alimentos processados e às vias regulatórias favoráveis.