
Tamanho e Participação do Mercado de Óleos de Processo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 5.33 Milhões de toneladas |
| Volume do Mercado (2031) | 6.06 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
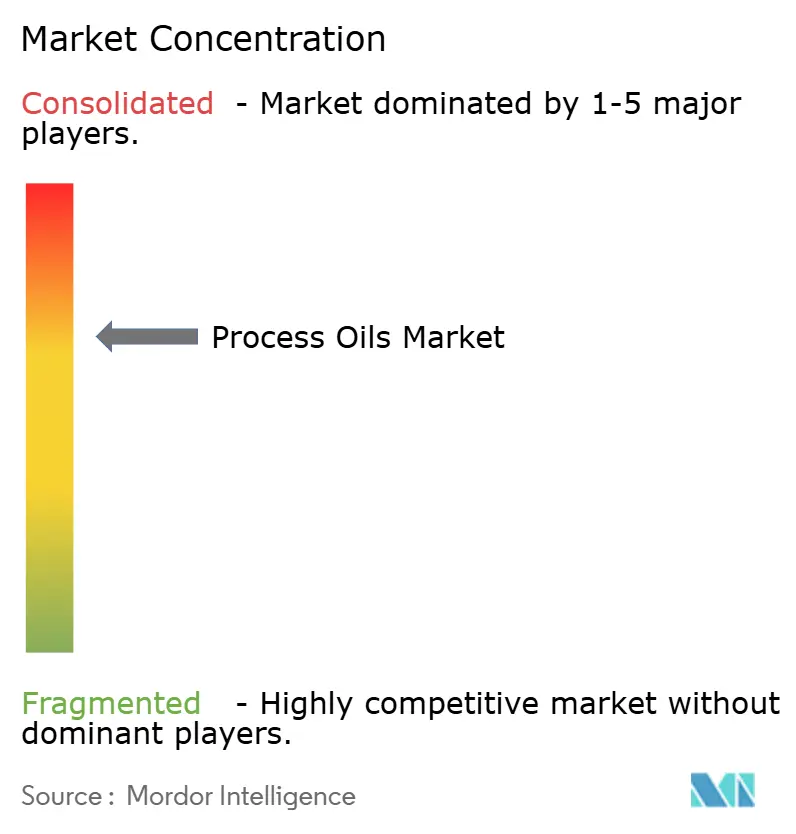
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos de Processo pela Mordor Intelligence
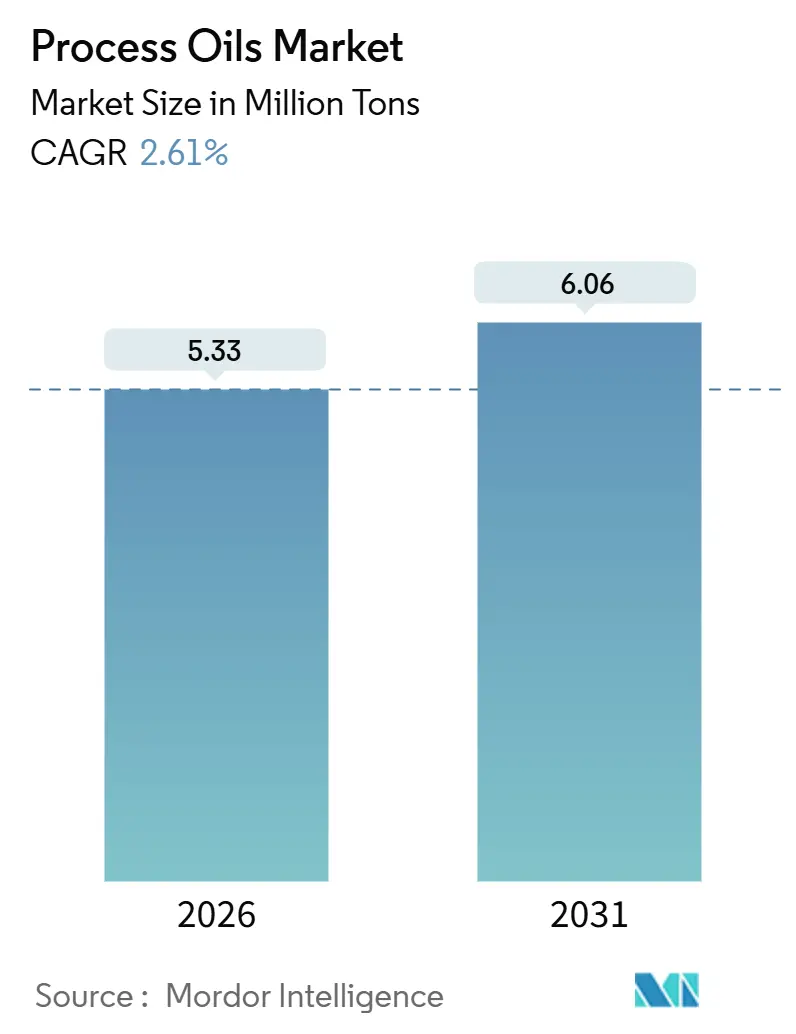
O tamanho do Mercado de Óleos de Processo é estimado em 5,33 milhões de toneladas em 2026 e deve atingir 6,06 milhões de toneladas até 2031, a um CAGR de 2,61% durante o período de previsão (2026-2031). A demanda sólida por graus naftalênicos, a produção resiliente de pneus na Ásia-Pacífico e a transição para formulações com teor ultrabaixo de hidrocarbonetos policíclicos aromáticos (HPA) sustentam essa trajetória estável. Os óleos naftalênicos combinam escala estabelecida com o crescimento mais acelerado da categoria, as formulações de cuidados pessoais estão migrando para óleos brancos da Farmacopeia dos Estados Unidos (USP), e as refinadoras asiáticas integradas estão capitalizando a segurança de matérias-primas para ampliar vantagens de custo em relação aos concorrentes ocidentais. Enquanto isso, os fechamentos de refinarias do Grupo I na América do Norte e na Europa reordenaram os fluxos comerciais, ao passo que os limites de HPA do Anexo XVII do REACH aceleram a transição para alternativas hidrotratadas e naftalênicas.
Principais Conclusões do Relatório
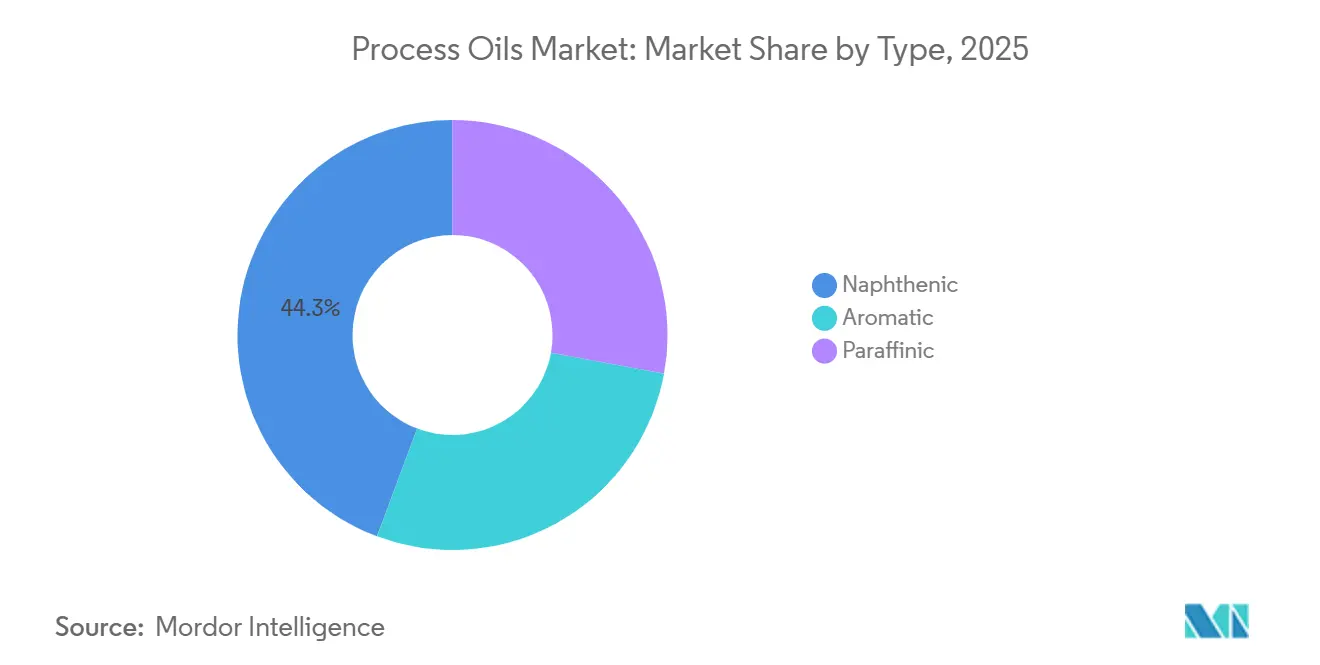
- Por tipo, os óleos naftalênicos lideraram com 44,28% da participação no mercado de óleos de processo em 2025 e estão avançando a um CAGR de 6,03% até 2031.
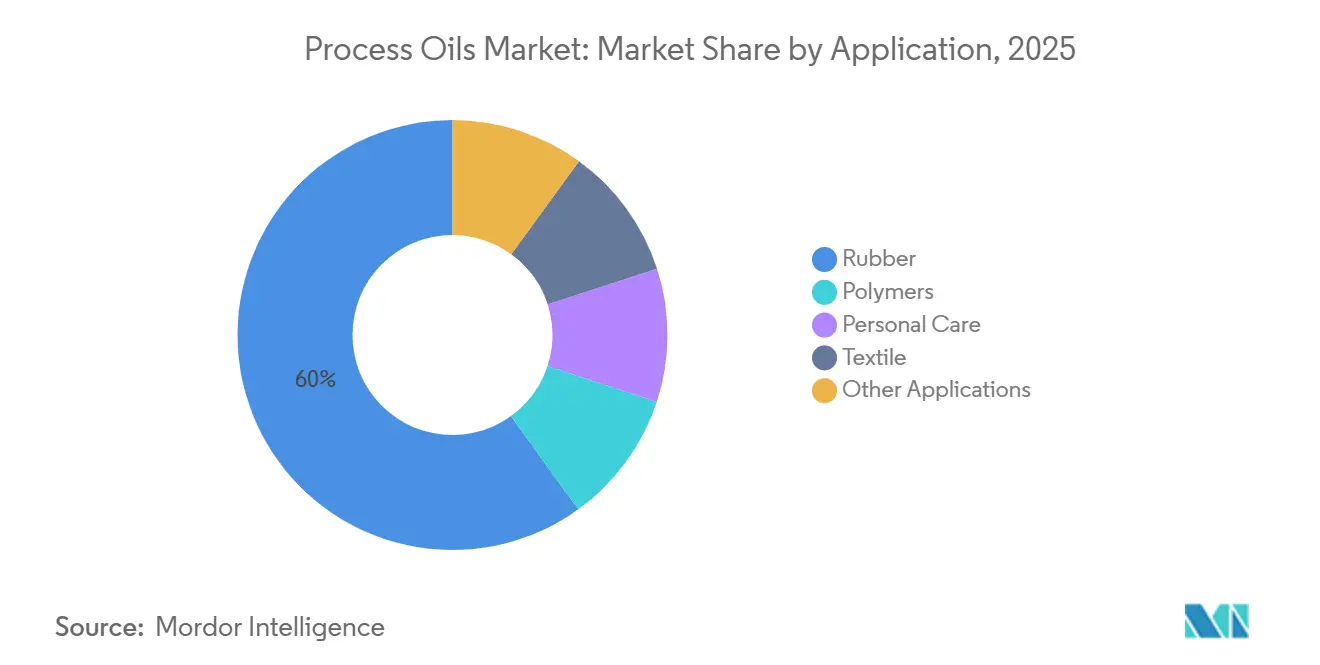
- Por aplicação, a borracha capturou uma participação de 59,94% no tamanho do mercado de óleos de processo em 2025, enquanto os cuidados pessoais estão crescendo a um CAGR de 4,92% até 2031.
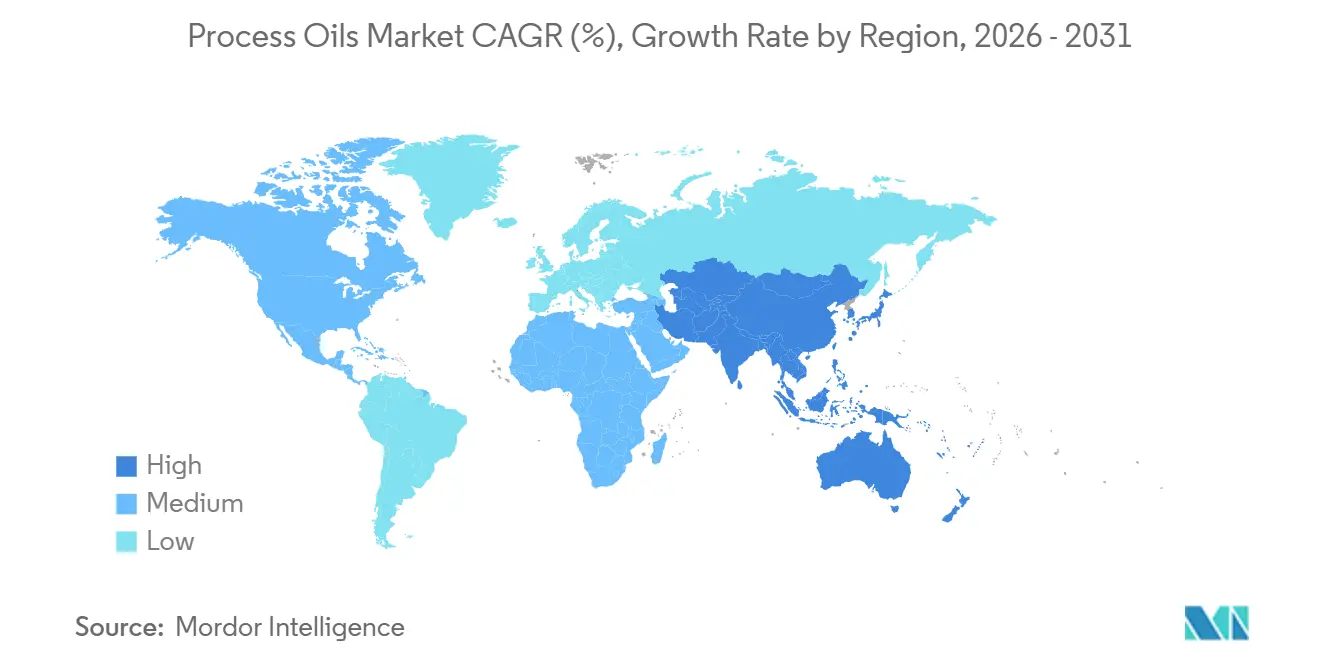
- Por geografia, a Ásia-Pacífico comandou 66,06% do tamanho do mercado de óleos de processo em 2025 e está projetada para sustentar um CAGR de 2,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adições crescentes de capacidade de polímeros e borracha sintética | +0.9% | Núcleo da Ásia-Pacífico, expansão para a América do Norte | Médio prazo (2-4 anos) |
| Demanda elevada proveniente de formulações de pneus de alto desempenho | +0.7% | Global, com concentração na China, Índia e ASEAN | Curto prazo (≤ 2 anos) |
| Crescimento dos óleos naftalênicos em fluidos de usinagem metálica para fabricação de veículos elétricos | +0.6% | Polos de veículos elétricos na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Aumento acentuado das formulações de cuidados pessoais utilizando óleos de processo brancos | +0.4% | América do Norte e União Europeia, com emergência na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Transição para tintas de impressão com COV ultrabaixo utilizando óleos de processo hidrotratados | +0.2% | União Europeia e América do Norte, impulsionada por regulamentação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adições Crescentes de Capacidade de Polímeros e Borracha Sintética
A nova unidade de polibutadieno da Evonik em Xangai, que entrou em operação recentemente, impulsionou a demanda cativa por óleos de processo de baixa viscosidade. Enquanto isso, a taxa de utilização da Dow indica um mercado em contração, promovendo esforços de desgargalamento vinculados a contratos de fornecimento plurianuais com refinadores integrados. Os graus nafitênicos ganham participação à medida que as fórmulas de borracha polimerizada em solução necessitam de maior poder de solvência, e os produtores asiáticos aproveitam a matéria-prima co-localizada para assegurar margens. Essas dinâmicas ampliam a base endereçável para o mercado de óleo de processo para borracha, reforçando o crescimento de médio prazo. Refinadores comerciais sem fluxos cativos de óleo base enfrentam margens mais estreitas, levando-os a nichos de especialidade ou estratégias de importação.
Demanda Elevada Proveniente de Formulações de Pneus de Alto Desempenho
A produção de pneus na China registrou crescimento significativo, com categorias radiais premium incorporando óleos de processo por composto, sinalizando forte demanda. Embora os segmentos premium adotem pneus "verdes", que utilizam sílica para reduzir a resistência ao rolamento, essas inovações dependem de extrato aromático de destilado tratado (TDAE) ou substitutos de base biológica. Esses substitutos devem respeitar um limite de HPA, referência agora adotada por montadoras globais. Enquanto isso, no Sul da Ásia e na África, os pneus de lonas cruzadas e os pneus para uso off-road continuam a preferir extratos aromáticos mais acessíveis. Essa escolha não apenas evidencia uma arbitragem geográfica, mas também fortalece as capacidades legadas nessas regiões. À medida que as formulações de pneus evoluem, introduzem um espectro mais amplo de requisitos de grau, assegurando que o mercado de óleos de processo permaneça estreitamente vinculado aos ritmos do setor automotivo.
Crescimento dos Óleos Naftalênicos em Fluidos de Usinagem Metálica para Fabricação de Veículos Elétricos
A usinagem de conjuntos de baterias para veículos elétricos requer fluidos que mantenham viscosidade estável entre 10-80 °C. Os óleos naftalênicos não apenas atendem a esse critério, como também apresentam níveis inerentemente baixos de HPAs. Um estudo publicado no Journal of Cleaner Production de 2024 destacou que as misturas à base de naftalênicos apresentam vantagem na eficiência de resfriamento em comparação com seus equivalentes parafínicos. Com a produção global de veículos elétricos projetada para crescer significativamente até 2028, espera-se que a demanda por fluidos naftalênicos aumente. A sensibilidade do desempenho a esses fluidos supera as flutuações nos preços das matérias-primas, permitindo precificação premium e consolidando seu status de especialidade no mercado de óleos de processo.
Aumento Acentuado das Formulações de Cuidados Pessoais Utilizando Óleos de Processo Brancos
À medida que marcas de dermatologia e cuidados com bebês eliminam aromáticos residuais, os óleos brancos de grau USP, em conformidade com o FDA 21 CFR 178.3620(a), tornaram-se predominantes[1]FDA dos EUA, "CFR Título 21 §178.3620," fda.gov. Esses graus altamente refinados têm seu valor de mercado elevado mesmo com ganhos modestos de volume. Com os consumidores da classe média na China e na Índia adquirindo cada vez mais loções premium, produtores regionais como Idemitsu e H&R estão respondendo com a expansão de sua capacidade de óleos brancos. Essa mudança não apenas evidencia a demanda crescente, mas também amplia a dependência do mercado em relação aos óleos de processo, indo além de sua âncora tradicional na borracha.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites rigorosos de HPA para extratos aromáticos na União Europeia e na América do Norte | -0.8% | União Europeia e América do Norte, com extensão para produtores asiáticos orientados à exportação | Curto prazo (≤ 2 anos) |
| Fechamentos de refinarias de óleo base do Grupo I restringindo o fornecimento de matérias-primas | -0.5% | Global, com agravamento na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Volatilidade de preços vinculada ao petróleo bruto e aos spreads de craqueamento de óleos base | -0.3% | Global, mais severo em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites Rigorosos de HPA para Extratos Aromáticos na União Europeia e na América do Norte
Em resposta à proibição do Anexo XVII do REACH sobre óleos de processo contendo benzo[a]pireno e HPAs totais acima de limites especificados, as empresas de pneus foram forçadas a abandonar os extratos convencionais[2]Agência Europeia de Produtos Químicos, "REACH Anexo XVII Entrada 8," echa.europa.eu. Reiterando essas medidas, os reguladores norte-americanos, por meio dos estatutos da Califórnia, estabeleceram limites semelhantes. Esse alinhamento regulatório, aliado ao fechamento da unidade de aromáticos Pernis da Shell em 2025 e à saída da ExxonMobil de Beaumont em 2023, levou a uma redução da oferta de TDAE em conformidade. Consequentemente, os preços spot do TDAE aumentaram, pressionando os compostos sensíveis a custos e freando o crescimento de curto prazo no mercado de óleos de processo.
Fechamentos de Refinarias de Óleo Base do Grupo I Restringindo o Fornecimento de Matérias-Primas
Grande parte da capacidade do Grupo I desapareceu entre 2023 e 2025, quando Chevron, Phillips 66, Marathon e HF Sinclair racionalizaram unidades legadas que não atendiam às especificações modernas de lubrificantes. Como os óleos de processo são coproduzidos com as correntes do Grupo I, o fornecimento ocidental se contraiu, e as importações spot da Coreia do Sul ou da Índia atraíram prêmios de frete. As refinadoras asiáticas integradas, abastecidas de matérias-primas, expandiram as exportações e ampliaram sua vantagem de preço, mas os longos tempos de trânsito expõem os compradores à volatilidade, moderando a expansão do mercado de óleos de processo nas regiões deficitárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Óleos Naftalênicos Capturam Aplicações PremiumOs graus naftalênicos detinham 44,28% da participação no mercado de óleos de processo em 2025 e estão crescendo a um CAGR de 6,03%, uma combinação rara de escala e velocidade. Sua estrutura cicloparafínica proporciona fluidez a baixas temperaturas e alta solvência, tornando-os indispensáveis em fluidos de usinagem metálica para veículos elétricos e em bandas de rodagem de pneus com teor ultrabaixo de HPA. Os óleos parafínicos atendem às necessidades intermediárias em borracha e polímeros, enquanto os óleos aromáticos mantêm uma posição em pneus de lonas cruzadas e asfalto na Ásia-Pacífico, onde a fiscalização é mais branda.
Nynas, Ergon e Calumet estão investindo em laboratórios de aplicação para co-desenvolver soluções naftalênicas com fabricantes de pneus, firmando contratos de longo prazo que os protegem das oscilações do petróleo bruto. A abundância de matérias-primas parafínicas do Grupo II e III mantém os preços parafínicos competitivos, mas a comoditização corrói as margens. Caso a China e a Índia adotem normas de HPA equivalentes às da União Europeia ainda nesta década, uma parcela significativa da demanda aromática poderá desaparecer, imobilizando ativos na Coreia do Sul e na Tailândia. Essas correntes cruzadas mantêm o mercado de óleos de processo dinâmico, recompensando os produtores flexíveis.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório


Por Aplicação:
A Borracha Domina, os Cuidados Pessoais se AceleramA borracha consumiu 59,94% do volume em 2025, refletindo a forte dependência dos pneus em óleos extensores para melhorar a processabilidade e a resistência à fadiga por flexão. Os ciclos de pneus permanecem atrelados à demanda automotiva, de modo que uma desaceleração macroeconômica pode repercutir no tamanho do mercado de óleos de processo. Os cuidados pessoais registram um CAGR de 4,92% à medida que as marcas reformulam loções e óleos para bebês com óleos brancos certificados pela FDA que eliminam resíduos alergênicos.
Os polímeros se beneficiam de adições de poliolefinas no Oriente Médio, embora os plastificantes de PVC enfrentem escrutínio de migração que reduz o consumo de óleo por tonelada de resina. Os lubrificantes têxteis estão em declínio na Europa e na América do Norte à medida que a produção de vestuário migra para a Ásia, mas as fábricas integradas na China obtêm óleos de baixo custo da Sinopec, mantendo volumes de base. Em conjunto, esses subsegmentos diversificam o mercado de óleos de processo, reduzindo a dependência excessiva de qualquer uso final isolado.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Óleos de Processo da APAC
A Ásia-Pacífico detinha 66,06% do tamanho do mercado de óleos de processo em 2025 e está preparada para um CAGR de 2,94% até 2031. Complexos integrados em Maoming, Dalian e Jinling coproduzem óleos base e óleos de processo, conferindo à Sinopec e à PetroChina uma vantagem no custo de entrega. A produção de pneus da China consome uma quantidade significativa de óleo. A demanda indiana está crescendo à medida que as frotas comerciais aumentam de tamanho, enquanto a Coreia do Sul e o Japão exportam óleos brancos premium para nichos de eletrônicos e farmacêuticos. A segurança e a escala de matérias-primas da região sugerem que sua participação pode até aumentar ligeiramente, consolidando a liderança no mercado global de óleos de processo.
Mercado de Óleos de Processo da América do Norte
Após o fechamento de instalações do Grupo I em Beaumont, El Segundo e San Francisco ter reduzido a capacidade anual, a América do Norte enfrenta escassez estrutural. Embora a Calumet, Inc., a HF Sinclair Corporation e a Ergon Inc. operem próximas à capacidade máxima, déficits pontuais elevaram os preços do TDAE. Embora as importações da Coreia do Sul ajudem a preencher a lacuna, elas vêm com um custo de frete elevado, comprimindo as margens dos compradores. Com o Canadá contando com uma carteira menor de óleos base, sua dependência de importações deve continuar, limitando o crescimento de volume no mercado de óleos de processo.
Mercado de Óleos de Processo da EMEA e da América do Sul
A Europa espelha esse padrão: o encerramento da refinaria Pernis da Shell plc e a conversão da Gonfreville pela TotalEnergies SE restringiram a oferta, mesmo com a demanda de pneus da Michelin e da Continental permanecendo firme. A conformidade com os limites de HAP do REACH acelerou a migração para graus parafínicos e naftênicos hidrotratados, elevando os valores unitários médios. A América do Sul e o Oriente Médio e África permanecem mercados menores, mas em crescimento, graças aos fabricantes chineses de pneus que estabelecem plantas no Brasil e na África do Sul. A economia do frete torna o abastecimento localizado atraente, convidando investimentos da Petrobras e da Sasol para capturar fatias regionais do mercado de óleos de processo.

Análise da cadeia de valor
A cadeia de valor dos óleos de processo começa com matérias-primas de gasóleo de vácuo e petróleo bruto que são convertidas em correntes de óleo básico e óleo de processo nas refinarias (frequentemente ao lado da produção do Grupo I/II/III). As refinarias então realizam etapas de hidrotratamento e acabamento para atender aos requisitos de baixo teor de PAH e pureza de óleo branco. Refinarias integradas e produtores especializados, incluindo Shell, ExxonMobil, Chevron, TotalEnergies, Nynas, H&R e Ergon, fornecem para misturadores e formuladores que adaptam os graus para borracha, polímeros, fluidos de usinagem de metais, tintas e cuidados pessoais, com serviços técnicos e laboratórios de aplicação cada vez mais utilizados para qualificar formulações e garantir contratos de fornecimento de longo prazo.
A distribuição geralmente ocorre por meio de terminais a granel e distribuidores químicos até fábricas de pneus e borracha e outros usuários industriais. Como os graus sensíveis à qualidade exigem logística dedicada (tanques segregados, armazenamento aquecido e controle de contaminação), o aperto de fornecimento ligado à racionalização do Grupo I aumentou a importância dos fluxos comerciais de refinarias asiáticas com excedente para a América do Norte e a Europa. Os compradores também têm recorrido mais a fontes duplas e à aquisição regional para gerenciar a exposição ao frete e a variabilidade nas entregas. Atritos administrativos, incluindo a intensificação do escrutínio alfandegário para classificações de produtos oleosos, podem gerar pequenos atrasos na entrega, o que torna o estoque local e o fornecimento contratado mais valiosos para clientes de borracha com alto volume de produção.
Cenário Competitivo
O mercado de óleos de processo é moderadamente concentrado. Os especialistas regionais focam em serviços técnicos, oferecendo óleos naftalênicos ou brancos personalizados que comandam prêmios em fluidos de usinagem metálica e linhas de cuidados pessoais. Conversas sobre fusões e aquisições pairam sobre produtores de nicho, à medida que conglomerados buscam margens de especialidade. No entanto, as avaliações permanecem disciplinadas, uma vez que nenhum alvo isolado detém uma participação significativa. Na ausência de operações transformadoras, o cenário provavelmente permanecerá fragmentado, recompensando empresas ágeis capazes de reorientar seus portfólios para graus com baixo teor de HPA e de base biológica, em consonância com o aperto regulatório nas principais economias.
Líderes do Setor de Óleos de Processo
Nynas AB
Shell plc
Exxon Mobil Corporation
Ergon Inc.
LUKOIL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óleos de Processo
- Calumet, Inc.
- Chevron Corporation
- China Petroleum & Chemical Corporation.
- ENEOS Corporation
- Ergon Inc.
- Exxon Mobil Corporation
- H&R GROUP
- HF Sinclair Corporation
- Idemitsu Kosan Co. Ltd.
- LUKOIL
- Neste
- Nynas AB
- ORGKHIM Biochemical Holding
- Panama Petrochem Ltd.
- PetroChina
- PETRONAS Lubricants International
- Phillips 66 Company
- SEOJIN CHEMICAL CO.,LTD.
- Shell plc
- TotalEnergies SE

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em formulações premium e conformes, nas quais os clientes pagam pelo desempenho de baixo teor de PAH e alta pureza, e não apenas pelo volume. Isso é visível nos óleos brancos de grau USP para cuidados pessoais (alinhados com a FDA 21 CFR 178.3620(a)) e em graus naftênicos ou hidrotratados usados em fluidos de usinagem de metais relacionados a veículos elétricos, que precisam de viscosidade estável em amplas faixas de temperatura de operação. Os fornecedores que combinam flexibilidade de matéria-prima com suporte técnico para fabricantes de pneus e formulações alinhadas a OEMs têm uma posição mais forte, à medida que os formuladores se afastam de extratos com maior teor aromático sob limites do tipo Anexo XVII do REACH.
Uma segunda linha de oportunidade são os óleos de processo com rótulo de sustentabilidade, que podem reduzir a intensidade fóssil e permanecer viáveis em formulações de borracha. Em 2024, a Nynas lançou um óleo de processo de borracha de matéria-prima renovável para elastômeros SBR e BR, e a Panama Petrochem introduziu um óleo de processo de borracha de base biológica com certificação ecológica derivado de óleo de rícino, mostrando comercialização além da escala piloto. No lado da oferta, as reconfigurações de refinarias em direção a óleos básicos de maior qualidade também estão remodelando a disponibilidade de óleos de processo e os padrões comerciais, criando oportunidades para misturadores e distribuidores que consigam garantir fluxos confiáveis e conformes, gerenciar a logística e oferecer amplitude de portfólio entre alternativas naftênicas, parafínicas e aromáticas tratadas.
Recent Industry Developments in Mercado de Óleos de Processo
- Fevereiro de 2026: A Nynas AB aprovou um investimento de 213 milhões de coroas suecas para expandir a capacidade de destilação a vácuo em sua refinaria de Nynashamn. O projeto fortalece a capacidade de processamento de matérias-primas que sustenta o fornecimento de óleos naftênicos e especiais, uma ferramenta importante à medida que os clientes migram para formulações de óleo de processo com baixo teor de PAH e maior pureza.
- Setembro de 2025: A Exxon Mobil Corporation iniciou seu Resid Upgrade Project em Singapura utilizando tecnologia proprietária, aumentando a produção de óleo básico do Grupo II em 20.000 barris por dia, incluindo o EHC 340 MAX. Uma maior disponibilidade regional do Grupo II sustenta a economia de mistura de óleos de processo parafínicos e melhora a opcionalidade de fornecimento para os mercados da Ásia-Pacífico e de exportação.
- Janeiro de 2024: A Shell tomou a decisão final de investimento para converter o hidrocraqueador em sua unidade de Wesseling, dentro do Energy and Chemicals Park Rheinland, na Alemanha, para produzir óleos básicos do Grupo III, visando 300.000 toneladas por ano. A conversão destaca a contínua otimização das refinarias europeias em direção a óleos básicos de especificação mais alta, uma mudança que pode remodelar os conjuntos de coprodutos e a estratégia de aquisição de óleos de processo conformes na região.


Mercado de Óleos de Processo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de óleos de processo abrange óleos minerais e hidrocarbonetos especiais que são incorporados à borracha, polímeros e formulações similares para melhorar o processamento, a maciez e o desempenho do produto final, e o dimensionamento reflete os volumes comercializados e consumidos nas principais regies industriais.
Exclusões do escopo: Não são contabilizados lubrificantes acabados e graxas vendidos para lubrificação de equipamentos, nem petróleo bruto e matérias-primas de refinaria que não são comercializados como graus de óleo de processo.
Visão Geral da Segmentação
- Por Tipo
- Aromático
- Parafínico
- Naftalênico
- Por Aplicação
- Borracha
- Polímeros
- Cuidados Pessoais
- Têxtil
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do mapa de oferta e demanda de óleos de processo por famílias de graus e pelas principais indústrias consumidoras. Baseamo-nos em referências públicas como estatísticas governamentais de comércio, notas orientativas de códigos HS alfandegários, publicações estatísticas de refinarias e óleos base, e indicadores macroeconômicos de fontes como o Banco Mundial e o FMI para estabelecer o contexto de demanda de fundo.
Em seguida, verificamos a direção e os pontos de inflexão utilizando fontes como agências estatísticas nacionais, associações industriais e de borracha, artigos revisados por pares sobre composição de borracha e compatibilidade de óleos, e regulamentações ambientais ou químicas que afetam o teor aromático e os limites de HAP. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa são utilizados para confirmar adições de capacidade, ciclos de manutenção e mudanças de portfólio. Também utilizamos assinaturas pagas para informações financeiras e de inteligência de empresas, bases de dados de patentes e visibilidade de importações e exportações em nível de remessa, onde isso ajuda a validar mercados orientados pelo comércio. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Discussões primárias foram conduzidas com produtores de óleos de processo, distribuidores, misturadores e grandes usuários finais no processamento de borracha e polímeros, de modo que as principais premissas sobre mix de graus, diferenciais de preços e comportamento de substituição pudessem ser confirmadas. Para um mercado global, garantimos que o conjunto de respondentes abrangesse APAC, EMEA e as Américas, e incluímos tanto funções comerciais quanto técnicas para testar sob pressão como a demanda muda quando regulamentações ou custos de matéria-prima se movem.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 47% |
| Nível médio: 57% | Líderes funcionais/de unidade: 41% | EMEA: 31% |
| Participantes menores: 16% | Gerentes: 43% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O modelo central é construído utilizando uma abordagem de cima para baixo, em que os resultados de refinarias e óleos base, os fluxos comerciais e a atividade downstream de borracha e polímeros são utilizados para reconstruir o pool de demanda endereçável de óleos de processo por região, e então traduzidos em totais de mercado. Para manter os números realistas, corroboramos os totais com aproximações seletivas de baixo para cima, como a consolidação de um conjunto amostrado de volumes de fornecedores, verificações de canal com distribuidores e uma lógica de preço médio de venda multiplicado pelo volume por família de graus, antes que os ajustes finais sejam feitos.
Os insumos utilizados no modelo incluem tendências de produção de pneus e artigos gerais de borracha, atividade de processamento de polímeros, a mudança de mix entre graus aromáticos, parafínicos e nafitênicos, taxas típicas de tratamento de óleo extensor em formulações de borracha e diferenciais de preços observados vinculados à viscosidade e ao teor aromático. Para as previsões, a análise de cenários é utilizada em torno de três fatores práticos: crescimento da produção industrial, endurecimento regulatório que altera o teor aromático permitido e oscilações de matéria-prima que influenciam a economia das refinarias e a substituição entre graus. Onde a visibilidade em nível de país é mais fraca, utilizamos proxies regionais vinculados à intensidade do comércio e à produção manufatureira, e então verificamos essas premissas com conversas primárias para mantê-las fundamentadas.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio de várias rodadas de verificações cruzadas para que os resultados não dependam de um único fluxo de dados. Comparamos os resultados do modelo com sinais independentes, como balanços comerciais regionais, taxas de operação de refinarias reportadas e indicadores de consumo de borracha downstream, e então investigamos grandes variações antes da aprovação interna.
Se uma variação significativa for detectada, a equipe entra novamente em contato com os participantes do setor para confirmar se trata-se de uma interrupção temporária, um problema de timing de preços ou uma mudança estrutural no uso de graus. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, incluindo mudanças regulatórias, paralisações de refinarias e grandes adições de capacidade. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Óleos de Processo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para óleos de processo frequentemente não coincidem porque a definição do produto não é consistente, e porque alguns autores utilizam diferentes anos-base e timing de preços. As diferenças também aparecem quando uma estimativa é construída a partir de indicadores de borracha downstream e outra é construída a partir de cadeias de valor no estilo de lubrificantes.
Uma lacuna comum é se categorias adjacentes são incorporadas, como lubrificantes acabados, graxas e outros óleos funcionais vendidos para equipamentos em vez de para composição. Algumas estimativas também aplicam uma única curva de preços global em todas as regiões, mesmo que o mix de graus e as necessidades de conformidade possam alterar os preços. Na Mordor Intelligence, essas receitas adjacentes de lubrificantes acabados não são contabilizadas, e o dimensionamento é mantido vinculado aos graus de óleos de processo utilizados em aplicações como borracha e polímeros, com volumes ancorados na perspectiva de tonelagem de 2026 a 2031 apresentada na página do relatório.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,33 M (2026) | |
| Consultoria Global A | USD 5,72 B (2025) | Utiliza um tratamento de cadeia de valor mais amplo que pode misturar receitas na saída da fábrica de lubrificantes acabados e serviços relacionados, e também reporta um ano-base diferente, o que altera as premissas de precificação e conversão. |
| Grupo de Pesquisa do Setor B | USD 5,00 B (2024) | Frequentemente ancora em um valor de ano-base único com clareza limitada sobre as exclusões em nível de grau, e pode combinar óleos extensores e usos industriais de óleos próximos, o que infla os totais em comparação com um pool de demanda exclusivo de composição. |
No geral, a dispersão nos valores publicados é explicada principalmente pelas escolhas de escopo e pelo alinhamento do ano, e então amplificada pela forma como os preços são aplicados entre regiões e graus. Ao manter o modelo rastreável aos indicadores de demanda manufatureira e verificá-lo em relação a sinais de comércio e oferta, a estimativa permanece reproduzível e mais fácil de reconciliar quando novas informações surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de óleos de processo e suas perspectivas de crescimento até 2031?
O tamanho do mercado de óleos de processo é de 5,33 milhões de toneladas em 2026 e está projetado para atingir 6,06 milhões de toneladas até 2031, refletindo um CAGR de 2,61%.
Qual tipo de óleo de processo está crescendo mais rapidamente?
Os óleos naftalênicos estão avançando a um CAGR de 6,03% graças à química de baixo teor de HPA e à solvência superior exigida em fluidos de usinagem metálica para veículos elétricos e em bandas de rodagem de pneus premium.
Por que a Ásia-Pacífico é a região dominante para óleos de processo?
As refinarias integradas da China e da Índia coproduzem óleos base e óleos de processo a baixo custo, sustentando a capacidade de pneus e polímeros que, em conjunto, representam 66,06% da demanda global em 2025.
Qual segmento de uso final oferece o maior potencial de crescimento?
Os produtos de cuidados pessoais, especialmente óleos para bebês e pomadas dermatológicas, estão expandindo a um CAGR de 4,92% à medida que as marcas migram para óleos brancos de grau USP por pureza e segurança para a pele.
Quais estratégias competitivas os principais fornecedores estão adotando?
Os grandes players concentram-se na integração de matérias-primas, investimentos em conformidade e codesenvolvimento com clientes de pneus, veículos elétricos e cuidados pessoais para assegurar contratos de oferta de longo prazo e margens mais elevadas.
Página atualizada pela última vez em:



