
Tamanho e Participação do Mercado de Óleo Branco da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
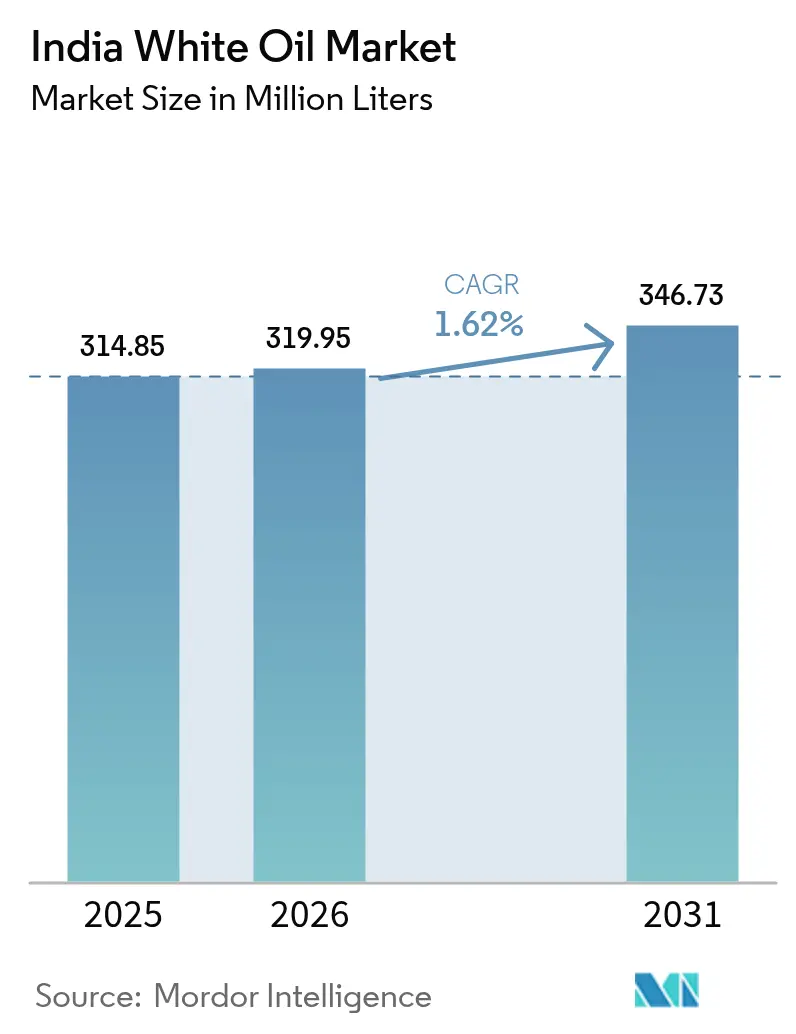
| Tamanho do mercado no ano base (2025) | 314.85 Milhões de litros |
| Volume do Mercado (2026) | 319.95 Milhões de litros |
| Volume do Mercado (2031) | 346.73 Milhões de litros |
| Growth Rate (2026 - 2031) | 1.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleo Branco da Índia por Mordor Intelligence
O tamanho do Mercado de Óleo Branco da Índia em 2026 é estimado em 319,95 milhões de litros, crescendo a partir do valor de 314,85 milhões de litros em 2025, com projeções para 2031 indicando 346,73 milhões de litros, crescendo a um CAGR de 1,62% entre 2026 e 2031. Esta expansão moderada reflete uma transição do crescimento puro de volume em direção a requisitos de maior pureza e valor agregado, alinhados com a base industrial em maturação da Índia. A utilização em todo o sistema de refino do país excede consistentemente 103%, permitindo que os produtores atendam às necessidades especializadas do mercado downstream sem depender de importações. A demanda se concentra em clusters de cuidados pessoais, farmacêuticos e de processamento de polímeros, que se beneficiam do acesso integrado a matérias-primas e à infraestrutura portuária. Melhorias na infraestrutura — como o aumento de capacidade de USD 2,1 bilhões da Indian Oil Corporation em Gujarat — fortalecem o fornecimento doméstico ao mesmo tempo em que posicionam os refinadores para aproveitar a crescente demanda global por óleos especiais[1]Agência Internacional de Energia, "Mercado de Petróleo Indiano 2024", iea.org . Os obstáculos decorrem das oscilações nos preços do óleo de base e da crescente disponibilidade de substitutos sintéticos; no entanto, os fornecedores estabelecidos mitigam os riscos por meio de integração vertical, conformidade regulatória e portfólios diversificados de viscosidade.
Principais Conclusões do Relatório
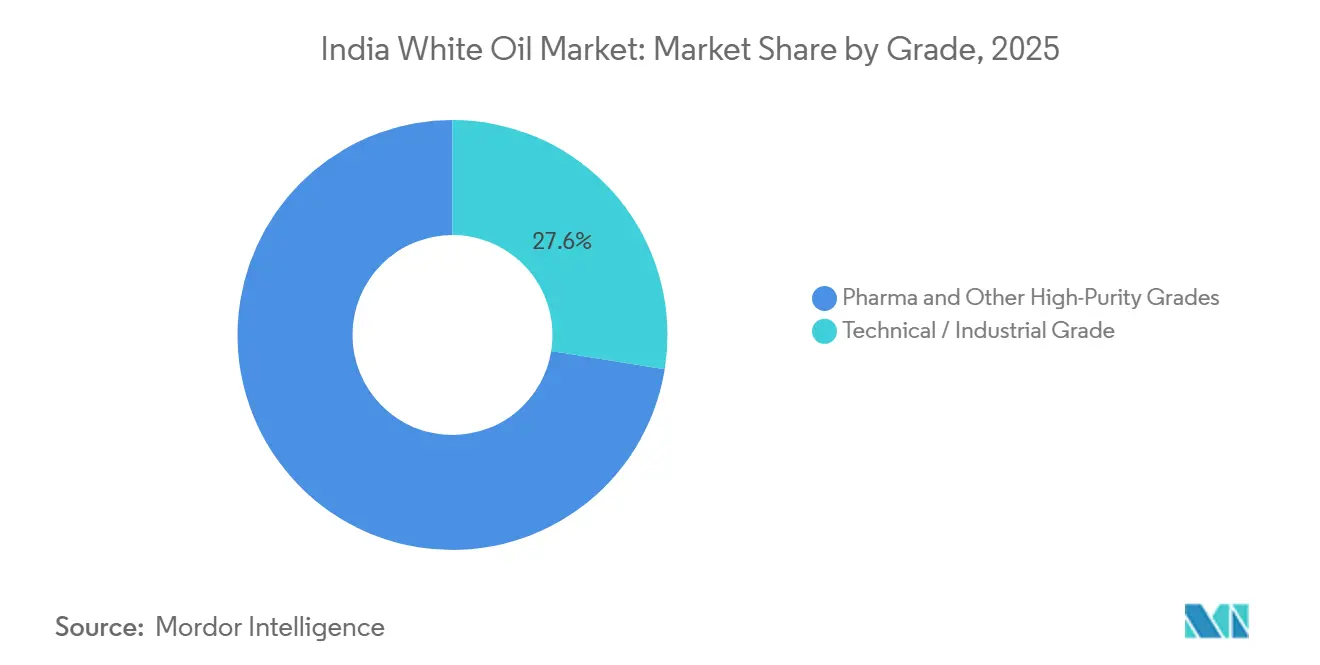
- Por grau, as variantes farmacêuticas e outros graus de alta pureza representaram 72,45% da participação do Mercado de Óleo Branco da Índia em 2025, enquanto o mesmo grupo tem previsão de crescer a um CAGR de 1,69% até 2031.
- Por viscosidade, os produtos de baixa viscosidade comandaram 67,60% do tamanho do Mercado de Óleo Branco da Índia em 2025 e estão avançando a um CAGR de 1,63% até 2031.
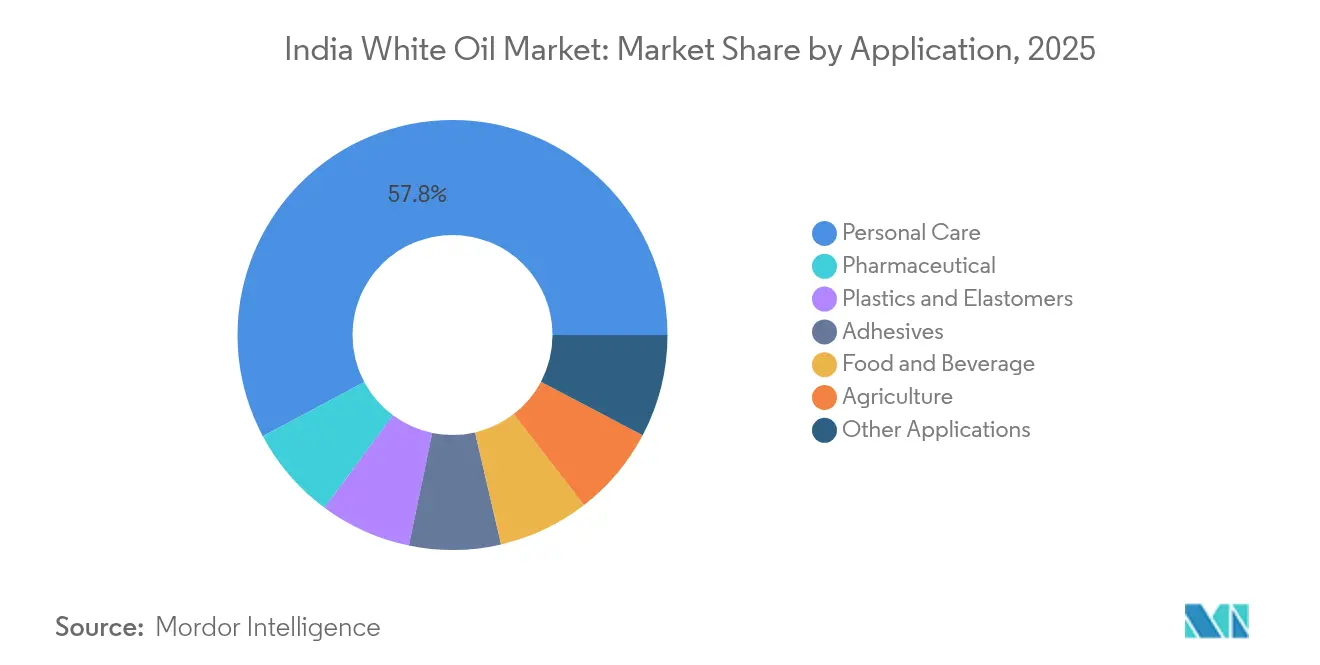
- Por aplicação, cuidados pessoais liderou com uma participação de 57,80% no Mercado de Óleo Branco da Índia em 2025; as aplicações farmacêuticas têm projeção de expansão a um CAGR de 2,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Óleo Branco da Índia
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Clusters em expansão de fabricação de cosméticos e produtos de cuidados pessoais | +0.6% | Nacional, com concentração em Gujarat, Maharashtra, Tamil Nadu | Médio prazo (2-4 anos) |
| Expansão da capacidade doméstica de formulações farmacêuticas | +0.4% | Nacional, com polos em Hyderabad, Ahmedabad, Mumbai | Longo prazo (≥ 4 anos) |
| Crescente demanda de processamento de polímeros proveniente de plantas de plásticos e elastômeros | +0.3% | Corredores petroquímicos de Gujarat, Maharashtra, Tamil Nadu | Médio prazo (2-4 anos) |
| Conformidade regulatória mais rigorosa impulsionando a adoção de óleo branco de alta pureza | +0.2% | Nacional, adoção antecipada em instalações orientadas para exportação | Curto prazo (≤ 2 anos) |
| Crescimento notável no setor de alimentos e bebidas | +0.2% | Nacional, concentrado em polos de processamento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Clusters em Expansão de Fabricação de Cosméticos e Produtos de Cuidados Pessoais
O robusto crescimento dos polos de fabricação de cosméticos da Índia impulsiona uma absorção substancial de óleos brancos de alta pureza para funções emolientes e veiculares. O consumo permanece bem abaixo dos níveis das economias desenvolvidas, proporcionando um longo caminho para a expansão. Grandes formuladores, como a Galaxy Surfactants, necessitam de insumos consistentes de óleo branco para garantir a estabilidade e a textura do produto em linhas de produção de grande escala. Clusters integrados em Gujarat, Maharashtra e Tamil Nadu aproveitam a proximidade das matérias-primas e a logística consolidada, reduzindo os custos finais para os processadores. Os proprietários de marcas que visam formulações de "beleza limpa" dependem paradoxalmente de óleos minerais de grau USP que oferecem inércia e propriedades livres de alérgenos, mantendo a demanda resiliente apesar do marketing de ingredientes naturais. Esses fatores, em conjunto, fortalecem o Mercado de Óleo Branco da Índia à medida que as exportações de cuidados pessoais aumentam sob acordos de livre comércio.
Expansão da Capacidade Doméstica de Formulações Farmacêuticas
A posição da Índia como polo global de medicamentos genéricos sustenta a demanda contínua por óleos brancos de grau USP em pomadas, cápsulas e lubrificação de equipamentos de processamento. Os incentivos governamentais por meio dos esquemas de Incentivo Vinculado à Produção (PLI) apoiam os Parques de Fármacos a Granel, aumentando a autossuficiência em ingredientes farmacêuticos ativos. Os regimes regulatórios da U.S. FDA e da UE exigem rastreabilidade rigorosa de lotes, favorecendo fornecedores com sistemas de qualidade documentados. Os produtores de alta pureza obtêm prêmios de preço ao oferecer certificados de análise, dados de estabilidade e assistência para registros regulatórios. À medida que a produção escala, o fornecimento doméstico consistente reduz os prazos de entrega para remessas de exportação, reforçando o posicionamento do Mercado de Óleo Branco da Índia em corredores farmacêuticos regulamentados.
Crescente Demanda de Processamento de Polímeros Proveniente de Plantas de Plásticos e Elastômeros
Os óleos brancos de grau técnico permanecem indispensáveis como plastificantes, agentes desmoldantes e auxiliares de processamento no segmento de polímeros em rápido crescimento. A economia química da Índia está crescendo, indicando uma forte demanda por óleos especiais como matéria-prima. Os complexos petroquímicos integrados de Gujarat permitem que os refinadores de óleo branco adquiram óleos de base de forma economicamente eficiente e abasteçam os processadores dentro da mesma zona industrial, minimizando as despesas de frete. A consistência na viscosidade e na estabilidade térmica oferece benefícios de fabricabilidade em relação a diversas alternativas sintéticas. O consumo em alto volume e sensível a preços estabiliza as taxas de utilização para os fornecedores do Mercado de Óleo Branco da Índia.
Conformidade Regulatória mais Rigorosa Impulsionando a Adoção de Alta Pureza
Os padrões BIS, as regulamentações da FSSAI e a FDA CFR 172.878 elevam os limites de pureza, levando os usuários a adotar óleos brancos premium que satisfazem múltiplas certificações simultaneamente[2]U.S. Food & Drug Administration, "CFR 172.878 – Óleo Mineral Branco", fda.gov . Os fabricantes orientados para exportação exigem documentação dupla — como U.S. FDA mais Excipientes Farmacêuticos Japoneses — para evitar rejeições de remessas, e dependem de fornecedores capazes de gerenciar exigências de auditoria. A conformidade diferencia os produtos além da viscosidade isolada, permitindo margens mais elevadas por litro. Produtores menores não certificados enfrentam barreiras de entrada, consolidando o volume com refinadores estabelecidos e fortalecendo o segmento formal do Mercado de Óleo Branco da Índia.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de substitutos funcionais (óleos de silicone, óleos éster sintéticos) | -0.3% | Nacional, concentrado em aplicações de alto desempenho | Longo prazo (≥ 4 anos) |
| Volatilidade do preço do óleo de base vinculada às oscilações do petróleo bruto | -0.2% | Nacional, afetando todos os segmentos do mercado | Curto prazo (≤ 2 anos) |
| Atrasos na expansão do refino doméstico de enxofre ultrabaixo | -0.1% | Centros de refino de Gujarat e Maharashtra | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Substitutos Funcionais
Os fluidos de silicone e os ésteres sintéticos conquistam aplicações que exigem alta estabilidade térmica, baixa volatilidade ou perfis biodegradáveis, limitando assim a penetração do óleo mineral em segmentos premium. As linhas aeroespaciais, de resfriamento de eletrônicos e de processamento de alimentos em alta temperatura especificam cada vez mais os sintéticos, cujo custo ao longo do ciclo de vida compensa seu preço unitário mais elevado. Os fabricantes que avaliam mudanças de formulação devem validar a compatibilidade, redesenhar as cadeias de suprimentos e absorver os custos de materiais — fatores que retardam, mas não interrompem a substituição. Consequentemente, os graus minerais mantêm a dominância em formulações sensíveis ao custo e legadas, moderando, mas não eliminando, a trajetória de crescimento do Mercado de Óleo Branco da Índia.
Volatilidade do Preço do Óleo de Base Vinculada às Oscilações do Petróleo Bruto
Os custos das matérias-primas sobem e caem com o petróleo Brent, comprimindo as margens de processamento para refinadores incapazes de repassar os aumentos ao mercado downstream. A Índia importa petróleo bruto do Golfo do Oriente Médio e da Rússia, tornando as curvas de preços suscetíveis a perturbações geopolíticas. Os processadores menores sem instrumentos de hedge ou integração vertical sentem as pressões sobre as margens em primeiro lugar, ocasionalmente levando a reduções temporárias da produção. Os usuários finais com limites de custo rígidos transferem as compras para volumes spot ou adiam pedidos, amortecendo as vendas de óleo branco no curto prazo. No entanto, os contratos de fornecimento de longo prazo e a crescente capacidade doméstica de óleo de base proporcionam compensações estabilizadoras dentro do Mercado de Óleo Branco da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: Variantes de Alta Pureza Conquistam Precificação Premium
Os graus farmacêuticos e outros graus de alta pureza detiveram 72,45% da participação do Mercado de Óleo Branco da Índia em 2025 e têm previsão de expansão a um CAGR de 1,69% até 2031. O aumento das auditorias por parte de reguladores estrangeiros e autoridades domésticas eleva as expectativas de pureza, levando os formuladores a pagar prêmios por óleos fornecidos com documentação extensiva. As certificações de grau USP, EP e cosmético permitem acesso a canais de exportação lucrativos, aumentando a rentabilidade apesar do crescimento moderado do volume. O tamanho do Mercado de Óleo Branco da Índia realizado com vendas de alta pureza supera assim as receitas do grau técnico por litro.
Os graus técnicos/industriais permanecem essenciais para o processamento de polímeros, a mistura de lubrificantes e a fabricação para uso geral, onde a sensibilidade ao custo supera os diferenciais de desempenho. Os refinadores integrados capazes de alternar entre graus sem tempo de inatividade extenso maximizam a utilização da planta, misturando estoques de base para atender a padrões de demanda em evolução. A flexibilidade de grau e os testes internos fundamentam a confiança do cliente na consistência dos lotes e fortalecem os acordos de fornecimento de longo prazo.


Por Viscosidade: Óleos de Baixa Viscosidade Dominam pela Eficiência de Processamento
Os produtos de baixa viscosidade capturaram 67,60% do tamanho do Mercado de Óleo Branco da Índia em 2025 e têm previsão de crescimento a um CAGR de 1,63% até 2031. Sua bombeabilidade, facilidade de mistura e compatibilidade com filtração reduzem os gargalos de produção em plantas automatizadas, tornando-os a escolha padrão para cosméticos, produtos farmacêuticos e plastificantes. Os graus de viscosidade média atendem a requisitos de nicho — como cremes de proteção da pele mais espessos — enquanto as frações de alta viscosidade abordam necessidades de lubrificação para uso intensivo ou barreiras de umidade.
Os principais fornecedores mantêm amplos portfólios de viscosidade, permitindo que os formuladores ajustem a textura, a espalhabilidade e os parâmetros de processamento sem trocar de fornecedor. Os refinadores com flexibilidade de hidrotratamento ajustam os pontos de corte para otimizar os rendimentos em resposta aos sinais do mercado, preservando a margem no Mercado de Óleo Branco da Índia mesmo sob volatilidade das matérias-primas. Ofertas de viscosidade personalizada, entregues com suporte de engenharia de aplicação, aumentam a fidelização dos relacionamentos com os clientes e atuam como barreira contra concorrentes de baixo preço.
Por Aplicação: Usos de Valor Agregado Superam a Demanda de Commodities
As formulações de cuidados pessoais representaram 57,80% do Mercado de Óleo Branco da Índia em 2025, refletindo a fabricação de cosméticos em larga escala e o crescente gasto dos consumidores em produtos para pele e cabelo. Embora menores em volume, as aplicações farmacêuticas representam o crescimento mais rápido a um CAGR de 2,02%, à medida que os fabricantes de medicamentos ampliam as formulações de excipientes e tópicas para terapia doméstica e mercados de exportação. Ao longo da previsão, os produtos farmacêuticos capturam participação dos usos de grau técnico, aumentando o tamanho do Mercado de Óleo Branco da Índia vinculado a setores regulamentados. Os segmentos de plásticos, elastômeros, adesivos, agricultura e contato com alimentos oferecem demanda de linha de base estável, onde os óleos de grau técnico satisfazem as necessidades de processamento a custos mais baixos, mantendo as taxas de utilização saudáveis para refinadores de alto volume.
Os usos técnicos em plásticos se beneficiam das propriedades consistentes de viscosidade, lubrificação e transferência de calor que os óleos minerais oferecem a preços competitivos em relação aos sintéticos. Os processadores de alimentos e bebidas aderem aos mandatos de pureza da FSSAI e da FDA, favorecendo óleos brancos de grau USP para contato incidental com alimentos, reforçando a demanda por fornecedores em conformidade. Os usos de nicho em têxteis, couro e revestimentos especiais suavizam as oscilações cíclicas nos principais segmentos. Líderes de mercado como a Savita Oil Technologies aproveitam portfólios multisserviços e conjuntos robustos de certificação para atender a todos os grupos de aplicação, defendendo a participação no Mercado de Óleo Branco da Índia tanto contra ofertas domésticas quanto importadas.
Análise Geográfica
O oeste da Índia ancora a produção e o consumo, com Gujarat sediando o complexo de refinarias de Jamnagar ao lado da zona petroquímica integrada de Dahej, resultando em uma oferta concentrada de óleos de base e especiais. A maior parte da capacidade de corantes e intermediários da Índia reside no estado, criando uma densa demanda downstream por óleos brancos técnicos e de alta pureza. Maharashtra ocupa a segunda posição, onde os clusters farmacêuticos, de cuidados pessoais e automotivos de Mumbai-Pune absorvem significativos graus de baixa viscosidade. Tamil Nadu contribui por meio do corredor químico Chennai-Manali, que atende tanto aos usuários domésticos quanto aos fabricantes orientados para exportação.
Os polos do sul se beneficiam do acesso a portos marítimos que facilitam a importação de óleos de base selecionados e a exportação de formulações acabadas. O nexo de biotecnologia e farmácia de Karnataka em torno de Bangalore concentra-se em formas de dosagem injetáveis e tópicas, dependendo de óleos de grau USP com consistência rigorosa entre lotes, aumentando assim a demanda do Mercado de Óleo Branco da Índia por graus premium. As zonas químicas emergentes de Andhra Pradesh atraem investimentos sob as políticas industriais estaduais, trazendo consumo incremental para os cinturões costeiros do leste.
As regiões do norte participam principalmente por meio de linhas de agricultura e processamento de alimentos que utilizam óleos brancos em emulsões para proteção de culturas e lubrificação de maquinário de embalagem. Os desafios logísticos decorrentes da distância das refinarias ocidentais incentivam remessas a granel por corredores ferroviários e de dutos, que as recentes melhorias de infraestrutura facilitaram. Enquanto isso, os fornecedores orientados para exportação aproveitam os acordos de livre comércio Índia-CCG e ASEAN, enviando misturas de óleo branco de portos ocidentais para mais de 75 países, ressaltando a abrangência geográfica do Mercado de Óleo Branco da Índia.
Panorama regulatório
Na Índia, as especificações do óleo branco industrial são fundamentadas nos requisitos do Bureau of Indian Standards, como a IS 1083:2022, que estabelece parâmetros físicos e químicos (incluindo viscosidade e aparência) para o fornecimento consistente a usuários industriais. Para usos finais regulamentados, a conformidade se estende às expectativas de contato com alimentos e farmacêuticas, com empresas alinhando a documentação dos produtos e a rastreabilidade dos lotes para clientes que operam sob a supervisão da FSSAI e requisitos de referência internacionais (por exemplo, a US FDA 21 CFR 172.878 para óleo mineral branco usado em aplicações alimentícias específicas).
A conformidade mais ampla do setor químico também tornou mais rigorosas as obrigações de relatório e transparência, incluindo o envio obrigatório de dados para as indústrias química e petroquímica no portal web ChemIndia, notificado pelo Ministry of Chemicals and Fertilizers em 27 de fevereiro de 2024. Paralelamente, as práticas de garantia da qualidade de produtos petrolíferos são apoiadas por diretrizes do Ministry of Petroleum and Natural Gas, o que eleva o patamar de conformidade e tende a favorecer fornecedores organizados com testes, certificação e prontidão para auditoria já estabelecidos.
Análise da cadeia de valor
A cadeia de valor começa com óleos-base derivados de petróleo bruto e matérias-primas parafínicas provenientes de refinarias domésticas e, para certos requisitos de qualidade superior, de importações. Os produtores então aplicam refino e purificação intensivos (hidrotratamento e processos relacionados) para fornecer óleos brancos técnicos e de alta pureza, com cor, odor e teor aromático controlados, a clientes de cuidados pessoais, farmacêutico, processamento de alimentos e processamento de polímeros. Os participantes comumente citados neste ecossistema incluem Gandhar Oil Refinery (India) Ltd, Savita Oil Technologies Ltd, Apar Industries Limited e Columbia Petro Chem Pvt Ltd.
A jusante, os óleos brancos são movimentados por meio de uma combinação de logística a granel e embalada, frequentemente fornecidos em tambores de HDPE/aço, IBCs e tanques ISO para distribuição interestadual e exportações. A diferenciação tende a depender dos sistemas de qualidade e certificações exigidos por clientes regulamentados (por exemplo, documentação alinhada com ISO e FDA, além de Kosher/Halal quando relevante). A proximidade com polos petroquímicos e industriais em Gujarat e Maharashtra também ajuda a melhorar os prazos de entrega e a reduzir os custos desembarcados para grandes contas de cuidados pessoais, farmacêutico e polímeros.
Cenário Competitivo
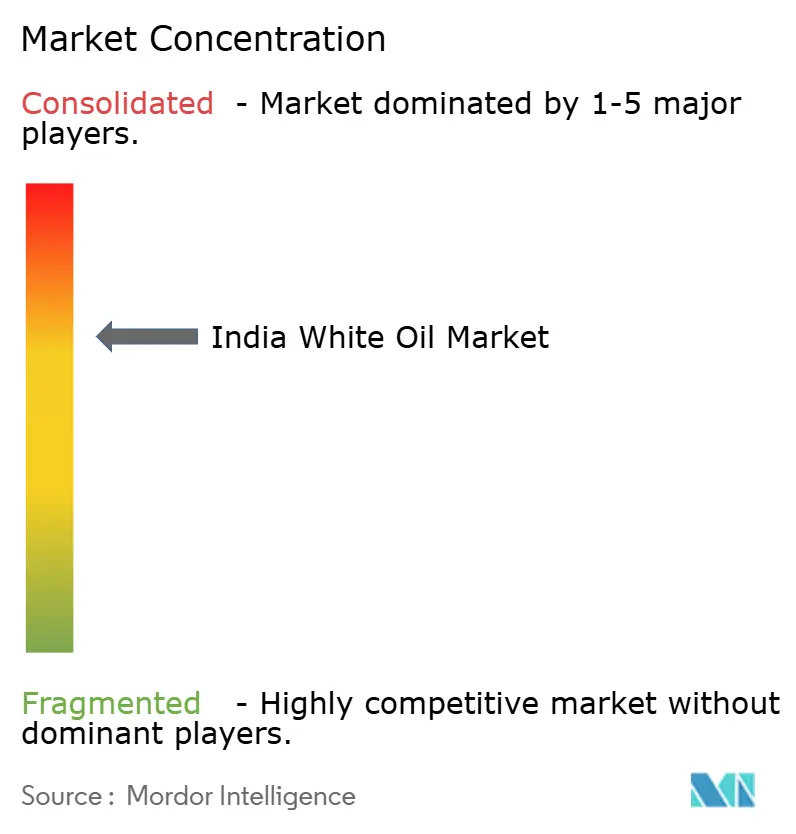
A indústria de óleo branco da Índia é consolidada. Os participantes do mercado se diferenciam pela amplitude das faixas de viscosidade, cobertura de certificações e capacidades de serviço técnico, e não apenas pelo preço. Os investimentos recentes enfatizam as melhorias no hidrotratamento e na análise de processos em linha para garantir a estabilidade da cor, a neutralidade do odor e o teor ultrabaixo de aromáticos, essenciais para usos farmacêuticos e de cuidados pessoais. A concorrência de substitutos sintéticos desencadeia colaboração em pesquisa e desenvolvimento entre refinadores e laboratórios de polímeros para ampliar as janelas operacionais dos óleos minerais refinados. As empresas codesenvolvem pacotes de misturas combinando óleos brancos com antioxidantes para aumentar a estabilidade oxidativa, defendendo as posições dos óleos minerais em faixas de temperatura média. Os contratos de longo prazo com grandes empresas farmacêuticas e marcas globais de cosméticos fornecem consumo estável e fortalecem o poder de negociação ao negociar a aquisição de óleo de base, estabilizando o Mercado de Óleo Branco da Índia apesar dos fundamentos voláteis das matérias-primas.
Líderes da Indústria de Óleo Branco da Índia
Gandhar Oil Refinery (India) Ltd
Savita Oil Technologies Ltd
Apar Industries
Indian Oil Corporation Ltd (IOCL)
ExxonMobil Corp
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro está na escalada de portfólios de alta pureza e intensivos em documentação para fabricantes de cuidados pessoais e farmacêuticos voltados para exportação, onde fornecedores capazes de sustentar especificações alinhadas à farmacopeia e pacotes de auditoria ganham preferência além da seleção baseada em viscosidade. O mercado também tem espaço para uma conversão mais rápida de graus técnicos para graus premium em polos em Gujarat, Maharashtra e corredores do sul, onde grandes formuladores e fabricantes contratados consolidam as compras e esperam desempenho consistente de lote a lote.
Do lado da oferta, os fabricantes estão construindo capacidade e presença para atender tanto os centros de demanda domésticos quanto os internacionais, apoiados por movimentos na cadeia de suprimentos internacional, como a Apar Industries Middle East Limited firmando um acordo de fornecimento de óleo-base de longo prazo com a Saudi Aramco Base Oil Company (Luberef) para operações no parque de valor Yanbu LubeHUB (anunciado em 2026). No front da demanda doméstica e do throughput, a Gandhar Oil Refinery (India) Ltd divulgou volumes de vendas mais altos de óleos especiais e lubrificantes para o exercício fiscal de 2026 (incluindo óleos brancos), apontando para fornecedores com exposição a consumo e FMCG impulsionando aplicações de maior valor juntamente com usos industriais.
Desenvolvimentos recentes do setor
- Junho de 2026: A Apar Industries Middle East Limited assinou um contrato de fornecimento de óleo-base de longo prazo com a Saudi Aramco Base Oil Company (Luberef) para operações dentro do parque de valor LubeHUB em Yanbu, Arábia Saudita. O acordo fortalece a garantia de matéria-prima para o sistema de óleos especiais da Apar e apoia o fornecimento regionalizado para o MENA, o que pode influenciar os padrões globais de sourcing de óleo-base usados por produtores indianos de óleos especiais.
- Abril de 2025: A Daewoo, em parceria com a Mangali Industries Ltd (MIL), anunciou investimentos para construir a fabricação e exportação de lubrificantes a partir da Índia, incluindo planos para uma instalação em Kandla, Gujarat, para produzir óleo branco. O programa acrescenta uma nova intenção de capacidade doméstica próxima a um importante corredor petroquímico ligado a porto e apoia um cumprimento mais rápido das exportações a partir do oeste da Índia.
- Julho de 2024: A Texol Lubritech FZC (subsidiária estrangeira da Gandhar Oil Refinery (India) Ltd) garantiu um contrato da ADNOC Distribution para fornecer 30 milhões de litros anuais de lubrificantes para 2024, 2025 e 2026. O offtake plurianual melhora o planejamento de utilização nas operações de óleos especiais e lubrificantes e reforça o posicionamento de exportação da empresa a partir de cadeias de suprimentos ligadas à Índia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado indiano de óleo branco abrange os óleos brancos consumidos domesticamente, usados como óleos minerais de alta pureza em aplicações industriais e de consumo, medidos em termos de valor para o país e ao longo do período do estudo.
Exclusões de escopo: excluímos vaselina, ceras e produtos de consumo finalizados (como cremes e loções) nos quais o óleo branco é apenas um ingrediente, e também excluímos a produção destinada exclusivamente à exportação que não é fornecida para a Índia.
Visão geral da segmentação
- Por Grau
- Grau Técnico / Industrial
- Grau Farmacêutico e Outros Graus de Alta Pureza
- Por Viscosidade
- Baixa
- Média
- Alta
- Por Aplicação
- Plásticos e Elastômeros
- Adesivos
- Cuidados Pessoais
- Agricultura
- Alimentos e Bebidas
- Farmacêutico
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o conjunto de demanda e manter o modelo vinculado a sinais públicos que podem ser reverificados. Analisamos o contexto de produção, comércio e uso final voltado para a Índia a partir de fontes como o Ministry of Petroleum and Natural Gas, o Petroleum Planning and Analysis Cell e o Directorate General of Commercial Intelligence and Statistics para séries de importação e exportação, além de normas BIS referenciadas por usuários a jusante.
Para evitar a dependência de uma única perspectiva, também cruzamos indícios de uso a partir de fontes como o Central Drugs Standard Control Organization, notas relacionadas à farmacopeia publicadas em documentos públicos e literatura técnica disponível abertamente sobre o uso de óleo branco em polímeros e cuidados pessoais. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa respeitável foram usados para validar adições de capacidade, posicionamento de graus e movimentos de canal, e então uma assinatura paga de dados financeiros de empresas e um banco de dados de importação e exportação em nível de embarque foram usados seletivamente para verificar volumes e faixas de preço. As fontes listadas acima são ilustrativas e não exaustivas, e muitas outras referências foram usadas para coletar dados, validar suposições e esclarecer a análise final.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como a demanda por óleo branco se forma na Índia e onde mudanças de especificação estão surgindo nos setores farmacêutico, de cuidados pessoais, processamento de alimentos e processamento de polímeros. Conversamos com refinarias e misturadores, importadores e distribuidores e grandes usuários finais para confirmar o mix de graus, as escolhas típicas de viscosidade e como os compradores qualificam os fornecedores. Em seguida, usamos essas informações para refinar suposições que eram difíceis de observar apenas por meio de fontes documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 16% |
| Nível médio: 45% | Líderes funcionais/de unidade: 25% |
| Participantes menores: 16% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O modelo de mercado principal é construído usando uma abordagem top-down, na qual a demanda da Índia é reconstruída a partir da lógica de consumo por uso final e da disponibilidade de oferta, sendo então verificada em relação a sinais de comércio e oferta doméstica. Na prática, começamos com os fatores de demanda por aplicação, os traduzimos em uso de óleo branco usando taxas de insumo e padrões de substituição observados, e convertemos o volume implícito em valor usando faixas de preço relevantes para a Índia por grau e viscosidade.
Vários insumos específicos do mercado foram acompanhados para manter as estimativas realistas, incluindo a mudança de participação entre a demanda de grau técnico e farmacêutico, a preferência de viscosidade por aplicação, a disponibilidade doméstica versus dependência de importação, e as diferenças típicas de preço entre óleos de maior pureza e graus industriais. Também usamos indicadores como o ritmo de produção farmacêutica e de cuidados pessoais, indícios de expansão do processamento de alimentos e atividade de processamento de polímeros para explicar por que a demanda se move de forma diferente ao longo dos anos. A previsão foi executada usando análise de cenários, na qual as suposições de caso-base sobre crescimento de uso final, upgrades de grau e progressão de preços foram revisadas e ajustadas por meio de feedback de especialistas.
Para corroborar os totais, aproximações bottom-up seletivas foram construídas a partir de verificações com fornecedores e canais, nas quais volumes amostrados foram multiplicados por faixas típicas de ASP, e as lacunas foram preenchidas com suposições conservadoras quando um segmento tinha visibilidade pública limitada. Onde as respostas divergiram por uso final ou tipo de cliente, favorecemos suposições que pudessem ser defendidas por meio de lógica repetível e que fossem apoiadas por mais de um sinal independente.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, e as exceções são investigadas antes da aprovação final. Comparamos a demanda modelada com tendências de importação, notícias relacionadas à capacidade e mudanças observadas no mix de graus, e então realizamos verificações de variância para identificar mudanças abruptas que não correspondem ao comportamento de uso final.
Uma segunda revisão por analista é usada para testar suposições sobre taxas de uso e preços, e chamadas de acompanhamento são acionadas quando um insumo-chave se move para fora da faixa esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes adições de capacidade, mudanças regulatórias ou movimentos acentuados de preços de matérias-primas alteram materialmente os preços ou a oferta. Antes da entrega, uma verificação final é feita para confirmar que as atualizações públicas mais recentes foram refletidas no modelo.
Estimativa da Mordor Intelligence para o mercado indiano de óleo branco em comparação com outras estimativas publicadas
Os números de tamanho publicados para o mercado indiano de óleo branco podem parecer muito distantes porque o mercado nem sempre é definido da mesma forma, e alguns estudos misturam narrativas de valor e volume sem alinhar as etapas de conversão. As diferenças também surgem de como os graus de pureza são tratados, se as importações são totalmente captadas e se as suposições de preço refletem as faixas reais de transação na Índia.
Os maiores fatores de divergência geralmente estão no escopo e na construção do preço, onde algumas estimativas incorporam óleos especiais adjacentes ao óleo branco, ou assumem uma escalada agressiva de preços mesmo quando o mix de graus permanece estável. Outro problema comum é que algumas cifras usam médias globais por tonelada e as aplicam diretamente aos volumes da Índia, o que pode superestimar o valor quando a oferta local, o momento de aplicação de tarifas e as margens de canal diferem. Manter o escopo restrito aos óleos brancos vendidos na Índia e converter volumes orientados pela demanda em valor usando faixas de preço por grau e viscosidade que são reverificadas com compradores é o que explica a diferença, conforme modelado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,35 bilhão de USD (2026) | |
| Boletim Informativo do Setor A | 0,47 bilhão de USD (2023) | Usa uma abordagem mais ampla de óleos especiais, na qual o óleo branco é discutido junto com óleos adjacentes de alta pureza, e a estimativa de valor parece depender de precificação generalizada sem separar claramente as realizações de grau farmacêutico versus grau técnico. |
| Consultoria Regional B | 2,43 bilhões de USD (2024) | Provavelmente inclui um escopo de produtos muito mais amplo ou formulações a jusante, e a lacuna em relação aos sinais típicos de volume da Índia sugere suposições de conversão de preço que não estão ancoradas na demanda por grau ou em verificações de comércio e oferta local. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como óleo branco e por como o volume é convertido em valor entre os graus. Ao manter os insumos vinculados a indícios de demanda observáveis e etapas de precificação repetíveis, o tamanho final do mercado permanece mais fácil de rastrear até variáveis claras que podem ser revalidadas durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de óleo branco da Índia em 2026?
O volume atinge 319,95 milhões de litros, refletindo sua escala atual nos segmentos de cuidados pessoais, farmacêutico e de polímeros.
O que impulsiona o crescimento da demanda até 2031?
A tendência para graus de alta pureza para cosméticos e farmacêuticos, além da expansão dos clusters de processamento de polímeros, impulsiona o volume para 346,73 milhões de litros a um CAGR de 1,62%.
Qual segmento de aplicação cresce mais rapidamente?
As formulações farmacêuticas expandem a um CAGR de 2,02% à medida que a Índia amplia as exportações e o acesso doméstico à saúde.
Por que os graus de baixa viscosidade dominam?
Sua bombeabilidade e facilidade de mistura se adequam a plantas automatizadas, conferindo-lhes 67,60% de participação de mercado em 2025 e uma perspectiva de CAGR de 1,63%.
Quais riscos poderiam restringir o crescimento?
A volatilidade do preço do óleo de base e a substituição por silicone ou ésteres sintéticos representam os maiores obstáculos.
Quais regiões consomem mais óleo branco?
Gujarat e Maharashtra lideram devido aos polos integrados de refino, petroquímica e fabricação de cuidados pessoais.
Página atualizada pela última vez em:



