
Tamanho e Participação do Mercado de Óleos de Motor Automotivos da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
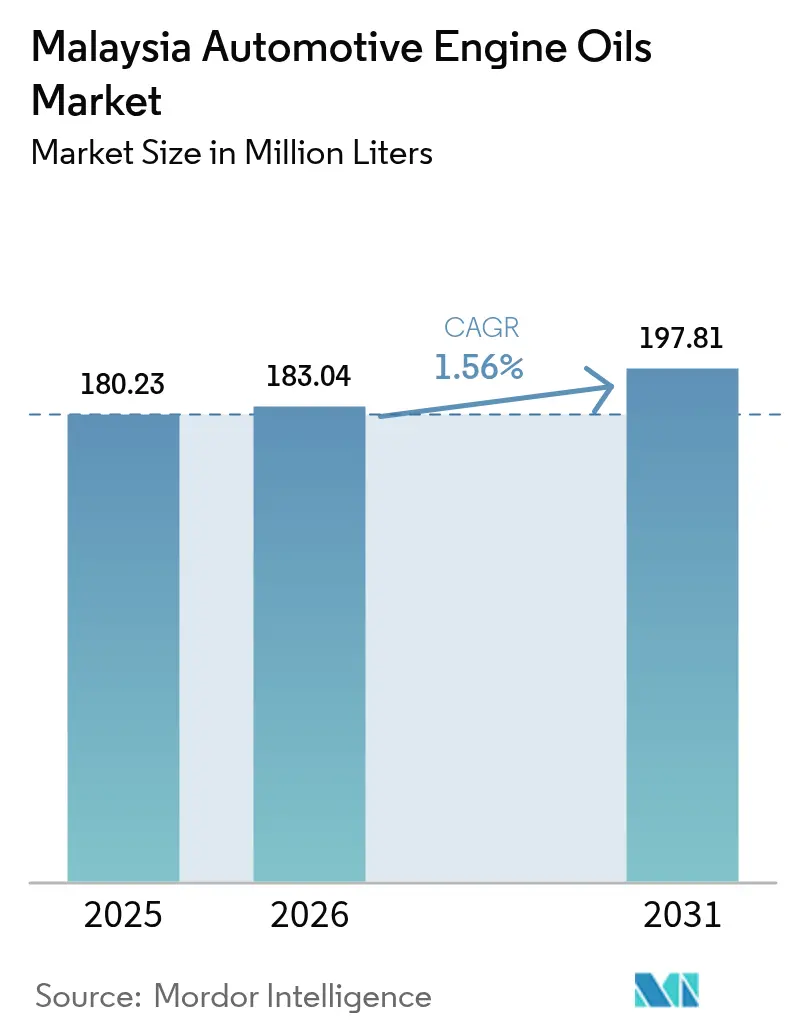
| Tamanho do mercado no ano base (2025) | 180.23 Milhões de litros |
| Volume do Mercado (2026) | 183.04 Milhões de litros |
| Volume do Mercado (2031) | 197.81 Milhões de litros |
| Growth Rate (2026 - 2031) | 1.56 % |
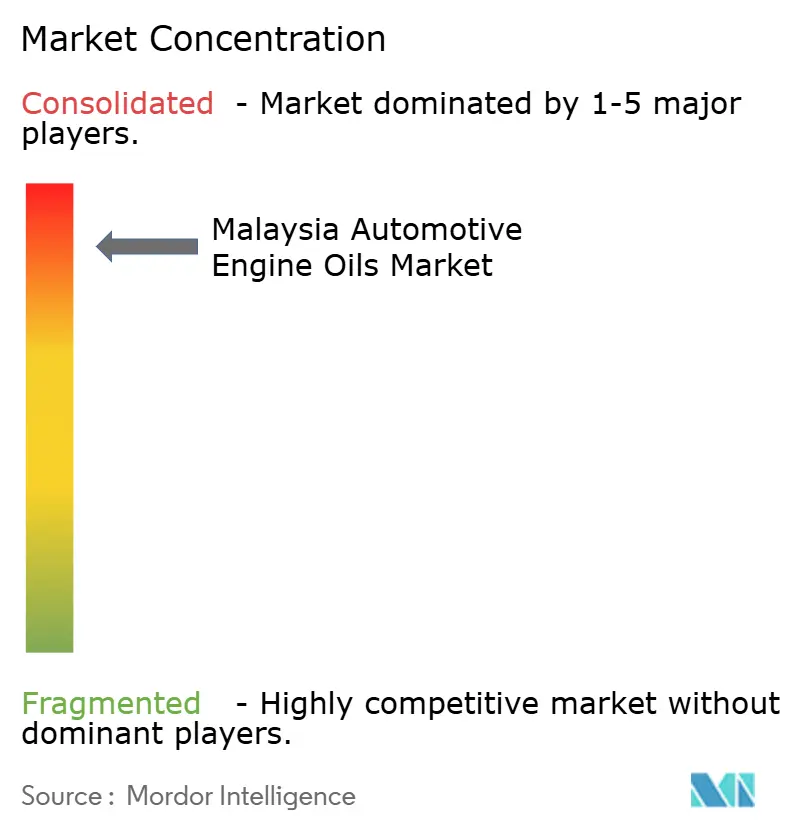
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos de Motor Automotivos da Malásia por Mordor Intelligence
O tamanho do Mercado de Óleos de Motor Automotivos da Malásia foi avaliado em 180,23 milhões de litros em 2025 e estima-se que cresça de 183,04 milhões de litros em 2026 para atingir 197,81 milhões de litros até 2031, a um CAGR de 1,56% durante o período de previsão (2026-2031). A demanda se mantém firme porque as motocicletas continuam sendo o principal meio de transporte urbano e de última milha, os óleos minerais ainda dominam a manutenção em áreas rurais e medidas regulatórias como a certificação obrigatória SIRIM estão reduzindo a oferta do mercado paralelo. O rápido crescimento da economia de plataformas, o boom de entregas impulsionado pelo comércio eletrônico e normas mais rígidas de combustível Euro-5 estão direcionando proprietários e frotas para sintéticos com baixo teor de SAP que apresentam preços unitários mais elevados por abastecimento. A nova capacidade de mistura doméstica da UMW Lubetech e da MSB Global sustenta a segurança do fornecimento, enquanto a fusão Sime-UMW concentra mais da metade da distribuição de veículos sob uma única estrutura, reforçando a influência das montadoras (OEM) sobre as especificações de lubrificantes.
Principais Conclusões do Relatório
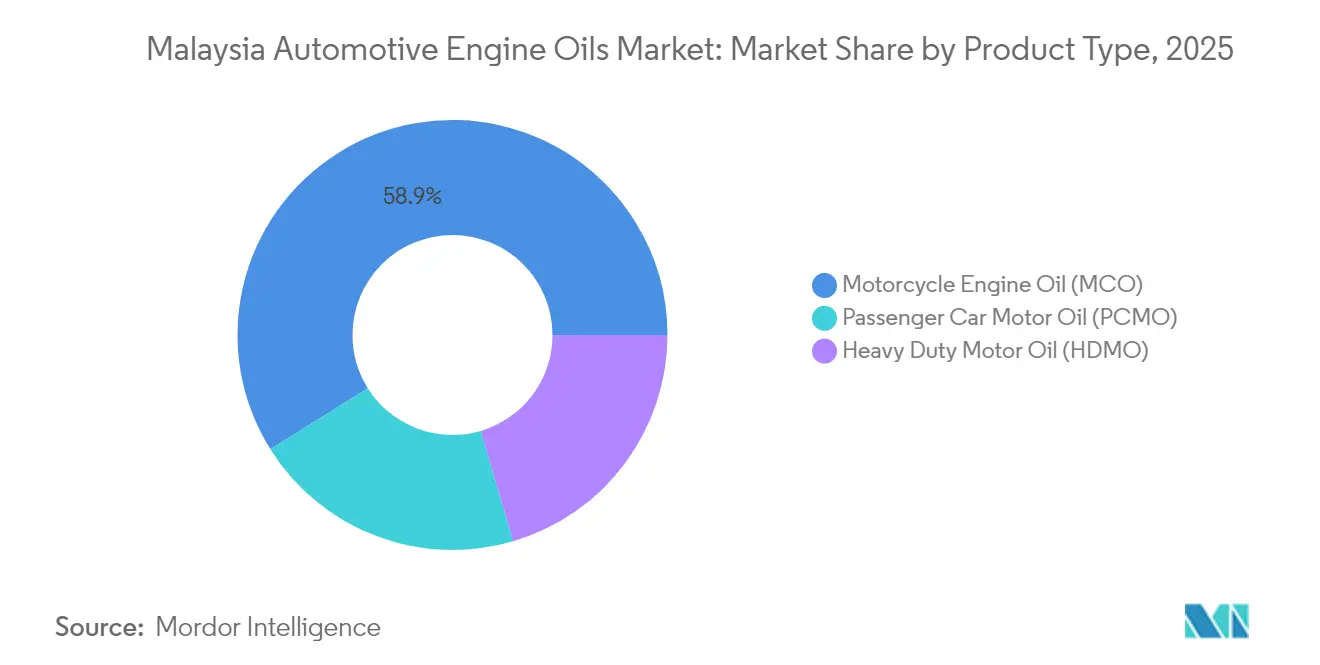
- Por tipo de produto, o óleo de motor para motocicletas liderou com 58,92% de participação no mercado de óleos de motor automotivos da Malásia em 2025, enquanto o óleo de motor para veículos de passeio registra a expansão mais rápida, com um CAGR de 1,28% até 2031.
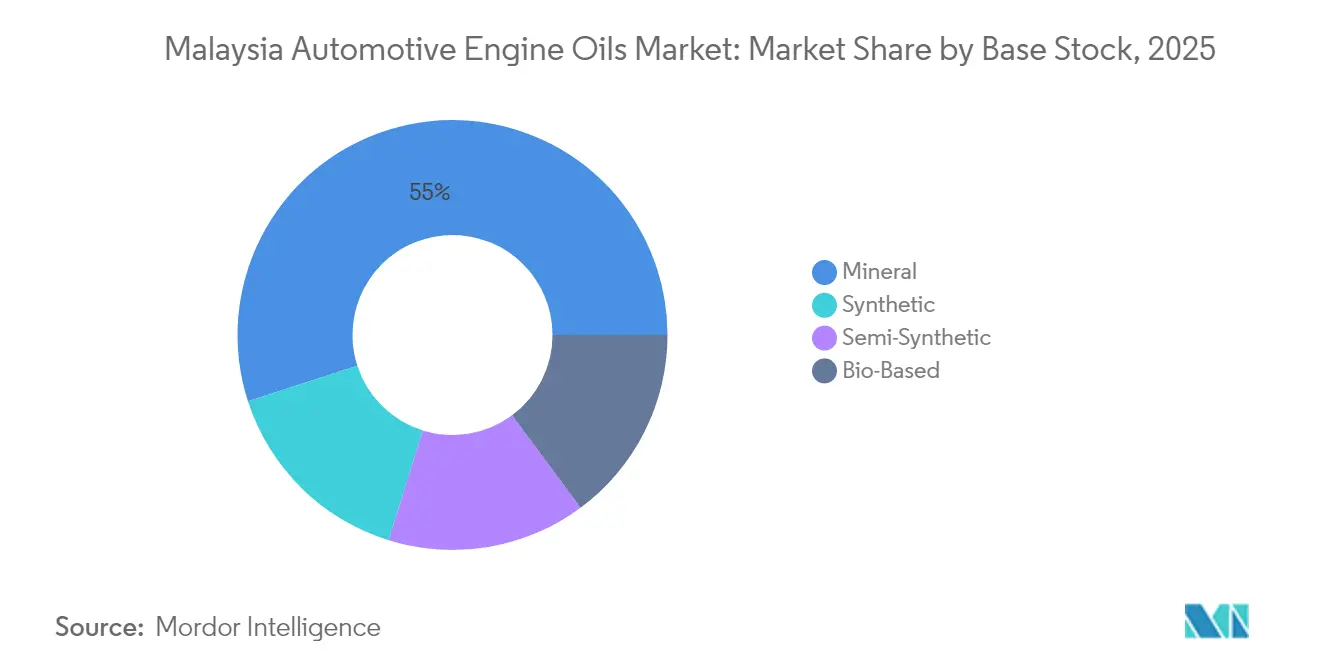
- Por estoque base, as formulações minerais capturaram 54,98% da participação no tamanho do mercado de óleos de motor automotivos da Malásia em 2025, mas os sintéticos avançam mais rapidamente, a um CAGR de 1,65%, impulsionados pelas exigências Euro-5 e pelos intervalos de troca prolongados determinados pelas montadoras.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Óleos de Motor Automotivos da Malásia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento acelerado das frotas de entrega de última milha | +0.30% | Nacional, com ganhos iniciais no Vale de Klang, Johor e Penang | Médio prazo (2 a 4 anos) |
| Aumento nos veículos de plataformas de transporte por aplicativo e acordos de serviço em grande volume | +0.25% | Centros urbanos, com expansão para cidades secundárias | Curto prazo (≤ 2 anos) |
| Endurecimento das normas de emissão de CO₂ equivalentes ao Euro 6, impulsionando os sintéticos premium | +0.40% | Implementação nacional, com fiscalização mais rigorosa nas principais cidades | Longo prazo (≥ 4 anos) |
| Intervalos de troca prolongados determinados pelas montadoras elevando o valor por abastecimento | +0.35% | Influência global das montadoras, conformidade na montagem local | Médio prazo (2 a 4 anos) |
| Cultura dos entusiastas de motocicletas impulsionando óleos de alto desempenho | +0.15% | Nacional, com concentração em regiões de automobilismo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado das frotas de entrega de última milha
Os operadores de entrega de encomendas e de comida continuam a ampliar suas frotas de motocicletas à medida que o volume do comércio varejista online cresce, e a Pos Malaysia, sozinha, adicionou 1.092 bicicletas elétricas em 2024, enquanto ainda opera uma frota muito maior a combustão interna. A penetração elétrica permanece abaixo de 1% até 2025, uma vez que as lacunas na infraestrutura de recarga e os elevados custos iniciais freiam a migração; portanto, os graus de MCO mineral e cada vez mais os sintéticos continuam fluindo para as oficinas. Os gestores de frota especificam misturas sintéticas 10W-40 ou 5W-40 para estender o intervalo de manutenção para 6.000–8.000 km, reduzindo o tempo de inatividade e alinhando-se com os programas de incentivo aos entregadores que recompensam um maior número de horas em serviço. Essas dinâmicas operacionais sustentam a adoção de graus premium apesar da ascensão das motos de entrega elétricas, apoiando o crescimento incremental de volume e valor no mercado de óleos de motor automotivos da Malásia.
Aumento nos veículos de plataformas de transporte por aplicativo e acordos de serviço em grande volume
A Grab e outras plataformas de transporte por aplicativo registram crescimento de dois dígitos nas reservas, e a filial malaia da Grab registrou uma receita de MYR 673 milhões em 2023, sustentando uma frota de veículos arrendados e próprios que passam por manutenção padronizada. Os operadores utilizam acordos de compra em grande volume com redes de lubrificantes de marcas conhecidas, garantindo volumes mínimos para sintéticos 5W-30 que atendem às especificações API SP ou ILSAC GF-6A das montadoras. Os ciclos de manutenção previsíveis a cada 10.000 km asseguram uma demanda recorrente, enquanto a análise de dados das plataformas alerta os motoristas sobre os marcos de troca de óleo, mantendo baixa a rotatividade entre as marcas preferidas. Como resultado, a penetração do PCMO sintético cresce mais rapidamente nos centros urbanos, reforçando o crescimento de valor no mercado de óleos de motor automotivos da Malásia.
Endurecimento das normas de emissão de CO₂ equivalentes ao Euro 6, impulsionando os sintéticos premium
A Malásia começa a aplicar a gasolina Euro-5 em setembro de 2025 e migra em direção ao Euro-6, obrigando as montadoras a recomendar óleos com baixo teor de SAP que protejam os filtros de partículas e os catalisadores de três vias. As frotas comerciais que transportam óleo de palma e bens de consumo estão testando formulações prontas para CK-4/FA-4 para se anteciparem às normas futuras apresentadas por fornecedores de aditivos na ALIA/F+L Asia 2024[1]"Chevron Oronite to Exhibit and Present at Joint ALIA/F+L Asia Lubricant Exhibition 2024," Chevron Oronite, oronite.com . Os intervalos mais longos e a estabilidade à oxidação tornam os sintéticos integrais 5W-30 atraentes apesar dos preços premium, especialmente quando os custos de tempo de inatividade superam os MYR 40-60 adicionais por abastecimento de 7 litros de HDMO. Esses ventos regulatórios favoráveis fortalecem a demanda por sintéticos no mercado de óleos de motor automotivos da Malásia.
Cultura dos entusiastas de motocicletas impulsionando óleos de alto desempenho
Eventos como o rally do RXZ Members atraem 80.000 fãs anualmente, e a edição limitada PETRONAS Sprinta RXZ esgotou suas primeiras 15.000 unidades em menos de uma semana a MYR 45 por litro. A linha Motul 300V 4T Factory Line afirma ganhos de até 1,9% na potência e intervalos de 12.000 km, ampliando as credenciais de desempenho entre os proprietários de superbikes. A Gulf Syntrac impulsiona o marketing de resistência nos dias de pista em Sepang, reforçando o valor da marca no segmento de entusiastas do setor de óleos de motor automotivos da Malásia. Embora esse nicho contribua com volumes menores, suas altas margens elevam a receita unitária média ponderada entre os fornecedores.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Consolidação da mobilidade compartilhada reduzindo os quilômetros percorridos por veículos de passeio | -0.08% | Centros urbanos, penetração limitada em áreas suburbanas | Médio prazo (2 a 4 anos) |
| Lubrificantes importados irregularmente corroendo os volumes das marcas estabelecidas | -0.15% | Nacional, mais acentuado nos segmentos sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Aumento dos intervalos de troca reduzindo a frequência de manutenção | -0.12% | Influência global das montadoras, foco no segmento premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação da mobilidade compartilhada reduzindo os quilômetros percorridos por veículos de passeio
Os modelos de compartilhamento de veículos e assinatura ganham atenção na mídia; contudo, a densidade de veículos em Kuala Lumpur supera 700.000 unidades em apenas 244 km², refletindo uma cultura enraizada de propriedade e combustível subsidiado a MYR 2 por litro. Os operadores enfrentam dificuldades com a escassez de estacionamentos e o risco de depreciação, limitando o crescimento das frotas compartilhadas a percentuais de um único dígito baixo do total de veículos registrados. Mesmo assim, qualquer deslocamento incremental em direção ao uso coletivo reduz a frequência de troca de óleo, subtraindo 0,08 ponto percentual da previsão de CAGR do mercado de óleos de motor automotivos da Malásia.
Lubrificantes importados irregularmente corroendo os volumes das marcas estabelecidas
Antes da fiscalização da SIRIM, óleos contrafeitos vendidos com descontos de até 50% desviavam cerca de 12 milhões de litros anualmente, prejudicando a confiança nas marcas e a rentabilidade das oficinas. A fiscalização registrou 36 apreensões no valor de MYR 1,15 milhão entre 2019 e fevereiro de 2025; contudo, o comércio ilícito deprimiu a adoção de produtos premium e restringiu os orçamentos de marketing. A rotulagem obrigatória com holograma e multas de até MYR 200.000 a partir de outubro de 2025 devem neutralizar essa restrição até 2026, restaurando uma participação limpa no mercado de óleos de motor automotivos da Malásia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A dominância das motocicletas equilibra a crescente sofisticação dos proprietários de automóveis
O Óleo de Motor para Motocicletas ainda detinha 58,92% da participação no mercado de óleos de motor automotivos da Malásia em 2025, reflexo da proporção de 1 motocicleta para cada 2 habitantes na Malásia e de uma grande força de trabalho de entregadores. PETRONAS Sprinta, Motul 300V e Gulf Syntrac lideram o marketing de desempenho, enquanto contratos de frota em grande volume com a Pos Malaysia e a GrabFood ancoram as SKUs de alto volume. O Óleo de Motor para Veículos de Passeio, embora menor, cresce ao CAGR mais rápido de 1,28%, à medida que Toyota, Perodua e Honda ampliam os pacotes de manutenção com sintéticos, triplicando a participação dos graus 0W-20 e 5W-30 desde 2022. O alcance unificado de distribuição da Sime-UMW permite promoções combinadas de lubrificante mais serviço que aceleram a adoção de PCMO sintético entre proprietários de hatchbacks do segmento B sensíveis ao custo, reforçando o valor do tamanho do mercado de óleos de motor automotivos da Malásia.
O Óleo de Motor para Uso Intensivo fica atrás em termos de crescimento, mas continua sendo vital para a logística de óleo de palma, construção e transporte transfronteiriço. O Castrol VECTON CK-4 e o PETRONAS Urania CI-4+ conquistam fidelidade ao comprovar estabilidade à oxidação com biodiesel B20, estendendo os intervalos de troca para 80.000–120.000 km em testes de frota com a Hap Seng e a Tiong Nam. Os próximos padrões Euro 6 e as misturas de biodiesel mais elevadas criam uma oportunidade para os graus FA-4, posicionando os sintéticos para uso intensivo para uma nova expansão após 2027.
Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Estoque Base: O volume mineral permanece, mas os sintéticos ditam o ritmo
Os óleos minerais ainda representavam 54,98% dos volumes de 2025, pois os modelos mais antigos Perodua Viva, Proton Saga e motocicletas pré-Euro-4 são totalmente compatíveis, e as oficinas em áreas rurais de Sabah e Kelantan estocam principalmente misturas API SL 20W-50 a MYR 17 por litro. No entanto, a participação dos minerais cai ano a ano porque as regras da SIRIM elevam os custos de conformidade para pequenos embaladores, reduzindo a diferença de preço com os semissintéticos de entrada e induzindo a transição.
Os sintéticos integrais expandem a um CAGR de 1,65% à medida que as montadoras vinculam a cobertura de garantia às aprovações API SP e ACEA C3, um requisito claramente impresso nos cupons de manutenção da Toyota e da Mercedes-Benz. A inovação em produtos é robusta: o Grantt G-Syn 0W-20 da UMW Lubetech aproveita a nova capacidade de Pulau Indah para formulações com baixo ponto de fluidez, enquanto o Leichtlauf 10W-40 da LIQUI MOLY registra um crescimento de 30% nas vendas no Leste da Malásia por meio de marketplaces online. Os semissintéticos desempenham o papel de ponte, com preço 15–20% acima dos minerais, e conquistam conversões entre os motoristas da GrabRentals atentos ao custo que buscam um desempenho API SN confiável com orçamentos restritos, contribuindo para diversificar a receita do setor de óleos de motor automotivos da Malásia. Os ésteres de óleo de palma de base biológica permanecem em grande parte experimentais, restritos a pequenos pilotos de frotas universitárias, e aguardam paridade de custo e dados de teste adicionais.
Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
O Vale de Klang domina o consumo de lubrificantes em 2025, impulsionado pela presença da planta da Perodua em Serendah, por numerosas concessionárias multimarcas e pela intensa atividade de entregas na região, o que aumenta significativamente o uso de lubrificantes sintéticos. Johor ocupa a segunda posição com uma participação significativa, devido aos clusters industriais de Iskandar e à manutenção transfronteiriça para os commuters de Singapura, enquanto a sua logística de óleo de palma impulsiona a demanda por produtos para uso intensivo. A proximidade com o corredor automotivo tailandês estimula preços competitivos e fluxos cruzados de produtos, permitindo que Penang e Kedah desempenhem um papel relevante no mercado de óleos de motor automotivos da Malásia.
O Leste da Malásia — Sabah e Sarawak — consumiu coletivamente um volume significativo de milhões de litros em 2025, após a PETRONAS triplicar o número de distribuidores para nove e a LIQUI MOLY abrir hubs em Kuching e Kota Kinabalu. A dispersão geográfica obriga os fornecedores a depender do transporte costeiro e de barcaças fluviais, acrescentando 6 a 8 centavos por litro nos custos logísticos, o que favorece marcas consolidadas como PETRONAS e Shell, que possuem tanques de armazenamento em grande volume em Bintulu e Sipitang. A participação dos minerais permanece dominante devido à prevalência de caminhões e motocicletas mais antigos de dois eixos, enquanto iniciativas estaduais como a Rodovia Pan Bornéu impulsionam a adoção de sintéticos de HDMO para percursos de longa distância.
O Ramal Ferroviário da Costa Leste, em construção, está catalisando hubs de peças sobressalentes em Kuantan; a Perodua está construindo um armazém regional para reduzir os prazos de entrega a Terengganu e Kelantan em 40%. Uma vez operacional em 2027, os fornecedores esperam uma demanda incremental de até 5 milhões de litros provenientes de equipamentos de construção e trens de carga, ampliando o tamanho do mercado de óleos de motor automotivos da Malásia por toda a península. No geral, os corredores urbanos registram rápida adoção de sintéticos, enquanto as áreas rurais mantêm a liderança dos minerais, proporcionando um perfil de crescimento nacional equilibrado.
Panorama regulatório
A Malásia regula os óleos de motor automotivos por meio da fiscalização de descrições comerciais, de controles de fornecimento de petróleo e de normas ambientais para óleo usado. A Trade Descriptions (Certification and Marking of Engine Oil for Motor Vehicle) Order 2024 foi publicada em outubro de 2024 e entrou em vigor em abril de 2025, exigindo a certificação SIRIM QAS e um rótulo de conformidade nas embalagens de óleo de motor vendidas na Malásia. Esse arcabouço reforça a ação contra produtos falsificados e de mercado paralelo. Paralelamente, o Ministry of Domestic Trade and Cost of Living (KPDN) administra os requisitos de controle de fornecimento e licenciamento no varejo para itens de petróleo controlados, o que afeta a forma como os comercializadores de lubrificantes estruturam práticas de distribuição e varejo em conformidade.
A conformidade ambiental também molda as redes de serviço, pois o óleo lubrificante usado é regulado como resíduo programado (SW 305) nos termos do Environmental Quality Act 1974 e das normas associadas sobre resíduos programados administradas pelo Department of Environment (DOE). Os operadores devem manter rotas controladas de coleta, transporte e recuperação. No lado dos combustíveis, os programas de mistura de biodiesel (arcabouços B10/B20 gerenciados sob a política de biocombustíveis) influenciam os requisitos de desempenho de HDMO, enquanto as ações de fiscalização de abril de 2026 que restringem a venda de combustível subsidiado pelo KPDN aumentam ainda mais o escrutínio sobre a atividade de varejo de petróleo a jusante, elevando o valor de cadeias de suprimento formais e auditáveis para os comercializadores de lubrificantes.
Análise da cadeia de valor
A cadeia de valor começa com a aquisição de óleo base e aditivos, seguida pela mistura e embalagem, e depois pela distribuição para oficinas de OEM, centros de serviço independentes e varejo. O fornecimento upstream é sustentado pelo refino doméstico e pela disponibilidade de óleo base (incluindo infraestrutura ligada à PETRONAS), enquanto a mistura midstream é realizada por grandes empresas integradas (PETRONAS Lubricants International, Shell, Castrol, Mobil) e por misturadores locais como Feoso Oil, Add Oil, JP Lubricant Group, Advance Lube Enterprise (Power Up) e Enerlube Group. Com a marcação e certificação SIRIM QAS implementadas a partir de abril de 2025, há um portão de conformidade mais formal na etapa de produto e embalagem, o que aumenta a importância da rastreabilidade, dos testes aprovados e dos processos controlados de rotulagem.
A jusante, a distribuição está concentrada em redes de postos de serviço de marca, canais de concessionárias e de serviço OEM e distribuidores de oficinas, além do crescente pedido B2B para contas de frotas. O desempenho logístico e o posicionamento de estoques em torno dos principais corredores industriais e portuários (por exemplo, polos industriais ligados a Port Klang) permanecem centrais para a cobertura nacional, enquanto o fornecimento na Malásia Oriental normalmente exige armazenagem adicional e transporte marítimo costeiro, favorecendo players com manuseio a granel estabelecido e presença de distribuidores. À medida que a fiscalização de falsificações se intensifica e as especificações de OEM se tornam mais prescritivas, a cadeia se desloca para SKUs certificados e proveniência documentada do produto, limitando o espaço para reembalagem informal e melhorando a posição relativa de marcas integradas e misturadores locais em conformidade.
Cenário Competitivo
O mercado de óleos de motor automotivos da Malásia é altamente consolidado. A PETRONAS Lubricants International mantém a posição de liderança por meio de uma cadeia de valor integrada que abrange a refinação de óleos base em Melaka, mais de 1.000 postos PETRONAS e um duradouro co-branding na Fórmula Um, assegurando coletivamente uma participação significativa no mercado de óleos de motor automotivos da Malásia. Sua parceria de 2024 com a Mercedes-Benz Global Customer Service acelera o desenvolvimento conjunto de fluidos de pós-venda, reforçando a fidelidade das oficinas das montadoras.
Shell, Castrol e Mobil competem na diferenciação técnica; a Shell aproveita a tecnologia Pennzoil PurePlus de gás para líquido, enquanto a Castrol enfatiza uma cobertura 100% malaia por meio de nove distribuidores principais[2]"Shell Lubricants Authorised Distributors," Shell Malaysia, shell.com.my . Os testes nacionais do Castrol VECTON com transportadores de biodiesel de óleo de palma conquistaram grandes contratos de HDMO que elevam sua participação no segmento para uso intensivo em 2025. Em 2024, o ajuste da estratégia de preços da Exxon Mobil reduziu seu prêmio em relação ao Shell Helix Ultra, estabilizando efetivamente sua participação de mercado.
O concorrente doméstico UMW Lubetech inaugurou uma planta automatizada de 60 milhões de litros em janeiro de 2024, substituindo uma unidade de 35 milhões de litros em Shah Alam e ampliando a capacidade da Grantt para contratos de abastecimento e acabamento com a Komatsu e empilhadeiras Toyota. A linha planejada de 8,55 milhões de litros da MSB Global em Johor abastecerá SKUs de supermercados de marca própria e sintéticos 5W-30 seletivos para frotas de transporte por aplicativo, uma vez concluída a OPI no mercado ACE no final de 2025. Gulf, Motul e LIQUI MOLY consolidam nichos lucrativos entre os círculos do automobilismo e dos entusiastas; o lançamento do Motul 300V 4T no MotoGP de Sepang incluiu embalagem reciclável que ressoa entre os motociclistas conscientes do meio ambiente.
A digitalização do setor avança: a PETRONAS Nexta implementa verificações de autenticidade por código QR, a Castrol lança um painel de gestão de frotas habilitado para IoT, e análises da YCP sugerem que aplicativos de manutenção preditiva poderiam reduzir o consumo de lubrificantes das frotas em 3 a 5% por meio da otimização dos intervalos de troca. A sustentabilidade também ganha espaço nas agendas, com a Sime-UMW e a Chevron Oronite explorando parcerias de rerrefino para reciclar óleo usado de volta em óleos base dentro de um modelo de economia circular, alinhando-se ao roteiro de neutralidade de carbono da Malásia para 2040.
Líderes do Setor de Óleos de Motor Automotivos da Malásia
BP plc (Castrol)
ExxonMobil Corporation
PETRONAS Lubricants International
Shell plc
TotalEnergies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O requisito de certificação e rotulagem SIRIM QAS de abril de 2025, sob a Trade Descriptions Order, cria espaço para que marcas em conformidade se expandam em oficinas e canais on-line que anteriormente apresentavam maior exposição a falsificações. A atividade de fiscalização também oferece um sinal comercial claro, com autoridades relatando apreensões de produtos de óleo de motor ilícitos avaliados em RM 1,15 milhão entre janeiro de 2019 e fevereiro de 2025, e a mudança para rótulos de conformidade obrigatórios apoia a premiumização ao facilitar a verificação da autenticidade no ponto de venda. Esse ambiente favorece a consolidação da oferta entre misturadores e importadores certificados, além de aumentar o foco em controles de embalagem (verificações de holograma/QR) e na educação de distribuidores para proteger a integridade do canal.
Dentro dos portfólios de produtos, as oportunidades se concentram em óleos de motor low-SAPS de maior especificação e com foco em economia de combustível, alinhados a requisitos mais recentes de API/ILSAC e de OEM, particularmente em ecossistemas urbanos de manutenção de frotas ligados a rotinas de manutenção de transporte por aplicativo e entrega de última milha. A PETRONAS Lubricants International renovou seu posicionamento tecnológico por meio de lançamentos e parcerias, incluindo lubrificantes com certificação JASO inéditos no mercado, apresentados em janeiro de 2026, e uma expansão mais ampla em fluidos avançados por meio de colaborações como sua parceria na Malásia com a Quaker Houghton (em vigor a partir do 2º trimestre de 2025) para soluções de usinagem de metais. Essas medidas apoiam um movimento mais amplo em direção a ofertas de fluidos agrupados de maior valor técnico, que podem ser replicadas por meio de programas de OEM, acordos de serviço para frotas e modelos de franquia de oficinas. Paralelamente, a conformidade ambiental em torno do manuseio de óleo como resíduo programado (arcabouço do DOE para óleo usado) apoia programas mais estruturados de coleta e recuperação de óleo usado, criando uma oportunidade adjacente para comercializadores de lubrificantes e redes de serviço formalizarem a logística de retorno junto com a venda de óleo de motor.
Desenvolvimentos recentes do setor
- Junho de 2026: A PETRONAS Lubricants International introduziu a nova geração de óleos de motor PETRONAS Syntium na Malásia, alinhados aos requisitos de desempenho mais recentes API SQ e ILSAC GF-7. O lançamento fortalece seu posicionamento premium em PCMO à medida que compradores de OEM e frotas apertam as especificações em torno da economia de combustível e da proteção do sistema de emissões.
- Dezembro de 2025: A BP concordou em vender uma participação de 65% em seu negócio de lubrificantes Castrol para a Stonepeak por 6 bilhões de dólares americanos, mantendo uma participação de 35%. A mudança de propriedade pode influenciar a alocação de capital e a estratégia competitiva de uma das principais marcas ativas na Malásia, com implicações potenciais para o investimento em canais e o foco do portfólio de produtos.
- Abril de 2025: A PETRONAS Lubricants International assinou um acordo de colaboração com a Glide Technology para fabricar e distribuir óleos isolantes premium (PETRONAS Tranol Glide) na Malásia. Embora centrado em fluidos especializados, o movimento amplia as capacidades locais de fabricação e parceria, que podem se espalhar para uma maior resiliência da cadeia de suprimentos de lubrificantes e para uma maior profundidade de serviço técnico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a demanda por óleo de motor automotivo na Malásia, contabilizada como o volume de lubrificante usado em trocas de óleo de motor em veículos rodoviários por meio do preenchimento OEM e do mercado de reposição, expressa em litros.
Exclusões de escopo: Este dimensionamento exclui óleos de motor industriais, óleos marítimos e fluidos automotivos que não sejam de motor, como fluidos de transmissão, de câmbio, de freio e hidráulicos.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor para Veículos de Passeio (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograu
- Outros Graus
- Óleo de Motor para Uso Intensivo (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograu
- Outros Graus
- Óleo de Motor para Motocicletas (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograu
- Outros Graus
- Óleo de Motor para Veículos de Passeio (PCMO)
- Por Estoque Base
- Mineral
- Sintético
- Semissintético
- Base Biológica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa por determinar a frota de veículos e como ela se movimenta a cada ano, pois isso define o verdadeiro grupo de trocas de óleo que pode ser atendido. Consultamos estatísticas públicas de transporte e registro da Malásia, comunicados alfandegários e comerciais, e orientações de normas nacionais, como atualizações da SIRIM, e depois avançamos para referências técnicas que explicam o desempenho do óleo e os intervalos de troca.
Para traduzir a atividade em litros, recorremos a fontes como comunicados do Department of Statistics Malaysia, resumos comerciais da Royal Malaysian Customs, publicações de segurança viária e transporte (indicadores de frota de veículos) e artigos revisados por pares sobre lubrificação automotiva. Também revisamos relatórios anuais de empresas, fichas técnicas de produtos e comunicações de distribuidores para entender o tamanho das embalagens, o mix de graus de viscosidade e a rapidez com que os sintéticos estão sendo adotados. Quando disponível, uma assinatura paga que agrega dados financeiros de empresas e uma visão comercial em nível de embarque foram usadas apenas para verificação cruzada direcional, não para substituir o modelo principal. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar números práticos que as fontes documentais raramente detalham claramente, como o preenchimento médio do cárter por tipo de veículo, os intervalos de troca reais na condução urbana versus rural, e como as recomendações das oficinas mudam de acordo com as necessidades de garantia e certificação. Conversamos com participantes ao longo da cadeia de suprimentos e do lado da demanda, incluindo misturadores, distribuidores, oficinas, equipes de manutenção de frotas e contatos informados de canais de reposição, e depois reconciliamos as diferenças de opinião antes de finalizar as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 43% |
| Players menores: 20% | Gerentes: 44% |
Dimensionamento e previsão de mercado
Construímos o dimensionamento usando verificações top-down e bottom-up para que os totais permaneçam explicáveis e rastreáveis. No lado top-down, o conjunto de demanda foi reconstruído a partir da frota de veículos da Malásia por principais categorias rodoviárias, multiplicado pelo volume típico de preenchimento de óleo por serviço, e depois filtrado pela frequência de serviço (comportamento do intervalo de troca) para chegar aos litros anuais.
Depois disso, os totais foram corroborados com aproximações bottom-up seletivas, como verificações amostrais de fluxo de oficinas, divisões de mix de canais entre embalagens de marca e óleo a granel, e uma verificação de sanidade sobre a disponibilidade de importação e mistura local em relação ao consumo implícito. Quando faltavam informações para canais menores, a lacuna foi tratada usando participações conservadoras baseadas em grupos de veículos semelhantes e depois ajustada após o feedback de especialistas.
Para a previsão, usamos análise de cenários apoiada por suavização simples de séries temporais nos principais fatores, pois o crescimento da frota e as mudanças no intervalo de troca tendem a se mover de forma constante em vez de saltar a cada ano. As entradas mais relevantes incluíram mudanças na população de veículos registrados, o deslocamento do mix em direção a motocicletas versus carros de passeio, a penetração de sintéticos e semi-sintéticos, os intervalos médios de troca influenciados pelos padrões de condução, e mudanças nas especificações de óleo de motor que alteram os requisitos de viscosidade e desempenho.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo direção comercial, atividade de mistura local declarada, e se os litros implícitos por veículo pareciam realistas em comparação com as práticas de serviço discutidas nas entrevistas. Grandes variações foram sinalizadas, e depois as entradas subjacentes foram reverificadas, seguidas por uma segunda revisão para que erros aritméticos e lógicos não passem despercebidos.
Quando surgia uma anomalia clara, a equipe recontatava respondentes selecionados para confirmar se a mudança era real ou impulsionada por um fator pontual, como alterações de estoque ou substituição impulsionada por preço entre tipos de embalagem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há um evento de mercado material. Antes da entrega, uma passagem final de atualização é concluída para que os indicadores mais recentes disponíveis sejam refletidos nos resultados.
Comparação do tamanho do mercado de óleos de motor automotivos da Malásia da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para óleos de motor automotivos da Malásia nem sempre se alinham, principalmente porque a unidade de medida e o limite do mercado não são consistentes entre as fontes. As diferenças também surgem da forma como as empresas tratam o preenchimento OEM em comparação com a demanda do mercado de reposição, e se os intervalos de troca e a mudança de mix para sintéticos são atualizados usando feedback atual de campo.
Outra lacuna comum vem de relatar o valor em dólares americanos versus o volume em litros, o que pode inflar ou reduzir os totais dependendo do preço médio de venda assumido, do momento cambial e do mix de embalagens. Algumas fontes também misturam categorias adjacentes, como outros lubrificantes automotivos, em um número de óleos de motor, ou assumem intervalos de serviço uniformes entre tipos de veículos, o que pode superestimar os litros em uma frota com forte presença de motocicletas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 180,23 milhões de dólares americanos (2025) | |
| Associação Setorial A | 205,00 milhões de dólares americanos (2025) | Frequentemente apresentado como uma proxy de consumo de lubrificantes que pode misturar óleos de motor com categorias próximas de lubrificantes automotivos, e pode assumir um intervalo de troca mais uniforme entre tipos de veículos. |
| Publicação Setorial B | 155,00 milhões de dólares americanos (2025) | Normalmente derivado de visibilidade parcial de canais, e pode subestimar volumes de oficinas a granel e a manutenção informal rural onde os óleos minerais permanecem comuns. |
A tabela mostra uma dispersão bastante ampla mesmo para o mesmo ano, e no modelo da Mordor Intelligence o total é construído em litros vinculados apenas a trocas de óleo de motor, e depois validado com a frequência de serviço ligada à frota e verificações de canais antes de converter para uma visão anual clara. Na prática, quanto mais próxima uma estimativa permanecer da frota de veículos, do preenchimento do cárter e do comportamento do intervalo de troca, mais fácil é explicar por que o número mudou e o que o alteraria a seguir.


Principais Questões Respondidas no Relatório
Qual é o volume de óleos de motor automotivos da Malásia em 2026?
O mercado atingiu 183,04 milhões de litros em 2026.
Qual tipo de produto detém atualmente a maior participação?
O Óleo de Motor para Motocicletas lidera com 58,92% de participação.
Qual é a velocidade de crescimento geral do mercado até 2031?
A previsão aponta um CAGR de 1,56% até 2031.
Quando a certificação SIRIM se tornará obrigatória?
A fiscalização começa em outubro de 2025.
Qual segmento de estoque base está se expandindo mais rapidamente?
Os sintéticos integrais crescem mais rapidamente, a um CAGR de 1,65% até 2031.
Por que os óleos com intervalo de troca prolongado estão ganhando espaço?
As montadoras recomendam atualmente intervalos de manutenção de 10.000 km, elevando o valor por abastecimento mesmo com a redução na frequência das visitas.
Página atualizada pela última vez em:



