
Tamanho e Participação do Mercado de Impressoras
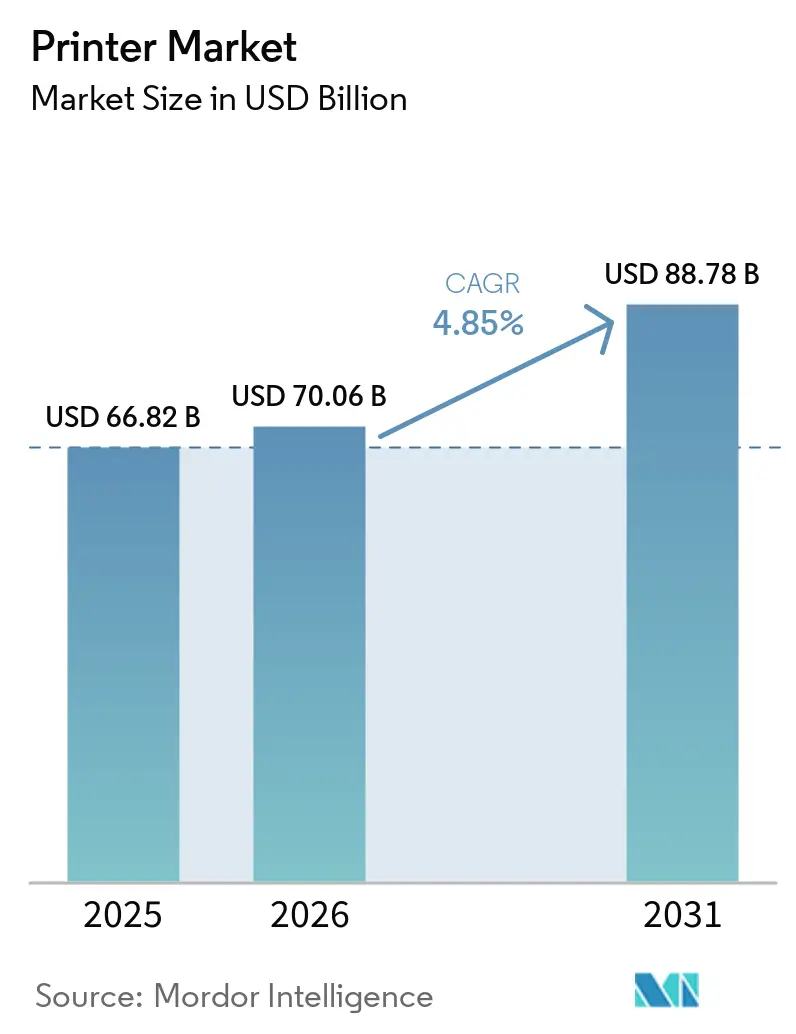
Análise do Mercado de Impressoras por Mordor Intelligence
O tamanho do mercado de impressoras tem projeção de expansão de 70,06 bilhões de USD em 2026 e 73,46 bilhões de USD em 2027 para 90,67 bilhões de USD até 2032, registrando um CAGR de 4,3% entre 2027 e 2032.
As cargas de trabalho de entrega física na China e as necessidades de retenção de registros podem sustentar a demanda por equipamentos, enquanto a substituição digital de transações eleva o obstáculo para a expansão da capacidade de impressão corporativa. Na Índia, a economia de custo operacional dos modelos com reservatório de tinta pode apoiar a adoção em pequenos escritórios, e os requisitos de tiragens mais curtas dos conversores de etiquetas criam um caso de investimento separado para capacidade de produção digital. Os fornecedores respondem com parcerias de equipamentos, alianças de distribuição e serviços de fluxo de trabalho que vinculam os dispositivos ao processo operacional do cliente. O contraste favorece os fornecedores cujos parceiros de canal alcançam operadores de logística, conversores de etiquetas e compradores de pequenos escritórios em detrimento dos fornecedores cuja base instalada está concentrada na impressão de transações corporativas.
Principais Conclusões do Relatório
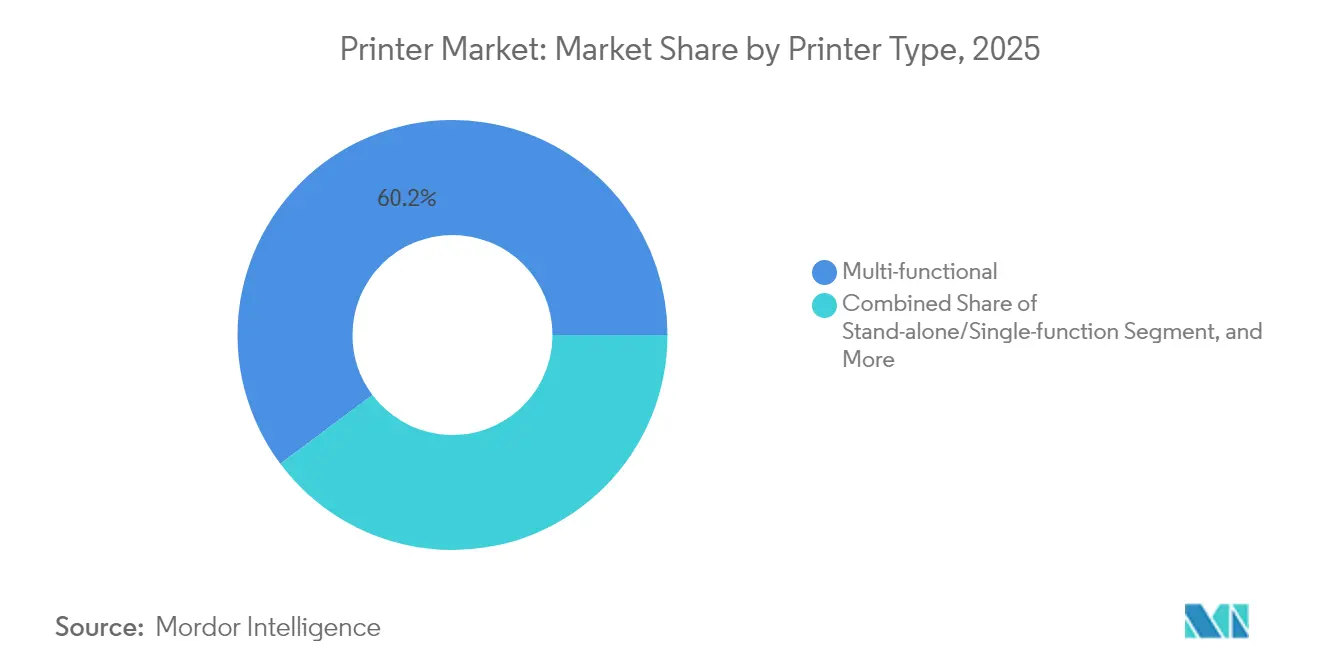
- Por tipo de impressora, as impressoras multifuncionais lideraram com uma participação de 60,4% no mercado de impressoras em 2026, enquanto as impressoras de grande formato têm previsão de crescimento mais rápido, com um CAGR de 4,75% de 2027 a 2032.
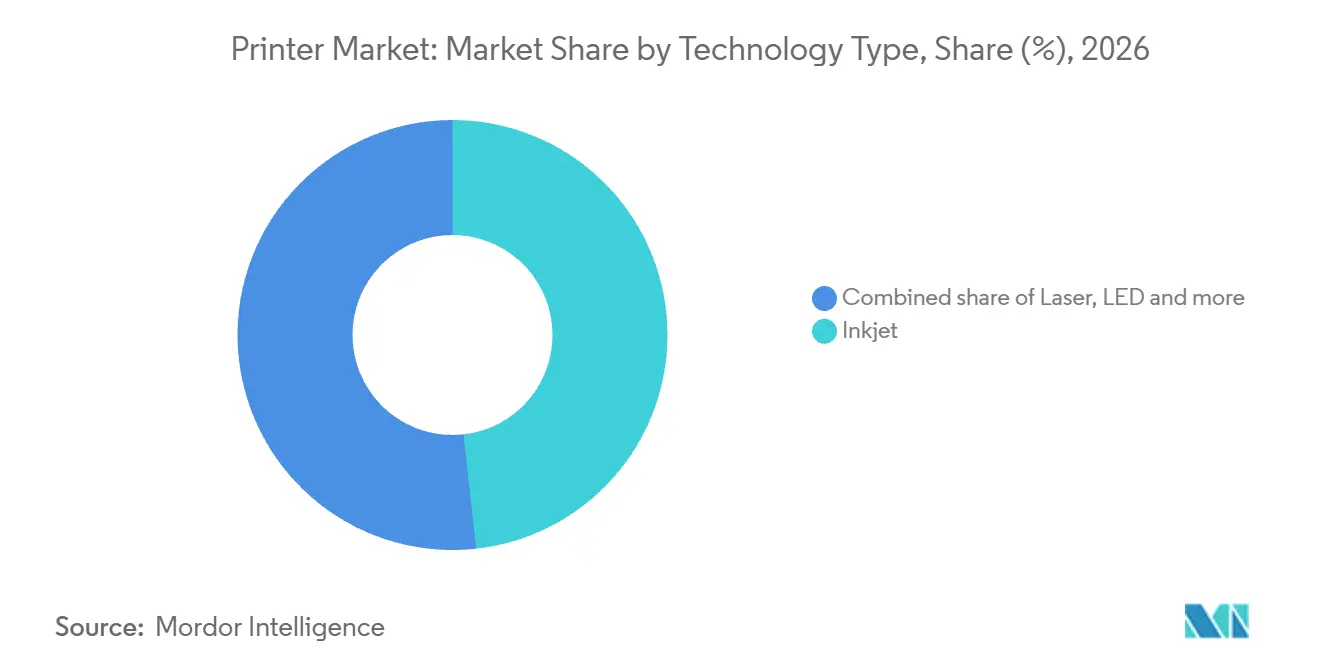
- Entre as tecnologias de impressão, o jato de tinta liderou com uma participação de 48,24% no tamanho do mercado de impressoras em 2026, enquanto as impressoras térmicas (diretas e de transferência) têm previsão de liderar o crescimento com um CAGR de 4,9% de 2027 a 2032.
- A conectividade foi liderada pelas impressoras com fio, com uma participação de 53,96% em 2026, enquanto os modelos sem fio (Wi-Fi, NFC, BT) têm projeção de crescimento mais rápido, com um CAGR de 4,95% de 2027 a 2032.
- Para o tipo de saída, a impressão colorida representou uma participação de 58,72% em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 4,4% previsto de 2027 a 2032.
- As aplicações de usuário final foram lideradas pelo segmento comercial e varejo, com uma participação de 52,21% em 2026, enquanto saúde e logística têm previsão de crescimento mais rápido, com um CAGR de 5,8% de 2027 a 2032.
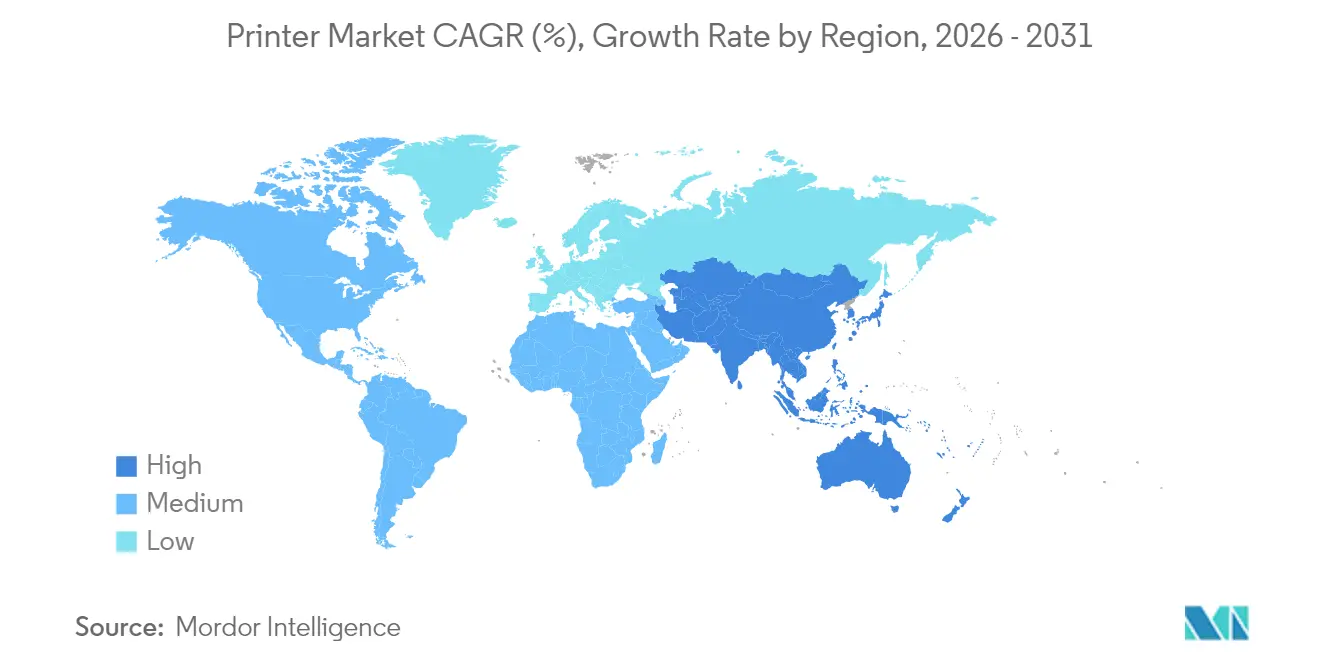
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 41,32% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 4,8% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos volumes de encomendas do comércio eletrônico impulsionando a demanda por impressoras térmicas industriais de etiquetas na Ásia-Pacífico | +2.1% | China na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção rápida de modelos com reservatório de tinta/EcoTank reduzindo o Custo Total de Propriedade para Pequenos Escritórios Domésticos em economias emergentes | +1.9% | Índia e América do Norte | Médio prazo (2-4 anos) |
| Arquivamento seguro de documentos críticos em papel físico por razões regulatórias | +0.8% | Colorado na América do Norte | Longo prazo (≥ 4 anos) |
| Premiumização de embalagens impulsionando impressoras de jato de tinta curáveis por UV para etiquetas de tiragem curta | +1.6% | Austrália e Estados Unidos | Médio prazo (2-4 anos) |
| Compromissos de sustentabilidade acelerando a transição para impressoras LED e toners de base biológica | +0.5% | Austrália na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção de conectividade sem fio viabilizando fluxos de trabalho distribuídos | +0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos volumes de encomendas do comércio eletrônico impulsionando a demanda por impressoras térmicas de etiquetas industriais na Ásia-Pacífico
O crescimento de encomendas pode sustentar a demanda por impressoras térmicas industriais de etiquetas ao aumentar a carga de trabalho que os equipamentos existentes precisam acomodar. O volume de entregas expressas da China atingiu 199 bilhões de itens em 2025, um aumento de 13,6% em relação a 2024.[1] A oportunidade de hardware resultante é adicionar capacidade de etiquetagem onde um operador de entrega não consegue absorver a carga de trabalho maior com os equipamentos existentes.
Adoção rápida de modelos com reservatório de tinta/EcoTank reduzindo o Custo Total de Propriedade para Pequenos Escritórios Domésticos em economias emergentes
Os baixos custos operacionais podem tornar as impressoras com reservatório de tinta atraentes para pequenos escritórios, reduzindo a despesa recorrente que um novo dispositivo precisa recuperar. Em uma entrevista em novembro de 2025, o presidente da Epson India, Samba Moorthy, estimou os custos do reservatório de tinta em torno de INR 0,2 a 0,3 por página (USD 2,26 a 3,38 por 1.000 páginas). Ele situou as impressões tradicionais a jato de tinta com cartucho e a laser em INR 2 a 4 por página (USD 22,56 a 45,13 por 1.000 páginas). Os cartuchos recarregados custam cerca de INR 0,6 por página (USD 6,77 por 1.000 páginas) em sua comparação. No quarto trimestre do exercício fiscal de 2025, a Epson reportou fortes vendas de hardware com reservatório de tinta de alta capacidade para SOHO e uso doméstico em mercados emergentes e na América do Norte, impulsionadas por iniciativas de vendas fortalecidas. O custo cotado mais baixo, mesmo em comparação com a recarga de cartuchos, torna os usuários de recarga existentes um público relevante para as vendas de reservatório de tinta, ampliando a proposta além dos compradores que substituem cartuchos novos.
Arquivamento seguro de documentos críticos em papel físico por razões regulatórias
O arquivamento regulatório de registros pode preservar uma carga de trabalho de impressão mesmo quando o sistema de transações subjacente é informatizado. As regras farmacêuticas de 2025 do Colorado exigiam que os estabelecimentos que utilizavam registros computadorizados de prescrições e pedidos de prontuários de cuidados de longa duração retivessem impressões diárias em papel físico das transações, sujeitas a exceções para registros eletrônicos. A exceção exigia recuperação online por 2 anos e backup diário. Também exigia um arquivo de transações imprimível ou um bloqueio de edição, juntamente com acesso para inspeção regulatória. Para os estabelecimentos que seguiam a rota de impressão diária, a saída confiável a cada 24 horas carregava, portanto, um valor de conformidade, enquanto os estabelecimentos que atendiam às condições eletrônicas dependiam de registros recuperáveis e inspecionáveis.
Premiumização de embalagens impulsionando impressoras de jato de tinta curáveis por UV para etiquetas de curta tiragem
Os conversores de etiquetas podem usar capacidade digital para acomodar um mix de trabalhos fragmentado, além de aumentar a produção. Até março de 2026, a Jet Technologies havia concluído a instalação de uma segunda SCREEN Truepress Jet L350UV SAI no conversor australiano PDQ Labels. A PDQ havia transferido mais trabalho para a produção digital para suportar tiragens mais curtas e mais variantes de produtos. Separadamente, o conversor de Los Angeles Cover Label fez um upgrade de uma Domino N610i para uma prensa de etiquetas digital de jato de tinta UV N730i em 2025. A Cover Label afirmou que o upgrade dobrou a velocidade de produção e as etiquetas produzidas por turno.[2] As instalações mostram conversores adicionando capacidade de jato de tinta UV por razões diferentes — flexibilidade de mix de trabalhos na PDQ Labels e produção por turno na Cover Label —, de modo que os fornecedores competem em ambos os aspectos, e não apenas na velocidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração corporativa para a nuvem reduzindo os volumes de impressão transacional | -1.3% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Aumento dos custos de matérias-primas inflacionando os preços de consumíveis, atrasando as atualizações de PMEs | -0.8% | Japão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Custos de conformidade com RoHS3 limitando o lançamento de impressoras laser de baixo custo na Europa | -0.3% | União Europeia e Grã-Bretanha | Médio prazo (2-4 anos) |
| Adoção de assinatura digital reduzindo a impressão de cheques e formulários em serviços financeiros | -0.2% | Portugal na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração corporativa para a nuvem reduzindo os volumes de impressão transacional
A substituição digital de transações pode reduzir a proporção de atividades empresariais que requerem saída dedicada em papel. Na pesquisa da AFP, as organizações nos Estados Unidos e no Canadá realizaram 26% dos pagamentos B2B por cheque em 2025, uma queda de 7 pontos percentuais em relação a 2022. Os recebimentos baseados em cheque representaram 25% de seus pagamentos B2B em 2025, uma queda de 5 pontos percentuais em relação a 2022. Essas mudanças abrangem tanto os pagamentos realizados quanto os recebidos, de modo que uma parcela menor dos fluxos de pagamento corporativo pesquisados passou por cheques em papel em 2025. À medida que um comprador corporativo migra as transações para longe do papel, sua produção restante precisa justificar o custo da capacidade de impressão dedicada, elevando o obstáculo para a expansão de dispositivos.
Aumento dos custos de matérias-primas inflacionando os preços de consumíveis, atrasando as atualizações de PMEs
Preços mais altos de consumíveis podem dificultar a justificativa da substituição de impressoras quando o novo hardware deixa os custos recorrentes de suprimentos expostos. A Brother Sales, subsidiária doméstica de vendas da Brother Industries Ltd., revisou os preços selecionados de consumíveis japoneses em cerca de 5% a 15%, com vigência a partir de 10 de abril de 2025. A revisão abrangeu os preços de remessa de 110 itens de cartuchos de tinta e os preços de remessa e de tabela de 57 itens de toner e tambor para impressoras laser. Separadamente, a HP Inc. reportou que os clientes globais de impressoras atrasaram as decisões de atualização de hardware em meio a custos mais elevados do setor e fraqueza do mercado no quarto trimestre do exercício fiscal de 2025. As revisões selecionadas da Brother ilustram o custo recorrente que uma impressora substituta precisa suportar — um obstáculo à atualização, juntamente com os atrasos de renovação reportados pela HP.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Impressora:
A Consolidação de Frota Sustenta a Demanda por MultifuncionaisAs impressoras multifuncionais representaram uma participação de 60,4% no tamanho do mercado de impressoras em 2026, tornando-as o maior segmento por tipo de impressora. Em 14 de outubro de 2025, a Mid and West Wales Fire and Rescue Authority adjudicou à Vision (Office Automation) Limited um contrato para 75 novos dispositivos multifuncionais A3/A4. O programa foi concebido para substituir uma frota mista de dispositivos multifuncionais e impressoras monocromáticas A4 em locais administrativos, de comando e de estações de bombeiros. A consolidação em modelos multifuncionais cria um programa de substituição definido em vários locais operacionais, tornando a especificação da frota uma rota de vendas mais sólida do que uma atualização isolada de dispositivos.
As impressoras de grande formato são o segmento de crescimento mais rápido, com um CAGR de 4,75% previsto de 2027 a 2032. A impressora gráfica britânica Printvision instalou uma impressora plana swissQprint Kudu em Leicester em setembro de 2025 para suportar trabalhos de grande formato, exposições e displays. As impressoras industriais/de produção atendem à produção de embalagens, ilustrado pelo relatório da Pratt Industries de junho de 2025, segundo o qual sua HP PageWide T1195i tornou-se a prensa de maior produção na base instalada global de PageWide da HP dentro de 6 meses após a instalação. Esses exemplos distinguem a adição de capacidades de display do uso intensivo de um ativo de produção de embalagens. A proposta de vendas muda consequentemente com a aplicação — de ampliar o trabalho que uma impressora gráfica pode aceitar a suportar a intensidade de produção dentro de uma operação de embalagens.

Por Tipo de Tecnologia:
A Adoção de Jato de Tinta Recarregável e os Lançamentos Térmicos Moldam a DemandaO jato de tinta representou uma participação de 48,24% no mercado de impressoras em 2026, tornando-o o maior segmento por tecnologia. A Canon reportou que as vendas unitárias de suas impressoras a jato de tinta cresceram em 2025, principalmente para modelos com reservatório de tinta recarregável. As unidades de hardware com reservatório de tinta de alta capacidade para SOHO/uso doméstico rastreadas internamente pela Seiko Epson Corp. foram de aproximadamente 13,7 milhões no exercício fiscal de 2025, em comparação com aproximadamente 13,1 milhões no exercício fiscal de 2024. Para a Canon e a Epson, as colocações de modelos recarregáveis conectam, portanto, a escala de hardware do jato de tinta a uma fonte demonstrada de unidades adicionais.
As impressoras térmicas (diretas e de transferência) são o segmento de crescimento mais rápido, com um CAGR de 4,9% previsto de 2027 a 2032. Em fevereiro de 2026, a SATO Corp. reportou um forte início para sua linha CL4/6-SXR e esperava vendas acumuladas de 300.000 unidades em todo o mundo do exercício fiscal de 2025 ao exercício fiscal de 2030. A CL4-SXR e a CL6-SXR suportam tanto a impressão térmica direta quanto a de transferência térmica. A SATO atribuiu o início ao design desenvolvido em torno das necessidades do mercado e ao trabalho de pré-vendas que gerou oportunidades de vendas antecipadas. Isso coloca a relevância do design e o desenvolvimento antecipado de vendas ao lado do próprio método de impressão como determinantes práticos da adoção de hardware.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Conectividade/Interface:
Opções com Fio Coexistem com a Demanda por Dispositivos Portáteis Sem FioA conectividade com fio manteve a maior posição de segmento, com uma participação de 53,96% em 2026. A adjudicação DFM/DC/02/2025 do Zimbábue, de 25 de agosto de 2025, à Venor Projects cobriu uma impressora colorida de uso intensivo com conexões de PC USB 2.0, memória USB e rede Ethernet, além de capacidade sem fio. Essa combinação mostra como um comprador pode especificar opções de conexão com fio dentro de uma configuração multifuncional, tornando a amplitude da interface relevante ao lado das próprias funções de impressão. Para os fornecedores que atendem a essa especificação, a capacidade sem fio não pode substituir as portas USB e Ethernet solicitadas.
As impressoras sem fio (Wi-Fi, NFC, BT) são o segmento de crescimento mais rápido, com um CAGR de 4,95% previsto de 2027 a 2032. Em 17 de outubro de 2025, a Autoridade da Indústria da Construção das Filipinas encomendou 2 impressoras portáteis Epson WF-100 da ADECS International Corporation. O WF-100 é projetado para uso profissional móvel e suporta conectividade sem fio integrada e Wi-Fi Direct, de acordo com a Epson. Combinar hardware portátil com conectividade sem fio direta torna a flexibilidade de localização parte da proposta do equipamento, permitindo que um fornecedor atenda a tarefas de impressão onde uma conexão com fio seria impraticável.
Por Tipo de Saída:
A Liderança da Impressão Colorida Deixa Requisitos Distintos para a MonocromáticaA impressão colorida foi o maior segmento de saída, com uma participação de 58,72% em 2026, e é o segmento de crescimento mais rápido, com um CAGR de 4,4% previsto de 2027 a 2032. A JEITA registrou 4,32 milhões de remessas de MFPs coloridos no Japão e no exterior combinados em 2025, equivalente a 95% de 2024. Em um relatório de abril de 2025, a gráfica interna do Hudson Valley Community College afirmou que sua necessidade de impressão colorida havia aumentado e a demanda por monocromático havia diminuído antes de instalar as Canon imagePRESS V800s. Essa mudança no nível do comprador cria um caso de investimento em capacidade colorida mesmo enquanto a série mais ampla de remessas de MFPs coloridos da JEITA declina.
As impressoras monocromáticas podem atender a um requisito de escritório separado dentro de um setor liderado pela saída colorida. Em 21 de julho de 2025, o Escritório Regional XI da Comissão de Regulamentação Profissional das Filipinas em Davao City solicitou cotações para 6 impressoras monocromáticas com reservatório de tinta. A solicitação seguiu 2 rodadas de licitação fracassadas e identificou as operações de escritório e os serviços às partes interessadas como os usos pretendidos. Tal especificação oferece aos fornecedores uma oportunidade definida de equipamento de cor única, tornando a função de escritório exigida mais útil para selecionar o dispositivo do que a liderança geral da saída colorida.
Por Aplicação do Usuário Final:
A Integração no Varejo e os Serviços de Saúde Criam Rotas DiferentesAs aplicações comerciais e de varejo formaram o maior segmento, com uma participação de 52,21% em 2026. Até outubro de 2026, a Toshiba Global Commerce Solutions reportou 454 sistemas de autoatendimento instalados no acumulado do ano em 150 lojas do Grupo Colruyt na Bélgica. Sua configuração completa de checkout incluiu a impressora Toshiba BV420, posicionando o dispositivo dentro de um rollout de sistema de loja. Isso cria uma rota potencial de vendas de equipamentos vinculada à implantação de checkouts, onde a impressora é fornecida como parte de um sistema de varejo maior. Para os fornecedores de impressoras, o acesso ao relacionamento de integração no varejo pode, portanto, ser tão importante quanto promover um dispositivo autônomo.
As aplicações de saúde e logística formam o segmento de crescimento mais rápido, com um CAGR de 5,8% previsto de 2027 a 2032. O anúncio da Epson de 23 de julho de 2026 descreveu a implantação pelo Towner County Medical Center de quase 30 dispositivos de jato de tinta empresarial da Epson na Dakota do Norte. A Liberty Business Systems, Inc. implementou o ambiente de impressão gerenciada, incluindo dispositivos multifuncionais A3 e dispositivos coloridos e monocromáticos A4. Separadamente, o Buckinghamshire Healthcare NHS Trust adjudicou à Altodigital Networks Limited um contrato de serviços de impressão gerenciada em 13 de maio de 2025. Juntos, a implantação e a adjudicação mostram como os compradores do setor de saúde podem combinar a adoção de dispositivos com a responsabilidade de serviço, tornando a configuração de hardware suportada parte da proposta do fornecedor.
Análise Geográfica
Mercado de Impressoras da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 41,32% no tamanho do mercado de impressoras em 2026 e é a geografia de crescimento mais rápido, com um CAGR de 4,8% previsto de 2027 a 2032. A IDC reportou que a Ásia/Pacífico excluindo Japão e China teve o crescimento mais forte ano a ano em remessas de periféricos de cópia impressa no segundo trimestre de 2026, impulsionado pelo crescimento contínuo na Índia. O Japão seguiu o caminho oposto, com a JEITA registrando 1,48 milhão de impressoras remetidas no primeiro semestre de 2026, equivalente a 94% do total do primeiro semestre de 2025. A Austrália acrescenta um caso de uso distinto de equipamento de escritório, com a oferta de LED monocromático da OKI Data Australia em outubro de 2025 atendendo a locais de trabalho de alto volume. O crescimento de remessas liderado pela Índia sustenta o caso de expansão regional, enquanto o declínio do Japão e o foco da Austrália em escritórios de alto volume oferecem aos fornecedores requisitos distintos por país.
Os exemplos da América do Norte e da Europa destacam equipamentos adaptados a aplicações de impressão comercial estabelecidas. Em janeiro de 2026, a Canon Canada instalou uma impressora plana Texas construída pela Ronik na instalação da Hemlock Printers em Burnaby para papelão de alto volume, pôsteres, anúncios e materiais corrugados e de coroplast para campanhas nacionais. Na Europa, a Digibux Print, no centro e sul da Itália, opera a prensa de jato de tinta híbrida Jeti Bronco H3300 HS da Agfa para agências, o setor de eventos e grandes clientes. Na Hemlock e na Digibux, a capacidade específica de aplicação do equipamento conecta o investimento à produção de campanhas e eventos.
Na América do Sul, o Ministério Público do Estado do Pará adjudicou e homologou uma licitação de registro de preços para impressoras, toner e papel em 25 de julho de 2025. A HP reportou que as instalações da prensa digital de etiquetas e embalagens Indigo 6K+ estavam sendo implementadas na Argentina no final de outubro de 2025. No Oriente Médio e África, o Departamento de Justiça e Desenvolvimento Constitucional da África do Sul adjudicou à Bompembe IT Services um contrato único em 4 de março de 2025, para 254 impressoras para seu Escritório Provincial do Noroeste. A Heidelberg Gulf reportou que a Yess Labels Dubai assinou para sua primeira prensa digital de etiquetas Gallus One na Labelexpo Europe 2025. O registro do Pará e a adjudicação sul-africana seguem as regras de contratação pública, enquanto as instalações argentinas e o acordo de Dubai vinculam a demanda dos conversores aos ciclos de vendas de equipamentos de capital.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva dos fabricantes de equipamentos de impressão, com foco na qualificação para compras públicas, conformidade de produtos e administração de fim de vida útil. A coluna do Reino Unido aborda a rota RoHS da Grã-Bretanha, cujos arranjos de marcação de conformidade são distintos da Irlanda do Norte. O sistema de logística reversa doméstica do Brasil inclui categorias de impressoras, com equipamentos profissionais, corporativos e de serviços de saúde e certos resíduos de grandes geradores excluídos. Os fornecedores de impressoras domésticas do Brasil, portanto, têm obrigações sob esse sistema de logística reversa que os fornecedores dos equipamentos profissionais, corporativos e de serviços de saúde excluídos não têm.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental dos EUA e Programa Federal de Gestão de Energia do Departamento de Energia dos EUA (FEMP) | Escritório de Segurança e Normas de Produtos | Administração Estatal para Regulação do Mercado | Ministério do Meio Ambiente e Mudança Climática |
| Principais instrumentos ou diretrizes | ENERGY STAR Versão 3.2 e qualificação para compras federais | Regulamentos RoHS da Grã-Bretanha de 2012 e marcação CE ou UKCA | Regras de Certificação Compulsória da China (CCC) para dispositivos de impressão conectados a computadores e impressoras-copiadoras multifuncionais | Logística reversa de eletrônicos domésticos e Sisrev-BR |
| Efeito comercial | As compras federais cobertas exigem produtos certificados pelo ENERGY STAR ou designados pelo FEMP, sujeitos a isenções legais | Os fabricantes demonstram conformidade dos componentes antes da montagem, por meio de testes ou outros meios | Certificação e marcação CCC exigidas para entrada no mercado coberto | Administração e reporte de recolhimento de impressoras domésticas sob as obrigações existentes |
| Atratividade atual da política | Alta | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Para os fabricantes, os Estados Unidos recebem Alta por requisitos de compras federais específicos por canal com isenções legais, enquanto o ENERGY STAR Versão 3.2 não tem nova versão em desenvolvimento, sustentando Sem alteração. O Reino Unido recebe Média porque os fabricantes devem demonstrar conformidade dos componentes antes da montagem, equilibrado pela flexibilidade de marcação CE ou UKCA na Grã-Bretanha, com Sem alteração condicionada à continuidade do alinhamento RoHS da UE e da GB. A China recebe Média porque a certificação e a marcação CCC condicionam a entrada no mercado coberto, impondo uma condição de acesso mais ampla do que um requisito de canal de compras, com Sem alteração refletindo uma transição de método de certificação em 2026 que aborda outras categorias de produtos. O Brasil recebe Média porque os fornecedores de impressoras domésticas têm administração de logística reversa além da venda inicial, enquanto Sem alteração reflete a organização pelo Sisrev-BR em 18 de setembro de 2026 do registro e reporte sob as obrigações existentes.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de equipamentos, a implantação de fluxo de trabalho e a administração de aplicações, separando as vendas de hardware dos serviços vinculados ao sistema instalado. Em 2025, a Canon começou a fornecer equipamentos de impressão digital à Heidelberger Druckmaschinen AG e expandiu seus canais de vendas de impressoras comerciais e industriais.[3] A comparação distingue o fornecimento de fabricante para fabricante dos serviços downstream entregues a um usuário de equipamento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de equipamentos de impressão digital | Fabricantes de equipamentos como a Canon Inc. | Vendas de equipamentos | Alinhar o fornecimento de equipamentos com as necessidades de entrega pelo canal | Coordenar os cronogramas de fornecimento e de rollout com parceiros |
| Implantação de dispositivos e integração de fluxo de trabalho | Provedores de implantação e fluxo de trabalho como a Ricoh USA | Serviços de implantação e integração | Migrar tarefas separadas de impressão, fax e cópia para um fluxo de trabalho integrado | Configurar imagem, digitalização e roteamento de documentos durante a implantação |
| Administração de aplicações | Provedores de aplicações gerenciadas como a Ricoh USA | Serviços de administração de aplicações | Roteamento manual de documentos e formulários de aplicação incompletos | Automatizar o roteamento e administrar hardware e software em conjunto |
| Fonte: Mordor Intelligence | ||||
As vendas de hardware e a administração de aplicações capturam valor em pontos diferentes de uma implantação de impressoras. A Canon reportou aumento nas vendas de equipamentos de folha cortada, vinculando os ganhos da etapa de equipamentos ao alcance do canal. No envolvimento global da Ricoh com um varejista de calçados, a consolidação de impressoras, faxes e copiadoras em MFPs preservou um papel de administração para o roteamento de documentos e o tratamento de aplicações, de modo que menos dispositivos não eliminaram o trabalho de serviço associado.
Cenário Competitivo
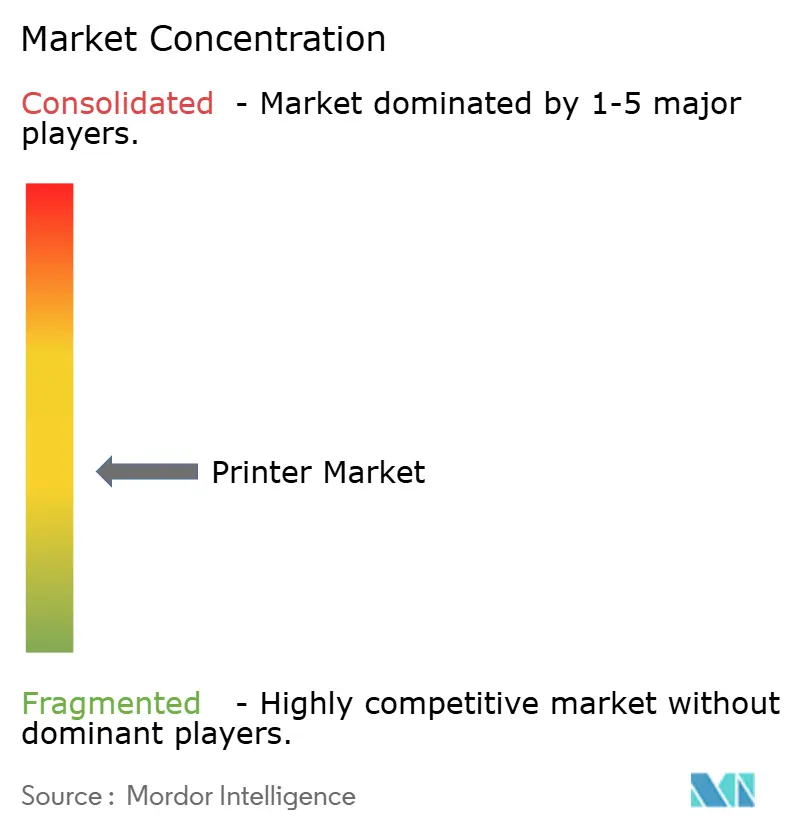
A concorrência é moderadamente concentrada em torno de fabricantes estabelecidos, com HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. e Xerox Corporation entre os principais participantes. A HP reportou receita líquida de Impressão de 3,9 bilhões de USD no terceiro trimestre do exercício fiscal de 2026, uma queda de 2% em relação ao terceiro trimestre do exercício fiscal de 2025, com a receita de consumidores caindo 2% e a receita comercial caindo 1%. O segmento incluiu suprimentos, cuja receita caiu 3%, enquanto as unidades de hardware diminuíram 7% no mesmo período. A concorrência envolve, consequentemente, tanto a defesa do valor de um relacionamento de impressão instalado quanto a conquista da próxima venda de dispositivo.
As empresas estão usando consolidação corporativa e alianças de plataformas locais para ampliar seus negócios de impressão. Em 1º de julho de 2025, a Xerox Holdings Corporation, controladora da Xerox Corporation, concluiu a aquisição da Lexmark International, Inc. por 1,5 bilhão de USD, incluindo dívida líquida e passivos assumidos. Em agosto de 2025, a Brother Industries Ltd. firmou uma aliança de capital e negócios com a Dots for Inc. para expandir seus negócios de impressoras e All-in-One na África, combinando expertise em impressoras com a rede local do parceiro. A aquisição consolida um negócio de impressão existente, enquanto a aliança acordada pela Brother aborda o acesso local como uma rota pretendida para a expansão na África.
Os resultados fracos da Canon em 2025 e o anúncio focado em segurança da HP ilustram a diferenciação de recursos ao lado do investimento em escritórios adiado. A Canon reportou menores vendas da Unidade de Negócios de Impressão em 2025 em meio ao investimento adiado na Europa e nos Estados Unidos, com a demanda por dispositivos multifuncionais de escritório e impressão comercial particularmente fraca nos Estados Unidos. Em 24 de março de 2026, a HP anunciou as séries LaserJet Pro 4000/4100 e Enterprise 5000/6000 com proteção de integridade de BIOS e firmware resistente a computação quântica. A HP afirmou que sua análise interna não encontrou nenhum concorrente da mesma classe com um esquema resistente a computação quântica protegendo a integridade do BIOS e do firmware, a partir de janeiro de 2026 para modelos SMB e março de 2025 para modelos empresariais. Para os compradores de PMEs, a HP combinou a proteção de impressoras anunciada com a Plataforma de Experiência da Força de Trabalho e o Security Manager opcional, conectando a integridade do dispositivo à conformidade e administração de segurança em toda a frota.
Líderes do Setor de Impressoras
-
HP Inc.
-
Canon Inc.
-
Seiko Epson Corp.
-
Brother Industries Ltd.
-
Xerox Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Impressoras Empresas cobertas neste relatório
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp. (Datamax-O’Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam pedidos recorrentes de catálogo, aquisição com foco em segurança e compras agregadas de impressoras por compradores do governo dos EUA. Agências federais, estaduais, locais e tribais podem usar os BPAs Governamentais de Impressoras da GSA durante o período de pedidos de 6 de setembro de 2024 a 5 de setembro de 2027. A abertura de curto prazo para fornecedores é atender a pedidos adicionais de compradores por meio dos pares de fornecedores e OEMs existentes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pedidos recorrentes de impressoras por meio de catálogos de agências | Os catálogos configurados são atualizados trimestralmente para mudanças de tecnologia e produtos OEM | Agências elegíveis com requisitos recorrentes de impressoras | Incorporar planos de quantidade e configuração em um catálogo de agência | O processo de adesão ao BPA está fechado para novos fornecedores | ABM Federal com HP Inc. |
| Aquisição de impressoras com controles de cadeia de suprimentos | Os BPAs integram requisitos de gestão de risco da cadeia de suprimentos baseados no NIST e controles operacionais | Agências governamentais elegíveis que priorizam controles de cadeia de suprimentos | Alinhar as propostas de impressoras e os processos de entrega aos controles exigidos | Os controles operacionais ampliam a tarefa além da seleção de hardware | The Lioce Group Inc. com Canon Inc. |
| Pedidos coordenados de impressoras em maior volume | A GSA identifica a agregação de demanda e os descontos por quantidade como mecanismos potenciais de economia | Agências federais que combinam requisitos de impressoras | Coordenar quantidades e configurações antes de solicitar preços por volume | Alinhar requisitos entre os compradores participantes | MicroTechnologies LLC com Konica Minolta Inc. |
| Fonte: Mordor Intelligence | |||||
O período de pedidos do BPA termina em 5 de setembro de 2027, tornando este um canal de pedidos de curto prazo para os pares de fornecedores e OEMs listados. A GSA afirma que a criação de um catálogo de agência pode reduzir o tempo de aquisição para cerca de 5 dias. Essa vantagem condicional favorece especificações utilizáveis e respostas rápidas a pedidos, enquanto o processo de adesão ao BPA fechado restringe a entrada direta de novos fornecedores. Os fornecedores fora do rol precisam de uma rota de contratação diferente, e as empresas listadas têm uma janela limitada para converter catálogos em pedidos.
Desenvolvimentos industriais recentes em Mercado de Impressoras
- Set 2026: A Seiko Epson Corp. anunciou o CONTOURJET, um sistema que combina tecnologia de jato de tinta e robótica para impressão direta em objetos tridimensionais, incluindo equipamentos esportivos, peças automotivas e produtos industriais.
- Mar 2026: A HP Inc. anunciou as séries LaserJet Pro 4000/4100 e Enterprise 5000/6000 com proteção de integridade de BIOS e firmware resistente a computação quântica. A HP afirmou que sua análise interna não encontrou nenhum concorrente da mesma classe com um esquema resistente a computação quântica protegendo a integridade do BIOS e do firmware, a partir de janeiro de 2026 para modelos SMB e março de 2025 para modelos empresariais.
- Mar 2026: A Canon U.S.A., Inc. apresentou a impressora colorida monofuncional compacta imageFORCE C1935P e as impressoras multifuncionais e monofuncionais de mesa da Série 1643 nos Estados Unidos. Os modelos estavam disponíveis para pedido e envio.
Mercado de Impressoras Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de impressoras mede a receita anual dos fabricantes proveniente de hardware completo de impressoras vendido em todo o mundo. Abrange dispositivos de impressão para uso doméstico, empresarial, institucional e do setor público, incluindo impressoras multifuncionais com digitalização integrada.
Exclusões de escopo: Tintas e toners, papel, contratos de manutenção de impressoras, scanners autônomos e peças de reposição de impressoras vendidas separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Impressora
- Multifuncional
- Autônoma/Função Única
- Grande Formato
- Industrial/Produção
- Por Tipo de Tecnologia
- Jato de Tinta
- Laser
- LED
- Térmica (Direta e por Transferência)
- Matricial
- Por Conectividade/Interface
- Com Fio
- Sem Fio (Wi-Fi, NFC, BT)
- Por Tipo de Saída
- Colorida
- Monocromática
- Por Aplicação do Usuário Final
- Residencial
- Comercial e Varejo
- Instituições de Ensino
- Empresas
- Governo
- Saúde e Logística
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a série anual de remessas de impressoras da Associação Japonesa de Indústrias de Eletrônicos e Tecnologia da Informação (JEITA) oferecem uma verificação do volume de equipamentos, enquanto os conjuntos de dados de comércio internacional do Departamento do Censo dos EUA ajudam a rastrear importações e exportações para as classificações relevantes de impressoras. As estatísticas Prodcom do Eurostat fornecem valores anuais de produção vendida e medidas de produção física para os fabricantes europeus, e as estatísticas de propriedade intelectual da Organização Mundial da Propriedade Intelectual oferecem contexto sobre a atividade tecnológica sem servir como medida de vendas.
Os registros dos fabricantes e os materiais para investidores podem separar os dispositivos de impressão dos suprimentos e serviços e ajudar a interpretar o preço e o mix de produtos, enquanto a imprensa especializada de reputação, os avisos de contratação pública e os anúncios de produtos podem corroborar a atividade regional e o momento de atualização. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O recrutamento para entrevistas e pesquisas abrangeria líderes de fabricantes e marcas de impressoras, líderes de vendas ou serviços de componentes e canais, provedores de impressão gerenciada e gerentes de aquisições ou frotas atendendo a compradores de consumidores, empresas, instituições e do setor público em regiões globais. Perguntas estruturadas testariam estimativas secundárias de definições de dispositivos, remessas, preços realizados, momento de substituição, mix de produtos, cobertura de canais e pesos geográficos, com representação em diferentes tamanhos de empresa e funções sênior, funcionais e gerenciais. Evidências conflitantes acionariam acompanhamento direcionado e comparação com indicadores independentes de remessas, produção e comércio, enquanto as lacunas remanescentes seriam mantidas como intervalos documentados para revisão dos analistas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 20% | APAC: 42% |
| Nível médio: 46% | Líderes Funcionais/de Unidade: 39% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 41% | Américas: 25% |
Dimensionamento e Previsão do Mercado
Uma vez que o limite é alinhado às vendas completas de dispositivos de impressão, uma estimativa de cima para baixo da receita global de hardware dos fabricantes é construída e alocada entre regiões e classes de dispositivos usando volumes de remessas, valor de remessas e mix de preço médio de venda, divulgações de impressão dos fabricantes, dados de produção e fluxos comerciais. Esses indicadores distinguem as mudanças em unidades das mudanças em direção a dispositivos de maior valor e ajudam a derivar participações regionais e de segmento a partir de padrões observados de receita e remessas. Uma verificação seletiva de baixo para cima multiplica os volumes de dispositivos amostrados pelos preços de hardware observados nas principais classes e compara o resultado com os totais de fornecedores e canais. Onde a cobertura direta é escassa, os índices regionais de remessas, produção e comércio fornecem estimativas delimitadas para revisão. Para 2027-2032, a análise de cenários projeta as tendências observadas de receita e remessas, variando a substituição de impressoras, o mix de reservatórios de tinta, a demanda de produção e etiquetas e a substituição digital, com os respondentes primários verificando se a direção e o momento de cada variável se adequam às condições de aquisição e canal. Quando as estimativas de segmento e regionais são reconciliadas com o total global, as lacunas inexplicadas permanecem identificadas para revisão, em vez de serem atribuídas a categorias sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa de mercado com sinais independentes de remessas, produção vendida, comércio e receita dos fabricantes, depois verificam os valores discrepantes e as variações anuais ou regionais em relação às definições de fontes e aos períodos de reporte. Após a reconciliação inicial, um segundo analista revisa o tratamento dos limites, os cálculos e as premissas materiais, e as anomalias não resolvidas acionam verificações de fontes ou novo contato com respondentes antes da aprovação final. A base de evidências é atualizada anualmente, revisada entre ciclos quando eventos materiais alteram a demanda ou o fornecimento de impressoras, e submetida a uma nova revisão pré-entrega.
Estimativa do Mercado de Impressoras da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de impressoras mede a receita anual dos fabricantes proveniente de hardware completo de impressoras vendido em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma vez que o limite é alinhado às vendas completas de dispositivos de impressão, uma estimativa de cima para baixo da receita global de hardware dos fabricantes é construída e alocada entre regiões e classes de dispositivos usando volumes de remessas, valor de remessas e mix de preço médio de venda, divulgações de impressão dos fabricantes, dados de produção e fluxos comerciais. Esses indicadores distinguem as mudanças em unidades das mudanças em direção a dispositivos de maior valor e ajudam a derivar participações regionais e de segmento a partir de padrões observados de receita e remessas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 73,46 bilhões de USD (2027) | |
| Publicador Global de Pesquisa de Mercado A | 78,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,4% acima do valor de 2027 deste relatório de 73,46 bilhões de USD, 2 anos depois. Sua taxonomia de receita publicada inclui impressoras 3D como um tipo separado de impressora, ampliando o universo de produtos. |
| Publicador Global de Pesquisa de Mercado B | 54,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 25,8% abaixo do valor de 2027 deste relatório de 73,46 bilhões de USD, 2 anos depois. Sua previsão segue um caminho de receita mais moderado após seu ano base, contribuindo para uma estimativa de anos posteriores mais baixa. |
Os analistas da Mordor Intelligence triangulam a estimativa de mercado com sinais independentes de remessas, produção vendida, comércio e receita dos fabricantes, depois verificam os valores discrepantes e as variações anuais ou regionais em relação às definições de fontes e aos períodos de reporte.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de impressoras e as perspectivas de crescimento?
Tem projeção de expansão de 73,46 bilhões de USD em 2027 para 90,67 bilhões de USD até 2032, registrando um CAGR de 4,3% de 2027 a 2032.
O que impulsiona a demanda por equipamentos de impressão?
O manuseio de encomendas, a economia de custo operacional dos reservatórios de tinta e a produção de etiquetas de tiragem curta sustentam a demanda. O volume de entregas expressas da China atingiu 199 bilhões de itens em 2025.
Qual tipo de impressora tem a maior participação?
As impressoras multifuncionais detinham uma participação de 60,4% em 2026. As impressoras de grande formato têm previsão de crescimento mais rápido, com um CAGR de 4,75% de 2027 a 2032.
Quais empresas competem no hardware de impressoras?
Os principais participantes incluem HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. e Xerox Corporation.
Como a digitalização afeta as perspectivas para os fornecedores de impressoras?
A substituição digital pode enfraquecer os requisitos de impressão transacional. Os cheques representaram 26% dos pagamentos B2B realizados pelas organizações norte-americanas e canadenses pesquisadas em 2025, uma queda de 7 pontos percentuais em relação a 2022.
Qual região lidera as vendas e o crescimento de equipamentos de impressão?
A Ásia-Pacífico detinha uma participação de 41,32% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 4,8% de 2027 a 2032.