
Análise do Mercado de Placas de Circuito Impresso por Mordor Intelligence
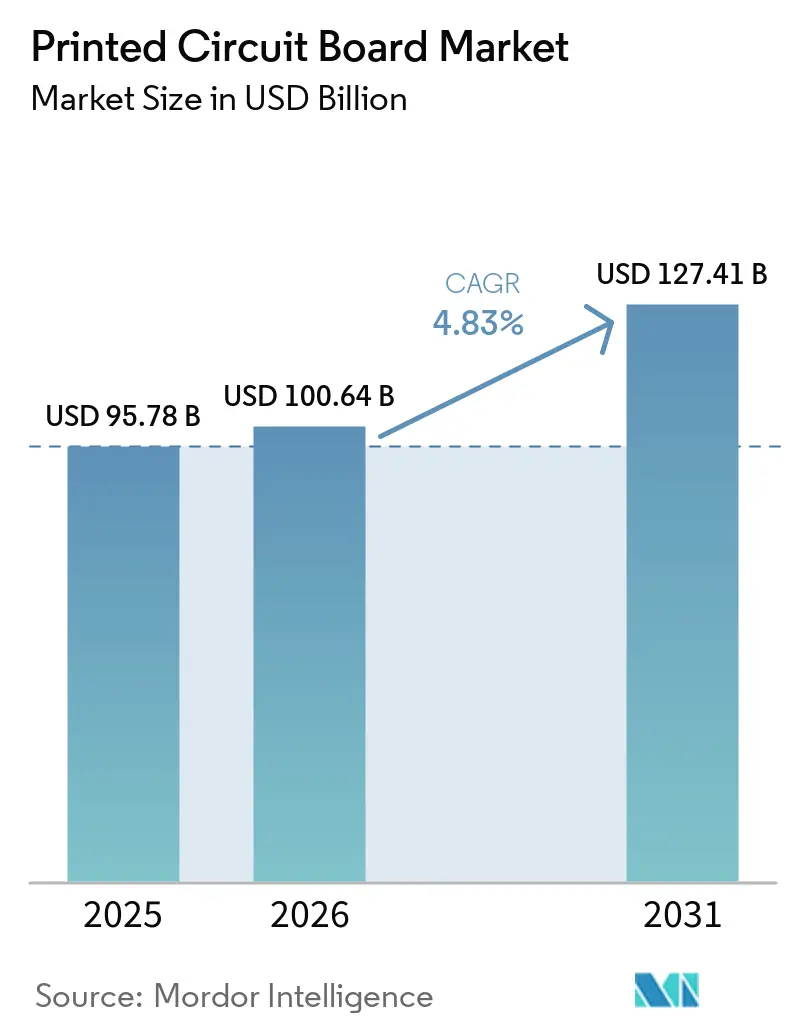
O tamanho do mercado de placas de circuito impresso deve se expandir de 100,6 bilhões de USD em 2026 e 105,5 bilhões de USD em 2027 para 136 bilhões de USD até 2032, registrando um CAGR de 5,21% entre 2027 e 2032.
A produção de hardware de IA e os programas de tração elétrica da Alemanha conectam o aumento da produção de sistemas com a demanda recorrente por eletrônicos. O encapsulamento de chiplets e os requisitos de placas de baixa perda acrescentam um desafio de fabricação que uma capacidade mais especializada pode resolver. O investimento em capacidade oferece, portanto, uma rota diferenciada para os negócios, mas os custos de matérias-primas e as restrições de talentos em design podem retardar a transição de programas de clientes para receita de placas. A posição comercial mais sólida combina a capacidade de processo necessária com um programa de produção executável, de modo que o espaço adicional de fábrica deve se traduzir em interconexões entregáveis.
Principais Conclusões do Relatório
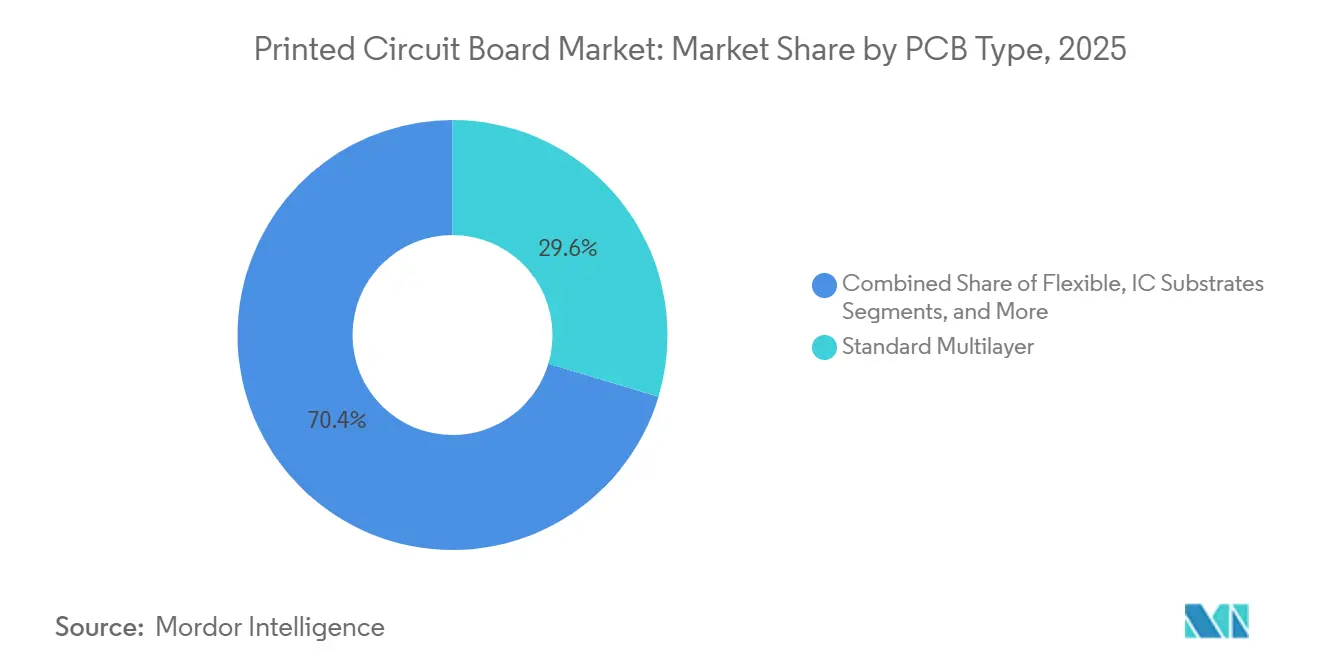
- Por tipo de PCB, as placas multicamada padrão (não-HDI) lideraram com uma participação de 29,48% no mercado de placas de circuito impresso em 2026, enquanto os circuitos flexíveis (FPC) devem crescer mais rapidamente, com um CAGR de 5,79% entre 2027 e 2032.
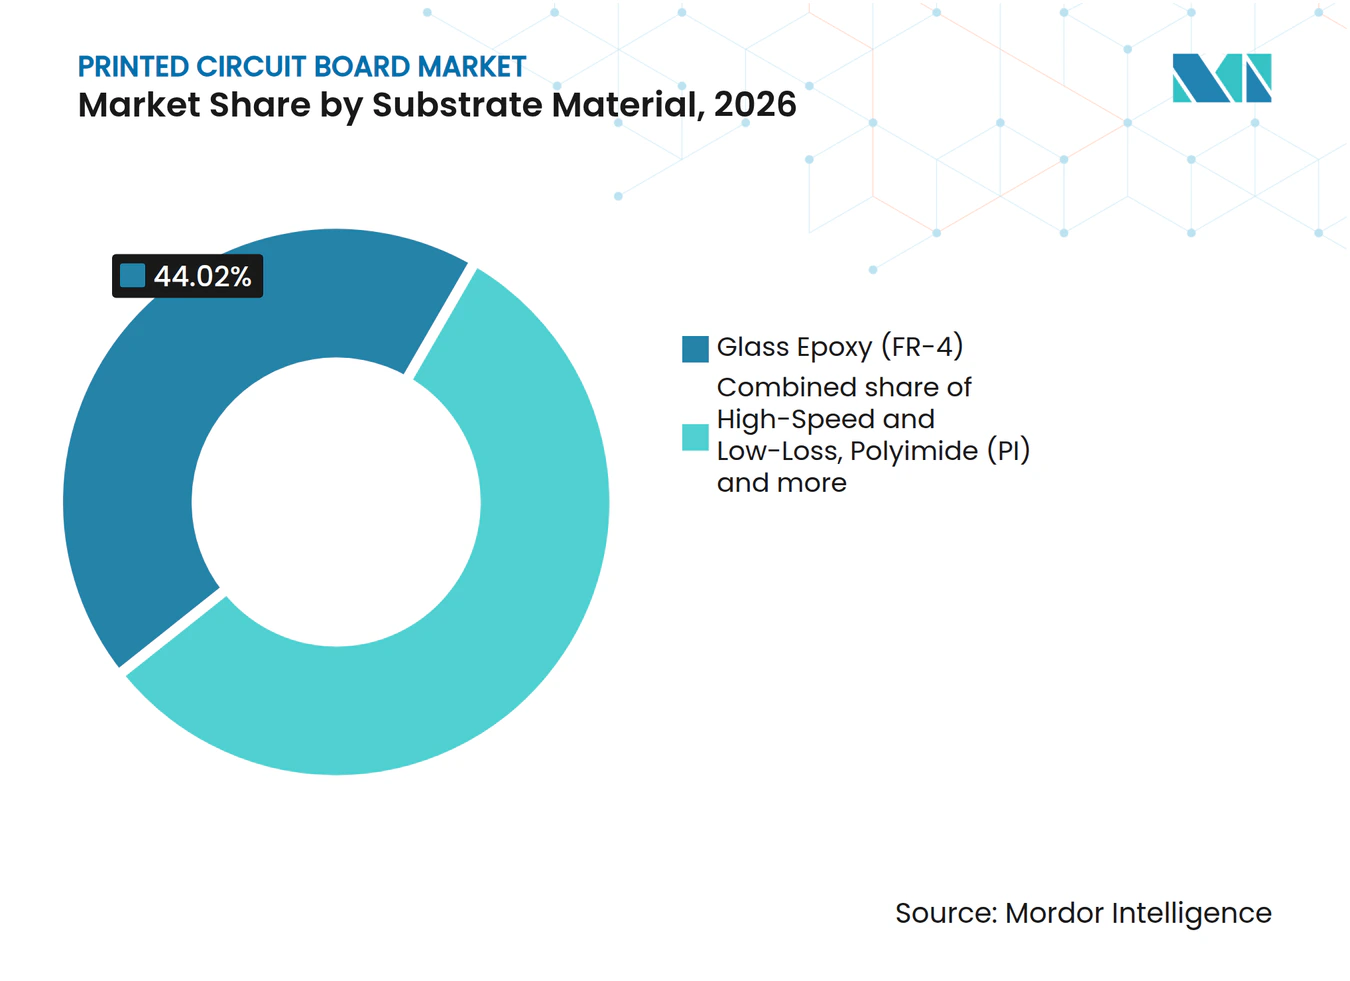
- Entre os materiais de substrato, o epóxi de vidro (FR-4) liderou com uma participação de 44,02% no tamanho do mercado de placas de circuito impresso em 2026, e os materiais de alta velocidade e baixa perda devem crescer mais rapidamente, com um CAGR de 5,78% entre 2027 e 2032.
- Entre as indústrias de usuários finais, os eletrônicos de consumo lideraram com uma participação de 41,82% na receita de PCB em 2026, enquanto o segmento de telecomunicações e 5G deve crescer mais rapidamente, com um CAGR de 5,75% entre 2027 e 2032.
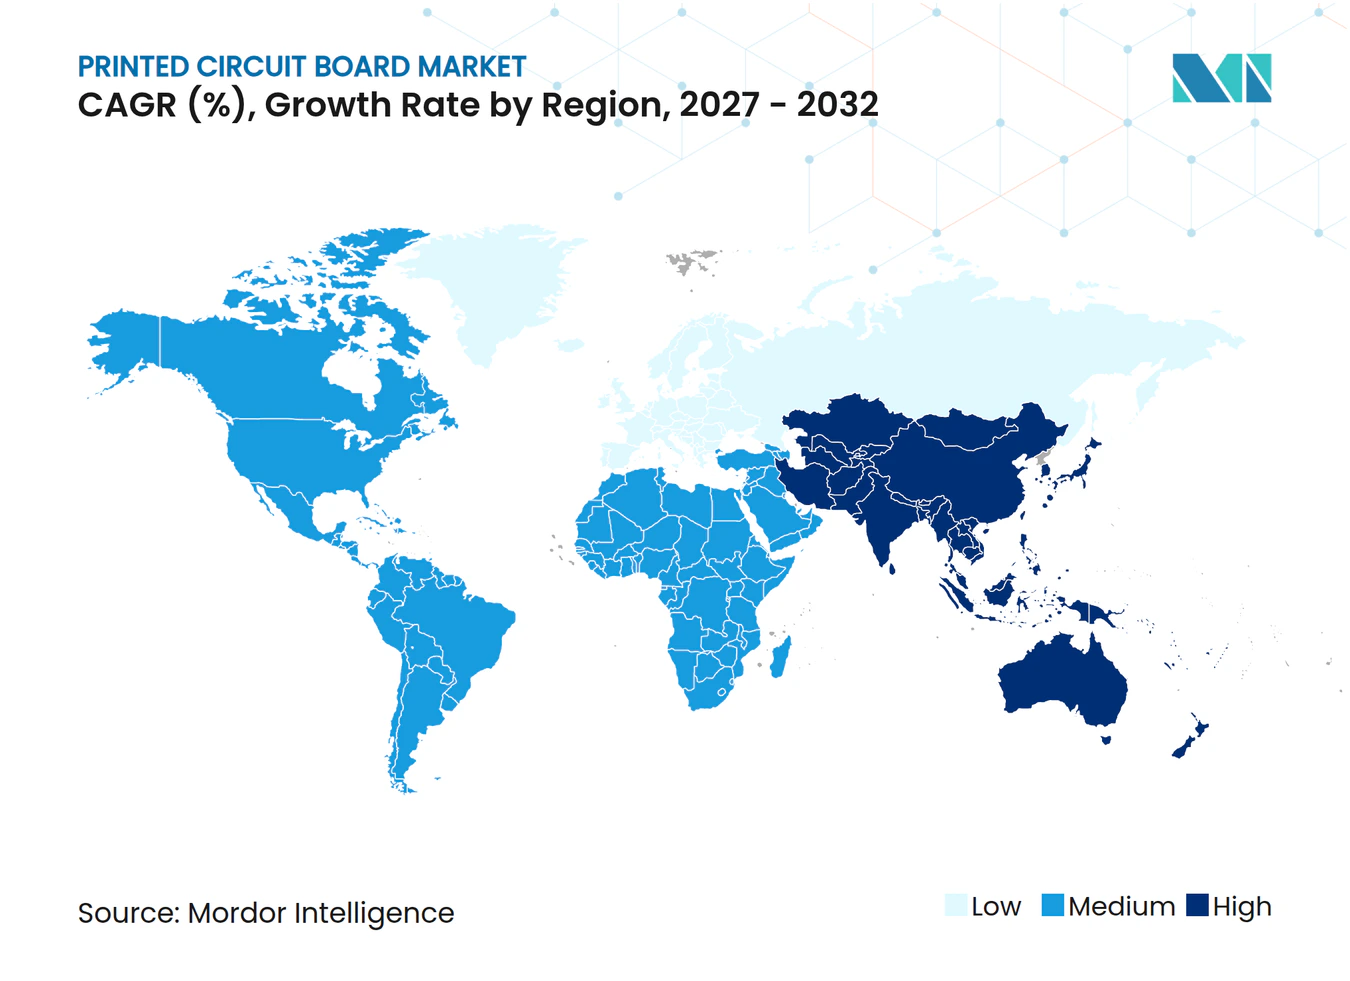
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 82,66% na receita global de PCB em 2026 e deve crescer mais rapidamente, com um CAGR de 5,25% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Demanda por Servidores de IA e Computação de Alto Desempenho | +2.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento do Conteúdo de Eletrônica de Potência para Veículos Elétricos | +1.5% | Alemanha e China | Médio prazo (2 a 4 anos) |
| Implantação do 5G e Prototipagem do 6G Impulsionando a Adoção de HDI | +1.3% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Transição para Substratos de CI Avançados para Integração de Chiplets | +1.2% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Incentivos de Relocalização nos EUA e na UE para Cadeias de Suprimento Críticas de PCB | +0.6% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Adoção de Materiais de Ultrabaixa Perda para Sinalização de 112 a 224 Gbps por Lane | +0.4% | República Popular da China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Servidores de IA e Computação de Alto Desempenho
A demanda por servidores de IA está se expandindo tanto por meio de entregas físicas de sistemas quanto de novos pedidos. A Dell Technologies reportou 16,4 bilhões de USD em receita de servidores otimizados para IA no segundo trimestre do seu exercício fiscal de 2027, encerrado em 31 de julho de 2026, um aumento de 100% em relação ao ano anterior.[1] O aumento nas vendas unitárias impulsionou a maior parte desse crescimento, com preços médios de venda mais elevados contribuindo em menor grau. A Dell também registrou pedidos recordes de servidores de IA de 60,9 bilhões de USD durante o trimestre. A expansão liderada por remessas oferece aos produtores de PCB um mecanismo de demanda além de preços de equipamentos mais elevados. Converter o maior pipeline de pedidos em vendas de placas dependerá dos cronogramas de produção de servidores, tornando a capacidade de entrega comercialmente mais valiosa do que a exposição a anúncios de pedidos isoladamente.
Aceleração do Conteúdo de Eletrônica de Potência para VE
A demanda por eletrônica de potência para veículos eltricos se expande tanto por meio de maior potência de tração quanto de programas comerciais de inversores. A planta de Kassel do Volkswagen Group Components aumentou a produção de trações elétricas em cerca de 24% em relação ao ano anterior, para mais de 850.000 unidades em 2025.[2] Sua rede integrada abrange engenharia de tração elétrica, industrialização e eletrônica de potência, com Kassel contribuindo para levar trações e inversores de pulso à produção em série. Em setembro de 2025, a Schaeffler reportou produção em volume em Tianjin, China, de um submódulo de inversor de alta tensão destinado aos novos modelos de veículos elétricos de uma montadora chinesa líder. Esses exemplos de produção conectam a oportunidade eletrônica tanto a sistemas de tração integrados quanto a módulos especializados. Para os fornecedores de PCB, a participação em tais programas de fabricação pode transformar uma aplicação de design em demanda de produção recorrente.
Implantação do 5G e Prototipagem do 6G Impulsionando a Adoção de HDI
A ampla adoção comercial do 5G oferece à oportunidade de HDI uma base de serviços estabelecida ao lado do desenvolvimento de próxima geração. A União Internacional de Telecomunicações (UIT) estimou que a cobertura 5G atingiu 55% da população mundial em 2025.[3] A Ericsson reportou que as assinaturas globais de 5G aumentaram 162 milhões no primeiro trimestre de 2026, atingindo 3,1 bilhões. Em conjunto, a ampla cobertura de rede e o crescente uso de serviços favorecem uma ênfase em programas comerciais de equipamentos 5G. Essa escala comercial torna os equipamentos para redes em operação o foco de clientes de mais curto prazo para os fornecedores de HDI, enquanto o desenvolvimento de próxima geração segue um caminho de comercialização separado.
Migração para Substratos de CI Avançados para Integração de Chiplets
A integração de chiplets torna a capacidade de substrato parte da oportunidade comercial criada por uma mudança na arquitetura de semicondutores. Em 2025, a Intel reportou que a IA e a computação de alto desempenho aceleraram uma transição para designs de chiplets interconectados integrados por meio de encapsulamento avançado. A demanda por maior desempenho computacional e maior eficiência energética sustentou essa transição. A Intel afirmou que os designs desagregados frequentemente exigem substratos avançados e introduzem complexidade adicional de design e fabricação em comparação com arquiteturas de tile único. A execução de fabricação pode, consequentemente, tornar-se central para a participação de um produtor de substratos em programas de chiplets, uma vez que a oportunidade segue o design do pacote e seus requisitos técnicos.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Prolongada nos Preços do Cobre e da Resina Epóxi | -1% | República Popular da China | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Design Avançado de PCB e Engenharia de Processos | -0.7% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Conformidade com ESG para Regulamentação de Águas Residuais e PFAS | -0.5% | República Popular da China | Médio prazo (2 a 4 anos) |
| Controles de Exportação Geopolíticos Limitando Equipamentos Avançados de Substrato | -0.2% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Prolongada nos Preços do Cobre e da Resina Epóxi
A variabilidade dos custos de materiais pode restringir a expansão de PCB mesmo quando os fabricantes protegem o acesso ao fornecimento. A Kunshan Wanyuantong Electronics Technology Co., Ltd. reportou margens de lucro bruto de 21,7% em 2024 e 19,7% em 2025. Sua lucratividade refletiu ajustes combinados de preços de produtos, mix de produtos e pressões de custos que incluíram flutuações de matérias-primas. Para os produtores que enfrentam essas pressões, vendas adicionais oferecem menos margem para absorver uma mudança adversa nos custos de materiais. A empresa mantém múltiplos fornecedores qualificados para materiais-chave e alinha a aquisição flexível com os planos de produção para mitigar o risco de fornecimento e a volatilidade de preços. Mesmo com fornecimento diversificado, custos de insumos incertos elevam o patamar de rentabilidade para comprometer-se com produção adicional.
Escassez de Talentos em Design Avançado de PCB e Engenharia de Processos
O acesso limitado a designers de PCB pode restringir o fluxo de novos produtos para a fabricação antes que a capacidade instalada de fábrica se torne relevante. Em janeiro de 2025, a revista da Printed Circuit Engineering Association (PCEA) reportou que uma força de trabalho envelhecida e alta demanda deixaram especialistas treinados insuficientes disponíveis para o design de PCB. Quando essa incompatibilidade persiste, adicionar maquinário isoladamente não pode aumentar o número de designs prontos para entrar em produção. A restrição pode, portanto, afetar a capacidade de um fornecedor de converter a atividade de desenvolvimento de clientes em pedidos de placas executáveis. Ela também cria um problema de expansão diferente do aumento de produção em um design existente. A escassez de designers pode, consequentemente, atrasar a receita de novos programas de placas mesmo quando os equipamentos de fabricação já estão instalados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de PCB:
Escala Estabelecida de Multicamada Encontra a Especialização em FPCAs placas multicamada padrão (não-HDI) representaram uma participação de 29,48% no tamanho do mercado de placas de circuito impresso em 2026. O maior segmento atende a designs que requerem múltiplas camadas de circuito sem especificar tecnologia de interconexão de alta densidade. A densidade adicional de interconexão tem valor comercial para esses programas quando o design pretendido a exige, tornando uma mudança na arquitetura da placa uma decisão de produto distinta. Manter a capacidade multicamada padrão preserva, portanto, a capacidade de um fornecedor de atender programas em seus termos especificados, com relevância comercial vinculada à arquitetura da placa e aos requisitos do produto eletrônico pretendido.
Os circuitos flexíveis (FPC) são o segmento de crescimento mais rápido, com um CAGR projetado de 5,79% entre 2027 e 2032. A Flexium Interconnect Inc. reportou que os FPCs representaram 94,91% de sua receita operacional em 2025. O negócio do grupo abrange design, desenvolvimento, fabricação e vendas de FPC, bem como montagem de módulos. Essa concentração coloca o desempenho de FPC no centro da exposição comercial do fornecedor, enquanto suas atividades se estendem além da fabricação isolada. Atender programas em design e produção pode, consequentemente, dar a um especialista em FPC um papel mais amplo no ciclo de produto do cliente, com a montagem de módulos representando uma capacidade de negócio adicional.



Por Material de Substrato:
Capacidade de Epóxi de Vidro e Demanda por Baixa PerdaO epóxi de vidro (FR-4) representou uma participação de 44,02% no mercado de placas de circuito impresso em 2026. A Kingboard Laminates reportou que suas plantas existentes de laminado de epóxi de vidro operaram próximas à capacidade total em 2025. O grupo afirmou que o crescimento adicional dependia de capacidade adicional por meio de expansão, construção ou aquisição de plantas, e não deu garantias de que seus aumentos planejados seriam alcançados. Para o maior segmento, isso ilustra como manter uma grande base operacional pode tornar a capacidade incremental a restrição comercial, com vendas adicionais de laminado dependentes de transformar novos investimentos em produção produtiva.
Os materiais de alta velocidade e baixa perda são o segmento de crescimento mais rápido, com um CAGR projetado de 5,78% entre 2027 e 2032. Em junho de 2026, a revista PCEA reportou forte demanda de servidores de IA por PCBs de grande formato com mais de 40 camadas e características de ultrabaixa perda. A revista vinculou essa demanda ao crescimento tanto em volumes quanto em preços no setor de laminados revestidos de cobre. A abertura comercial combina, portanto, requisitos de rendimento e desempenho de materiais, tornando a capacidade de atender programas complexos de placas para servidores de IA tão importante quanto a quantidade de capacidade de laminado adicionada para atender às crescentes necessidades de produção.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Indústria do Usuário Final:
Escala do Consumidor Encontra a Construção de TelecomunicaçõesOs eletrônicos de consumo foram o maior segmento, com uma participação de 41,82% na receita global de PCB em 2026. A Apple reportou 54,3 bilhões de USD em vendas líquidas de iPhone nos 3 meses encerrados em 27 de junho de 2026. Em seu negócio combinado de eletrônicos de consumo e placas para computadores, a Avary Holding (Shenzhen) Co., Ltd. afirmou estar avançando no desenvolvimento e na produção em massa de produtos de IA de borda, incluindo óculos de IA, em 2025. Essas atividades colocam as vendas estabelecidas de dispositivos e os programas emergentes de IA de borda dentro da mesma ampla categoria de usuário final. Os programas emergentes de IA de borda oferecem, portanto, um caminho de renovação de produtos dentro dos eletrônicos de consumo, permitindo que os fornecedores ampliem as aplicações atendidas por esse negócio estabelecido.
As telecomunicações e o 5G devem ser o segmento de crescimento mais rápido, com um CAGR de 5,75% entre 2027 e 2032. A rede 5G da China tinha 4,84 milhões de estações base no final de 2025, após uma adição líquida de 588.000 durante o ano. A China também tinha 1,2 bilhão de usuários móveis de 5G no final de 2025, representando 65,9% de seus usuários móveis. A construção de novas estações base fornece uma rota física para a produção de placas de telecomunicações, tornando as adições de rede um sinal comercial mais específico para os fabricantes do que a penetração de serviços isoladamente.
Análise Geográfica
Mercado de Placas de Circuito Impresso da Ásia-Pacífico
A Ásia-Pacífico, a maior geografia, representou 82,66% do tamanho do mercado de placas de circuito impresso em 2026 e deve ser a geografia de crescimento mais rápido, com um CAGR de 5,25% entre 2027 e 2032. O grupo da Zhen Ding Technology Holding Ltd. iniciou a produção em pequeno volume de substratos ABF para encapsulamento avançado no Parque de Kaohsiung, em Taiwan, no primeiro semestre de 2026. A empresa esperava uma aceleração no segundo semestre de 2026 e havia redirecionado capacidade designada para interconexão de alta densidade inteligente e PCBs rígidas de alta contagem de camadas para produtos de placas de sonda de especificação mais elevada. A Delton Technology (Guangzhou) Inc., produtora de PCBs multicamada e de alta contagem de camadas, reportou que sua subsidiária na Tailândia iniciou a produção em junho de 2025. O crescimento regional pode, portanto, combinar a produção especializada de substratos com novos locais de placas multicamada, enquanto a realocação de capacidade torna o mix de produtos tão importante quanto a área de fábrica.
O relatório de 2025 da Comissão de Revisão Econômica e de Segurança EUA-China descreveu os produtores norte-americanos como fabricantes principalmente de placas especiais de baixo volume para produtos industriais, médicos, de defesa e aeroespaciais, com muitos dependentes de contratos de defesa para a continuidade das operações. No Canadá, a FTG Circuits negociou e ratificou um novo acordo coletivo de 4 anos com os funcionários representados em sua instalação de Toronto no terceiro trimestre de 2026, com vencimento em julho de 2030. Na Europa, a AT&S AG inaugurou seu centro de pesquisa e produção de substratos de CI em Leoben, Áustria, em junho de 2025, com 420 novos funcionários já trabalhando lá. Na América do Norte, termos de força de trabalho acordados por mais tempo podem reduzir um elemento de incerteza operacional, enquanto o centro europeu vincula o desenvolvimento de substratos de CI à produção local.
O Resto do Mundo inclui aquisição de PCB vinculada a projetos e fabricação local, ilustrada pelo Brasil. Em março de 2025, a Fundação Instituto Nacional de Telecomunicações contratou a Griffus PCB para fornecer placas para seu projeto Sebrae Trivale VOT. A SGS do Brasil certificou o sistema de gestão da Griffus PCB para fabricação de PCB sob a norma ISO 9001:2015, com validade de 18 de fevereiro de 2025 a 18 de fevereiro de 2028, sujeita a auditorias de vigilância satisfatórias. O financiamento vinculado ao projeto do comprador atrelou a aquisição a um programa definido e sua decisão de compra institucional. Para os fabricantes orientados a projetos, as oportunidades de receita seguem, consequentemente, as decisões de compra do programa institucional, enquanto a certificação descreve um aspecto separado da organização de fabricação do fornecedor.
Edições regionais
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam os requisitos ambientais para operadores de instalações de PCB, com classificações atuais Médias refletindo o trabalho de conformidade operacional definido. A avaliação de direção dos Estados Unidos diz respeito a operações sem galvanoplastia de cromo, enquanto os deveres adicionais de sistema de gestão da Alemanha sob as conclusões relevantes de melhores técnicas disponíveis (MTD) dependem da instalação coberta e de sua categoria de transição. Os requisitos nacionais de descarga de PCB da China aplicaram-se a novas instalações a partir de 1º de julho de 2021 e a instalações existentes a partir de 1º de janeiro de 2024, com as províncias autorizadas a estabelecer padrões mais rigorosos. A categoria relevante de tratamento de superfície da Diretiva de Emissões Industriais (DEI) da Alemanha abrange o tratamento eletrolítico ou químico de metais ou plásticos com cubas de tratamento superiores a 30 m³.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China |
|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental dos EUA | Regierungspräsidium Freiburg para instalações industriais qualificadas em seu distrito | Ministério da Ecologia e Meio Ambiente; Agência de Ecologia e Meio Ambiente de Jiangmen e filial de Taishan para o exemplo de projeto local |
| Principais instrumentos ou direção | 40 CFR Parte 433; exclusões para oficinas de serviços de descarga indireta existentes e fabricantes independentes de PCB cobertos pela Parte 413 | Anexo 40 da Portaria de Águas Residuais para águas residuais principalmente provenientes da fabricação de PCB e processamento associado; estrutura do Artigo 14a da DEI da UE | GB 39731-2020 e padrões provinciais mais rigorosos onde aplicável |
| Efeito comercial | Conformidade de descarga de processo para fabricação coberta e operações listadas associadas | Licenciamento de direito das águas para instalações distritais com emissões industriais da UE ou instalações de acidentes graves; o Anexo 40 exclui fluxos de resfriamento, tratamento de água operacional e águas pluviais | Controles de monitoramento e descarga, com limites nacionais/provinciais aplicáveis mais rigorosos para o projeto aprovado de Jiangmen |
| Atratividade atual da política | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
Para as operações de PCB nos Estados Unidos sem galvanoplastia de cromo, os deveres aplicáveis da Parte 433 proporcionam continuidade, enquanto a ação da agenda PFAS de 2026 está listada no estágio de regra proposta para águas residuais de cromo. A avaliação de endurecimento da Alemanha reflete o prazo da UE de 1º de julho de 2027 para os operadores cobertos do Capítulo II prepararem e implementarem sistemas de gestão ambiental alinhados com as conclusões de MTD setoriais, excluindo as instalações do Artigo 3(4) da Diretiva (UE) 2024/1785. Esse prazo é distinto dos requisitos de licença do Artigo 14(1)(ba) para certas instalações existentes, que seguem os gatilhos de transição separados do Artigo 3(2) da diretiva de alteração. O padrão atual da China e a aprovação de Taishan da Jinchengda Circuit em dezembro de 2025 apoiam a continuidade sob limites nacionais/provinciais aplicáveis mais rigorosos, usando condições de descarga direta inicialmente e condições de descarga indireta se o tratamento centralizado se tornar operacional.
Etapas da Cadeia de Valor
A comparação acompanha a folha de cobre, os laminados revestidos de cobre e a fabricação de placas por meio dos produtos que os fornecedores vendem e das restrições à produção adicional. A Co-Tech Development Corporation reportou que a folha de cobre eletrolítica representou 100% de seu mix de negócios em 2025. A receita da Divisão de Laminados da Kingboard Laminates aumentou 10% em 2025. Esses exemplos distinguem o fornecimento especializado de materiais dos estágios de conversão que transformam insumos upstream em fornecimento de placas acabadas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de folha de cobre | Produtores de folha de cobre, como a Co-Tech Development Corporation | Vendas de folha de cobre | Crescimento do fornecimento de HVLP4 aquém da demanda de IA, segundo a Co-Tech | Sincronizar adições de capacidade de alta qualidade com os requisitos de materiais downstream |
| Produção de laminado revestido de cobre | Produtores de laminado, como a Kingboard Laminates Holdings Limited | Vendas de laminado | Coordenação do fornecimento especializado de folha e da capacidade de laminado | Alinhar a expansão de laminado com a disponibilidade dos graus de folha necessários |
| Fabricação de PCB | Fabricantes de PCB, como a TTM Technologies Inc. e a Unimicron Technology Corp. | Vendas de placas | Escalonamento dos processos necessários para produtos de interconexão avançada | Combinar o investimento em fabricação com o suporte de processamento e serviços do fornecedor de equipamentos |
| Fonte: Mordor Intelligence | ||||
O relatório anual de 2025 da Co-Tech atribuiu a lacuna entre oferta e demanda de HVLP4 às altas barreiras técnicas e à difícil expansão de capacidade. Equipamentos de fabricação adicionais isoladamente não podem resolver a escassez do grau específico de folha necessário upstream. Na produção orientada para IA, a capacidade especializada de folha pode, portanto, determinar quanto do investimento downstream se torna produtivo, deslocando a importância comercial da expansão para a capacidade de material necessária.
Cenário Competitivo
Concentração do Mercado
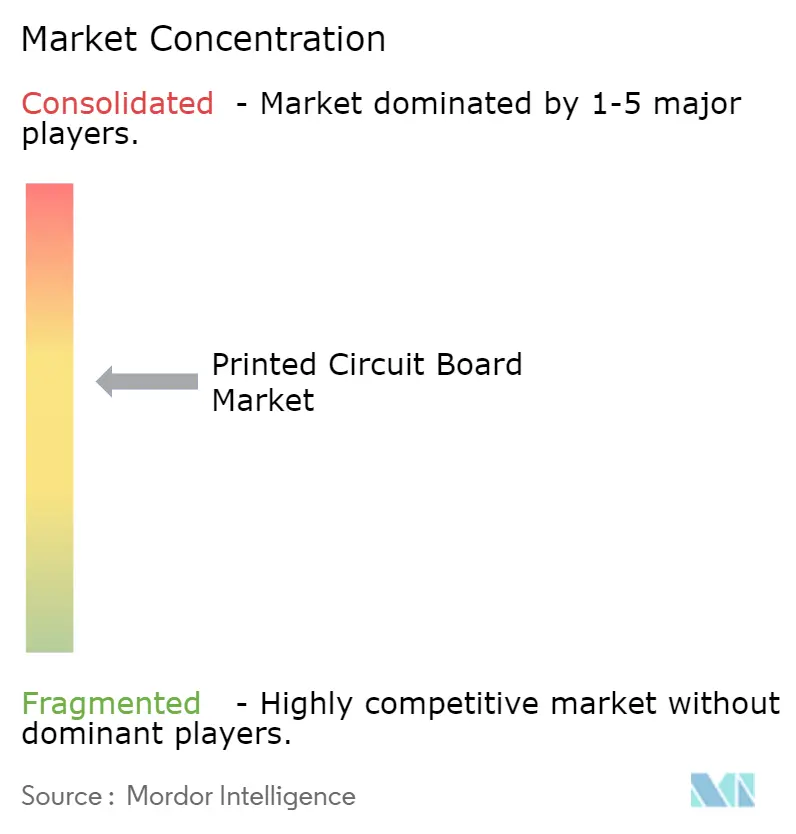
Um campo moderadamente fragmentado inclui o grupo da Zhen Ding Technology Holding Ltd., que fornece PCBs, substratos e módulos para clientes de marcas e serviços de fabricação de eletrônicos. A Unimicron Technology Corp. compete na fabricação comercial de PCB, enquanto a Tripod Technology Corporation reportou crescimento de 11,54% na receita consolidada de 2025 e identificou as PCBs como seu principal produto. A TTM Technologies Inc. atende programas aeroespaciais e de defesa com capacidade de PCB Ultra-HDI e encapsulamento avançado. A MEKTEC Corporation (anteriormente Nippon Mektron Ltd.), parte do Grupo NOK, fornece FPCs principalmente para montadoras a partir de seus locais de desenvolvimento e produção europeus. Esse mix oferece aos compradores alternativas em amplitude de portfólio e foco de aplicação, tornando a capacidade de atender a um programa específico de placas uma base importante de competição.
A TTM inaugurou sua instalação Ultra-HDI de 215.000 pés quadrados em seu campus de Syracuse, Nova York, em 22 de junho de 2026. A instalação construída para esse fim combina produção de PCB e encapsulamento avançado para programas aeroespaciais e de defesa, oferecendo a esses programas uma opção adicional de fabricação nos EUA. No nível da empresa, a TTM afirmou que a habilitação de segurança da instalação era necessária para ganhar e executar contratos classificados do Departamento de Guerra e certos outros contratos do governo dos EUA. Para os concorrentes que buscam o mesmo trabalho classificado, a competição exige, portanto, tanto a capacidade de interconexão oferecida quanto a habilitação de segurança aplicável, elevando a tarefa de entrada além da construção de espaço de fábrica equivalente para a produção comercial geral de PCB.
A estratégia europeia da MEKTEC ilustra uma rota diferente para melhorar a organização comercial em torno de uma base de produção de FPC existente. Com vigência a partir de 1º de janeiro de 2025, ela consolidou 3 empresas alemãs do grupo na Mektec Europe GmbH, centralizando a produção e as vendas alemãs. A empresa afirmou que a medida visava acelerar as decisões e fortalecer sua resposta ao mercado europeu. Para os clientes automotivos de FPC, essa organização pode fornecer uma única entidade alemã para coordenação de produção e vendas. A diferenciação competitiva pode, portanto, advir da consolidação da rota entre os requisitos de uma montadora e a produção regional de FPC, mesmo quando os locais de fabricação subjacentes já estão estabelecidos.
Líderes da Indústria de Placas de Circuito Impresso
-
Zhen Ding Technology Holding Ltd.
-
Unimicron Technology Corp.
-
Tripod Technology Corporation
-
TTM Technologies Inc.
-
MEKTEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Placas de Circuito Impresso Empresas cobertas neste relatório
- Zhen Ding Technology Holding Ltd.
- Unimicron Technology Corp.
- MEKTEC Corporation
- TTM Technologies Inc.
- Samsung Electro-Mechanics Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Tripod Technology Corporation
- Shennan Circuits Co., Ltd.
- Young Poong Electronics Co., Ltd.
- Ibiden Co., Ltd.
- HannStar Board Corp.
- AT&S AG
- LG Innotek Co., Ltd.
- Kinwong Electronic Co., Ltd.
- DSBJ (Dongshan Precision)
- Kingboard Holdings Ltd.
- Shinko Electric Industries Co., Ltd.
- Flexium Interconnect Inc.
- Nan Ya PCB Corp.
- Isola Group
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam a especialização em PCBs para servidores de IA com estratégias de capital e insumos locais para a produção de PCBs multicamada. A política de componentes de Uttar Pradesh abrange projetos qualificados de PCB multicamada e está em vigor de 1º de abril de 2025 a 31 de março de 2031. O teste comercial difere entre a entrega de placas mais exigentes e a organização de um projeto de fabricação qualificado em torno de seu financiamento e fornecimento de materiais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| PCBs especializadas para servidores de IA | Atualizações de especificação de placas relacionadas à IA | Computação e Centros de Dados | Qualificar plataformas de PCB de alta contagem de camadas e baixa perda | Atingir a complexidade de camadas necessária e o desempenho de perda de sinal | Fabricantes avançados de PCB multicamada |
| Produção modernizada de PCB multicamada | Disposições de suporte de capital para unidades qualificadas | Unidades de PCB existentes qualificadas em Uttar Pradesh | Escalonar atualizações de capital de acordo com os termos de subsídio aplicáveis | Financiamento e comissionamento de equipamentos de produção atualizados | Fabricantes qualificados de PCB multicamada |
| Produção de PCB multicamada localmente integrada | Incentivo adicional para fornecimento ou fabricação qualificada de laminado | Fabricação de PCB multicamada em Uttar Pradesh | Construir a produção de placas em torno do fornecimento local qualificado de laminado | Coordenar a disponibilidade de laminado com a produção de PCB | Produtores de PCB qualificados com integração de materiais locais |
| Fonte: Mordor Intelligence | |||||
A disposição de laminado local acrescenta 1% para fornecimento ou fabricação qualificada no estado, sujeita a outras condições de elegibilidade. A política limita o incentivo estadual a 50% quando a fonte qualificada está fora de Uttar Pradesh, e o fornecimento parcial é tratado proporcionalmente. As unidades elegíveis não cobertas ou aprovadas pelo esquema ECMS da Índia têm um caminho separado de subsídio de capital de 20%. A abertura central é a capacidade de fabricação que satisfaz uma especificação de placa definida ou um modelo de produção local qualificado, com suporte financeiro complementando o trabalho necessário para estabelecer a produção de PCB comercializável.
Desenvolvimentos industriais recentes em Mercado de Placas de Circuito Impresso
- Out 2026: A TTM Technologies Inc. anunciou uma expansão planejada de capacidade de PCB específica para IA de 400 milhões de USD em 4 instalações chinesas e em sua planta de Penang, Malásia, adicional ao seu compromisso anteriormente divulgado de 1,2 bilhão de USD para 2025-2029.
- Jun 2026: O chefe de governo de Uttar Pradesh e o ministro de eletrônicos da Índia lançaram as pedras fundamentais em Jewar para 2 projetos de fabricação de eletrônicos cujas instalações fabricariam PCBs multicamada avançadas.
- Jun 2026: A TTM Technologies Inc. inaugurou uma instalação de 215.000 pés quadrados em seu campus de Syracuse, Nova York, para PCBs Ultra-HDI e encapsulamento avançado atendendo a programas aeroespaciais e de defesa.
Mercado de Placas de Circuito Impresso Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de placas de circuito impresso mede os gastos anuais em placas de circuito impresso fabricadas e substratos de pacote de CI vendidos no mercado global. O valor é medido pelo preço de venda do produtor de PCB antes da montagem da placa.
Exclusões de escopo: Conjuntos de placas de circuito impresso, insumos de substrato vendidos separadamente, incluindo laminados revestidos de cobre, folha de cobre e resinas, componentes eletrônicos montados vendidos separadamente, incluindo semicondutores, e produtos eletrônicos acabados estão excluídos.
Visão Geral da Segmentação
- Por Tipo de PCI
- Multicamada Padrão (não IDI)
- Rígida de 1 a 2 Faces
- Interconexão de Alta Densidade (IDI)
- Circuitos Flexíveis (FPC)
- Substratos de CI (Substratos de Encapsulamento)
- Rígido-Flex
- Outros Tipos de PCI
- Por Material de Substrato
- Epóxi de Vidro (FR-4)
- Alta Velocidade e Baixa Perda
- Poliimida (PI)
- Resinas de Encapsulamento (BT e ABF)
- Outros Materiais de Substrato
- Por Indústria do Usuário Final
- Eletrônicos de Consumo
- Computação e Data Centers
- Telecomunicações e 5G
- Automotivo e VE
- Industrial e Potência
- Saúde e Médico
- Aeroespacial e Defesa
- Outras Indústrias do Usuário Final
- Por Região
- América do Norte
- Estados Unidos
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Taiwan
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Resto do Mundo
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a referência de processo de PCB do Centro de Pesquisa Conjunta da Comissão Europeia, a orientação PRODCOM do Eurostat, a série de cobertura de redes móveis da UIT e as reportagens da TechNews sobre dados da indústria de PCB fornecem contexto técnico de produção, medidas comparáveis de produção vendida, indicadores de conectividade downstream e resultados reportados da indústria. Essas fontes podem ajudar a relacionar a produção de placas e o mix de produtos com a demanda do mercado final, mantendo as remessas de eletrônicos separadas das vendas dos produtores de PCB.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa especializada de reputação podem complementar essas fontes verificando a capacidade reportada, o mix de produtos, os custos de materiais e as aplicações de clientes em relação aos indicadores da indústria. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e respostas a pesquisas seriam buscadas junto a executivos de fabricantes de PCB, líderes de vendas e planejamento, especialistas em substratos de pacote e gerentes de aquisição ou design de eletrônicos em toda a cadeia de suprimento global. Esses respondentes podem verificar estimativas secundárias de vendas de produtores, mix de produtos, preços, capacidade e demanda regional, enquanto lacunas não resolvidas são comparadas com divulgações independentes de empresas e séries da indústria. Evidências conflitantes seriam acompanhadas com os respondentes relevantes e retidas como um intervalo para revisão do analista quando um único ponto suportado não estiver disponível.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | APAC: 50% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O analista estima o valor anual global pelo preço de venda ex-fábrica do produtor de PCB, começando com as vendas globais reportadas de placas e substratos de pacote e verificando o total em relação a evidências de produção, comércio e fornecedores. Os principais indicadores incluem remessas de placas fabricadas, preços médios de venda por tipo de placa, vendas de produtores de substratos de pacote, produção de equipamentos do mercado final em computação, telecomunicações e automotivo, e produção manufatureira regional. Esses ajudam a distinguir mudanças em volume, mix de produtos, preços e localização. As participações de segmento reportadas são reunidas a partir de desagregações de fornecedores e da indústria e verificadas por tipo de PCB, material de substrato, indústria do usuário final e região, com cada categoria vinculada à venda da placa acabada ou substrato. Uma regressão multivariada pode projetar o valor total a partir de vendas históricas e desses indicadores de demanda e preços, com análise de cenários para oscilações de custos de materiais, adições de capacidade e mudanças de demanda onde as relações históricas são instáveis. Verificações seletivas de consolidação de fornecedores e de preço médio de venda amostrado multiplicado por remessas testam o total de cima para baixo. Divulgações ausentes ou sobrepostas são reconciliadas com totais publicados e períodos comparáveis de empresas, com células não suportadas excluídas da estimativa pontual. Respondentes com responsabilidade relevante de produção, aquisição ou design podem contestar premissas individuais e drivers de previsão, e a revisão do analista resolve as diferenças em relação ao registro documental.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações de segmento entre séries da indústria, divulgações de produtores, medidas de comércio e indicadores de demanda, e então investigam variações materiais, incompatibilidades de unidades, vendas duplicadas e movimentos incomuns de ano a ano antes da aprovação. Uma segunda revisão verifica definições, vínculos de cálculo, datas de fontes e consistência entre o total global e suas divisões por produto, cliente e região. O recontato é acionado quando um insumo-chave conflita com o contexto operacional documentado de um respondente ou quando uma nova divulgação altera uma premissa. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais como grandes mudanças de capacidade ou choques de demanda, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Placas de Circuito Impresso da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de placas de circuito impresso mede os gastos anuais em placas de circuito impresso fabricadas e substratos de pacote de CI vendidos no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem remessas de placas fabricadas, preços médios de venda por tipo de placa, vendas de produtores de substratos de pacote, produção de equipamentos do mercado final em computação, telecomunicações e automotivo, e produção manufatureira regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 105,5 bilhões de USD (2027) | |
| Consultoria Global A | 85,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,7% abaixo do valor de 2027 deste relatório de 105,5 bilhões de USD, 2 anos depois. A medida publicada é explicitamente o mercado de PCB de placa nua, enquanto este relatório também contabiliza substratos de pacote de CI acabados. |
| Consultoria Global B | 82,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 21,6% abaixo do valor de 2027 deste relatório de 105,5 bilhões de USD, 2 anos depois. Sua base publicada de 2025 antecede o ano de comparação de 2027 deste relatório. Seus agrupamentos de produtos declarados não estabelecem o tratamento de substratos de pacote. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações de segmento entre séries da indústria, divulgações de produtores, medidas de comércio e indicadores de demanda, e então investigam variações materiais, incompatibilidades de unidades, vendas duplicadas e movimentos incomuns de ano a ano antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Placas de Circuito Impresso?
O tamanho deve crescer de 105,5 bilhões de USD em 2027 para 136 bilhões de USD até 2032, a um CAGR de 5,21% entre 2027 e 2032.
O que está impulsionando a demanda por placas de circuito?
A produção de servidores de IA, os programas de tração elétrica e a integração de chiplets sustentam a demanda. A Dell reportou 16,4 bilhões de USD em receita de servidores otimizados para IA no segundo trimestre do seu exercício fiscal de 2027, encerrado em 31 de julho de 2026.
Qual tipo de PCB gera a maior participação de receita?
As placas multicamada padrão (não-HDI) lideraram com uma participação de 29,48% na receita global de PCB em 2026.
Quais empresas competem na indústria de PCB?
Os principais fornecedores incluem Zhen Ding Technology Holding Ltd., Unimicron Technology Corp., Tripod Technology Corporation, TTM Technologies Inc. e MEKTEC Corporation.
Qual restrição poderia desacelerar a expansão de PCB?
A incerteza nos custos de insumos pode restringir a expansão. A Kunshan Wanyuantong Electronics Technology Co., Ltd. reportou uma margem bruta de 19,7% em 2025, com flutuações de matérias-primas entre várias pressões sobre a lucratividade.
Qual região lidera a receita e o crescimento de PCB?
A Ásia-Pacífico detinha 82,66% da receita global de PCB em 2026 e deve crescer mais rapidamente, com um CAGR de 5,25% entre 2027 e 2032.