
Tamanho e Participação do Mercado de Monitores de Computador
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
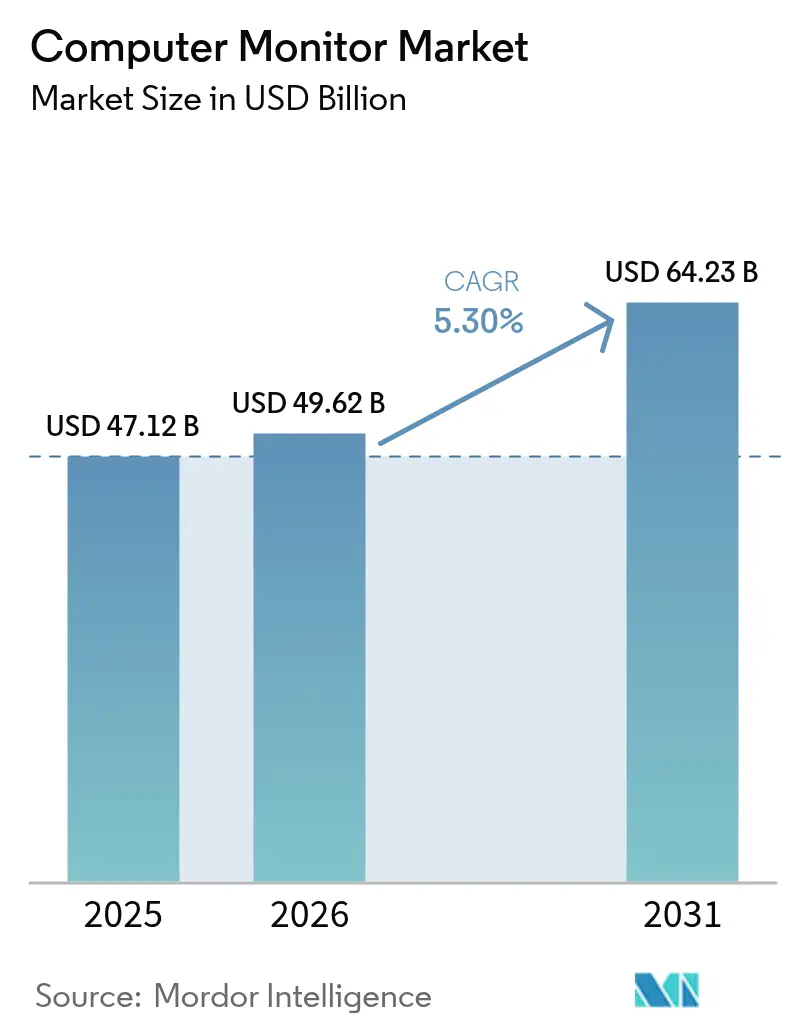
| Tamanho do Mercado (2026) | 49.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 64.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
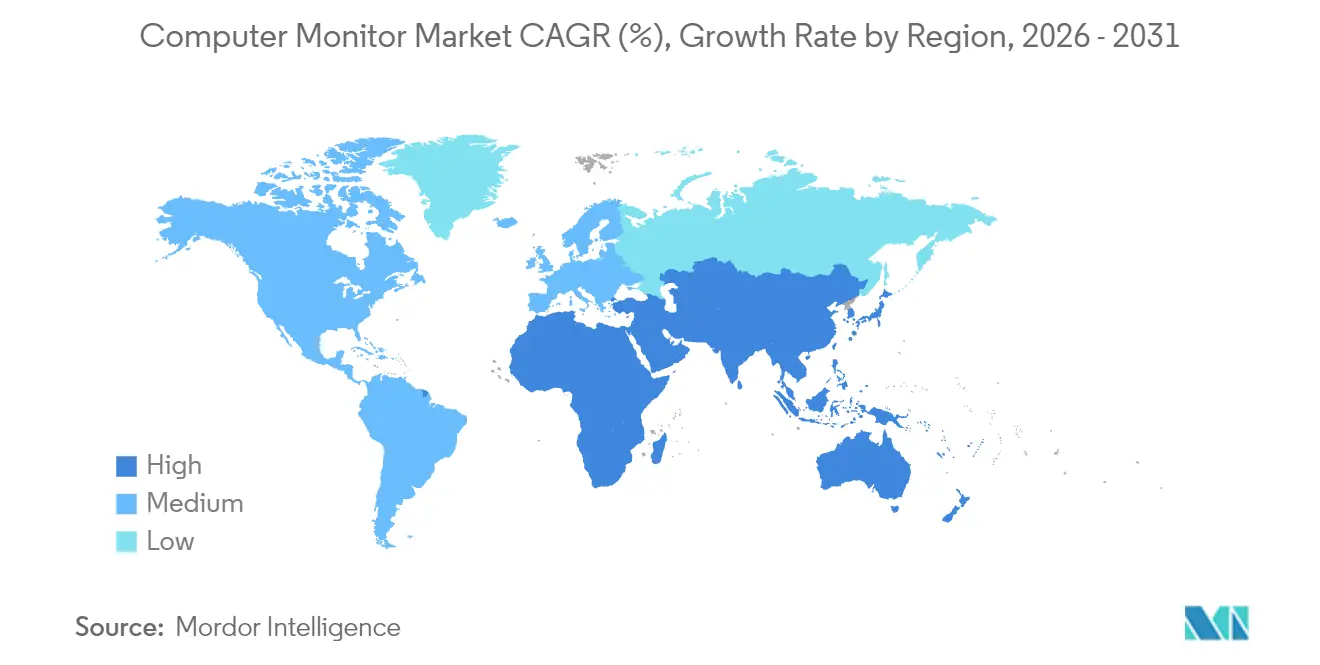
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
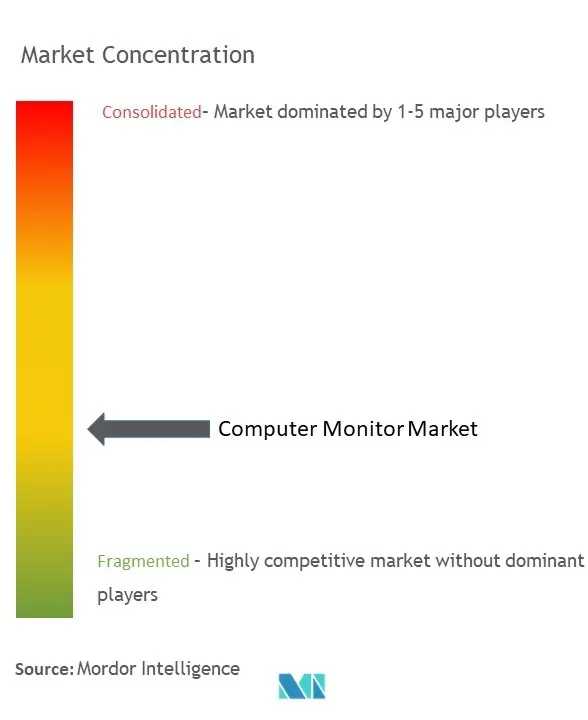
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitores de Computador por Mordor Intelligence
O mercado de monitores de computador foi avaliado em USD 47,12 bilhões em 2025 e estima-se que cresça de USD 49,62 bilhões em 2026 para atingir USD 64,23 bilhões até 2031, a um CAGR de 5,30% durante o período de previsão (2026-2031). A demanda resiliente persiste à medida que o trabalho híbrido amplia as implantações de múltiplos monitores, os ecossistemas de jogos exigem taxas de atualização ultra-elevadas e as empresas aceleram a transformação digital. Os fabricantes elevam os preços médios de venda combinando resolução 4K com conectividade USB-C de cabo único que simplifica as configurações de mesa. As tecnologias OLED e mini-LED superam o crescimento do LCD porque os compradores corporativos valorizam a eficiência energética e a fidelidade de cores, enquanto as regras de eficiência energética da UE impulsionam a inovação contínua em economia de energia. A intensificação da concorrência incentiva grandes players como Dell Technologies e HP Inc. a oferecerem serviços em pacote, deixando as marcas especializadas se diferenciarem por meio de avanços em painéis e designs com neutralidade de carbono.
Principais Conclusões do Relatório
- Por tipo de produto, os monitores de escritório padrão lideraram com 47,65% de participação na receita em 2025, enquanto os monitores de jogos devem expandir-se a um CAGR de 13,58% até 2031.
- Por tecnologia de painel, IPS deteve 45,90% da participação do mercado de monitores de computador em 2025, enquanto os painéis OLED e mini-LED avançam a um CAGR de 17,85% até 2031.
- Por tamanho de tela, os modelos de 21 a 24 polegadas comandaram 41,62% do tamanho do mercado de monitores de computador em 2025; os monitores com ≥30 polegadas têm previsão de crescer a um CAGR de 11,92%.
- Por resolução, o Full HD respondeu por 53,70% da receita de 2025, mas as unidades 4K estão acelerando a um CAGR de 15,62% até 2031.
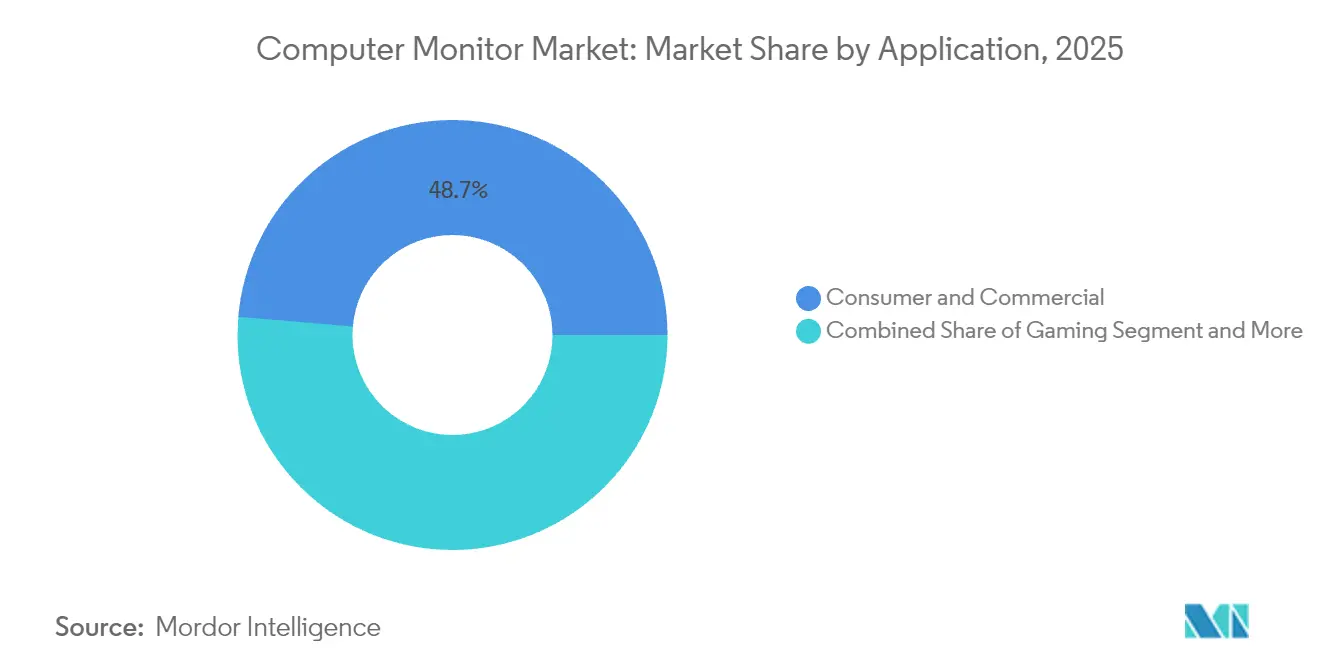
- Por aplicação, os usos de consumo e comercial capturaram 48,65% de participação em 2025, enquanto as aplicações de jogos registram o CAGR mais rápido de 12,76%.
- Por canal de distribuição, as vendas online representaram 56,05% do valor de 2025 e devem avançar a um CAGR de 13,74%.
- Por geografia, a Ásia-Pacífico dominou com 39,10% de participação em 2025 e deve registrar um CAGR de 10,95%, o mais alto entre todas as regiões.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Monitores de Computador
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de jogos e e-sports | +2.1% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção rápida de 4K, HDR, OLED e mini-LED | +1.8% | América do Norte e Europa em expansão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Demanda por múltiplos monitores em trabalho híbrido/remoto | +1.3% | Global | Curto prazo (≤2 anos) |
| Queda do preço médio de venda de painéis de alta resolução | +0.9% | Global | Médio prazo (2-4 anos) |
| Migração empresarial para monitores USB-C | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda orientada por ESG por monitores com neutralidade de carbono | +0.4% | Europa em expansão global | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de jogos e e-sports
As remessas globais de monitores de jogos cresceram acentuadamente em 2024, à medida que as ligas profissionais padronizaram taxas de atualização de 240 Hz a 480 Hz, levando os fornecedores a lançar painéis OLED com latência ultrabaixa[1]ASUS Republic of Gamers. "ASUS Republic of Gamers Apresenta Três Monitores de Jogos Premium 1440p durante a Gamescom 2024." 21 de agosto de 2024.. Hardware antes restrito a entusiastas agora permeia estúdios de criadores de conteúdo e salas de operações de trading financeiro, ampliando a base endereçável para monitores premium. Os patrocinadores de torneios aumentam a visibilidade, incentivando os consumidores do mercado de massa a encararem monitores de alto desempenho como equipamentos essenciais. As empresas de hardware também estabelecem parcerias com organizações de e-sports, convertendo afinidade com a marca em contratos de volume constante. A forte demanda impulsionada por fãs sustenta uma trajetória de crescimento de dois dígitos mesmo com as vendas gerais de PCs estabilizando.
Adoção rápida de 4K, HDR, OLED e mini-LED
Os volumes de monitores OLED cresceram em triplo dígito em 2024, sustentados pela expansão da capacidade de OLED de pontos quânticos da Samsung Display, que capturou 34,7% do segmento premium. Os backlights mini-LED fazem a ponte entre o contraste de nível OLED e a confiabilidade do LCD, atraindo compradores de imagem médica e edição de transmissão. As certificações HDR10 e Dolby Vision transitam de nicho para características de base, impulsionadas pelo aumento da produção de vídeo 4K. Os fornecedores aproveitam os preços premium para compensar as fábricas intensivas em capital, enquanto as empresas aceitam custos mais elevados para garantir economia de energia e precisão de cores. À medida que as fábricas atingem escala, os painéis 4K deslocam os 1440p nas faixas de preço mainstream, reforçando um ciclo virtuoso de atualização.
Demanda por múltiplos monitores em trabalho híbrido/remoto
Os monitores portáteis e de 27 polegadas experimentaram ganhos de unidades em triplo dígito em 2024, à medida que as empresas equipavam equipes distribuídas com kits padronizados de tela dupla[2]Owler. "Concorrentes, Receita, Número de Funcionários, Financiamento, Aquisições e Notícias da ViewSonic - Perfil da Empresa Owler." 24 de abril de 2025.. A conectividade USB-C simplifica o cabeamento, enquanto webcams e microfones integrados oferecem suporte a plataformas de comunicações unificadas. Os empregadores justificam orçamentos mais elevados correlacionando espaço de tela adicional com ganhos de produtividade documentados em estudos internos de tempo e movimento. Os fornecedores adicionam suportes ergonômicos e filtros de luz azul para atender aos mandatos de saúde ocupacional, elevando ainda mais o valor do custo da lista de materiais. O impulso persiste porque o trabalho híbrido agora está codificado na política corporativa, em vez de ser tratado como uma solução provisória.
Queda do preço médio de venda de painéis de alta resolução
O excesso de oferta de painéis na Ásia-Pacífico empurrou os preços dos módulos LCD 4K abaixo dos níveis históricos de 1440p durante 2024, permitindo que os PCs do mercado de massa fossem fornecidos com monitores UHD[3]TrendForce. "O Mercado Global de Monitores está Preparado para Recuperação em 2024, com Remessas Projetadas para Aumentar 2%, diz TrendForce." 5 de fevereiro de 2024.. Os fabricantes redirecionam as economias de custo para firmware que desbloqueia recursos de sincronização adaptativa e calibração de cores. Os parceiros de canal agrupam monitores com GPUs de médio porte, estimulando atualizações de sistema completo e acelerando os ciclos de renovação. Os preços de entrada mais baixos corroem a diferenciação para modelos básicos de 1080p, pressionando os fornecedores a inovar além da resolução. A curva de preços também comprime as margens, impulsionando a consolidação horizontal e as parcerias OEM-ODM que compartilham despesas de ferramental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Smartphones e tablets como substitutos de PCs | –1.4% | Mercados emergentes | Longo prazo (≥4 anos) |
| Volatilidade do preço de painéis e choques de oferta | –0.8% | Global | Curto prazo (≤2 anos) |
| Limites de eficiência energética da UE em modelos de alta especificação | –0.6% | Europa | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade com resíduos eletrônicos | –0.3% | Mercados desenvolvidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Smartphones e tablets como substitutos de PCs
O silício móvel aprimorado e os pacotes de produtividade de nível desktop permitem que usuários conscientes dos custos na América Latina, no Sudeste Asiático e na África contornem os monitores independentes para tarefas cotidianas. Os encaixes de teclado e os protocolos de transmissão estendem as telas móveis para televisores, reduzindo as diferenças de desempenho em relação aos PCs de entrada. As atualizações de monitores, portanto, são adiadas até que os casos de uso exijam densidade de pixels ou eficiência de múltiplas janelas que os dispositivos portáteis não conseguem oferecer. As marcas tentam contornar isso posicionando monitores de baixo custo como companheiros de consoles e auxiliares de estudo, mas as taxas de adesão permanecem mais baixas do que nas regiões desenvolvidas. Com o tempo, a penetração nos mercados emergentes depende de aspirações de jogos e criação de conteúdo que vão além da ergonomia dos dispositivos portáteis.
Limites de eficiência energética da UE em modelos de alta especificação
O Regulamento 2023/826 limita a energia em modo de espera a 0,5 W em 2025 e 0,3 W até 2027, restringindo conjuntos de iluminação RGB, hubs USB de alta velocidade e portas de carregamento rápido comuns em monitores para entusiastas. Os orçamentos de pesquisa e desenvolvimento são desviados para novos chipsets de gerenciamento de energia, prolongando os roteiros de lançamento de produtos e elevando os custos da lista de materiais. Alguns fornecedores optam por limitar a disponibilidade de SKUs europeus, reduzindo a variedade de sortimento para jogadores e profissionais que buscam recursos de ponta. As empresas capazes de controle de energia em nível de firmware garantem conformidade a um custo menor, criando vantagens competitivas. No médio prazo, os limites de energia se tornam mais restritivos, impondo tecnologias de painel com consumo inerentemente menor, como OLED e micro-LED.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Jogos Impulsionam o Crescimento Premium
O subsegmento de monitores de escritório padrão respondeu por 47,65% do mercado global, enquanto o segmento de jogos deve expandir-se a um CAGR de 13,58%, superando todas as outras categorias dentro do mercado de monitores de computador. Os jogadores exigem cada vez mais taxas de atualização de 240 Hz ou mais combinadas com sincronização adaptativa, levando os OEMs a priorizarem a otimização do tempo de resposta e a mitigação de queima de pixels em OLED. Os responsáveis por decisões comerciais, por sua vez, migram para suportes ergonômicos, docas integradas e redução de luz azul, trocando a densidade de pixels bruta por recursos de bem-estar do usuário. O tamanho do mercado de monitores de computador vinculado a jogos registra a maior margem bruta premium porque os compradores entusiastas aceitam atualizações frequentes para se manterem competitivos. Os fabricantes aproveitam os patrocínios de e-sports para estimular compras aspiracionais em comunidades do mercado de massa. A adoção de transmissões ao vivo reforça ainda mais o ciclo, pois os criadores de conteúdo emulam configurações profissionais. As unidades de escritório de commodity correm o risco de comoditização, a menos que sejam agrupadas com ferramentas de gerenciamento baseadas em nuvem que simplificam o monitoramento de frotas. Ao longo do horizonte de previsão, a integração vertical entre fabricantes de GPUs e fornecedores de monitores pode acelerar a adoção de recursos ao alinhar os roteiros de taxa de atualização com a capacidade do silício.
As inovações em jogos também transbordam para setores adjacentes, com engenheiros de CAD e editores de vídeo especificando painéis de alta taxa de atualização para minimizar a latência do cursor. Os hospitais estão pilotando monitores ultrawide curvos em suítes de radiologia para aprimorar a visualização anatômica, aproveitando as lições de layouts de jogos imersivos. À medida que as cargas de trabalho fazem a transição para pipelines acelerados por GPU, as interconexões de monitores, como DisplayPort 2.1 e HDMI 2.1, ganham relevância, consolidando a tecnologia de jogos como um indicador para a evolução mais ampla do mercado. O resultado é um ciclo virtuoso no qual a pesquisa e o desenvolvimento financiados pelo uso de entretenimento acabam beneficiando a produtividade empresarial e os resultados clínicos.


Por Tecnologia de Painel: A Revolução OLED se Acelera
O IPS continua a ancorar 45,90% das remessas de 2025 graças às cadeias de suprimentos maduras e às relações custo-desempenho equilibradas. No entanto, as remessas de OLED e mini-LED estão crescendo 17,85% ao ano, atraindo compradores premium que valorizam o contraste infinito e a atenuação localizada. O tamanho do mercado de monitores de computador para painéis OLED provavelmente dobrará até 2027, à medida que as fábricas atingem rendimentos de vidro mais elevados e reduzem o custo por unidade. O OLED de pontos quânticos combina cores de ampla gama com alto brilho de pico, permitindo que os departamentos de artes gráficas corporativos justifiquem as despesas de capital por meio da redução de erros de prova. Os painéis VA mantêm um nicho entre os jogadores que buscam pretos profundos sem os preços do OLED, enquanto o TN recua rapidamente devido aos ângulos de visão inferiores. O lado da oferta inclina-se cada vez mais em direção a conglomerados coreanos e chineses verticalmente integrados que operam fábricas OLED cativas, restringindo os montadores menores a adquirirem painéis a preços de mercado.
As regulamentações de energia reforçam a mudança porque o esquema de acionamento por pixel do OLED reduz o consumo médio de energia durante conteúdos mistos, facilitando o cumprimento das exigências regulatórias. No entanto, os receios de queima de pixels permanecem para casos de uso de conteúdo estático, como painéis de trading. Os fabricantes respondem com algoritmos de deslocamento de pixels e termos de garantia estendidos que tranquilizam os gestores de risco empresariais. As matrizes de retroiluminação mini-LED, com milhares de zonas, ganham espaço em imagem médica onde a graduação de tons de cinza próximos a HDR importa mais do que o preto absoluto. A dinâmica competitiva depende da garantia de alocações de wafer de longo prazo; as empresas sem poder de barganha a montante enfrentam custos crescentes de painéis à medida que a capacidade global se esgota. Consequentemente, a liderança tecnológica permanecerá concentrada entre um punhado de fabricantes de painéis com participação combinada superior a 70%, mesmo com a proliferação de marcas a jusante.
Por Tamanho de Tela: Monitores Maiores Ganham Impulso
Os modelos entre 21 e 24 polegadas capturaram 41,62% da demanda de 2025, mas as unidades com ≥30 polegadas crescem a um CAGR de 11,92%, à medida que as empresas correlacionam telas maiores com eficiência multitarefa. As margens se ampliam porque as telas maiores exigem taxas de adesão mais altas para braços ergonômicos e serviços de calibração. A participação do mercado de monitores de computador para formatos ultrawide curvos permanece pequena, mas lucrativa, atendendo a jogadores imersivos e analistas quantitativos que monitoram feeds de múltiplos ativos. Os compradores em volume no setor educacional migram de ≤20 polegadas para 24 polegadas porque a diferença de preço se estreitou para percentuais de um único dígito.
Os monitores portáteis de 16 polegadas estimulam uma curva de demanda complementar ao ampliar o espaço de tela do laptop durante viagens. Os fornecedores exploram a venda cruzada, oferecendo descontos em pacotes que combinam um monitor principal de 27 polegadas com uma segunda tela dobrável. Enquanto isso, os escritórios domésticos investem em unidades 4K de 32 polegadas que servem como hubs de streaming fora do horário de trabalho. Os próximos OLEDs de 42 polegadas borram a linha entre monitores e televisores, incentivando configurações de produtividade em escala de ambiente. À medida que os tamanhos de tela se expandem, a densidade de pixels deve escalar proporcionalmente para evitar aliasing perceptível, acelerando a mudança para resoluções 5K e 6K em estúdios criativos.
Por Resolução: A Adoção do 4K se Acelera
O Full HD ainda cobre 53,70% das unidades graças aos compradores sensíveis ao custo no setor educacional e nas PMEs, mas os painéis 4K registram um CAGR de 15,62%, impulsionados por fluxos de trabalho de criação de conteúdo que exigem edição UHD nativa. O tamanho do mercado de monitores de computador vinculado aos modelos 4K superará um terço da receita total antes de 2031, sublinhando uma rápida mudança nas expectativas dos compradores. Os designers buscam zoom com pixels perfeitos, enquanto os programadores apreciam a renderização de texto mais densa, ampliando o apelo além dos profissionais de vídeo. O QHD mantém relevância como ponto ideal para jogos quando combinado com taxas de quadros ultra-elevadas que as GPUs conseguem renderizar sem custos exorbitantes. O legado 1366×768 rapidamente sai dos catálogos de compras corporativas, relegado apenas aos mercados de reposição.
A adoção ganha ritmo à medida que os fornecedores de GPUs incluem placas compatíveis com 4K e os sistemas operacionais refinam os algoritmos de escalonamento que mantêm os elementos da interface do usuário legíveis. A ubiquidade do HDMI 2.1 elimina os gargalos de largura de banda, permitindo que as telas 4K atinjam 144 Hz sem subamostragem de croma. As empresas usam a densidade 4K para substituir configurações de monitor duplo, citando economias de energia e espaço em auditorias de sustentabilidade. Os fabricantes de monitores integram sincronização adaptativa de fábrica, tornando o 4K viável para jogadores casuais. Com o tempo, o 8K pode permanecer confinado a nichos especializados, como imagem médica e masterização de cinema digital, até que os padrões de compressão e as velocidades de interface amadureçam.
Por Aplicação: Segmento de Jogos Lidera o Crescimento
As aplicações de consumo e escritório responderam por 48,65% da receita em 2025, uma participação que deve diminuir modestamente à medida que os jogos registram um CAGR de 12,76%. Os segmentos profissionais e empresariais dependem de monitores para fidelidade de cores e integridade de dados em missões críticas, preservando uma base de demanda constante. Os e-sports influenciam a linguagem de design entre segmentos, com acentos RGB e curvas agressivas migrando para os SKUs do mercado de massa. O tamanho do mercado de monitores de computador associado a monitores de cores precisas para uso profissional se beneficia do crescimento da produção de mídia em plataformas que exigem saída 4K HDR. Os hospitais e as salas de trading diversificam a combinação de clientes, exigindo disponibilidade 24 horas por dia, 7 dias por semana e calibração precisa que gera contratos de serviço premium.
A mobilidade também reformula as divisões de aplicações, à medida que engenheiros de campo adotam monitores portáteis robustos, possibilitando a produtividade de tela dupla no local. Os fornecedores de software incorporam telemetria no firmware dos monitores, fornecendo aos administradores de TI análises de integridade que previnem tempo de inatividade. Os criadores de conteúdo preferem painéis de 10 bits com calibração DCI-P3 de fábrica, minimizando atrasos na configuração. Enquanto isso, as universidades atualizam os auditórios com monitores interativos de grande formato que também funcionam como quadros brancos digitais. O KPI distinto de cada aplicação — latência para jogos, Delta-E para gráficos, uniformidade de luminância para uso médico — impulsiona opções de especificação granulares, garantindo a amplitude da linha de produtos.
Por Canal de Distribuição: A Dominância Online Continua
Os canais online geraram 56,05% das vendas de 2025 e devem crescer 13,74% ao ano à medida que os portais B2B amadurecem. As lojas direto ao consumidor permitem que as marcas retenham margens, personalizem pacotes e coletem telemetria de usuários para design iterativo. As lojas físicas migram para zonas de experiência onde os compradores testam o brilho HDR ou a imersão de tela curva antes de comprar digitalmente. Os e-marketplaces desenvolvem aplicativos de realidade aumentada que visualizam o encaixe na mesa, reduzindo as taxas de devolução.
As compras corporativas são digitalizadas por meio de plataformas vinculadas a API que validam automaticamente certificados de eficiência energética e SLAs de garantia, simplificando os pedidos em volume. O tamanho do mercado de monitores de computador transacionado por meio de modelos de assinatura aumenta, com os fabricantes oferecendo hardware como serviço que substitui os monitores a cada três anos por uma taxa fixa. Os parceiros logísticos investem em embalagens reforçadas para reduzir a quebra de painéis, diminuindo as reservas de garantia. O financiamento no ponto de venda acelera ainda mais a conversão para monitores premium, suavizando o fluxo de caixa para autônomos e pequenas empresas.
Análise Geográfica
A Ásia-Pacífico manteve uma participação de 39,10% em 2025 e registrará o CAGR mais rápido de 10,95%, à medida que a China, a Índia e o Sudeste Asiático atualizam a eletrônica de consumo juntamente com a rápida urbanização. As remessas na China atingiram 27 milhões de unidades em 2024 apesar dos ventos contrários macroeconômicos, sustentadas pela forte fidelidade às marcas locais e pelos incentivos estatais para a produção doméstica. Os clusters de manufatura em Taiwan e na Coreia do Sul fornecem capacidade de painéis e PCBs, reduzindo os prazos de entrega para os montadores regionais. As subvenções governamentais para empreendimentos de semicondutores e displays atraem capital que consolida ainda mais a liderança regional. O aumento da renda disponível das famílias da classe média amplifica a adoção de jogos e streaming, reforçando a demanda por modelos de alta taxa de atualização.
A América do Norte demonstra uma demanda robusta de substituição impulsionada por políticas de trabalho híbrido obrigatórias que padronizam configurações duplas de 27 polegadas com USB-C. Os monitores de jogos de alta taxa de atualização geraram USD 500 milhões em 2022 e atingirão USD 1,5 bilhão até 2030, à medida que as atualizações de consoles e PCs se alinham. As empresas enfatizam a sustentabilidade, concedendo contratos a fornecedores que atendem às metas do Energy Star 8.0. A distribuição favorece os gigantes do comércio eletrônico que podem cumprir implantações em toda a frota em dias, reduzindo o tempo de inatividade durante as atualizações de hardware. O financiamento de capital de risco flui para ecossistemas de periféricos, como braços para monitores e software de calibração, sinalizando crescimento auxiliar.
A Europa equilibra uma forte adoção de produtos premium com políticas ambientais rigorosas. O Regulamento 2023/826 reduz os limites de energia em modo de espera, forçando o redesenho de monitores de jogos com muitos recursos e reforçando a preferência de compra por modelos OLED ou mini-LED com eficiência energética. As compras corporativas concedem alto peso a garantias estendidas e pontuações de reciclabilidade, apoiando os objetivos de economia circular. Embora os volumes de remessas fiquem atrás da Ásia, os preços médios de venda superam as normas globais devido a complementos de sustentabilidade e ergonomia. As cadeias de suprimentos permanecem vulneráveis a interrupções logísticas nos principais portos do Mar do Norte, levando as marcas a construir buffers regionais de estoque.

Panorama regulatório
As regras de eficiência energética e ecodesign são um dos principais fatores de conformidade para monitores de computador, particularmente na Europa. O quadro da UE para telas eletrônicas (nomeadamente o Regulamento (UE) 2019/2021 da Comissão) é reforçado pelo Regulamento (UE) 2023/826, que entrou em vigor em 9 de maio de 2025 e reforça os requisitos para consumo de energia em modo desligado, em espera e em espera conectada em rede. O regulamento também estabelece limites escalonados de potência em espera (0,5 W em 2025 e 0,3 W até 2027), o que afeta modelos ricos em recursos que incluem hubs sempre ativos, carregamento rápido e iluminação RGB.
Os requisitos de rotulagem e acesso ao mercado moldam ainda mais a configuração dos produtos e a documentação dos canais. A rotulagem energética da UE para telas eletrônicas usa uma escala obrigatória de A a G que incorpora a área da tela e fatores de desempenho relacionados a HDR, influenciando a forma como os fornecedores posicionam os SKUs HDR de alto brilho. Na Grã-Bretanha, o Ecodesign for Energy-Related Products and Energy Information (Amendment) Regulations 2026 atualizou a abordagem de reconhecimento para produtos com marcação CE alinhados ao quadro de ecodesign de produtos sustentáveis da UE, aliviando certos encargos de dupla marcação para produtos qualificados. No comércio, a visão geral tarifária da U.S. Customs and Border Protection (fevereiro de 2026) destaca que a classificação de importação e as estruturas tarifárias continuam sendo uma variável de planejamento para marcas de monitores que dependem de fluxos transfronteiriços de painéis e produtos acabados.
Análise da cadeia de valor
A cadeia de valor dos monitores começa a montante com a fabricação de painéis de exibição, incluindo arquiteturas LCD, OLED e com retroiluminação mini-LED, concentradas no Leste Asiático. Isso é apoiado por um ecossistema integrado de componentes que abrange substratos de vidro, filtros de cor, polarizadores, unidades de retroiluminação LED e circuitos integrados de acionamento de display (DDICs). Os fabricantes de painéis e seus ecossistemas de fornecimento, incluindo BOE, CSOT, HKC, Samsung Display, LG Display e AUO, moldam custo, disponibilidade e ritmo tecnológico. Componentes de controle e interface, como docking USB-C, DisplayPort/HDMI e circuitos integrados de gerenciamento de energia, também influenciam a diferenciação de recursos e o desempenho de conformidade.
No midstream, as marcas de monitores e parceiros ODM/EMS lidam com design mecânico, firmware, calibração e montagem final, e depois direcionam os produtos por meio de distribuidores, marketplaces de e-commerce e canais de compras corporativas. O serviço pós-venda e a logística de garantia atuam como um diferencial de valor para frotas comerciais. A concentração do lado da oferta também tem sido visível em mudanças de capacidade de LCD de grande geração, incluindo a conclusão pela LG Display da transferência de sua fábrica de LCD Gen 8.5 em Guangzhou para a China Star Optoelectronics Technology (CSOT) em abril de 2025, o que aumentou a participação da CSOT na capacidade global de LCD de grande geração para 22,9%. Essa consolidação de capacidade afeta as opções de fornecimento de painéis a jusante, as negociações de preços e a capacidade das marcas de garantir alocações para SKUs de monitores com atualização rápida e maior resolução.
Cenário Competitivo
O mercado de monitores de computador apresenta fragmentação moderada; os cinco principais fornecedores controlam aproximadamente 62% da receita global, deixando espaço para novos entrantes de nicho que atendam a casos de uso especializados. A Dell Technologies aproveita USD 95,6 bilhões em receita no exercício fiscal de 2025 para agrupar monitores com software de gerenciamento de endpoints, reforçando a fidelização em contas da Fortune 500. A HP Inc., com uma receita de USD 53,6 bilhões no exercício fiscal de 2024, adiciona planos de dispositivo como serviço que renovam os monitores a cada 36 meses, suavizando o fluxo de caixa empresarial. A Samsung Display e a LG Display dominam o fornecimento de painéis OLED e mini-LED; suas marcas a jusante capturam margens do segmento premium ao promoverem algoritmos proprietários de deslocamento de pixels que mitigam os riscos de queima de pixels.
Empresas focadas em jogos como ASUS Republic of Gamers e MSI se diferenciam por meio da liderança em taxa de atualização de 480 Hz e programas de engajamento comunitário que cultivam evangelistas da marca. A ViewSonic garante uma participação de 26,4% em monitores portáteis ao enfatizar a compatibilidade com macOS e a calibração de cores de fábrica. Inovações em componentes, como retimers DisplayPort 2.1 e matrizes de retroiluminação micro-LED, impulsionam corridas de patentes; as empresas sem capacidade de pesquisa e desenvolvimento celebram acordos de licenciamento ou correm o risco de obsolescência. A atividade de fusões e aquisições concentra-se em ativos de software que agregam valor de calibração, gerenciamento remoto ou colaboração, refletindo uma convergência mais ampla de hardware e serviços.
A concorrência de custos persiste nas camadas inferiores, onde os ODMs chineses inundam o canal com modelos IPS com preços agressivos. Os proprietários de marcas protegem as margens enfatizando garantias estendidas e suporte pós-venda responsivo. A resiliência da cadeia de suprimentos torna-se um diferenciador; as multinacionais buscam fornecedores duplos de painéis da Coreia e da China para se proteger de choques geopolíticos. As credenciais de sustentabilidade ganham importância à medida que as regras de divulgação ESG se intensificam; os fabricantes publicam dados de carbono do ciclo de vida e adotam embalagens recicláveis para conquistar compradores institucionais, reforçando uma dimensão competitiva não relacionada ao preço.
Líderes do Setor de Monitores de Computador
Dell Technologies Inc.
HP Inc
Lenovo Group Limited
Samsung Group
Acer Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco de curto prazo em torno de painéis de TI premium e designs de monitores que equilibram taxas de atualização e resoluções mais altas com restrições mais rígidas de energia e sustentabilidade. O Regulamento (UE) 2023/826, em vigor desde 9 de maio de 2025, pressiona os fornecedores a oferecer hubs ricos em recursos e eletrônicos voltados para jogos dentro de limites de espera mais rígidos. Isso cria espaço para silício diferenciado de gerenciamento de energia, controle de energia em nível de firmware e escolhas de painéis com menor consumo médio, notadamente OLED. As práticas de compras corporativas reforçam esse impulso regulatório, com compradores cada vez mais valorizando certificações de eficiência energética e atributos de sustentabilidade do ciclo de vida ao padronizar implantações de múltiplos monitores.
Investimentos a montante em capacidade OLED e linhas de geração maior orientadas para TI estão ampliando o espaço de design para OEMs de monitores que buscam fornecimento estável de QD-OLED e outras variantes OLED. Em junho de 2026, a BOE iniciou a produção em massa de painéis OLED em sua linha Gen 8.6 de Chengdu, com investimento total reportado em 63 bilhões de yuanes. A Samsung Display também anunciou uma expansão da capacidade OLED de 6ª geração em sua fábrica A4 do campus de Asan em cerca de 15.000 substratos por mês, enquanto a LG Display divulgou etapas de investimento focadas em OLED em 2026, incluindo um plano de abril de 2026 para um investimento de 1,1 trilhão de wones em Paju para adicionar uma linha OLED de 6ª geração. Juntos, esses movimentos apoiam maior disponibilidade de painéis OLED de nível monitor e incentivam as marcas a ampliar seus portfólios além das linhas dominadas por IPS, mas também aumentam a necessidade de calibração mais rigorosa, programas de garantia e mitigação de burn-in em canais profissionais e corporativos.
Desenvolvimentos recentes do setor
- Junho de 2026: a HP Inc. apresentou soluções de colaboração baseadas em IA na InfoComm 2026, incluindo o Poly Studio Room Compute e uma integração mais profunda do Poly Lens na plataforma HP Workforce Experience Platform (WXP). A HP reforçou sua abordagem de hardware mais software para salas de reunião gerenciadas e implantações corporativas, posicionando os monitores como parte de uma pilha de colaboração administrada, em vez de um periférico independente.
- Janeiro de 2026: a Dell Technologies apresentou novos modelos UltraSharp na CES 2026, incluindo o Dell UltraSharp 52 Thunderbolt Hub Monitor e o Dell UltraSharp 32 4K QD-OLED Monitor. A Dell combinou painéis premium com docking de cabo único de alta largura de banda para apoiar a padronização de mesas de trabalho híbrido e configurações de ASP mais elevado que combinam tela, conectividade e gerenciamento de periféricos.
- Janeiro de 2026: a Acer revelou novos monitores voltados para jogos e criadores, incluindo o monitor de jogos Predator XB273U F6, posicionado em torno de desempenho de taxa de atualização ultra-alta, além de modelos adicionais das linhas Predator e Nitro para jogos e o ProDesigner PE320QX para criadores. Essa combinação reforça a segmentação do mercado em direção a casos de uso especializados, com a liderança em taxa de atualização para jogos e recursos de calibração para criadores ajudando a defender margens contra as camadas de monitores de escritório comoditizados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas geradas pela venda de monitores de computador usados com desktops, laptops e outros dispositivos de computação em residências e locais de trabalho, incluindo uso profissional e para jogos. O dimensionamento é expresso em valor em USD e é construído para acompanhar a demanda nas principais regiões.
Exclusões de escopo: TVs, telas de dispositivos móveis e telas embutidas vendidas como parte de dispositivos completos são excluídas (por exemplo, painéis de laptops e telas de PCs all-in-one).
Visão geral da segmentação
- Por Tipo de Produto
- Monitores de Escritório Padrão
- Monitores de Jogos
- Monitores Profissionais/de Cores Precisas
- Monitores Curvos e Ultrawide
- Por Tecnologia de Painel
- IPS
- VA
- TN
- OLED / mini-LED
- Por Tamanho de Tela (Polegadas)
- ≤20''
- 21''–24''
- 25''–29''
- ≥30''
- Por Resolução
- 1366×768
- 1920×1080 (FHD)
- 2560×1440 (QHD)
- 3840×2160 (4K)
- Outras Resoluções
- Por Aplicação
- Consumo e Comercial
- Jogos
- Profissional e Empresarial
- Por Canal de Distribuição
- Online
- Offline (Especialidade e Varejo em Massa)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o ecossistema de monitores de computador e os sinais mensuráveis que podem ser verificados ano a ano. Para dados de comércio e macroeconômicos, utilizamos fontes públicas como as estatísticas de comércio do US Census, os dados de importação e exportação do UN Comtrade, os indicadores de TIC da International Telecommunication Union (ITU), as séries macro e de gastos domésticos da OCDE, e os programas de eficiência energética e rotulagem publicados por reguladores.
Para converter esses sinais em dados de entrada do modelo, também nos baseamos em relatórios anuais de empresas, registros junto à SEC, apresentações a investidores, coberturas de imprensa confiáveis e atualizações de associações comerciais. Quando necessário, dados de assinatura paga sobre finanças de empresas e inteligência de notícias ajudam a validar cruzadamente declarações de composição de receita e mudanças importantes de expedição. Também revisamos registros de bancos de dados de patentes para avaliar a direção tecnológica, como mudanças de recursos de painéis e atualizações de conectividade. As fontes listadas aqui são ilustrativas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias são usadas para testar suposições que não são diretamente observáveis em dados públicos, especialmente movimentos de preços, composição de canais e como os ciclos de atualização de jogos e comerciais alteram a demanda. Conversamos com marcas de monitores, participantes de componentes e montagem, distribuidores e varejistas, e grandes compradores em APAC, EMEA e Américas, para que o modelo reflita como a demanda e os ASPs se comportam entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 14% | APAC: 38% |
| Nível médio: 53% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Players menores: 16% | Gerentes: 48% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído reconstruindo o conjunto de demanda a partir de indicadores de unidades por região e composição de produtos, e então convertendo-o em valor usando pontos de preço monitorados, seguindo uma abordagem top-down para manter os totais geográficos consistentes. Esses resultados também são validados cruzadamente com aproximações bottom-up seletivas, como amostragem de ASPs representativos de monitores por resolução e tamanho de tela, e validação das receitas implícitas em relação a linhas de negócio divulgadas publicamente e verificações de canais.
As principais entradas para este mercado incluem os ciclos de substituição de monitores de escritório e residenciais, a composição de monitores para jogos dentro dos embarques totais, e as mudanças de tamanho de tela e resolução (por exemplo, de FHD para QHD e 4K). Também acompanhamos os padrões de adoção de tecnologia de painéis, como mudanças na participação de IPS, e o peso do canal online versus offline, que afeta o preço realizado. Quando faltam dados para países menores, preenchemos as lacunas usando indicadores proxy, como a direção da base instalada de PCs, faixas de renda e intensidade de importação, e depois revisamos a divisão usando feedback primário.
Para previsões, usamos análise de cenários apoiada por regressão multivariada simples, na qual variáveis como o momento de substituição de PCs, tendências de erosão de preços e indicadores macroeconômicos regionais são testadas em conjunto. As suposições são mantidas explícitas para que, se o comportamento de preços ou substituição mudar, o modelo possa ser atualizado sem necessidade de reconstrução do zero.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo fluxos comerciais, o momentum de categoria relatado por grandes canais, e a mistura implícita de unidades e preços derivada do feedback de especialistas. Se um país ou segmento apresentar um salto acentuado, os fatores impulsionadores são reverificados para determinar se isso reflete demanda real, um efeito único de estocagem ou um artefato de precificação.
Antes da aprovação final, toda a planilha passa por uma revisão analítica em múltiplas etapas para garantir que as fórmulas, conversões de moeda e trajetórias de crescimento sejam internamente consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos importantes alteram materialmente a demanda ou o preço dos monitores. Pouco antes da entrega, uma passagem final de atualização é executada para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do mercado de monitores de computador da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para monitores de computador frequentemente diferem porque cada publicador define seus próprios limites de produto e período, e depois constrói previsões com diferentes suposições de preço e composição. A diferença também pode ser determinada por o fato de a estimativa estar ancorada em sinais de demanda por unidade ou em gastos mais amplos com telas.
As principais lacunas geralmente vêm do que é contabilizado como monitor, por exemplo, se monitores portáteis, telas estilo sinalização, ou telas incluídas em pacotes são incluídas, como a precificação online e as promoções são refletidas nos ASPs, e qual ano é usado como ponto de partida para a curva de crescimento. Algumas fontes projetam uma expansão mais rápida da composição premium em jogos e uso profissional, enquanto outras mantêm a composição mais estável e produzem totais mais baixos ou mais altos, dependendo da trajetória de preços e do momento de conversão cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 49,62 bilhões de USD (2026) | |
| Consultoria Global A | 58,08 bilhões de USD (2024) | Usa um ano-base anterior e uma lista tecnológica mais ampla, e o total mais elevado pode refletir usos adjacentes de telas e uma curva de ASP diferente que não está claramente vinculada a verificações de unidades e composição. |
| Consultoria Regional B | 38,63 bilhões de USD (2024) | Apoia-se em uma interpretação mais restrita do produto e em âncoras históricas mais antigas, o que pode reduzir a estimativa de valor quando as mudanças de composição premium em jogos e maior resolução são tratadas de forma conservadora. |
A tabela mostra que as maiores diferenças vêm do ano escolhido para o número principal e de até onde o escopo do produto se estende além dos monitores de PC tradicionais. Ao vincular o valor à composição de resolução e tamanho, ao comportamento de precificação dos canais e à realidade dos ciclos de atualização, o total do mercado permanece rastreável a entradas repetíveis, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de monitores de computador em 2026?
O tamanho do mercado de monitores de computador é de USD 49,62 bilhões em 2026, com um CAGR previsto de 5,30%.
Qual categoria de produto está crescendo mais rapidamente?
Os monitores de jogos lideram o crescimento a um CAGR de 13,58%, à medida que os e-sports e o streaming ampliam os requisitos de desempenho dos monitores.
Qual mudança tecnológica é mais significativa?
Os painéis OLED e mini-LED avançam 17,85% ao ano, corroendo rapidamente a dominância do IPS nas faixas premium.
Por que a Ásia-Pacífico é tão importante?
A Ásia-Pacífico detém 39,10% de participação e registra o CAGR mais alto de 10,95%, graças às grandes bases de consumidores e aos hubs de manufatura integrados.
Como as regulamentações da UE estão afetando os fornecedores?
O Regulamento 2023/826 força a energia em modo de espera abaixo de 0,5 W, impulsionando o redesenho de modelos de alta especificação e favorecendo tecnologias com eficiência energética.
Qual canal de vendas domina atualmente?
As plataformas online respondem por 56,05% da receita de 2025 e crescem 13,74% ao ano, à medida que as compras B2B migram para portais digitais.
Página atualizada pela última vez em:


