
Tamanho e Participação do Mercado de Software de Computação de Alto Desempenho (HPC)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 38.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.28 % |
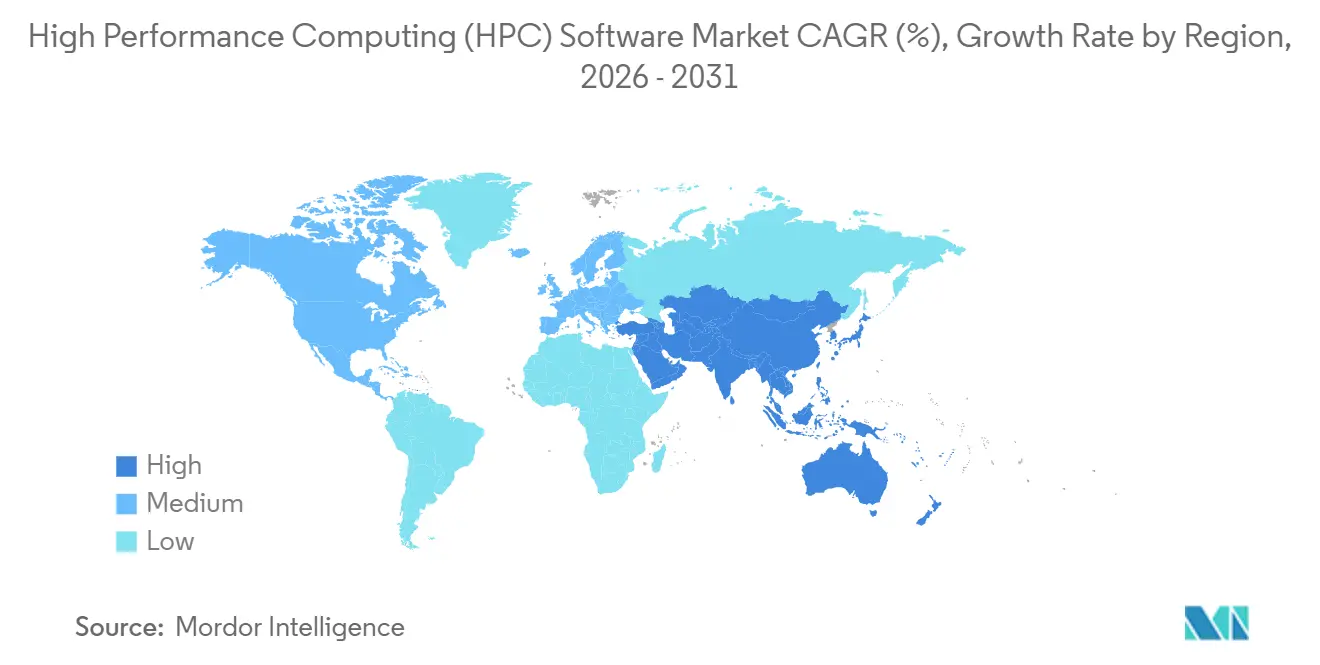
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
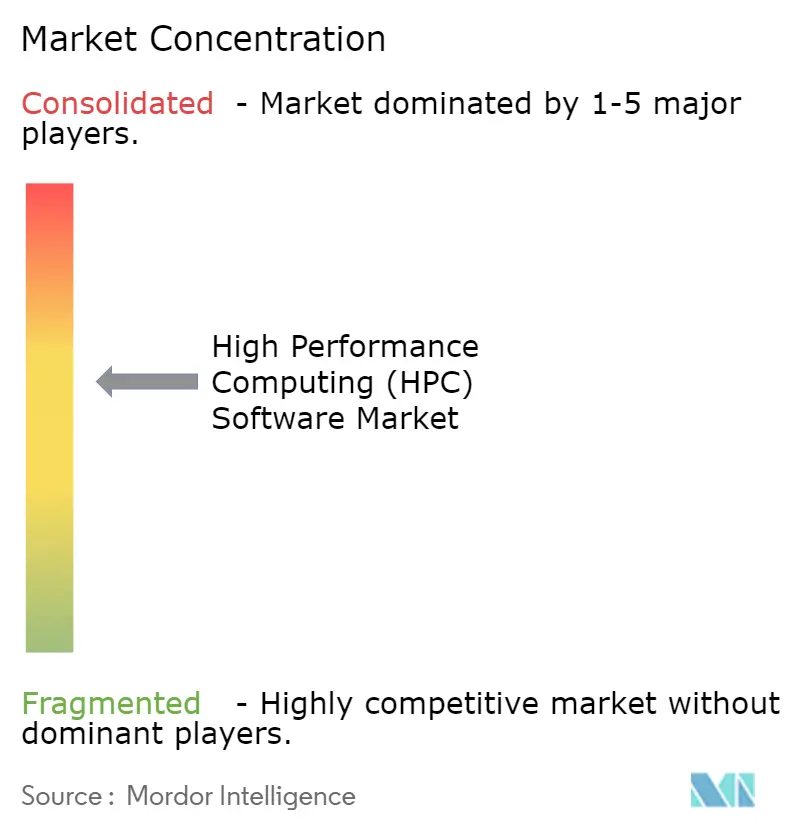
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Computação de Alto Desempenho (HPC) por Mordor Intelligence
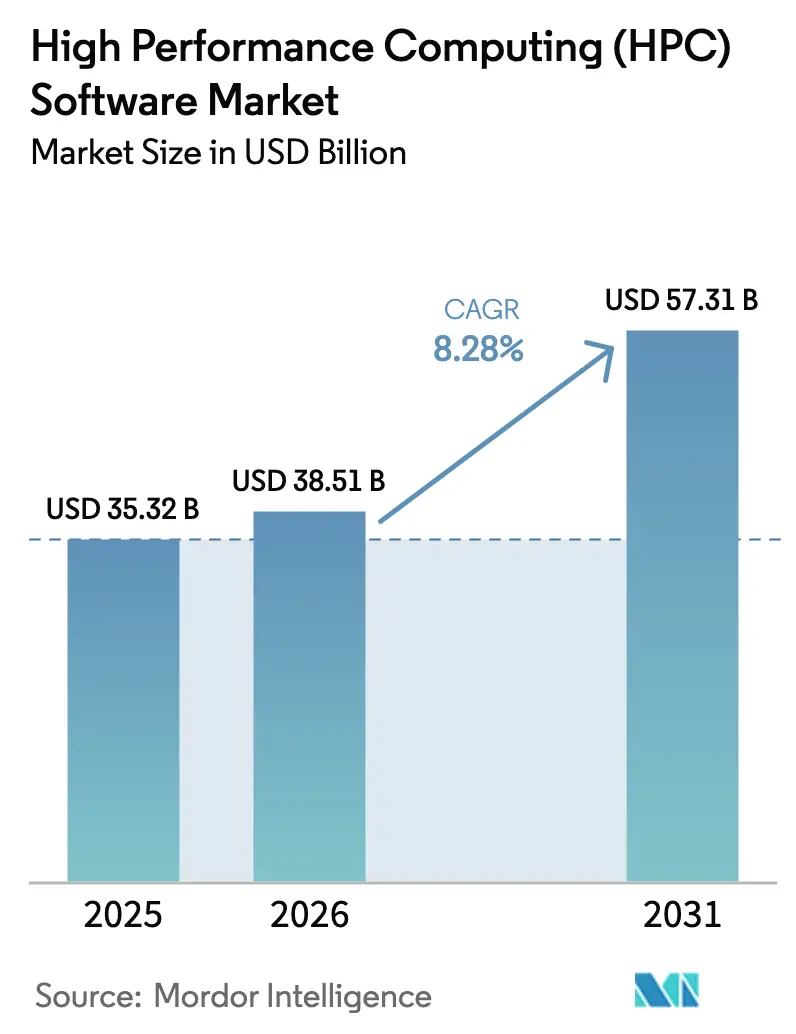
O tamanho do Mercado de Software de Computação de Alto Desempenho deve aumentar de USD 35,32 bilhões em 2025 para USD 38,51 bilhões em 2026 e atingir USD 57,31 bilhões até 2031, crescendo a um CAGR de 8,28% no período 2026-2031.
A expansão das arquiteturas nativas em nuvem, as "neonuvens" densas em GPU e os mandatos de IA soberana estão redesenhando as prioridades de aquisição, direcionando as cargas de trabalho dos clusters locais com uso intensivo de capital para modelos de consumo elástico. Os fornecedores que otimizam agendadores para estoques heterogêneos de GPU, incorporam kits de conformidade para regras de residência de dados e expõem controles de custo em tempo real estão capturando crescimento desproporcional. A dinâmica competitiva favorece plataformas que fundem a flexibilidade do código aberto com a facilidade do serviço gerenciado, permitindo que as empresas transfiram trabalhos de simulação, ciências da vida e treinamento de IA entre geografias para arbitragem de preços. Os novos entrantes de neonuvem, financiados por linhas de crédito lastreadas em GPU, estão subcotando os hiperescaladores nos preços por hora de GPU, ao mesmo tempo em que licenciam os mesmos gerenciadores de carga de trabalho que alimentam sistemas de escala exascale, intensificando as pressões de diferenciação de software.
Principais Conclusões do Relatório
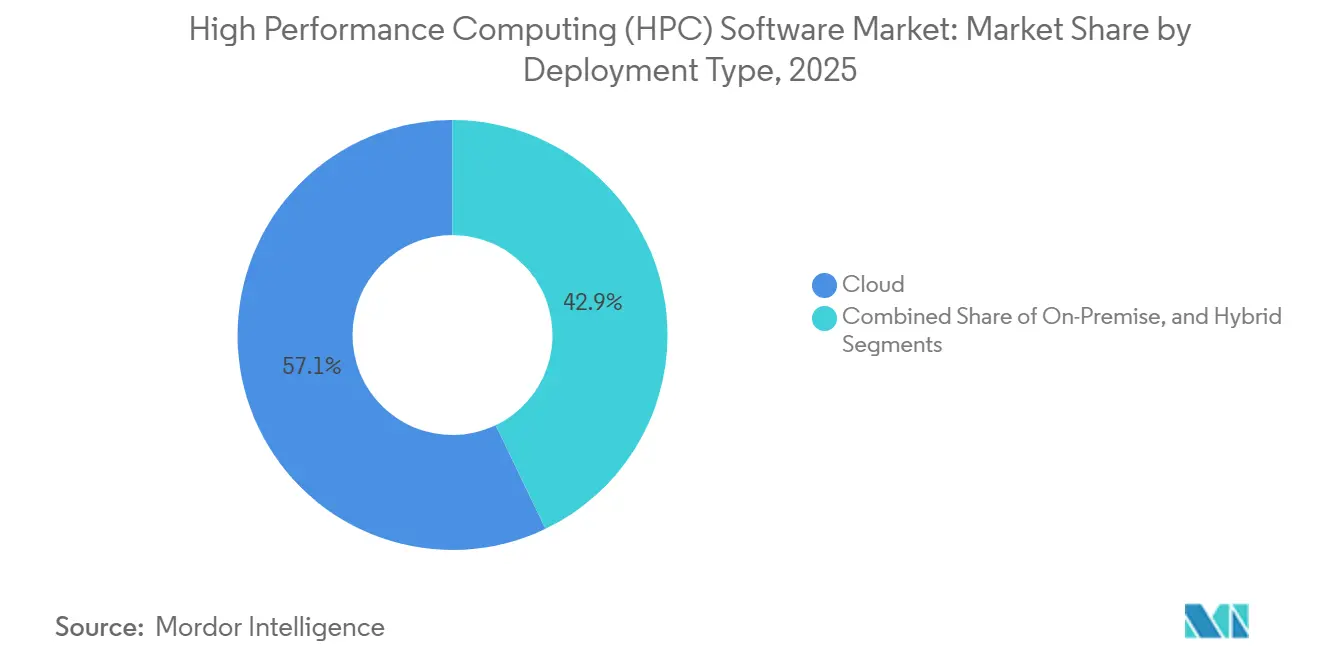
- Por tipo de implantação, a nuvem comandou 57,12% da participação de receita em 2025, enquanto as configurações híbridas avançam a um CAGR de 8,82% até 2031.
- Por categoria de software, os gerenciadores de carga de trabalho e agendadores detinham 28,41% da participação do mercado de software HPC em 2025, enquanto o gerenciamento de dados e sistemas de arquivos estão se expandindo a um CAGR de 9,26% até 2031.
- Por modelo de serviço, a infraestrutura como serviço de HPC capturou 41,29% da participação de receita em 2025; o software como serviço de HPC está crescendo a um CAGR de 8,76% até 2031.
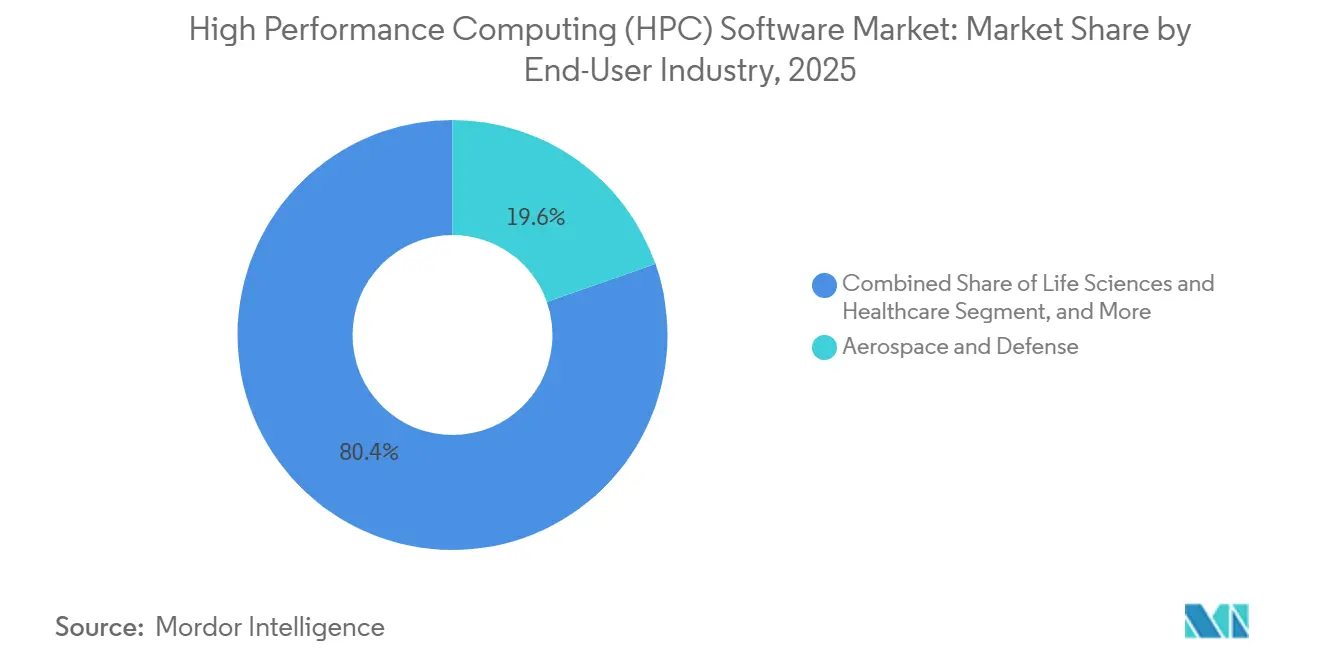
- Por setor de usuário final, aeroespacial e defesa representou 19,63% dos gastos em 2025, enquanto ciências da vida e saúde estão acelerando a um CAGR de 9,55% até 2031.
- Por porte da organização, as grandes empresas responderam por 64,89% da receita em 2025, enquanto as médias empresas estão se expandindo a um CAGR de 8,95% até 2031.
- Por geografia, a América do Norte detinha 38,92% de participação em 2025, e a Ásia-Pacífico está crescendo a um CAGR de 9,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de software HPC baseado em nuvem | +9.20% | Global, com concentração de hiperescaladores na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente complexidade de treinamento de IA/ML exigindo agendadores avançados | +11.80% | Global, liderado pelos polos de IA da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de neonuvens densas em GPU criando novo TAM de software | +8.70% | América do Norte e Europa como núcleo, com expansão para o Oriente Médio | Curto prazo (≤ 2 anos) |
| Ecossistema de código aberto reduz barreiras de entrada para PMEs | +6.40% | Global, com maior adoção na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Agendamento com consciência energética para otimizar centros de dados com restrições de energia | +5.30% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Módulos de conformidade focados em soberania em pilhas HPC | +7.10% | Europa, Ásia-Pacífico, Oriente Médio com mandatos de localização de dados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Software HPC Baseado em Nuvem
Os clusters nativos em nuvem permitem que as organizações ativem milhares de núcleos de CPU e GPU em horas, contornando ciclos de depreciação de vários anos que sobrecarregam os orçamentos de capital. As malhas de rede aprimoradas agora entregam throughput de 400 Gbps de instância a instância, fechando a lacuna de latência que antes relegava trabalhos de CFD fortemente acoplados a sistemas locais.[1]Amazon Web Services, "AWS ParallelCluster," amazon.com Os agendadores integrados a esses serviços misturam automaticamente capacidade spot e sob demanda, reduzindo os custos unitários enquanto preservam as garantias de prazo. Imagens de código aberto, arquiteturas de referência e scripts de instalação gerenciados reduzem o tempo de implantação de dias para minutos, liberando as equipes de P&D para iterar em modelos em vez de montar servidores. As funções financeiras e de governança também favorecem a mudança: transferir os gastos com HPC de capex para opex melhora a perspectiva do fluxo de caixa e alinha as despesas com os marcos do projeto.[2]Google Cloud, "High-Performance Computing Toolkit," google.com
Crescente Complexidade de Treinamento de IA/ML Exigindo Agendadores Avançados
O treinamento de modelos de fundação agora abrange dezenas de milhares de GPUs da classe H100, sobrecarregando os gerenciadores de fila legados que carecem de consciência de topologia de GPU. Novos algoritmos no Slurm 24.05 capturam metadados de largura de banda da malha, atribuem trabalhos a ilhas NVLink fortemente interligadas e reduzem as sobrecargas de all-reduce em até 35%, encurtando as execuções de treinamento em dias.[3]NVIDIA Corporation, "NVLink and NVSwitch Architecture," nvidia.com Os tamanhos de checkpoint que se aproximam de múltiplos terabytes forçam os agendadores a coordenar E/S paralela, tolerância a falhas e políticas de preempção em nós de expansão em nuvem. Os operadores baseados em Kubernetes estendem essas capacidades, mas as empresas que executam códigos de CFD pesados em Fortran junto com cargas de trabalho PyTorch ainda dependem de agendadores híbridos que fazem a ponte entre scripts em lote e contêineres. Os fornecedores que encapsulam essas complexidades em modelos e blueprints observam adoção rápida, particularmente em laboratórios farmacêuticos e de modelagem climática que não podem tolerar atrasos de reinicialização.
Expansão de Neonuvens Densas em GPU Criando Novo TAM de Software
CoreWeave, Lambda e especialistas similares financiaram bilhões de USD ao empenhar inventário de GPU como garantia, criando nova capacidade de infraestrutura fora dos ciclos de aquisição dos hiperescaladores. Sua diferenciação reside no software, não no hardware: operadores Kubernetes personalizados expõem APIs de precificação em tempo real e migram automaticamente trabalhos para a zona mais barata em segundos. Sem equipes internas de agendadores, a maioria licencia gerenciadores de carga de trabalho comerciais ou contribui com patches para projetos de código aberto, expandindo a receita total endereçável para fornecedores de software. Contratos como o acordo de GPU de vários anos entre CoreWeave e OpenAI destacam que recursos de orquestração como limitação de custos, escalonamento em burst e trilhas de auditoria são agora critérios-chave de licitação, em vez de contagens brutas de teraflops. A concorrência resultante pressiona os hiperescaladores a acelerar os roteiros de recursos, beneficiando o mercado mais amplo de software de computação de alto desempenho (HPC).
Módulos de Conformidade Focados em Soberania em Pilhas HPC
A Empreendimento Conjunto EuroHPC exige camadas de software auditáveis e controladas domesticamente em clusters financiados com recursos públicos, forçando os fornecedores a publicar o código-fonte ou permitir o depósito de código. Regras semelhantes na Missão Nacional de Supercomputação da Índia obrigam o middleware a marcar os dados com metadados geográficos e bloquear o treinamento de modelos transfronteiriços. Os controles de exportação dos EUA pressionam as multinacionais a implementar conjuntos de recursos bloqueados por região, fragmentando as bases de código, mas criando demanda por mecanismos de configuração orientados por políticas. Os módulos de conformidade que automatizam o registro de auditoria, permitem o gerenciamento granular de chaves e se integram com provedores de identidade regionais tornam-se, assim, critérios de compra críticos. Os projetos de código aberto ganham tração porque os compradores soberanos podem inspecionar os caminhos do código por conta própria, enquanto os fornecedores comerciais ganham negócios ao agrupar relatórios de validação e binários de inicialização segura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Segurança de dados e preocupações com PI em nuvem multilocatário | -3.80% | Global, agudo em setores regulamentados (BFSI, saúde, defesa) | Curto prazo (≤ 2 anos) |
| Escassez de administradores qualificados de software HPC | -4.20% | Global, mais grave na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento dos custos de licença e suporte de software | -2.60% | América do Norte e Europa, impactando segmentos acadêmicos e de PMEs | Médio prazo (2-4 anos) |
| Padrões fragmentados que dificultam a interoperabilidade | -2.10% | Global, com aprisionamento de fornecedor concentrado em ecossistemas proprietários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Segurança de Dados e Preocupações com PI em Nuvem Multilocatário
Explorações de canal lateral demonstradas em hierarquias de memória de GPU compartilhada levantam alertas para empresas farmacêuticas e de semicondutores que tratam os pesos dos modelos como PI proprietária. As instituições financeiras que gerenciam modelos de capital Basileia III hesitam em migrar para clusters compartilhados sem isolamento de locatário com raiz em hardware. A ambiguidade em torno da custódia de chaves de criptografia sob acordos de responsabilidade compartilhada em nuvem complica ainda mais as avaliações de risco. As empresas, portanto, adicionam criptografia na camada de aplicação ou técnicas homomórficas que inflam os custos de tempo de execução e as latências, moderando o ritmo de migração. Os reguladores começaram a elaborar estruturas de garantia de nuvem específicas do setor, mas até que os fornecedores de hardware enviem recursos de isolamento de locatário padrão, a restrição persiste.
Escassez de Administradores Qualificados de Software HPC
A combinação de redes ajustadas para MPI com orquestração de contêineres exige talentos fluentes em ambos os domínios, mas as universidades favorecem currículos centrados em ML, reduzindo o pipeline de especialistas em computação paralela. O tempo médio de contratação para administradores sênior de HPC supera seis meses, forçando as empresas a depender de provedores de serviços gerenciados que cobram taxas premium por clusters prontos para uso. A escassez atrasa projetos de nuvem híbrida, porque poucos engenheiros conseguem criar scripts de gateways de envio de trabalhos que abrangem partições Slurm locais e pods Kubernetes em nuvem. Os fornecedores no mercado de software de computação de alto desempenho (HPC) respondem com portais sem código e plugins de "autoescalador", mas a lacuna de habilidades continua sendo um obstáculo à adoção até que os programas de treinamento se realinhem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
Configurações Híbridas Conciliam Latência e ElasticidadeAs implantações híbridas respondem pela trajetória de crescimento mais rápida, com um CAGR de 8,82%, combinando clusters locais para CFD crítico em latência com expansões em nuvem para varreduras de Monte Carlo. As empresas integram plugins de expansão em nuvem do Slurm ou a federação de nós locais do Azure CycleCloud, criando uma fila unificada que mascara os limites da infraestrutura. Os obstáculos de autenticação diminuem à medida que o AWS Direct Connect e a federação do Active Directory permitem o tratamento consistente de credenciais, reduzindo o atrito de implantação. As organizações dimensionam o hardware próprio para a utilização média e expandem os picos para a nuvem, reduzindo o capital ocioso e suavizando os orçamentos operacionais.
A adoção híbrida também avança nos objetivos de conformidade porque os dados sensíveis residem em racks dedicados enquanto as cargas de trabalho transitórias exploram a elasticidade em outro lugar, satisfazendo as auditorias ISO 27001. Os gargalos de transferência de dados persistem para E/S fortemente acoplada, mas os sistemas de arquivos com coerência de cache emergentes mitigam as penalidades de latência. À medida que os mercados spot regionais se ampliam, os agendadores avaliam as taxas de saída de rede em relação aos tempos de fila, roteando trabalhos para a geografia mais barata que ainda atende aos SLAs. Consequentemente, o mercado de software de computação de alto desempenho (HPC) incorpora módulos dinâmicos de previsão de custos diretamente nos painéis de envio de trabalhos, permitindo que os usuários visualizem os gastos antes do lançamento.


Por Categoria de Software:
Gerenciamento de Dados Supera Agendadores em Velocidade de CrescimentoOs agendadores permanecem fundamentais, mas sua participação de 28,41% em 2025 cresce modestamente porque as versões de código aberto limitam a monetização. Em contraste, o gerenciamento de dados e os sistemas de arquivos registram um CAGR de 9,26% à medida que a genômica e a inferência em tempo real impulsionam o throughput de leitura e gravação para múltiplos terabytes por segundo. O WekaFS, com NVMe sobre Fabrics, une o desempenho de SSD à economia de armazenamento de objetos, garantindo negócios em laboratórios de cryo-EM que anteriormente esgotavam os sistemas de arquivos paralelos tradicionais.
À medida que os clusters se estendem pelas regiões de nuvem, os sistemas de arquivos de namespace global e os monitores de consumo de licença tornam-se indispensáveis, levando os fornecedores a agrupar mecanismos de telemetria que correlacionam custo e desempenho. As bibliotecas de middleware, embora comoditizadas pelo OpenMPI, ainda geram receita de manutenção onde pilhas de código validadas impedem a deriva de versão. O software de aplicação, preso a décadas de simulações validadas, busca modelos de assinatura que se integram com o faturamento do marketplace em nuvem. Em todas as categorias, os fornecedores incorporam recursos com consciência energética e ganchos de conformidade para se diferenciar, sublinhando a mudança do mercado de software HPC do desempenho bruto para o valor orientado por políticas.
Por Modelo de Serviço:
SaaS Abstrai a Complexidade Operacional para Margens PremiumO software como serviço de HPC está crescendo a um CAGR de 8,76% até 2031 porque elimina a barreira de expertise em agendadores. Plataformas como a Rescale encapsulam o envio de trabalhos em formulários de navegador, fazem lances spot automaticamente e arquivam saídas, cobrando apenas pelos minutos de computação consumidos. Em contraste, a infraestrutura como serviço, que capturou 41,29% da participação de receita em 2025, é adequada para empresas com equipes internas capazes de compilar cadeias de ferramentas personalizadas e ajustar malhas de rede.
A plataforma como serviço divide a diferença, agrupando compiladores e bibliotecas, mas deixando o gerenciamento de fila para os usuários; ela atrai laboratórios de pesquisa que migram de clusters financiados por bolsas para créditos em nuvem. Os serviços gerenciados visam setores regulamentados que exigem tempo de atividade com SLA e auditorias de conformidade, incorporando mecanismos de política que aplicam a localização de dados automaticamente. O faturamento baseado em consumo protege os CFOs de excessos surpresa porque os painéis expõem o custo projetado antes do lançamento do trabalho. À medida que as listagens no marketplace proliferam, a concorrência entre fornecedores se concentra em certificações de segurança, relatórios de conformidade e opções de pagamento localizadas.
Por Setor de Usuário Final:
Ciências da Vida Acelera com Avanços na Previsão de EstruturasAs ciências da vida e a saúde estão no caminho para um CAGR de 9,55% graças ao AlphaFold3, que reduziu drasticamente os tempos de triagem in silico e gerou novos pipelines para encaixe proteína-ligante. Iniciativas de genoma completo como o UK Biobank despejam exabytes em fluxos de trabalho de chamada de variantes paralelizados em milhares de nós, sustentando a demanda por sistemas de arquivos de alto throughput. O setor aeroespacial e de defesa, embora comandando 19,63% dos gastos de 2025, cresce mais modestamente devido aos ciclos orçamentários e à conformidade com controles de exportação.
Os serviços bancários e financeiros empregam HPC para análises de risco em tempo real, mas procedem com cautela nas migrações para nuvem até que as soluções de criptografia e auditoria amadureçam. As empresas de energia executam simulações de reservatório em clusters de GPU fortemente acoplados e adotam agendadores com consciência de carbono para se alinhar com as metas de redução de emissões. A manufatura depende de loops de design generativo que aumentam as necessidades de computação de forma irregular, tornando o SaaS por uso atraente. Os usuários acadêmicos e governamentais gravitam em torno de pilhas de código aberto para se adequar a orçamentos restritos, mas dependem de suporte comercial para verificação de conformidade.
Por Porte da Organização:
Médias Empresas Exploram a Economia do Código AbertoAs grandes empresas retiveram 64,89% da receita em 2025 devido aos centros globais de HPC e licenças com desconto por volume. No entanto, as médias empresas desfrutam da ascensão mais rápida, com um CAGR de 8,95%, porque o modelo de licença zero do Slurm e as pilhas em contêineres eliminam os custos de entrada de seis dígitos. Fóruns comunitários, receitas do GitHub e créditos de fornecedores de nuvem permitem que empresas com forte P&D ativem clusters de 100 nós sem contratar administradores dedicados.
As pequenas empresas adotam o SaaS de HPC para contornar qualquer gerenciamento de infraestrutura, transformando a computação em um utilitário medido. Os fluxos de capital de risco se inclinam para startups que incorporam cargas de trabalho de HPC diretamente na descoberta de medicamentos ou na modelagem de materiais, confiantes de que a capacidade elástica remove as restrições de hardware. O efeito de democratização alimenta um consumo mais amplo de software: monitores de desempenho, analisadores de custos e rastreadores de licenças tornam-se complementos indispensáveis à medida que o número de clusters aumenta.
Análise Geográfica
Mercado de Software de Computação de Alto Desempenho (HPC) da APAC
A Ásia-Pacífico registra a trajetória mais acentuada, com uma CAGR de 9,06% até 2031, impulsionada por programas de IA soberana financiados pelo Estado na China, na Índia e no Japão. O 14º Plano Quinquenal da China apoia sistemas operacionais e bibliotecas MPI de origem nacional para contornar controles de exportação, gerando um ecossistema de software localizado que se integra diretamente a construções de escala exascale. A Missão Nacional de Supercomputação da Índia implanta middleware que aplica regras de residência de dados, criando uma base de compradores cativos para escalonadores mantidos domesticamente. O sucesso do Fugaku baseado em arquitetura ARM do Japão galvaniza fornecedores de compiladores e bibliotecas para otimizar para silício não-x86, ampliando a diversidade de plataformas.
Mercado de Software de Computação de Alto Desempenho (HPC) da América do Norte e Europa
A América do Norte, detendo 38,92% de participação em 2025, beneficia-se das economias de escala de hiperescala e das aquisições de defesa, mas apresenta crescimento moderado à medida que as empresas otimizam as reservas existentes em vez de expandir sua presença. As nuvens soberanas nos Estados Unidos criam novos nichos para cargas de trabalho centradas em conformidade, enquanto novos entrantes Neocloud desviam a demanda excedente por meio de descontos em horas de GPU. O cenário regulatório da Europa exige camadas de software auditáveis e operações com consciência de carbono, pressionando os fornecedores a certificar conformidade tanto com a Lei de Resiliência Cibernética quanto com a Diretiva de Eficiência Energética.
Mercado de Software de Computação de Alto Desempenho (HPC) do Oriente Médio e África e América do Sul
O Oriente Médio e a África aproveitam clusters de IA financiados por petrodólares para diversificar suas economias, contratando parceiros Neocloud para capacidade até que os centros de dados domésticos se expandam. Os consórcios acadêmicos da América do Sul são pioneiros na adoção de código aberto, mas enfrentam financiamento intermitente, dependendo de créditos de nuvem regionais para capacidade de pico. Em todas as regiões, o mercado de software de computação de alto desempenho (HPC) incorpora pacotes de idiomas, faturamento localizado e opções de residência de dados regionais para atender às cláusulas de aquisição específicas de cada país.

Panorama regulatório
Os fornecedores e operadores de software de computação de alto desempenho (HPC) enfrentam um conjunto cada vez mais restritivo de limitações na interseção entre controles de exportação, governança de IA e requisitos de soberania, que moldam cada vez mais onde os clusters podem ser construídos e como as camadas de orquestração são configuradas. Nos Estados Unidos, o Bureau of Industry and Security (BIS) continuou a refinar os controles de computação avançada e supercomputadores por meio de regras e orientações abrangendo ações de abril de 2024 e janeiro de 2025. As orientações de maio de 2026 esclareceram os gatilhos de licenciamento vinculados não apenas ao destino, mas também à localização da sede ou controladora final das entidades associadas ao Grupo de Países D:5 ou Macau. Essas medidas afetam a aquisição, a disponibilidade de recursos e os fluxos de trabalho de conformidade para ambientes de HPC centrados em GPU utilizados em treinamento de IA e simulação.
Na Europa, o EU AI Act introduz obrigações horizontais para sistemas de IA de alto risco, com um marco de execução em agosto de 2026 para requisitos-chave de alto risco. Os compradores, portanto, estão pressionando os fornecedores por documentação, rastreabilidade e capacidades de governança mais robustas em toda a pilha de software de HPC. Para implantações globais, o resultado prático é uma necessidade mais explícita de configuração de software com reconhecimento regional, controles auditáveis e segmentação orientada por políticas em ambientes híbridos e multilocatários, à medida que as organizações conciliam os controles baseados em ECCN dos EUA com os requisitos de governança de IA em toda a UE.
Cenário Competitivo
A concorrência é moderada, sem que nenhum fornecedor ultrapasse uma presença monopolística, mas surgem bolsões de alta concentração em torno do CUDA e do Slurm. A cadeia de ferramentas CUDA da NVIDIA desfruta de lealdade consolidada, mas alternativas abertas como ROCm e oneAPI atraem os que buscam portabilidade entre fornecedores. A presença do Slurm em mais de 60% das máquinas do TOP500 cria efeitos de rede que dificultam as migrações, especialmente onde as habilidades e os scripts dos administradores se ossificaram ao longo dos anos. Os hiperescaladores sobrepõem APIs proprietárias de otimização de custos sobre agendadores abertos, capturando valor enquanto mantêm baixos os custos de saída para os clientes.
Os provedores de neonuvem se diferenciam ao lançar recursos de orquestração à frente dos hiperescaladores, como faturamento de GPU por segundo e arbitragem de zona em tempo real. Os fornecedores de simulação legados defendem as margens ao ingressar no SaaS, integrando medição de licenças e conectores CAD baseados em navegador. O agendamento com consciência energética e a automação de conformidade representam oportunidades de espaço em branco porque poucos pacotes comerciais oferecem suporte pronto para uso, apesar das economias de custo demonstradas. Os depósitos de patentes para empacotamento de bins com consciência de GPU e MPI em contêineres aumentaram 40% em 2024, sublinhando uma mudança da diferenciação de hardware para a otimização algorítmica.
Os movimentos estratégicos ilustram a mudança no mercado de software de computação de alto desempenho (HPC): o lançamento do HBv4 do Microsoft Azure combina silício AMD de alto núcleo com otimizadores de custo Slurm; a aquisição da Juniper pela HPE une redes nativas de IA às pilhas de software Cray; e os servidores XE9680 com resfriamento líquido da Dell integram o Bright Cluster Manager para domar GPUs de 700 watts. Cada um sublinha que os lançamentos de hardware agora chegam acompanhados de software de gerenciamento ajustado para reduzir o tempo de obtenção de valor.
Líderes do Setor de Software de Computação de Alto Desempenho (HPC)
Dell EMC
Hewlett Packard Enterprise Development LP
IBM Corporation
Intel Corporation
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Computação de Alto Desempenho (HPC)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Altair Engineering Inc.
- ANSYS, Inc.
- Dassault Systèmes SE
- Dell Technologies Inc.
- Intel Corporation
- Oracle Corporation
- NVIDIA Corporation
- Adaptive Computing Enterprises, Inc.
- SchedMD LLC
- Bright Computing B.V.
- Rescale, Inc.
- Atos SE
- Fujitsu Limited
- Lenovo Group Limited
- NEC Corporation
- CoreWeave, Inc.

Oportunidades de mercado e perspectivas futuras
Os investimentos em infraestrutura de computação soberana e os programas públicos centrados em IA estão impulsionando a atividade de aquisição de curto prazo para escalonadores, gestão de dados e camadas de governança capazes de operar em ambientes heterogêneos e multilocatários. Em abril de 2026, o Governo do Canadá abriu inscrições para seu AI Sovereign Compute Infrastructure Program (financiado pelo Orçamento de 2024 e 2025) para construir sistemas de HPC de grande escala otimizados para IA. Paralelamente, o governo do Reino Unido financiou expansões de computação, incluindo a atualização do centro de supercomputação de Cambridge (anunciada em janeiro de 2026, operacional na primavera de 2026) e o supercomputador Sunrise AI da UK Atomic Energy Authority em Culham (45 milhões de GBP anunciados em março de 2026, com início de operações previsto para junho de 2026). Juntas, essas iniciativas aumentam a demanda por software que suporte particionamento seguro, rastreamento de uso e operações prontas para conformidade em instalações nacionais e ecossistemas de pesquisa afiliados.
Os roteiros dos fornecedores também estão convergindo as operações de HPC e IA em torno de ambientes containerizados e com capacidade híbrida, criando espaço para ferramentas que reduzem a carga administrativa e melhoram a governança de custos e energia. Em junho de 2026, a Siemens Digital Industries Software lançou o HPCWorks 2026.1, adicionando escalonamento de GPU aprimorado e escalabilidade híbrida, juntamente com integração de controle de custos via HPCWorks Navops. No mesmo período, a HPE apresentou o Supercomputing Programming Software para unificar ferramentas de fornecedores e de código aberto em um ambiente de programação containerizado, e destacou atualizações de software Slingshot 400 orientadas para multilocação. Esses movimentos apontam para oportunidades em escalonamento com reconhecimento de licenças, gestão de dados para fluxos de trabalho de checkpoint e análise de múltiplos terabytes, e módulos de conformidade que codificam residência, registro de auditoria e isolamento de locatários em ambientes de HPC em nuvem, on-premises e híbridos.
Recent Industry Developments in Mercado de Software de Computação de Alto Desempenho (HPC)
- Junho de 2026: a Dell Technologies expandiu sua Dell AI Factory com o portfólio da NVIDIA com novas plataformas PowerEdge posicionadas para cargas de trabalho de HPC e IA de classe supercomputação, incluindo sistemas alinhados aos roteiros NVIDIA Vera CPU e Vera Rubin. Os lançamentos vinculam as plataformas de computação a necessidades de integração de pilha de nível superior, aumentando a demanda por software de gestão de cargas de trabalho, orquestração de armazenamento e governança de custos que possa escalar em configurações densas em GPU.
- Março de 2026: a HPE apresentou avanços de próxima geração em fábrica de IA e supercomputação com a NVIDIA, incluindo suporte ao NVIDIA Mission Control para orquestração de cargas de trabalho. A medida reforça uma mudança em direção a operações integradas e definidas por software em ambientes de IA e HPC, onde o escalonamento, a aplicação de políticas e os controles multilocatários se tornam diferenciais fundamentais para implantações empresariais e do setor público.
- Setembro de 2024: a Hewlett Packard Enterprise finalizou a aquisição da Juniper Networks, com o objetivo de convergir redes nativas de IA com as pilhas de supercomputação Cray. A transação fortaleceu a capacidade da HPE de oferecer uma integração mais estreita entre estruturas de rede e software de HPC, apoiando recursos como isolamento de desempenho e automação cada vez mais exigidos para clusters grandes e compartilhados.


Mercado de Software de Computação de Alto Desempenho (HPC) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita de software proveniente de ferramentas usadas para executar, gerenciar, desenvolver e otimizar cargas de trabalho de computação de alto desempenho, em implantações on-premises e em nuvem. O escopo inclui as camadas centrais presentes em ambientes de HPC, como sistemas operacionais, ferramentas de desenvolvimento, gestão de sistemas e virtualização.
Exclusões de escopo: sistemas de hardware, equipamentos de rede e gastos com infraestrutura de data center autônoma são excluídos, a menos que o gasto esteja empacotado como receita de software.
Visão geral da segmentação
- Por Tipo de Implantação
- Local
- Nuvem
- Híbrido
- Por Categoria de Software
- Gerenciadores de Carga de Trabalho e Agendadores
- Middleware e Bibliotecas
- Software de Aplicação
- Monitoramento de Desempenho e Análise
- Gerenciamento de Licenças e Custos
- Gerenciamento de Dados e Sistemas de Arquivos
- Por Modelo de Serviço
- HPC IaaS
- HPC PaaS
- HPC SaaS
- Serviços Gerenciados
- Por Setor de Usuário Final
- Aeroespacial e Defesa
- BFSI
- Energia e Serviços Públicos
- Ciências da Vida e Saúde
- Manufatura
- Mídia e Entretenimento
- Instituições Acadêmicas e de Pesquisa
- Governo
- Por Porte da Organização
- Grandes Empresas
- Médias Empresas
- Pequenas Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Benelux
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio
- Turquia
- Israel
- CCG
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para delimitação e contexto, começamos com referências públicas e oficiais que explicam de onde vem a demanda por HPC e como os gastos em TI variam por geografia. As entradas comuns incluem indicadores e publicações de fontes como o Banco Mundial, a OCDE, a União Internacional de Telecomunicações, órgãos estatísticos nacionais e agências nacionais de financiamento de ciência e pesquisa, além de publicações de centros de supercomputação.
Também analisamos relatórios de empresas, transcrições de resultados, apresentações a investidores, documentação de produtos e cobertura de imprensa reconhecida para entender modelos de precificação, termos de licenciamento e como os fornecedores descrevem a adoção da nuvem. Quando útil para validação, bases de dados pagas são usadas para dados financeiros de empresas e triagem de notícias, bases de dados de patentes para sinais de inovação em software e bases de dados de importação e exportação em nível de remessa para verificar cruzadamente a atividade de infraestrutura relacionada. Essas fontes documentais não são exaustivas, e múltiplas referências adicionais foram usadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para confirmar o que é contabilizado como receita de software de HPC e o que é tratado como gasto adjacente, especialmente quando modelos de nuvem e gerenciados tornam turvos os limites entre categorias. Conversamos com editoras de software, fornecedores de HPC em nuvem e gerenciados, parceiros de canal e usuários empresariais na região APAC, EMEA e Américas, e depois reverificamos premissas-chave quando as respostas são conflitantes ou quando os números implícitos se movem de forma acentuada.
As contribuições dos entrevistados são usadas para refinar regras de fronteira sobre itens que às vezes são agrupados em contratos comerciais, e para confirmar as premissas de composição de implantação para a etapa de modelagem.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 18% | APAC: 49% |
| Nível médio: 46% | Líderes funcionais/de unidade: 26% | EMEA: 32% |
| Participantes menores: 18% | Gerentes: 56% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma abordagem top-down, na qual os gastos empresariais de TI e computação de pesquisa são traduzidos em um pool de demanda por software de HPC usando indicadores de adoção e de composição, e então o pool é filtrado por implantação. Depois de estabelecido o pool de demanda, ele é dividido usando marcadores de mercado, como a participação de cargas de trabalho em nuvem versus on-premises, a composição de licenciamento versus assinatura, a intensidade das cargas de trabalho de IA e simulação, e o ritmo das atualizações de cluster que impulsionam os ciclos de renovação de software.
Esses totais são corroborados com aproximações seletivas bottom-up, incluindo divisões amostradas de receita de fornecedores, feedback de canal sobre valores médios de contrato e verificações do lado do usuário sobre assentos ou nós cobertos por acordos de software. Quando a visibilidade é irregular em uma região ou categoria, as lacunas são tratadas por meio de variáveis substitutas, como direcionamento de financiamento de pesquisa, sinais de expansão de regiões de nuvem e progresso na migração empresarial para a nuvem, e então as premissas são novamente testadas por meio de feedback de especialistas. Para a previsão, é usada análise de cenários com um caso base orientado pelo consenso das entrevistas sobre adoção de nuvem, conversão para assinatura e perspectivas orçamentárias, seguido de casos conservador e agressivo para delimitar riscos de baixa e alta.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por triangulação entre sinais independentes, incluindo indicadores de gastos em tecnologia, direcionamento de financiamento público de pesquisa e mudanças observadas nos modelos de consumo em nuvem. Discrepâncias são sinalizadas quando as taxas de crescimento, divisões de implantação ou participações regionais se desviam do que indicam as contribuições de especialistas e os indicadores públicos, e então os fatores determinantes são ajustados antes da aprovação final.
Uma segunda revisão por analista é realizada para confirmar a lógica de escopo, a consistência matemática e a razoabilidade ano a ano, seguida de recontato direcionado quando uma entrada-chave muda ou quando conflitos permanecem. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes afetam a precificação, o comportamento de implantação ou o momento da demanda. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado de Software de Computação de Alto Desempenho em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para software de HPC podem parecer muito distantes entre si, mesmo quando o tema soa idêntico. As diferenças geralmente decorrem do que é contabilizado como receita de software versus serviços, de como as taxas de uso de HPC em nuvem são tratadas e se os gastos com plataformas adjacentes são incorporados ao número.
A tabela mostra uma variação explicada principalmente por escopo e regras de contagem, e depois por escolhas de tempo, como conversão de moeda do ano-base e a frequência com que as premissas são atualizadas. A diferença mais comum é se os serviços gerenciados de HPC e de suporte são adicionados aos totais de software, o que pode elevar o valor mesmo que a demanda final não tenha mudado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,32 bilhões de USD (2025) | |
| Grupo de Pesquisa Global A | 48,87 bilhões de USD (2025) | Utiliza um pool de receita mais amplo que mistura software com serviços adjacentes e receita de soluções empacotadas, o que eleva o total do ano-base mesmo antes da aplicação de premissas de crescimento. |
| Editora do Setor B | 33,10 bilhões de USD (2025) | Apresenta software junto com divisões de serviços e totais de componentes mistos em partes do dimensionamento, o que pode reduzir o valor isolado do software quando a receita é realocada entre os componentes. |
A tabela aponta o escopo como o principal fator por trás da diferença, e no modelo da Mordor Intelligence, apenas categorias de software como gerenciadores de carga de trabalho e escalonadores, middleware e bibliotecas, software de aplicação, monitoramento de desempenho e análise, gestão de licenças e custos, e gestão de dados e sistemas de arquivos são contabilizadas, mantendo os serviços separados do total de software. Isso mantém o número rastreável a linhas claras de receita de software e também facilita a explicação das mudanças ano a ano com premissas consistentes de implantação e precificação.


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de software HPC deve crescer?
O mercado de software HPC deve se expandir de USD 38,51 bilhões em 2026 para USD 57,31 bilhões até 2031, refletindo um CAGR de 8,28%.
Qual modelo de implantação está ganhando mais tração?
As configurações híbridas estão avançando a um CAGR de 8,82% porque equilibram o controle de latência local com a elasticidade da nuvem.
Por que as empresas de ciências da vida estão investindo fortemente em software HPC?
Avanços na previsão de estruturas de proteínas, como o AlphaFold3, comprimiram os cronogramas de descoberta de medicamentos, apoiando o crescimento das ciências da vida e da saúde a um CAGR de 9,55% até 2031.
Qual é o papel dos provedores de neonuvem no cenário atual?
As neonuvens focadas em GPU, como CoreWeave e Lambda, oferecem preços competitivos por hora de GPU e recursos especializados de orquestração, expandindo a demanda geral por software.
Qual região tem previsão de ser a de crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 9,06%, impulsionada por programas de IA soberana e grandes iniciativas nacionais de supercomputação.
Qual é a principal barreira que dificulta a adoção mais ampla do HPC em nuvem?
As preocupações com segurança de dados em torno de clusters de GPU multilocatários e a escassez de administradores qualificados tanto em agendadores tradicionais quanto em orquestração em nuvem retardam a migração.
Página atualizada pela última vez em:



