
Tamanho e Participação do Mercado de Sensores de Posição
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Posição por Mordor Intelligence
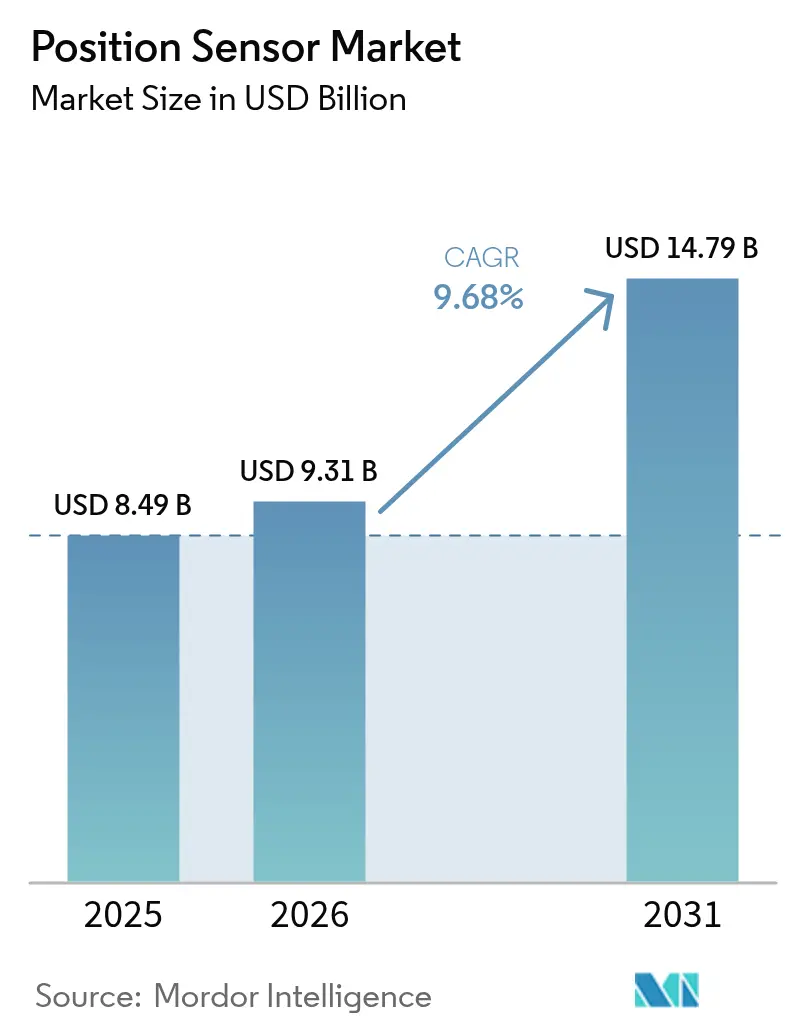
O tamanho do mercado de sensores de posição em 2026 é estimado em USD 9,31 bilhões, crescendo a partir do valor de 2025 de USD 8,49 bilhões, com projeções para 2031 mostrando USD 14,79 bilhões, crescendo a um CAGR de 9,68% no período de 2026 a 2031. O crescimento é impulsionado pela rápida transição da mecanização básica para operações de campo totalmente automatizadas, que exigem feedback em nível micrométrico para direção, hidráulica e controle de implementos. Os fabricantes de equipamentos originais (OEMs) estão incorporando sensores de ângulo e lineares robustecidos em tratores autônomos, pulverizadores e transportadores para cumprir as normas de segurança emergentes, enquanto os fornecedores de semicondutores estão reduzindo os pacotes MEMS para diminuir o consumo de energia e facilitar a integração. A pressão na cadeia de suprimentos sobre os ímãs de terras raras está levando os compradores a avaliar alternativas indutivas, ópticas e de tempo de voo, capazes de suportar ciclos severos de poeira, vibração e temperatura. Ao mesmo tempo, rotinas de inteligência artificial de borda e coleta de energia estão prolongando a vida útil dos sensores em áreas remotas onde a cobertura de banda larga é pouco confiável.
Principais Conclusões do Relatório
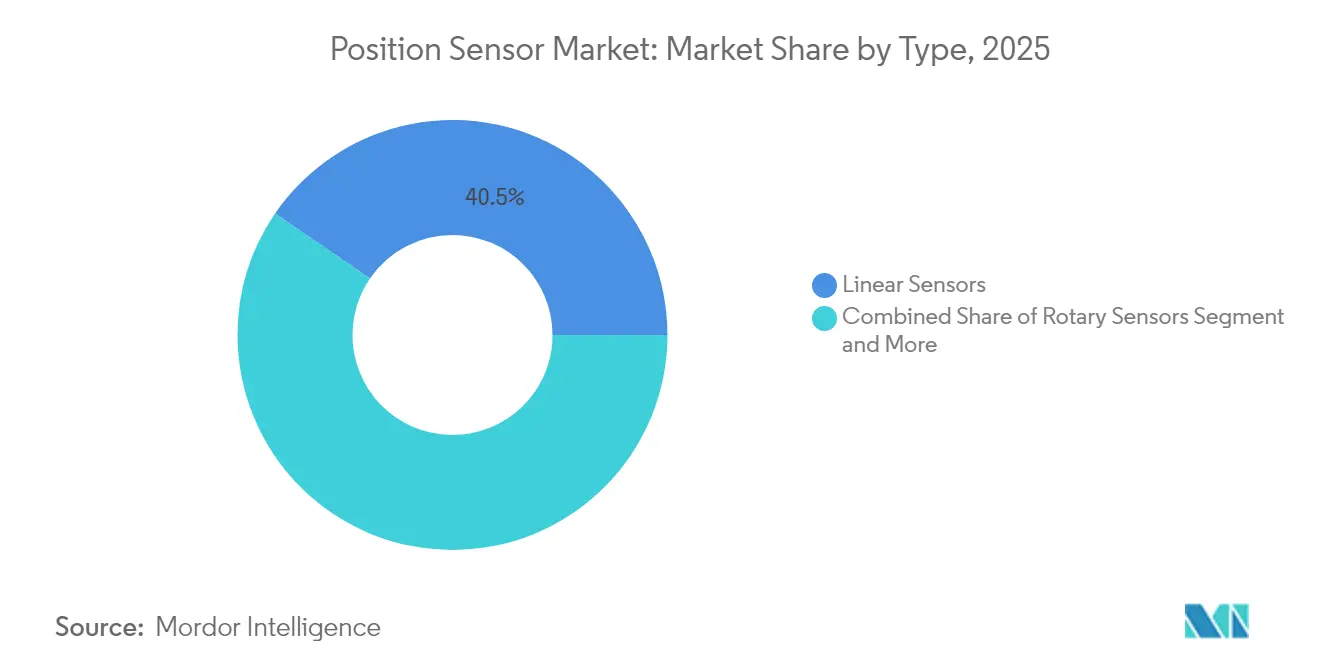
- Por tipo, os sensores lineares lideraram o mercado de sensores de posição, respondendo por uma participação de receita de 40,45% em 2025. Enquanto isso, os sensores de deslocamento a laser têm projeção de crescimento a um CAGR de 13,25% até 2031.
- Por tecnologia, os dispositivos sem contato comandaram uma participação de 61,25% do mercado de sensores de posição em 2025, sendo que a mesma categoria também está se expandindo mais rapidamente, a um CAGR de 12,20% até 2031.
- Por interface de saída, a analógica deteve uma participação de 57,30% do mercado de sensores de posição em 2025, enquanto os protocolos digitais como CAN e SENT estão crescendo a um CAGR de 12,35% até 2031.
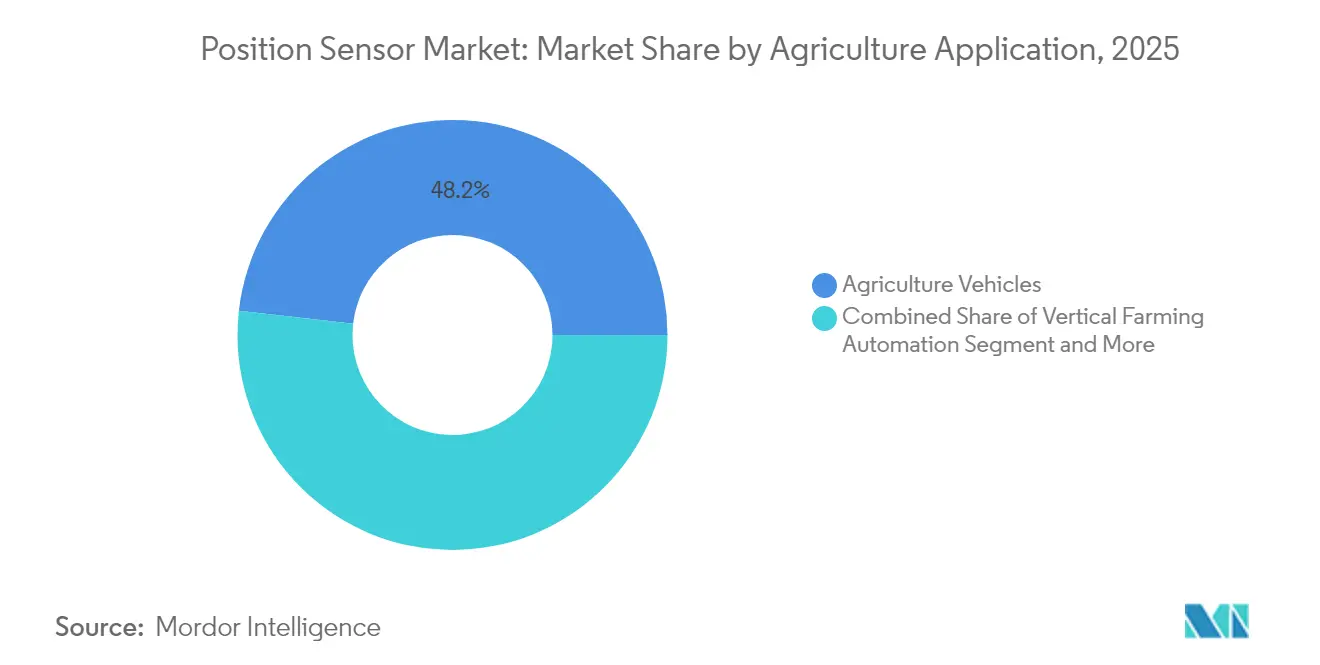
- Por aplicação, veículos agrícolas e máquinas autopropelidas capturaram 48,20% do tamanho do mercado de sensores de posição em 2025, enquanto as soluções de cultivo interno e vertical estão avançando a um CAGR de 12,85% até 2031.
- Por geografia, a Ásia-Pacífico dominou com uma participação de mercado de 45,60% em 2025 e tem previsão de registrar o CAGR regional mais rápido, de 11,15%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Sensores de Posição
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente automação em ambientes da Indústria 4.0 | +2.1% | Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Eletrificação e necessidades de segurança funcional | +1.8% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Miniaturização de sensores de posição MEMS | +1.4% | Polos de fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Diagnósticos em chip para conformidade com a ISO 26262 | +1.2% | Pioneiros na Europa, adoção global | Longo prazo (≥ 4 anos) |
| Sensoriamento de borda habilitado por IA para O e M preditivos | +0.9% | Adoção antecipada na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Sensores de coleta de energia ultrabaixa potência | +0.7% | Regiões agrícolas remotas em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Automação em Ambientes da Indústria 4.0
Os princípios de fábrica inteligente estão remodelando o design de máquinas, exigindo dados posicionais contínuos em nível submilimétrico que se integram perfeitamente com gêmeos digitais. Os fabricantes de tratores e colheitadeiras agora pré-carregam gateways de telemática que transmitem as saídas dos sensores para painéis de controle em nuvem, permitindo coordenação de frota em tempo real e diagnósticos remotos. Os sistemas de semeadura de precisão ajustam a profundidade da plantadeira em tempo real usando hastes magnetoestritivas que reportam a posição do cilindro com precisão de até 10 µm, economizando combustível e insumos durante os períodos críticos de plantio. Em paralelo, os fabricantes estão fundindo lidar, radar e sensoriamento de ângulo para criar consciência situacional de 360 graus para veículos sem motorista. Esse impulso fortalece o mercado de sensores de posição à medida que os OEMs padronizam interfaces inteligentes em novas plataformas de modelos.
Eletrificação e Necessidades de Segurança Funcional
A transição para sistemas de tração de alta tensão obriga os projetistas a especificar sensores que permaneçam precisos apesar da interferência eletromagnética e das grandes variações de temperatura. A posição do rotor em motores de tração elétrica deve ser medida com precisão de 1° para eficiência máxima, e canais redundantes são obrigatórios para atender ao Nível D de Integridade de Segurança Automotiva da ISO 26262. A aquisição de USD 2,5 bilhões da Infineon sobre o negócio de Ethernet automotiva da Marvell sublinha o valor estratégico de pilhas de sensoriamento e rede estreitamente acopladas. O impulso em direção a arquiteturas certificadas de duplo chip aumenta o conteúdo por veículo e aprofunda o envolvimento dos fornecedores, adicionando impulso ao mercado de sensores de posição por meio de kits de retrofit que eletrificam frotas legadas.
Miniaturização de Sensores de Posição MEMS
Os avanços no empacotamento em nível de wafer agora permitem colocar sensoriamento de movimento de seis eixos e medição de ângulo absoluto em um único chip de 4 × 4 mm. Essas peças são instaladas diretamente em lâminas de implementos ou estruturas de drones, coletando dados de dureza do solo e imagens em nível de planta sem ligações mecânicas. A STMicroelectronics combina IMUs MEMS com receptores GNSS para criar hubs de localização que pesam menos de 2 g, mas oferecem precisão centimétrica, levando ferramentas de precisão a pequenos agricultores anteriormente excluídos da automação pelo custo. A redução do tamanho também diminui o espaço na placa e a fiação, reduzindo o custo dos materiais e elevando o mercado de sensores de posição em implantações de borda de baixo consumo de energia.
Diagnósticos em Chip para Conformidade com a ISO 26262
Os sensores agora monitoram automaticamente o desvio de offset, os trilhos de tensão e a integridade da memória, sinalizando falhas antes que comprometam a direção ou o nivelamento da lança. O dispositivo de ângulo TMR redundante TAS8240 da TDK é fornecido com autoteste integrado capaz de detectar falhas de ponto único na inicialização e durante a operação, satisfazendo as auditorias ASIL D. As peças pré-certificadas encurtam os ciclos de homologação dos OEMs em até 12 meses, uma vantagem de prazo que expande o mercado de sensores de posição entre fabricantes de implementos de médio porte que não possuem expertise interna em segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos preços médios de venda de sensores lineares sem contato | -1.6% | Mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Sensores inerciais combinados em CI substituindo linhas dedicadas | -1.2% | Segmentos de equipamentos focados em custo em todo o mundo | Médio prazo (2 a 4 anos) |
| Cadeia de suprimentos complexa para magnéticos especiais | -0.8% | Concentração de fornecimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gargalos de certificação para projetos ASIL-D | -0.7% | Europa e América do Norte são zonas regulamentadas por segurança | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Preços Médios de Venda de Sensores Lineares Sem Contato
Os encoders magnetoestritivos e ópticos frequentemente são listados de três a cinco vezes acima das hastes potenciométricas, sobrecarregando os orçamentos de capital de pequenas fazendas. A Neo Performance Materials vincula as variações de preço trimestrais nos ímãs de neodímio à volatilidade nas margens brutas que se propagam para os preços dos sensores. Embora uma vida útil mais longa e a ausência de recalibração reduzam o custo total de propriedade, o prêmio inicial retarda as substituições em cilindros hidráulicos mais antigos e restringe a conversão de curto prazo no mercado de sensores de posição.
Sensores Inerciais Combinados em CI Substituindo Linhas Dedicadas
Os IMUs em sistema em chip que combinam giroscópios, acelerômetros e lógica básica de ângulo atingem uma curva de preço mais baixa ao aproveitar os volumes de produção de smartphones. Vários fabricantes de pulverizadores agora optam por saídas fundidas "suficientemente boas", ignorando sensores de posição de função única onde uma precisão de ±1% é suficiente. A TE Connectivity reconheceu uma queda de dois dígitos em sua linha de sensores de precisão à medida que os clientes migraram para pacotes integrados nos registros fiscais de 2025. As lacunas de desempenho permanecem em zonas sujas e de alto impacto, mas a substituição reduz a participação endereçável para fornecedores especializados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Feedback Linear Sustenta o Controle de Profundidade e Elevação
Os sensores lineares capturaram 40,45% do tamanho do mercado de sensores de posição em 2025, refletindo sua indispensabilidade no controle de profundidade para preparo do solo, semeadura e nivelamento de lança de pulverizadores. As hastes magnetoestritivas suportam pressões hidráulicas acima de 350 bar e resistem ao solo abrasivo, estendendo os intervalos de manutenção para além de 20.000 horas. Os encoders rotativos desempenham um papel vital nos pinos de direção e eixos de tomada de força, onde dados angulares precisos são essenciais para a orientação em malha fechada. Os modelos de proximidade e deslocamento também detiveram uma participação de mercado significativa, impulsionados por sua aplicação em sistemas de detecção de altura de cabeçote e de prevenção de obstáculos.
Os sensores de deslocamento a laser têm projeção de crescimento a um CAGR de 13,25% até 2031, à medida que os preços caem e a mitigação da contaminação óptica melhora. Esse ritmo supera o crescimento geral do mercado de sensores de posição, auxiliado por monitores de rendimento de colheitadeiras do tipo transportador e sistemas de classificação de frutas que exigem medição de distância submilimétrica para classificar as culturas.


Por Tecnologia: Plataformas Sem Contato Dominam Tarefas de Uso Severo
As arquiteturas sem contato garantiram uma participação de 61,25% da receita de 2025, confirmando sua adequação para lama, impacto e vibração que degradam os potenciômetros de braço de limpador. Os dispositivos de ângulo baseados em efeito Hall com interfaces de código T integradas agora são fornecidos em tratores que excedem 600 cv, onde o desgaste por contato representa riscos de falha. As soluções de contato ainda ocupam 38,75% do mercado de sensores de posição porque oferecem precisão adequada em roscas de carretas de grãos e deslizadores de misturadores de ração a uma fração do custo.
O segmento sem contato tem previsão de expansão a 12,20% ao ano, apoiado por plataformas de cruzamento automotivo e linhas de inspeção óptica automatizada que compartilham designs de silício e ópticos. A cooperação entre SICK e Endress+Hauser transfere a robustez industrial para implementos inteligentes, multiplicando o volume endereçável e impulsionando o tamanho do mercado de sensores de posição para soluções sem contato em direção a bilhões de dois dígitos até o final da década.
Por Aplicação: A Automação de Veículos Comanda os Investimentos
Veículos agrícolas/máquinas autopropelidas representaram 48,20% da demanda de 2025, confirmando que a navegação automatizada e o controle de implementos continuam sendo os principais motores de receita para a participação do mercado de sensores de posição. O feedback de posição orienta os sistemas de direção automática que reduzem a sobreposição, diminuindo o consumo de diesel em até 8% durante as temporadas de plantio.
O monitoramento de animais, usando etiquetas baseadas em coleiras e sensores de portão para rastrear o movimento e os indicadores de saúde dos animais, continua sendo um segmento significativo. As fazendas internas e verticais estão prontas para superar o campo a um CAGR de 12,85%, pois as torres iluminadas por LED em centros urbanos exigem posicionamento no eixo z para regular a entrega de nutrientes e facilitar a colheita robótica. A aquisição de USD 2 bilhões da AGCO sobre a Trimble Ag sublinha que a automação de veículos está convergindo com kits de retrofit ricos em sensores que padronizam os loops de controle em frotas de equipamentos mistos.
Por Interface de Saída: Protocolos Digitais Impulsionam a Agricultura Orientada por Dados
Os loops de tensão e corrente analógicos detiveram uma participação de 57,30% em 2025, espelhando a base instalada global de sistemas hidráulicos legados. No entanto, as saídas digitais estão crescendo a um CAGR de 12,35% à medida que CAN, SENT e IO-Link se tornam padrão em novas semeadoras, pulverizadores e linhas de enxertia robótica. A comunicação baseada em pacotes suporta detecção de erros, tabelas de calibração a bordo e atualizações de firmware, todos cruciais para implementos autônomos.
O Provedor de Dados de Ativos da Balluff carrega algoritmos de borda na cabeça do sensor, comprimindo dados brutos de posição em alertas acionáveis antes de passá-los via Ethernet industrial, reduzindo assim as taxas de largura de banda em nuvem. À medida que os agricultores adotam contratos de manutenção preditiva, os fornecedores que incorporam tal funcionalidade ganham participação, adicionando impulso ao mercado de sensores de posição mais amplo.
Análise Geográfica
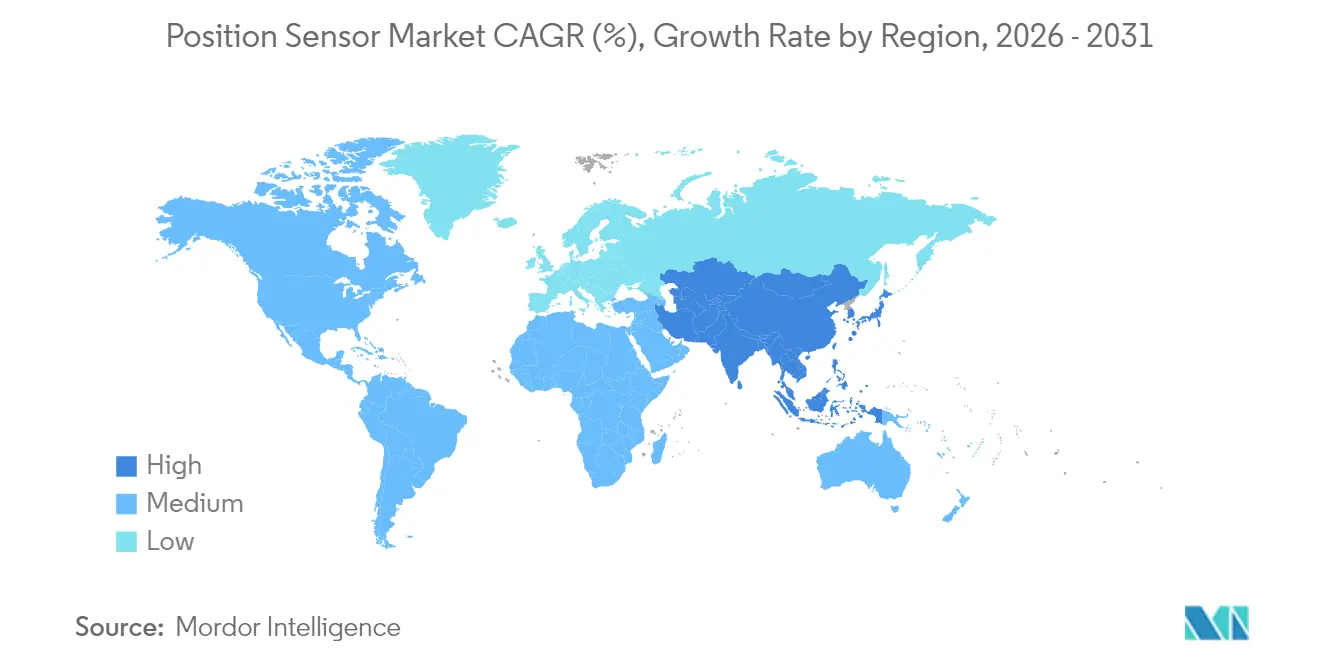
A Ásia-Pacífico respondeu por 45,60% das vendas de 2025, impulsionada pela busca da China por 75% de mecanização agrícola até 2025 e pela alocação de USD 6 bilhões da Índia para plataformas digitais no âmbito de sua Missão de Agricultura Digital. O CAGR projetado de 11,15% da região a manterá como o motor de crescimento para o tamanho do mercado de sensores de posição até 2031. As importações de máquinas agrícolas para a China cresceram 14,6% em relação ao ano anterior, enquanto o orçamento da Índia reservou USD 6 bilhões para infraestrutura de sensoriamento remoto que vincula registros agrícolas a mecanismos de crédito e seguro. A expansão sustentada de dois dígitos da região sinaliza atualizações contínuas da orientação GPS básica para frotas totalmente autônomas, cimentando o papel da Ásia-Pacífico como o fulcro do mercado de sensores de posição.
A Europa está avançando no uso de pulverizadores de precisão e robôs autônomos de capina para atingir as metas de redução de pesticidas delineadas no Pacto Verde. A Comissão Europeia reservou EUR 15 milhões (USD 16,5 milhões) no âmbito do Horizonte Europa para pilotar agrobótica em 2025. O mercado da América do Norte está se expandindo, apoiado por grandes campos contíguos que permitem economias de escala para equipamentos totalmente automatizados. Esse crescimento é ainda reforçado pela Lei de Fazenda, Alimentação e Segurança Nacional de 2024, que lançou uma Força-Tarefa Federal de Agricultura de Precisão. O crescimento da região é impulsionado por fazendas de adotantes iniciais que frequentemente utilizam tecnologias avançadas, como pulverizadores de lança de 30 metros, plantadeiras com guia automático e carretas de grãos totalmente autônomas.
As áreas com escassez de água demonstraram benefícios significativos com esses avanços. Por exemplo, o programa de irrigação inteligente da Flórida economizou 164 milhões de galões de água em 2024 ao integrar sondas de umidade do solo com sensores de posição de válvulas. Embora o crescimento da região seja mais estável em comparação com a Ásia-Pacífico, ele permanece positivo devido a atualizações tecnológicas incrementais, incentivos fiscais e um ecossistema robusto de fornecedores de kits de retrofit, que continuam a impulsionar o mercado de sensores de posição para cima.

Panorama regulatório
Os sensores de posição usados em máquinas agrícolas automatizadas estão cada vez mais sujeitos a estruturas de segurança funcional e segurança de máquinas, que tratam o hardware de detecção e, em alguns casos, o software embarcado, como elementos relevantes para a segurança. Na União Europeia, o Regulamento (UE) 2023/1230 sobre máquinas (texto consolidado atualizado até maio de 2026) reforça os requisitos de saúde e segurança para máquinas, e inclui explicitamente determinados componentes digitais na definição de componentes de segurança quando estes desempenham funções de segurança. Isso eleva o padrão exigido para os sistemas de detecção de posição integrados em arquiteturas de controle relacionadas à segurança.
Os requisitos de segurança elétrica em equipamentos agrícolas também influenciam a seleção e o design dos sensores, especialmente à medida que as plataformas migram para subsistemas elétricos de tensão mais alta. A ISO publicou a ISO 23285:2025 (fevereiro de 2025), que especifica requisitos de design de segurança para componentes elétricos e eletrônicos que operam entre 32 V e 75 V CC em tratores e implementos agrícolas. Ela reforça as necessidades relacionadas a isolamento, diagnóstico e interfaces robustas para sensores que operam próximos a trens de força e atuadores eletrificados. Nos Estados Unidos, a atividade regulatória em torno do uso e manutenção de equipamentos agrícolas também se cruza com controles habilitados por sensores, incluindo uma orientação da US EPA de fevereiro de 2026, afirmando que o Clean Air Act apoia o direito dos agricultores de realizar seus próprios reparos em equipamentos. Essa orientação influencia a forma como fabricantes de equipamentos originais (OEMs) e fornecedores abordam a capacidade de manutenção e o diagnóstico de subsistemas com sensores.
Análise da cadeia de valor
A cadeia de valor dos sensores de posição começa com materiais e insumos de componentes (semicondutores para dispositivos Hall/AMR/TMR e MEMS, materiais magnéticos, incluindo ímãs de terras raras para detecção magnética, emissores e receptores ópticos, e invólucros e conectores reforçados) que alimentam o design de sensores, a embalagem e a montagem de módulos. Os fabricantes de sensores fornecem então sensores discretos ou submódulos inteligentes a OEMs e fornecedores de nível 1 que constroem tratores, colheitadeiras, pulverizadores e implementos, além de fornecedores de kits de retrofit. Mais adiante na cadeia, distribuidores e integradores combinam sensores com GNSS/INS, visão e eletrônica de controle para orientação de precisão e autonomia, enquanto os canais de reposição atendem à demanda de substituição em cilindros hidráulicos, engates e sistemas de direção, onde o tempo de atividade e a capacidade de manutenção em campo são importantes.
A integração e a interoperabilidade são agora um ponto de captura de valor, à medida que as plataformas agrícolas migram da medição isolada para a fusão multissensor. As parcerias enfatizam cada vez mais a integração técnica. Por exemplo, a colaboração da Topcon Agriculture com a Bonsai Robotics em fevereiro de 2025 visa integrar autonomia baseada em visão com controles de implementos inteligentes, a parceria da Kubota com a Agtonomy em junho de 2025 foca no avanço das operações autônomas em tratores M5N, e a parceria da CHC Navigation com a CNH Industrial em dezembro de 2025 apoia os kits de agricultura de precisão FP FleetPro. Essas colaborações apontam para uma mudança na cadeia de valor em direção a pilhas de controle integradas (hardware de sensores mais interfaces de software e fluxo de dados), nas quais a robustez, a estabilidade de calibração e interfaces digitais como CAN e SENT afetam a qualificação de fornecedores e a adesão recorrente ao mercado de reposição.
Cenário Competitivo
O mercado de sensores de posição apresenta fragmentação moderada. Os cinco principais fornecedores, Honeywell International, TE Connectivity, SICK, TDK e Balluff, capturaram quase 42,3% das vendas de 2024, deixando espaço considerável para especialistas de nicho e startups. A Honeywell aproveita o histórico em automação industrial para fornecer soluções robustas de efeito Hall que toleram lavagens a 1.000 psi, enquanto a TE Connectivity enfatiza conectores selados que combinam caminhos de sensoriamento e dados para retrofits plug-and-play.
O posicionamento estratégico está se inclinando para ecossistemas de plataforma em vez de componentes independentes. A receita da SICK em 2023 cresceu 5,4% para EUR 2,307 bilhões (USD 2,497 bilhões) ao fazer parceria com a Endress+Hauser para cobertura conjunta de canais e ao aproveitar os chipsets FMCW da Aeva para incorporar lidar 4D em módulos de distância de curto alcance. A TDK se expande por meio de pilhas TMR redundantes certificadas para os mais rigorosos níveis de segurança automotiva, fornecendo aos OEMs peças pré-qualificadas que reduzem os prazos dos projetos.
Fusões e joint ventures destacam o prêmio sobre dados e integração. A aquisição de Ethernet da Infineon fortalece uma pilha verticalmente integrada que combina rede segura com medição de ângulo, enquanto a transação da AGCO com a Trimble lança uma plataforma de autonomia entre marcas. As oportunidades de espaço em branco se concentram em sensores sem bateria e de coleta de energia, e em inteligência artificial no sensor que realiza análises de saúde, oferecendo aos disruptores um caminho para contornar contratos de volume estabelecidos.
Líderes do Setor de Sensores de Posição
Honeywell International Inc.
TE Connectivity Ltd.
SICK AG
Infineon Technologies AG
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram na transição de sensores de função única para nós de detecção consolidados e interfaces validadas que simplificam arquiteturas prontas para autonomia em ambientes de campo adversos. Um indicador tangível é a introdução do sensor multivariável TWIIST pela Gefran em 2026, que combina posição com velocidade, inclinação e vibração. Isso está alinhado com a demanda dos OEMs por redução de fiação, melhoria do diagnóstico e suporte à manutenção preditiva usando menos dispositivos vedados. Com as tecnologias sem contato já detendo a maior parcela (61,25% em 2025), os fornecedores podem se diferenciar por meio de maior conteúdo de segurança funcional (redundância e diagnóstico embarcado no chip) e de uma prontidão industrializada para fusão de sensores que ajuda os OEMs a integrar controladores de GNSS/INS, visão e LiDAR.
Uma segunda área de espaço em branco são os kits modulares de retrofit e de reposição que trazem protocolos digitais e controle de implementos em malha fechada para uma grande base instalada ainda dominada por saídas analógicas (57,30% de participação em 2025). Atividades recentes de OEMs e do ecossistema apoiam essa direção, incluindo a parceria de 2025 entre a CHC Navigation e a CNH Industrial para a linha de kits de reposição FP FleetPro e a mudança mais amplo em direção a integrações orientadas por API, mencionada em várias parcerias de agricultura de precisão em 2025. Fora das máquinas de campo, a expansão da automação com sensores na pecuária e em ambientes controlados amplia o conjunto de demanda por detecção robusta de posição e deslocamento embarcada em alimentadores, portões, esteiras e manipulação robótica, com base no principal motor de receita do mercado em veículos agrícolas e máquinas autopropelidas (48,20% de participação em 2025).
Desenvolvimentos recentes do setor
- Julho de 2026: a Infineon Technologies AG concluiu a aquisição do portfólio de sensores analógicos/de sinal misto não ópticos da ams OSRAM. O acordo fortalece a amplitude de sensores da Infineon para detecção de posição industrial e automotiva e áreas relacionadas, apoiando uma integração mais estreita da detecção com sua pilha de energia e conectividade para aplicações robustas.
- Abril de 2025: a Infineon adquiriu os ativos automotivos de Ethernet da Marvell por 2,5 bilhões de dólares americanos. A incorporação de redes veiculares de alta velocidade ao portfólio apoia os caminhos de dados entre sensores e controladores, bem como arquiteturas de segurança funcional que dependem de comunicações determinísticas junto com a detecção de posição.
- Dezembro de 2024: a Aeva expandiu sua colaboração com a SICK para comercializar módulos de lidar FMCW para automação de fábricas e agrícola, com os primeiros envios planejados para o meio de 2025. A colaboração expandida reforça a mudança em direção à fusão de sensores, na qual a detecção de posição e de distância são combinadas para permitir orientação, detecção de obstáculos e operação autônoma.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange sensores de posição que medem movimento linear ou rotativo e fornecem saída de posição absoluta ou incremental. Eles são vendidos como peças de sensores discretos ou como submódulos de sensores, usados em sistemas finais nos setores automotivo, de equipamentos industriais, dispositivos de consumo, médico e aeroespacial.
Exclusões de escopo: chaves de proximidade simples de liga/desliga, IMUs inerciais genéricas e sensores de fim de curso usados apenas para detecção binária são excluídos.
Visão geral da segmentação
- Por Tipo
- Sensores Lineares
- Sensores Rotativos
- Sensores de Proximidade/Deslocamento
- Outros Tipos
- Por Tecnologia
- Contato
- Sem Contato
- Por Interface de Saída
- Analógica
- Digital
- Por Aplicação Agrícola
- Veículos Agrícolas/Máquinas Autopropelidas
- Monitoramento de Posição e Saúde de Animais
- Automação de Cultivo Interno/Vertical
- Outras Aplicações Agrícolas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com referências públicas que nos ajudam a dimensionar os conjuntos de demanda e verificar a coerência da rapidez com que a adoção de sensores de posição está mudando por aplicação. Como referências principais, utilizamos tabelas de manufatura e comércio do US Census Bureau, fluxos comerciais do UN Comtrade e publicações da ISO sobre normas relacionadas a sensores, além de periódicos de engenharia revisados por pares do IEEE e outras fontes, bem como bases de dados de patentes, para acompanhar mudanças tecnológicas e migração de projetos.
Para traduzir isso em um modelo utilizável, também analisamos registros e apresentações de resultados de empresas, sites de associações e imprensa de negócios de reputação sólida, para entender o ritmo dos embarques, a direção dos preços e onde as vitórias de design estão mudando por região. Em alguns casos, complementamos as fontes públicas com assinaturas pagas focadas em dados financeiros e inteligência empresarial, notícias e informações financeiras, e bases de dados de patentes, principalmente para reduzir o tempo dedicado à verificação cruzada. As fontes documentais listadas aqui são ilustrativas, e utilizamos muitas outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar quais tipos de sensores de posição estão sendo especificados em novas plataformas, como os preços médios de venda (ASPs) estão evoluindo à medida que o conteúdo e a embalagem mudam, e quais usos finais estão impulsionando o maior volume. Conversamos com uma combinação de fornecedores de componentes, integradores de módulos, fabricantes de automação e máquinas, e funções de engenharia e suprimentos voltadas para OEMs em toda a região APAC, EMEA e Américas. As contribuições dos entrevistados foram então usadas para preencher lacunas e alinhar premissas com os padrões de compra observados, especialmente no que diz respeito a onde o conteúdo linear versus rotativo está sendo adicionado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% | APAC: 42% |
| Nível médio: 56% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Empresas menores: 18% | Gerentes: 45% | Américas: 23% |
Dimensionamento de mercado e previsão
Para o dimensionamento, utilizamos uma abordagem top-down que reconstrói o conjunto de demanda endereçável a partir da atividade de produção de uso final e dos ciclos de construção de equipamentos, e então aplica o conteúdo de sensores de posição por unidade, onde tecnicamente exigido. Após a construção da primeira etapa, os totais são corroborados com verificações seletivas bottom-up, como consolidações de receita de fornecedores amostrados, retorno de canais sobre volumes unitários e cálculos simples de preço médio de venda multiplicado pelo volume para algumas aplicações de alto uso.
Os insumos do modelo incluem tendências de produção de automação industrial e máquinas, produção de veículos e o mix de eletrificação, a participação da detecção por contato versus sem contato em novos projetos, o número médio de sensores por sistema para casos de uso linear e rotativo, e a direção de importação e exportação regional de componentes de sensores. A precificação é tratada por meio de uma progressão prática do preço médio de venda que reflete a mudança de mix para módulos mais inteligentes e saídas digitais, sendo então testada sob pressão por meio do retorno das entrevistas, vinculado ao momento de renovação das plataformas. Para a previsão, é utilizada análise de cenários em torno da velocidade de adoção e da precificação, ancorada em opiniões de especialistas sobre os ciclos de investimento em automação e o momento de renovação das plataformas, antes que a série temporal final seja fixada.
Validação de dados e ciclo de atualização
Os resultados são verificados de mais de uma forma, para que não dependam de uma única premissa. Comparamos os totais do modelo com sinais independentes, como a direção dos fluxos comerciais, indícios de receita divulgados de sensores e automação, e indicadores de produção de uso final, e então analisamos os valores discrepantes até que a narrativa seja consistente entre as diferentes entradas.
Antes da aprovação final, o modelo e o relatório passam por uma revisão analítica em várias etapas, com gatilhos de recontato quando uma premissa-chave se altera ou quando um novo dado cria uma variância inesperada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Imediatamente antes da entrega, é realizada uma revisão final, para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de sensores de posição segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É comum observar valores de mercado diferentes para sensores de posição, pois os estudos publicados nem sempre contabilizam o mesmo conjunto de produtos, nível de preço ou momento de embarque. As diferenças também aparecem quando uma estimativa se baseia fortemente em totais amplos de eletrônicos, enquanto outra reconstrói a demanda a partir da produção de uso final e depois aplica conteúdo e precificação de sensores.
Os principais fatores de discrepância são os limites de escopo (por exemplo, se chaves de proximidade simples ou IMUs são contabilizadas), a escolha do ano-base e do momento cambial, e como a mudança no preço médio de venda é tratada quando os módulos inteligentes ganham participação. Outro motivo frequente é a cadência de atualização, já que os ciclos de automação automotiva e industrial podem mudar rapidamente, o que altera os volumes de curto prazo e o ponto de partida da previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,31 bilhões de dólares americanos (2026) | |
| Editora do Setor A | 6,67 bilhões de dólares americanos (2024) | Utiliza um ano-base mais antigo e não declara claramente as exclusões relativas a chaves de proximidade apenas binárias e IMUs, o que pode comprimir ou expandir o conjunto endereçável dependendo do que é implicitamente incluído. |
| Consultoria Global B | 8,68 bilhões de dólares americanos (2025) | Parte de um ano-base e de um mix de segmentos diferentes, e o caminho de precificação parece assumir uma migração mais rápida para categorias de maior valor, o que pode elevar o total sem as mesmas verificações de volume vinculadas às taxas de construção de uso final. |
A dispersão nos valores decorre principalmente do que é contabilizado como sensor de posição, de qual ano ancora a série e de como o preço e o mix são projetados. Quando dispositivos apenas binários e detecção de movimento genérica são excluídos, e quando os sinais de produção de uso final são usados como espinha dorsal da demanda, a estimativa permanece mais rastreável aos fatores reais de embarque, uma escolha metodológica aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sensores de posição agrícola?
O mercado está em USD 9,31 bilhões em 2026 e tem projeção de atingir USD 14,79 bilhões até 2031.
Qual região contribui com a maior demanda?
A Ásia-Pacífico lidera com 45,60% da receita de 2025, graças às agressivas metas de mecanização e ao financiamento da agricultura digital.
Qual tipo de sensor detém a maior participação?
Os sensores de posição lineares respondem por 40,45% das vendas de 2025 porque são parte integrante do controle hidráulico de profundidade e elevação.
Qual segmento de tecnologia está se expandindo mais rapidamente?
Os sensores sem contato têm previsão de crescimento a um CAGR de 12,20%, pois os equipamentos autônomos exigem feedback sem manutenção.
Quão concentrado é o poder dos fornecedores?
Os cinco principais fornecedores capturam pouco mais de 42,3% da receita, indicando um cenário moderadamente fragmentado onde novos entrantes ainda podem ganhar espaço.
Qual tendência regulatória mais afeta o design dos sensores?
Os requisitos de segurança funcional da ISO 26262 obrigam diagnósticos em chip e canais redundantes, prolongando os ciclos de design, mas elevando os padrões de desempenho.
Página atualizada pela última vez em:



