
Tamanho e Participação do Mercado de Máquinas Agrícolas
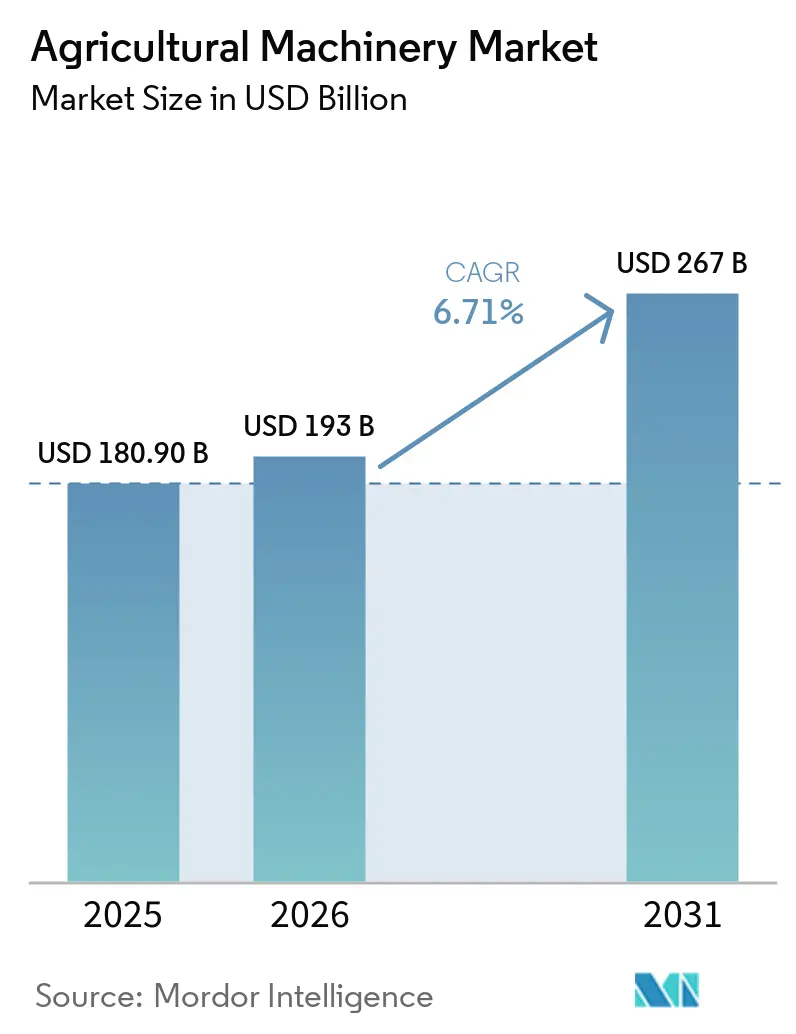
Análise do Mercado de Máquinas Agrícolas por Mordor Intelligence
Espera-se que o tamanho do mercado de máquinas agrícolas cresça de 193 bilhões de USD em 2026 para 206 bilhões de USD em 2027, com previsão de atingir 280,6 bilhões de USD até 2032, a um CAGR de 6,38% no período 2027-2032.
Salários mais elevados para trabalhadores rurais contratados diretamente nos EUA fortalecem a demanda por trabalho de campo que economiza mão de obra, enquanto os subsídios de aquisição na Índia podem reduzir o encargo de aquisição dos compradores elegíveis. A distribuição subsidiada de colheitadeiras de arroz nas Filipinas e o acesso compartilhado na Índia podem estender a mecanização além dos agricultores capazes de comprar individualmente. A colaboração baseada em revendedores pode trazer automação especializada para os canais de maquinário estabelecidos, à medida que os produtores ampliam suas ofertas de equipamentos. A expansão prevista combina, portanto, demanda por economia de mão de obra e aquisição apoiada, enquanto o encargo de propriedade dos pequenos agricultores indianos e os custos de depreciação dos produtores de grãos de Illinois limitam quantos compradores podem se dar ao luxo de adquirir máquinas diretamente.
Principais Conclusões do Relatório
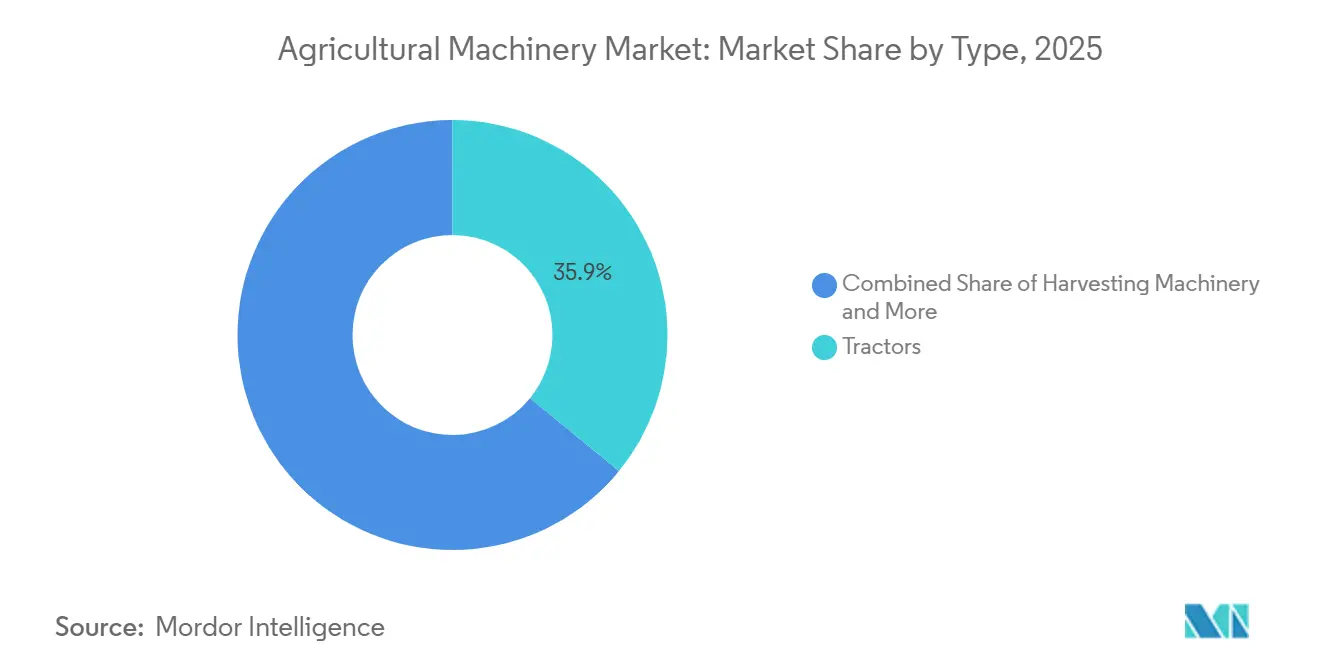
- Por tipo, os tratores lideraram com uma participação de 35,72% no mercado de máquinas agrícolas em 2026, enquanto as máquinas de colheita têm previsão de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.
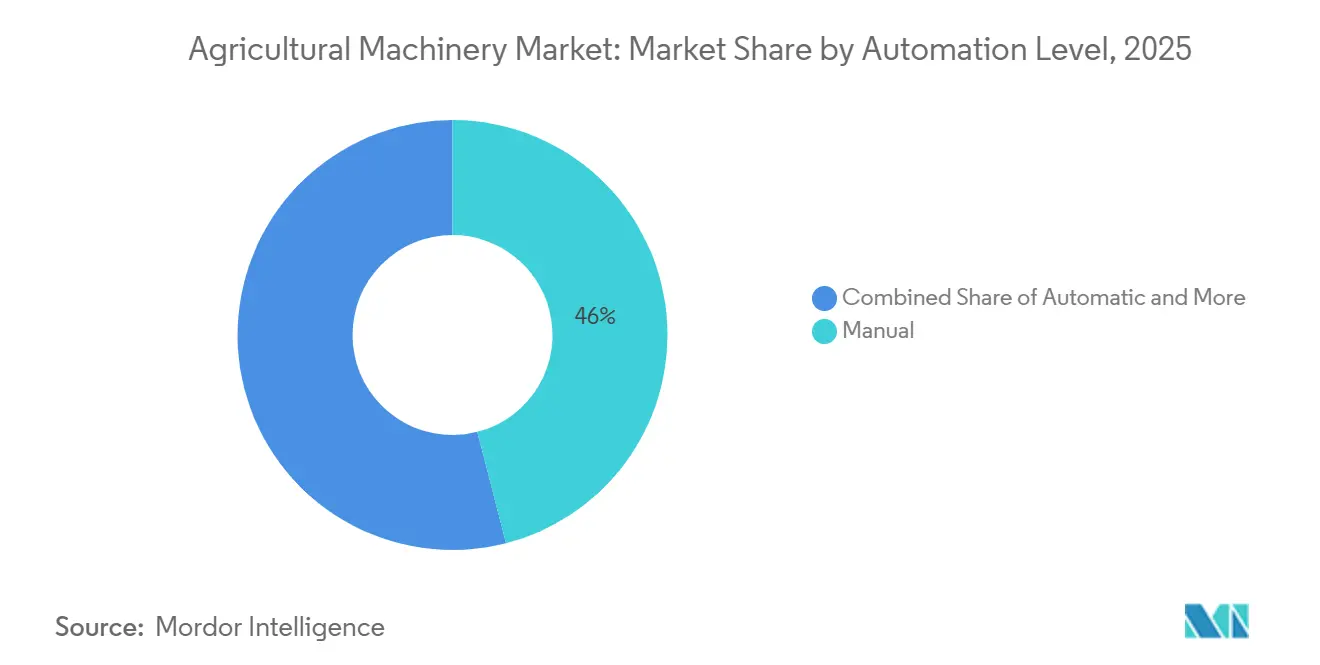
- Em termos de níveis de automação, os equipamentos manuais representaram uma participação de 45,54% no tamanho do mercado de máquinas agrícolas em 2026, e os equipamentos automáticos têm previsão de expansão mais rápida, com um CAGR de 8,2% no período 2027-2032.
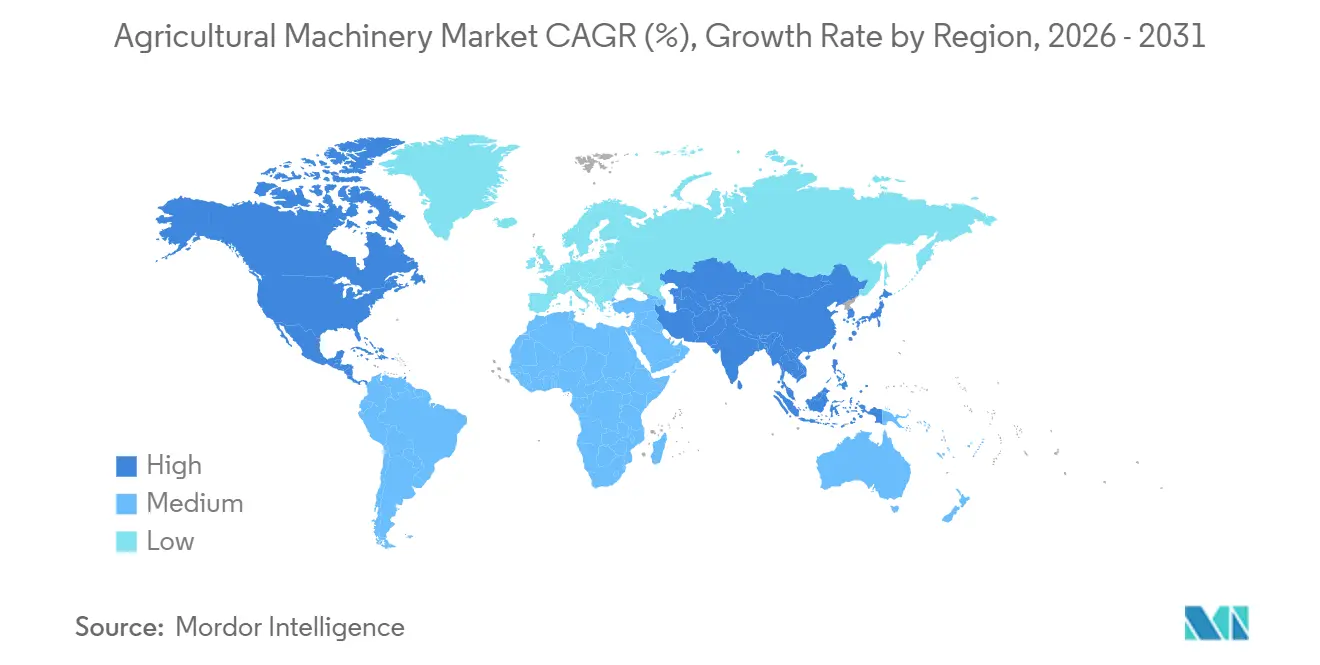
- Geograficamente, a Ásia-Pacífico deteve uma participação de 36,94% do mercado em 2026, enquanto a América do Norte tem previsão de ser a região de crescimento mais rápido, com um CAGR de 7,1% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução do contingente de mão de obra agrícola em economias desenvolvidas e emergentes | +2.5% | Estados Unidos, excluindo o Alasca | Médio prazo (2-4 anos) |
| Integração acelerada de plataformas de agricultura de precisão e IoT | +2.2% | Espanha, Finlândia e Itália | Curto prazo (≤ 2 anos) |
| Aumento de subsídios governamentais e incentivos fiscais para mecanização agrícola | +1.8% | Regiões agrícolas da Índia | Médio prazo (2-4 anos) |
| Expansão de modelos de agricultura por contrato e equipamento como serviço | +1.7% | Regiões agrícolas dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Queda no custo de baterias de íons de lítio viabilizando máquinas de campo eletrificadas | +1% | Regiões agrícolas da Índia | Longo prazo (≥ 4 anos) |
| O financiamento de "condicionalidade verde" vinculado ao clima está impulsionando a adoção de máquinas de baixas emissões | +0.2% | Regiões agrícolas do Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra agrícola e inflação salarial
Custos de mão de obra por hora mais elevados fortalecem o argumento a favor de maquinário capaz de realizar uma operação agrícola com menos horas pagas. Os operadores agrícolas dos EUA pagaram aos trabalhadores contratados diretamente um salário bruto nominal médio de 19,52 USD por hora em abril de 2025, alta de 3% em relação a abril de 2024, excluindo o Alasca e os trabalhadores de serviços agrícolas.[1] A contratação direta torna o empregador agrícola o comprador exposto a essa pressão salarial específica. O trabalho de campo operado pelo proprietário apresenta um argumento de venda diferente, pois substituir o tempo do proprietário não gera uma economia equivalente direta na folha de pagamento. Os fornecedores podem, portanto, direcionar o maquinário que economiza mão de obra para tarefas contratadas mecanizáveis, concentrando a proposta baseada em salários nos empregadores com trabalho pago que os equipamentos podem substituir.
Integração de agricultura de precisão e telemática
Equipamentos conectados criam demanda por integração entre a máquina e as ferramentas utilizadas para gerenciar seu trabalho. Em uma pesquisa europeia de 2026 concentrada na Espanha, Finlândia e Itália, 66,4% dos respondentes válidos de usuários finais agrícolas e florestais relataram uso diário de ferramentas digitais conectadas. Essa frequência torna a integração relevante para as operações cotidianas, e não apenas para atualizações ocasionais de equipamentos. A AGCO Corporation relatou que 88,4% de suas máquinas vendidas com hardware em 2025 incluíam ativos habilitados para conectividade, embora tenha ficado aquém de sua meta inicial de frota totalmente conectada. Para esses usuários diários, uma máquina que troca dados com suas ferramentas oferece um argumento de compra que uma alternativa não conectada não possui, tornando a integração comercialmente relevante quando substituem equipamentos.
Subsídios e apoio ao crédito para mecanização
As diretrizes do Submissão sobre Mecanização Agrícola (SMAM) da Índia de agosto de 2026 preveem assistência de 50% no custo do maquinário para pequenos e marginais agricultores, agricultores de Castas Programadas e Tribos Programadas, mulheres e agricultores das regiões Nordeste e Himalaia. Outros agricultores se qualificam para assistência de 40%, com ambas as taxas sujeitas a limites por máquina. Os governos estaduais e dos Territórios da União implementam esse componente de propriedade individual. O programa apoiou a distribuição de 2,16 milhões de máquinas agrícolas a agricultores individuais de 2014-15 a 2025-26. As taxas diferenciadas criam uma proposta de acessibilidade mais forte para os grupos de beneficiários especificados, enquanto os limites restringem até que ponto a assistência escala com o preço da máquina. Os fornecedores que atendem a esses compradores precisam, portanto, adequar o suporte elegível da máquina ao custo de aquisição restante do agricultor.
Consolidação de fazendas e pressão sobre a produção por hectare
Operações agrícolas maiores podem sustentar a demanda por equipamentos mesmo quando o número de contas de compra potenciais diminui. O USDA estimou que o número de fazendas nos EUA caiu de 2.023.200 em 2018 para 1.865.000 em 2025, enquanto o tamanho médio das fazendas aumentou de 444 para 469 acres, usando estimativas modeladas para 2025. Para os fornecedores de equipamentos, essa combinação desloca a questão de demanda relevante para a área operacional atendida por cada comprador. Uma maior capacidade tem um papel econômico mais claro quando seu custo pode ser distribuído por uma fazenda maior, embora a consolidação por si só não garanta compras de reposição. A oportunidade consequentemente se desloca para a capacidade por cliente, dando ao maquinário adequado a áreas operacionais maiores uma justificativa mais forte dentro de uma população agrícola em declínio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial e pressão de financiamento | -1.4% | Áreas de cultivo de grãos no centro de Illinois | Curto prazo (≤ 2 anos) |
| Estruturas agrícolas fragmentadas e retorno desigual | -1% | Regiões agrícolas da Índia | Longo prazo (≥ 4 anos) |
| Incerteza regulatória sobre operações de campo autônomas | -0.4% | Áreas agrícolas da Califórnia | Médio prazo (2-4 anos) |
| Atritos em propriedade de dados, acesso a reparos e interoperabilidade | -0.6% | Regiões agrícolas da União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo inicial e pressão de financiamento
A compra de um maquinário deve recuperar seu custo de capital, além de cobrir as despesas de operação do equipamento. Em fazendas de grãos de alta produtividade no centro de Illinois em 2025, a depreciação média foi de 91 USD por acre, representando 53% dos 170 USD em custos relacionados a maquinário para o cultivo de milho. Esses custos relacionados a maquinário também incluíam reparos, combustível e óleo, e aluguel de máquinas. A depreciação, portanto, superou o total combinado das demais categorias de custo de maquinário neste exemplo. A decisão de aquisição carrega, consequentemente, um encargo de recuperação de capital que reduções nas despesas operacionais por si só não podem eliminar.
Estruturas agrícolas fragmentadas e retorno desigual
Pequenas propriedades e altos custos individuais de propriedade criam economias de escala adversas para os usuários de maquinário na Índia. Dividir o custo de uma máquina cara por uma área operacional limitada torna a decisão de propriedade mais difícil, mesmo quando a mecanização oferece capacidades úteis. Um fornecedor que atende a esses compradores deve distinguir a demanda por operações de campo da demanda por possuir o equipamento que as realiza. O Departamento de Agricultura e Bem-Estar dos Agricultores da Índia promove Centros de Contratação Personalizada para ampliar o acesso ao maquinário para pequenos e marginais agricultores. O acesso compartilhado resolve o problema de propriedade, mas uma compra individual ainda carrega o encargo de capital concentrado da fazenda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo:
Escala de Tratores e Implantação Organizada de ColheitaOs tratores representaram uma participação de 35,72% no tamanho do mercado de máquinas agrícolas em 2026. A Federação das Associações de Revendedores de Automóveis (FADA) registrou 996.633 registros de varejo de tratores na Índia no ano civil de 2025, alta de 11,52% em relação a 893.706 em 2024, excluindo Telangana.[2] Para a série separada de vendas do setor do AF2026, a Mahindra & Mahindra Limited reportou vendas do setor de tratores indiano de 1.160.231 unidades, alta de 23,5% em relação ao ano anterior. A Mahindra atribuiu esse crescimento a monções favoráveis, bons níveis de reservatórios, uma redução no imposto sobre bens e serviços (GST) da Índia sobre tratores e um efeito mais amplo da renda rural relacionado ao GST. Essas condições reportadas de safra e tributação tornam a renda agrícola e a política fiscal centrais para atender a essa substancial base de compradores de tratores.
As máquinas de colheita têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032. No primeiro semestre de 2026, o Centro Filipino para Desenvolvimento Pós-Colheita e Mecanização (PhilMech) entregou 700 colheitadeiras combinadas de arroz no âmbito da alocação do Fundo de Melhoria da Competitividade do Arroz das Filipinas de 2025. O lançamento mais amplo de maquinário beneficiou cooperativas de agricultores, associações e unidades governamentais locais, fornecendo um canal organizado para acesso a equipamentos. Enquanto isso, a Associação de Fabricantes de Equipamentos (AEM) reportou que as vendas preliminares no varejo dos EUA de colheitadeiras autopropelidas caíram 9,4%, para 2.432 unidades, em janeiro-setembro de 2026, ante 2.683 no mesmo período do ano anterior. As entregas de programas públicos a beneficiários organizados fornecem, portanto, um canal distinto de acesso a equipamentos ao lado do negócio de varejo dos EUA, cujo declínio preliminar de vendas qualifica a perspectiva de colheita no curto prazo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Nível de Automação:
Controle Direto e Trabalho de Campo AutônomoOs equipamentos manuais representaram uma participação de 45,54% no mercado de máquinas agrícolas em 2026. No AF2026, encerrado em 31 de março, a Mahindra & Mahindra Limited vendeu um recorde da empresa de 505.930 tratores domésticos na Índia, incluindo vendas da Gromax Agri Equipment Limited. A Mahindra deteve 43,6% do mercado de tratores da Índia naquele ano, liderando-o pelo 43º ano consecutivo. Essa escala comercial demonstra uma substancial base nacional de compradores para maquinário operado por operador. Para os fornecedores, uma oferta controlada por operador atende, portanto, a uma fonte estabelecida de demanda por equipamentos que um portfólio focado exclusivamente em trabalho de campo autônomo deixaria fora de sua proposta central.
O maquinário automático tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,2% no período 2027-2032. No final de março de 2026, a LMB Rovadi entregou e comissionou o primeiro AgBot T2 Série 7 da AgXeed na Princepeel Estate, uma fazenda arável holandesa que utiliza o veículo autônomo para tarefas de campo. Em 2025, a plataforma de retrofit autônomo PTx Trimble OutRun da AGCO Corporation tinha sua solução autônoma de carreta de grãos em produção, fornecendo capacidades autônomas para máquinas Fendt e determinadas máquinas concorrentes. Sua aplicação de preparo do solo estava em testes beta e a fertilização em testes alfa naquele ano. Novas máquinas automáticas podem expandir o trabalho sem motorista do preparo do solo para a semeadura, enquanto a autonomia de retrofit oferece aos proprietários de máquinas compatíveis uma alternativa à substituição de seus equipamentos.
Análise Geográfica
Mercado de Máquinas Agrícolas da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 36,94% no tamanho do mercado de máquinas agrícolas em 2026. O setor de tratores da Índia reportou 130.551 vendas totais, incluindo exportações, em setembro de 2026, demonstrando substancial escala comercial dentro de uma das bases produtoras da região. A First Tractor Company Limited, citando o Departamento Nacional de Estatísticas, reportou 465.200 tratores produzidos pelos fabricantes chineses acima de determinada escala em 2025, queda de 4,9% em relação ao ano anterior. A liderança de participação da Ásia-Pacífico é, portanto, sustentada pela escala das indústrias nacionais de tratores, mesmo quando a produção em um importante país produtor se contrai.
Mercado de Máquinas Agrícolas da América do Norte
A América do Norte tem previsão de ser a região de crescimento mais rápido, com um CAGR de 7,1% no período 2027-2032. Até 15 de janeiro de 2026, a Bad Boy Mowers havia produzido seu primeiro trator em sua instalação em Monroeville, Alabama. O México registrou 14.500 vendas de tratores em 2025, alta de 3,6% em relação a 2024, estabelecendo uma base de vendas anuais crescente dentro da região. Enquanto isso, a Associação de Fabricantes de Equipamentos reportou vendas de tratores em setembro de 2026 com queda de 16,4% em relação ao ano anterior nos Estados Unidos e de 15,1% no Canadá. A expansão prevista pode contar com uma rota de montagem adicional e com a atividade dos compradores mexicanos, embora as vendas mais fracas de tratores nos EUA e no Canadá tornem o panorama de demanda desigual.
A série europeia de 13 países da CLIMMAR, incluindo a Suíça, registrou 96.323 novos registros de tratores em 2025, ante 104.395 em 2024, queda de cerca de 8%, reduzindo as oportunidades para revendedores (todas as potências na Áustria e na Itália, mínimo de 50 cv nos demais países). Na América do Sul, o governo de Rivera, no Uruguai, oferece serviços de maquinário a pequenos produtores com até 10 hectares para preparo convencional do solo ou 20 hectares para semeadura direta, com inscrições em março e julho. No Oriente Médio, o ministério da agricultura de Omã oferece contribuições para mecanização de até 50% do valor original do equipamento, ou 75% para famílias de previdência social, sujeito à nacionalidade omanense, análise de documentos, inspeção do local e aprovação. O relatório de 2025 da AGRA identificou altos custos de capital, financiamento limitado, serviços de reparo deficientes e infraestrutura inadequada como fatores que limitam a viabilidade da mecanização em grande parte da África Central, com pequenas propriedades fragmentadas tornando a adoção de máquinas de grande porte ineficiente. Esses serviços de maquinário uruguaios e as contribuições omanenses tornam a elegibilidade ao programa central para o acesso a equipamentos, ao lado da capacidade dos compradores de financiar compras individuais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva dos fabricantes que colocam novos maquinários agrícolas no mercado. Os produtos regulamentados incluem motores de ignição por compressão fora de estrada nos Estados Unidos, maquinário a diesel qualificado na China e maquinário coberto pela fase de emissões MAR-I de maquinário agrícola e rodoviário do Brasil. A estrutura de segurança de maquinário da Alemanha inclui maquinário montado em tratores, excluindo tratores agrícolas e florestais cobertos pelo Regulamento (UE) n.º 167/2013. Esses limites tornam a classificação do produto uma parte importante do investimento em conformidade do fabricante.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Agência de Proteção Ambiental | Autoridades estaduais de vigilância de mercado de segurança de produtos | Ministério da Ecologia e Meio Ambiente e Administração Estatal para Regulação do Mercado | IBAMA |
| Principais instrumentos ou direção | 40 CFR parte 1039 Nível 4; proposta de indução SCR com comentários encerrados em 29 de agosto de 2026 | Diretiva 2006/42/CE; Regulamento (UE) 2023/1230 aplicável a partir de 20 de janeiro de 2027 | Fase IV em vigor desde 1.º de dezembro de 2022; consulta pública do rascunho da Fase V de 12 de junho a 18 de julho de 2026 | Resolução CONAMA 433/2011 e Instrução Normativa IBAMA 06/2015; fases de implantação do MAR-II em rascunho: 1.º de janeiro de 2030 para 130-560 kW, 1.º de janeiro de 2032 para 75-130 kW e 1.º de janeiro de 2034 para 19-75 kW |
| Efeito comercial | Novos motores de ignição por compressão fora de estrada exigem conformidade e certificação de emissões | Os sistemas de controle cobertos devem prevenir falhas perigosas; a estrutura adotada adiciona salvaguardas para dispositivos conectados e proteções para hardware de sinal/dados vinculado a software crítico de conformidade | Maquinário e motores a diesel não conformes de até 560 kW não podem ser produzidos, importados ou vendidos; testes de uso real acima de 37 kW e relatórios remotos de emissões/localização se aplicam | Licença de configuração LCVM antes da produção ou importação de novas máquinas cobertas, incluindo uso próprio; LCVM do motor primeiro quando aplicável; o rascunho do MAR-II cobre novas máquinas autopropelidas dentro dos códigos de classificação do Anexo B e permite conformidade antecipada registrada no LCVM |
| Atratividade atual da política | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Flexibilização | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | ||||
As obrigações de certificação dos EUA sustentam uma avaliação de encargo de entrada moderado, enquanto a proposta da EPA de 14 de julho de 2026 para que novos motores diesel fora de estrada substituam as reduções de potência do motor relacionadas à redução catalítica seletiva (SCR) por notificações audíveis ou visíveis aponta para uma flexibilização. A Alemanha tem uma linha de base estabelecida de segurança de sistemas de controle, mas as salvaguardas adotadas para dispositivos conectados e as proteções contra corrupção de hardware de sinal/dados vinculado a software crítico de conformidade adicionam responsabilidades explícitas de design sob a estrutura de 2027. As obrigações de teste e relatório da China pesam sobre a atratividade, enquanto seu rascunho de comentários públicos da Fase V aponta para outra transição de conformidade. A sequência de licenciamento do Brasil cria um encargo de entrada, e seu cronograma proposto de emissões MAR-II para maquinário agrícola e rodoviário adicionaria trabalho de conformidade em fases, mantendo uma rota de conformidade antecipada.
Etapas da Cadeia de Valor
O valor é comparado entre a produção de equipamentos, o acesso ao mercado baseado em revendedores e o suporte de peças e manutenção. Em 2025, a CNH Industrial N.V. reportou aproximadamente 6,7 bilhões de USD em compras de 2.681 fornecedores de materiais diretos.[3] Seus 150 principais fornecedores responderam por 66% do valor de compras e eram estratégicos em parte devido ao tempo de relacionamento, capacidade de produção e gestão de peças de reposição. Essa concentração torna a prontidão para uma interrupção de fornecedor relevante para a capacidade de um fabricante de entregar equipamentos acabados.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação e montagem de equipamentos | Produtores de maquinário como CNH Industrial N.V., AGCO Corporation | Vendas de equipamentos | Alguns componentes da CNH têm um único fornecedor e não podem ser substituídos rapidamente | Diversificar o fornecimento, monitorar fornecedores e manter planos de contingência |
| Acesso ao mercado baseado em revendedores | Redes de distribuição lideradas por fabricantes como CNH Industrial N.V., AGCO Corporation | Vendas de equipamentos e peças no atacado | Alcançar compradores geograficamente dispersos por meio do canal de vendas | Ampliar o alcance por meio de revendedores e distribuidores independentes |
| Suporte de peças e manutenção | Fornecedores de peças como CNH Industrial N.V., AGCO Corporation | Vendas de peças e contratos de manutenção ou reparo | Deslocamento e entrega de peças para reparos em campo | Combinar distribuição de peças com serviço de revendedor na fazenda |
| Fonte: Mordor Intelligence | ||||
O pós-venda cria uma rota de receita vinculada a equipamentos já vendidos, por meio de peças e contratos de serviço. Em 2025, mais de dois terços dos revendedores norte-americanos da AGCO Corporation operavam com mais de 50% de capacidade de serviço na fazenda. Mover a capacidade de serviço para a fazenda torna o suporte em campo uma fonte adicional de diferenciação após a transação original do equipamento.
Cenário Competitivo
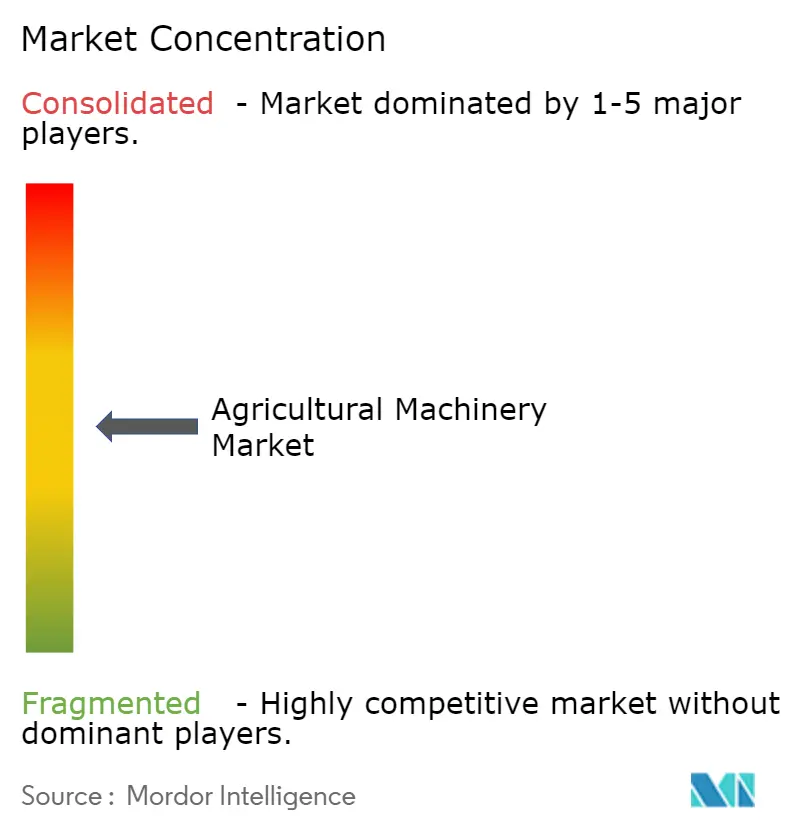
A concorrência é moderadamente concentrada em torno de fabricantes de portfólio amplo, com a Deere & Company operando segmentos de equipamentos agrícolas e a AGCO Corporation fornecendo Fendt, Massey Ferguson, PTx e Valtra. Em 25 de fevereiro de 2026, a marca John Deere da Deere expandiu sua linha 8R/8RX para trabalho pesado de tração e longos dias em grandes fazendas europeias, chamando o modelo de 540 cv de o trator de design padrão mais potente do mundo. A Kubota Corporation compete como produtora de máquinas agrícolas. A CNH Industrial N.V. fornece maquinário, implementos e tecnologias digitais por meio da Case IH e da New Holland, enquanto a CLAAS KGaA mbH fabrica tratores, colheitadeiras, enfardadeiras e equipamentos de forragem, conferindo a esses concorrentes amplitude em distintas operações agrícolas.
Em 22 de abril de 2026, a Kubota Corporation anunciou seu investimento na desenvolvedora de automação agrícola norte-americana Agtonomy. Até esse anúncio, os serviços da Agtonomy haviam alcançado implantação comercial inicial por meio dos revendedores de máquinas agrícolas da Kubota no oeste dos Estados Unidos. Para um fornecedor de tecnologia especializado, um canal de maquinário estabelecido oferece uma rota para clientes agrícolas sem exigir um portfólio completo de equipamentos. Em 31 de agosto de 2026, a CNH Industrial N.V. anunciou uma aliança com a Bourgault para uma linha de semeadura planejada com marca conjunta, distribuída por meio de seus revendedores na América do Norte, Austrália e outros mercados-alvo. A Bourgault fabricaria a linha, enquanto a CNH contribuiria com marcas, tecnologia de precisão e suporte ao cliente, tornando a capacidade de distribuição um ativo ao lado da produção especializada.
Nos Estados Unidos, a Comissão Federal de Comércio e cinco estados anunciaram um acordo proposto em 8 de julho de 2026 que exigiria que a Deere fornecesse aos agricultores e prestadores de reparo independentes os mesmos recursos de reparo aplicáveis que os revendedores autorizados por 10 anos. O acesso seria condicionado à concessão de acesso pela Deere em mais de 50% dos locais de revendedores, com extensões de prazo por justa causa permitidas. As capacidades de unidade de controle eletrônico de software embarcado seriam excluídas até a aprovação necessária de terceiros, que a Deere buscaria usando os melhores esforços razoáveis. Essas condições tornam o alcance prático do acesso a reparos relevante para a diferenciação de equipamentos ao lado das capacidades originais da máquina. Se a ordem for emitida, os prestadores de reparo independentes poderiam competir por trabalho usando os recursos aplicáveis, enquanto as condições moldariam a rapidez com que essa abertura se tornaria utilizável.
Líderes do Setor de Máquinas Agrícolas
-
Deere & Company
-
AGCO Corporation
-
Kubota Corporation
-
CNH Industrial N.V.
-
CLAAS KGaA mbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas Agrícolas Empresas cobertas neste relatório
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- SDF S.p.A.
- Yanmar Holdings Co., Ltd.
- Iseki & Co., Ltd.
- Argo Tractors S.p.A.
- Bucher Industries AG
- Valmont Industries, Inc.
- Lindsay Corporation
- Tractors and Farm Equipment Limited
- Maschio Gaspardo S.p.A.
Principais Oportunidades para os Participantes do Mercado
As oportunidades são comparadas entre a propriedade individual de maquinário, operações de contratação compartilhada e mecanização específica para culturas em Bihar, Índia. O Departamento de Agricultura de Bihar abriu seus canais de inscrição SMAM para agricultores individuais e Centros de Contratação Personalizada de 1.º a 31 de outubro de 2026. Esses canais exigem verificação, emissão de permissão, fornecimento pelo revendedor e verificação física antes que as solicitações aprovadas resultem no pagamento do subsídio. Essa sequência torna os termos de entrega parte da proposta comercial do fornecedor, pois o pagamento da subvenção segue a transação do equipamento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Propriedade individual apoiada por subsídio | Canal de inscrição SMAM 2026-27 aberto | Agricultores individuais em Bihar | Adequar a máquina elegível e a oferta de entrega à permissão emitida | Fornecimento e verificação precedem o pagamento do subsídio | Fornecedores que atendem a compradores agrícolas individuais |
| Operações de contratação compartilhada de maquinário | Canal aberto do Centro de Contratação Personalizada SMAM | Agricultores progressistas, JEEVIKA, sociedades, grupos de autoajuda e grupos de agricultores em Bihar | Construir uma oferta de equipamentos em torno do trabalho de campo combinado dos usuários propostos | Coordenar a demanda entre os usuários antes de se comprometer com uma frota | Fornecedores de maquinário e operadores de serviços compartilhados |
| Mecanização de fazendas de cana-de-açúcar | Inscrições do Departamento de Indústrias de Cana-de-Açúcar abertas de 16 a 25 de outubro de 2026 | Agricultores individuais de cana-de-açúcar em Bihar | Preparar propostas de maquinário específico para a cultura dentro da janela de inscrição | Concluir a inscrição dentro da janela definida | Fornecedores focados em operações de fazendas de cana-de-açúcar |
| Fonte: Mordor Intelligence | |||||
O canal do Centro de Contratação Personalizada é a abertura central porque os fornecedores podem atender às necessidades de maquinário de vários agricultores por meio de um solicitante aprovado que oferece serviços de contratação. Bihar aceita inscrições de agricultores progressistas, JEEVIKA, sociedades, grupos de autoajuda e grupos de agricultores, sujeito à verificação do departamento, emissão de permissão, fornecimento pelo revendedor e verificação física antes da aprovação da solicitação. Como o pagamento da subvenção segue o fornecimento e a verificação, os fornecedores capazes de entregar equipamentos e apoiar a documentação exigida podem competir para concluir a aquisição subsidiada, além da especificação da máquina por si só.
Desenvolvimentos industriais recentes em Mercado de Máquinas Agrícolas
- Set 2026: A AGCO Corporation lançou globalmente seu trator de esteira Fendt 1100 Vario MT Gen2 e o disponibilizou para pedidos, com as primeiras entregas programadas para começar em 2027.
- Set 2026: A CLAAS KGaA mbH apresentou as linhas de tratores ARION 6, AXION 8 e AXION 9 para a América do Norte e as disponibilizou para pedidos por meio de revendedores autorizados.
- Ago 2026: A CNH Industrial N.V. anunciou uma aliança estratégica com a Bourgault para um portfólio de semeadura planejado com marca conjunta, distribuído por meio dos revendedores da CNH na América do Norte, Austrália e outros mercados-alvo, com a Bourgault fabricando a linha.
Mercado de Máquinas Agrícolas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de máquinas agrícolas mede os gastos globais anuais em equipamentos mecânicos utilizados na agricultura e no manuseio pós-colheita de culturas. Abrange as vendas de equipamentos no mercado global.
Exclusões de escopo: Peças de reposição vendidas separadamente, serviços de reparo, manutenção e revisão, insumos e componentes upstream vendidos separadamente, maquinário de manejo de animais e florestal, e commodities agrícolas processadas e outros produtos acabados de culturas são excluídos.
Visão Geral da Segmentação
- Por Tipo
- Tratores
- Potência
- Menos de 40 CV
- 40 CV a 99 CV
- Mais de 100 CV
- Tipo de Trator
- Tratores Utilitários Compactos
- Tratores Utilitários
- Tratores para Culturas em Fileiras
- Potência
- Máquinas de Aração e Cultivo
- Arados
- Grades
- Cultivadores e Escarificadores
- Outras Máquinas de Aração e Cultivo
- Máquinas de Plantio
- Semeadoras de Linhas
- Plantadoras
- Distribuidoras
- Outras Máquinas de Plantio
- Máquinas de Colheita
- Colheitadeiras-Debulhadoras
- Colheitadeiras de Forragem
- Outras Máquinas de Colheita
- Máquinas de Fenação e Forragem
- Condicionadoras-Ceifadeiras
- Enfardadeiras
- Outras Máquinas de Fenação e Forragem
- Máquinas de Irrigação
- Irrigação por Aspersão
- Irrigação por Gotejamento
- Outras Máquinas de Irrigação
- Outros Tipos
- Tratores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) coleta dados anuais de maquinário sobre quantidades em uso, produção e comércio, enquanto o indicador de tratores agrícolas do Banco Mundial fornece uma série anual de frota instalada proveniente da FAO. Essas fontes, como o FAOSTAT e os Indicadores de Desenvolvimento Mundial, ajudam os analistas a distinguir as vendas de equipamentos das medidas de frota e a comparar padrões entre países. Os dados de renda agrícola e investimento do Serviço de Pesquisa Econômica do USDA podem informar a capacidade de compra dos compradores, e os comunicados da Associação de Fabricantes de Equipamentos fornecem sinais mensais oportunos de vendas no varejo para tratores e colheitadeiras.
Registros de empresas, apresentações para investidores e reportagens comerciais agrícolas de reputação complementam essas séries públicas com mix de produtos, remessas de revendedores, contexto de preços e mudanças na produção ou distribuição. Essas fontes são verificadas em relação às classificações comerciais oficiais e aos períodos reportados antes de informar o modelo de mercado. As fontes mencionadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária abrange fabricantes de máquinas agrícolas, revendedores e distribuidores, e compradores agrícolas ou de contratação personalizada nas principais regiões globais de produção e demanda. Os roteiros de discussão testam estimativas secundárias para valores de transação de novas máquinas, mix de tipo e automação, mudanças de preço de venda, tempo de substituição e demanda regional, com os respondentes solicitados a distinguir compras de máquinas de peças, serviços e taxas de aluguel. Quando os períodos de fonte ou a cobertura por país deixam lacunas, os analistas comparam indicadores independentes de produtor, comércio e oficiais, registram lacunas não resolvidas em notas de validação e usam perguntas de acompanhamento para esclarecer discordâncias materiais antes de incorporar as evidências.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 27% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo das vendas anuais de fabricantes de novos maquinários de agricultura e pós-colheita em todo o mundo, depois verifica totais selecionados com consolidações de receita de fornecedores, padrões de remessa de revendedores e preço médio de venda amostrado multiplicado pelo volume de unidades. Ele separa a série de valor dos indicadores de unidades físicas. Os dados de produção e comércio da FAO, as contagens de frota de tratores do Banco Mundial, as remessas de empresas e os relatórios de vendas no varejo de associações ajudam a testar volumes, enquanto a receita do produtor, o mix de equipamentos e as mudanças de preço reportadas indicam valor e mix de preços. A renda agrícola e os gastos com maquinário, a área de cultivo e os programas de mecanização, o comércio de equipamentos e as mudanças em potência, conteúdo de precisão e automação servem como insumos para as previsões por país e produto. Sua relação com as compras é avaliada com uma regressão multivariada onde os históricos são suficientemente consistentes, e a análise de cenários é usada onde a cobertura ou as condições de política tornam essa relação instável. As participações de segmento são construídas a partir de vendas de produtos e regionais de empresas, padrões oficiais de comércio e produção, registros e evidências de compradores, depois reconciliadas entre tipo de equipamento, nível de automação e geografia de venda. Verificações seletivas de baixo para cima são comparadas com os totais de cima para baixo, e as lacunas causadas por relatórios incompletos de países ou classificações incompatíveis são registradas e resolvidas em relação à série independente mais próxima ou mantidas como um intervalo interno. Os respondentes primários verificam as premissas variáveis e explicam os desvios materiais antes que as previsões sejam finalizadas.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as divulgações dos fabricantes, as séries oficiais de produção e comércio, os sinais de vendas de revendedores ou associações e os indicadores do lado do comprador, depois investigam anomalias como mudanças abruptas de participação, mudanças de preço discrepantes ou totais que não se reconciliam entre cortes de produto e regionais. Uma segunda revisão verifica datas de fonte, definições, moeda e unidades, enquanto um analista sênior revisa as variâncias resolvidas antes da aprovação. O recontato é acionado quando uma resposta material conflita com evidências independentes ou deixa um insumo-chave do modelo pouco claro. A base de evidências é atualizada anualmente, revisitada entre ciclos após eventos materiais como grandes mudanças de política ou de fornecimento, e submetida a uma nova revisão de fonte e cálculo imediatamente antes da entrega.
Estimativa do Mercado de Máquinas Agrícolas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de máquinas agrícolas mede os gastos globais anuais em equipamentos mecânicos utilizados na agricultura e no manuseio pós-colheita de culturas.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A renda agrícola e os gastos com maquinário, a área de cultivo e os programas de mecanização, o comércio de equipamentos e as mudanças em potência, conteúdo de precisão e automação servem como insumos para as previsões por país e produto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 206 bilhões de USD (2027) | |
| Consultoria Global A | 191,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,2% abaixo do valor de 2027 deste relatório de 206 bilhões de USD, 2 anos depois. A estimativa publicada usa o ano base de 2025, dois anos antes do ano de medição de 2027 deste relatório. |
| Consultoria Global B | 174,22 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 15,4% abaixo do valor de 2027 deste relatório de 206 bilhões de USD, 2 anos depois. A estimativa publicada usa o ano base de 2025, dois anos antes do ano de medição de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fabricantes, as séries oficiais de produção e comércio, os sinais de vendas de revendedores ou associações e os indicadores do lado do comprador, depois investigam anomalias como mudanças abruptas de participação, mudanças de preço discrepantes ou totais que não se reconciliam entre cortes de produto e regionais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de máquinas agrícolas e o crescimento esperado?
Espera-se que o tamanho atinja 206 bilhões de USD em 2027 e 280,6 bilhões de USD até 2032, a um CAGR de 6,38% no período 2027-2032.
Quais forças sustentam a demanda por equipamentos agrícolas?
Salários mais elevados para trabalhadores rurais contratados diretamente nos EUA fora do Alasca e a assistência de compra do Submissão sobre Mecanização Agrícola da Índia apoiam a mecanização. As taxas de assistência indianas são de 40% ou 50%, dependendo da categoria do agricultor e sujeitas a limites por máquina.
Qual tipo de equipamento lidera o setor de máquinas agrícolas?
Os tratores detinham 35,72% do mercado em 2026, enquanto as máquinas de colheita têm previsão de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.
Quais empresas são os principais fornecedores de maquinário agrícola?
Os principais fornecedores incluem Deere & Company, AGCO Corporation, Kubota Corporation, CNH Industrial N.V. e CLAAS KGaA mbH.
Qual é o principal desafio de custo para os compradores de equipamentos agrícolas?
Em fazendas de grãos de alta produtividade no centro de Illinois, a depreciação média foi de 91 USD por acre em 2025, ou 53% dos 170 USD em custos relacionados a maquinário para o cultivo de milho.
Qual região lidera o setor de equipamentos agrícolas e qual crescerá mais rapidamente?
A Ásia-Pacífico detinha 36,94% do mercado em 2026, enquanto a América do Norte tem previsão de crescimento mais rápido, com um CAGR de 7,1% no período 2027-2032.