
Tamanho e Participação do Mercado de Polivinil Butiral (PVB)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polivinil Butiral (PVB) por Mordor Intelligence
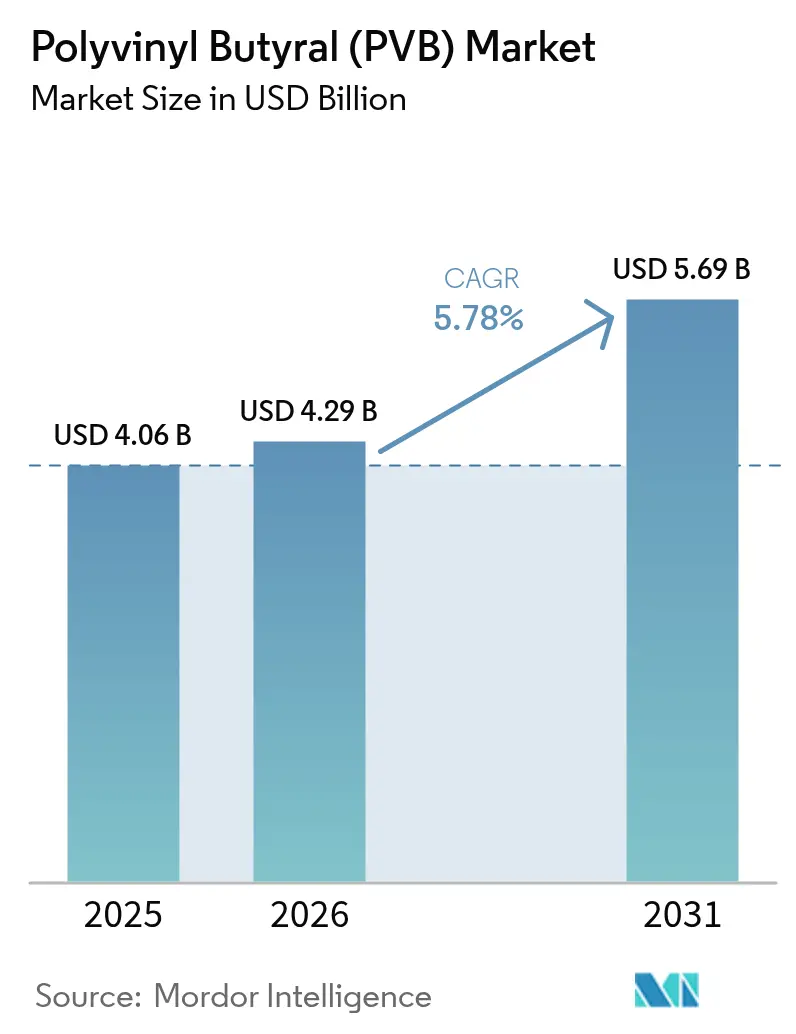
O tamanho do Mercado de Polivinil Butiral foi avaliado em USD 4,06 bilhões em 2025 e estimado para crescer de USD 4,29 bilhões em 2026 para atingir USD 5,69 bilhões até 2031, a um CAGR de 5,78% durante o período de previsão (2026-2031). Os fatores favoráveis incluem a aceitação quase universal do material para vidro de segurança laminado, o aumento da penetração de veículos elétricos (VE) que prioriza a acústica da cabine e os investimentos acelerados em energia solar fotovoltaica que buscam encapsulantes de longa duração. Os filmes adesivos dominam a demanda porque os órgãos reguladores — desde as autoridades rodoviárias dos EUA até os inspetores de edificações da Ásia-Pacífico — exigem desempenho comprovado de intercamadas. Enquanto isso, os produtores estão ampliando a capacidade europeia e asiática, sinalizando confiança de que o mercado de polivinil butiral absorverá a produção adicional sem corroer as margens. As barreiras à entrada continuam formidáveis devido aos intensivos requisitos de capital, aos ciclos de qualificação automotiva estabelecidos e aos relacionamentos de longa data com clientes que favorecem os fornecedores incumbentes.
Principais Conclusões do Relatório
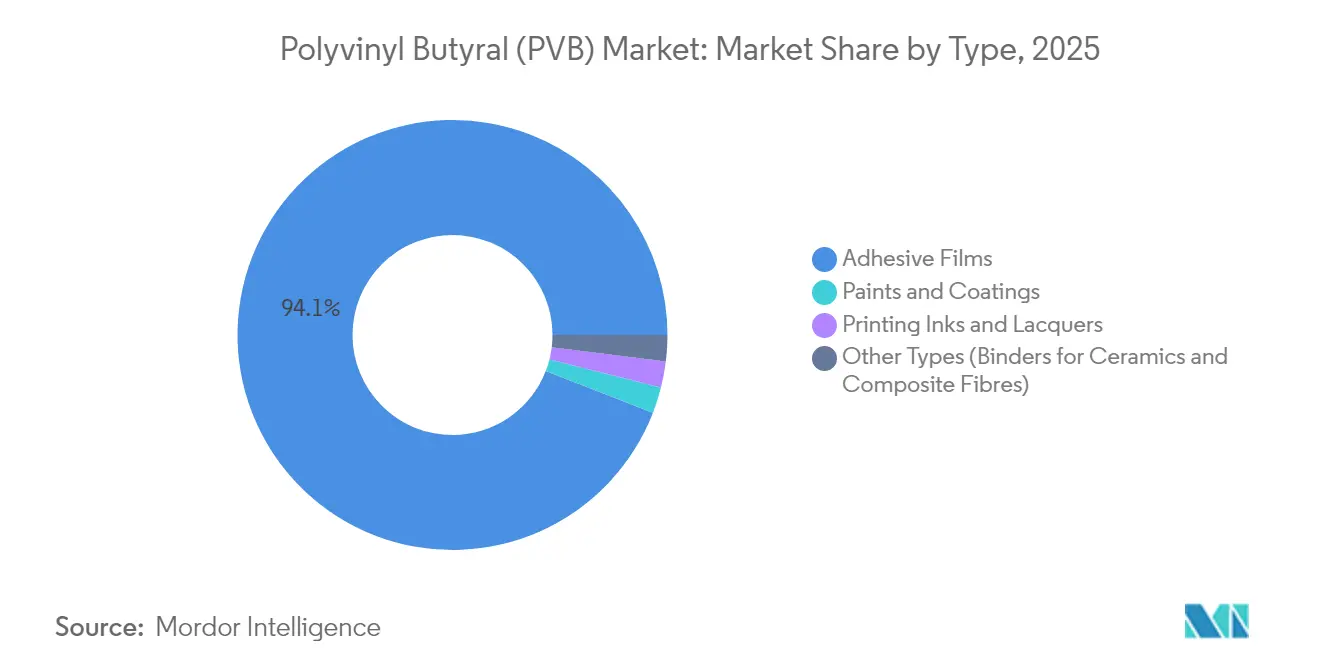
- Por tipo, os filmes adesivos capturaram 94,12% da participação do mercado de polivinil butiral em 2025, enquanto o segmento está projetado para se expandir a um CAGR de 6,05% até 2031.
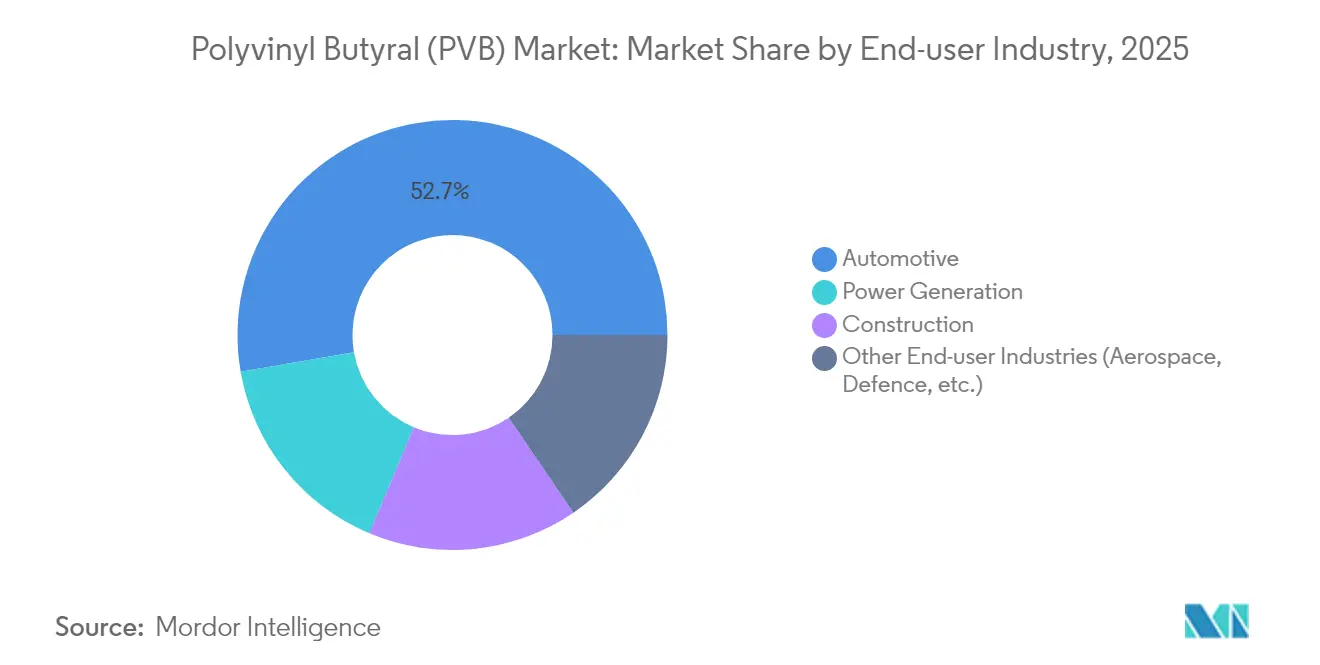
- Por indústria de usuário final, o envidraçamento automotivo respondeu por 52,74% da participação do tamanho do mercado de polivinil butiral em 2025; as aplicações de geração de energia estão avançando a um CAGR de 7,95% até 2031.
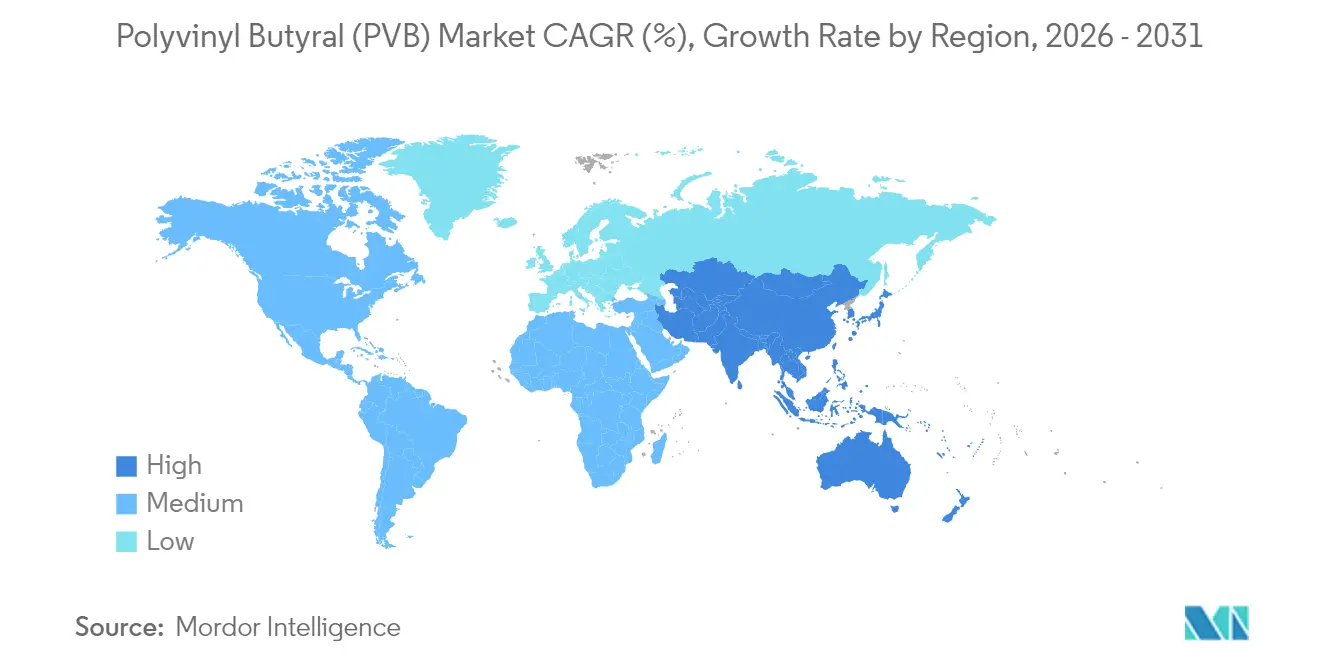
- Por geografia, a Ásia-Pacífico liderou com 50,83% de participação do mercado de polivinil butiral em 2025 e está prevista para manter o CAGR regional mais rápido de 6,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de Construção e Infraestrutura | +1.5% | Global, com concentração na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Penetração do Vidro Laminado no Setor Automotivo | +1.2% | Global, liderado pelos polos automotivos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações Obrigatórias de Envidraçamento de Segurança | +0.8% | América do Norte e UE, expandindo para mercados emergentes | Longo prazo (≥ 4 anos) |
| Expansão da Energia Solar Fotovoltaica com Encapsulantes de PVB | +0.6% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Impulsionada por VE para Intercamadas Acústicas | +0.4% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Construção e Infraestrutura
Envidraçamentos, fachadas cortina e fachadas com suporte pontual são cada vez mais especificadas em vários estados dos EUA e em Hong Kong. O Código de Construção da Pensilvânia de 2018 estipula o uso de vidro laminado em zonas de alta ocupação, garantindo a demanda de base [1]Departamento de Trabalho e Indústria da Pensilvânia, "Código de Construção Uniforme," dli.pa.gov. Mandatos paralelos no Código de Prática para Uso Estrutural de Vidro de Hong Kong estão aumentando a penetração do PVB nas densas cidades asiáticas. À medida que os horizontes urbanos se adensam e os arquitetos preferem superfícies envidraçadas maiores, essas normas se traduzem em pedidos plurianuais e inadiáveis que sustentam o mercado de polivinil butiral. Os incorporadores também valorizam os benefícios acústicos do PVB em projetos orientados ao transporte, onde as intercamadas podem reduzir o ruído externo em 3-7 dB sem adicionar peso. Coletivamente, esses fatores sustentam um vento favorável duradouro impulsionado pela construção ao longo da década.
Penetração do Vidro Laminado no Setor Automotivo
Os fabricantes de equipamentos originais (OEMs) automotivos estendem o vidro laminado além dos para-brisas para incluir vidros laterais, de teto e traseiros, aumentando a segurança dos ocupantes e reduzindo o ruído da cabine. A intercamada Saflex Horizon da Eastman tem como alvo a clareza dos displays head-up enquanto atende aos testes de impacto dinâmico. Os veículos elétricos amplificam essa necessidade porque o silêncio do sistema de propulsão acentua o ruído do vento e da estrada; os graus acústicos de PVB oferecem até 6 dB de atenuação, melhorando a qualidade percebida. Os prazos de adoção pelos OEMs são curtos — o ciclo médio de renovação de modelo é de três a quatro anos —, apoiando o crescimento de volume no curto prazo. O aumento da área de vidro nos designs de teto panorâmico aumenta ainda mais a demanda em metros quadrados por veículo, elevando o consumo unitário mesmo que a produção global de automóveis cresça moderadamente.
Regulamentações Obrigatórias de Envidraçamento de Segurança
Os reguladores de todo o mundo fazem referência ao Padrão Federal de Segurança de Veículos Motorizados dos EUA n.º 205 e aos testes ANSI/SAE Z26.1-1996, efetivamente incorporando o PVB nos para-brisas de automóveis de passeio. Os legisladores europeus estão ampliando as metas de reciclagem no âmbito da Diretiva de Veículos em Fim de Vida revisada, favorecendo os conjuntos laminados porque o PVB facilita maiores taxas de recuperação. Os OEMs enfrentam longos ciclos de validação para mudar as químicas das intercamadas, de modo que o enrijecimento das normas consolida os volumes de PVB incumbentes. Trajetórias similares estão emergindo no Brasil e na Índia, onde as regulamentações de vidros automotivos em rascunho estão espelhando as especificações norte-americanas, ampliando assim a rede regulatória de segurança para o mercado de polivinil butiral.
Expansão da Energia Solar Fotovoltaica com Encapsulantes de PVB
Os fabricantes de módulos de filme fino estão substituindo cada vez mais o acetato de etileno-vinila (EVA) por encapsulantes de PVB que oferecem superior resistência UV e adesão ao vidro. Os testes do Laboratório Nacional de Energia Renovável mostram que o PVB retém mais de 95% de transmitância após 2.000 horas de exposição ao calor úmido, superando o EVA em mais de 10 pontos percentuais. A série PV5200 da DuPont aproveita essas propriedades, e a empresa prevê um crescimento anual de vendas superior a 25% para suas folhas de PVB, à medida que as instalações solares globais devem ultrapassar 400 GW até 2025. Novas linhas de vidro float dedicadas ao vidro fotovoltaico nos Estados Unidos e na Europa criam uma demanda upstream sincronizada por encapsulantes, diversificando os fluxos de receita para os produtores de PVB.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substitutos do Produto (EVA, SGP, Ionoplasto) | -0.7% | Global, maior impacto em mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Intensificação da Reciclagem de PVB | -0.5% | América do Norte e UE, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fornecimento Volátil de Matéria-Prima Butiraldeído | -0.3% | Global, concentrado nos polos de produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substitutos do Produto (EVA, SGP, Ionoplasto)
Os segmentos de construção e automotivo sensíveis ao custo avaliam cada vez mais o EVA e as intercamadas de ionoplasto em relação ao PVB. Uma pesquisa publicada na revista Materials mostra que o EVA atende ao desempenho de impacto necessário enquanto simplifica a logística de armazenamento devido à menor absorção de umidade. O ionoplasto SentryGlas da Kuraray, que é cinco vezes mais resistente do que o PVB convencional, está substituindo o PVB em fachadas estruturais, apesar de seu preço premium. Embora a substituição permaneça marginal em aplicações regulamentadas de para-brisas, segmentos com pressão de preços poderiam corroer os volumes de PVB, particularmente em mercados emergentes que priorizam o custo inicial em detrimento da durabilidade a longo prazo.
Intensificação da Reciclagem de PVB em Regiões Desenvolvidas
A instalação francesa da Tarkett recicla 20.000 toneladas de PVB pós-consumo anualmente, incorporando de 24 a 33% de conteúdo reciclado em pisos premium. Os mercados maduros estão promovendo credenciais de economia circular, incentivando arquitetos e fabricantes de automóveis a especificar polímeros reciclados onde a clareza óptica não é crítica. Tecnologias de separação auxiliadas por ultrassom, demonstradas por consórcios acadêmicos, preservam o peso molecular, permitindo o uso de reciclados em revestimentos e selantes. O crescente fornecimento de PVB reciclado pode amortecer o crescimento da demanda por resina virgem, especialmente na Europa, onde os legisladores buscam estabelecer cotas obrigatórias para matérias-primas secundárias em produtos de construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Filmes Adesivos Dominam por meio de Aplicações de SegurançaOs filmes adesivos responderam por 94,12% da participação do mercado de polivinil butiral em 2025, refletindo seu papel central nos sistemas de segurança de vidro laminado nos setores automotivo e arquitetônico. O tamanho do mercado de polivinil butiral de filmes adesivos está projetado para atingir USD 5,43 bilhões até 2031, avançando a um CAGR de 6,05% em paralelo aos ciclos de expansão da construção global. Padrões rígidos de para-brisas, ordenanças de ruído em centros urbanos e o crescimento em tetos panorâmicos bloqueiam coletivamente os filmes adesivos em programas plurianuais de OEMs. Os produtores se diferenciam por meio de graus especializados — estruturais, bloqueadores de UV e variantes amigáveis às aves —, que exigem prêmios de 8-12% sobre a resina de commodities.
A inovação está centrada na reologia da resina, permitindo intercamadas mais finas sem sacrificar o desempenho de impacto, reduzindo assim o peso dos veículos e os custos de envidraçamento. A série Saflex Structural da Eastman aumenta a resistência do laminado em 30%, permitindo balaustradas sem moldura e reduzindo o hardware metálico em fachadas. Os filmes de PVB de grau óptico para displays head-up são um nicho emergente, com a Kuraray expandindo a capacidade japonesa para atender aos para-brisas de LCD e realidade aumentada. Tal especialização sustenta uma perspectiva de receita resiliente para os filmes adesivos, mesmo à medida que os volumes amadurecem.
Tintas, revestimentos, tintas de impressão e aplicações de nicho detinham coletivamente 5,88% de participação em 2025, avaliadas em USD 0,24 bilhões. Embora pequenos, esses segmentos fornecem amortecedores de margem; a funcionalidade hidroxila do PVB oferece excelente dispersão de pigmento e adesão a substratos metálicos, exigindo pontos de preço mais elevados por quilograma. Pesquisadores estão misturando PVB com nanocelulose para criar ligantes sem solvente para compósitos impressos em 3D, apontando para bolsões de demanda incremental além dos mercados legados. No geral, os usos não relacionados a filmes estão previstos para crescer a um CAGR de 4,03%, ficando atrás do mercado de polivinil butiral principal, mas preservando a lucratividade de nicho.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Indústria de Usuário Final:
Liderança do Setor Automotivo Enfrenta Desafio da Geração de EnergiaO envidraçamento automotivo respondeu por 52,74% do volume do mercado de polivinil butiral em 2025 e está projetado para registrar um CAGR constante de 5,62% até 2031, impulsionado por padrões obrigatórios de para-brisas em mais de 100 jurisdições. O aumento da área de vidro por veículo, estimulado por telas de infotainment maiores e expansões de vidro de teto, eleva o consumo em metros quadrados, compensando parcialmente uma desaceleração moderada na produção unitária global. Os graus acústicos, com preços aproximadamente 15% acima dos filmes padrão, estão ganhando participação de mercado à medida que os OEMs competem em métricas de NVH (ruído, vibração e aspereza) em modelos movidos a bateria elétrica.
A geração de energia, principalmente módulos fotovoltaicos, contribuiu com apenas 15,94% do consumo de 2025, mas está no caminho para o CAGR mais rápido de 7,95%, elevando sua participação para 17,72% até 2031. O tamanho do mercado de polivinil butiral para geração de energia em encapsulantes está projetado para atingir USD 1,02 bilhão até 2031, impulsionado pelo crescimento de projetos solares de filme fino de grande formato e pela adoção crescente de painéis bifaciais de vidro-vidro. As folhas PV5200 da DuPont demonstraram potencial de vida útil de 40 anos em testes de envelhecimento acelerado, atraindo desenvolvedores de escala utilitária que buscam menor custo nivelado de eletricidade.
A construção representou 15,83% da demanda de 2025, especialmente na Ásia, onde o revestimento de arranha-céus e as balaustradas de varanda proliferam. Os programas de retrofit na Europa e na América do Norte estimulam a demanda de substituição, com algumas cidades mandando intercamadas de grau acústico ao longo de corredores de transporte. Aeroespacial, defesa e óptica de especialidade compõem a categoria "outros", dependendo do PVB para transparências resistentes a impactos em rotorcrafts e veículos blindados.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Polivinil Butiral (PVB) da APAC
A Ásia-Pacífico detinha 50,83% da participação de mercado de polivinil butiral em 2025, sustentada por clusters integrados de petroquímicos, acabamento de vidro e montagem automotiva na China, no Japão e na Coreia do Sul. O volume regional está previsto para crescer a um CAGR de 6,11% até 2031, consolidando sua liderança à medida que os polos de produção de veículos elétricos se expandem. Incentivos governamentais, como os créditos para veículos de nova energia da China e os subsídios para construção verde do Japão, aceleram a demanda por intercamadas acústicas e de baixo teor de COV. No entanto, a escassez de matérias-primas decorrente de reduções em craqueadores de olefinas ocasionalmente perturba o fornecimento, destacando a necessidade de reservas de estoque e estratgias de múltiplas fontes de abastecimento.
Mercado de Polivinil Butiral (PVB) da América do Norte
A América do Norte respondeu por 19,08% da demanda em 2025. O crescimento está centrado na reabilitação de infraestruturas envelhecidas e na maior adoção de janelas laterais laminadas em veículos premium. Os códigos de construção da região exigem consistentemente intercamadas de PVB de 0,76 mm em envidraçamentos superiores, garantindo volumes de base. A expansão de capacidade da Eastman em Ghent viabiliza o fornecimento próximo a montadoras nos Estados Unidos e no México, mitigando os custos de frete transatlântico e as emissões de CO₂. Programas de economia circular, como os centros de reciclagem de laminados de vidro em Ohio, estão pilotando fluxos de matéria-prima em circuito fechado que poderão moderar o crescimento do PVB virgem após 2028.
Mercado de Polivinil Butiral (PVB) da Europa
A Europa capturou 16,46% da participação em 2025 e apresenta uma demanda madura, porém tecnologicamente sofisticada. Regulamentações rígidas sobre carbono levam arquitetos a selecionar intercamadas acústicas e de controle solar de maior desempenho, que reduzem o consumo operacional de energia. A Kuraray e a Everlam colaboram com fabricantes de vidro da União Europeia em inovações de laminados seguros para aves e pós-tensionados, alinhando-se às diretivas de biodiversidade. Esquemas de responsabilidade alargada do produtor em discussão na Alemanha poderão exigir que os produtores de PVB financiem a coleta e a reciclagem de para-brisas no fim de vida útil, influenciando as estruturas de custos após 2027.
Mercado de Polivinil Butiral (PVB) da América Latina e do MEA
A América Latina, o Oriente Médio e a África representaram coletivamente 13,63% do volume global em 2025. O desenvolvimento do mercado depende de novos investimentos em vidro float no Golfo e da expansão da produção automotiva no Brasil. A volatilidade cambial e as tarifas de importação continuam sendo obstáculos, mas o financiamento multilateral de infraestrutura está impulsionando a demanda por vidro laminado em aeroportos e estádios, criando volumes incrementais para o mercado de polivinil butiral.

Panorama regulatório
A conformidade com o vidro de segurança continua sendo a principal referência regulatória para camadas intermediárias de PVB, com as cadeias de fornecimento automotivo e de construção geralmente referenciando o Federal Motor Vehicle Safety Standard No. 205 dos EUA e os métodos de teste ANSI/SAE Z26.1, que efetivamente codificam os requisitos de desempenho do vidro laminado em muitas jurisdições. Na Europa, as estruturas REACH e CLP moldam a gestão de substâncias para camadas intermediárias e aditivos. A Glass for Europe publicou, em janeiro de 2026, um documento sobre a avaliação de SVHC em vidro laminado que enquadra os filmes de laminação como misturas, e não como artigos, no âmbito do REACH, influenciando a forma como os fabricantes de vidro a jusante interpretam os deveres de notificação e comunicação.
A circularidade e a caracterização de materiais estão assumindo uma forma mais formal. O CEN-CENELEC publicou o CWA 18174:2025 para padronizar a caracterização do PVB reciclado mecanicamente (rPVB), fornecendo parâmetros comuns que as equipes de compras podem usar ao qualificar material reciclado para aplicações não ópticas ou com desempenho limitado. Ao mesmo tempo, as dinâmicas da lista de candidatos e de restrição da ECHA para certos aditivos usados em camadas intermediárias estão levando os formuladores a trabalhos de substituição e a uma documentação mais rigorosa nos processos de qualificação automotiva e arquitetônica.
Análise da cadeia de valor
A cadeia de valor do PVB começa com petroquímicos upstream que sustentam o fornecimento de álcool polivinílico (PVA) e n-butanal (butiraldeído), seguidos pela acetalização do PVA com n-butanal (catalisada por ácido). O processo então inclui neutralização, lavagem e secagem para produzir a resina de PVB, que é composta e extrudada em filme intermediário. O filme é convertido por processadores de vidro em vidro laminado de segurança para vidraçaria automotiva e aplicações arquitetônicas, enquanto volumes menores de resina também fluem para revestimentos, tintas e ligantes especiais. Os requisitos de qualificação e rastreabilidade aumentam significativamente para os graus acústicos automotivos e relacionados a HUD.
O poder está concentrado entre produtores integrados e conversores estabelecidos, pois a qualidade depende da pureza da matéria-prima, do controle do processo e do desempenho da laminação a jusante. As certificações impulsionadas por OEMs e normas também estendem os ciclos de troca. A distribuição normalmente vai do produtor para os laminadores de filme e vidro, depois para OEMs, fornecedores de nível Tier e fabricantes de construção, com buffers logísticos e de estoque usados para gerenciar a escassez periódica de matéria-prima e se alinhar aos programas automotivos just-in-time e à demanda de construção baseada em projetos.
Cenário Competitivo
O mercado de polivinil butiral é altamente concentrado, com Eastman, Kuraray e Sekisui representando uma estimativa de 80-85% da capacidade global, sustentando assim um ambiente oligopolístico. Esses líderes operam cadeias de valor com integração retroativa que abrangem a derivatização de aldeído e extrusão, concedendo vantagens de custo e segurança de fornecimento. A intensidade de capital — superior a USD 150 milhões para uma planta greenfield de 50.000 t/a — afasta novos entrantes. Os longos protocolos de qualificação com OEMs, muitas vezes abrangendo dois ciclos de modelos, consolidam ainda mais os incumbentes.
Os players buscam crescimento por meio de nichos de alta margem e proximidade geográfica. A renovação de Ghent da Eastman em 2024 expande a produção Saflex para aplicações acústicas e HUD europeias, aproveitando prazos de entrega mais curtos para OEMs alemães. A expansão do filme óptico da Kuraray em 2025 no Japão aproveita a crescente demanda de vidro de cobertura LCD e para-brisas de realidade aumentada. A Sekisui tem como alvo o Sudeste Asiático com capacidade na Tailândia prevista para 2026, capturando o crescimento relacionado a VE enquanto se diversifica além de sua base doméstica.
Os movimentos estratégicos se estendem à sustentabilidade. A Everlam e a Garland Glass codesenvolvem a reciclagem de PVB sem solvente compatível com filmes arquitetônicos, visando integrar 40% de conteúdo reciclado até 2030. Os pedidos de patente mostram impulso na catálise de solvente eutético profundo para síntese de butiral, oferecendo 15% de economia de energia em comparação com a catálise ácida convencional. Atores regionais menores como Qingdao Jiahua, Huakai e Kingboard Special Resins competem em fornecimento localizado e flexibilidade de preços, mas carecem da capacidade de P&D para desafiar os nichos premium atualmente controlados pelos três principais.
Líderes da Indústria de Polivinil Butiral (PVB)
Chang Chun Group
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Special Resins Co., Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polivinil Butiral (PVB)
- BouLing Chemical Co., Limited
- Chang Chun Group
- Eastman Chemical Company
- Everlam
- Genau Manufacturing Company LLP (GMC LLP)
- Huakai Plastic (Chongqing) Co., Ltd.
- Kingboard (Fogang) Special Resins Co., Ltd
- Kuraray Co., Ltd.
- Qingdao Jiahua Plastics Co., Ltd.
- Sekisui Chemical Co., Ltd.
- WMC Glass

Oportunidades de mercado e perspectivas futuras
A premiumização na vidraçaria automotiva e em óptica especializada continua a criar espaço para formulações de PVB de maior margem, particularmente os graus acústicos, compatíveis com HUD e estruturais, que se encaixam nos ciclos de validação dos OEMs e em áreas de vidro maiores por veículo. As ações de capacidade dos players estabelecidos reforçam a mudança em direção ao desempenho avançado de camadas intermediárias. A Eastman está atualizando e expandindo as capacidades de extrusão de camadas intermediárias Saflex em Ghent, Bélgica (anunciado em 2024, conclusão prevista para 2026), enquanto a Sekisui vem investindo na produção de camadas intermediárias de alto desempenho em Rayong, Tailândia (anunciado em 2024, operação prevista para o segundo semestre de 2026). Juntas, essas iniciativas apontam para uma competição centrada em camadas intermediárias especializadas, em vez de filme commodity.
A circularidade também está avançando de atividades piloto para o fornecimento padronizado e reutilização de maior valor, apoiada pelo CEN-CENELEC CWA 18174:2025 para a caracterização de PVB reciclado e por trabalhos apoiados pela UE, como o projeto CORDIS SUNRISE da Comissão Europeia, focado na triagem multissensorial de PVB pós-consumo. Rotas tecnológicas discutidas para recuperação de maior pureza, incluindo separação eletroquímica e abordagens químicas para estabilizar material recuperado, melhoram o caminho para que o material reciclado entre em aplicações mais exigentes, onde a consistência tem sido o fator limitante. Com padronização, infraestrutura de triagem e know-how de processamento, os modelos de fornecimento de rPVB podem se estender para construção, pisos, revestimentos e outros segmentos onde os requisitos de clareza óptica são menos rigorosos do que nas camadas intermediárias de para-brisas.
Recent Industry Developments in Mercado de Polivinil Butiral (PVB)
- Julho de 2026: A Sekisui Chemical anunciou decisões judiciais na Alemanha e na Coreia que confirmaram suas patentes em processos iniciados pela Kuraray relacionados à tecnologia de camadas intermediárias de PVB. Os resultados reforçaram a capacidade da Sekisui de defender posições de camadas intermediárias premium em mercados-chave e adicionaram restrições para produtos concorrentes onde as reivindicações confirmadas se aplicam.
- Abril de 2026: A Sekisui Chemical relatou que sua patente EP 2017 237 B2 foi mantida, resultando em uma injunção que restringe a Kuraray Europe de fabricar, oferecer, usar, colocar no mercado, importar ou possuir os produtos abrangidos. A decisão elevou o risco de aplicação na Europa e pode reconfigurar a disponibilidade de fornecimento e as escolhas de qualificação de clientes para certos graus de camadas intermediárias de alto desempenho.
- Novembro de 2024: A Eastman Chemical Company anunciou um investimento para atualizar e expandir suas capacidades de extrusão de camadas intermediárias de PVB em sua instalação em Ghent, Bélgica, para produtos Saflex, com conclusão prevista para 2026. O projeto aumenta a capacidade de fornecimento local para clientes automotivos e arquitetônicos europeus e apoia a mudança para camadas intermediárias especializadas com especificações de desempenho mais rigorosas.


Mercado de Polivinil Butiral (PVB) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita gerada por materiais de polivinil butiral (PVB) vendidos como filmes, resinas e formas relacionadas, usados em aplicações de uso final, como vidro laminado e outros usos industriais, em todas as principais regiões.
Exclusões de escopo: excluímos unidades de vidro laminado acabadas e outros serviços de fabricação de vidro a jusante nos quais o PVB é apenas um dos materiais de entrada.
Visão geral da segmentação
- Por Tipo
- Filmes Adesivos
- Tintas e Revestimentos
- Tintas de Impressão e Lacas
- Outros Tipos (Ligantes para Cerâmicas e Fibras Compostas)
- Por Indústria de Usuário Final
- Automotivo
- Construção
- Geração de Energia
- Outras Indústrias de Usuário Final (Aeroespacial, Defesa, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com conjuntos de dados públicos e repetíveis para mapear onde a demanda por PVB se origina e como ela é refletida no comércio e na fabricação. Utilizamos fontes como a UN Comtrade para fluxos comerciais, o USGS para um contexto mais amplo de materiais, a Administração de Comércio Internacional dos EUA para notas industriais, a Agência Internacional de Energia para sinais macro de mobilidade e energia, e o Banco Mundial para indicadores de construção e manufatura que podem servir como proxies de demanda.
Também revisamos registros de empresas, apresentações a investidores e artigos técnicos em revistas de polímeros e materiais revisadas por pares, além de cobertura de imprensa confiável, para acompanhar mudanças de aplicação, como regras de vidro de segurança e a expansão de instalações fotovoltaicas. Quando necessário, usamos assinaturas pagas focadas em dados financeiros e inteligência de empresas, bases de dados de patentes e registros de importação-exportação em nível de embarque para verificar a consistência de capacidade e movimentos transfronteiriços. As fontes listadas aqui são ilustrativas, e também nos baseamos em outros documentos públicos para coleta de dados, validação e esclarecimento de premissas em nível de aplicação.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas primárias foram usadas para testar o que coletamos de fontes públicas, especialmente em torno da demanda proveniente de vidraçaria automotiva, vidro de segurança para construção e laminação relacionada a sistemas fotovoltaicos. Conversamos com produtores, distribuidores, compostadores e compradores a jusante em APAC, EMEA e Américas, para podermos verificar a utilização, a movimentação de preços e as tendências de substituição usando termos consistentes durante as conversas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 18% | APAC: 50% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Players menores: 18% | Gerentes: 52% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento usou uma combinação top-down e bottom-up, na qual a visão top-down reconstruiu a demanda a partir da atividade de uso final e de sinais comerciais, e os resultados foram então verificados por meio de consolidações seletivas. Os dados de produção e comércio foram traduzidos em um pool de demanda regional para PVB, que foi então convertido em valor usando faixas de preço observadas por forma e o mix de aplicação típico.
As principais entradas que alimentaram o modelo incluíram tendências de produção de veículos automotivos, penetração de vidro de segurança laminado em novas construções e retrofits, instalações fotovoltaicas que usam encapsulamento e laminação, indicadores regionais de gastos com construção e a mudança entre graus padrão e especiais, o que altera o preço médio. As previsões foram preparadas usando regressão multivariada, na qual a visão prospectiva dos direcionadores foi alinhada com o que os participantes do setor esperam nos próximos anos, sendo então revisada para outliers. Quando a visibilidade era incompleta para países menores ou aplicações de nicho, usamos proporções proxy de mercados similares, seguidas de verificações em relação à direção de importação-exportação e comentários sobre capacidade.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, seguida por verificações de variância nos níveis de região e aplicação, para que saltos incomuns fossem identificados precocemente. Quando uma anomalia surgia, revisitávamos as premissas subjacentes e recontatávamos os participantes relevantes do setor quando a lacuna não podia ser explicada usando dados publicados.
Antes da aprovação final, o modelo e as principais premissas passam por múltiplas revisões de analistas, o que ajuda a manter definições e cálculos consistentes entre os capítulos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de capacidade, interrupções comerciais ou movimentos abruptos nos preços de matérias-primas. Pouco antes da entrega, é feita uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Polivinil Butiral da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para o PVB nem sempre coincidem, porque o escopo e a lógica de precificação podem variar mais do que parece à primeira vista. As diferenças também podem vir do uso de um ano-base diferente, da aplicação da conversão cambial em momentos diferentes ou da atualização de premissas em um ponto diferente do ano.
As vendas de vidro de segurança laminado acabado são um complemento comum em algumas publicações, mas essas receitas ficam fora do escopo da Mordor Intelligence para este mercado de PVB. Mantemos o valor vinculado à demanda de material PVB, e não à fatura completa do sistema de vidro. Outras lacunas geralmente vêm de como o PVB reciclado e recuperado é tratado, se os graus especiais são precificados usando movimentos spot ou suavização semelhante a contratos, e com que rapidez as mudanças nas taxas de produção automotiva são refletidas durante a atualização do modelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,06 bilhões de USD (2025) | |
| Consultoria Global A | 3,39 bilhões de USD (2024) | Usa um ano-base anterior e frequentemente aplica uma média de preços mais ampla entre os graus, o que pode subestimar o valor quando os mix de filmes especiais aumentam e os preços contratuais ficam atrás dos movimentos spot. |
| Editora do Setor B | 4,70 bilhões de USD (2026) | Parte de um ano-base posterior e pode refletir um nível de curto prazo mais alto se as premissas de penetração e o momento da conversão cambial não forem verificados de forma consistente entre as regiões. |
Analisando a tabela, a diferença é explicada principalmente pelo que é contabilizado e quando é contabilizado, não por uma divergência quanto ao crescimento da demanda de PVB. Ao manter as entradas rastreáveis à atividade de uso final, à direção comercial e a faixas de preço realistas, o resultado permanece repetível quando os clientes revisitam as premissas posteriormente.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de polivinil butiral?
O tamanho do mercado de polivinil butiral atingiu USD 4,29 bilhões em 2026 e está previsto para subir para USD 5,69 bilhões até 2031 a um CAGR de 5,78%.
Qual segmento detém a maior participação no mercado de polivinil butiral?
Os filmes adesivos dominam com 94,12% de participação em 2025, amplamente impulsionados pelas aplicações de vidro de segurança laminado.
Por que a Ásia-Pacífico é a região líder para a demanda de polivinil butiral?
As cadeias de fornecimento automotivas e de construção integradas na China, no Japão e na Coreia do Sul conferem à Ásia-Pacífico 50,83% de participação global e o CAGR regional mais alto de 6,11% até 2031.
Como os veículos elétricos estão influenciando o consumo de polivinil butiral?
Os VEs amplificam a demanda por intercamadas acústicas de PVB que reduzem o ruído da cabine em até 6 dB, impulsionando expansões de capacidade na Tailândia e no Japão voltadas para esse nicho.
Quais desafios poderiam desacelerar o crescimento do mercado de polivinil butiral?
A volatilidade das matérias-primas, o aumento das taxas de reciclagem que compensam a demanda por resinas virgens e a concorrência de substitutos como EVA e materiais de ionoplasto poderiam moderar o CAGR do mercado em até 1,5 ponto percentual.
Página atualizada pela última vez em:



