
Tamanho e Participação do Mercado de Borracha de Estireno Butadieno Estireno
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.47 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Borracha de Estireno Butadieno Estireno por Mordor Intelligence
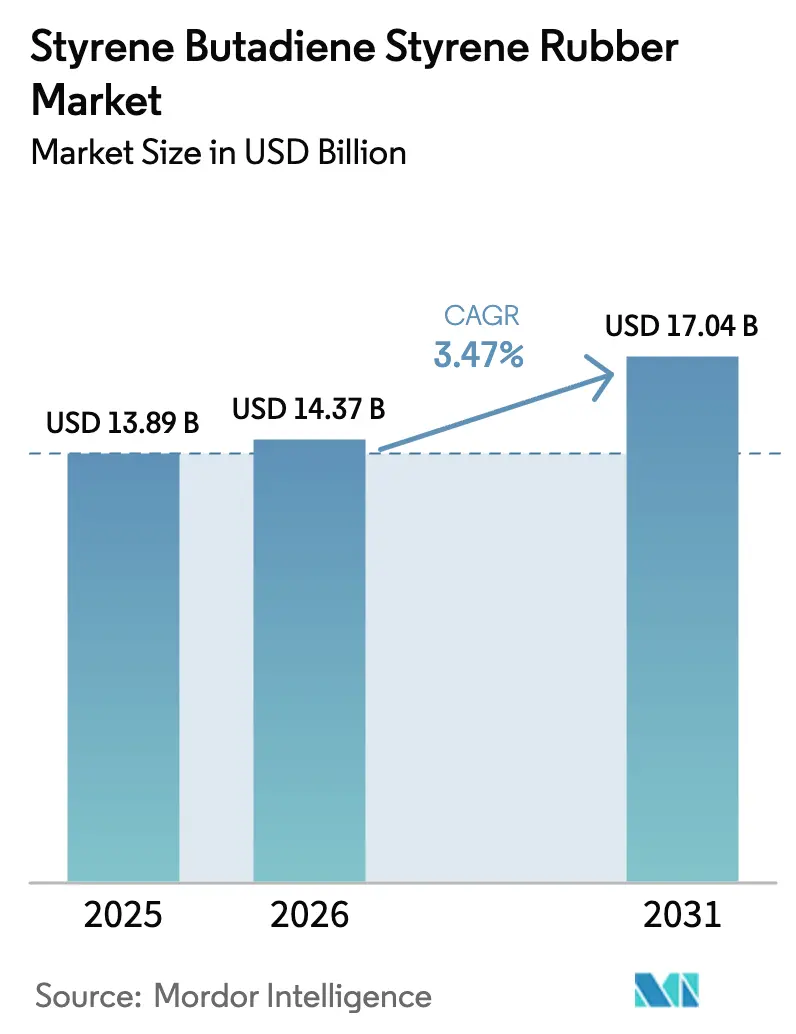
Espera-se que o tamanho do mercado de Borracha de Estireno Butadieno Estireno cresça de USD 13,89 bilhões em 2025 para USD 14,37 bilhões em 2026, com previsão de atingir USD 17,04 bilhões até 2031, a um CAGR de 3,47% no período 2026-2031. A contínua modernização de infraestruturas em economias emergentes, aliada à demanda persistente por calçados de alto desempenho, compostos e o insubstituível equilíbrio entre o comportamento elastomérico e a processabilidade termoplástica, continuam a impulsionar o consumo. As cadeias de suprimentos integradas na Ásia-Pacífico, onde as matérias-primas a montante se conectam perfeitamente com os clusters de processamento a jusante, criam vantagens de custo que sustentam um crescimento de volume resiliente mesmo com a maturação do setor. A diferenciação de produtos concentra-se agora na pureza, no teor bioatribuído e nas melhorias de desempenho específicas para cada aplicação, mais do que no posicionamento por preço em grandes volumes — uma mudança reforçada pelo endurecimento dos mandatos de sustentabilidade. As empresas que asseguram fontes confiáveis de estireno e butadieno, ao mesmo tempo em que reduzem a intensidade de carbono da produção, estão bem posicionadas para proteger suas margens contra a volatilidade das matérias-primas.
Principais Conclusões do Relatório
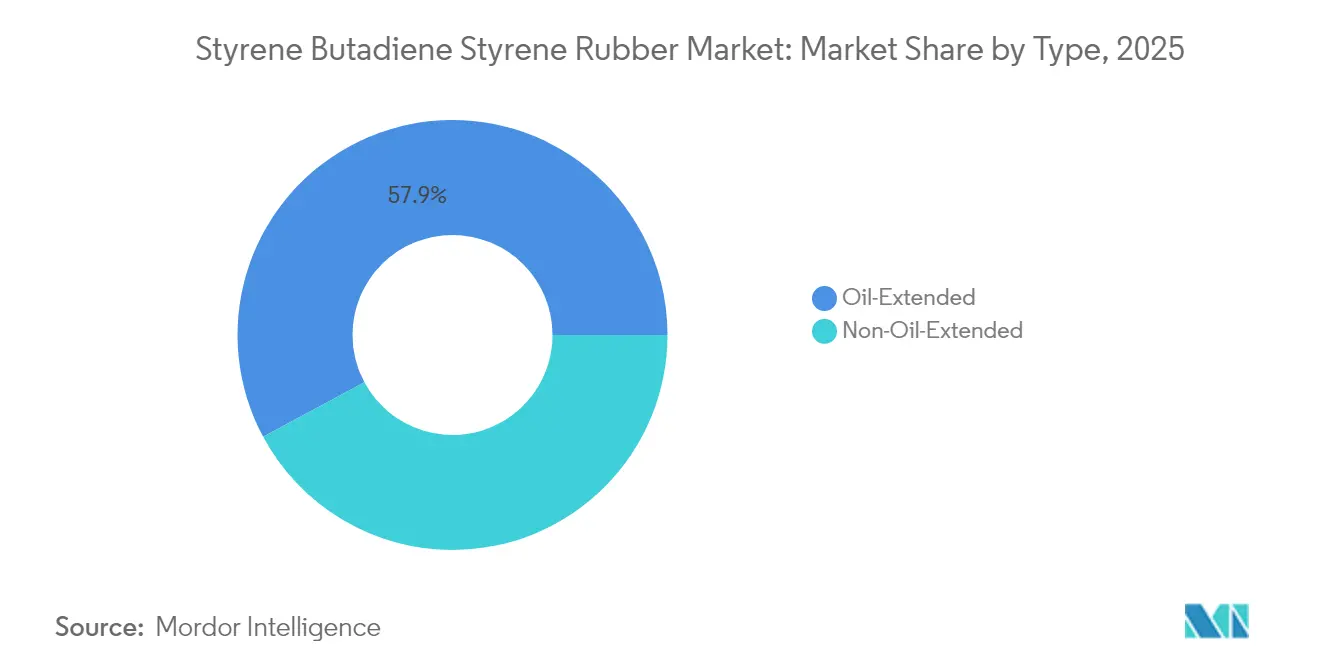
- Por tipo, os graus com extensão em óleo responderam por 57,85% da participação do mercado de Borracha de Estireno Butadieno Estireno em 2025. No entanto, espera-se que a participação de mercado do tipo sem extensão em óleo aumente com o CAGR mais rápido de 4,05% durante o período de previsão.
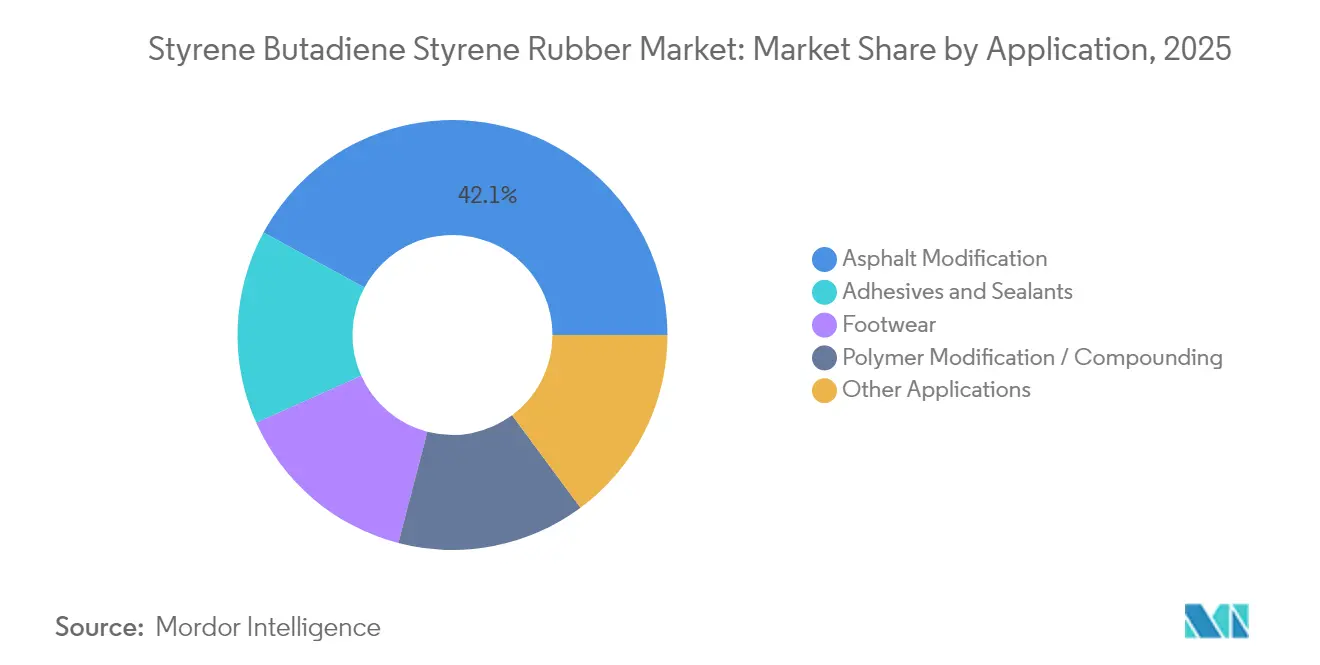
- Por aplicação, a modificação de asfalto deteve uma participação de 42,10% no tamanho do mercado de Borracha de Estireno Butadieno Estireno em 2025, enquanto adesivos e selantes deverão avançar a um CAGR de 4,86% até 2031.
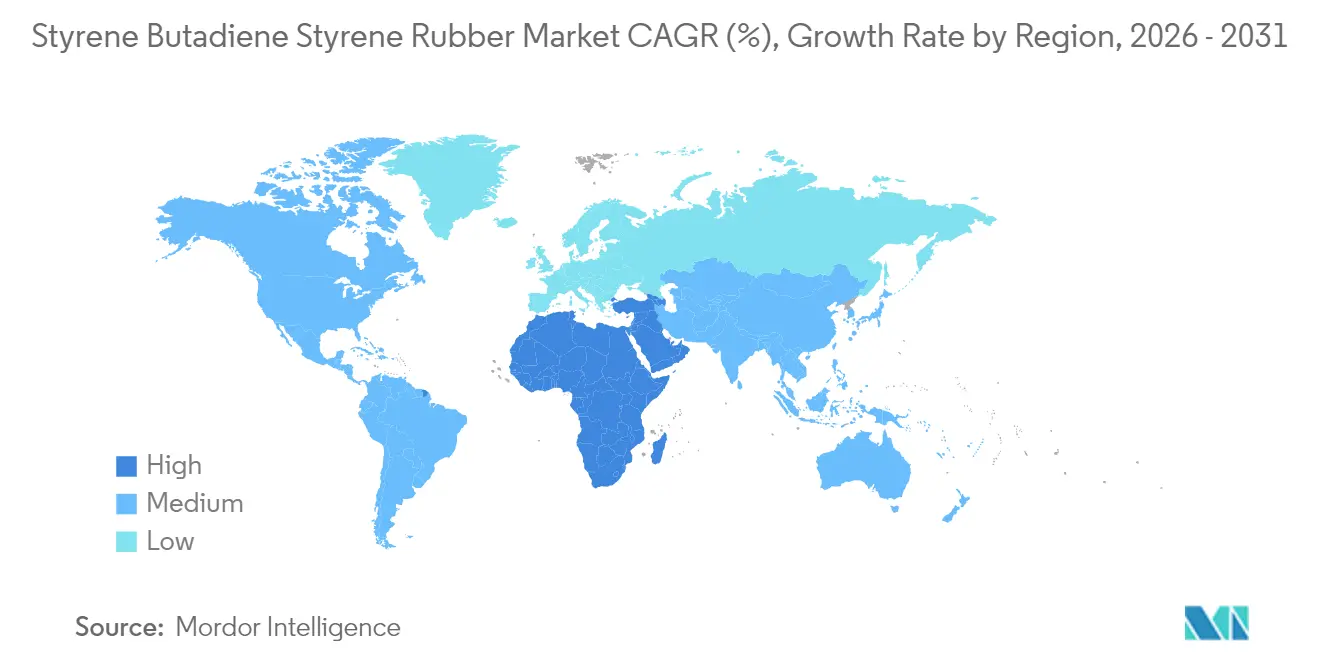
- Por geografia, a região Ásia-Pacífico deteve uma participação de receita de 45,75% em 2025; prevê-se que a região do Oriente Médio e África se expanda a um CAGR de 3,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida dos polos de fabricação de calçados | +0.8% | Núcleo Ásia-Pacífico, transbordamento para a América Latina | Médio prazo (2-4 anos) |
| Crescente uso de betume modificado com SBS em projetos de rodovias e coberturas | +1.2% | Global, com concentração no Oriente Médio e África e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aceleração da demanda por adesivos hot-melt e selantes | +0.9% | América do Norte e UE, expandindo para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Substituição de elastômero termoplástico por bens de consumo recicláveis | +0.6% | UE e América do Norte, impulsionado por regulamentações | Médio prazo (2-4 anos) |
| Adoção de impressão 3-D para peças flexíveis e transparentes | +0.4% | América do Norte e UE, polos tecnológicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida dos Polos de Fabricação de Calçados
Vietnã, China e Indonésia formam agora um corredor manufatureiro contíguo que demanda graus especializados de SBS desenvolvidos para entressolas, solas externas e inserções de amortecimento. As variantes de alta elasticidade proporcionam propriedades de retorno de energia buscadas pelas marcas de calçados de desempenho, mantendo coeficientes antiderrapantes essenciais para a segurança no ambiente de trabalho e em atividades esportivas. As metas de sustentabilidade das grandes marcas de calçados globais estão estimulando pedidos-piloto de SBS bioatribuído, e o investimento de USD 700 milhões da SCG Chemicals na modernização de etano no seu complexo LSP no Vietnã reforça a prioridade da autossuficiência em monômeros para os compostos de sola regionais[1]SCG Chemicals, "SCG investe USD 700 milhões na modernização de etano do LSP," scgchemicals.com. A produção concentrada em clusters também reduz os prazos de entrega, viabilizando modelos de estoque just-in-time que diminuem o capital de giro dos montadores de produtos acabados.
Crescente Uso de Betume Modificado com SBS em Projetos de Rodovias e Coberturas
As expansões rodoviárias financiadas pelo governo e as retrofits de coberturas urbanas especificam ligantes modificados com SBS para resistência contra deformação permanente a 60°C e fissuração a -20°C. Ensaios reológicos confirmam extensões de vida útil de até 40% em comparação com o asfalto convencional, compensando o custo inicial mais elevado do polímero. Os planos nacionais de infraestrutura na Arábia Saudita e na Índia exigem asfalto de grau de desempenho com modificação de polímeros, posicionando o SBS no topo das especificações de licitação tanto para a construção de novas pistas quanto para programas de recapeamento.
Aceleração da Demanda por Adesivos Hot-Melt e Selantes
Os conversores de embalagens estão migrando de sistemas à base de solventes para hot-melts à base de SBS, processados a 150-170°C, reduzindo assim os tempos de ciclo e minimizando as emissões de COV. Os formuladores misturam 15-25% de SBS com resinas hidrocarbonadas hidrogenadas para obter tack sensível à pressão que mantém a resistência ao arrancamento até -40°C em fitas para chicotes elétricos automotivos. Os fabricantes de produtos de higiene especificam SBS de grau médico para sistemas de fixação de fraldas, valorizando seu retorno elástico compatível com a pele e a neutralidade de odor.
Substituição de Elastômero Termoplástico por Bens de Consumo Recicláveis
As leis europeias de responsabilidade alargada do produtor exigem projetos que tolerem múltiplos ciclos de refusão sem perda significativa de propriedades. O SBS sem extensão em óleo mantém a resistência à tração acima de 18 MPa mesmo após dois ciclos de reprocessamento, apoiando iniciativas de embalagem circular. A migração da PLAYMOBIL de sua linha infantil para estirênicos de base vegetal com teor de SBS ilustra como a certificação de balanço de massa reduz a exposição das marcas a futuras proibições[2]INEOS Styrolution, "INEOS Styrolution fecha permanentemente a planta de estireno de Sarnia," ineos-styrolution.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta volatilidade do preço das matérias-primas (estireno, butadieno) | -1.1% | Global, aguda em regiões com integração limitada | Curto prazo (≤ 2 anos) |
| Concorrência de SEBS hidrogenado e outros TPEs avançados | -0.7% | América do Norte e UE, aplicações premium | Médio prazo (2-4 anos) |
| Endurecimento das regulamentações de COV/ambientais sobre estirênicos | -0.5% | UE e Califórnia, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Volatilidade do Preço das Matérias-Primas
O encerramento permanente da unidade de estireno de 430 kt da INEOS Styrolution em Sarnia restringe o fornecimento de monômeros na América do Norte e eleva os preços à vista, levando formuladores menores de SBS a negociar importações de curto prazo ou a pagar prêmios por volumes domésticos. A Kraton aumentou os preços de tabela globais de SBS em abril de 2025 para defender as margens contra as altas do estireno, evidenciando a exposição de 31% do custo dos produtos às matérias-primas. A expansão paralela em elastômeros de S-SBR para pneus drena butadieno dos produtores de SBS, apertando ainda mais os balanços.
Concorrência de SEBS Hidrogenado e Outros TPEs Avançados
Os copolímeros de Estireno-Etileno-Butileno-Estireno (SEBS), com superior resistência aos raios UV, estabilidade térmica e resistência ao intemperismo, estão superando o SBS tradicional em aplicações externas e automotivas, onde a durabilidade justifica custos mais elevados. O processo de hidrogenação melhora o desempenho do SEBS sob exposição UV e em altas temperaturas, tornando-o ideal para aplicações que exigem vida útil superior a uma década. Os elastômeros à base de propileno (PBEs), desenvolvidos com catalisadores metalocenos avançados, estão emergindo como fortes concorrentes devido à sua reciclabilidade e potencial para matérias-primas de base biológica. Os graus comerciais de PBE, como o Vistamaxx da ExxonMobil, o Versify da Dow e o Tafmer da Mitsui, oferecem alongamento na ruptura superior a 1.700% e taxas de recuperação elástica de 80-94%, rivalizando com o SBS.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância Com Extensão em Óleo Enfrenta o Crescimento Sem Extensão em ÓleoOs graus com extensão em óleo continuaram a deter uma participação de volume de 57,85% em 2025, sustentados pelos compostos de asfalto e calçados que valorizam a redução da viscosidade de fusão alcançável com cargas de até 25% de óleo de processo. Essa participação reflete a otimização econômica em que a retenção de resistência à tração acima de 12 MPa satisfaz os limites de aplicação, e as janelas de processamento se ampliam para extrusão de alto rendimento. O SBS sem extensão em óleo proporciona clareza superior e resistência química, posicionando-o para aplicações como tampões médicos, gaxetas de ventilação automotiva e invólucros eletrônicos que exigem aprovação em benchmarks rigorosos de COV. O aumento da demanda eleva o consumo de SBS sem extensão em óleo a um CAGR de 4,05%, superando o crescimento geral do mercado de borracha de estireno butadieno estireno.
Os graus com extensão em óleo e menor viscosidade simplificam a aplicação de adesivos hot-melt a 180 m/min em linhas de embalagem, enquanto as variantes sem extensão em óleo são adequadas para peças com toque suave moldadas por injeção que exigem estabilidade dimensional. Os óleos de processo de base biológica oferecem uma abordagem híbrida que mantém as vantagens de processamento enquanto melhora os índices de sustentabilidade, podendo atrair alguns compradores de volta para as ofertas plastificadas com óleo à medida que os volumes comerciais aumentam.


Por Aplicação:
A Modificação de Asfalto Lidera Enquanto os Adesivos se AceleramA participação de 42,10% da modificação de asfalto em 2025 indica que a expansão do tamanho do mercado de borracha de estireno butadieno estireno ainda é impulsionada principalmente por pavimentação de rodovias e sistemas de cobertura. As agências nacionais de rodovias especificam cargas de SBS de 3–7% para atingir reduções na profundidade de trilha e resistência à fissuração, o que pode prolongar a vida útil do pavimento em até 40%. As análises de custo do ciclo de vida validam o prêmio do SBS quando os volumes de tráfego superam 10.000 veículos por dia.
Os adesivos e selantes registram o CAGR mais rápido de 4,86%, refletindo uma mudança para soluções de colagem de alto valor e baixo teor de COV para o alleggerimento automotivo e embalagens recicláveis. Os formuladores exploram o tack e a termofusibilidade do SBS para criar sistemas monocomponentes, eliminando a necessidade de blendas multipoliméricas. Os compostos de calçados permanecem como um canal estável de volume, e a modificação de polímeros continua a servir como um aprimorador de nicho para estirênicos rígidos, onde a resistência ao impacto adicionada compensa perdas menores de rigidez. Filamentos emergentes para impressão 3-D e tubos médicos transparentes proporcionam tonelagens incrementais, porém com margens mais elevadas.
Análise Geográfica
Mercado de Borracha de Estireno Butadieno Estireno na APAC
A região da Ásia-Pacífico deteve 45,75% da receita de 2025 e permanece como âncora do mercado de estireno butadieno estireno devido à integração petroquímica na China e aos corredores de manufatura da ASEAN. As exportações de calçados do Vietnã aumentaram 11% em 2024, impulsionando diretamente o consumo de compostos de sola de SBS. Os programas governamentais de rodovias na Índia e na Indonésia também especificam betume modificado com SBS para resiliência climática, sustentando uma absorção regional constante.
Mercado de Borracha de Estireno Butadieno Estireno na América do Norte
A racionalização das refinarias na América do Norte reduz a produção doméstica de estireno, e o fechamento de Sarnia desloca a região em direção à dependência de importações para o SBS de commodities, mesmo que os elevados padrões automotivos e de construção sustentem a demanda por grades premium com baixas emissões de COV. Os produtores aproveitam os serviços de desenvolvimento de aplicações para proteger sua participação contra o material importado.
Mercado de Borracha de Estireno Butadieno Estireno na Europa
A Europa apresenta volume maduro, mas absorção constante para bens de consumo recicláveis, onde a recuperabilidade termoplástica do SBS se alinha com as diretrizes de economia circular. Os rigorosos protocolos REACH estão impulsionando os formuladores em direção a variantes com baixo resíduo de estireno e de origem biológica.
Mercado de Borracha de Estireno Butadieno Estireno no Oriente Médio, África e América do Sul
O CAGR de 3,75% do Oriente Médio e da África até 2031 é impulsionado por megaprojetos de infraestrutura soberanos e pela vantagem da região em parques petroquímicos ricos em matérias-primas que podem integrar verticalmente o SBS. A América do Sul depende da recuperação macroeconômica; o aumento da produção de automóveis no Brasil sustenta as aplicações de adesivos e acabamentos internos, apesar da capacidade limitada de resina SBS local.

Panorama regulatório
As exigências regulatórias que afetam o SBS estão cada vez mais focadas na segurança química, nas emissões e nas divulgações ambientais dos produtos, moldando tanto os produtores de polímeros quanto os formuladores a jusante (incluindo asfalto, adesivos, calçados e bens de consumo). Na União Europeia, as obrigações relacionadas ao REACH continuam a influenciar as práticas de formulação e gestão responsável. Por exemplo, a restrição às micropartículas de polímero sintético no Anexo XVII do REACH (Item 78) exige que os fornecedores forneçam instruções que minimizem a liberação ambiental, o que pode afetar a seleção de aditivos, o manuseio e as orientações de fim de vida para sistemas contendo SBS.
Paralelamente, os frameworks de sustentabilidade estão sendo usados como um filtro prático de conformidade e compras. A Comissão Europeia atualizou seu framework Safe and Sustainable by Design (SSbD) em março de 2026 com orientações metodológicas adicionais, reforçando uma direção política que favorece químicas de menor impacto e abordagens de avaliação transparentes. No lado da declaração de produtos, as Declarações Ambientais de Produto (EPDs) verificadas por terceiros para polímeros SBS, incluindo a verificação AENOR sob a ISO 14025 e regras baseadas na EN 15804, apoiam solicitações de clientes por documentação baseada em ACV (LCA) em aplicações de construção e industriais, onde licitações e qualificação de fornecedores fazem referência cada vez maior a dados de desempenho ambiental.
Análise da cadeia de valor
A cadeia de valor do SBS começa com as matérias-primas petroquímicas a montante, principalmente o monômero de estireno e o 1,3-butadieno, cujo preço e disponibilidade influenciam as margens dos produtores de SBS e o comportamento contratual. Esses monômeros alimentam rotas de polimerização em solução que também dependem de catalisadores e iniciadores (comumente sistemas à base de lítio), solventes, utilidades e etapas de processamento intensivas em energia, de modo que os custos de eletricidade e vapor afetam significativamente a economia de conversão. A repercussão dos custos aparece em ações de precificação, como o anúncio da Kraton Polymer Japan de um aumento de 85 yenes/kg para SBS e SIS, em vigor a partir de 1º de maio de 2026, citando a volatilidade nos custos de matérias-primas e energia.
No midstream, os produtores de SBS, frequentemente integrados ou com vantagem em matéria-prima, compõem e peletizam grades como as variantes com e sem extensão de óleo, e então abastecem os convertedores a jusante por meio de contratos diretos e distribuidores regionais. A demanda a jusante é impulsionada pela modificação de asfalto, pela composição de calçados e por adesivos e selantes hot-melt, onde os processadores ajustam formulações com resinas, óleos ou plastificantes e aditivos para atender metas de COV, desempenho e durabilidade. A sustentabilidade e a documentação são cada vez mais transversais em toda a cadeia. Por exemplo, a Dynasol Elastomeros SAU publicou estudos de ACV cradle-to-gate alinhados com a ISO 14040/14044 para produtos SBS, apoiando clientes que exigem rastreabilidade e dados ambientais quantificados junto às especificações convencionais de desempenho.
Cenário Competitivo
O mercado de Borracha de Estireno-Butadieno-Estireno é moderadamente concentrado, com os grandes players verticalmente integrados, como LG Chem, Kumho Petrochemical e INEOS Styrolution, situados na base da curva de custos devido à sua propriedade de fluxos de estireno e butadieno. Os produtores competem para certificar SBS com balanço de massa ISCC e desenvolver vias de alimentação biológica que permitam aos conversores atingir suas metas de emissão de Escopo 3. Os orçamentos de P&D visam graus de fácil processamento com extensão em óleo e menores emissões de COV, bem como produtos sem extensão em óleo conformes com requisitos médicos para dispositivos vestíveis. Fusões, joint ventures e contratos de troca de matérias-primas se alinham com a necessidade de escala para suportar a volatilidade das matérias-primas.
Líderes do Setor de Borracha de Estireno Butadieno Estireno
LG Chem
LCY
Kumho Petrochemical Co., Ltd.
Kraton Corporation
Dynasol Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Borracha de Estireno Butadieno Estireno
- ARLANXEO
- Asahi Kasei Corporation
- Bridgestone
- China National Petroleum Corporation (CNPC)
- Dycon Chemicals
- Dynasol Group
- Exxon Mobil Corporation.
- The Goodyear Tire & Rubber Company
- JSR Corporation
- Kraton Corporation
- Kumho Petrochemical Co., Ltd.
- LCY GROUP
- LG Chem Ltd.
- SIBUR Holding PJSC
- Synthos
- Trinseo
- TSRC Corporation
- Versalis S.p.A.
- ZEON CORPORATION

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a premiumização dos portfólios de SBS em torno de sustentabilidade documentada (insumos de balanço de massa ou de origem biológica) e conformidade específica para aplicações, especialmente para grades de baixo odor e baixo residual usados em adesivos, selantes e bens de consumo. A LG Chem destacou o Bio-Circular Balanced SBS com certificação ISCC Plus em abril de 2024, mostrando como os produtores estão posicionando o SBS para se adequar às regras de compras dos clientes vinculadas a relatórios do Escopo 3 e alegações de circularidade. A documentação de EPD e ACV de terceiros, como as EPDs verificadas pela AENOR para polímeros SBS, também está se tornando um diferencial prático em usos finais ligados à construção, como coberturas e asfalto, onde os licitantes enfrentam cada vez mais exigências de divulgação ambiental.
Outra área de oportunidade é a resiliência de suprimento e formulação em meio à volatilidade de matérias-primas e energia, onde os clientes valorizam fornecedores que conseguem manter qualidade consistente, prazos de entrega previsíveis e dados de gestão responsável transparentes. O aumento de preços de abril de 2026 anunciado pela Kraton Polymer Japan (em vigor a partir de 1º de maio de 2026) reforça a gestão contínua de custos e suprimento nas linhas de produtos relacionados ao SBS, apoiando modelos diferenciados de contratação, armazenamento regional e serviços técnicos. Ao mesmo tempo, a pressão competitiva de elastômeros estirênicos de desempenho superior e famílias de elastômeros adjacentes está levando os produtores e compostores de SBS a buscar vantagens mais claras de desempenho em relação ao custo em durabilidade de asfalto, processamento hot-melt sem solvente e designs termoplásticos recicláveis, em vez de competir principalmente por preço de commodity.
Recent Industry Developments in Mercado de Borracha de Estireno Butadieno Estireno
- Abril de 2026: A Kraton Polymer Japan anunciou um aumento de preço de 85 yenes/kg para produtos SBS e SIS, em vigor a partir de 1º de maio de 2026, citando a volatilidade nos custos de matérias-primas e energia. A medida sinaliza a contínua dinâmica de repercussão de custos em copolímeros em bloco estirênicos e reforça a importância da contratação vinculada a matérias-primas e do planejamento regional de suprimento para usuários de SBS em adesivos, composição e aplicações de construção.
- Fevereiro de 2026: A Kumho Petrochemical colocou capacidade adicional de borracha de estireno-butadieno em solução (SSBR) em operação comercial no 1º trimestre de 2026, adicionando 35.000 toneladas por ano voltadas para demanda de elastômeros de maior valor, como pneus de veículos elétricos. Embora o SSBR seja uma categoria de elastômero diferente do SBS, a mudança de capacidade destaca produtores priorizando elastômeros de especialidade e pode intensificar a concorrência por matérias-primas e recursos de fabricação compartilhados nas cadeias de valor de estireno-butadieno.
- Abril de 2024: A LG Chem destacou sua oferta de Estireno Butadieno Estireno (SBS) Bio-Circular Balanced, usando matérias-primas renováveis de base biológica sob uma abordagem ISCC Plus. O posicionamento do produto apoia convertedores que buscam alegações de sustentabilidade por balanço de massa sem alterar as rotas de processamento, acelerando o interesse por grades certificadas de SBS para aplicações sensíveis à marca, como bens de consumo, componentes de calçados e adesivos.


Mercado de Borracha de Estireno Butadieno Estireno Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o valor das vendas de borracha de estireno butadieno estireno (SBS) usada como elastômero em produtos a jusante, monitorado em toda a demanda e oferta global para aplicações comerciais.
Exclusões de escopo: exclui outros elastômeros e copolímeros em bloco estirênicos adjacentes que não sejam SBS, mesmo que atendam a usos finais semelhantes.
Visão geral da segmentação
- Por Tipo
- Com Extensão em Óleo
- Sem Extensão em Óleo
- Por Aplicação
- Calçados
- Modificação de Asfalto
- Modificação de Polímeros / Composição
- Adesivos e Selantes
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando a cadeia de valor do SBS, desde as matérias-primas (estireno e butadieno) até a polimerização e, em seguida, até os principais usos, como modificação de asfalto, compostos para calçados e adesivos. Baseamo-nos em fontes públicas que ancoram sinais de demanda e acompanham a atividade do setor, como dados de materiais do U.S. Geological Survey, estatísticas comerciais do U.S. Census Bureau, dados de comércio externo do Eurostat, UN Comtrade e indicadores macroeconômicos e de construção publicados pelo Banco Mundial e pela OCDE.
Para vincular o mercado ao comportamento operacional, também analisamos relatórios anuais de empresas, apresentações a investidores e notas técnicas publicadas por órgãos setoriais e grupos de normalização, quando relevante. Paralelamente, assinaturas pagas de dados financeiros e notícias corporativas nos ajudaram a acompanhar anúncios de capacidade, reinícios de plantas e movimentos de preços que se refletem no dimensionamento de receita. Esta lista de fontes documentais é apenas ilustrativa, e fontes públicas e pagas adicionais também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para validar o modelo com pessoas próximas à produção, distribuição e uso final de SBS, de modo que as premissas não permanecessem puramente baseadas em pesquisa documental. Conversamos com uma combinação de fabricantes, compostores, distribuidores e usuários a jusante em aplicações de construção e consumo, e verificamos os insumos entre as principais regiões de consumo para fechar lacunas e manter os intervalos realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 42% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Empresas menores: 19% | Gerentes: 50% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual produção, fluxos comerciais e indicadores de consumo por nível de aplicação foram usados para reconstruir o pool de valor do SBS por região, e então convertidos em receita usando faixas de preços observadas. Os totais foram então corroborados usando aproximações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores, e a verificação dos volumes implícitos em relação às taxas de uso típicas na modificação de asfalto e na composição de calçados.
Os insumos que mais importaram foram os gastos regionais em infraestrutura e a atividade de pavimentação, a penetração de betume modificado por polímero, as tendências de produção de calçados e a direção dos custos de matérias-primas de estireno e butadieno que influenciam a precificação do SBS. Onde os detalhes diretos por país eram escassos, as lacunas foram tratadas com indicadores proxy, como importações como parcela do consumo aparente e faixas de utilização de capacidade confirmadas por entrevistas, e então foram aplicados ajustes conservadores para que a demanda modelada não excedesse os sinais observáveis de comércio e produção.
Para a previsão, foi usada análise de cenários em torno de dois fatores que os respondentes primários indicaram como os mais sensíveis: os ciclos de construção ligados a obras viárias e o ritmo das mudanças de formulação em adesivos e compostos. Os resultados dos cenários foram combinados em um caso-base que permanece consistente com adições de capacidade, o ímpeto da demanda regional e a perspectiva de preços implícita pelas tendências das matérias-primas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações sequenciais que comparam a receita modelada com sinais independentes, como o consumo aparente a partir da produção mais as importações líquidas, e a plausibilidade dos preços em relação aos movimentos ligados às matérias-primas. Quaisquer grandes saltos por região ou uso final foram revisados novamente e, se a variação não pudesse ser explicada por um evento conhecido, como mudança de capacidade, interrupção comercial ou oscilação de preços, as premissas eram revisitadas e os especialistas eram contatados novamente.
Antes da aprovação final, o modelo e o texto passam por múltiplas revisões de analistas para que a lógica das unidades, as conversões de moeda e a continuidade das séries temporais sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes expansões de plantas, paralisações ou fortes oscilações de preços de matérias-primas. Uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível no momento da publicação.
Comparação do tamanho do mercado de borracha de estireno butadieno estireno da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado de SBS publicados podem parecer muito distantes porque algumas fontes misturam definições de produtos, usam anos-base diferentes e aplicam premissas de precificação que se movem rapidamente com os custos de estireno e butadieno. As diferenças também aparecem quando um publicador relata uma visão de valor de curto prazo, enquanto outro se apoia em uma janela de previsão mais longa que reflete um ciclo de construção mais otimista.
SIS e SEBS frequentemente são agrupados na mesma categoria em algumas estimativas, mas ficam fora do escopo da Mordor Intelligence para este mercado de SBS, o que é uma das razões pelas quais os números externos podem ser mais altos mesmo quando os fatores subjacentes de demanda são semelhantes. Outras lacunas surgem de como o asfalto modificado por polímero é contabilizado (apenas modificadores de SBS versus aditivos de betume mais amplos), como o comércio regional é convertido em consumo aparente e com que frequência as tabelas de preços são atualizadas quando a volatilidade das matérias-primas está elevada.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,37 bilhões de USD (2026) | |
| Editora Sindicada A | 12,11 bilhões de USD (2025) | Utiliza um ano-base diferente e uma janela de previsão mais longa, e o resumo público não esclarece se o valor está vinculado a preços spot ou preços médios contratuais, o que pode alterar os totais de forma significativa. |
| Editora Sindicada B | 10,91 bilhões de USD (2025) | O valor mais baixo de 2025 provavelmente reflete uma contabilização mais restrita das aplicações ou premissas de precificação e penetração mais conservadoras, com divulgação limitada sobre como os volumes de modificação de asfalto e o comércio regional são tratados. |
A tabela mostra que a seleção do ano e as regras de contabilização de produtos e aplicações explicam a maior parte da dispersão, não um único fator de demanda. Ao manter os insumos vinculados a sinais de demanda visíveis (atividade de construção, balanças comerciais e verificações de taxa de uso) e depois testar os totais com entrevistas, o número final permanece rastreável a etapas repetíveis, em vez de inclusões ocultas.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de borracha de estireno butadieno estireno em 2031?
A previsão é de que atinja USD 17,04 bilhões até 2031, com base em um CAGR de 3,47%.
Qual aplicação está se expandindo mais rapidamente para o SBS até 2031?
Adesivos e selantes, impulsionados pelo alleggerimento automotivo e pelas embalagens, estão crescendo a um CAGR de 4,86%.
Por que a Ásia-Pacífico domina a demanda global por SBS?
A região concentra a produção de calçados, projetos de asfalto e cadeias de suprimentos petroquímicos integradas que juntas respondem por 45,75% da receita de 2025.
Como as metas de sustentabilidade estão influenciando o desenvolvimento de produtos de SBS?
Os produtores estão lançando graus bioatribuídos e certificados ISCC para atender aos mandatos de economia circular, mantendo os benefícios de processamento termoplástico.
Qual fator-chave impacta negativamente as margens do SBS atualmente?
A volatilidade nos preços das matérias-primas de estireno e butadieno pode reduzir as margens operacionais, especialmente para produtores sem integração vertical ou contratos de fornecimento de longo prazo.
Página atualizada pela última vez em:



